
決済システムの構成は、取扱高、独自要件、可用性要件によって選択肢が変わります。SaaSや単一の決済代行から始め、段階的に見直すのが現実的です。
導入効果、SaaSとスクラッチの選び方、決済代行の数、料金プランの損益分岐点を扱います。全体像は決済システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・決済システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
決済システム導入のメリットと効果
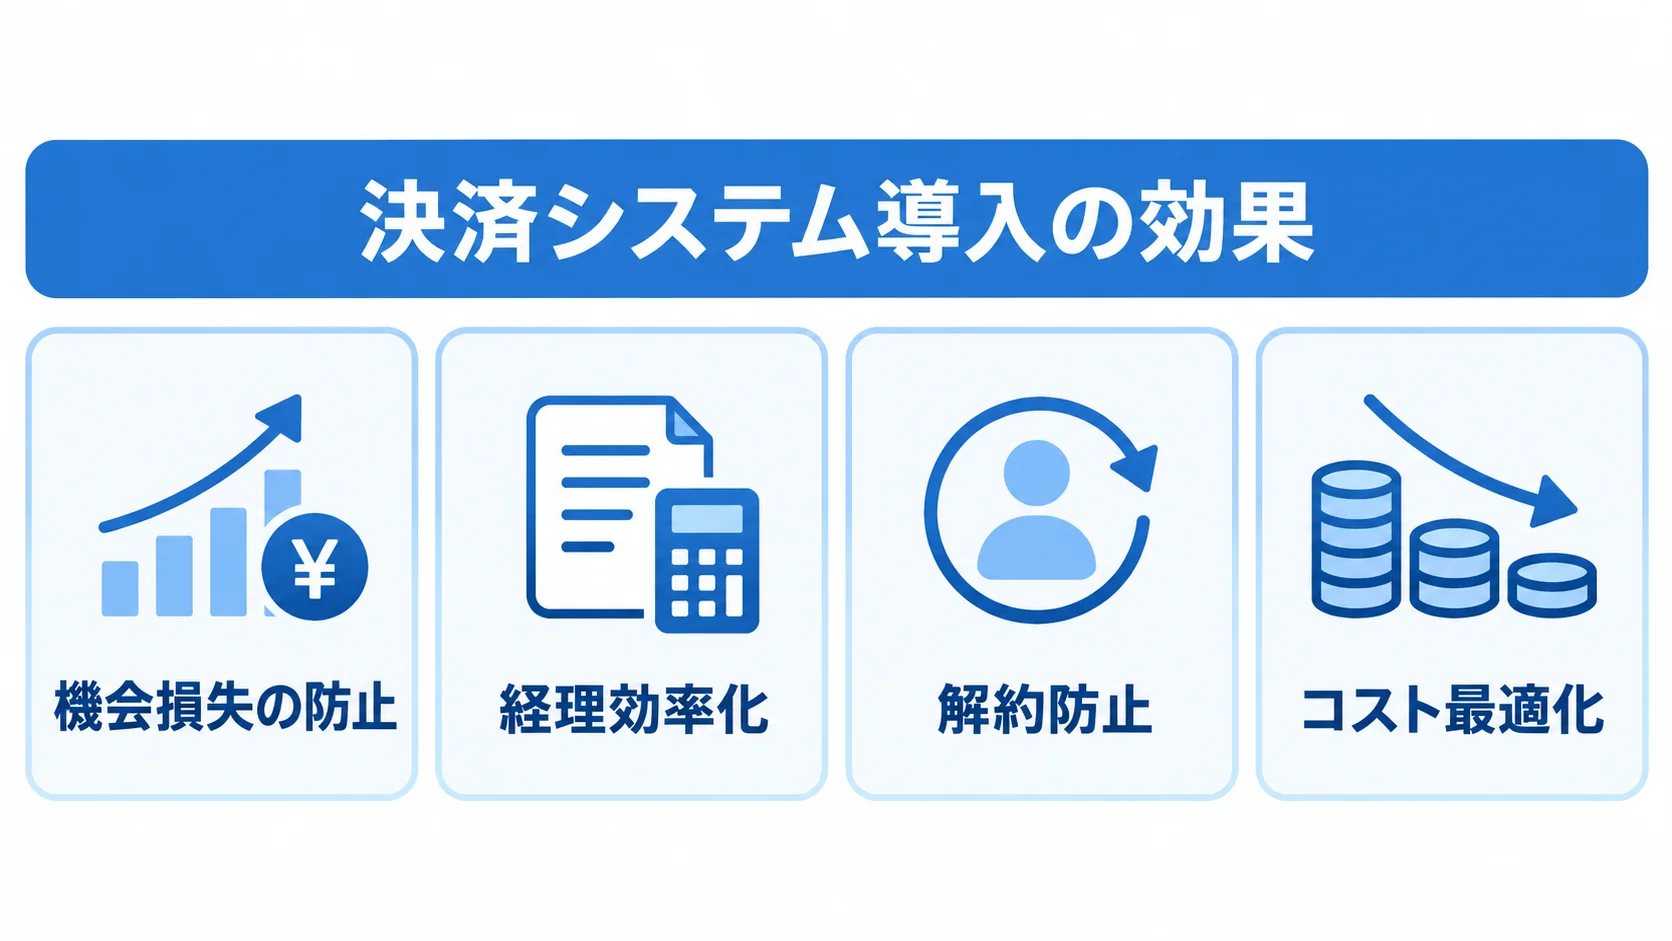
決済システムの導入や刷新は、売上の取りこぼしや経理の手作業を減らし、解約防止にもつながります。収益とコストの両面に効果があります。
決済はあらゆる事業の出口にあたるため、整えた効果は事業全体に波及します。さらに、効果を数値で捉えておくと、投資判断の土台になります。
機会損失の防止と経理効率化というメリット
希望の支払手段がない消費者は、購入の機会を逃すことがあります。こうした取りこぼしが、カゴ落ちによる機会損失につながります。
- 支払手段の拡充:複数の決済方法を用意して、カゴ落ちを抑えます。
- 決済の一元管理:売上の集計や、カゴ落ち防止のUIを整えられます。
- 会計・販売管理との連携:決済データをAPIで会計や販売管理へつなぎ、自動仕訳や入金消込に役立ちます。
取りこぼしの大きさは、数字でも示されています。ある調査では、希望の支払手段がない場合に60%超の消費者が他店で購入するとされています。さらに、客単価680円で1日15人が離脱すると、月306,000円の損失になるという試算もあります。
決済代行なら、複数の決済機関をまとめて導入でき、比較的小さな投資で対応できます。こうしたマルチ決済により決済手段を充実させると、カゴ落ちによる機会損失を構造的に抑えられます。
もう一つのメリットは経理の効率化です。サブスク事業では、提供期間に応じた日割りの収益認識も自動化できます。その結果、月次決算のスピードと正確性が高まり、間接部門のコスト削減につながります。
解約防止とコスト最適化というメリット
サブスク事業では、決済システムの良し悪しが解約防止に直結し、継続売上にも関わります。
- 洗替:カード情報の自動更新で期限切れに対応します。
- ダニング:自動リトライで決済失敗を救済します。
- 料率の見直し:取扱高に応じて、コストを抑える余地を検討できます。
洗替とダニングは、カードの期限切れや限度額超過によるインボランタリーチャーンを防ぎます。
サブスクの手数料は3.3〜3.4%と高めですが、失われるはずだった売上を取り戻せる場合があります。決済手数料率は、全体の約4割が3.0〜3.4%です。ただし、業態やプランによって差が出ます。
たとえば、取扱高が大きい事業では、料率0.5%の改善が年間数百万円の差になることがあります。
決済の効果は、売上を守ること、経理の負担を減らすこと、解約を防ぐこと、コストを抑えることの四つの面で捉えられ、いずれも数値で評価できます。
取扱高に応じたコストの選択肢には、自社基盤化やマルチホーミングがあります。
決済代行SaaSとスクラッチ開発の判断基準
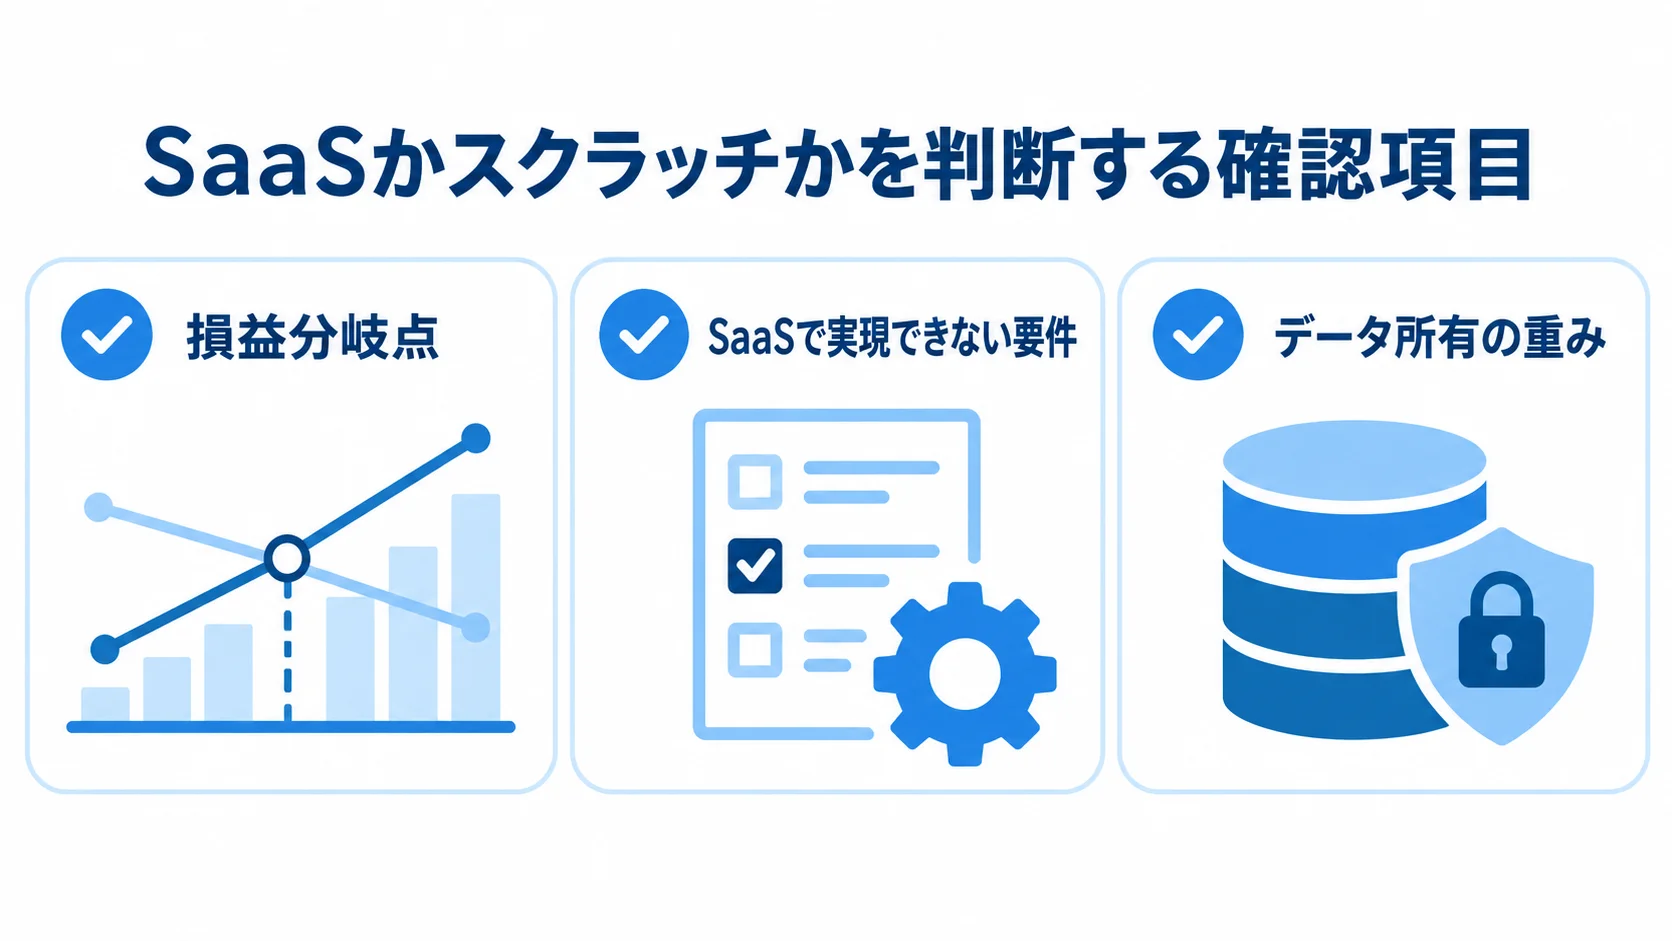
決済システムの最初の分かれ道は、決済代行SaaSを使うか、自社基盤をスクラッチで作るかです。その選択は、月商や要件の複雑さ、成長フェーズによって変わります。両者にはそれぞれメリットとデメリットがあるため、初期費用だけでなく、ランニングコストと将来の自由度も比べます。
決済代行SaaSのメリット・デメリット
決済代行SaaSは、導入が早く初期投資を抑えやすい方式です。セキュリティや決済機関との接続も任せられるため、自社の負担を軽くできます。
- 導入しやすさ:立ち上げまでの手間を抑えられます。
- 料金の制約:取扱高が増えるほど手数料負担が大きくなります。
- 自由度の制約:連携や複雑な料金体系に制限があります。
400名規模のアンケートでは、導入費用は「5万〜10万円未満」が18.8%で最多で、「0円」も14.8%ありました。
同じ調査で月額は「5,000〜9,999円」が18.5%で最多とされます。
たとえば、Squareは初期費用と月額が0円で、オンライン決済は3.6%です。Stripeも初期費用と月額が0円で、料率は3.6%のみです。
stera packは月3,000円で、料率は1.98%〜です。
標準的な決済要件の小〜中規模事業では、SaaSが選択肢になります。
大きな取扱高や独自要件がある事業では、手数料と自由度の制約が目立ちます。手数料率は固定費のように効き、独自のカスタマイズや他システムとの連携の自由度も限られます。
スクラッチ開発のメリット・デメリット
スクラッチ開発は、独自要件に対応しやすい方式です。
- 独自要件:料金体系や会計連携を自由に実装できます。
- コストの抑制:低料率の決済代行へ切り替えられます。
- データ管理:データを所有し、ロックインを避けられます。
費用の目安は、シンプルなクレカ決済のみで50〜200万円、中規模で150〜400万円です。大規模では300〜500万円以上、フルスクラッチでは500〜2,000万円超です。
取扱高が大きい事業では、料率改善の効果が初期投資を上回る場合があります。
スクラッチ開発では、初期投資と開発期間が大きく、保守の責任も自社が負います。
保守費用は、初期開発費の月額5〜10%です。初期開発費が500万円なら、月25〜50万円になります。さらに、人月単価は、エンジニアが60〜100万円、セキュリティ/アーキテクトが120〜200万円です。
SaaSかスクラッチかを判断するときは、損益分岐点、SaaSで実現できない要件、データ所有の重みを確認します。一つの進め方として、まずSaaSで検証し、取扱高が増えてからスクラッチへ移る方法も現実的です。
単一PSPとマルチホーミングの判断基準
決済代行(PSP)を1社に絞るか、複数を束ねるマルチホーミングにするかも、判断が必要な軸です。単一PSPは管理が簡単ですが、その1社の障害が売上停止に直結します。マルチホーミングは可用性とコストを調整できる一方、構築と運用が複雑なため、事業規模と可用性要件を踏まえて選びます。
単一PSPのメリットと依存リスク
単一PSPなら、契約と管理画面を一つにまとめられ、構築と運用を簡潔にできます。
- 管理の簡素化:小〜中規模の事業で導入しやすい構成です。
- 支払手段の拡充:複数の決済機関を通じて対応できます。
- 障害への依存:PSPの障害が決済停止につながります。
多くの企業が単一PSPから始めており、合理的な選択といえます。
単一PSPの弱点は、その1社に依存することです。業界水準のSLAは稼働率99.99%以上で、月間ダウンタイム4.3分以下とされます。ただし、これはベンダー側の数字で、障害ゼロを保証するものではありません。
PSPに障害が起きた場合は決済が止まり、前述の「60%超が他店で購入」と同様の機会損失が一気に生じます。
決済停止を許容できる規模の事業や、決済が事業の生命線ではない場合には、単一PSPが合います。
マルチホーミングが効く事業の判断基準
マルチホーミングは、APIで複数のPSPを束ね、自動ルーティングによって障害時の売上や手数料を調整する方式です。
- 障害時の切替:メインのPSPからサブへ自動で移ります。
- コストの調整:ブランドや発行国ごとに料率の低いPSPへ振り分けます。
- 運用負荷:構築費用や集計の手間が増えます。
決済が事業の生命線である場合や、発行国別のコスト差が大きい越境ECでは効果が高まります。越境ECの手数料は3.3〜3.4%と高くなりやすく、そのため、海外発行カードを安く処理できるPSPが有効です。
導入の規模は、決済停止をどこまで許容できるかと、発行国・ブランド別のコスト差を見て判断します。
小規模では単一PSPで十分ですが、取扱高が増えて、可用性とコストの面での効果が構築費用を上回れば、マルチホーミングが合理的になります。マルチホーミングは、フルスクラッチの基盤で選べる構成です。
月額無料・高料率と月額有料・低料率の損益分岐点
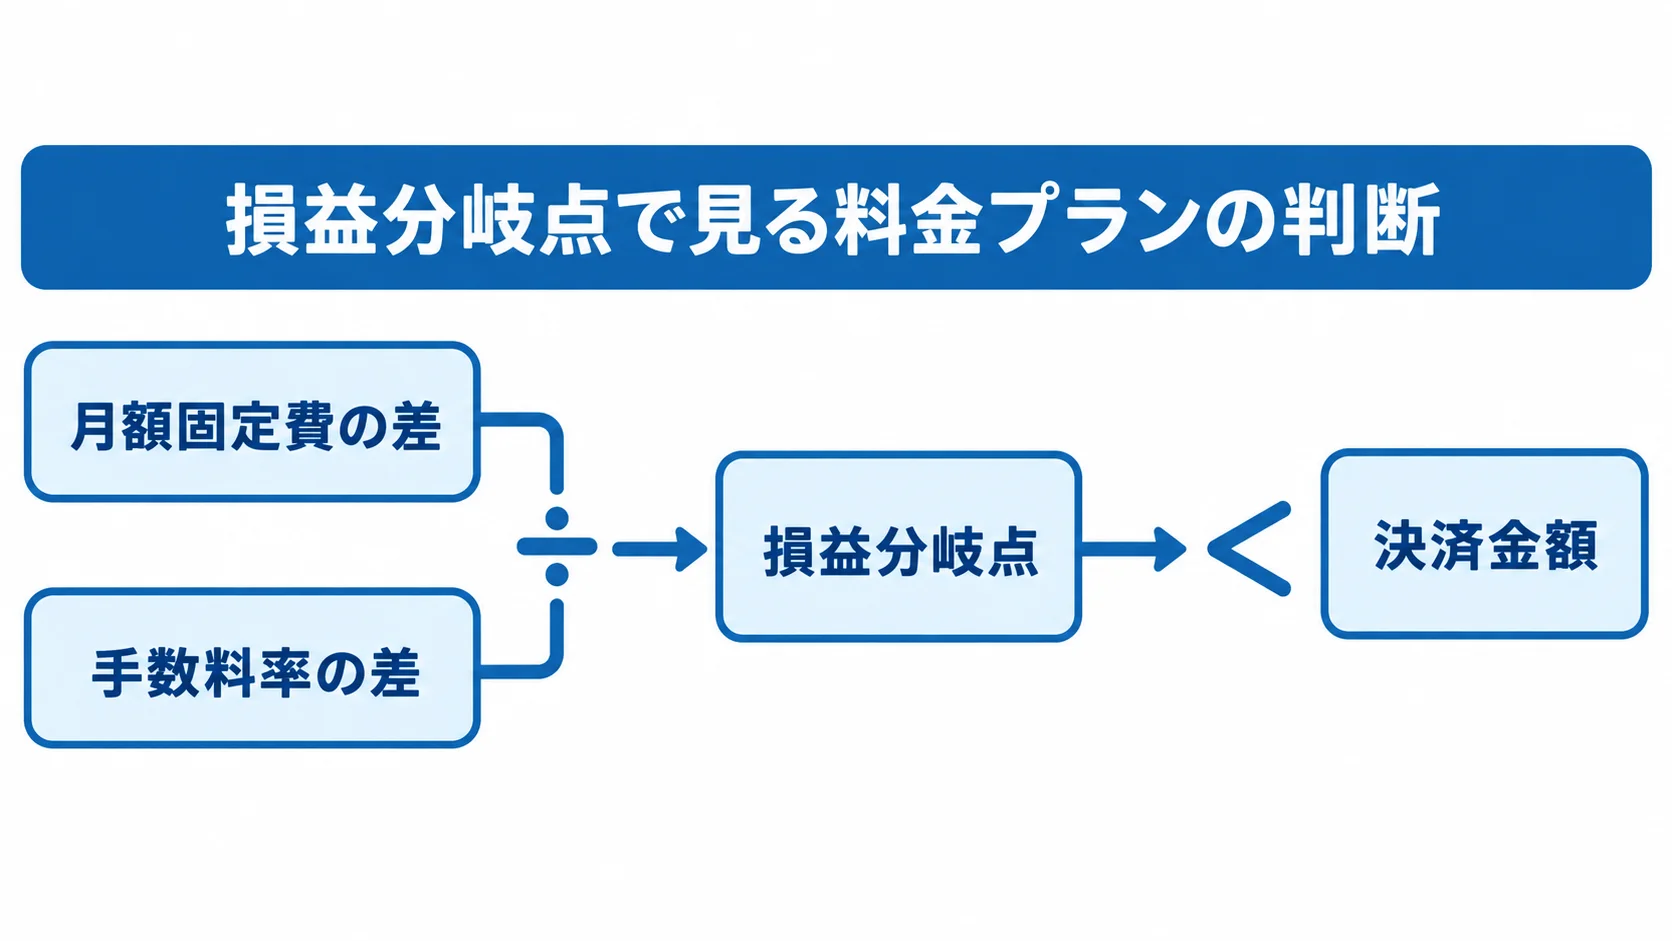
料金プランは、月額無料・高料率と月額有料・低料率のどちらが得かを、損益分岐点で判断します。分岐点は月商と決済比率から計算できます。さらに、損益分岐点が分かれば、プランを乗り換える時期も判断できます。
損益分岐点シミュレーションの考え方
損益分岐点を求めるには、2つのプランの条件を並べて比べます。
- 月額無料プラン:手数料率3.24%の例です。
- 月額有料プラン:料率2.7%の例です。
- 料率差:2つのプランの差は0.54%です。
損益分岐点は、月額固定費の差を手数料率の差で割って求めます。この例では料率差が0.54%なので、月額有料プランが有利になる決済額を計算できます。
決済金額が分岐点を超えれば、月額有料・低料率プランが有利です。なお、計算には、決済金額と決済比率、現行料率、乗り換え後の料率といった実際の数字を使います。
また、月商が分岐点を大きく超えていても、初期契約の高料率プランを惰性で続け、年間数百万円を余計に払う例もあります。そのため、取扱高の成長に応じてプランを定期的に見直すことが、コストを抑える基本です。
周辺コストを含めた総額の比べ方
損益分岐点を比べるときは、決済手数料に加えて周辺コストも含めます。
- トランザクション費用:1回数円〜数十円、30円などの例があります。
- 振込手数料:無料〜数百円で、1件5円前後の例もあります。
- 取消処理:5円〜数十円の費用がかかります。
- サービス利用料:決済金額の0.3〜1%がかかる場合があります。
客単価が低く決済件数が多い事業では、件あたりのトランザクション費用が料率以上に効くことがあります。反対に、客単価が高く件数が少ない事業では、料率が効きやすくなります。そのため、自社の決済の傾向に合わせて総額を比べ、最も有利なプランや構成を選びます。
riplaは、フルスクラッチ受託と国内開発の立場から、損益分岐点と総額を踏まえた構成設計を支援します。
まとめ
導入効果は、機会損失の防止、経理効率化、解約防止、コスト最適化の四つに整理できます。
判断軸は三つです。SaaSかスクラッチかは取扱高と独自要件で、PSPを1社にするか複数にするかは可用性とコスト差で、料金プランは、月額無料・高料率か月額有料・低料率かを損益分岐点で比べます。
自社の月商、決済比率、成長フェーズに照らして、いまの選択肢と次に移る時期を見極めます。導入時の選択を固定せず、取扱高が分岐点を超えた段階で見直します。
まずSaaS、単一PSP、標準プランで始め、必要に応じて各構成へ段階的に移行します。
riplaは、フルスクラッチ受託と国内開発を組み合わせ、損益分岐点の試算から自社基盤やマルチホーミングを見据えた決済構成の判断を支援します。
費用感や全体像を確認するには、決済システムの完全ガイドが参考になります。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。