
生産管理システムは、工程・品質・原価管理やMES・IoT連携を担い、経営に直結します。EOL、設備更新、運用の限界を機に更改する際は、保守費の削減や処理の高速化が見込める一方、初期投資と業務停止のリスクも伴います。そのため、高コストや停止懸念から先送りされがちです。
判断は、NPV・IRRやQCDSによる評価と会計処理で行います。全体像は生産管理システム更改の完全ガイドもご覧ください。
▼全体ガイドの記事
・生産管理システム更改の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
生産管理システム更改のメリット
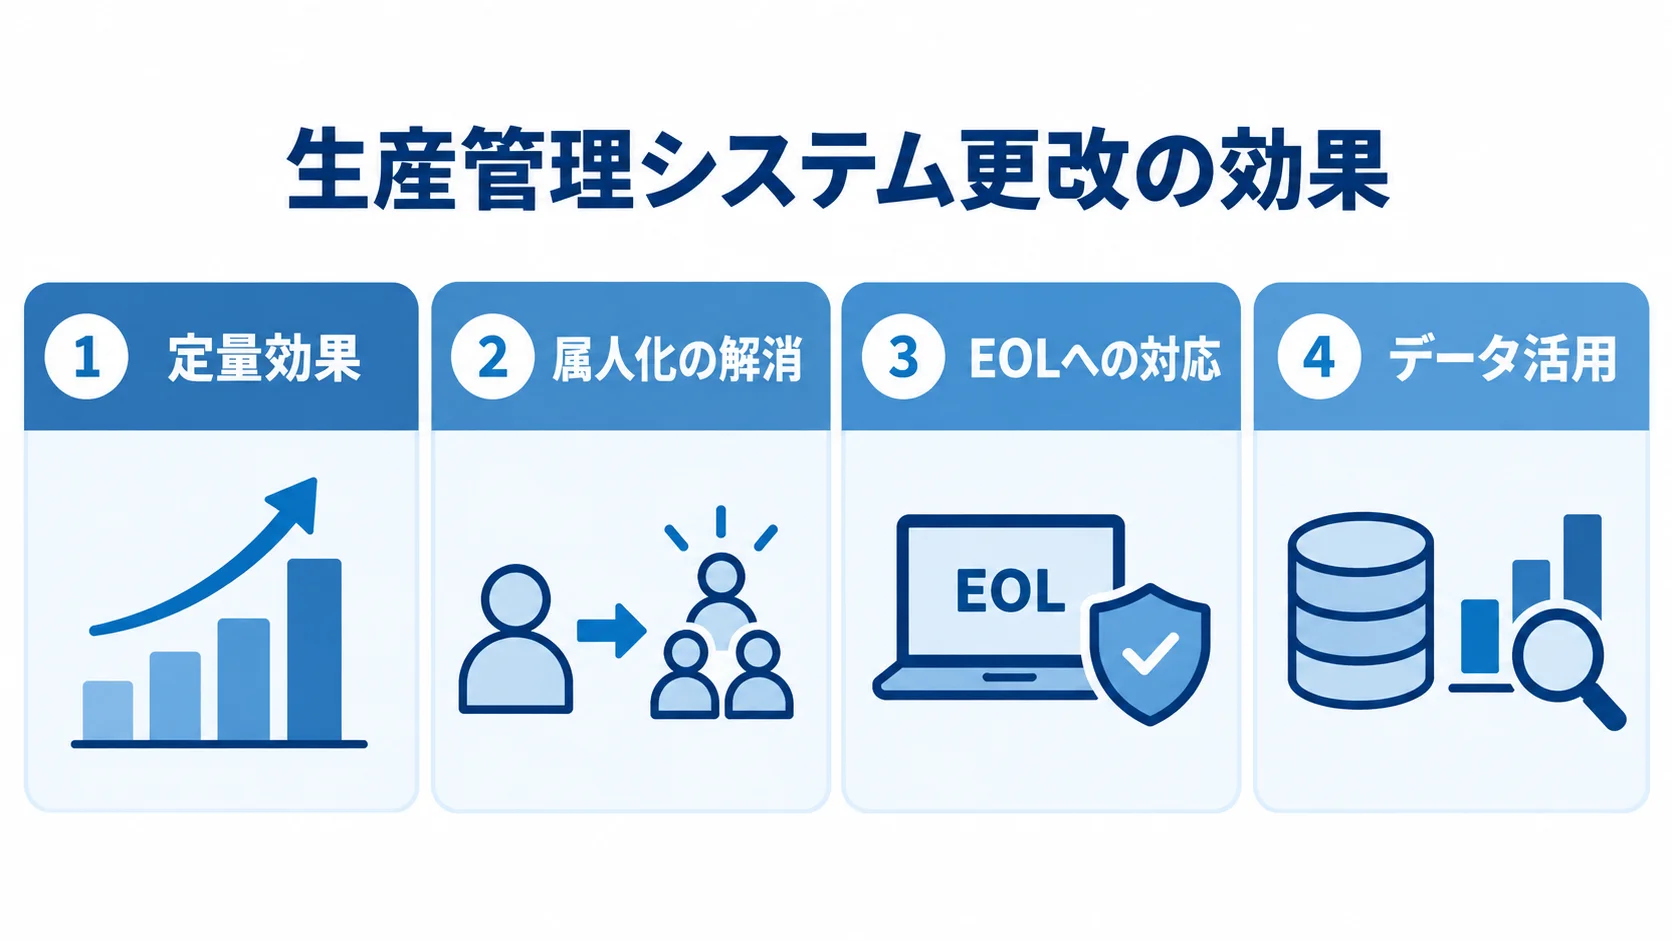
更改のメリットは、定量効果と、属人化・ブラックボックスの解消の2つに分けられます。
保守費削減と処理高速化による定量効果
更改効果を把握するうえで、運用コストと処理性能の変化は主な材料になります。次の事例では、保守費と処理時間の両方が改善しています。
- 夜間バッチ:8時間から90分への短縮
- 年間保守費:2,400万円から850万円への削減
従業員1,200名規模の製造業では、COBOLの基幹系を16ヶ月かけて刷新しました。その結果、夜間バッチは約80パーセント短縮し、生産計画の確定や帳票出力が翌朝を待たずに完了しました。
同じ事例では、老朽サーバーの保守費も約65パーセント減りました。古いハードウェアやサポート切れのミドルウェアにかかる費用を、クラウドや最新基盤への移行で抑えています。
保守費の削減は毎年続く固定費の改善で、投資回収を後押しします。さらに、日中にバッチが終われば、リードタイムの短縮や急な計画変更への対応にもつながります。
処理の高速化は、納期遵守や在庫の適正化にも波及します。定量効果は、製造現場のQCD改善と財務の両方に及ぶ点が特徴です。
属人化・ブラックボックスの解消と法令・EOL対応
更改では、保守の継続性やEOLへの備え、データ活用も判断材料になります。いずれも、現行システムを延命するだけでは解消しにくい課題です。
- 属人化の解消:現行資産とロジックを洗い出す
- EOLへの対応:サポート終了後の脆弱性を避ける
- データ活用:工程・品質・原価情報を分析に生かす
長年の改修を重ねるうちに仕様書を失い、特定の担当者しか中身を理解できない状態になりがちです。そうなると、担当者の退職後は、改修・保守やトラブル時の復旧が著しく困難になります。更改を機に仕組みを整理すれば、属人化を解消し、システムを組織の資産として扱えるようになります。
OS、データベース、サーバー機器のサポートが終わると、セキュリティパッチが提供されなくなります。その結果、脆弱性を抱えたまま稼働し続けることになります。
製造ラインの基幹系がランサムウェアなどの標的になれば、業務停止による損失が更改費用を上回る可能性があります。したがって、EOLは計画的に更改する期限と捉えます。
データの活用も、更改のメリットの一つです。古いシステムの工程・品質・原価データを一つにまとめ、ダッシュボードやBIで分析できれば、現場改善や経営判断の精度が上がります。
RPAなどの自動化と組み合わせて、月700時間規模の業務を削減した事例もあります。また、更改はデータドリブンな製造へ移る転換点にもなります。
デメリット・コストと注意すべき負担
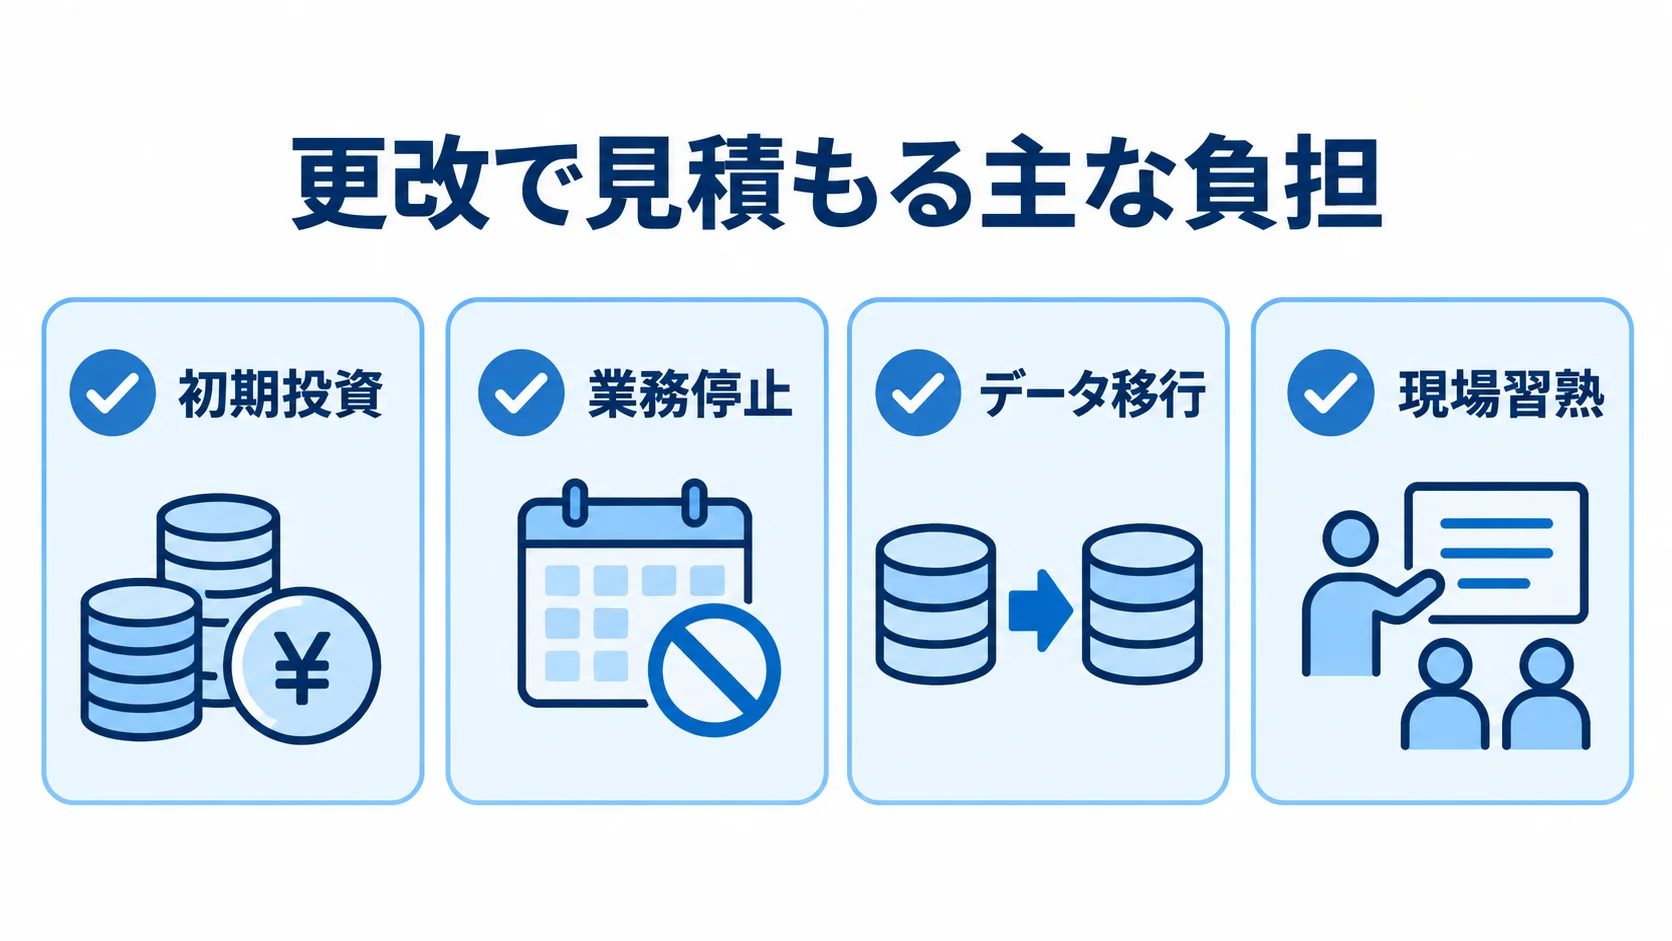
更改には、メリットがある一方で、無視できないコストと業務上の負担も伴います。初期投資、業務停止、移行作業、現場習熟の負担は、事前に見積もっておく必要があります。
初期投資の規模と必要期間
初期投資は、更改の規模と手法によって変わります。そのため、対象業務や方式に応じた費用・期間の目安を予算に反映しておきます。
- 小〜中規模:単一業務の更改で3,000万円〜1.5億円程度
- 中〜大規模:周辺システムを含み、1.5億円〜5億円規模の場合もある
- リホスト:数百万円〜1,000万円台、3〜6ヶ月程度の場合がある
- 再構築:2,000万円〜数千万円規模、12〜18ヶ月以上が通例
小〜中規模の更改では、SI費用が投資額の60〜75パーセントを占めるのが一般的です。一方、中〜大規模は基幹に複数の周辺システムを含み、対象が広がります。
リホストは、既存のロジックをそのままクラウドへ載せ替える方式です。これに対して、再構築型(リビルド)は、業務に合わせて作り直します。
期間が長いこと自体がリスクになります。更改が長期化すると、現行システムの保守費が続くうえ、計画段階の要件と完成時の業務実態がずれる可能性も高まります。
予算には、初期投資に加えて、移行期間中の二重コストや、想定外の追加開発(アドオン)も織り込んでおきます。
業務停止リスク・移行負荷と現場習熟コスト
製造業の生産管理システムは止めにくいため、切り替え時の業務停止が最大の懸念になります。加えて、データ移行や現場習熟にも備えた移行設計が必要です。
- 業務停止:生産指示や出荷が止まるおそれ
- データ移行:クレンジングとマッピングに工数がかかる
- 現場習熟:操作や業務フローの変更で一時的に生産性が下がる
基幹系の切り替えに失敗すると、納期遅延や機会損失に直結します。実際に、ある食品メーカーでは、障害によりチルド商品の全品出荷が停止し、移行計画の甘さが業務に深刻な影響を与えたと報じられています。
品目マスタ、工程データ、在庫データを正しく移すことが、移行の要になります。移行の失敗はプロジェクト炎上の典型要因で、業務部門を含む検証体制がなければ、稼働後に整合性の問題が起きます。
画面や業務フローが変われば、作業者には習熟期間が必要になります。並行稼働や教育に加えて、マニュアルや支援体制を用意することで、負担を抑えます。こうした負担を見込まずにコストだけで判断すると、稼働後に混乱を招きます。
効果測定と投資判断の基準
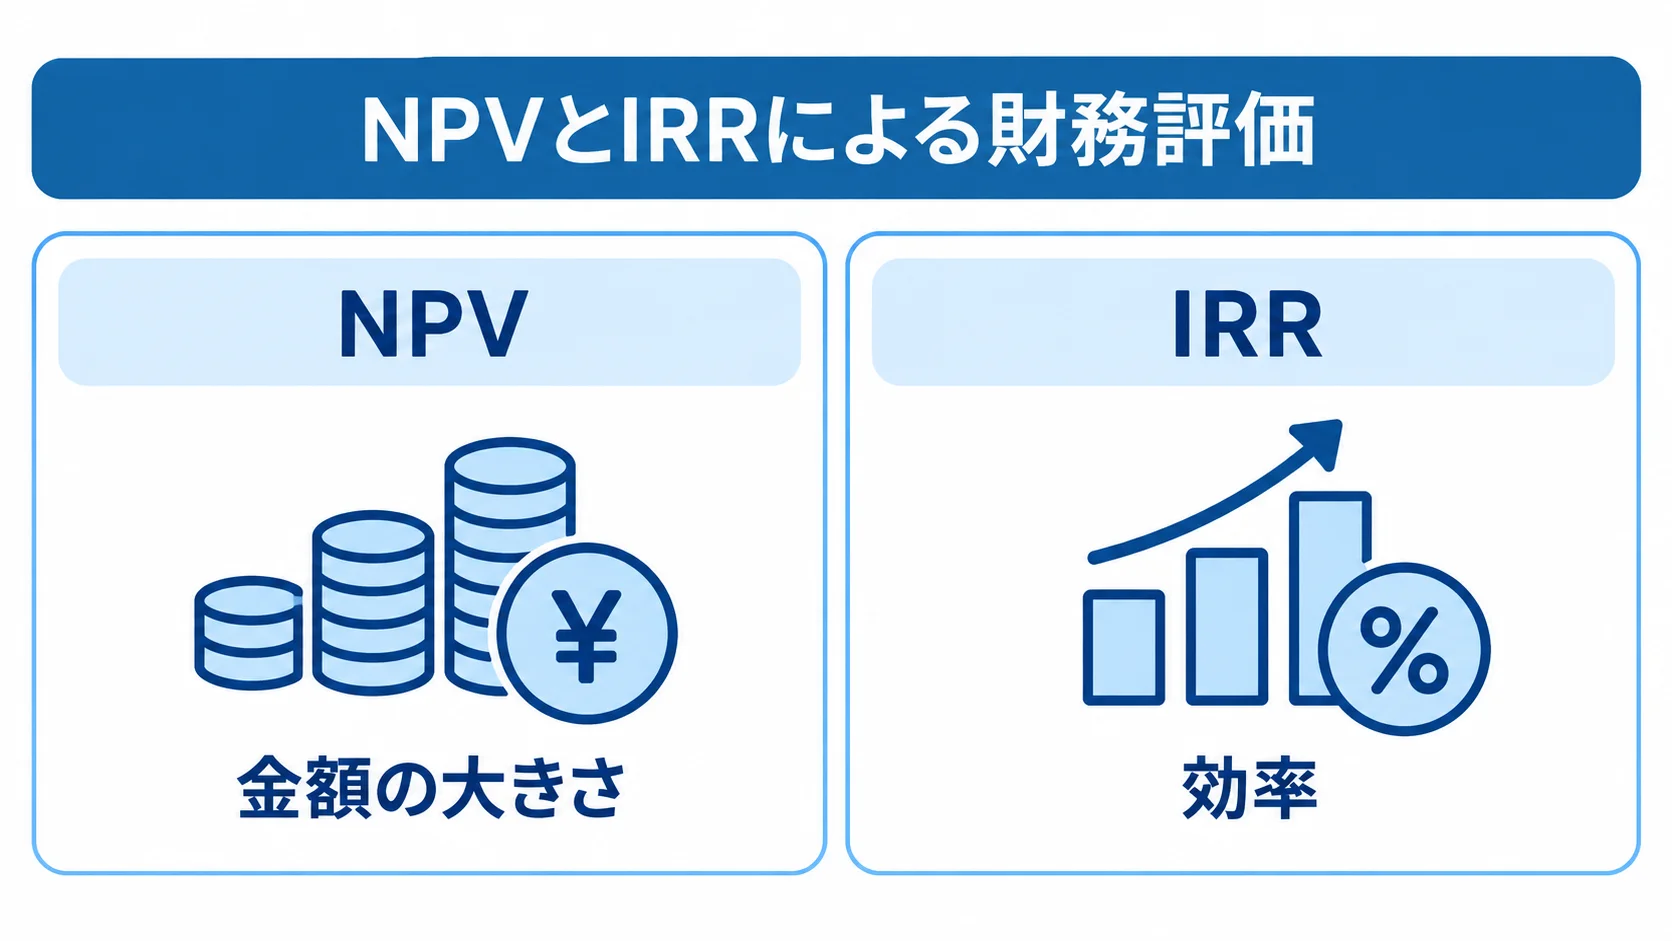
更改を実施するかどうかは、メリットとデメリットの比較だけでなく、投資としての見通しで判断します。そこで、更改を戦略的な投資と捉え、金額で比べられる形に整えます。判断の中心になるのは、NPV・IRRによる財務評価と、QCDSの視点による多角評価です。
NPV・IRRによるROIの可視化
投資判断では、複数年にわたる効果を見込んで評価します。NPVとIRRは、異なる面から投資を測る指標です。
- NPV:将来の効果を現在価値に換算し、初期投資を差し引く
- IRR:NPVがゼロになる割引率で、投資の利回りを示す
保守費の削減や生産性の向上は、将来のキャッシュフローとしてNPVに織り込みます。NPVがプラスなら、理論上は企業価値を高める投資と見なせます。
IRRが資金調達に要する資本コストや社内のハードルレートを上回れば、投資価値があると判断できます。NPVは金額の大きさ、IRRは効率を示すため、併用すると判断の精度が高まります。
たとえば、年間1,550万円の保守費削減が見込める場合は、その効果を主要なキャッシュフローとして扱えます。バッチ高速化による残業削減や、見える化による在庫・不良の改善も、金額に換算できます。ただし、効果は保守的に見積もり、複数のシナリオでNPVとIRRを試算しておくと、稟議の裏付けになります。
QCDS視点による多角評価と戦略投資としての位置づけ
財務指標で測れない効果も、QCDSの4つの観点で評価できます。
- 品質:不良率の低減、トレーサビリティ向上
- コスト:保守費や残業の削減
- 納期:リードタイム短縮、計画変更への対応
- 安全:セキュリティ強化、ヒューマンエラー抑制
QCDS(Quality/品質、Cost/コスト、Delivery/納期、Safety/安全)は、製造業の現場にも馴染む評価枠組みで、自動車メーカーがIT投資を評価する際にも用いられています。
NPVでは金額にしにくい効果も、QCDSなら経営層に説明しやすくなります。更改は、やむを得ない費用ではなく、将来の競争力を生む戦略投資と位置づけられます。
判断の場面では、現行維持の保守費の増加、EOLによる停止リスク、機会損失を、更改の効果と比べます。そのうえで、NPV・IRRとQCDSを併用し、定量と定性の両面から判断します。
会計・税務面の判断基準
更改の会計・税務処理は、予算化と節税に直結する論点です。費用・資産計上の基準、減価償却、少額資産の特例を確認しておく必要があります。処理方法によって損益への影響や節税効果が変わるため、税理士や顧問会計士にも確認します。
費用計上か資産計上か:勘定科目の判断と5年償却
開発費の処理は、将来の収益獲得や費用削減への貢献が確実かどうかで分かれます。そこで、支出の目的と更改後の効果をあわせて確認しておきます。
- 資産計上:将来の収益獲得・費用削減が確実な場合
- 費用処理:成果が不確実で、研究的要素が強いとき
- 修繕費:既存機能の維持・回復にとどまる支出
資産計上する場合は、無形固定資産の「ソフトウェア」とし、原則として5年で減価償却します。たとえば、保守費削減や生産性向上が見込める生産管理システムの更改は、資産計上となるケースが一般的です。
一方、研究開発費などは発生時に費用処理します。判断の分かれ目は、価値を高めるバージョンアップか、現状維持の保守かという点です。
資産計上した費用は初年度に全額計上せず、5年に分けて償却します。利用期間に応じて費用を平準化できる一方、当年度の節税効果は費用計上より小さくなります。そのため、どちらが損益計画や納税方針に合うかを、経理・税務の観点から事前に検討すると、予算化の精度が高まります。
少額減価償却資産の特例と予算の組み方
更改を構成する個々の支出が小さい場合は、少額資産の扱いで税務上のメリットを得られることがあります。そのため、取得価額に応じた計上方法を確認しておきます。
- 10万円未満:原則、資産計上せず事業年度内に一括費用化
- 30万円未満:中小企業者等は特例で損金算入できる場合がある
たとえば、10万円未満の周辺ツールやライセンス、付随機器などが該当する可能性があります。さらに、少額減価償却資産の特例では、取得価額30万円未満のシステム開発費用などを一度に損金算入できます。
ただし、一定の条件下で年間合計の上限があり、対象法人の要件も設けられています。そのため、複数の小規模投資をどう組み合わせるかで、当年度の計上額が左右されます。最新の適用要件と金額基準は税制改正で変わるため、専門家に確認が必要です。
プロジェクト全体を一つの資産とするか、要件を満たす範囲で分けて費用化するかは、予算設計に影響します。節税と損益の平準化のどちらを優先するかは、経営方針によって決まります。
選択肢を把握しておけば、資金繰りや納税のタイミングを調整できます。ただし、実際の判断では、最新制度と専門家の確認が欠かせません。
まとめ
生産管理システム更改のメリットとデメリット、投資判断と会計の基準を見てきました。保守費を年2,400万円から850万円へ削減し、夜間バッチを8時間から90分へ短縮した事例があります。さらに、属人化やブラックボックスの解消、EOL対応、データ活用も効果です。
小〜中規模では3,000万円から1.5億円程度が目安です。再構築型は12〜18ヶ月以上かかる場合があり、停止リスクや移行・習熟の負荷も見積もる必要があります。
NPV・IRRで投資効果を金額として示し、QCDSで品質・コスト・納期・安全の面から見ます。費用計上か資産計上かの判断、原則5年の償却、少額減価償却資産の特例を確認すれば、予算化と節税を組み立てやすくなります。これらを組み合わせ、現状維持のコストと更改の効果を比べることが、後悔のない意思決定につながります。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。