
給与計算システムの導入で支給ミスを防ぐには、移行データの検証、退職者データの保存と総費用の確認、現場への定着と法改正への対応を、この順に進めることが要点です。
いずれの領域も、導入前の計画に組み込んでおくと抜けを見つけやすくなります。全体像は給与計算システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・給与計算システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
データ移行の難航と支給遅延というリスク
給与計算は1円のズレも許されず、支給日も動かせません。導入で件数がいちばん多い失敗は、データ移行の難航です。「ベンダーに確認」で済まされがちですが、移行には大きなリスクが潜んでおり、その実務を理解しておくことがプロジェクトの成否を分けます。
スケジュール1か月遅延・安定稼働まで2か月の現実
735人を対象にした調査では、移行や初期設定の難航でスケジュールが1か月遅延したとの声がありました。同じ調査では、安定稼働まで2か月かかった例や、連携不具合で給与支給が3日遅れた例も報告されています。給与は毎月決まった日に支給するため、遅延は従業員の生活に直接響く重大なリスクです。
旧システムやExcelのデータ形式が標準的でないと、新システムに合わせた整形作業が重くなります。手間がかかりやすいのは、次のデータです。
- 従業員マスタ:項目が新旧システムで一致しない。
- 給与実績:過去データの桁がずれている。
- 扶養家族情報:必要な情報が欠けている。
さらに、移行期間を短く見積もると、本稼働直前に作業が間に合わなくなり、支給ミスにつながる恐れがあります。
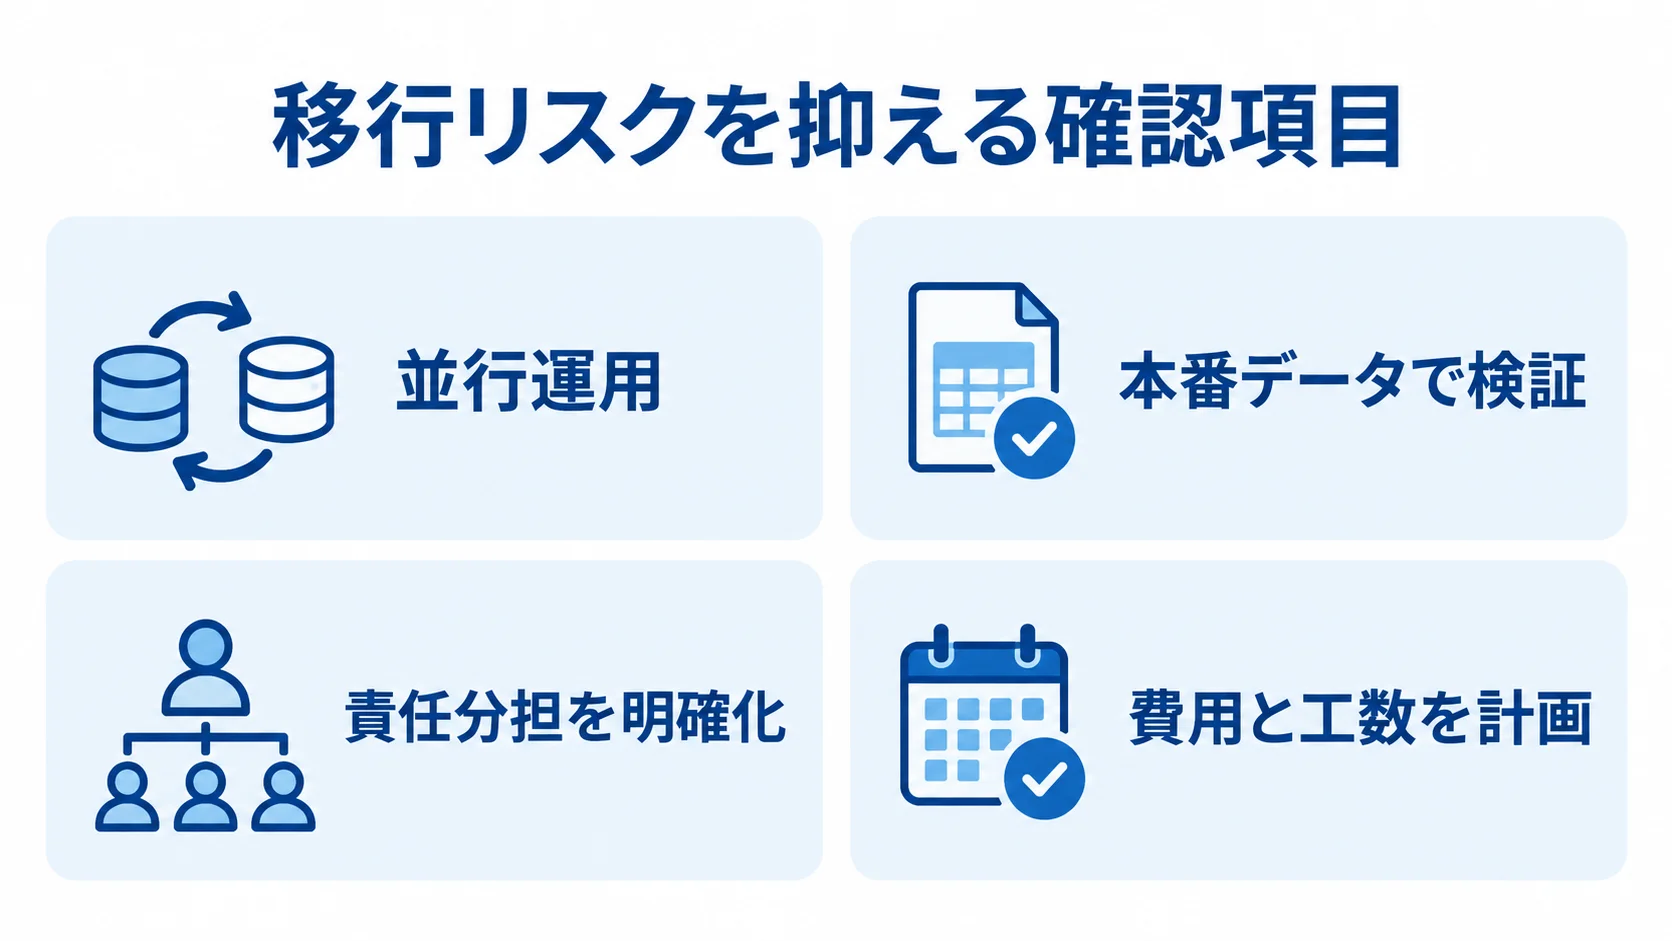
並行運用と検証による移行リスクの回避
移行後の支給ミスを防ぐには、本切り替えの前に、発注側と開発会社が旧システムと新システムの計算結果を照合しておく必要があります。
- 並行運用:同じ月の給与を新旧両方で計算し、結果が完全に一致するかを見る。
- 本番データで検証:手当の端数処理や控除の計算を、1〜2か月かけて確かめる。
- 責任分担を明確化:移行作業の担当範囲を、ベンダーと事前に決めておく。
- 費用と工数を計画:移行費として5万〜30万円を見込む。
自社とベンダーの担当が曖昧なままだと、自社側の工数が増えて計画が崩れます。そのため、移行スケジュールには十分なバッファを確保しておきます。
難航を想定の範囲に収めやすくするには、移行の作業量を最初から計画に織り込んでおくことが欠かせません。また、移行を最重要リスクとして扱うことが、失敗を遠ざけます。
勤怠連携の不具合が残業代差異を生むリスク
移行と並んで深刻なのが、勤怠連携の不具合による計算リスクです。735人を対象にした調査では、残業代の差異が月10万円生じたとの声がありました。
残業代の差異については、38件の回答が寄せられています。月10万円の差異は、年間120万円規模の支給誤りになります。さらに、是正の工数が増え、信頼も損ねます。
勤怠側で確定した労働時間が給与側へ渡らなかったり、割増率や丸め処理が想定からずれたりすることがあります。そのため、支給額の検証が欠かせません。
- 勤務実績を使う:深夜・休日・時間外を含む実データを用いる。
- 計算結果を照合:手計算の結果と、連携後のシステムの計算が一致するかを見る。
連携の設定が済んだあとも、正しい金額が出るまで複数のパターンで検証する必要があります。検証を省くと、本稼働後に支給ミスが起きる恐れがあります。
退職者データの保存と課金というジレンマ
退職者データの保存と課金は、導入時には見えにくいものの、運用が長くなるほどコストとして表に出てきます。
法定保存義務とライセンス課金が衝突するリスク
賃金台帳などの給与関連書類は、労働基準法により一定期間の保存が必要です。そのため、退職後すぐに給与データを削除することはできません。
退職者データに関する製品選びでは、互いに相反する次の2つのリスクに注意が必要です。
- クラウドSaaS:退職者のアカウントを残しておくと課金が続き、その分の費用が積み上がる。
- 無料系・格安系:保存期間が数か月から1年の場合があり、法定期間に届かず過去データを取り出せない恐れがある。
どちらも選定の段階で見落とすと、数年後に問題として表れる可能性があります。
退職者をアーカイブし固定費で保存する対策
このジレンマを避けるには、製品を選ぶ段階で退職者データの扱いを確かめ、費用が膨らまない運用を組み立てます。
- 課金対象外にできるか:退職者をアーカイブ状態に移せるか。
- 自社保存できるか:データを出力して、法定期間の保存を自社で担えるか。
- 過去情報を参照できるか:給与や明細を過去に遡って参照・出力できるか。
退職者が多い大規模企業では、ユーザー数に左右されない固定費の自社開発も選択肢になります。
ノーコード受託やフルスクラッチであれば、退職者を含む全データを、ユーザー無制限の固定費で保持できます。その場合、法定保存は自社の責任で運用することになります。
退職者への課金が将来の負担になりそうなら、SaaSの月額だけでなく、長期の保存コストまで含めて方式を比べます。
予算オーバーとカスタマイズの罠
「初期費用無料」「月額数百円」で導入しても、想定の何倍もの費用がかかる場合があります。隠れコストやカスタマイズの費用を見込んでおかないと、途中で資金が尽きる恐れがあります。
5つの隠れコストによる予算オーバー
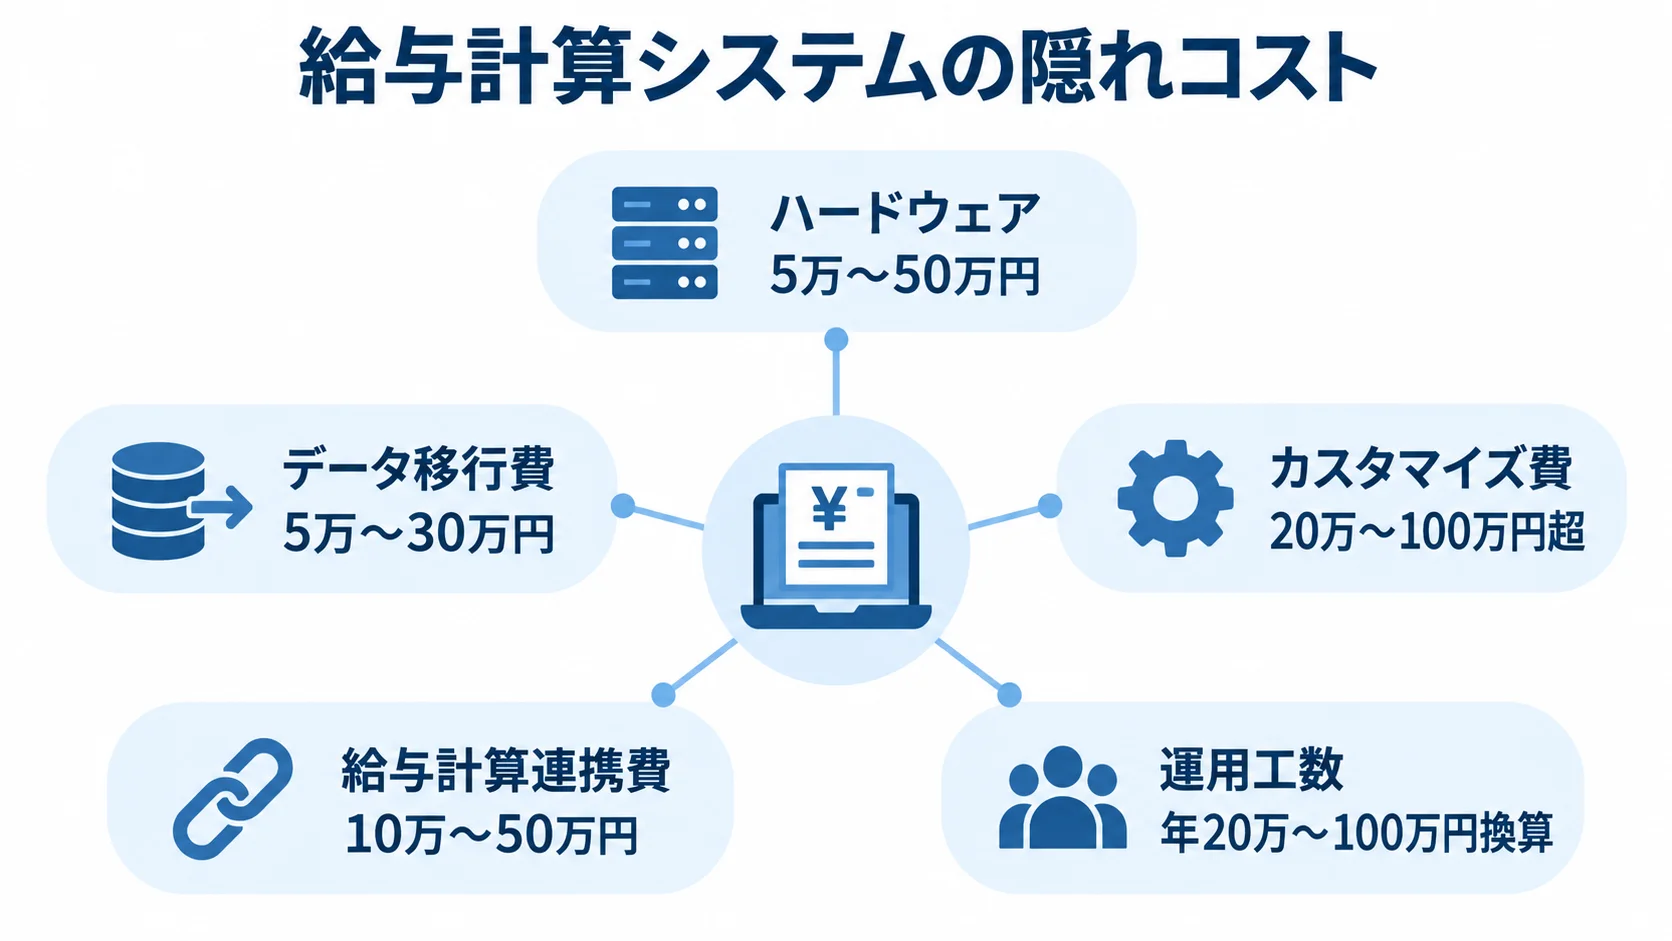
給与計算システムの費用は、月額利用料だけではありません。一次データで示された隠れコストも含めて、総保有コスト(TCO)で予算を考えます。
- ハードウェア:ICカードリーダーなどに5万〜50万円。
- データ移行費:5万〜30万円。
- カスタマイズ費:20万〜100万円超。
- 給与計算連携費:10万〜50万円。
- 運用工数:年20万〜100万円換算。
「無料」をうたう製品でも、初期設定代行やデータ移行に5万〜20万円を支払う企業が多くあります。735人を対象にした調査では、予算が20万円オーバーした例も挙がっています。
RFPや見積もり依頼で費目ごとの内訳を求めると、表示価格ではなく実際の総額で比べられます。運用工数は毎年かかるため、担当者と必要な工数も前もって計画しておきます。
自社ルールへのカスタマイズで割高になる逆転
変形労働時間制や独自の丸め処理、特殊な手当体系は、SaaSの標準機能では対応できない場合があります。そのため、標準機能で対応できない自社ルールを追加すると、当初の安さが崩れることがあります。
カスタマイズには、20万〜100万円超の追加費用がかかることがあります。場合によっては、最初からノーコード受託やフルスクラッチで作るほうが、適合度と総コストの両面で有利になります。
給与規程と実際の勤務実績データを使い、トライアルで正しい支給額が出るかを試します。「設定で対応できる」という回答だけでは判断せず、支給額の結果で決めます。
方式を比べる際は、次の点を見ておきます。
- 標準機能で再現できる:SaaSの設定やトライアルで確かめる。
- 再現できないルールが多い:ノーコード受託やフルスクラッチも検討する。
- 費用を比べる:月額でなく、自社ルールを再現した後の総額を基準にする。
5年TCOで予算を組まない近視眼のリスク
初期費用や月額だけでなく、5年など長期の総保有コスト(TCO)をもとに予算を組みます。SaaSは人数が増えるほど月額が膨らみ、退職者への課金も続くため、数年後に負担が増える場合があります。
50〜99名で月14,500〜28,710円のSaaSの場合、5年で約87万〜172万円に達します。利用人数がさらに増えると、方式どうしの差はいっそう開きます。
ノーコード受託は、初期100万〜300万円と月額1万〜3万円がかかる固定費型です。50名以上の場合、5年TCOは約160万〜500万円となり、SaaSより有利になると試算されています。
複数の方式を5年TCOで比べるときは、次の条件を予算に含めます。
- 利用人数:現状だけでなく、3〜5年後の想定人数も踏まえる。
- 運用期間:単年度でなく、運用が続く期間全体の費用を比較する。
現場非定着と法改正未対応のリスク
現場に定着しないシステムでは、導入の効果を十分に得られません。さらに、法改正を怠れば、効率化どころか法令違反のリスクを抱えることになります。現場定着と法改正への対応は、最後に押さえておくべき失敗の領域です。
現場が使わず形骸化する非定着リスク
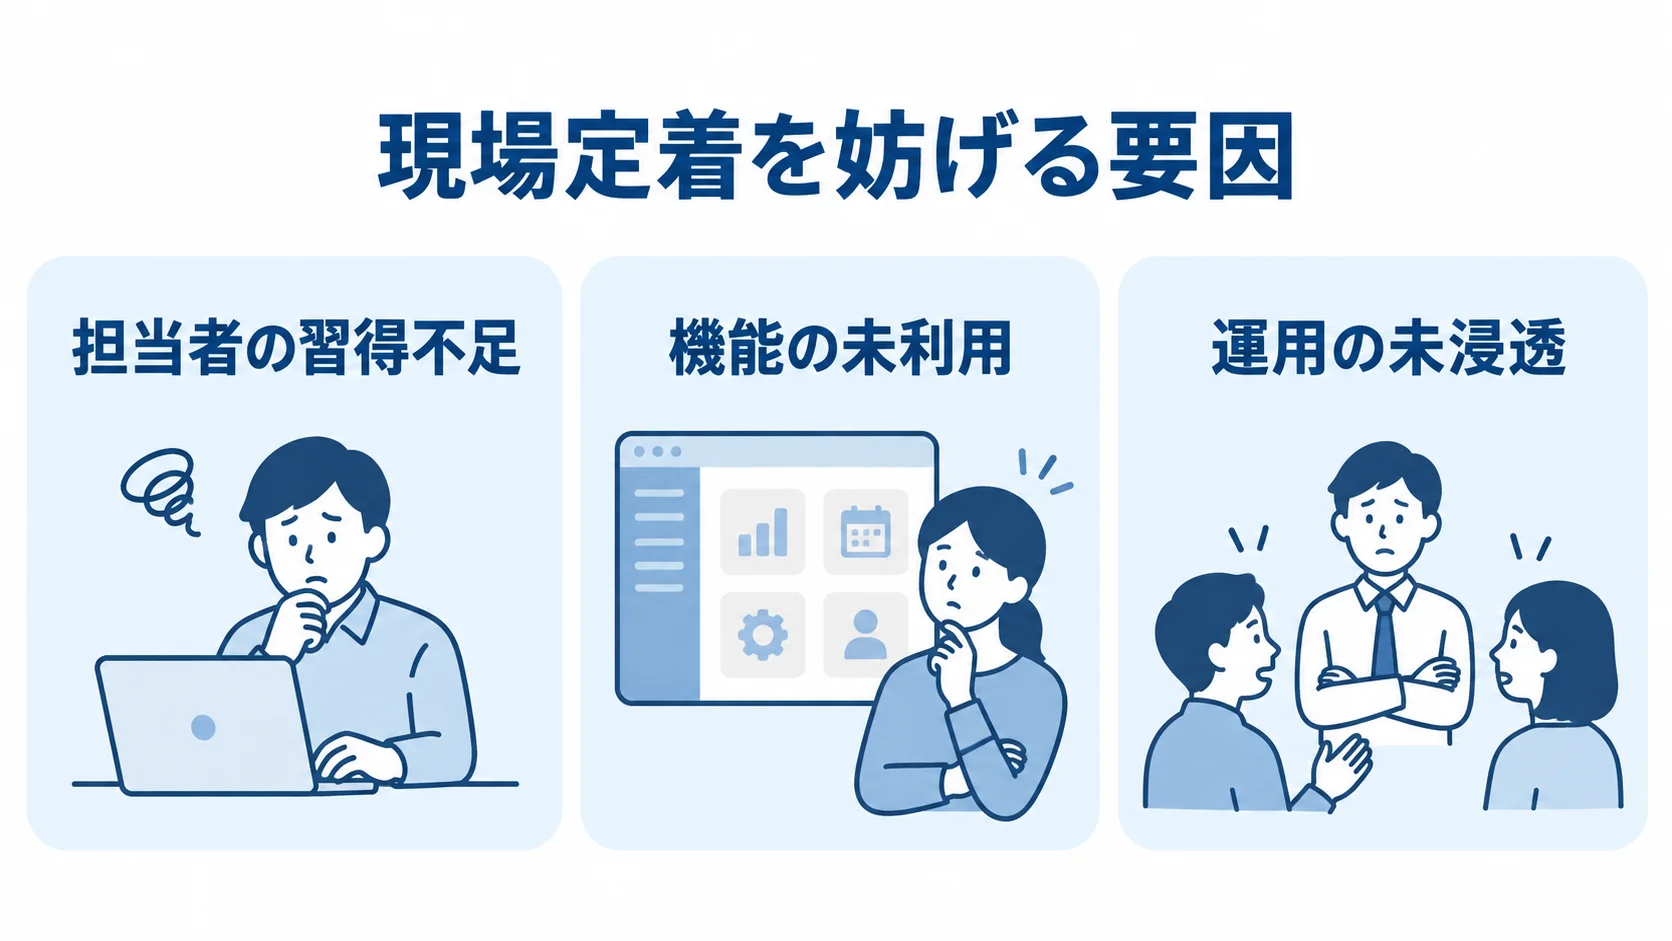
導入後に現場が使いこなせず、Excelに戻ってしまう例があります。非定着の原因は技術面だけでなく、導入の進め方や教育・浸透にもあります。
- 担当者の習得不足:操作を覚えきれず、業務でシステムを使いこなせない。
- 機能の未利用:従業員がセルフサービス機能を使わない。
- 運用の未浸透:新しい業務フローが現場に定着しない。
無料トライアルやスモールスタートで操作性を確かめ、現場が使えるかを試したうえで、本格導入に進みます。
効果が出るのは、現場に根づいてからです。そのため、現場担当者を運用設計に巻き込み、初期設定代行や伴走支援を活用します。
給与計算を止めずに回すため、立ち上げ期に支援を受けられる体制を選びます。
法改正未対応が招くコンプライアンスリスク
社会保険料率や税率、制度は、毎年のように改正されます。これに追従できないと、誤った料率で支給を続けることになり、後から是正が必要になる恐れがあります。
オンプレミス・パッケージ型では、改正のたびにバージョンアップや保守の費用がかかります。対応が遅れると、法令違反の状態が続く可能性があります。
改正の例として、時間外労働の上限規制(36協定)、年5日の有給休暇取得義務、2026年4月28日公布・10月1日施行の同一労働同一賃金ガイドライン改正が挙げられます。
失敗の型を知り、回避策を計画に組み込んでおくことが、プロジェクトの成功につながります。特に自社開発では、法改正への対応に注意が必要です。
法改正に追いつくには、方式によって改正対応を担う主体が変わる点を押さえておく必要があります。導入前に、次の体制を検討しておきます。
- クラウド型:自動アップデートの有無や、ベンダーの対応実績を確認する。
- 自社開発:自社とパートナーの責任で、改正のたびに計算ロジックを更新する。怠ると、自社ルールに合っていても法改正に遅れてしまう。
- 保守・運用:更新の体制を契約と運用設計に組み込み、自社ルールと法令を計算に反映する。
法改正は毎年起きる前提で、誰がどう対応し続けるかを導入前に決めておきます。
riplaは、フルスクラッチ受託、ノーコード受託、国内開発の立場から、5つのリスク領域を踏まえた要件整理を支援しています。就業規則を再現し、長く使える給与計算基盤づくりにも伴走します。
まとめ
給与計算システム導入の失敗は、移行の遅れや退職者データの扱い、隠れコストといった領域で起きます。さらに、現場定着と法改正への対応も欠かせません。
735人を対象にした調査では、スケジュールが1か月遅れた例や、安定稼働までに2か月かかった例が報告されました。残業代の差異が月10万円に上る例や、予算が20万円オーバーした例もあります。
これらは、現実に多く起きているリスクです。
導入で効率化できると楽観せず、リスクと対策を自社のチェックリストにまとめます。5つの領域を押さえれば、避けるべき点が見えてきます。
並行運用や退職者のアーカイブ、TCOによる予算化を、計画に組み込んでおきます。また、トライアルと自動アップデートも取り入れます。
riplaは、フルスクラッチ受託とノーコード受託、国内開発を組み合わせ、リスクを踏まえた要件整理から給与計算基盤づくりまで、一貫して支援しています。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。