
見積管理システムのモダナイゼーションは、メリットと注意点、効果の測り方、刷新の判断基準で検討します。製造業や建設業、専門サービス業では、経営層やシステム部門が刷新の要否に悩みます。モダナイゼーション費用は、開発規模や再構築の有無で変わり、小〜中規模でも約3,000万円から1.5億円が目安です。全体像は見積管理システムのモダナイゼーションの完全ガイドもご覧ください。
▼全体ガイドの記事
・見積管理システムのモダナイゼーションの完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
見積管理システムをモダナイズするメリットと効果
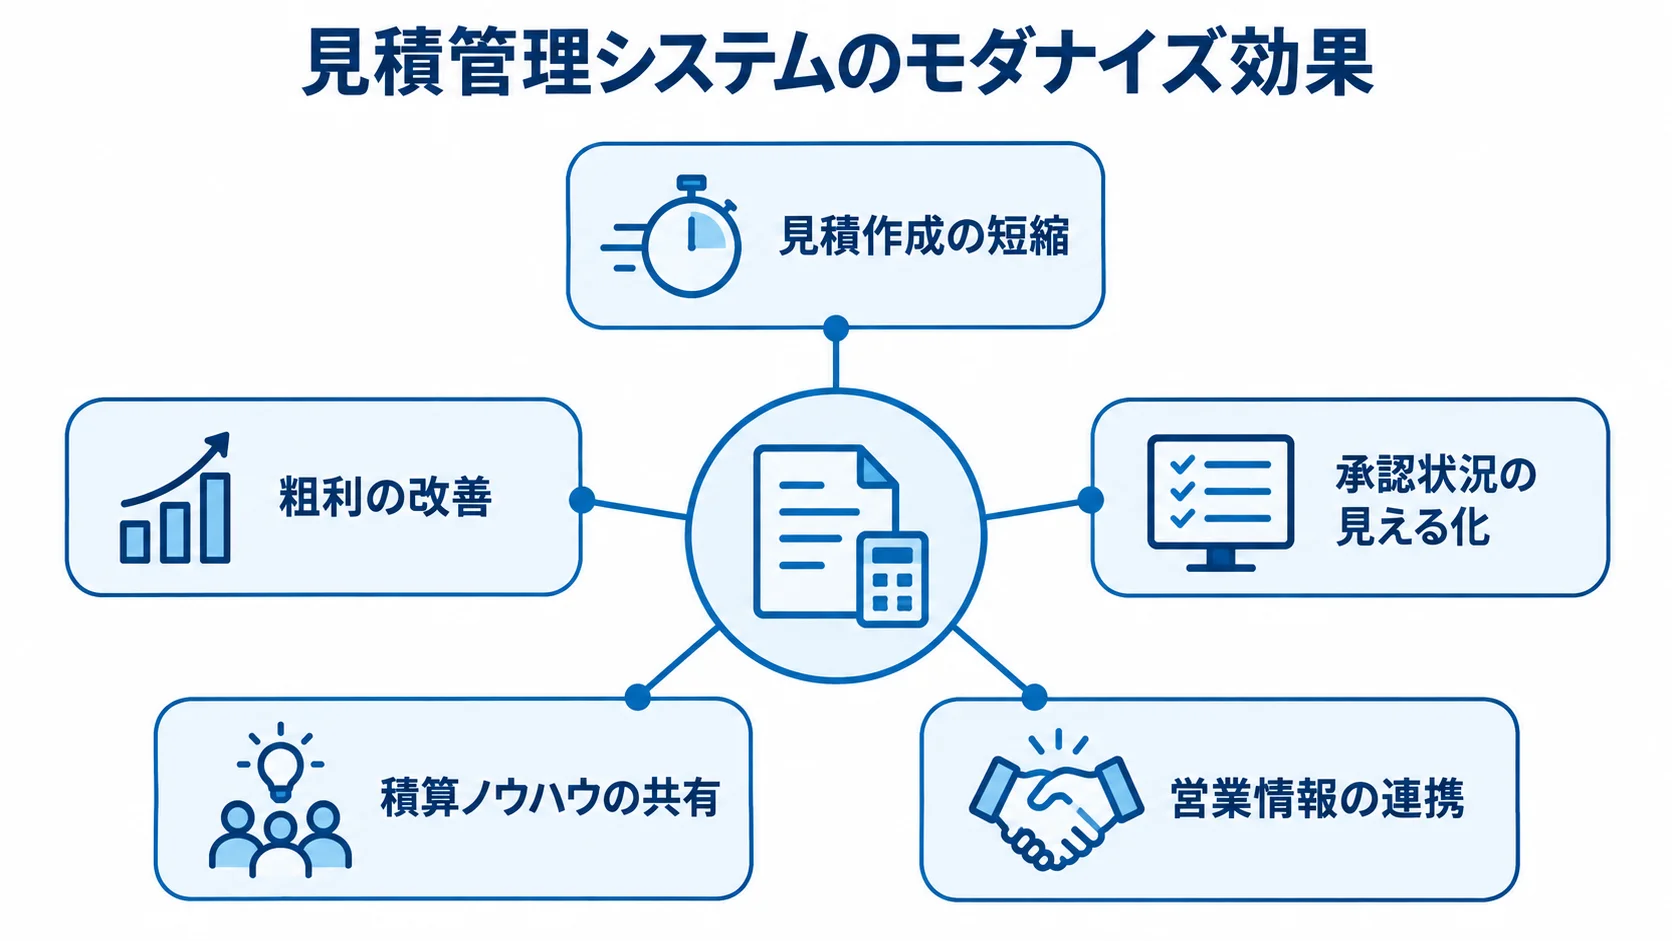
モダナイズの効果は、期待だけで語らず、リードタイムや粗利率などの指標で測っておくと、投資判断の土台が明確になります。ここでは、各メリットを順に見ていきます。
見積リードタイム短縮と積算精度向上による粗利改善
最大のメリットは、見積作成のリードタイムを短くできることです。積算精度が上がれば、粗利の改善にもつながります。
- 見積作成の短縮:過去見積の再利用や単価マスタの自動参照による、一件あたりの作成時間の大幅な削減。
- 粗利の改善:原価データを反映した積算による、赤字案件の未然防止。
従来は、過去見積の検索や転記、表計算ソフトと基幹システムの間のデータ移動が必要でした。見積の提出が速くなれば、受注機会の取りこぼしを防ぐ効果も期待できます。
もう一つの効果は、積算精度の向上による粗利改善です。属人的な見積では、材料費や工数が過小になり、赤字案件が紛れ込むことがあります。そこで、最新の原価データや過去実績を反映した積算ロジックを使えば、適正な粗利を確保しやすくなります。
赤字案件を未然に防げれば、保守費の削減以上に経営へ影響する場合があります。実例として、ある製造業のCOBOL基幹システム刷新では、保守費が年間2,400万円から850万円へ約65%減りました。
また、夜間バッチの処理時間も、80%短縮したと報告されています。見積管理が基幹システムの一部であれば、基盤の刷新は見積業務の安定稼働にもつながります。
承認フロー電子化と属人化解消による標準化
標準化は、承認の見える化や積算ノウハウの共有、営業情報の連携に表れます。
- 承認の電子化:承認状況を一覧で追える状態にする。
- 積算ノウハウの共有:担当者に依存する業務の標準化。
- 営業情報の連携:CRMやSFAと見積をつなぎ、二重入力を減らす。
紙やメールで承認していると、差し戻しや滞留が起き、担当者の所在も見えにくくなります。承認ルートを決めて電子化すると、どこで滞っているかが見えるようになり、差し戻しも減らせます。
値引き条件の確認を自動化すれば、不適切な見積が承認されるリスクも下げられます。
属人化を解消して業務を標準化することも、大きな効果です。ベテランの積算ノウハウをロジックやマスタとして残しておくと、誰が作成しても一定の品質を保ちやすくなります。そうしておけば、熟練者の退職による積算精度の低下にも備えられます。
大手企業グループの業務分析では、業務を洗い出して標準化したことで、月間700時間規模の工数を削減した例があります。
CRMやSFAと連携すれば、商談から見積、受注までを一貫して管理できます。さらに、商談情報と見積の食い違いも抑えられます。
過去見積を営業情報と結び付ければ再利用が進み、営業活動全体の効率も高まります。こうした連携は、組織としての見積品質向上にもつながります。
デメリット・注意すべきコストとリスク
メリットがある一方で、相応のデメリットとリスクも伴います。初期投資、移行負荷、定着までの時間を把握しておかないと、判断を誤り、計画が頓挫する恐れがあります。
初期投資の大きさと回収までの時間
初期投資と回収期間は、投資判断で確認すべき主な負担です。費用の規模や効果の立ち上がりを踏まえて、計画を立てます。
- 初期費用:小〜中規模でも、約3,000万円から1.5億円に上るケースがあります。
- 回収期間:稼働後、効果が数値に表れるまでの一定の期間。
既存システムを根本から作り替える再構築型では、2,000万円以上かかることがあります。また、再構築型の期間も12〜18ヶ月に及ぶ場合があります。
現場が使いこなし、積算精度や工数削減の効果が数値に出るまでには時間がかかります。投資回収は単年度では終わらず、複数年で効果が積み上がります。そのため、短期の収支だけで判断すると、本来得られる効果を取りこぼす恐れがあります。
刷新の投資には、相応の投資計画と複数年の視点が必要です。
移行期間中の業務負荷と積算ロジック移植の難しさ
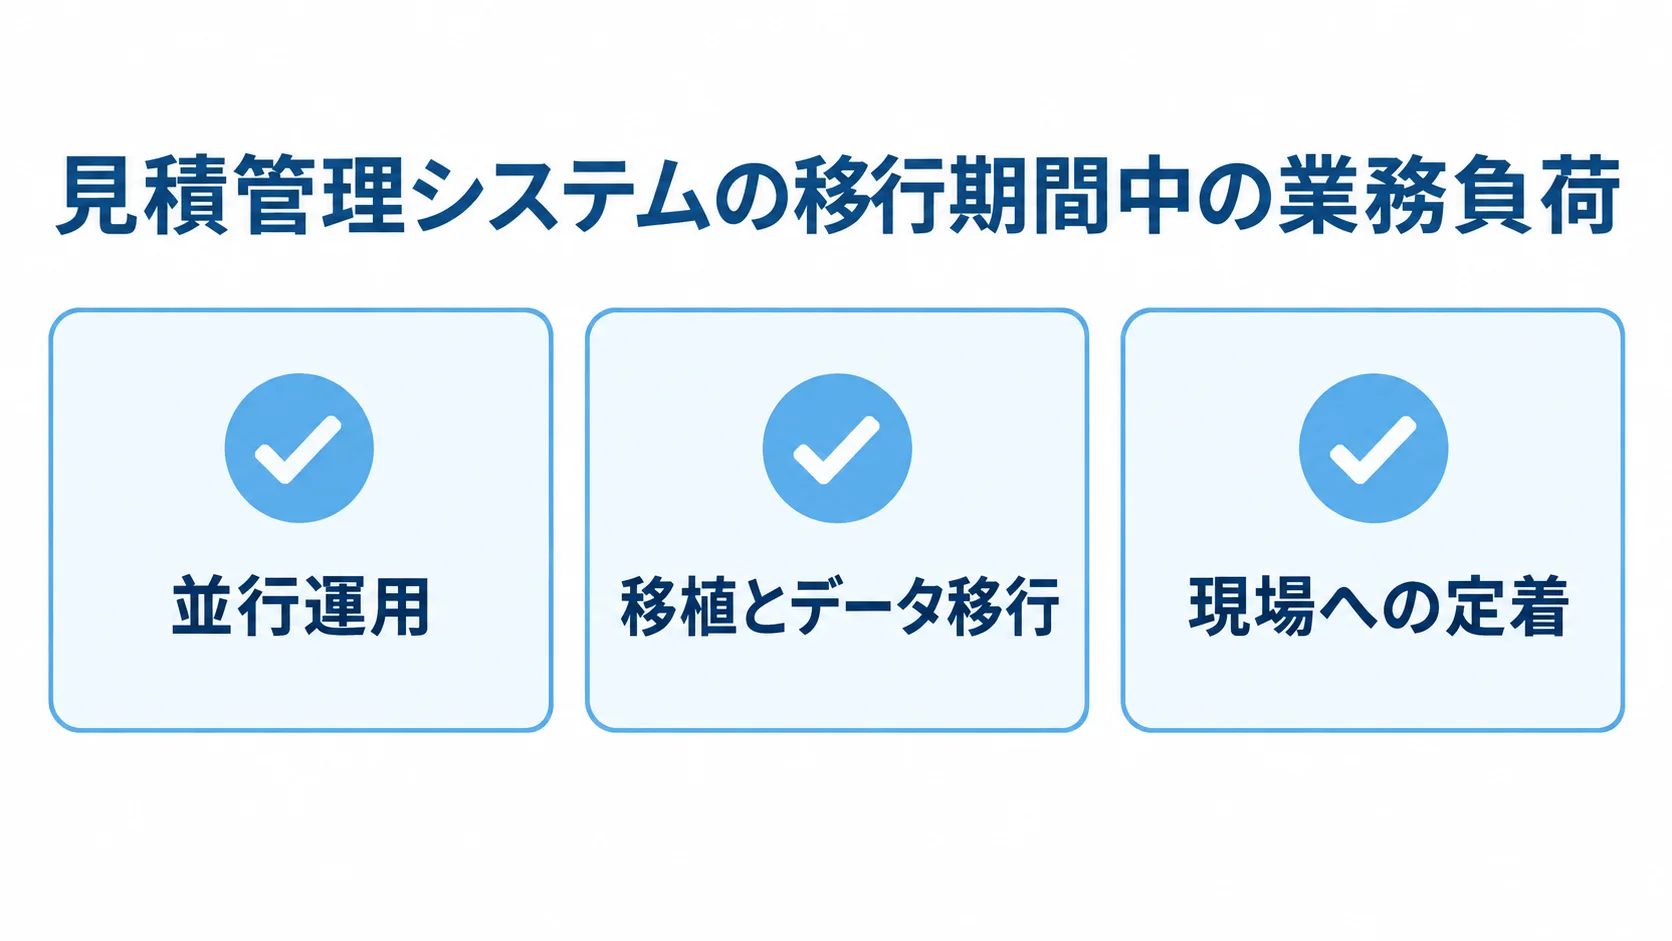
移行期間中の業務負荷も、見落とせないデメリットです。並行運用や移植、現場定着の負荷は、計画に含めておく必要があります。
- 並行運用:新旧両方の操作の習得と、データの整合性の確認。
- 移植とデータ移行:積算ルールや過去データを読み解き、新システムへ移す。
- 現場への定着:研修、マニュアル整備、稼働直後の問い合わせ対応。
並行運用中は通常業務に移行作業が加わるため、一時的に負荷が高まることがあります。現場の不満を防ぐには、並行運用の期間と体制を事前に計画しておくことが欠かせません。
単価マスタや原価計算のルールは、長年の運用で旧システムに埋め込まれていることがあります。そのため、正確に読み解いて移植するには手間がかかります。過去の見積や原価のデータも、形式の不統一や欠損があると移行が難しくなります。
現場が新システムを使いこなせなければ、導入効果も出ません。移行の負担は事前対策で軽減できます。ただし、見えにくいコストを計画に含めないと、後から想定外の負担になります。
財務指標による効果測定(ROI・NPV/IRR・会計処理)
経営層の納得を得るには、現場の効果を財務指標で示す必要があります。削減時間や精度向上は、金額と投資対効果に置き換えます。投資判断に使う指標と会計処理の分岐基準を、順に確認します。
NPV・IRRによる投資対効果の把握
複数年にわたる効果は、ROIに加えてNPVとIRRで評価できます。指標ごとの意味と判断の使い方を整理します。
- NPV(正味現在価値):将来の効果額を現在価値に割り引いて合計し、投資額を差し引いた値。
- IRR(内部収益率):NPVがゼロになる割引率で表した、投資の実質利回り。
ROI(投資収益率)は基本的な指標です。ただし、効果が複数年に及ぶ投資では、お金の時間価値も考慮するNPVとIRRが有効です。
NPVがプラスなら、企業価値を増やす投資と判断できます。また、IRRが企業の基準利回り(ハードルレート)を上回る場合も、投資は合理的です。
保守費や工数の削減を年度ごとのキャッシュフローに置き換え、両指標を試算します。そうすると、投資の是非を感覚ではなく数字で説明できます。
効果は財務面だけでなく、QCDS(Quality=品質、Cost=コスト、Delivery=納期、Safety=安全)でも評価できます。この視点は、トヨタ自動車が掲げる枠組みとして参考になります。
見積刷新では、積算品質、保守費、提出速度、安定稼働を見て、金額に表れにくい効果も含めて総合的に評価します。
ソフトウェア資産計上か費用処理かの分岐基準
会計処理の判断も、投資効果に影響する重要な要素です。開発費用は、将来効果の確実性によって処理が分かれます。
支出ごとに、資産計上と費用処理のどちらに当たるかを早めに整理しておくと、経営層への説明が進めやすくなります。
- 資産計上:将来の収益獲得や費用削減が確実に見込めるとき。
- 費用処理:効果が不確実な段階の支出で、研究開発費として扱うもの。
資産計上する場合は、「ソフトウェア」として無形固定資産に計上し、原則5年で減価償却します。費用を耐用年数に分散できるので、単年度の損益への影響を平準化できます。
研究開発費は、発生した期に費用処理するのが原則です。この分岐は、稟議の組み立てや投資回収の見え方を左右します。
関連する税務特例として、少額減価償却資産の特例もあります。中小企業者等が一定条件を満たす場合、取得価額30万円未満の資産を一括で損金算入できます。
要件によっては、40万円未満まで対象となることもあります。周辺機器やソフトウェアの取得時に活用できることもあります。
具体的な会計・税務処理は、税理士などの専門家に確認してください。
刷新するか現状維持かの判断基準
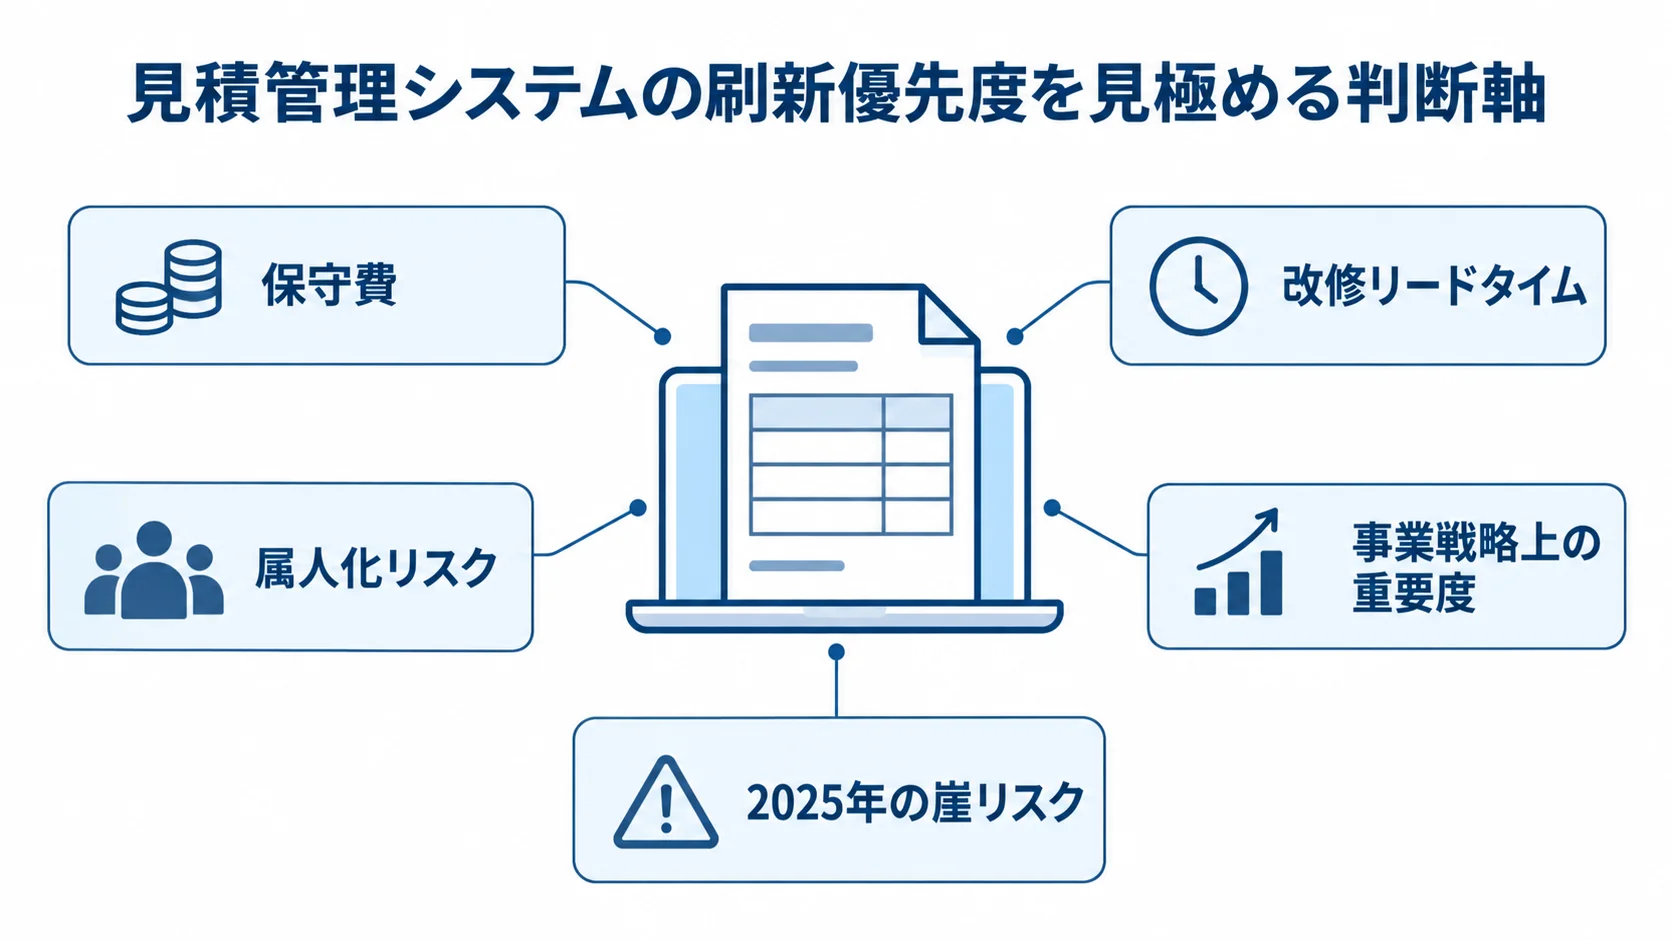
メリットとデメリットを把握し、財務指標を試算したうえで、刷新か現状維持かを決めます。ただし、現状維持(Retain)が合理的な場合もあり、すべてを刷新するとは限りません。
刷新の優先順位を見極める判断軸を、順に見ていきます。
刷新すべきか現状維持かを分ける5つの軸
刷新の優先度は、保守や業務への影響など5つの軸で判断できます。各軸の状況を整理し、意思決定の根拠にします。
- 保守費:年間費用が過大で、削減余地が大きいか。
- 改修リードタイム:見積ルール変更や項目追加に時間がかかりすぎていないか。
- 属人化リスク:積算ロジックが担当者に依存し、退職で破綻しないか。
- 事業戦略上の重要度:見積業務が競争力や受注に直結するか。
- 2025年の崖リスク:老朽化やサポート終了が迫っていないか。
複数の軸で深刻な課題があれば、刷新の優先度は高まります。保守費が低く、改修が難しくなく、属人化リスクも小さい場合は、現状維持が合理的です。加えて、経済産業省が指摘する「2025年の崖」のように、老朽システムを維持するリスクが表面化しつつある点も判断材料に含めます。
スコア化による優先順位づけの考え方
複数のシステムを抱える企業では、判断軸をスコア化すると、優先順位をつけやすくなります。その際は、効果と実現の難しさを合わせて見ます。
- 先に挙げた5つの軸それぞれに点数をつける。
- 合計点の高いシステムから、刷新を検討する。
- 投資余力と照らし合わせ、着手領域を決める。
効果が大きくても移行リスクが極めて高ければ、段階的に進める工夫が必要です。また、投資余力に応じて予算を効果の大きい領域に集中させることもできます。
効果が中程度でも短期間かつ低リスクで刷新できるなら、早期着手で成功体験を積む方法もあります。
全体最適で優先順位を決め、効果が確実に見込める領域から着手することが、投資成功の鍵です。そのうえで、自社に適した選択を見極めましょう。
まとめ
モダナイゼーションのメリット・デメリット・効果と判断基準を解説しました。メリットは、見積作成の短縮、積算精度向上による粗利改善、承認の電子化、属人化の解消、CRM/SFA連携です。
一方で、初期投資や移行負荷、ロジック移植、データ移行、現場定着のコストが生じます。効果が出るまで時間がかかる点も、あわせて踏まえる必要があります。これらを公平に対比したうえで判断することが、出発点です。
ROIに加えてNPV・IRRで複数年の投資対効果を見える形にし、QCDSの視点で金額に表れにくい効果も多角的に評価します。
将来の収益獲得や費用削減が確実なら、ソフトウェアとして無形固定資産に計上し、原則5年で減価償却します。一方で、効果が不確実な支出は、研究開発費として発生した期に費用処理するのが原則です。
保守費、改修リードタイム、属人化リスク、事業戦略上の重要度、2025年の崖リスクをスコア化します。
効果が確実に見込める領域から優先することが、投資成功につながります。ここまでの判断基準をもとに、自社に合う選択を見極めましょう。
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。