
見積管理システムの刷新は、粗利の統制や属人化の解消が見込める一方で、初期投資や移行の負荷も伴います。
稼働10年以上の刷新は、製造業や建設業、専門サービス業の経営層やシステム部門にとっても難しい判断です。刷新費は方式や範囲で数百万円から数千万円規模まで変わります。全体像は完全ガイドもご覧ください。
▼全体ガイドの記事
・見積管理システム刷新の完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
見積管理システム刷新で得られるメリットと効果
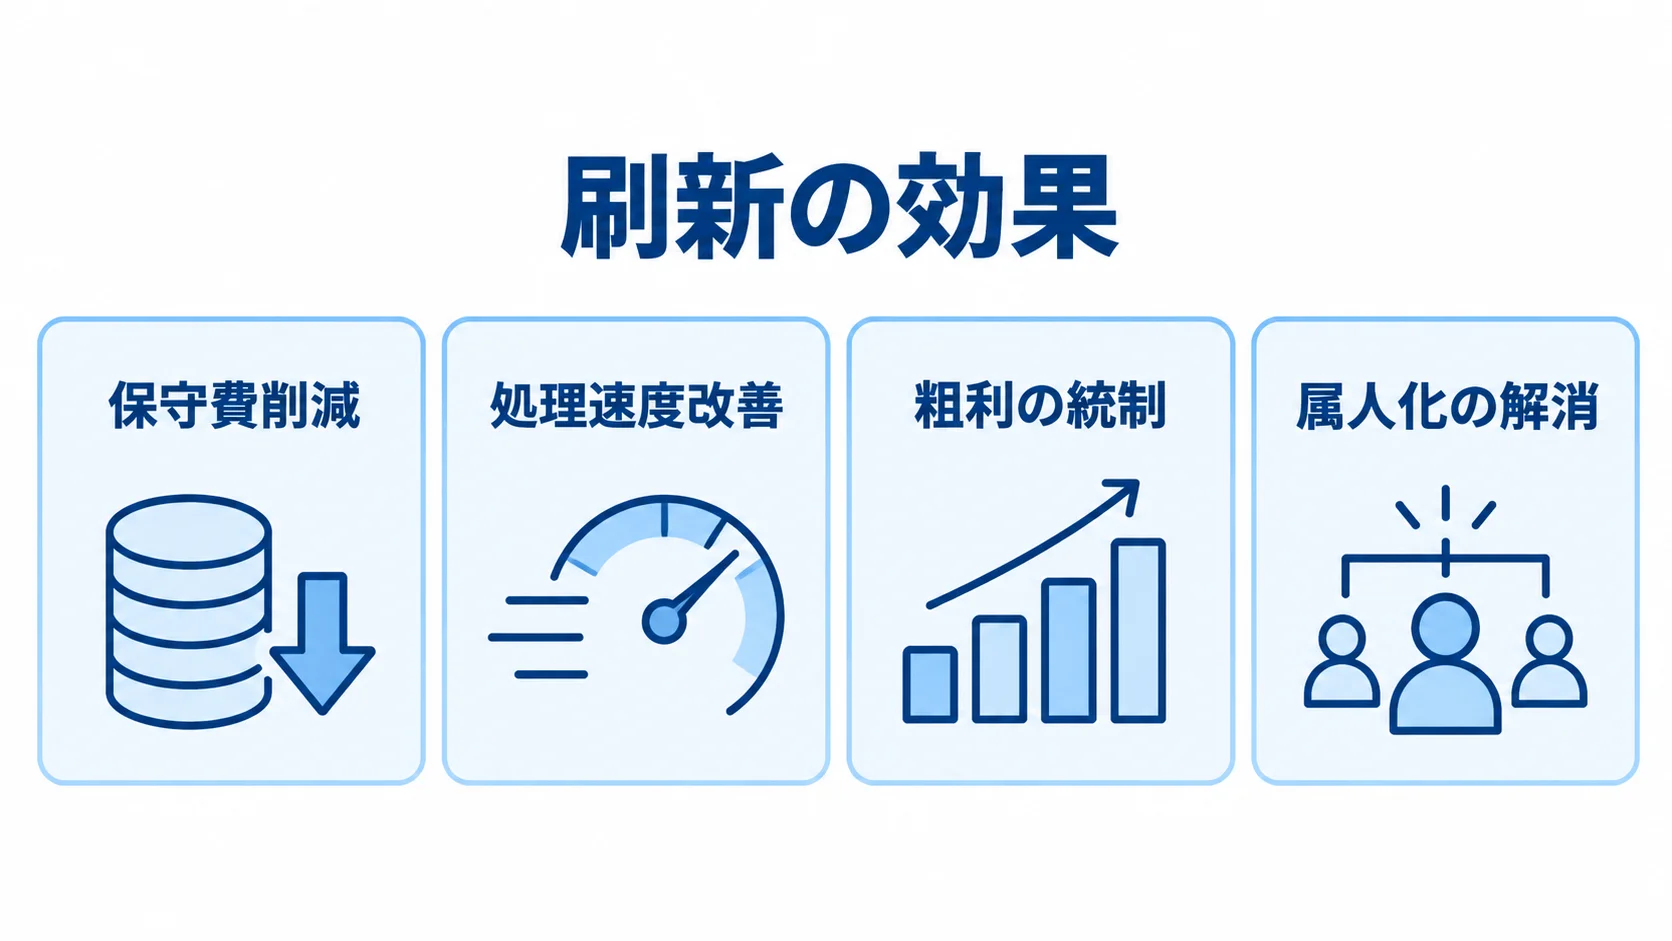
刷新の効果は、業務効率化だけでなく、粗利統制や経営リスクの低減にも及びます。そのため、削減時間や粗利率、保守費などの具体的な数値で捉えます。
保守費削減と処理速度改善という直接的な効果
古い言語や老朽化した基盤では、対応できる技術者が限られ、わずかな改修にも高額な費用がかかります。刷新の直接効果は、この負担を軽くすることです。
- 保守費削減:年間の支出を抑えられ、その分を投資回収の原資にできます。
- 処理速度改善:見積管理が基幹システムの一部であれば、積算処理や原価集計が速くなります。
ある製造業の事例では、COBOLで構築された基幹システムの保守費が、年間2,400万円から850万円へ約65%減りました。この差額は毎年積み上がり、キャッシュフローの改善として続きます。同じ事例では、夜間バッチも8時間から90分に短縮したと報告されています。
締め処理に間に合わず見積の提出が翌日にずれる機会損失も、速度の改善で防げます。また、直接の効果は支出と工数の両面から金額に置き換えやすいことが特長です。
NPVやIRRの試算では、保守費など確実性の高い削減額から始めます。効果が読みやすい部分を固めておくと、稟議を通す第一歩になります。
粗利統制と属人化解消がもたらす経営インパクト
経営への影響が大きいのは、保守費の削減よりも粗利統制です。最新の原価データや過去の実績を積算ロジックに反映すると、適正な粗利を確保しやすくなります。
属人的な見積では材料費や工数の見立てが甘くなり、赤字案件が紛れ込むことがあります。刷新は、こうした取りこぼしを防ぐ助けになります。
- 粗利の統制:見積時の原価と実績原価を突き合わせ、差が出た所を見ます。
- 属人化の解消:積算のノウハウをロジックやマスタに置き、見積品質を保ちます。
- 業務の標準化:見積作成の短縮や承認フローの電子化につながります。
一件あたりの利益率はわずかな改善でも、年間の受注件数を掛け合わせると大きな金額になります。
属人化の解消は、見えにくい経営リスクへの備えでもあります。熟練者が退職しても積算精度が落ちにくくなり、事業継続にも役立ちます。
CRMやERPと連携すれば、受注後の実績原価を見積に戻せます。想定原価との差を蓄積し、次の見積精度を高める循環が生まれます。その結果、一度きりの効率化にとどまらず、粗利の改善につながります。
この効果は、金額に置き換えにくい面もあります。そのため、後述するQCDSで評価すると、投資判断にも織り込めます。
刷新に伴うデメリットと注意すべきリスク
見積管理システムの刷新には、メリットと並んで相応のデメリットやリスクも伴います。リスクを過小評価すると、稟議の前提が崩れるおそれがあります。初期投資や移行の負荷、要件定義不足による失敗コストを数値にし、効果と比べます。
初期投資の大きさと回収期間の長さ
最大のデメリットは、初期投資の負担です。再構築型は既存システムを根本から作り替えるため、費用は2,000万円から数千万円規模、期間は12〜18ヶ月に及ぶことも珍しくありません。
- 複数年の予算計画:年度をまたいで、投資を計画に含めます。
- 効果が出るまでの期間:稼働後に現場が使いこなし、保守費削減や粗利改善が数字に表れるまでを見込みます。
投資の回収は単年度では完結せず、複数年かけて徐々に進みます。そのため、発注側は初期支出と効果が積み上がる期間を対応させて、計画を立てます。
短期の収支だけで判断すると、本来得られる効果を取りこぼし、刷新を過小評価するおそれがあります。そこで役立つのが、後述するNPVのように、お金の時間価値を考慮する指標です。
移行期間の負荷と要件定義不足による失敗コスト
移行期間中の一時的な業務負荷も、無視できません。投資計画には、この負荷の分も見込んでおく必要があります。
積算ロジックや原価計算ルールを把握しないまま移すと、後工程の負担が増えます。
- 並行運用の負荷:新旧両方の操作を覚え、データの整合性も確かめる必要があります。
- 要件定義不足の手戻り:追加費用や納期の遅れを招き、投資対効果の前提が崩れます。
通常業務に移行作業が加わると、現場が忙しくなり、不満につながることもあります。そのため、発注側は並行運用の期間と人員配置を先に計画しておきます。
刷新費用が膨らみ、稼働後も期待した効果が出ない原因の一つは、現場の業務を要件定義で捉えきれないことです。失敗コストは、初期投資以上に経営へ響くことがあります。そのため、起こり得る追加コストを保守的に見積もり、効果と比べることが現実的です。
デメリットを過小に見積もると、稼働後に前提が崩れ、回収が遠のきます。メリットとデメリットを公平に比べることが、健全な判断の出発点です。
効果をNPV・IRRで測る投資対効果の考え方
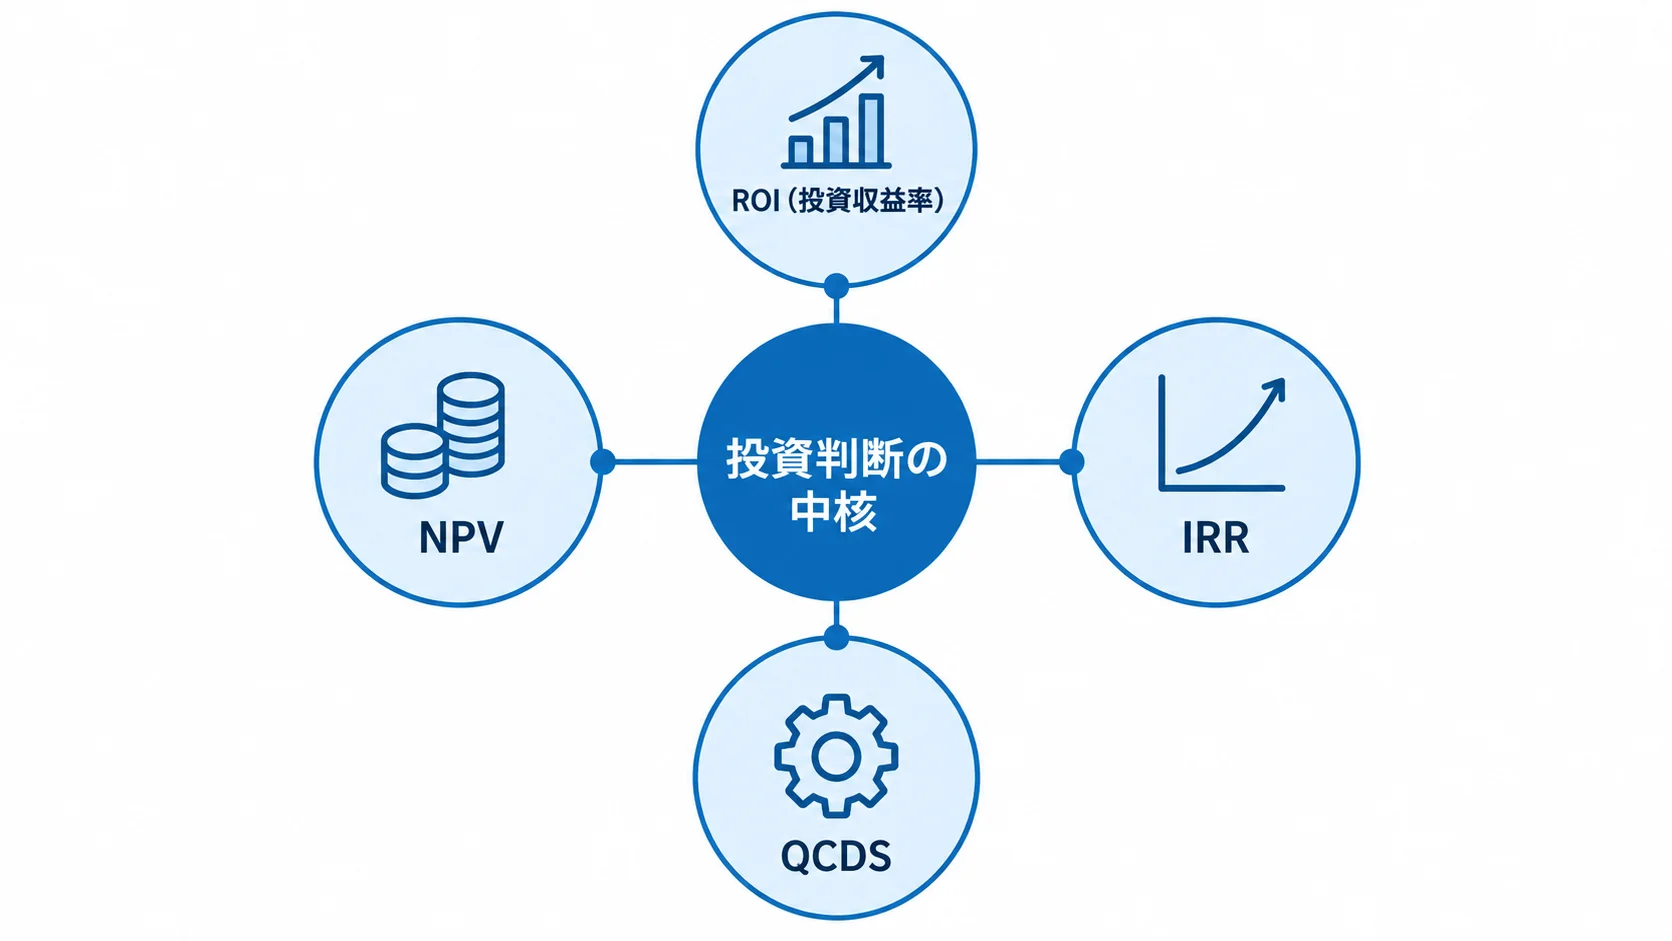
メリットとデメリットを把握したら、効果を財務指標に置き換えて評価します。刷新は複数年にわたるので、単純な収支の比較では実態を捉えにくくなります。
NPV・IRRで時間価値を考慮し、QCDSで財務に表れにくい効果を補います。これらは投資判断の中核となり、経営層への説明にも役立ちます。
NPVとIRRによる時間価値を踏まえた判断
ROI(投資収益率)は基本的な指標ですが、複数年にわたって効果が及ぶ刷新では、NPVとIRRも有効です。NPV(正味現在価値)は、将来の効果額を現在価値に割り引いて合計し、そこから初期投資額を差し引いた金額です。
- NPV:プラスなら、企業価値を増やす投資になります。
- IRR:NPVがゼロになる割引率を指し、企業の基準利回りを上回れば合理的と判断できます。
試算は、保守費や工数の削減額を年度ごとのキャッシュフローに置き換えるところから始まります。たとえば、年2,400万円から850万円へ減った保守費も、初期投資と並べて評価できます。
追加のコストやリスクは、保守的に織り込みます。効果だけを楽観的に積み上げると、NPVが稼働後の実態と食い違いやすくなります。
回収期間を複数年で区切り、効果が表れるまでの時間差を試算に反映すると、実態に近づきます。また、NPVとIRRを使えば、刷新の是非を数字で説明でき、複数の案件を同じ基準で比べられます。
QCDSによる金額に表れない効果の多角的な評価
財務指標で測れる効果は、全体の一部です。トヨタ自動車が掲げるQCDSは、Quality(品質)、Cost(コスト)、Delivery(納期)、Safety(安全)の視点です。
- 品質と安全:積算品質や業務の安定稼働を評価します。
- コストと納期:保守コストや見積提出の速さを比べます。
- 定性的な効果:顧客信頼や事業継続性も判断に含めます。
見積精度の向上や属人化の解消は、直接は金額に置き換えにくい効果です。QCDSの視点で価値を捉えると、NPVがわずかにプラスの案件でも、刷新の合理性が見えることがあります。
NPV・IRRの定量評価とQCDSを組み合わせると、投資対効果を多角的に評価できます。財務と定性の両方を見ることが、刷新の判断を支えます。
会計・税務処理の判断基準と費用処理の分岐
刷新を投資として正しく評価するには、費用の会計処理を理解しておく必要があります。同じ支出でも、資産計上か費用処理かによって、損益への表れ方が変わります。
この違いは、稟議や投資回収の見え方を左右します。会計と税務は試算で見落とされがちですが、判断の精度を高める大事な視点です。
資産計上か費用処理かを分ける将来収益の確実性
開発費用は、「ソフトウェア」として無形固定資産に計上される場合があります。原則として5年で減価償却するため、費用を耐用年数にわたって分散できます。
- 資産計上:将来収益が確実に見込める支出が対象になります。
- 費用処理:将来収益が不確実な支出は、発生した期に処理するのが原則です。
刷新で保守費の削減や粗利の改善を見込めるなら、資産計上が原則的な扱いになります。一方で、初期の調査や効果が読みきれない試行的な開発は、研究開発費等として費用処理する場合があります。
この分岐はNPVの試算にも関わります。資産計上して5年で償却すると、キャッシュフローと会計上の費用認識に時間差が生じるためです。
担当者は、該当する支出を早い段階で整理し、NPVと損益への影響を分けて示します。そうすると、稟議で投資回収を説明しやすくなります。
少額減価償却資産の特例の活用
刷新に付随する支出を扱うときは、税務上の特例も確認しておきます。取得価額によって扱いは、次のとおり分かれます。
- 10万円未満:原則として、取得時に即時費用化します。
- 30万円未満:一定要件を満たす中小企業者等は、一括して損金に算入できます。
- 40万円未満:要件によって対象となるケースがあります。
刷新では、本体の開発費用と別に端末や周辺機器、付随ソフトウェアを取得することがあります。特例を適用できれば、取得した期に費用化して節税効果を得られる場合があります。
本体は資産計上し、付随する少額資産を特例で費用化すると、税負担も含めて投資判断ができるようになります。資金計画にも、この区分を反映します。
適用の可否は、企業の規模や状況、適用年度の制度によって異なるため、税理士などに確認します。この記事で整理した分岐は、相談前の整理や投資判断に会計の視点を加えるのに役立ちます。
刷新方式の判断基準とクラウド移行型・再構築型の選択
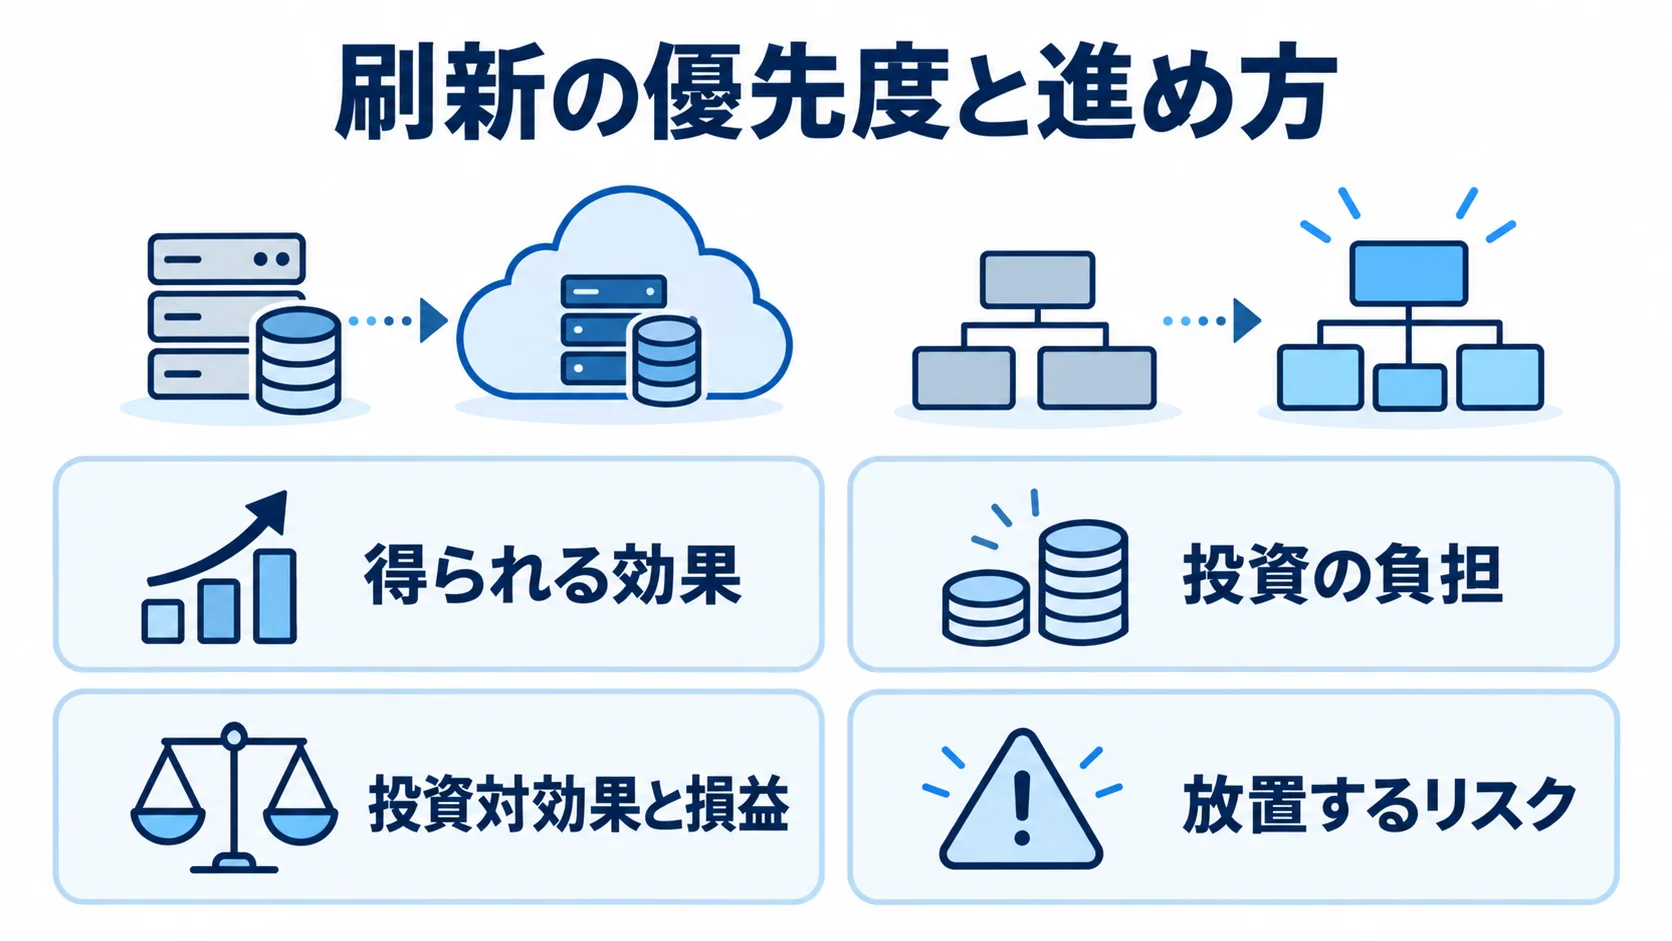
刷新方式を選ぶ際は、発注側が費用や期間の違いと、自社の状況に合う効果を見比べます。適さない方式を選ぶと、効果が出る前に投資が膨らむおそれがあります。
クラウド移行型と再構築型の費用・期間トレードオフ
クラウド移行型は、既存の業務をあまり変えずに、クラウド基盤へ載せ替える方式です。一方、再構築型は積算ロジックや業務プロセスから見直します。
- クラウド移行型:費用は数百万円から1,000万円台、期間は3〜6ヶ月程度が目安です。
- 再構築型:費用は2,000万円から数千万円、期間は12〜18ヶ月に及びます。
クラウド移行型は、比較的短期間かつ低コストで老朽化リスクを解消できるため、基盤の安定化を優先する場合に適します。再構築型は投資が大きいものの、業務のやり方を見直して、粗利統制や標準化を狙えます。
見積精度が受注や粗利を大きく左右する事業であれば、再構築型で踏み込む価値があります。また、老朽化リスクを早く解消したい場合は、クラウド移行型から始めて段階的に高度化する進め方も合理的です。
刷新するか現状維持かを見極める観点
保守費が低く、改修も難しくなく、属人化リスクも小さいなら、現状維持が合理的な場合もあります。既存のシステムすべてを刷新する前提に立つ必要はありません。
- 得られる効果:保守費削減や粗利改善の大きさを見ます。
- 投資の負担:初期投資や失敗リスクを見積もります。
- 投資対効果と損益:NPV・IRRに加えて、会計処理による損益への影響も押さえます。
- 放置するリスク:老朽化したシステムをそのまま使い続ける場合の危うさも判断材料にします。
投資余力には限りがあるため、効果が確実な領域から順に刷新し、全体として投資を生かすことが大切です。また、経済産業省が指摘する「2025年の崖」のように、老朽化の影響が表面化しつつある点も考慮に入れます。
発注側は、これらの判断材料を総合して、刷新の優先度と進め方を決めます。
まとめ
刷新には、保守費の削減や処理速度の改善、粗利統制、属人化の解消といった効果があります。一方で、再構築型では、大きな初期投資や移行の負荷、要件定義の不足による失敗コストも見込んでおく必要があります。
NPV・IRRで複数年の投資対効果を測り、QCDSで金額に表れにくい効果も評価します。そのうえで、会計処理と税務上の特例を確認し、効果と負担に合う刷新方式を選びます。
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。