
見積管理システムの更改で得られるのは、サポート切れリスクの解消、保守費の見直し、連携と属人化の改善です。一方で、費用は方式や現行資産の状態、移行範囲によって数百万円から一・五億円規模まで変わります。
導入から十年以上が経ち、サポートや保守の期限が迫る企業も少なくありません。
▼全体ガイドの記事
・見積管理システム更改の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
見積管理システム更改で得られるメリットと効果
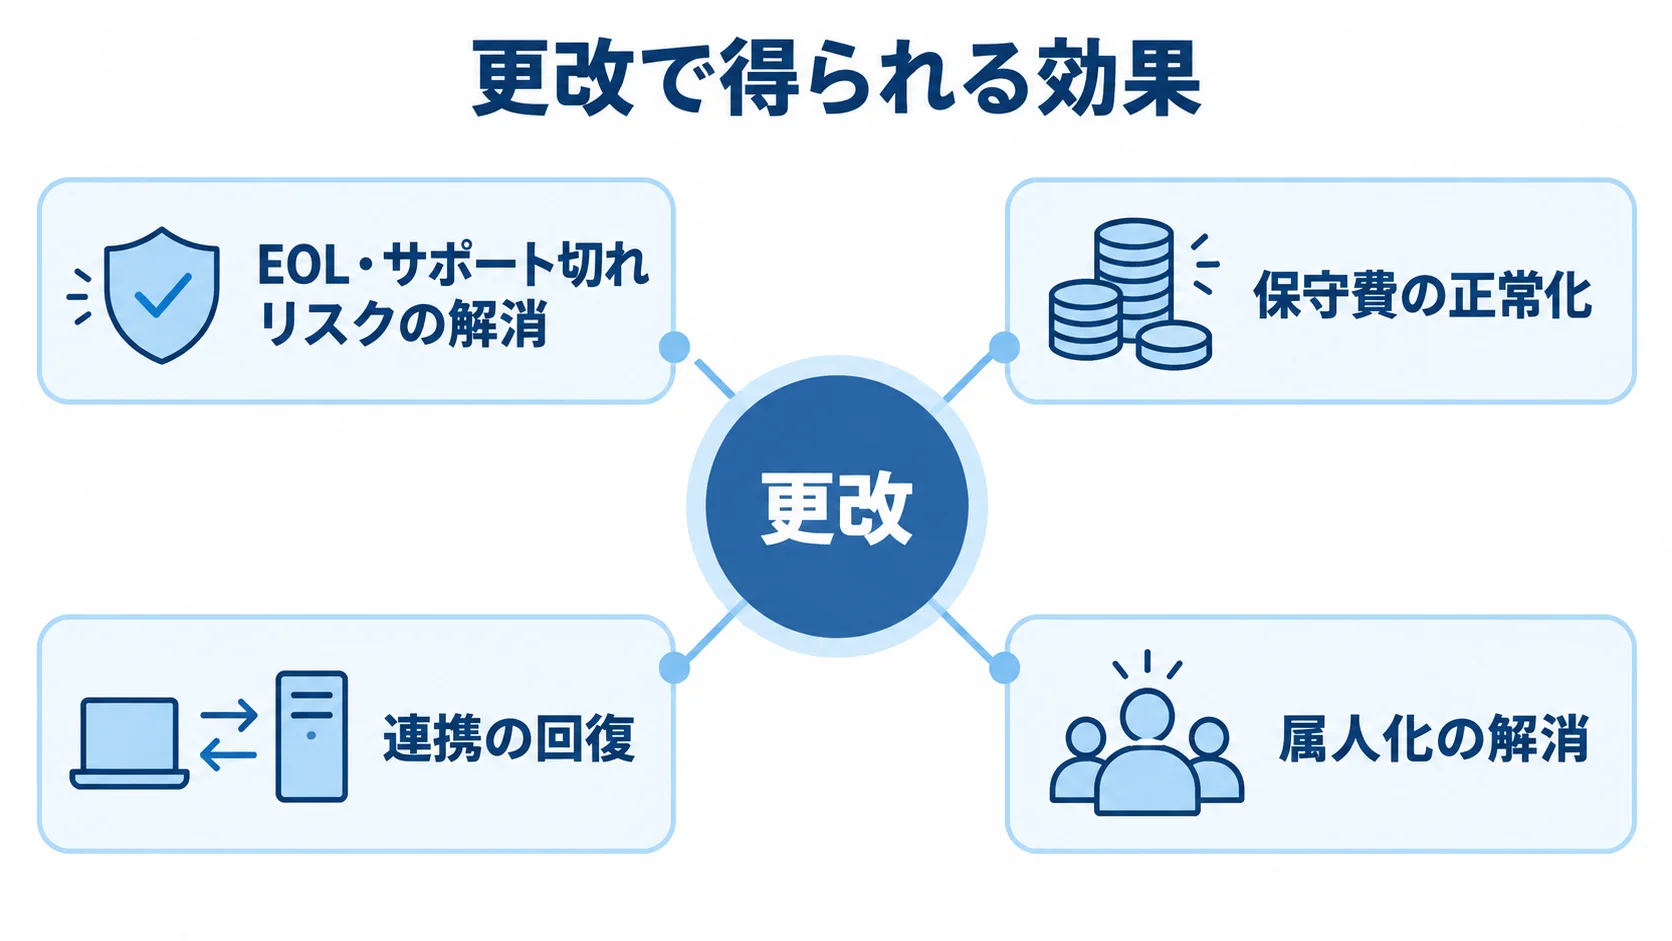
EOLや保守期限に伴うリスクと保守費は、放置すると悪化する課題です。そのため、更改の効果はまずこの2点の解消として現れます。
EOL・サポート切れリスクの解消という最大の効果
更改の大きな効果は、EOL(製品サポート終了)後の基盤を使い続けるリスクを解消できることです。使い続けた場合のリスクは、情報の漏えいや見積業務の停止として現場に現れます。その現れ方を4つに分けて見ておきます。
- 脆弱性の放置:見積の顧客情報や原価が漏えいし、事業停止を招く恐れがあります。
- 機器故障:保守期限後は交換部品を入手できず、見積業務が長時間止まりかねない深刻なリスクです。
- サポート切れ:期限内に最新のサポート対象基盤へ移し、見えにくいリスクを取り除きます。
- 突発障害:期限前に更改しておけば、復旧が困難になることによる提出遅延や顧客影響を避けられます。
経済産業省は「2025年の崖」で、老朽システムの放置による経済損失が年間最大十二兆円規模になり得ると指摘しています。
保守費の正常化と連携の回復という付随効果
更改は、保守費や周辺システムとの連携、属人化に関する課題を見直す機会にもなります。
- 保守費の正常化:延長保守や限られた技術者による高額な改修費を見直せます。
- 連携の回復:CRM、SFA、ERPとのデータ連携を取り戻し、二重入力を減らせます。
- 属人化の解消:積算ロジックやマスタを洗い出し、担当者のノウハウを整理できます。
連携が途切れると、手作業の転記に戻り、二重入力やデータの食い違いが慢性化します。基盤を更新すれば、商談から見積、受注までの情報の流れが途切れずに済みます。
さらに、保守費の正常化は、毎年積み上がるキャッシュフローの改善にもつながります。たとえば、ある製造業のCOBOL基幹系更新では、年間二千四百万円の保守費が八百五十万円となり、約六十五パーセント削減したと報告されています。
基盤を新しくすると、将来の機能追加や外部サービス連携の選択肢も広がります。
長年運用したシステムには、特定の担当者しか触れないブラックボックスが残りがちです。そこで、サポート切れを機にノウハウを整理し、前向きな改善も実現できる点は、投資判断で見逃せない付加価値です。
更改に伴うデメリットとコスト・期間の負担
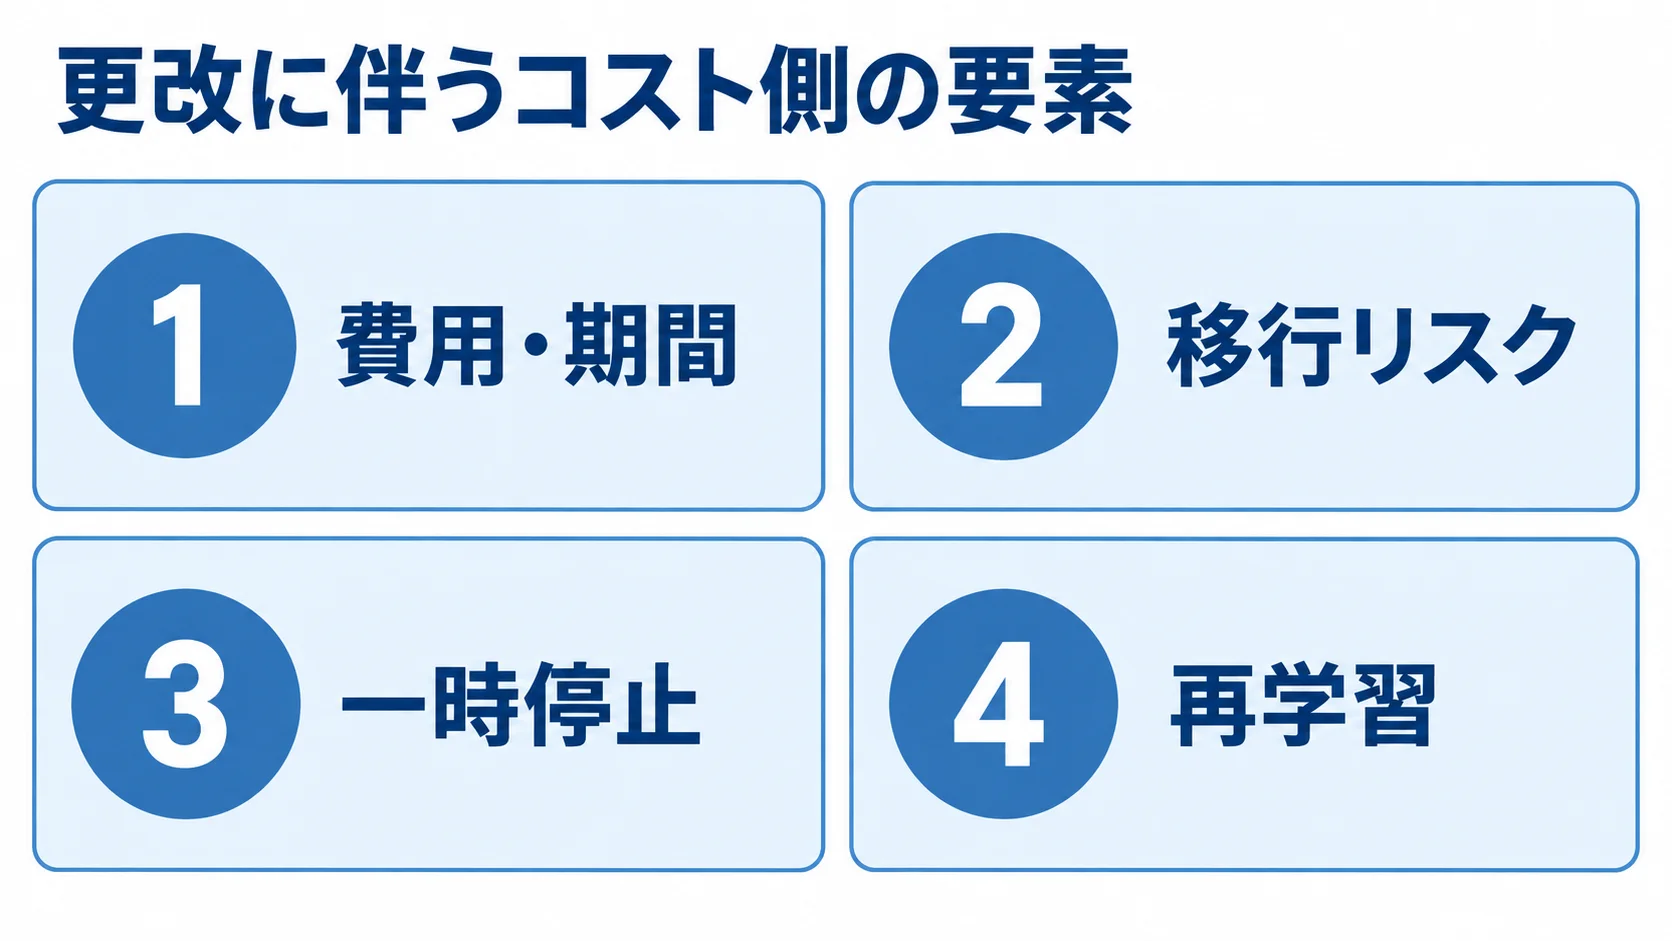
更改には相応の費用と期間がかかり、移行リスクも伴います。また、サポート期限のため時期を選べず、準備が整わないまま進める場合もあります。
費用・期間、移行時の一時停止、現場の再学習は、効果と並べて見るべきコスト側の要素です。
更改費用と期間の目安
本格的な更改の前には、現行資産の洗い出しと要件定義の費用もかかります。この前段階の費用も、全体額に含めて見込んでおきます。
その前段階だけで、おおむね二百万円から五百万円程度かかります。特に、仕様書がないシステムでは、現状の把握にも労力を要します。
更改本体の費用と期間も、選ぶ方式によって大きく変わります。
- クラウド移行型:業務を大きく変えずに載せ替える方式で、数百万円から一千万円台、三〜六ヶ月程度が目安です。
- 再構築型:積算ロジックや業務プロセスから見直す方式で、二千万円以上、十二〜十八ヶ月かかります。
単一の業務システムでも、小〜中規模で三千万円から一・五億円規模になることがあります。
その費用の六十〜七十五パーセントをSI費が占めるケースが一般的です。加えて、単年度予算で収まりにくく、複数年の計画が欠かせません。
サポート期限は動かせません。先延ばしにすると選択肢が狭まり、割高な緊急対応を迫られるため、発注側は期限から逆算して費用を確保しておく必要があります。
費用の重さを正しく見積もり、更改するか否かの判断に織り込むことが現実的です。
移行リスク・業務一時停止・再学習の負担
更改で最も警戒すべきなのは、データ移行と切り替えのリスクです。新基盤へ移す際は、蓄積した単価マスタ、過去見積、原価計算ルールを正確に引き継ぐ必要があります。
たとえば、ある大手食品メーカーでは、基幹システムの切り替え障害でチルド商品の出荷が広範囲に停止しました。
見積管理でも、移行に失敗するとデータ欠損や算定誤りが起き、誤った金額を提出しかねません。
- 一時停止:切り替え作業中は引き合いへの対応や見積提出が滞る場合があります。
- 並行運用:新旧両方のシステムを操作しながら、データの整合性を確かめる必要があります。
- 再学習:研修、マニュアル整備、稼働直後の問い合わせ対応といった負担が生じます。
移行作業と通常業務が重なると、現場の負荷や不満が高まることがあります。そこで、発注側は繁忙期を避けて、切り替え時期と並行運用の体制を決めておきます。
長く使い慣れたシステムから新しい画面や操作へ移ると、ベテランほど抵抗を感じやすいものです。
定着にかかるコストも、費用対効果の試算に含めておきます。準備と対策を事前に見込めば、稼働後に表に出る負担を抑えられます。
更改するか塩漬けで続けるかの判断基準
期限が迫るなかで、今すぐ更改するか塩漬けを続けるかは悩ましい選択です。判断では、期限に加えて、塩漬けに隠れたリスクとコストも材料にします。
塩漬け継続に潜むリスクとコスト
塩漬けは追加投資を避けられるように見えますが、複数のリスクや費用が積み上がります。
- 延長保守費:標準サポート終了後の契約にかかる年額です。
- 改修費の割増分:対応できる技術者が減り、一件あたりの改修費が上がる分を指します。
- 障害時の機会損失:見積業務が止まったときに失われる受注機会の金額です。
- 情報漏えい時の損害:脆弱性を放置した場合に想定される損害です。
これらを年額で見積もって合計すれば、継続コストと更改費用を並べて比べられます。
リスクは普段は表に出ませんが、顕在化すると更改費用を上回る損害になる場合があります。ただし、別システムへの統廃合が決まり短期間で役目を終える場合は、塩漬けが合理的なこともあります。
利用範囲がごく限られ、外部接続もない場合は、無理に更改せず終息を待つ判断もあり得ます。
「何もしないから安い」と決めつけず、継続コストとリスクを明示して、更改投資と比べます。
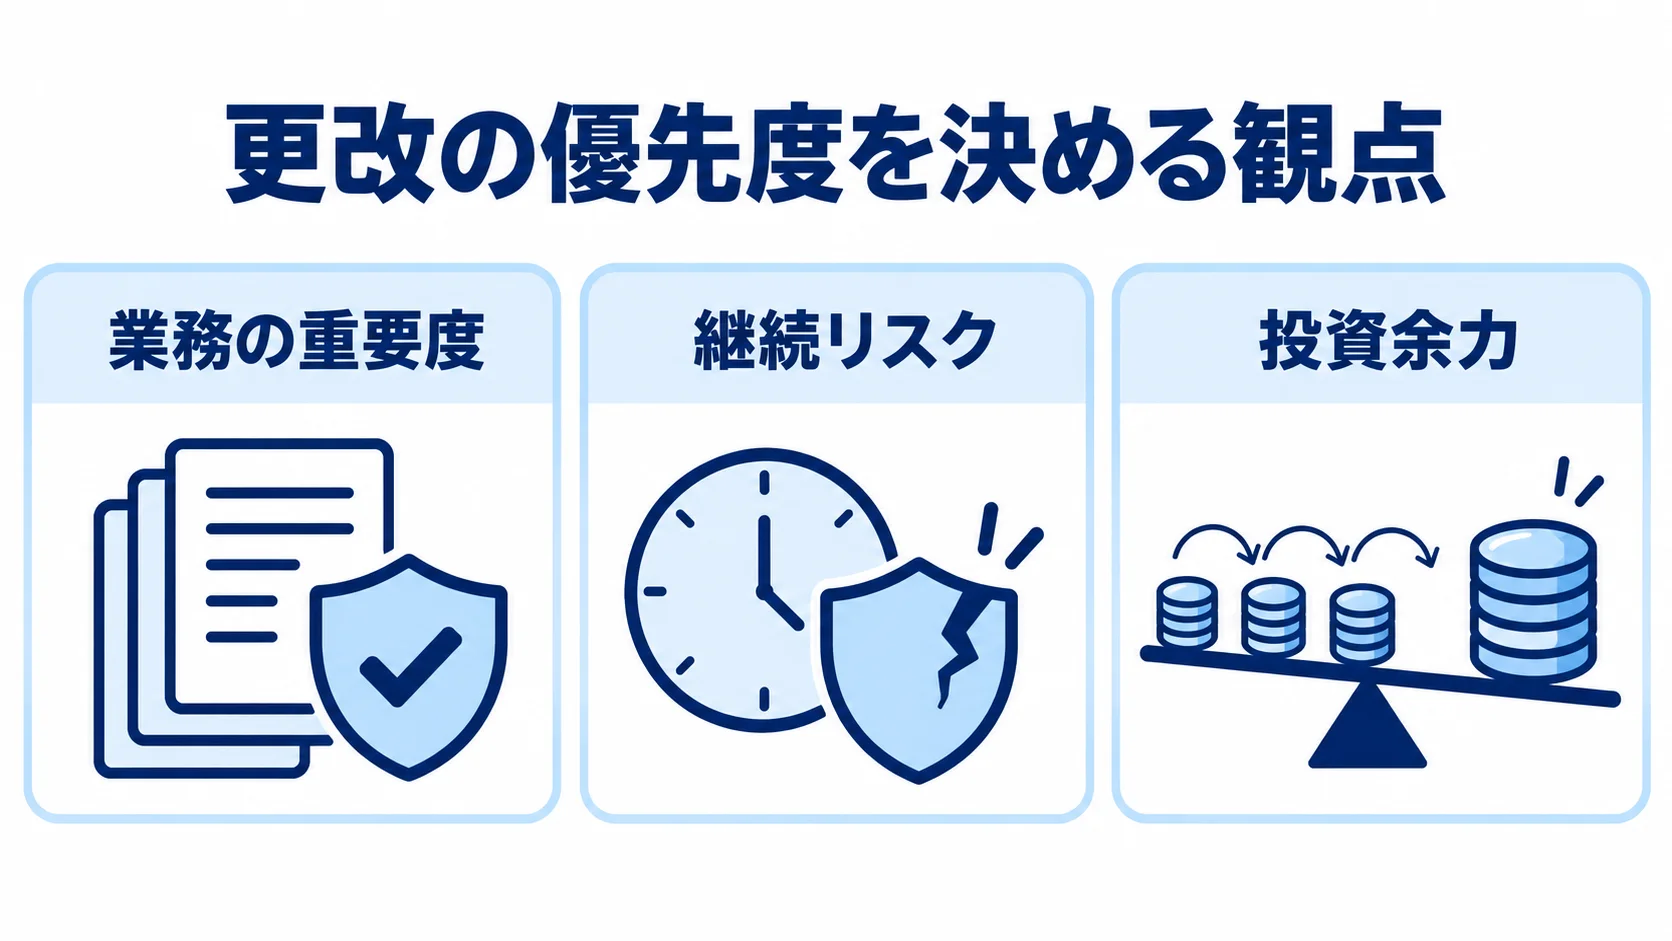
更改の優先度と着手タイミング
更改を決めたら、サポート終了日から逆算して、要件定義、移行、並行運用に必要な期間を確保しておきます。
再構築型は十二〜十八ヶ月、クラウド移行型も三〜六ヶ月が目安です。そのため、期限直前の着手では間に合わない恐れがあります。
余裕のある工程を組めば、緊急対応による費用の増加や品質低下を避けられます。
- 業務の重要度:受注や粗利に直結するほど優先度を高めます。
- 継続リスク:塩漬けにした場合のリスクが大きいシステムを優先して扱います。
- 投資余力:効果やリスク低減が見込める領域へ、投資を集中させます。
複数のシステムが同じ時期に期限を迎える場合は、限られた投資余力を全体で見て振り分けます。
期限という動かせない制約があるため、逆算と優先順位づけが、更改を成功させる前提になります。
更改投資を財務・会計の視点で評価する判断軸
更改の効果と費用は複数年にわたるため、財務指標と会計処理を踏まえて投資を評価します。
最終判断では、財務・会計の物差しで裏づけることが欠かせません。会計処理は、稟議や投資回収の見え方も左右します。
NPV・IRRとQCDSで見る更改の妥当性
ROI(投資収益率)に加え、複数年の効果を評価するNPV(正味現在価値)とIRR(内部収益率)が有効です。
- NPV:将来の効果額を現在価値に割り引き、初期投資を差し引きます。
- IRR:NPVがゼロになる割引率で、投資の実質利回りを示します。
- QCDS:品質とコストを軸に、納期と安全の面からも効果を評価します。
NPVがプラスなら企業価値を高める投資と判断できます。また、IRRが企業の基準利回りであるハードルレートを上回る場合も、合理性があります。
NPVには保守費の削減だけでなく、塩漬け継続時に発生する隠れたコストの回避分も含められます。
保守費が年二千四百万円から八百五十万円に下がる効果や、延長保守費、リスク損害の回避分を、キャッシュフローに反映します。
NPV・IRRを使えば、更改と塩漬けを同じ物差しで比べられます。
トヨタ自動車が掲げるQCDSは、Quality(品質)、Cost(コスト)、Delivery(納期)、Safety(安全)の頭文字です。この4つの視点から、更改効果を多角的に評価できます。
特に、サポート切れ解消による安定稼働は、Safetyの価値にあたります。
NPVがわずかなプラスでも、安全性や事業継続性を加味すると、更改の合理性が見える場合があります。
更改費用の資産計上・費用処理と税務特例
更改費用は、将来効果の確かさによって計上の仕方が分かれます。
保守費の正常化やリスク回避など、将来の効果が確実な開発費は、「ソフトウェア」として無形固定資産に計上するのが原則です。
資産計上したソフトウェアは、原則として五年で減価償却します。その結果、費用を耐用年数に分散して、単年度損益への影響を平準化できます。
将来の収益獲得が不確実な支出は、「研究開発費等」として発生した期に費用処理するのが原則です。
初期調査や、効果を読み切れない試行的な開発が該当し得ます。加えて、単なる保守延長や原状回復も、費用処理となる場合があります。
どの支出が資産計上で、どれが費用処理かは、早めに整理しておくと、稟議資料で投資回収を示しやすくなります。
- 十万円未満:取得価額の少ないものは、原則として取得時に即時費用化する扱いです。
- 三十万円未満:中小企業者等が一定要件を満たす場合、少額減価償却資産の特例で一括損金算入できます。
- 四十万円未満:要件によって特例の対象となるケースがあります。
たとえば、端末や周辺機器、付随ソフトウェアなど本体以外の少額取得に特例を適用すると、節税につながる場合があります。
会計・税務の扱いは、企業規模や状況、適用年度の制度によって異なります。そのため、最終判断は税理士などの専門家に確認する必要があります。
まとめ
見積管理システムの更改は、EOL・サポート切れリスクを解消し、保守費の正常化や連携の回復、属人化の解消につながります。
一方で、現行資産の洗い出しと要件定義に二百万円から五百万円、本体にも方式に応じた費用と期間がかかります。移行や再学習の負担も見込んでおく必要があります。
塩漬けを続ける場合は、延長保守費や障害時の機会損失などを年額で見積もり、更改投資と比べます。
投資評価にはROI、NPV、IRRを使い、QCDS、とくにSafetyの効果も考慮します。会計処理では、将来効果の確実性に応じた区分を確かめます。
サポート期限から逆算して計画を立て、自社の状況に合う更改のタイミングを判断します。
▼全体ガイドの記事
・見積管理システム更改の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。