
課金システムの失敗は、解約による収益の流出と決済停止、PCI DSS費用の見落としやロックイン、収益認識のミスに分けられます。
課金は料金や決済、会計が絡み、ミスは収益と信頼に響きます。多くは設計と契約の段階で、回避策を組み込めば避けられます。全体像は課金システムの完全ガイドで確認できます。
▼全体ガイドの記事
・課金システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
意図せぬ解約で収益が流出する失敗
継続課金では、顧客に解約の意思がなくても契約が切れる「意図せぬ解約(インボランタリーチャーン)」が起き、収益を少しずつ削っていきます。
登録カードの期限切れや限度額超過、カードの再発行などで決済が失敗すると、この解約が起こります。目立ちにくいため放置されがちで、気づいたときには顧客と継続収益を失っていることもあります。
洗替・ダニングを設計しなかった失敗
決済に失敗した時点で解約扱いにする設計では、再試行やカード情報の自動更新で継続できた顧客まで失ってしまいます。カードの期限切れは時間がたてば必ず起こります。そのため、洗替がなければ解約は仕組みとして生まれてしまいます。
- 洗替:カード情報を自動で更新し、期限切れによる決済失敗を防ぐ
- ダニング:決済失敗後に自動で再試行し、支払いの継続を促す
- リトライと通知:即時解約までの間に、再試行と案内の流れを設ける
サービスに問題がないのに解約率が高いときは、顧客の不満ではなく決済の失敗が原因かもしれません。解約率の数字だけでは見分けにくいため、発注側は設計の段階から洗替とダニングを必須機能として要件に入れておきます。洗替やダニングは目立つ機能ではありませんが、継続課金の収益を守るうえで費用対効果の高い投資の一つです。
通知設計を誤って顧客を失う失敗
洗替やダニングを導入しても、通知の間隔やタイミング、文面を誤ると顧客体験を損ねます。たとえば、決済が失敗した直後にいきなり高圧的な督促メールを送ると、顧客の心証を悪くし、解約を招きます。
- 事前通知:「カードの有効期限が近づいています」と知らせる
- 失敗時の案内:「お手数ですがカード情報をご確認ください」と促す
- 顧客体験:責めるのではなく、さりげなく支払い更新を促す
通知は、顧客に余計なストレスを与えず、更新へつなげる表現にしておきます。洗替・ダニングの仕組みと、顧客に寄り添った通知の表現がそろって、初めて機能します。
チャージバック多発で決済停止に至るリスク
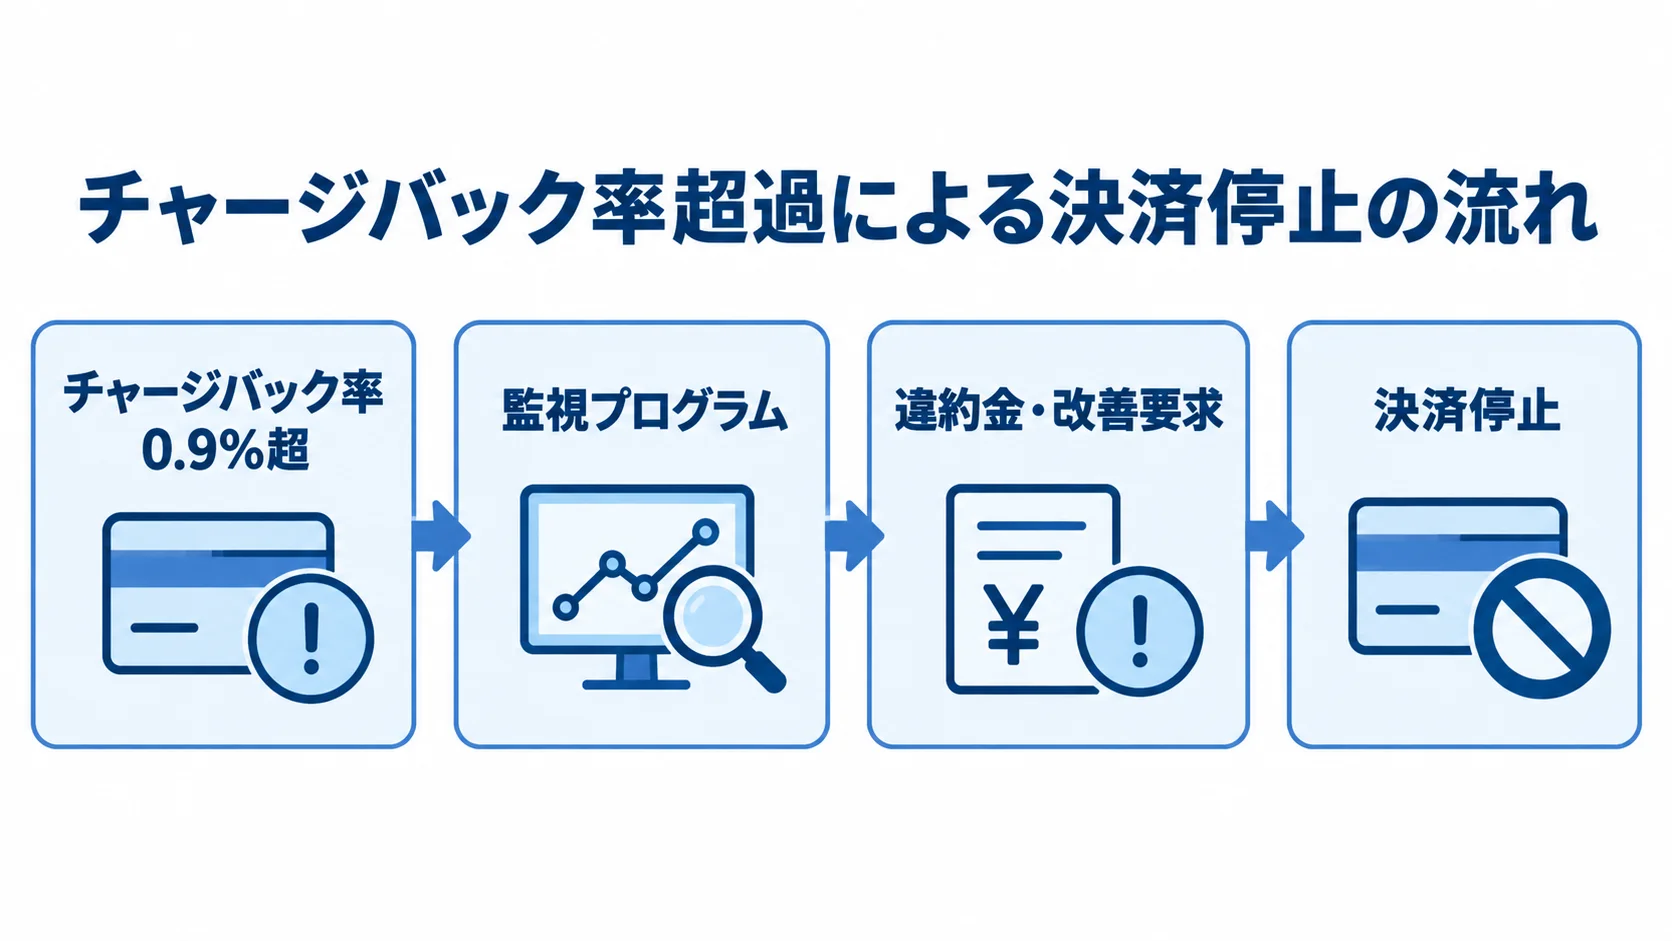
意図せぬ解約が静かな失敗だとすれば、チャージバックの多発は事業を一気に止めかねない急性のリスクです。チャージバック率が一定の水準を超えると、決済代行やカードブランドから違約金を科されることがあります。さらに最悪の場合は、決済そのものを止められ、課金ビジネスが立ち行かなくなります。
チャージバック率超過で決済停止になるリスク
カードブランドは、加盟店ごとのチャージバック率を監視しています。たとえば0.9%を超えると監視プログラムの対象になり、アクワイアラから違約金や改善要求、最終的には決済停止を受けるおそれがあります。
- 不正利用が多いサービス:チャージバック率が上がりやすい
- 請求が分かりにくい設計:「身に覚えのない請求」と誤認されやすい
- 対策の二本柱:不正利用の防止と、請求内容を伝える工夫
AIによる不正検知や3Dセキュアを使うと、不正利用を未然に防げます。なかでもEMV 3-Dセキュア2.xは、2025年3月末からECでの導入が原則義務化されており、必須の防御です。
明細に表示する事業者名を分かりやすくし、継続課金の更新前に通知しておくと、「身に覚えのない請求」という誤認を減らせます。その結果、チャージバック率を低く抑えられ、決済停止を防ぐことにつながります。
異議申立の証拠を準備していない失敗
チャージバックが発生しても、事業者は異議申立(ディスピュート)で反論できます。ただし、証拠を残していなければ、正当な取引でも代金を取り消されることがあります。
- アクセスログ:利用状況を確認できる記録
- 配送記録:商品の提供を確認できる記録
- 認証・同意履歴:本人認証と利用規約への同意を示す記録
課金システムや周辺サービスで、これらの記録を残して保全する設計にしておきます。誰がいつ何を購入し、どう認証され、どう提供されたかを追える状態なら、異議申立で反証できます。
記録がなければ、不当なチャージバックにも泣き寝入りするしかありません。証拠の準備と手続きの流れの整備は、運用を始める前に済ませておくべき課題です。
PCI DSSコスト見積もり漏れとロックインの罠
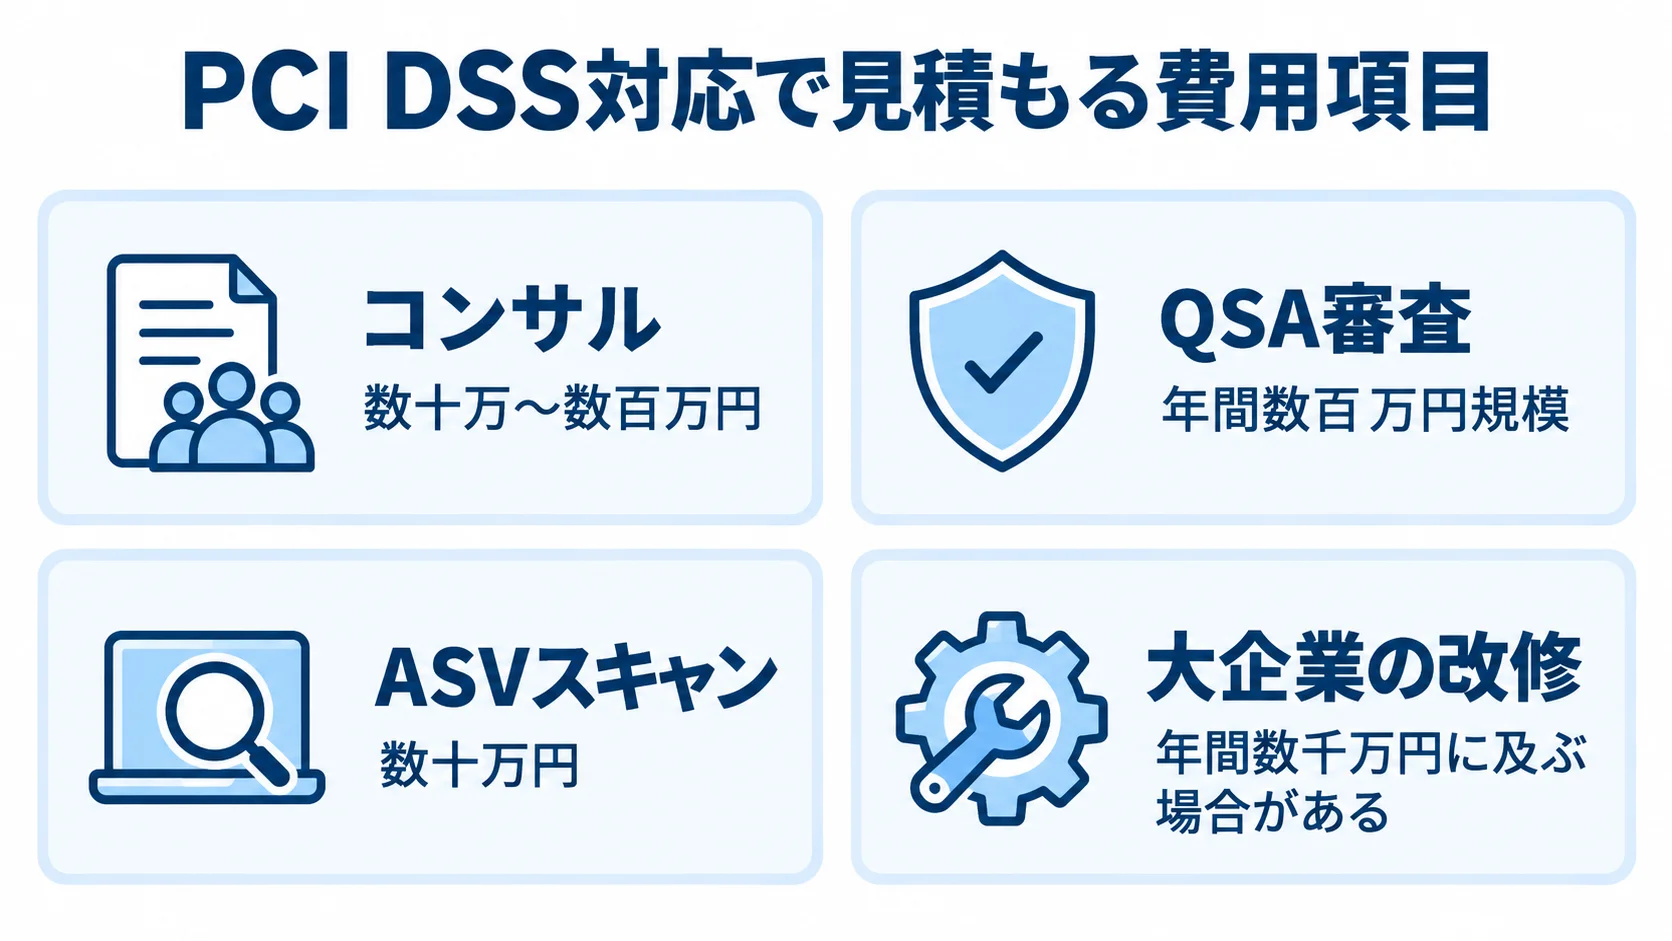
PCI DSS対応のコストは、計画段階で見積もりから漏れやすく、後から予算を直撃しがちです。また、契約の時点で手を打たないと、ベンダーロックインに陥り、後になって悔やむことにもつながります。どちらも事前に考えれば避けられる失敗で、計画段階での認識が結果を左右します。
PCI DSS対応コストを見積もり漏れする失敗
カード情報を自社で保持すると、国際的なセキュリティ基準であるPCI DSSへの準拠が必要になり、費用が想定外に膨らみます。開発費だけを見積もると、対応コストが漏れて予算を大幅に超えてしまいます。
- コンサル:数十万〜数百万円
- QSA審査:年間数百万円規模
- ASVスキャン:数十万円
- 大企業の改修:年間数千万円に及ぶ場合がある
上の金額は、一次データに示された対応費用です。費用を抑えるには、計画の段階でセキュリティの方式とコストを明確にしておきます。
カード番号を自社サーバーに保存せず、決済代行のトークンで課金を管理する非保持化を採用すると、PCI DSSの準拠範囲を縮小できます。さらに、一次データでは、開発・セキュリティコストを50〜70%削減できるとされています。
非保持化で準拠範囲をどこまで縮小できるかを、設計の段階で織り込んでおきます。セキュリティを後回しにすると、コストとリスクの両方が膨らんでしまいます。
トークン移行できずロックインされる失敗
非保持型では、カード情報を決済代行ごとに固有のトークンで管理します。乗り換え時にトークンを移行できないと、全顧客にカードを登録し直してもらう必要があります。再登録に応じるのは一部の顧客にとどまり、継続顧客を大量に失うおそれがあります。
- トークン移行:乗り換え時のカード情報の移管に協力する条項を契約に含める
- データ出力:契約・課金・顧客データを一括でエクスポートできる状態にしておく
- 隠れコスト:取消手数料、追加課金、解約時の違約金
目先の導入のしやすさだけで決めてしまい、出口の戦略を考えないと、ロックインにつながります。契約時の交渉で移行協力とデータ出力を条項に含めておけば、こうしたリスクを避け、将来も乗り換えの自由を保てます。
取消手数料やオプションの追加課金、解約時の違約金を確かめないまま進めると、運用の段階で予算外の出費に苦しむことになります。入口だけでなく出口まで見据えた契約が必要です。
収益認識のミスと会計連携の課題
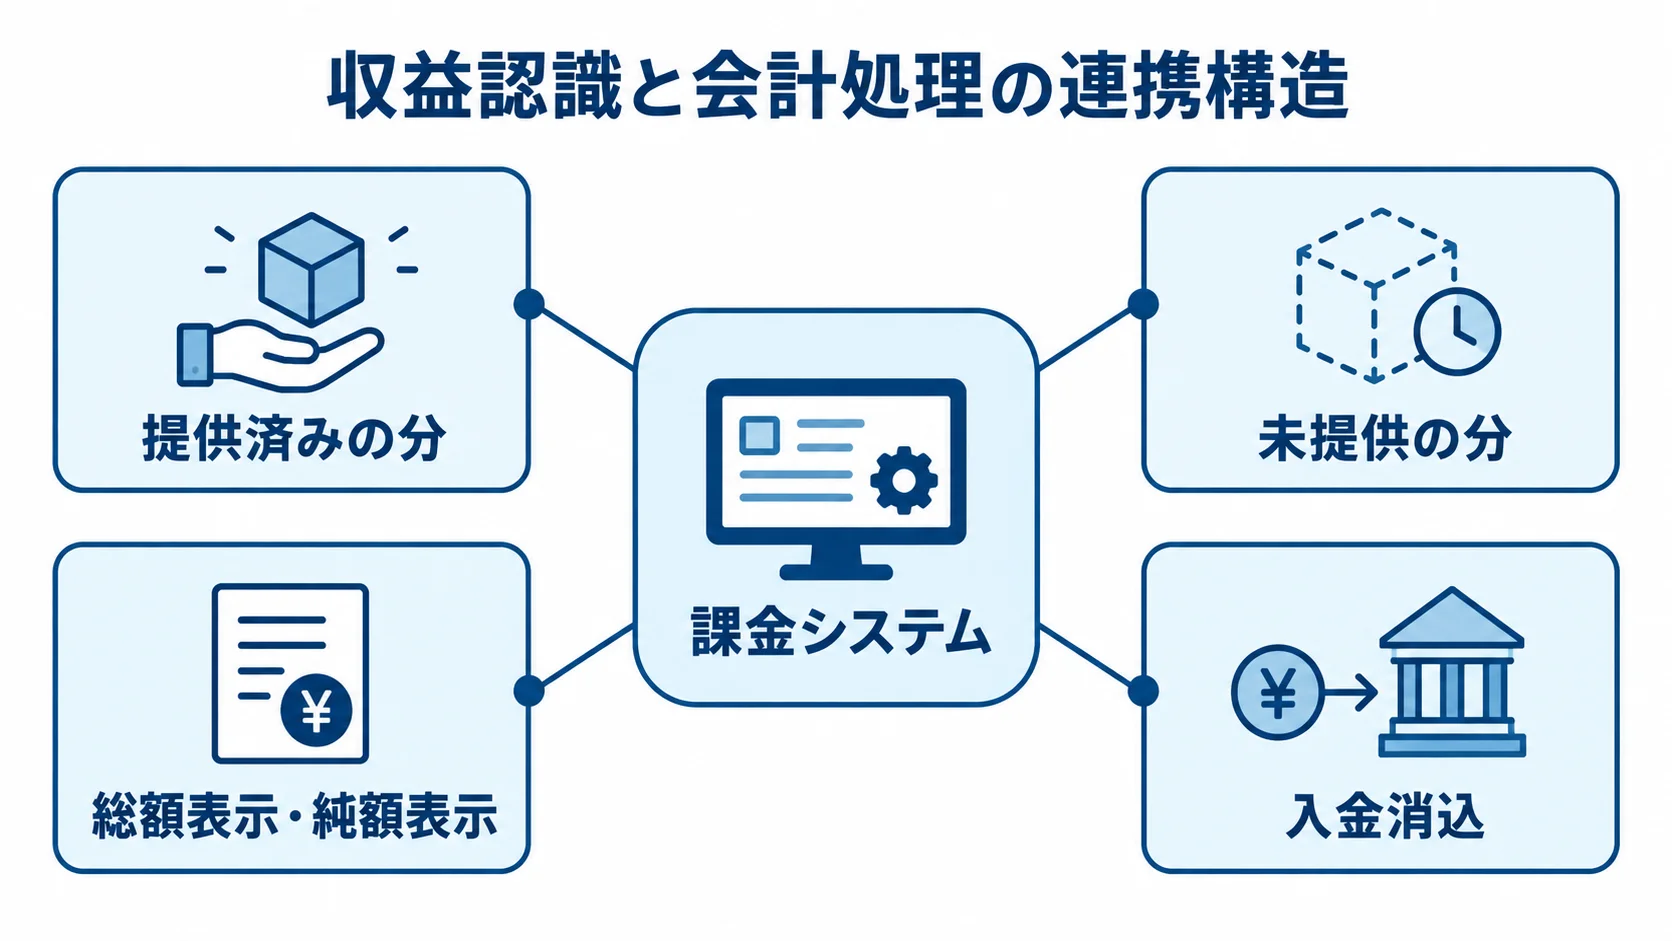
課金システムの失敗のなかでも、収益認識のミスは決算や監査で表面化し、深刻な問題になります。継続課金の会計処理と連動させないと、売上の計上を誤るおそれがあり、ガバナンスの面でも重大なリスクです。
前受金処理を誤り決算修正に至る失敗
年払いのサブスクリプションで、1年分の代金を支払月に全額売上計上するのは、典型的な収益認識のミスです。新収益認識基準では、サービスの提供期間に応じて毎月按分して売上を計上します。
- 提供済みの分:サービス提供期間に応じて毎月売上計上する
- 未提供の分:前受金(繰延収益)として負債計上する
- 自動算出:契約期間と入金情報から売上額と残高を管理する
手作業では、契約数が増えるほどミスが起き、決算で売上が過大または過少になることがあります。このため、課金システムで毎月の売上計上額と前受金残高を算出し、仕訳として会計システムへ連携させます。
この仕組みがあれば、契約数が増えても収益認識を広げられ、決算修正のリスクを抑えられます。逆に、課金システムを請求の道具とだけ捉え、収益認識まで設計しないと、失敗につながります。継続課金が広がるほど、自動化は経理を破綻させないために欠かせません。
総額・純額処理を誤る会計連携の課題
決済代行を通した取引では、手数料を差し引いた純額が入金されます。その純額だけを売上にすると、本来の売上総額と決済手数料が分からなくなり、売上規模と費用構造を誤って把握することになります。
- 総額表示:本来の売上総額を売上として記録する
- 純額表示:入金額だけを売上とせず、手数料を費用に分ける
- 入金消込:請求データと入金を照合し、支払者と金額を確認する
手数料率は約4割が「3.0〜3.4%」に集中しており、取引額が大きいほど計上のズレを無視できません。そのため、課金システムと会計の連携を設計する段階で、売上総額と手数料を分けて記帳できるようにしておきます。
入金消込を自動化しないと、手作業の照合でミスと工数が増えます。riplaは、フルスクラッチで受託する立場から、課金・決済・会計を一気通貫でつなぎます。
収益認識、総額・純額の処理、入金消込まで正しく設計することを重視しています。請求の後の会計まで見通しておくことが、お金を扱うシステムのリスクを避けることにつながります。
まとめ
ここまでの失敗は、解約による収益の流出と決済停止、PCI DSS費用の見落としやロックイン、収益認識のミスという形で現れます。
洗替やダニングが足りないと収益は削られ、チャージバック率が超過すると決済が止まります。PCI DSS対応の見落としは予算を直撃し、収益認識のミスは決算の修正につながります。
多くは、設計や契約の段階で対策できます。請求の仕組みだけでなく、解約防止、不正対策、セキュリティ費用、出口戦略、会計連携まで見通しておく必要があります。
運用を始める前に、リスクを一覧にして洗い出し、対策を設計に組み込んでください。riplaはフルスクラッチ受託と国内開発を組み合わせ、課金システムの設計・構築を一貫して支援します。
全体像を改めて確かめるには、完全ガイドが役立ちます。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。