
資産管理システムの導入は、定量効果と定性効果を分けて見積もり、導入後の費用と運用体制も含めて比べます。自社要件に合う形態を選ぶと、投資判断に納得感が持てます。
発注側は、デメリットや費用負担まで確かめておくと判断しやすくなります。全体像は資産管理システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・資産管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
定量・定性の両面で見るメリット
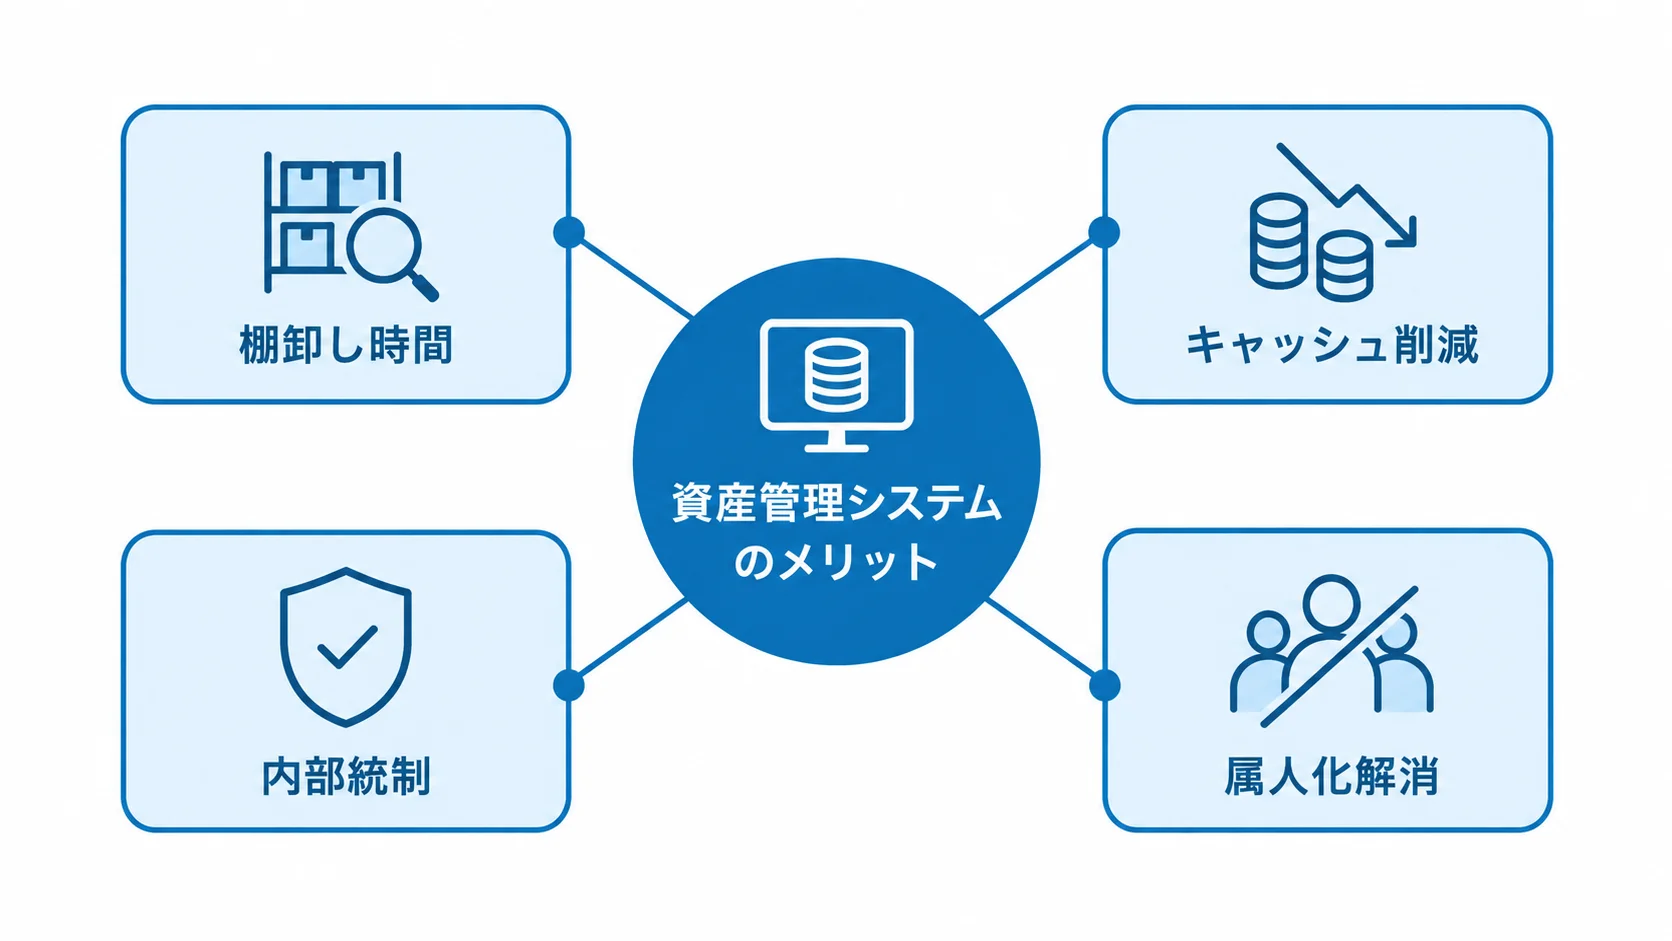
資産管理システムのメリットは、金額に換算できる定量面と、数字に表れにくい定性面に分けて見ると、稟議での説得力が増します。定量効果は金額として試算でき、投資判断の根拠になります。
定性効果はすぐに金額化できませんが、内部統制や属人化リスクの解消を通じて経営を安定させます。定量と定性の両面を並べると、投資の妥当性を多角的に示せます。
棚卸し削減・コスト削減という定量メリット
投資効果を稟議で説明するには、効果額をどう算定したかの根拠を明確にしておくことが大切です。
- 棚卸し時間:削減時間を保守的に効果額へ換算した額
- キャッシュ削減:ライセンスや在庫などの削減額を実額で計上
たとえば、バーコードやRFIDで台帳と現物を自動照合すると、棚卸し時間は数分の一に短縮されます。
効果額は、削減時間の50%だけを充当する「充当率50%ルール」で見積もります。また、実質人件費は給与の1.5〜2倍です。
年収400万円であれば時給3,000〜4,000円が目安です。年間300時間の削減なら、充当率50%ルールにより150時間分を効果として数えます。
時給3,500円で計算すると、年間効果は約52万円になります。こうして控えめな前提で置いても、投資判断に使える数字になります。
もう一つの定量効果はキャッシュ削減です。資産を見える化して無駄を把握すれば、支出を減らせます。
未使用ライセンスを解約することや、保証切れ・リース満了の機器を整理することも、支出の削減につながります。
過剰在庫や滞留在庫を圧縮すれば、在庫廃棄ロスも減らせます。ライセンスの棚卸しだけで年間数十万円を削減した例もあります。
資産の無駄は、見える化して初めて分かることがあり、Excelでの管理では把握しきれない場合もあります。
経営層は過大な試算を警戒します。そのため、実質人件費などの前提を示したうえで、効果額がTCOを上回ることを説明すると信頼を得やすくなります。
削減率を大きく見せるより、自社の人件費単価と保守的な前提で試算するほうがよいです。こうして積み上げた数字が、投資判断に耐える根拠になります。
減価償却計算の自動化や監査対応の迅速化も定量化できます。ただし、これらも控えめに見積もるのが賢明です。
ガバナンス・属人化解消という定性メリット
定性的なメリットの中心は、ガバナンスと内部統制の強化です。データに基づく判断や属人化の解消も、経営上の価値になります。
- 内部統制:資産情報の変更履歴と権限の管理
- 意思決定:資産の所在と簿価を踏まえた配置の見直し
- 事業継続:計算や税制対応を担当者個人に依存しない体制
操作ログや役職・部門ごとの権限管理があると、内部統制やJ-SOX対応の説明責任を支えられます。所在、利用者、除却の履歴を一元管理すれば、監査で求められる証跡をすぐ提示できます。
上場企業や上場準備企業では、金額にしにくいこうした価値が、導入の決め手になることもあります。
拠点、資産の種類、取得時期、簿価が分かれば、遊休資産の再配置や過剰購入の抑制を、データに基づいて判断できます。また、固定資産、IT資産、在庫を横断して一覧にすると、保有しすぎや未使用の資産が見つかります。
意思決定の質はすぐには金額にできませんが、保有コストを下げる判断につながります。特に中長期では、こうした定性面が、棚卸し削減などの定量効果を上回る価値を生むこともあります。
複雑な減価償却を経理担当者が手作業のExcelマクロで処理していると、異動や退職で計算の仕組みが分からなくなる恐れがあります。
取得価額、耐用年数、償却方法をシステムに登録すれば、計算は自動で行え、税制改正もベンダーの更新で反映されます。
稟議では、「人が辞めても止まらない体制づくり」として示すと、決算の安定性や事業継続性を説明できます。
見落としがちなデメリットと注意点
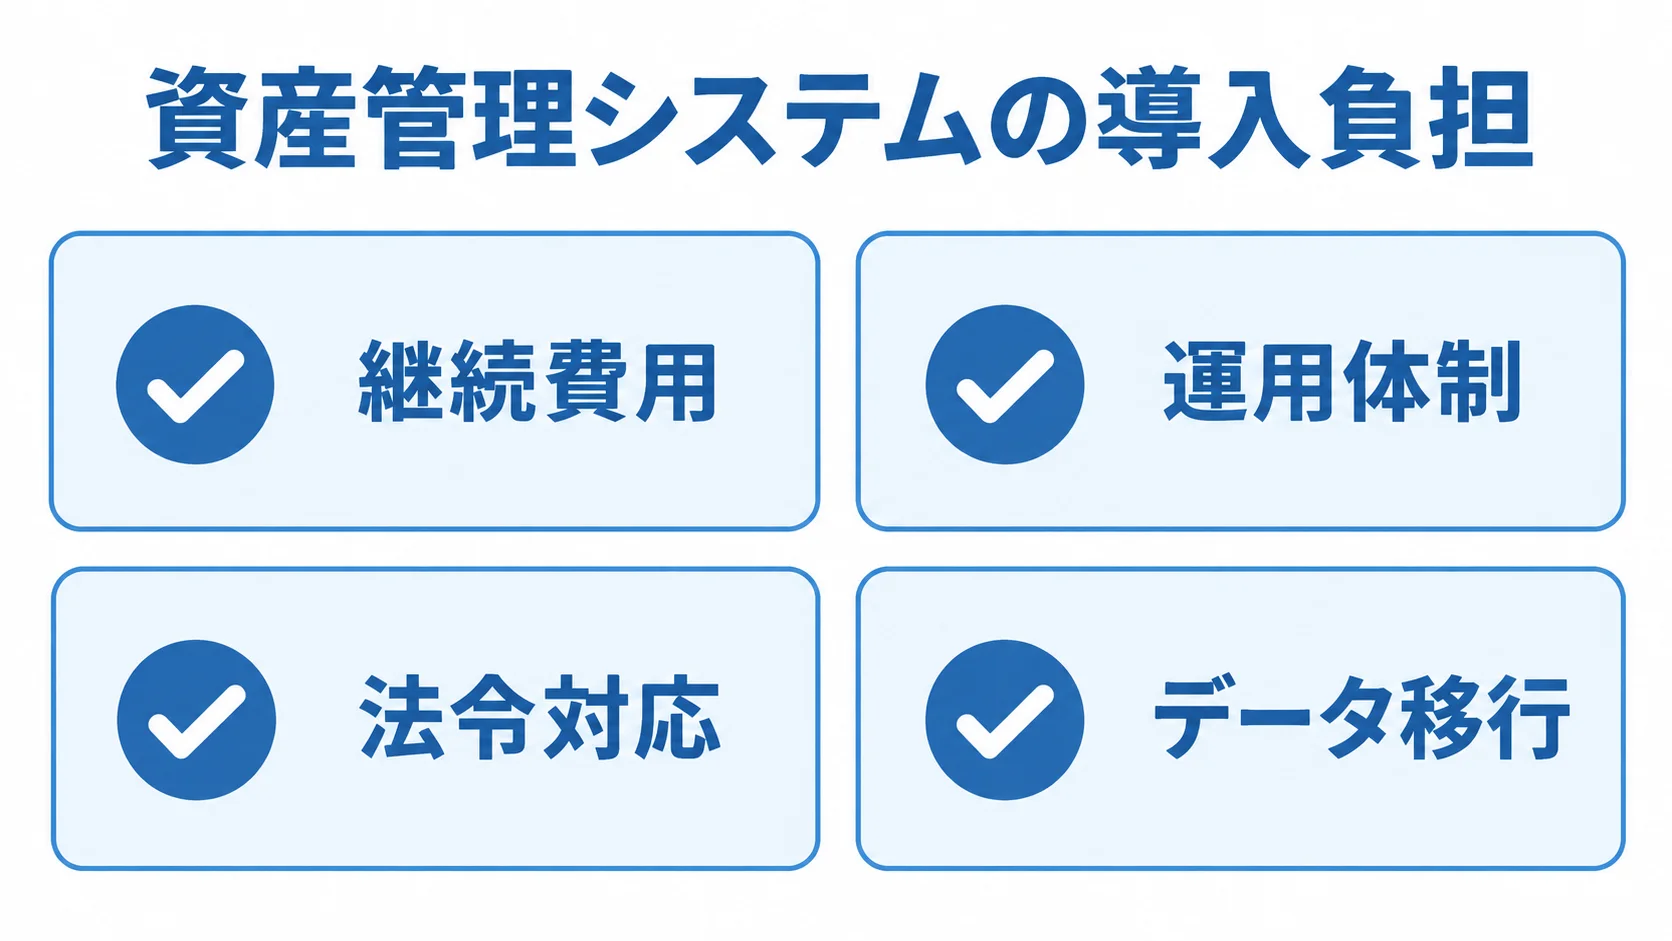
メリットだけで導入を決めると、運用に入ってから「こんなはずではなかった」と感じる事態に陥りかねません。
デメリットは初期費用以上に、導入後も続くコストと手間に潜んでいます。正しく見積もって効果と比べることが、健全な判断に欠かせません。
デメリットを直視するのは、現実的な計画を立て、過大な期待による失望を防ぐためです。導入をためらうためではありません。
初期費用よりTCO(運用80%)を基準にした比較
最大のデメリットは、コストが初期費用だけでは終わらないことです。そのため、TCO(総保有コスト)で比べる必要があります。
- 継続費用:年々かかる費用を含めた額
- 運用体制:日々の入力を担う担当とルール
- 法令対応:改正時の更新費用と、契約上の負担先の確認
TCOのうち初期費用は約20%にとどまり、運用・保守・教育が残り80%を占めるという「80%ルール」があります。
初期費用が安くても、保守やサポート、税制改正への対応、インフラの費用が積み重なり、数年後に割高になることがあります。
企業の85%がコストを10%以上見誤り、初年度に30〜40%の予算超過となるというデータもあります。
予算超過に備えて、発注側は見積もりに30〜40%のバッファを設けるとともに、初期費用よりTCOを基準に投資を判断します。
運用の負荷も見落とせません。資産の登録、更新、除却を続けて、台帳の鮮度を保つ必要があります。
更新が滞れば、台帳と現物が再びずれて、システムは形骸化します。責任者と入力ルールを決めておかないと、「高いExcel」になりかねません。
現場に定着させる活動(チェンジマネジメント)の負荷も含め、運用負荷を効果と同じように見積もります。
固定資産を扱う場合は、税制改正で変わる減価償却ルールへの対応費も、継続的に発生します。
パッケージやSaaSは更新で対応できます。ただし、その費用が保守費に含まれるかは確認が必要です。
フルスクラッチでは、税制改正への対応を保守契約でどう担保するかを、契約時に明確にしておく必要があります。
継続コストは初期費用と切り離さず、TCOに含めて見積もることで、過小評価を防げます。
データ整備の負荷とベンダーロックイン
導入時にもっとも過小評価されやすいデメリットは、既存データの整備負荷です。移行の工数を前提に、計画を立てます。
- データ移行:台帳の重複・表記ゆれ・欠損の解消
- 依存リスク:乗り換えや保守の引き継ぎにかかる負担
たとえば、部署ごとのExcel台帳を統合し、現物と照合する作業は、全体予算の2〜3割を要するのが一般的です。
工数を見込んでおかないと、稼働直前になってデータ整備で工期と費用が膨らみます。さらに、汚れたデータをそのまま移せば、信頼性も損なわれます。
データ整備は導入の前提条件であり、負荷を正面から捉えて、事前に計画へ組み込むことが大切です。
もう一つの注意点は、特定のベンダーに依存してしまうベンダーロックインです。
パッケージやSaaSは、導入が早く安価な一方で、独自要件に合わせた拡張や、乗り換え時のデータ移行が難しい場合があります。
フルスクラッチは自由度が高い反面、開発したベンダーに保守を頼りやすくなります。
どの形態でも、データを書き出せるか(エクスポート)と、保守を他社へ引き継げるかを、事前に確認しておきます。
資産管理システムの導入価値がデメリットを上回るかを冷静に評価すると、判断の質が高まります。
SaaS・パッケージ・フルスクラッチの選択基準
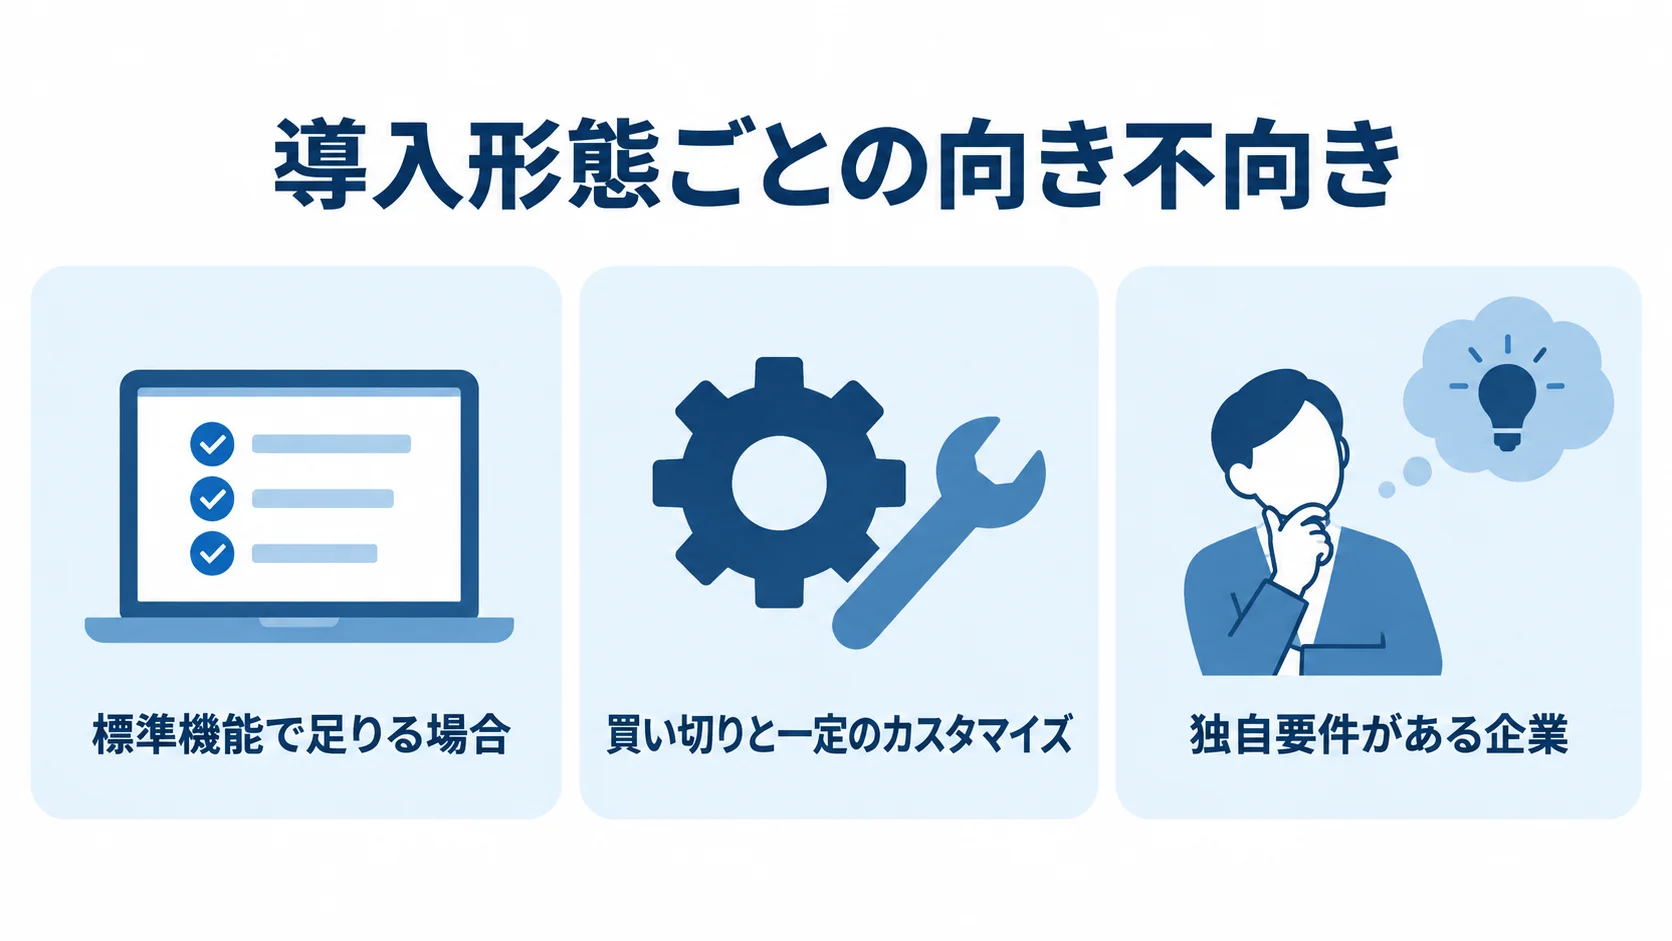
メリットとデメリットを把握したら、次は導入形態を選びます。導入形態には、月額利用のSaaS、買い切り型のパッケージ、自社専用のフルスクラッチがあります。
形態ごとに利点と注意点が異なるため、管理要件の独自性、予算、運用体制に照らして選ぶことが、投資対効果を高めます。
SaaS・パッケージ・フルスクラッチの向き不向き
選択では、標準機能で足りるか、それとも独自要件への対応を優先すべきかを見極めます。
- SaaS:標準的な管理を早く始めたい企業向け
- パッケージ:買い切りと一定のカスタマイズを求める企業向け
- フルスクラッチ:業務や連携に強い独自要件を持つ企業に適する
SaaSは月額利用料で導入できるため、初期費用を抑えられます。固定資産管理やIT資産管理では、標準機能で足りる場合もあります。
SaaSでは、自社固有の項目や業務フローへの細かな対応が難しく、機能を追加するたびに月額費用が積み上がる点がデメリットです。
パッケージは買い切りで一定のカスタマイズができるものの、改修のたびに費用がかかり、バージョンアップも必要です。
フルスクラッチなら、業務フロー、管理対象、権限設計に合わせたシステムを構築できます。
固定資産、IT資産、在庫を独自ルールで統合したい企業や、会計連携や複雑な承認フローが必要な企業に向きます。
一方で、初期費用と開発期間がかかり、保守体制も必要になります。標準機能で足りる企業にとっては、過剰投資になります。
独自要件が強い企業がSaaSを選ぶと、業務をシステムに合わせる歪みが生じます。要件の独自性が、選択の分かれ目になります。
「今、導入すべきか」を判断する基準
導入形態を決める前に、そもそも今導入すべきかを判断する基準を持つことが大切です。
- 現状の問題:Excel管理が破綻しかけ、台帳の乖離・属人化・棚卸しの負荷が限界に近いか
- 投資効果:棚卸し削減・キャッシュ削減の試算が、TCOを上回るか
- 実行体制:運用とデータ整備を担う担当の確保
条件が揃えば導入は妥当です。一方で、欠ける項目がある場合は、体制づくりや対象の絞り込みから始めます。
撤退や縮小の基準も、先に決めておきます。たとえば、一定期間で利用率が一定水準に届かなければ、運用ルールを見直します。こうした基準を設けておけば、導入後に形骸化し始めた段階で、早く気づけます。
固定資産台帳やIT資産から小さく始め、効果を確かめながら管理範囲と連携を広げる方法が堅実です。また、メリットがデメリットを上回る領域から投資し、全社統合は後回しにする進め方もあります。
各機能が解決する課題の詳細は、機能を扱った関連記事もご覧ください。
契約形態と補助金で変わる費用負担の判断
導入形態を選んだ後は、開発契約と、利用できる補助金も確認しておきます。
同じ機能でも、ベンダーとの契約方法や、補助金などの公的支援の有無によって、実質的な負担は大きく変わります。
最終的な投資判断には、こうした費用負担の構造まで理解しておくことが欠かせません。
見落とすと、費用が上振れするうえ、得られたはずの支援を逃すことにもつながります。
請負契約と準委任契約のメリット・デメリット
フルスクラッチ開発の契約は、完成責任の有無と、発注側の管理負担を比べて選びます。
- 請負契約:要件が固まり、完成責任を重視する案件向け
- 準委任契約:要件を変えながら進め、発注側が管理できる案件に適する
請負契約では、ベンダーが完成責任を負うため、発注側は成果物の品質保証を得られます。
完成責任のリスクは価格に反映され、請負の金額は準委任の1.3〜1.5倍になるのが一般的です。
たとえば、開発費500万円規模を想定すると、請負契約では650万〜750万円となり、上乗せが生じます。一方で、準委任契約は作業時間に対価を払うため、費用を抑えやすく、要件も柔軟に変えられます。
準委任では、完成責任がベンダーにないため、発注側がプロジェクトを主体的に管理する必要があります。
運用しながら要件を育てる案件では、準委任が合理的な場合もあります。要件の固まり具合と社内リソースを基準に選びます。
契約形態は、費用と進めやすさを左右する、見えにくい判断材料です。
段階導入で投資リスクを抑える判断
費用負担を抑えるには、段階的に投資して、失敗時の損失を小さくする考え方もあります。
- 小さく開始:固定資産台帳やIT資産管理からの着手
- 効果を確認:投資対効果を見て、管理範囲や連携を広げる
- 形態を移行:要件が明確になった後の、必要部分の作り込み
初めから全社統合や全機能を目指すと、初期投資が膨らみ、定着しない場合の損失も大きくなります。
段階ごとに効果を確かめれば、見込み違いがあっても損失を抑えられます。初期投資が小さいことも、判断材料になります。
SaaSで運用を始め、独自要件が明確になった段階で、必要な部分をフルスクラッチにする方法もあります。
メリットとデメリットを比べたうえで、一度に大きく賭けず、検証しながら投資を積み増します。
費用負担と投資リスクを段階的に調整すれば、効果を活かしながら、デメリットを抑えられます。
まとめ
定量効果には棚卸しや支出の削減があり、定性効果にはガバナンス強化や属人化の解消があります。デメリットはTCO(運用が約80%)、運用負荷、データ整備(全体予算の2〜3割)に潜みます。
導入判断では、これらを含めて自社要件に合う形態と投資範囲を選びます。棚卸し削減は、充当率50%と実質人件費(給与の1.5〜2倍)で保守的に試算し、TCOと比較します。
導入時期は、Excel管理の問題、削減効果がTCOを上回るか、運用とデータ整備の体制を確保できるかで判断します。条件が揃わない場合は、体制づくりと対象の絞り込みから始め、効果の大きい領域へ段階的に投資します。
riplaはフルスクラッチ受託と国内開発を組み合わせ、要件に応じた形態選択と投資設計を支援します。全体像の確認には、資産管理システムの完全ガイドもご覧ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。