
購買管理システムの刷新には、保守費の削減や購買業務の自動化といったメリットがある一方、初期投資や移行リスク、現場の習熟負荷も伴います。
投資効果はNPV・IRRやQCDSで評価し、移行負荷や法対応の状況を踏まえて、段階的に進めるかどうかを判断します。
▼全体ガイドの記事
・購買管理システムのモダナイゼーションの完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
購買管理システムをモダナイゼーションするメリット
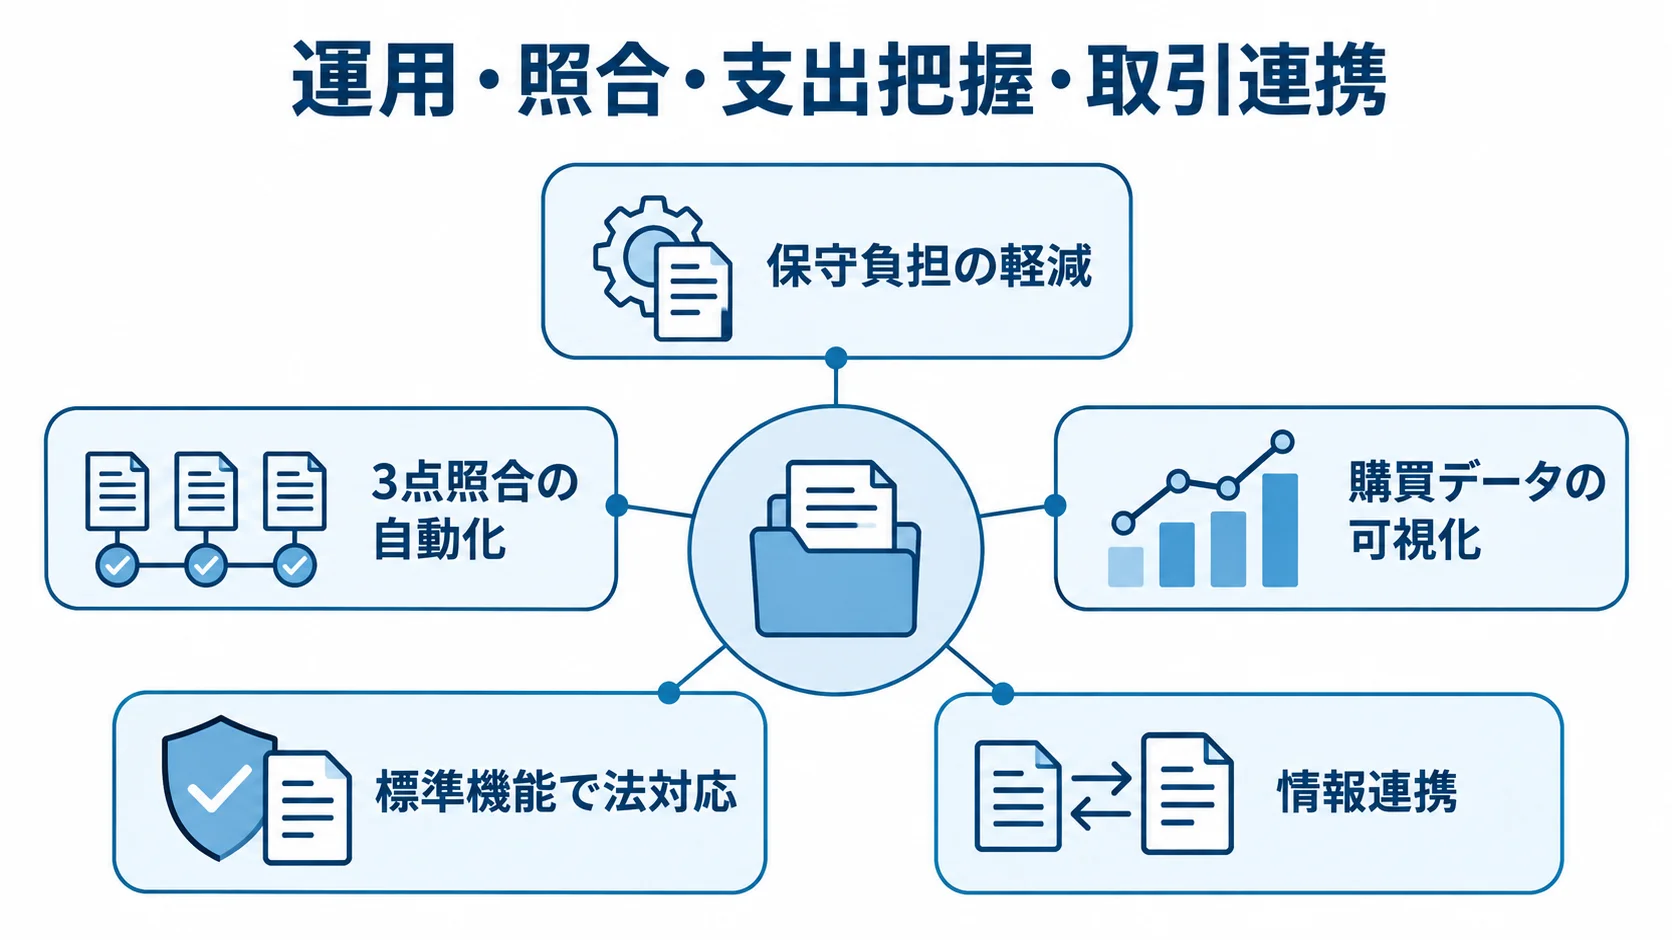
購買管理システムを刷新すると、保守負担が軽くなるほか、購買業務の自動化や可視化、取引先との連携強化も見込めます。
購買のKPIと結び付けて効果を示せば、投資判断の場で数字をもとに説明しやすくなります。
保守費削減と購買業務の自動化・可視化
保守費や経理工数の負担は、刷新後の運用と購買データの扱い方によって変わります。
- 保守費:標準的な基盤への移行で、保守負担と属人化の軽減を図れます。
- 照合作業:3点照合の自動化で、経理工数と支払いミスを抑えられます。
- 支出把握:購買データの可視化が、コスト削減余地の発見につながります。
古いシステムは、改修のたびに特定のベンダーや担当者へ頼ることになり、保守費が高止まりしがちです。
発注書・入荷実績・請求書を突き合わせる3点照合(スリーウェイマッチング)は、これまで経理担当者が目視で行ってきた作業です。この照合を自動化すると、月次の経理工数を圧縮でき、照合精度が上がれば過払いや二重支払いの抑制にもつながります。
発注データや取引先別の支出を一つにまとめると、購買の状況を数字で把握できます。たとえば、同じ品目を部署ごとに異なる単価で発注していないか、特定のサプライヤーに過度に依存していないかを見つけられます。支出を測れなければ改善も進めにくいため、可視化は支出を見直すための出発点になります。
法対応の標準化とサプライヤー連携の強化
制度変更への対応と取引先との情報連携は、個別の作業を減らし、購買業務を安定させるうえで大切な観点です。
- 法対応:制度要件を標準機能に取り込み、手作業への依存を抑えます。
- 取引連携:発注から支払いまでの情報を電子的に共有できます。
- マスタ統合:同一取引先の複数コード登録を解消し、重複発注や管理の混乱を抑えます。
購買管理は、電子帳簿保存法やインボイス制度など、制度変更の影響を直接受けます。
古いシステムでは、改正のたびに個別の改修が必要になり、対応が後手に回りがちでした。
標準機能で法対応ができれば、適格請求書の保存や電子取引データの要件への準拠を、仕組みとして担保できます。
発注・納品・検収・支払いの情報を電子的にやり取りできれば、紙やメール、電話に頼るやり取りが減ります。
3点照合の自動化で経理工数が減ることや、支出の可視化で削減余地が見つかることは、どちらも購買KPIに結び付く効果です。
投資判断では、こうした効果を説得力のある数値で示せるかどうかが、稟議を通す鍵になります。
見落としがちなデメリットとコスト・移行リスク
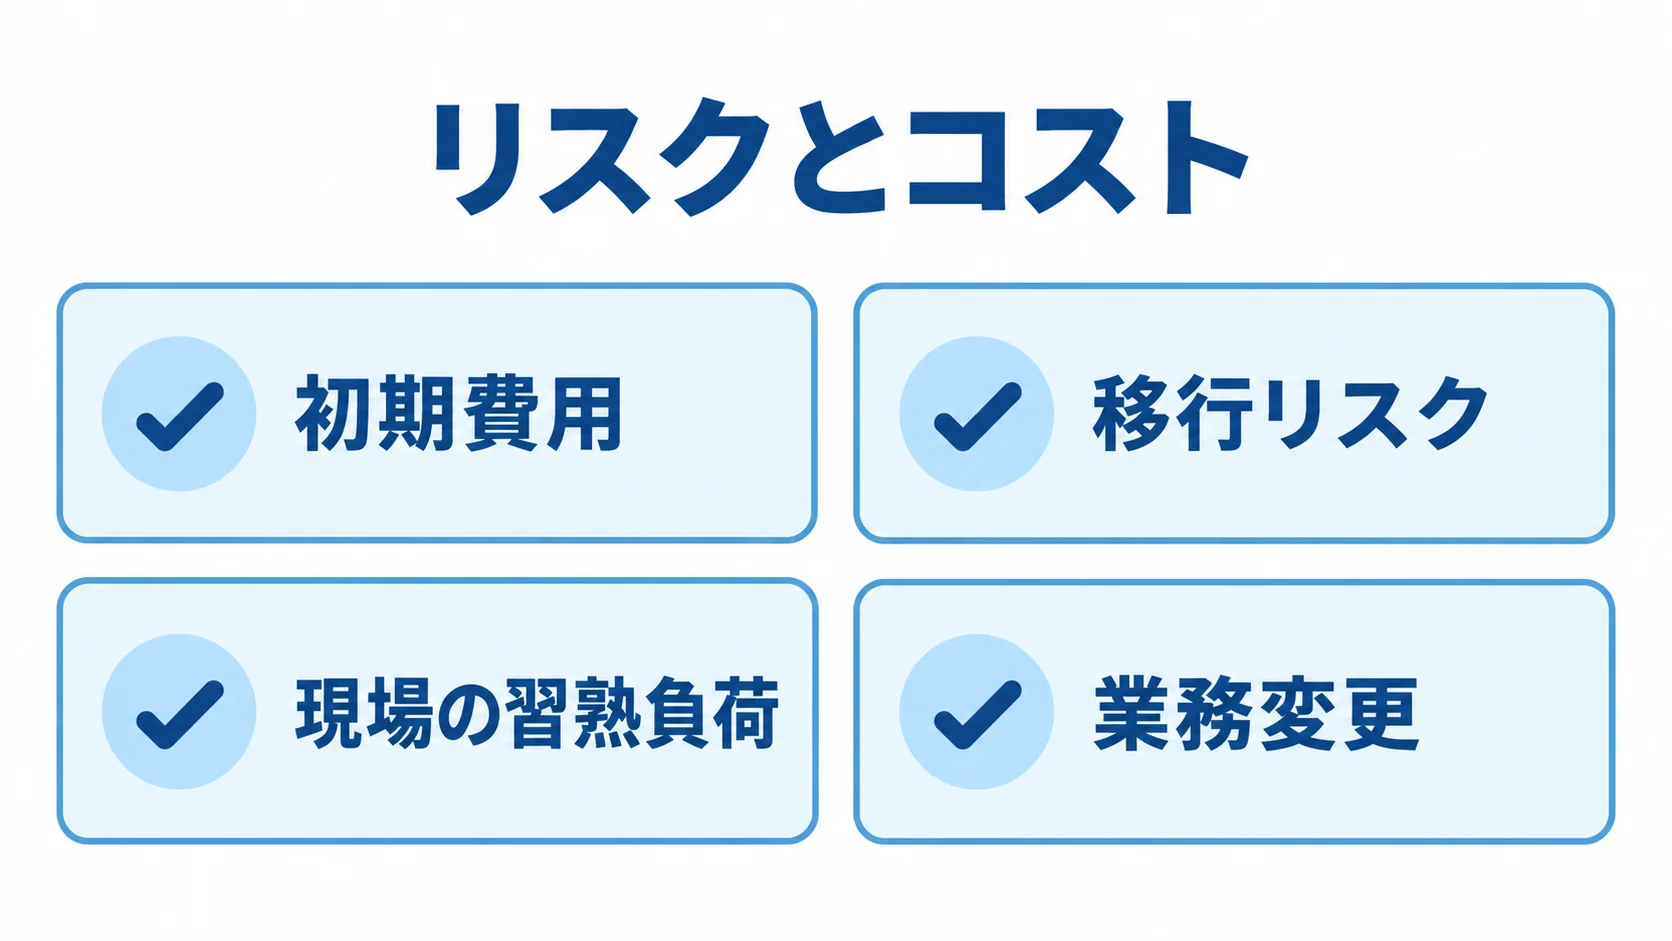
刷新には、初期費用のほかに、移行や現場定着に伴う負担もあります。メリットだけで判断すると、移行後に想定以上の負担を感じることもあります。そのため、投資の前に、リスクとコストを現実的に確認しておくことが大切です。
初期投資と移行リスクという現実
初期投資は刷新の分かりやすい負担ですが、費用と期間は規模によって異なります。
- 業務棚卸し:要件定義や業務棚卸しのみで200万〜500万円です。
- 単一業務の刷新:費用の目安は3,000万〜1.5億円です。
- 再構築:2,000万円規模以上、期間は12〜18ヶ月以上とされます。
購買管理システムは会計や在庫など他のシステムと密接に連携しています。連携設計まで含めると、費用が膨らみやすい点に注意が必要です。
取引先マスタ、過去の発注履歴、単価情報は業務の根幹をなすデータで、移行作業にも手間がかかります。
データに不整合や漏れがあると、刷新直後の発注停止につながりかねません。
たとえば、移行計画の不備で、基幹システムの切り替え時に出荷が全面停止した事例も報告されています。
一括で切り替えるビッグバンを避け、機能や対象を区切って置き換えるストラングラーパターンが定石です。急ぎつつも段階的に進めるという判断が、刷新の成否を分けます。
現場の習熟負荷と業務変更の痛み
見落とされがちなのは、新しい操作への現場の習熟負荷です。さらに、標準機能に合わせた業務変更にも時間や費用がかかります。
- 習熟負荷:教育やマニュアル整備、定着支援が必要です。
- 業務変更:独自ルールや帳票がそのまま使えない場合があります。
- 追加開発:従来どおりの作り込みは費用と保守負担を増やします。
発注画面や承認フロー、検収手順が変わると、現場の作業効率が一時的に落ち、問い合わせも増えます。そのため、刷新の効果が安定するまでは、こうした見えにくいコストも見込んでおく必要があります。
標準的なパッケージでは、独自の発注ルールや帳票を再現できないことがあります。再現できない部分を追加開発(アドオン)で補おうとすると、費用も保守負担も膨らみ、パッケージ導入の典型的な失敗要因になります。
刷新を機に購買業務を標準に合わせて見直せば、旧来の業務を速くするだけでなく、改革にもつなげられます。そのためには、業務変更の痛みを正面から受け止めることが大切です。
財務・会計視点での投資効果と判断基準
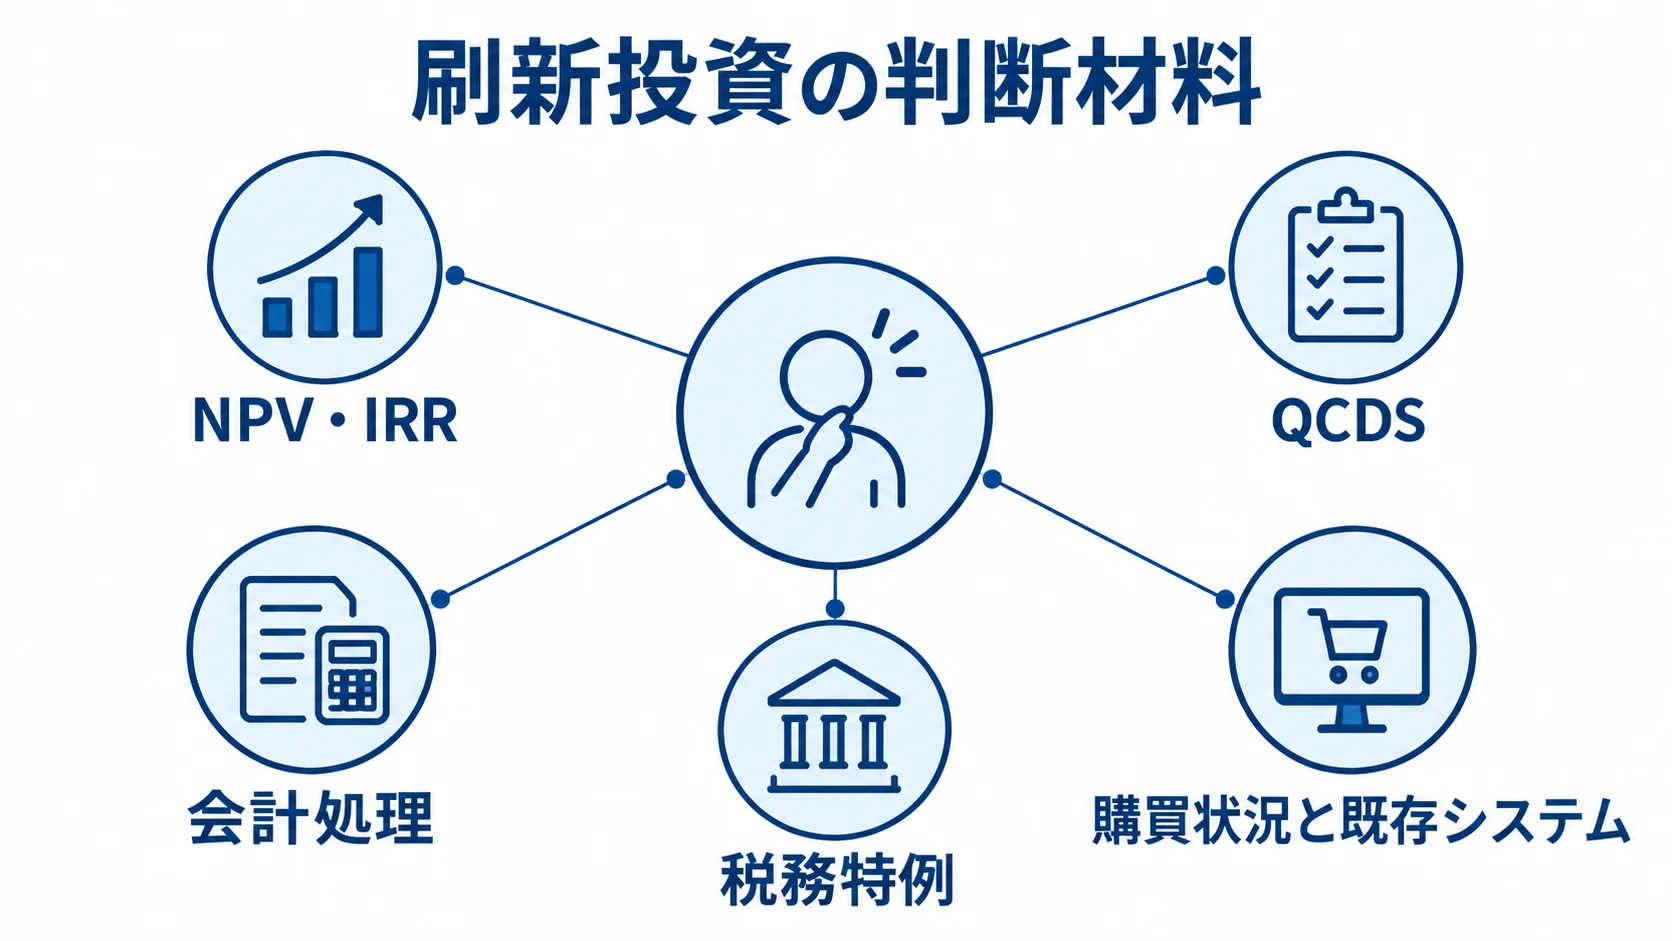
刷新の最終判断は経営層が下すため、財務・会計の視点から戦略的投資と捉え、定量指標で説明できるかが稟議を左右します。
投資指標、会計処理、税務特例の面から、自社に合う判断基準を整理できます。
NPV・IRRとQCDSによる投資対効果の定量評価
投資額と回収見込みを示すには、NPV(正味現在価値)やIRR(内部収益率)が使えます。
- NPV:効果の現在価値から初期投資を引き、投資価値を見ます。
- IRR:投資が生む利回りを基準利回りと比べます。
- QCDS:コスト以外の複数の観点も含めて評価します。
NPVは、刷新で将来得られる効果を現在価値に割り引いて合計し、そこから初期投資を差し引いた値です。効果には経理工数やコストの削減額などを含め、NPVがプラスなら投資価値があると判断できます。また、IRRが自社の基準利回り(ハードルレート)を上回れば、投資の妥当性を客観的に説明できます。
NPVやIRRで評価するには、3点照合の自動化による経理工数の削減額、支出の可視化による削減額、重複発注の抑制効果を、将来のキャッシュフローとして試算します。
金額に換算しにくい効果は、トヨタ自動車も採り入れるQCDS(Quality・Cost・Delivery・Safety)が参考になります。さらに、品質・納期・安全、法対応の確実性、データ精度の向上も評価できます。
勘定科目の判断と少額減価償却資産の特例
開発費用は性質によって会計上の扱いが異なり、投資計画にも影響します。
- 資産計上:将来の収益やコスト削減が確実に見込める場合はソフトウェアです。
- 費用処理:成果が不確実な研究的支出は研究開発費などです。
- 税務特例:取得価額の条件を満たす費用を一度に損金算入できます。
資産計上したソフトウェアは原則5年で償却するため、費用を複数年に分けて単年度損益への影響を抑えられます。一方、費用処理は発生した期に損金となり、節税効果があります。
どちらが望ましいかは、利益計画や資金繰りによって変わります。勘定科目の区分は稟議や予算計画にも影響するため、経理・税務の担当者と早めに認識をそろえておく必要があります。
取得価額が10万円未満なら一括で費用化できます。また、中小企業向け少額減価償却資産の特例では、取得価額30万円未満(一定条件下は40万円未満)のシステム関連費用を一括損金算入できます。機能単位の段階投資は、予算確保を後押しする場合もあります。
刷新可否を見極める判断チェックリスト
自社の購買状況や既存システムを順に確認すると、刷新の優先度を冷静に判断できます。
- 購買規模:年間の発注件数と購買金額
- 取引先数:サプライヤー数、マスタ重複、連携の煩雑さ
- 法対応の緊急度:制度対応を手作業に頼る度合い
- 既存ERPの状態:老朽化や購買システムとの連携可否
年間の発注件数や購買金額が大きいほど、自動化や可視化の効果は金額に表れやすい傾向があります。
取引先が多く、マスタ重複や連携の煩雑さが課題になっているなら、刷新による統合効果も大きくなります。
電子帳簿保存法やインボイス制度への対応が手作業頼みで限界に近い場合は、刷新の優先度が高まります。
会計や在庫を担うERPが老朽化し、購買システムだけでは連携できない場合は、刷新の範囲も合わせて検討します。
NPV・IRRの評価がプラスで、会計処理や税務特例も踏まえた投資計画を描けるなら、刷新の合理性が高まります。一方で、購買規模が小さく、法対応も当面困らない場合は、全面刷新よりも部分的な機能追加が妥当です。
現状を把握して判断材料を揃えることが、手法を先に決めてしまうのを防ぎ、後悔のない意思決定につながります。
まとめ
購買管理システムの刷新では、保守費の削減と照合作業の自動化が見込めます。さらに、支出の可視化や法対応、サプライヤー連携の強化も期待できます。
一方で、初期投資と移行リスクは計画に織り込む必要があります。現場の習熟負荷や業務変更も、見込んでおくことが欠かせません。
投資判断では、NPV・IRRとQCDSの視点を組み合わせ、定量と定性の両面から効果を説明します。
会計処理や少額減価償却資産の特例を確認したうえで、購買規模や法対応の緊急度、既存ERPの状態に応じて刷新の範囲を決めます。
判断材料を整理するときは、完全ガイドも参考にしながら、自社の状況に置き換えて検討してください。
▼全体ガイドの記事
・購買管理システムのモダナイゼーションの完全ガイド
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。