
購買管理システムの更改は、照合作業の自動化や支出の把握、法令対応につながります。一方で、費用や移行の負担、業務停止のリスクも伴います。
更改の判断材料は、NPVやIRRなどの財務指標と、ソフトウェア開発費の会計処理から整理できます。全体像は購買管理システム更改の完全ガイドもご覧ください。
▼全体ガイドの記事
・購買管理システム更改の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
購買管理システム更改のメリット
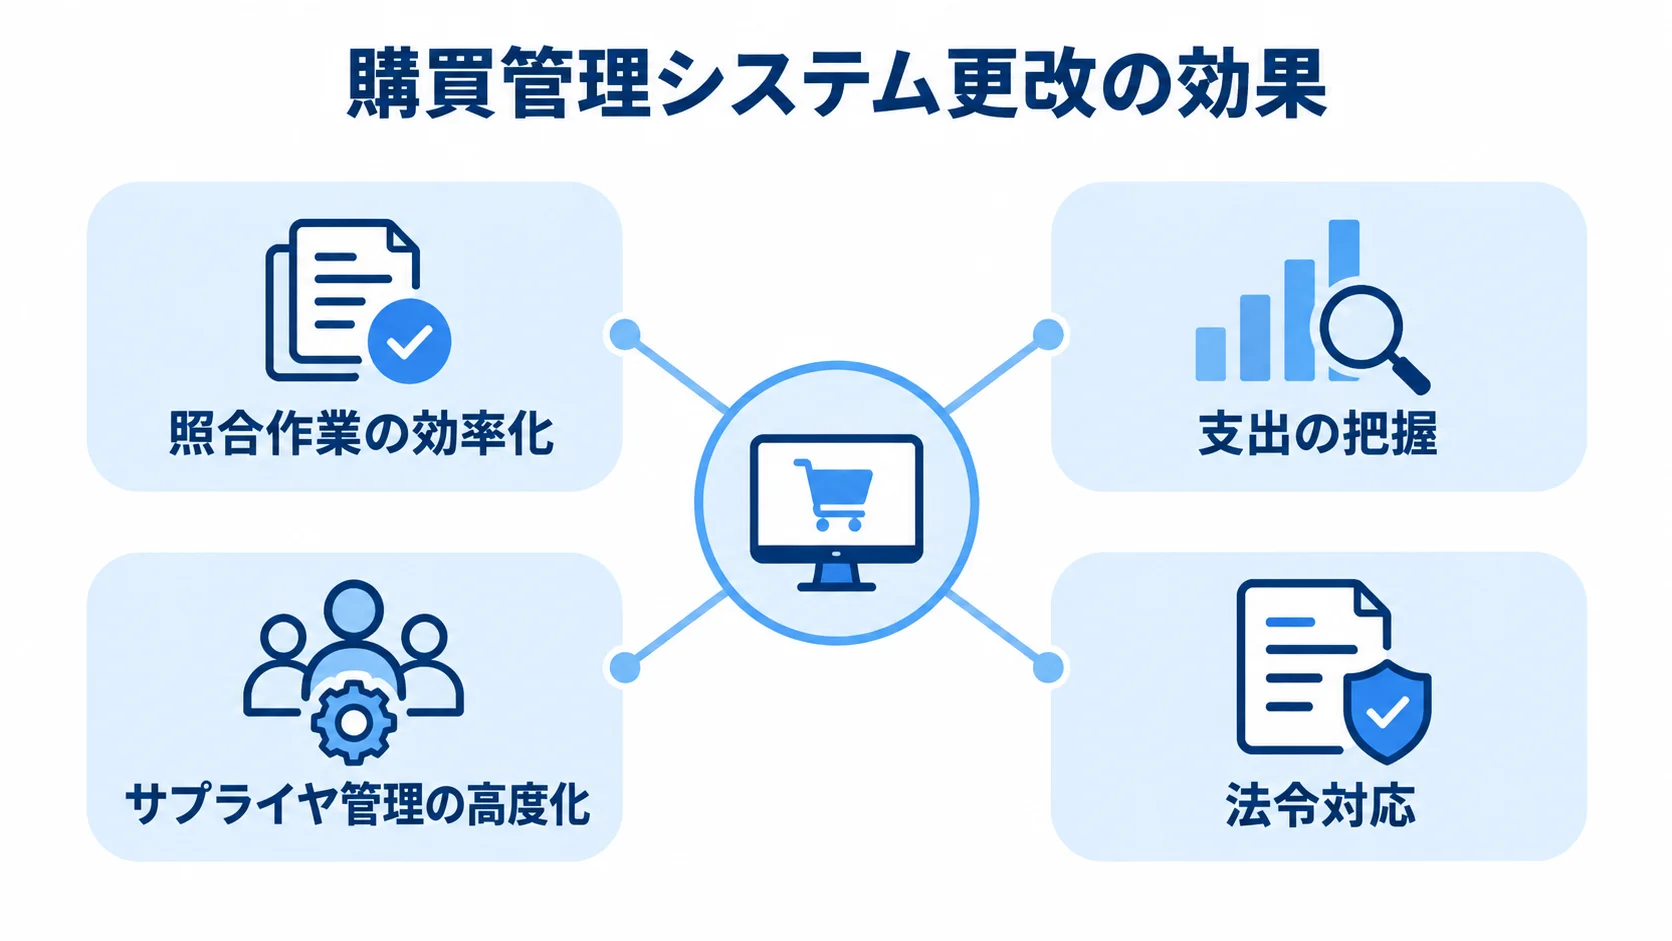
更改の効果は、発注や請求照合の自動化だけにとどまりません。支出の把握によるコスト削減や法改正への対応も期待でき、老朽化したシステムを抱え続けるリスクも低減できます。
購買管理システムの更改では、調達部門と財務部門の両方に効果が及びます。複数の効果は互いに関連しており、そのため一度の更改で複数の課題を解決できる場合もあります。投資判断では、こうした便益の全体像を正確に捉えることが前提になります。
発注・請求照合の自動化による工数削減
発注から請求照合までを自動化すると、突き合わせに費やしていた手作業が減ります。減った手間は、主に次の3つの面に表れます。
- 照合作業の効率化:発注と請求の突き合わせを、システム上で自動化
- 確認ミスの抑制:人の目による確認作業の削減
- 人員の再配置:定型業務から付加価値の高い業務への振り替え
古いシステムでは、発注書の作成や納品データとの突合が手作業になりがちです。請求書と発注内容の三点照合も、個別のExcel管理に頼る場合があります。
たとえば、小売業のイオングループは、システム刷新と業務プロセスの見直しで、月間700時間規模の作業を削減したと報告しています。
削減した時間は、調達戦略の立案やサプライヤとの交渉に振り向けられます。さらに、人手不足の現場では、限られた人手を業務の優先度に合わせて使い分けられる点にも価値があります。
削減工数を時給に換算すると、投資効果の試算でコスト削減額として扱えます。工数削減は数値で捉えやすいため、効果測定の出発点になります。
支出の把握によるコスト削減とサプライヤ管理の高度化
支出データを集めて分析する、いわゆるスペンドアナリシスでは、調達コストの削減と取引先管理の改善を目指します。サプライヤ管理の高度化も、更改で得られる大きなメリットです。
- 購買状況の把握:部門をまたぐ支出の全体像をつかめる
- 調達条件の見直し:発注の集約や取引条件の変更につながる
- 取引先の評価:取引先の選定を、データの裏づけをもとに進められる
古いシステムでは購買データが部門ごとに分かれており、誰がどのサプライヤから、いくらで何を買ったかを横断して把握しにくい状況があります。
データを一つにまとめると、同じ品目を複数の部門がそれぞれ割高で調達している状況が見つかることがあります。さらに、発注をまとめてボリュームディスカウントを引き出す方法もあります。
最新のシステムでは、サプライヤごとの取引実績や納期遵守率、品質情報を蓄積して評価できます。そのため、属人的だった取引先管理を仕組みに置き換え、担当者に依存しない調達体制を整えられます。
支出を把握して評価する取り組みは、コスト削減に加えて供給リスクへの備えにもつながります。組織の調達力を高める効果も期待できます。
法改正対応と保守費・EOLリスクの低減
制度変更への対応と、古いシステムを使い続けることで増す負担は、更改の判断で合わせて見ておきたい点です。
- 法令対応:請求書確認と電子取引データ保存への対応
- 保守費の削減:刷新によって維持費を抑えた事例
- EOLリスクの低減:サポート終了後の脆弱性や保守の難しさへの備え
たとえば、インボイス制度や電子帳簿保存法は、購買・支払業務に関わります。古いシステムでは要件を満たせず、手作業で補うケースもあります。
法令対応機能を備えた基盤へ移行すれば、コンプライアンスを保ちながら事務の負担を減らせます。また、法改正は更改を検討するきっかけにもなります。
サポート終了後は対応できる技術者が限られ、保守単価が高止まりしやすいうえに、脆弱性も放置されがちです。製造業の事例では、年間2,400万円の保守費が850万円になりました。
この事例では、保守費の削減率は約65%です。さらに、経済産業省は、老朽化したシステムを刷新できない場合、2025年以降に年間最大12兆円の経済損失が生じる可能性を指摘しています。
業界団体の調査では、企業システムの約7割がレガシー化していると報告されています。更改を先送りするほど、保守費とEOLに伴うリスクが積み上がります。
購買管理システム更改のデメリットと注意すべきコスト
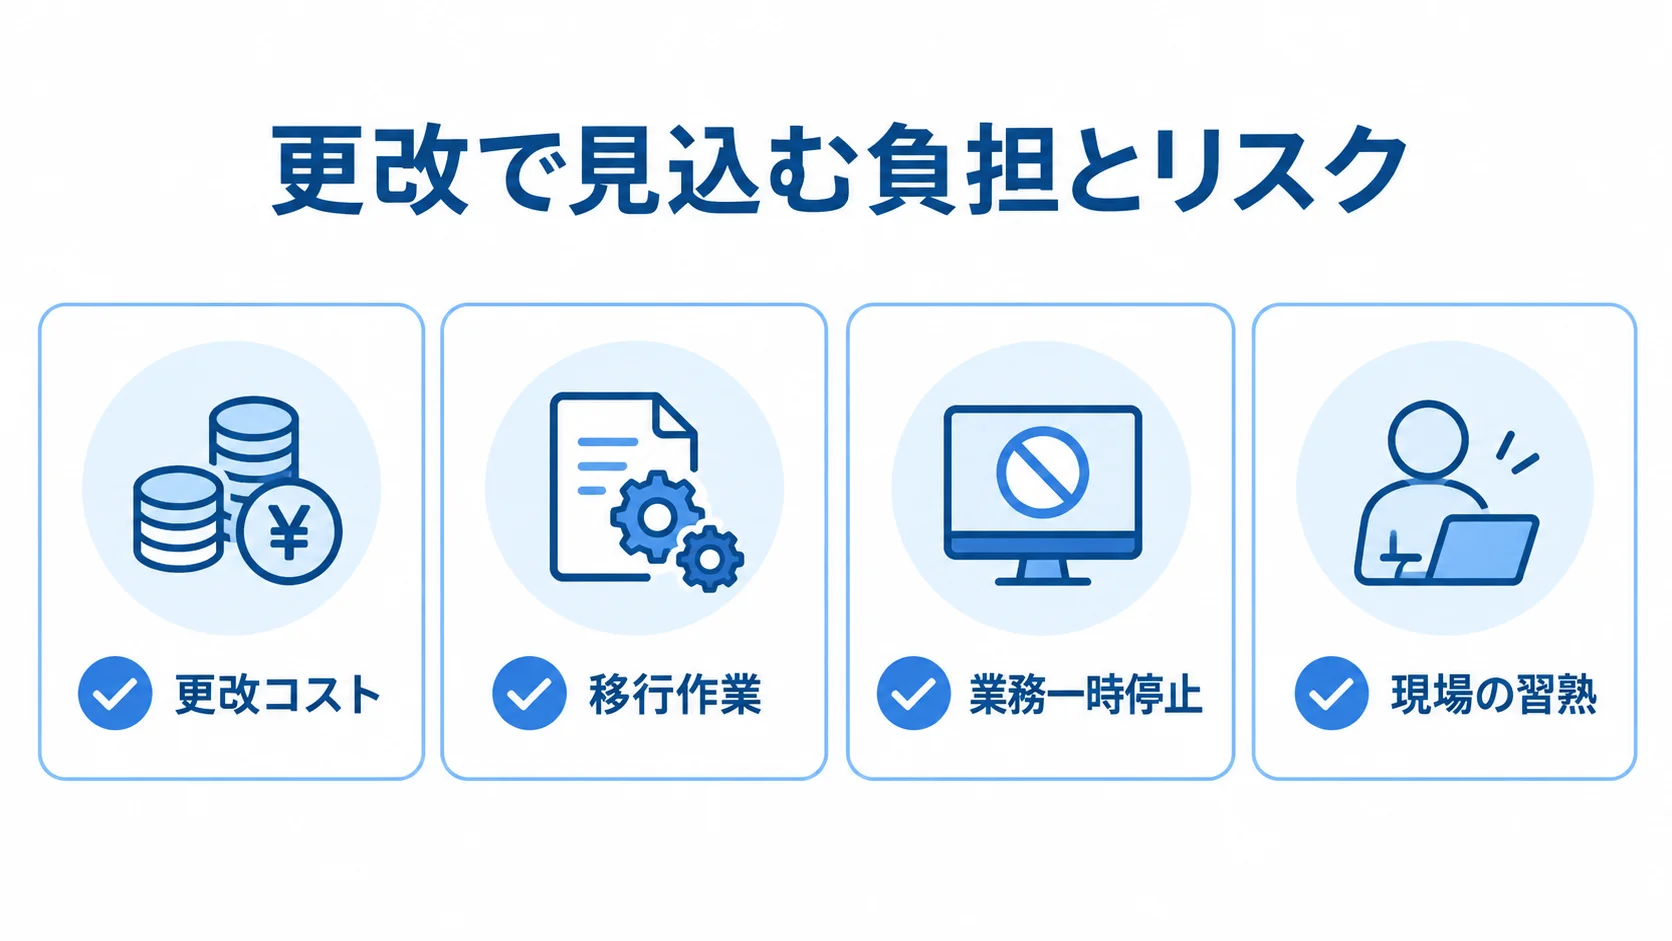
メリットが大きい一方で、更改には無視できないデメリットや注意すべきコストもあります。想定外の負担がかかったり、投資に見合う効果を実感しづらかったりする事態も起こり得ます。稼働中の業務を止めずに置き換えるという制約もあります。
判断を誤らないためには、費用と移行負荷、業務停止、現場の運用変更という面から留意点を押さえておく必要があります。
更改コストと移行負荷の大きさ
更改に必要な費用と工期は、導入方式や移行するデータの範囲によって変わります。特に、更改にかかる費用の大きさは最大のデメリットです。
- 導入方式:クラウド型パッケージか再構築型かで、費用に幅が出る
- 移行対象:取引履歴やサプライヤ情報の量で、工数が変わる
- 追加開発:パッケージに合わせきれない独自処理の扱い
移行作業そのものの負荷も軽視できません。要件定義や、現行業務を洗い出す作業だけでも、前段の費用として200万円から500万円程度が見込まれます。
クラウド型パッケージへの移行は、数百万円から1,000万円台で、3ヶ月から6ヶ月ほどかかります。一方、システムを根本から作り直す再構築型は、2,000万円から数千万円規模で、期間は12ヶ月から18ヶ月以上となるケースもあります。
なお、小規模から中規模の更改全体では、3,000万円から1.5億円で見積もられることも珍しくありません。金額は、対象範囲や連携先の数によって変動します。
蓄積データや過去の取引履歴を移すには、整合性の確認や変換の工数がかかります。独自処理が多いと、パッケージに加えるアドオン開発費が膨らみます。
要件定義で移行範囲とアドオンの要否を見極めないと、見積もりを超える出費につながりかねません。また、一度に発生する費用が、資金繰りや予算編成に及ぼす影響も考えておく必要があります。
業務一時停止のリスクと現場の運用変更負担
新旧システムの切替では、業務が一時停止するリスクにも注意が必要です。発注・検収・支払を止めずに移す必要があるため、移行時と稼働後の現場の負担も見越して備えておきます。
- 切替時の停止:発注や支払いへの影響
- 移行ミス:データの漏れや変換の誤りによる混乱
- 現場の習熟:操作と承認フローを覚え直す負担
購買管理システムは、発注・検収・支払を支えています。そのため、切替トラブルはサプライヤへの支払い遅延や取引関係への影響につながるおそれがあります。
本番開始まで移行漏れや変換ミスに気づかないと、照合が合わずに混乱することがあります。切替リスクをゼロにするのは難しいため、慎重な移行計画が欠かせません。
そこで、移行計画にはリハーサルと、万一に備える切り戻し手順を含めておきます。止められない業務を続けながら切り替えるため、更改時は細心の注意が求められます。
現場の慣れや運用変更に伴う負担も、更改時に見落とせない課題です。新システムの稼働後、購買担当者は操作方法や承認フローを覚え直します。慣れるまでは、処理速度が一時的に落ちることもあります。
独自運用をパッケージの標準業務に合わせる過程では、戸惑いや抵抗が生じる場合があります。マニュアルの整備や研修にも、時間と費用がかかります。
投資効果が数字に表れるまでには、時間差があります。そのため、効果が出るまでの期間を見込み、現場の理解と協力を得ながら進めることが大切です。
効果測定と更改の判断基準(財務指標と会計処理)
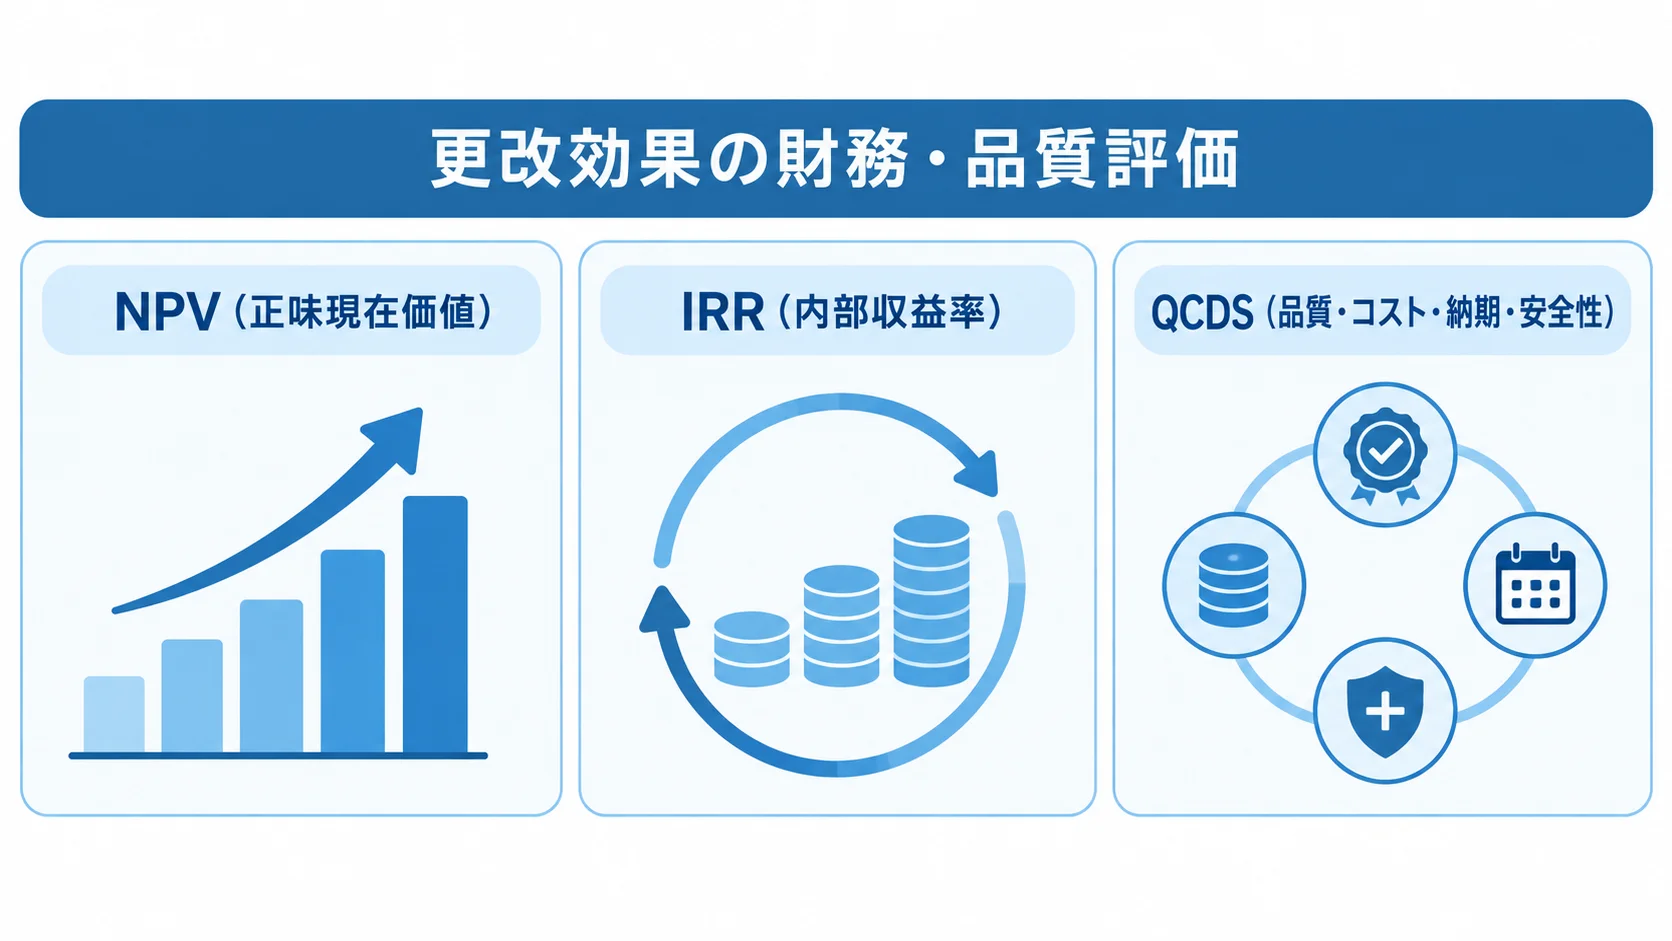
更改するか、いつ、どの規模で進めるかを決めるには、客観的な基準が必要です。財務指標で効果を数字にし、会計処理を踏まえてコスト構造を捉えておきます。「そろそろ替え時」という感覚だけに頼るより、財務指標と会計処理から判断するほうが精度を高められます。
更改を戦略的な投資として考えるうえで、財務と会計の両面の視点は欠かせません。効果測定に使う財務指標と、開発費の会計処理、中小企業向けの税制特例を順に見ていきます。
NPV・IRRとQCDS視点による効果測定
更改の価値は、初期投資だけでなく、将来の便益や業務品質も含めて評価します。効果を定量的に測る代表的な手法が、NPV(正味現在価値)とIRR(内部収益率)です。
- NPV:将来の便益と初期投資の差
- IRR:更改で得られる利回りの大きさ
- QCDS:品質・コスト・納期・安全性の各面からの評価
NPV(正味現在価値)は、工数削減や調達コスト削減、保守費削減などによる将来のキャッシュフローを、現在価値に割り引いて合計した値です。NPVがプラスであれば、その更改は理論上、価値を生むと判断できます。
IRR(内部収益率)は、更改によって得られる利回りを示す指標です。企業が求める基準利回りと比べることで、更改の妥当性を測れます。また、指標を使えば、今すぐ更改するか、別の投資に資金を回すかを同じ基準で比べられます。
コストだけでなく、多角的な視点から更改を評価することも有効です。たとえば、トヨタ自動車では、QCDS(Quality・Cost・Delivery・Safety)の観点で投資や調達を総合評価していると言われています。
更改では、コスト削減のほかに、照合精度の向上や発注リードタイムの短縮も評価の対象になります。加えて、コンプライアンスやデータ保全も含まれます。そのため、複数の観点で捉えると、更改の意義を立体的に説明できます。
費用計上か資産計上か、会計処理の判断
ソフトウェア開発費は、性質によって勘定科目が分かれます。更改の判断では、費用処理と資産計上の違いが見落とされることもあるため、その区分を踏まえる必要があります。
- 資産計上:将来の収益やコスト削減が確実な場合の一般的な目安
- 費用処理:将来の便益が見込みにくい部分に適用される場合がある
- 個別確認:案件ごとの区分を専門家に確かめる
資産計上した開発費は「ソフトウェア」として無形固定資産に計上し、原則として5年間にわたり減価償却します。
開発成果が不確実な部分は、「研究開発費」などとして発生時に費用処理するのが一般的です。区分によって損益への影響が大きく異なるため、更改の規模や進め方を決める段階から意識しておく必要があります。
資産計上では費用が複数年に分散され、単年度の利益への影響を平準化できます。一方で、費用処理できる部分は、その年度に費用が計上され、節税効果を早期に得られる場合があります。
どちらが有利かは、利益の状況や税務戦略によって異なります。個別の案件の会計処理は、顧問税理士や公認会計士に確認しておくとよいでしょう。意思決定と会計上の影響をあわせて検討すると、実態に即した判断につながります。
少額減価償却資産の特例と更改規模・時期の見極め
取得価額の扱いと投資の進め方を踏まえると、更改の時期や規模を検討しやすくなります。中小企業が更改を進める場合は、税制上の特例も確かめておくとよいでしょう。
- 取得価額:10万円未満は一括で費用化できる
- 中小企業向け特例:30万円未満のほか、一定条件下では40万円未満も対象になる場合がある
- 更改の段階:小規模に分けて進める選択肢
中小企業向けの少額減価償却資産の特例は、対象資産を損金算入できる場合があります。適用対象になるかどうかは、事前に専門家へ確かめておきます。
大規模な再構築を一度に行わず、クラウド型への移行や機能単位の更改として進める方法もあります。その場合は、特例による税務上のメリットを得られることもあります。
サポート終了や法改正の期限が迫る場合は、リスクを避けるために早期の更改が合理的です。一方で、投資余力や効果の見通しが不確かなときは、要件定義と現行業務の洗い出しから着手する方法もあります。
クラウド型で小さく始め、効果を確かめてから本格的な更改へ広げる段階的な進め方も有効です。NPVやIRRで効果が見込めて、会計上の影響も許容できるときが、一つの目安になります。
規模と時期は、財務と会計の両面から無理のない形を見極めます。「いつ、どの規模で更改するか」は、ここまでの指標と会計処理を踏まえて判断できます。
まとめ
更改の利点は、照合作業の自動化による工数削減、支出の把握によるコスト削減、サプライヤ管理の高度化です。加えて、インボイス制度や電子帳簿保存法への対応や、老朽化リスクの低減も期待できます。製造業の事例では、老朽化に伴う年間保守費を約65%削減しました。
一方で、要件定義は200万円から500万円、再構築型は数千万円規模になる場合があります。移行負荷に加え、切替による業務停止や、現場の運用変更と教育も見込む必要があります。
財務と会計の両面による効果測定
NPVやIRRで効果を数字で捉え、QCDSのように品質・コスト・納期・安全性を多角的に評価します。
資産計上か費用処理かを決めるほか、5年での減価償却や中小企業向けの特例も検討します。個別の税務や会計の判断は、専門家に確認します。
各論点は一般的な目安として捉え、根拠のある数字に基づいて進めることが大切です。
更改の規模と時期の見極め
更改は、工数やコストの削減と、サプライヤ管理やコンプライアンスの改善を目指す取り組みです。工数やコストの削減は定量的な効果で、管理の高度化や法令順守は定性的な価値です。判断材料と進め方は、期限や効果の見通しに応じて整理します。
- 費用と便益:移行リスクも見積もったうえで、財務と会計の両面から評価
- 期限が迫る場合:サポート終了や法改正に備えた早期の着手
- 効果が不確かな場合:クラウド型で小さく始める方法
判断の枠組みを手がかりに、自社の状況に即して検討を進めます。根拠に基づいて意思決定できれば、購買業務の刷新につながります。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。