
購買管理システムの更改で失敗しやすいのは、移行計画の甘さ、現行仕様の把握不足、ベンダーへの丸投げの三つです。法対応やEDI連携など、見落としやすい課題もあります。
現状の可視化や段階移行、移行リハーサルと切り戻し、KPI設定を組み合わせると、発注・支払の停止リスクを抑えられます。
▼全体ガイドの記事
・購買管理システム更改の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
購買管理システム更改が失敗する典型的な要因
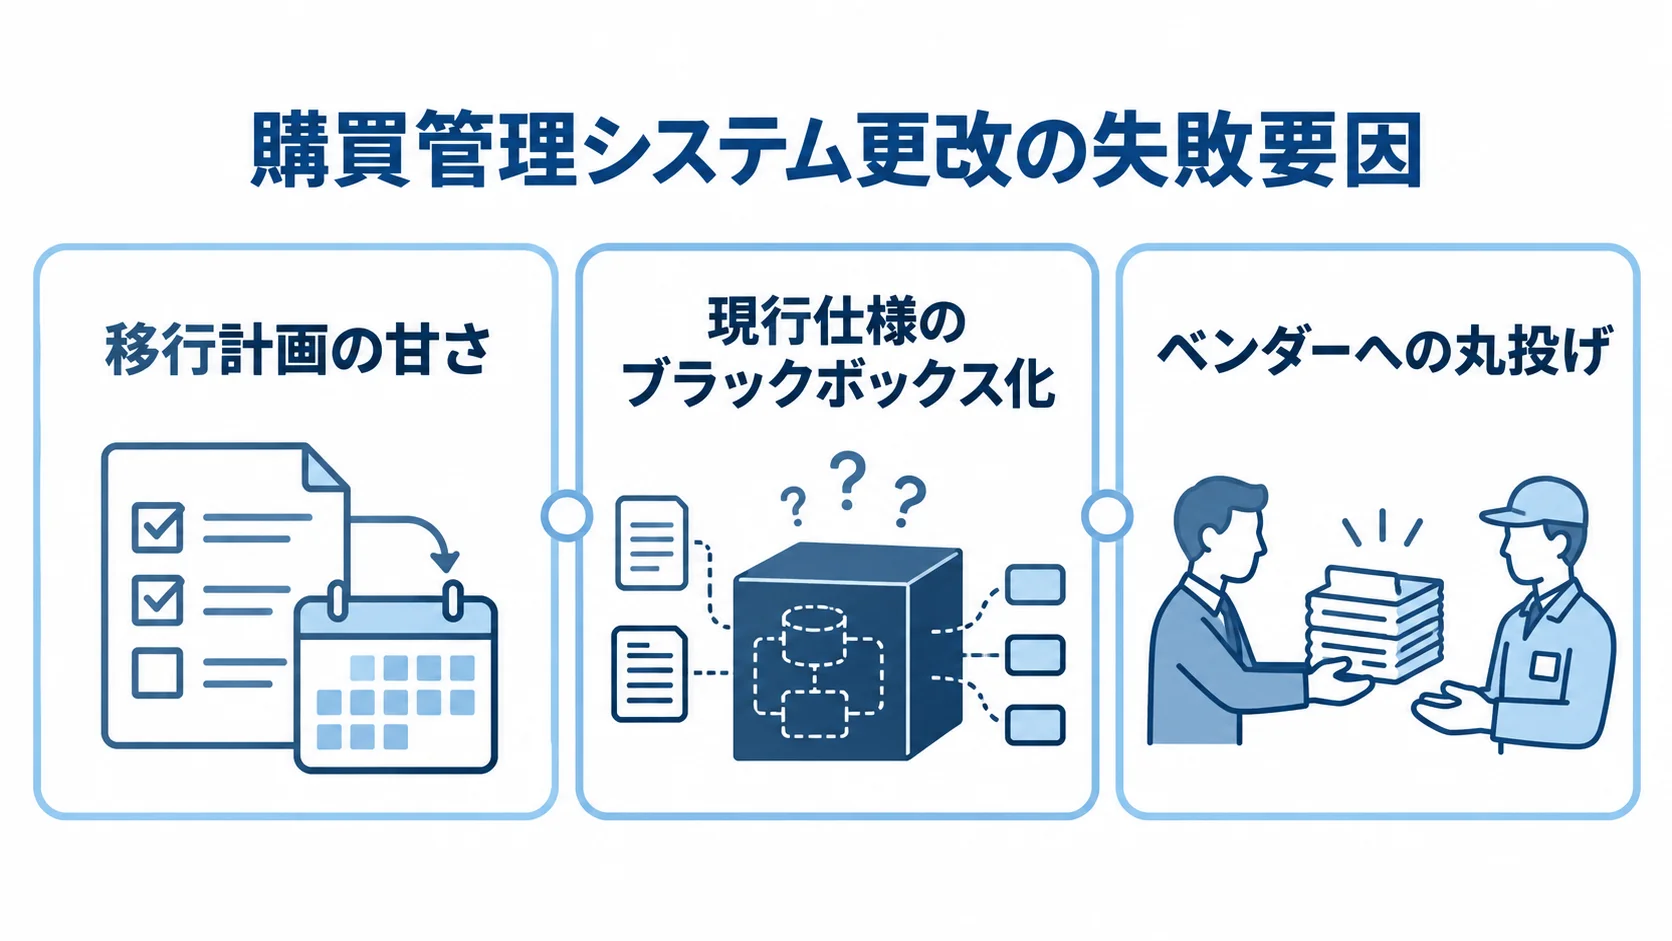
更改の失敗には、企業規模や業種を問わず繰り返されるパターンがあります。代表的なのは、業務停止を招く移行計画の甘さ、現行仕様が見えないまま進む要件定義、ベンダーへの丸投げの三つです。
ひとつの要因だけで起きることもありますが、炎上案件の多くでは複数の要因がつながり、被害が広がります。そのため、それぞれの失敗の構造を理解することが、回避への第一歩になります。
移行計画の甘さが招く発注・支払の停止
移行計画の甘さは、購買管理システムの更改で業務停止を招く重大な要因です。
- 発注停止:資材や原材料の調達が滞ります。
- 支払停止:サプライヤへの支払が遅れます。
- 社内外への波及:社内にとどまらず、取引先との信頼や供給網を揺るがすおそれがあります。
購買システムは、発注や入荷、検収から買掛金管理と支払までを担います。そのため、切替障害が起きると、これらの業務が一斉に止まります。
江崎グリコでは、基幹システムの切替障害により、チルド商品の全品出荷が長期間停止しました。移行計画の不備が原因とされるこの事例と同様に、購買でも発注や支払が止まれば、調達そのものが止まります。
発注側は、移行を最終工程の事務作業と見なさず、プロジェクトの初期から綿密に計画する必要があります。
要件定義の甘さと現行仕様のブラックボックス化
更改の要件定義は、現行システムの働きを正確に把握するところから始まります。
- 担当者の退職:当時の担当者がすでにいないケースがあります。
- 設計書の未更新:長年の改修内容が資料に反映されていないことがあります。
- 現場運用への埋没:発注ルールや承認手順、取引条件が文書化されていない場合があります。
仕様が分からないままでは、新システムへ引き継ぐものと廃止するものを決められません。たとえば、特定部門だけの例外承認や季節要因の発注ルールが漏れると、本番稼働後に発注が止まります。
曖昧な要件のまま設計・開発へ進むと、後工程で大きな手戻りが起きます。その結果、コストとスケジュールが崩れ、プロジェクト全体の品質にも影響が及びます。
ベンダー丸投げとSAP導入の「3大疾病」
三つ目の失敗要因は、ベンダーへの丸投げです。専門性の高い更改では外部の支援が欠かせませんが、判断まで任せきりにすると、自社の業務に合わない仕組みになりかねません。
- 購買部門の参画不足:ユーザー部門に当事者意識が乏しく、関与が薄くなります。
- 独自仕様への固執:標準機能で足りる業務にも、大量のアドオンを作ることになります。
- データ移行の失敗:サプライヤや単価マスタが複雑で、変換作業が難航します。
発注側が実現したい購買プロセスを示せないと、現行機能の再現や汎用的な仕様にとどまり、更改の効果が薄れます。
この構造は、ERPの代表格であるSAP導入で「3大疾病」と呼ばれる失敗とも重なります。三つの問題は、いずれも発注側がプロジェクトの当事者として関わりきれないことから生じています。
要件の精査や判断をベンダー任せにすることは、更改を失敗へ導く根本的なリスクです。
購買更改で見落としやすい課題と注意点
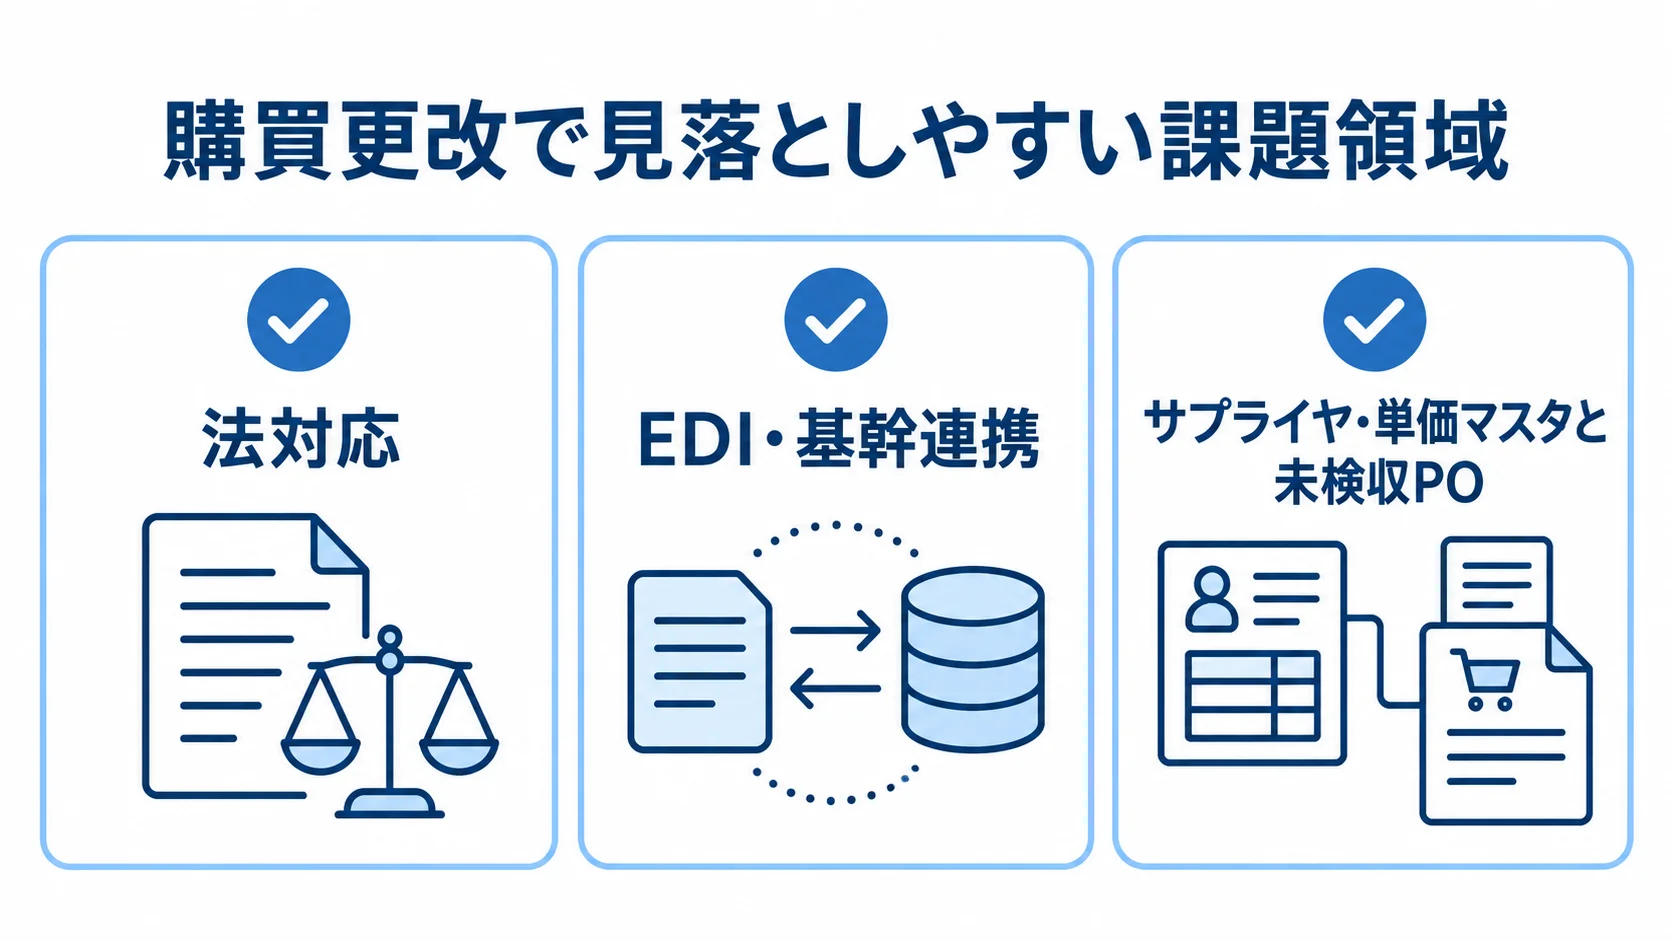
計画時には見えにくい課題も、プロジェクトが進んでから表面化することがあります。購買の更改には、法対応、外部連携、マスタ移行に固有の盲点があり、事前に意識しておかないと見落としやすく、気づいたときには手遅れになる場合もあります。
インボイス・電子帳簿保存法への対応漏れ
購買の更改で見落とされやすいのが法対応です。要件に明記されなければ、対応が不十分なまま稼働するおそれがあります。
- インボイス制度:適格請求書の受領と登録番号の管理。
- 電子帳簿保存法:買掛金の証憑保存と電子取引データの保存要件。
- 要件化と検証:機能要件への早期の反映と、制度要件との照合による検証項目の明記。
対応漏れは、経理処理の不備や税務リスクにつながります。不備は、稼働直後よりも月次・四半期の締めや税務調査で見つかることがあります。
稼働後に電子データの保存や請求書の記載事項を直すと、膨大な手戻りを伴います。こうした手戻りを防ぐには、発注側が法対応を開発の範囲に含め、制度要件と機能を一つずつ照らし合わせて検証します。
EDI・基幹連携の検証不足という盲点
見落としやすい課題の一つが、EDIや基幹システムとの連携検証です。購買管理システムは、サプライヤとのEDIや、会計・在庫・生産管理との連携で成り立っています。
- 接続仕様の確認:データ形式や連携インターフェースの変更箇所の洗い出し。
- 取引先とのテスト:EDIの相手企業を含めた接続確認。
- 本番に近い検証:社内システムと取引先をつないだ状態での確認。
購買側の形式や接続が変わると、連携先すべてに影響が及びます。連携先が多いほど検証は複雑になり、漏れがあれば発注データが届かないこともあります。
さらに、会計への仕訳連携が止まる事故も起こりえます。日程に追われてテストの範囲を削ると、本番で初めて不整合が見つかることもあります。
社内だけでは検証が完結しないため、発注側と開発会社は、取引先を含むテスト体制を早い段階で整える必要があります。
サプライヤ・単価マスタと未検収POの移行ミス
移行では、マスタと処理途中の取引データの両方を扱う必要があります。
- サプライヤマスタ:取引条件、支払サイト、与信情報。
- 単価マスタ:契約単価と、数量割引のルール。
- 未完了の取引:未入荷PO、未検収データ、支払前の買掛データ。
長年積み重なったデータは、新システムの構造にそのまま移せないことがあります。変換ルールが不十分だと、誤った単価で発注するなどの不整合が生じます。
SAP導入の「3大疾病」でも、データ移行の失敗は中核的な要因に挙げられています。
未入荷、未検収、支払前の取引を、旧システムと新システムのどちらで引き継ぐかは、事前に決めておく必要があります。決めないままだと、二重発注や支払漏れにつながります。
マスタと取引データの移行対象と方法を早期に定め、実データで繰り返し検証することで、移行ミスを防げます。
失敗リスクを最小化する更改プロジェクトの設計
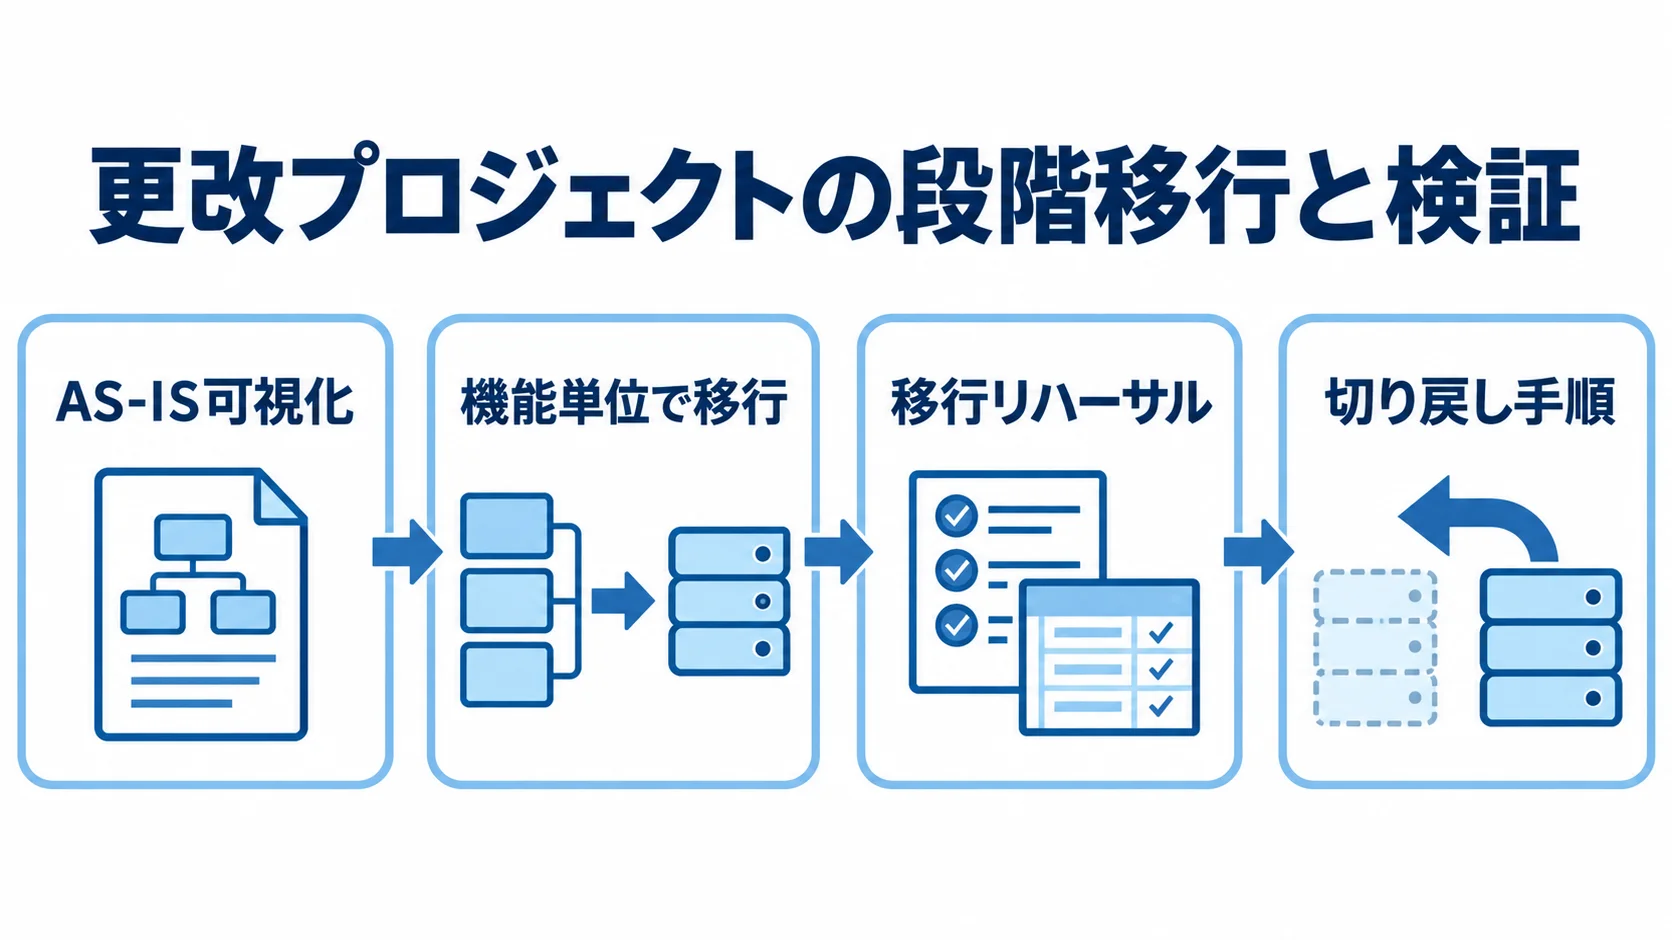
失敗要因や課題には、プロジェクトの設計段階で対策できるものがあります。発注側は、その場しのぎの個別対応に終始せず、失敗が起こりにくい構造を更改計画に組み込む必要があります。
ビッグバン回避とストラングラーパターンの採用
旧システムから新システムへ全社一括で切り替える「ビッグバンアプローチ」は、リスクが集中するため避けるべきです。
- 機能単位で移行:発注から始め、安定後に検収・支払・マスタ管理へ広げます。
- 新旧を並行稼働:機能ごとに段階を踏んで移し替えます。
- 旧システムを退役:新機能による旧処理の徐々な置き換え。
購買の更改では、失敗の影響範囲を限定する考え方を、リスク設計の出発点に置くことが求められます。
切替時に障害が起きれば、発注や支払が全社で止まり、後戻りも難しくなります。江崎グリコの出荷停止のような事態も、リスクが一点に集まる構造から生まれます。
新しい処理が古い処理を外側から少しずつ包み込み、最後に旧システムを退役させるイメージです。この方式は、ストラングラーパターンと呼ばれます。
機能単位で新旧を並行稼働させるため、問題が起きても影響を限定でき、検証しながら移行できます。
AS-IS可視化と移行リハーサル・切り戻し手順の徹底
段階移行の計画では、まず現状(AS-IS)を見える形にすることが欠かせません。
- 業務フロー:発注から支払までの流れ。
- システム連携:EDIや基幹システムとの接続先の一覧。
- データと例外:サプライヤ・単価マスタや例外承認ルールの確認。
現状を把握できなければ、移行する機能や順序を決められません。現状を洗い出すことは、ブラックボックス化を解き、要件の曖昧さや移行漏れを上流で防ぐことにつながります。
データ移行は本番で一度きりの成功が求められるため、ぶっつけ本番では大きなリスクを伴います。
開発会社は、本番と同等のデータ量と環境で移行リハーサルを繰り返し、手順と所要時間を実測します。あわせて、トラブルに備えた切り戻し手順も用意します。
問題が起きたときに旧システムへ戻せる備えがあれば、発注や支払の停止を避けられます。現状を洗い出し、段階移行と検証を重ねて、切り戻しの体制を整えることで、不確実性を下げられます。
KPI設定と放置リスク「2025年の崖」
プロジェクト設計の仕上げとして、更改の目的を測るKPIを定め、成功の基準を数値で示します。
- 発注リードタイム:短縮を目指す指標。
- 購買データの可視化:集中購買の推進状況。
- 手作業:削減状況。
更改はあくまで手段で、KPIがなければ現行機能の再現に終始し、改善効果を見失うおそれがあります。発注側は、要件やアドオンをKPIに照らして判断し、購買部門を当事者として巻き込みます。
外部の専門性を借りながらも、発注側が主体性を保つ体制をつくることで、ベンダー丸投げを防げます。
経済産業省は「2025年の崖」として、レガシー放置による年間最大12兆円の経済損失の可能性を警告しています(出典:経済産業省)。
日本情報システム・ユーザー協会(JUAS)の調査では、約7割の企業がレガシー化を課題と認識しています。
再構築型の更改費用は2,000万円から数千万円規模で、期間は12カ月から18カ月以上に及ぶことがあります。
更改の先送りそのものが最大のリスクです。見積もりが甘いと、それ自体がリスクになり、保守費の増大や法対応の遅れも招きます。
失敗を避けるには、リスクを設計に織り込んだうえで、先送りせずに着手する必要があります。
まとめ
購買管理システム更改の失敗は、移行計画の甘さによる発注・支払の停止、要件の曖昧さと現行仕様のブラックボックス化、ベンダーへの丸投げが中心です。江崎グリコの出荷停止やSAP導入の「3大疾病」が示すように、調達やサプライヤへの支払が止まれば、事業を揺るがすおそれがあります。
法対応、EDI・基幹連携、マスタや未検収POの移行も、購買固有の盲点です。放置すれば、炎上の引き金になりかねません。
対策としては、全社一括の切替を避けてストラングラーパターンで機能ごとに段階移行し、AS-ISを洗い出して本番同等のリハーサルと切り戻し手順を整えます。さらに、KPIを定めて購買部門を巻き込み、目的に沿って要件を判断します。設計段階で手を打てば、これらのリスクを最小化できます。
先送りすると、年間最大12兆円の経済損失の可能性が残ります。JUAS調査では約7割の企業がレガシー化を課題としており、法対応の遅れも懸念されます。
失敗パターンを把握し、リスクを設計に反映させることが、堅実な更改につながります。
▼全体ガイドの記事
・購買管理システム更改の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。