
金融・銀行・保険業界のAI活用は、融資・与信審査、営業提案、顧客対応の場面で具体的に進んでいます。どの場面でも、AIの出力を人の判断と組み合わせて業務効率と顧客サービスを高めることが基本です。各テーマの詳細は、関連記事もあわせてご覧ください。
AIシステム開発の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
金融・銀行・保険業界でAI活用が進む背景
金融機関では、人手不足や非対面手続きの増加、事務品質の均一化が課題になっています。こうした課題に対して、AIは大量の文書や取引データを処理し、確認・検索・要約・判定を支援します。
金融庁が指摘する「チャレンジしないリスク」
金融庁は2025年3月にAIディスカッションペーパーを公表しました。生成AIのリスクに加えて、技術革新に取り残され、良質な金融サービスを提供できなくなるリスクにも言及しています(出典: 金融庁「AIディスカッションペーパー」、2025年・2026年更新版)。
金融庁が目指すのは、顧客の利便性や業務効率化につながる健全な利活用を後押しすることです。金融機関すべてに導入を一律に求めるわけではありません。
日銀調査に見る生成AI利用率の急拡大
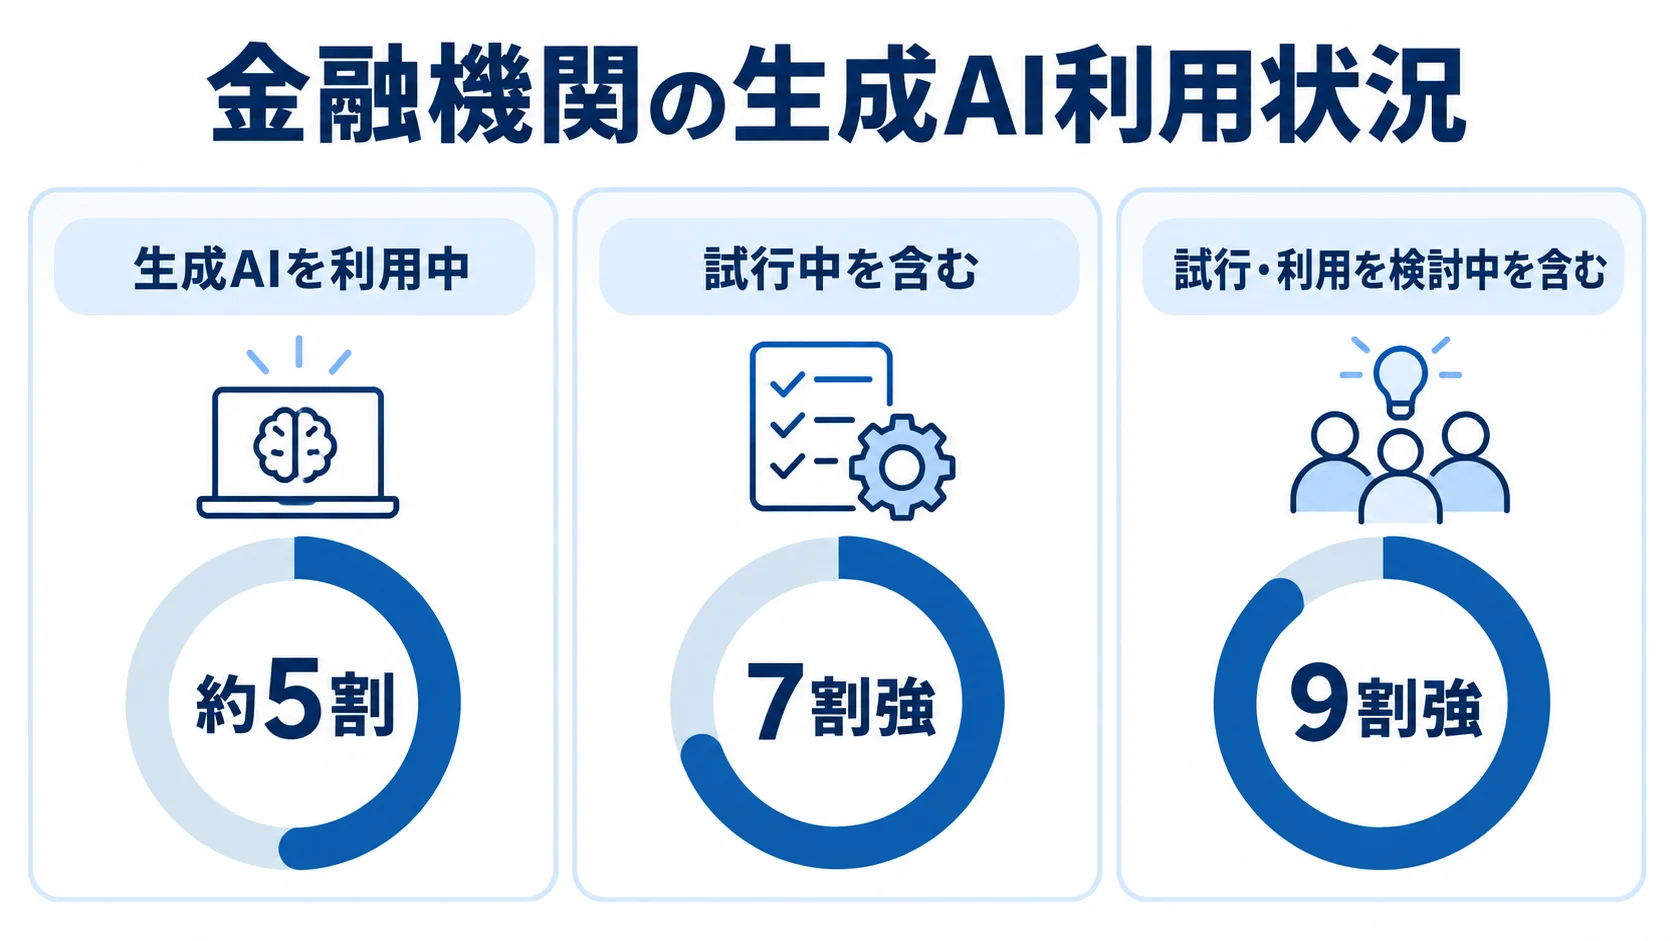
日本銀行が153の金融機関を対象に実施した2025年度調査では、生成AIを利用中の機関は約5割でした。試行中を含めると7割強、試行・利用を検討中の機関まで含めると9割強です(出典: 日本銀行「金融機関における生成AIの利用状況とリスク管理」、2025年9月)。
利用目的は業務効率化・コスト削減が中心です。また、顧客サービス、リスク管理、収益向上を目的とする機関も増えています。
業務領域別のAI活用事例
ここでは、融資、営業、顧客接点の3領域を取り上げます。いずれもAIに最終判断を任せず、対象業務を絞ったうえで、根拠の確認と人の承認を組み込んでいます。
融資・与信審査の自動化
仮審査では、申込情報や本人確認書類、収入資料を担当者が確認し、過去の基準と照合します。そのため回答までに時間がかかり、繁忙期には案件が滞留して、顧客が他行へ流れる可能性もあります。
活用で大切なのは、審査AIが担当する範囲と、人が確認する情報を分けておくことです。
- 仮審査:過去の審査データで学習したAIが申込内容を判定
- 例外案件:担当者が個別に確認
- 最終承認:判定理由や参照情報を確認
七十七銀行は2025年1月、七十七信用保証が保証する住宅ローン仮審査に、三菱総合研究所の審査AIサービスを導入しました。
開始時点では対象業務の約50%を自動承認する見込みで、2年目には70%を目指す設計です(出典: 七十七銀行「住宅ローン審査業務におけるAI審査の取扱開始について」、2025年)。
人は、例外案件や説明が必要な案件に集中できます。審査画面に判定理由、参照データ、信頼度を表示し、最終承認者が確認する形にすると、処理時間の短縮と説明責任の両立につながります。
AIエージェントによる営業提案・経営支援
営業担当者は、預金・融資・決済の取引情報や面談履歴、財務資料を一つずつ個別に確認しながら、提案の機会を探しています。このように一つずつ確認するため、提案機会を探す負担があります。その探し方が経験に頼ると、異動や退職でノウハウが失われ、提案の時期もばらつきます。
営業支援では、AIが扱う情報と担当者が判断する業務を分けて設計します。
- 兆候の検出:資金繰りや設備投資の変化を探す
- 提案準備:補助金・保険のニーズや質問案を作る
- 行員の確認:提案書の内容を確かめてから顧客へ送る
AIエージェントは、権限の範囲内で顧客データを横断し、候補の抽出、資料の収集、提案書のたたき台作成まで進められます。その結果、営業担当者は調査よりも対話と意思決定の支援に時間を使えます。
三井住友フィナンシャルグループは2024年10月、生成AIによる業務効率化や高度化などに向けて500億円の投資枠を設定しました(出典: 金融庁「AI官民フォーラム第1回議事要旨」、2025年)。
権限は読み取り専用から始め、自動連絡や融資判断は、範囲を決めて段階的に広げます。
顧客接点の高度化
コールセンターや店頭窓口には同じ質問が集まりやすく、営業時間外の問い合わせには対応できません。金融商品は条件が細かいため、FAQ検索だけでは抽象的な相談を適切な商品候補へつなげにくいという課題もあります。
問い合わせの内容ごとに、AIが答える範囲と人へ引き継ぐ場面を決めておきます。
- 根拠に基づく回答:社内規程や商品説明書を参照
- 顧客向け案内:商品検索の候補提示と必要書類の案内に限定
- 人への引き継ぎ:契約締結や投資判断は担当者へつなぐ
社内規程や商品説明書、手続きマニュアルをRAGに登録すると、チャットボットやボイスボットが根拠箇所を参照できます。横浜銀行では、複数のチャットボットが行内照会への一次回答を支援し、本部行員の負担軽減につなげています。
一次対応を24時間化すれば、担当者は複雑な相談や苦情に集中できます。回答の末尾に、参照した商品説明書や適用条件、担当者への確認事項を示すと、顧客の納得感も高められます。
企業規模別の導入アプローチ
導入の成否は、データの整備状況、業務リスク、運用担当者を確保できるかによって左右されます。組織の大きさも関係しますが、それだけで決まるわけではありません。
予算が限られる金融機関には、独自LLMの開発から始めるよりも、SaaSや共同利用モデルを組み合わせる方法が現実的です。
メガバンクの独自LLMと大規模投資
メガバンクは、社内文書や規制資料、取引データを膨大に扱うため、専用の検索基盤や独自モデルを開発する余力があります。
利用範囲は、社内文書の要約からRAGによる規程検索へと進みます。その先では、融資稟議書、営業支援、経営会議のシミュレーションにも使われます。
投資を判断する際は、継続費用と共通基盤の効果を合わせて見ます。
- 継続費用:データ基盤、セキュリティ、人材、監査
- 利用環境:入力データの機密度と出力の影響度で分ける
- 共通基盤:個別導入を減らし、ログや改善知見を蓄積
モデル開発の費用だけでなく、データ基盤などの費用も継続してかかります。全社共通のAI基盤を置けば、部門ごとの個別導入を抑えられ、利用ログや改善のノウハウも蓄積できます。
地銀共同センターなどの共助モデル
地域銀行や信用金庫が、AI人材や監査の体制などを単独でそろえると、費用対効果が合いにくい場合があります。
共同センターや業界団体を通じて共通機能を使い、各機関は商品ルールや地域業務に必要な部分を設定します。
共同利用で分担できる費用と、契約で定める運用条件は、事前に確認しておきます。
- 情報管理:顧客情報を論理分離し、権限と持ち出しを制御
- 費用と導入:初期開発費と運用監視費を分担し、単独開発より短期間で社内検索や文書要約を開始
- 契約条件:復旧、更新、削除、監査ログの帰属を確認
共同基盤へ接続するときは、顧客情報の分離、権限管理、データの持ち出し制御を行います。共同利用だから安全とは限らないため、障害時の復旧時間やモデル更新などを契約で確かめておきます。
中小金融機関の予算感とROI試算
初期費用の幅は、対象業務と本番連携の有無によって変わります。
- 小規模導入:文書検索・議事録要約は数百万円から1,000万円前後
- 本番運用:複数連携を含めると1,000万円台から数千万円規模
小規模導入の費用には、PoC、データ整理、権限設計が含まれます。本番運用の費用幅は、文書量や利用者数で変わります。さらに、連携方式や監査要件によっても変わるため、市場の一律の価格ではなく、概算として扱います。
ROIは、削減時間×対象人数×人件費単価で求める削減効果と、処理件数の増加による機会利益を分けて計算します。
たとえば、月1,000時間の検索・要約作業を30%短縮し、社内コストを1時間3,000円とすると、月90万円、年1,080万円の削減効果です。
そこからライセンスや監視、教育に加えて、データ更新の費用を差し引きます。さらに、誤回答の確認時間やシステム停止のリスクも加味して、投資を判断します。
金融AI導入のガバナンスとリスク管理
導入の条件を満たすには、精度に加えて、リスクの評価が欠かせません。評価の対象は、個人情報、ハルシネーション、差別的判定です。さらに、サイバー攻撃、委託先管理、顧客への説明も、業務ごとに評価します。
金融生成AIガイドライン・AIポリシー策定の実務
現場が判断できるよう、入力情報や出力の確認、インシデント時の連絡先まで、具体的に定めておく必要があります。そのうえで、業務のリスクごとに、禁止、要承認、通常利用のルールを整えます。
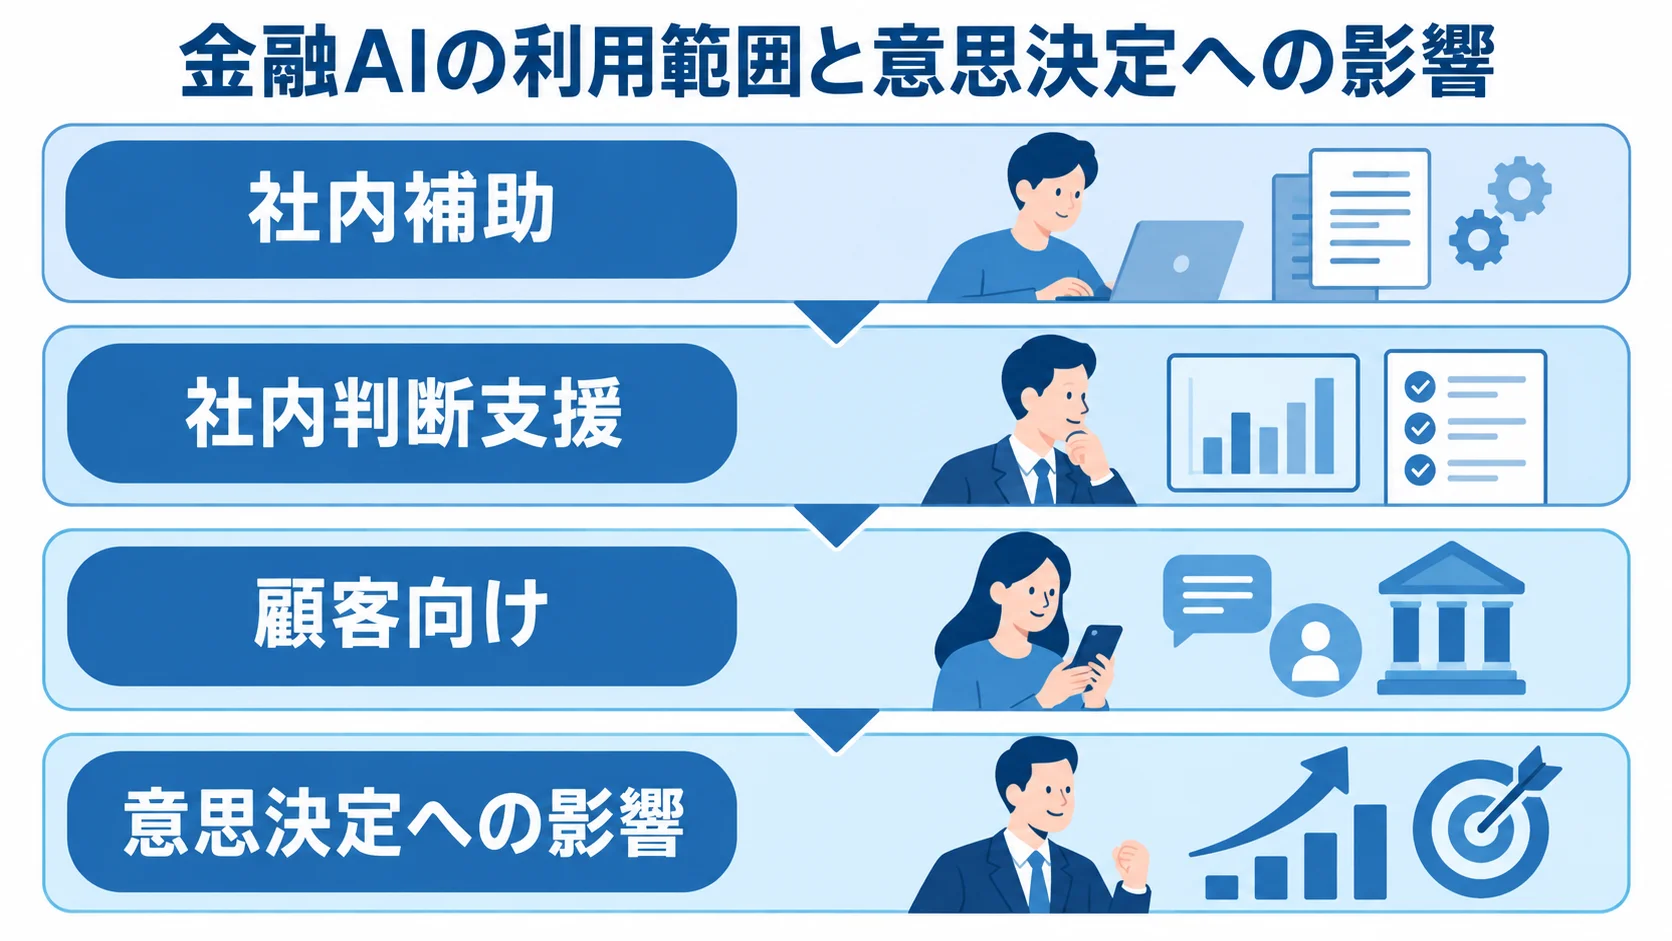
ポリシーでは、業務を次の範囲に分け、利用条件を定めます。
- 社内補助:文書作成などの支援
- 社内判断支援:行内判断の補助
- 顧客向け:顧客への回答や案内
- 意思決定への影響:顧客判断に関わる利用
FDUAは2025年7月、「金融生成AIガイドライン」第1.1版のリリースイベントを開催しました。イベントでは、AIエージェントと金融機関のガバナンス構築が取り上げられました(出典: FDUA「金融生成AIガイドライン第1.1版リリースイベント」、2025年)。
利用ログをもとにルールを更新すれば、安全な利用を始められます。
ハルシネーション対策と説明責任の現場実装
もっともらしい誤情報は、商品説明や審査判断の誤りにつながり、顧客の被害や信用の低下を招くおそれがあります。そこで、回答の範囲を承認済みの文書に限るRAGなどで対策します。
誤回答を抑え、窓口で根拠を説明できるよう、次の対応を組み込みます。
- 文書管理:更新日と適用対象を管理
- 根拠表示:回答の参照箇所を示す
- 有人対応:信頼度が低い場合は担当者へ引き継ぐ
窓口での説明は、約款や商品説明書の条件を根拠にします。AIの回答をそのまま伝えないよう、「最終的な適用可否は担当者が確認します」と案内する台本を用意します。
根拠の確認と人の責任を明確にすれば、出力をそのまま信じる運用を避けられます。
AIの誤判断による実損発生時の責任分界とSLA設計
誤った商品提案や不正検知の誤作動、誤案内が起きたとき、金融機関、開発ベンダー、クラウドや基盤モデルの提供者のどこに責任があるかが曖昧になりやすい課題があります。
責任の範囲や事故対応に関わる条件は、契約とSLAで定めておきます。
- 契約前:目的、データ範囲、性能評価、再学習の責任
- 障害・損害:連絡・復旧、ログ保存、賠償上限
- SLA:根拠記録、報告時間、変更通知、検証
- 終了時:データ返却・消去の手順
稼働率の数値だけでなく、重大事故が起きたときの対応も取り決めておきます。事故後に責任を押し付け合う事態を防ぐため、金融機関の監督責任とベンダーの技術責任は、事前に分けておきます。
勘定系レガシーシステムとの連携における技術的ハードル
金融AIのPoCは、モデルの性能よりも、データ連携の段階で止まりやすい傾向があります。
顧客番号とCRMのIDが一致しない場合や、申込書が画像PDFのままの場合、商品コードや支店コードの定義が部門ごとに異なる場合は、正しい情報を渡せません。
データクレンジングとAPI連携
データ品質の問題が後から見つかると、連携開発や手作業の修正が膨らみがちです。そのため、先にデータの意味や管理元を整理し、安全な連携方式を選んでおきます。
データ連携では、整備する情報と接続方法を確認しておきます。
- データカタログ:項目の意味、更新頻度、保有部署
- 管理区分:個人情報区分と正本システム
- 接続構成:APIゲートウェイや参照用データマート
AIには勘定系へ直接書き込ませず、まずは読み取り中心の連携から始めます。実績を確かめながら、連携の範囲を広げていきます。
紙の書類は、OCRで構造化したあと、元の画像と照合して、重要な項目を人が確認します。レガシーシステムの刷新を待たずに、周辺へ参照基盤を作る進め方は、中小金融機関でも取り入れやすいものです。
セキュリティと可用性の確保
クラウドAIへの機密情報の送信や、提供者によるログの保存は、新たな攻撃の入り口になります。さらに、プロンプトインジェクションや、AIエージェントの過剰な権限も、攻撃面として考える必要があります。
攻撃への備えと、停止したときの顧客対応を、あらかじめ運用に組み込んでおきます。
- 情報保護:マスキングとネットワーク分離
- アクセス制御:利用者・エージェント単位の権限と出力フィルタ
- 監視と停止:全操作ログと手動停止スイッチ
ログがあれば、誰が何を入力し、どの資料や出力を採用したかを追跡できます。顧客向けサービスでは、停止時に有人窓口へ切り替える手順も定めておきます。あわせて、障害や誤回答を顧客へ知らせる基準も、運用設計に含めます。
導入後の組織づくりと行員のリスキリング
AI導入の効果は、稼働後の運用で育っていきます。行員が出力を検証し、業務手順や顧客への説明を改善することで、継続的な生産性の向上につながります。
AIを使える行員の育成
安全に使うには、金融知識や個人情報の扱い、出力の検証方法も必要です。そのため、プロンプト研修だけに頼らず、全行員向けの基礎研修と職種別の演習を組み合わせます。
研修と効果測定では、次のような内容を取り入れます。
- 職種別演習:営業、審査、コンプライアンス、システム、監査
- 演習データ:実業務データを匿名化して使用
- 評価指標:確認済み回答率、削減時間、差し戻し率
- 業務成果:顧客満足度とインシデント件数
目指すのは、AIに質問するだけでなく、業務知識で回答を評価して改善できる行員です。
評価制度と業務KPIの再設計
定型作業を減らしても、従来どおり処理件数だけで評価していると、AI活用による改善が見えません。人にしかできない仕事へ移った成果も、評価の対象に含めます。
処理量以外の業務貢献も、評価に反映します。
- 顧客対応:対話時間と提案の質
- 問題解決:例外案件への対応
- 組織貢献:知識共有とAIの誤りを見つけた改善貢献
AIを使うこと自体を目的にしないことで、相談、判断、関係構築へ仕事を移せます。採用しなかった提案の理由も記録しておくと、モデル改善と行員の判断力の蓄積に役立ちます。
金融AI導入の段階的なロードマップ
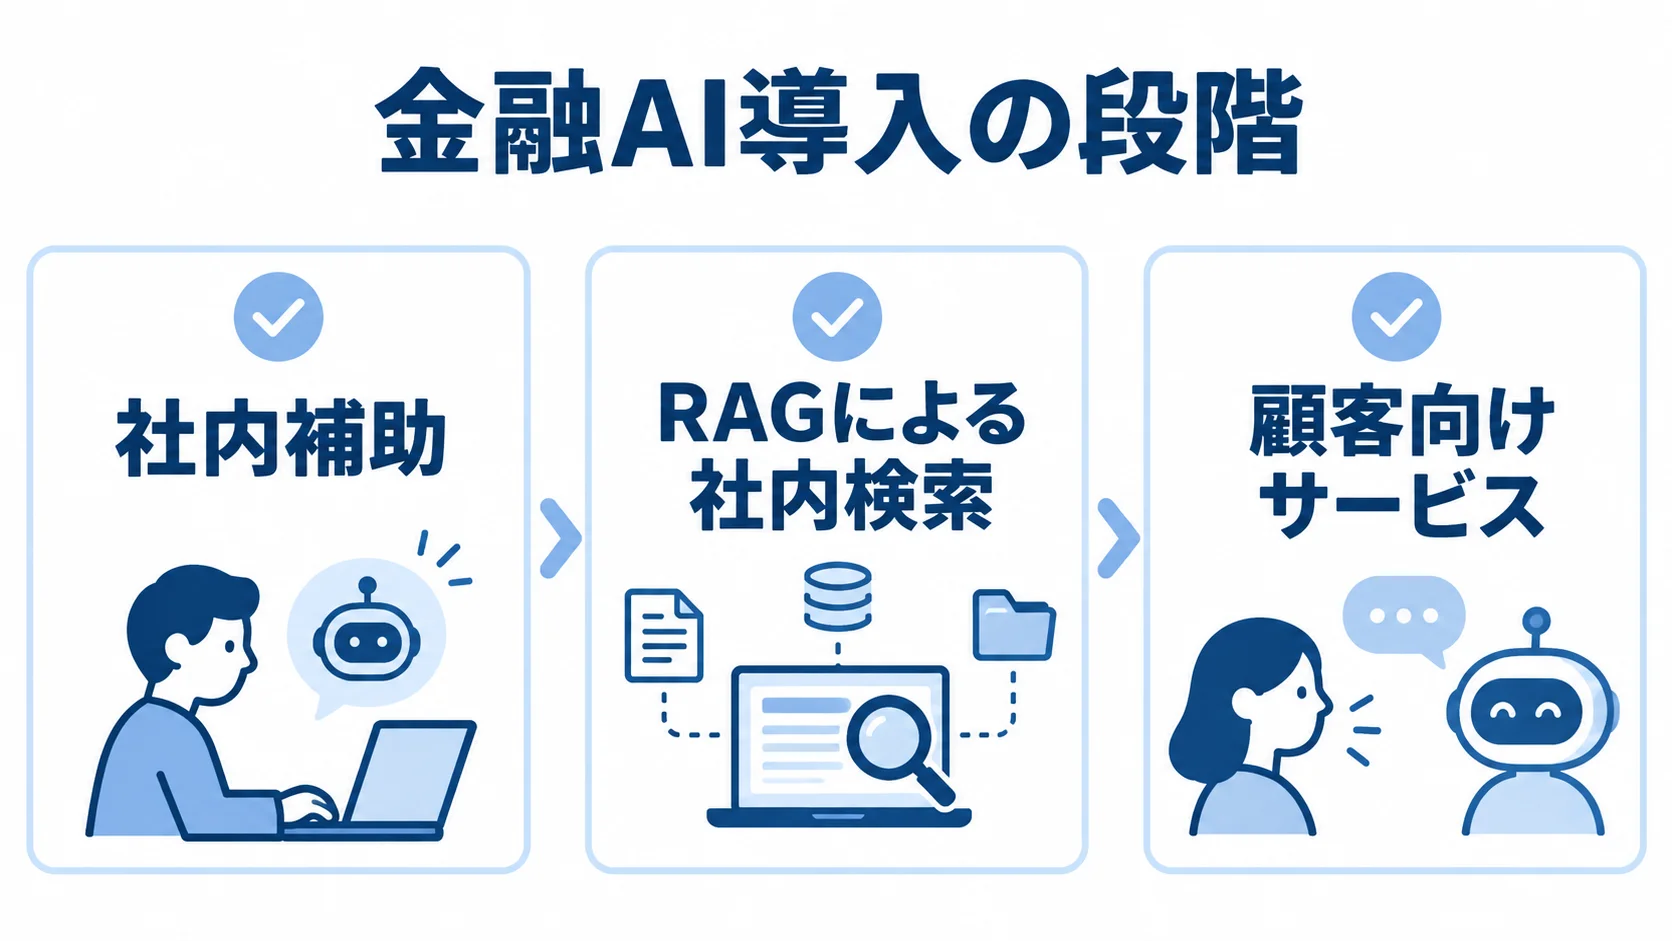
リスクの高い顧客向けの自動応答から始めると、稟議が通りにくく、現場も使いこなせない事態になりがちです。まずは社内業務で効果とリスク管理を確かめ、その成果を顧客接点へ広げていきます。
レベル1:社内補助から始める
まずは一般公開情報や機密度の低い文書を対象に、議事録要約、メール下書き、翻訳、規程検索から始めます。短期間で利用状況がつかめるため、研修やルール改善の材料も得られます。
外部サービスへ無秩序に入力されるのを防ぐため、利用条件を先に整えます。
- 利用環境:承認済みの環境を使う
- 入力情報:入力禁止情報を定める
- 運用確認:出力確認と利用ログを整える
レベル2:RAGで社内検索を高度化する
商品説明書、審査マニュアル、FAQ、規程をRAGへ登録します。古い文書や重複した文書が混ざると、AIが期限切れの情報を参照するおそれがあります。
文書の管理情報と回答の根拠は、あらかじめ整えておきます。
- 文書管理:所有者と適用日を登録
- 改定履歴:更新内容と対象商品を管理
- 回答表示:参照した根拠を示す
レベル3:顧客向けサービスへ広げる
社内利用で評価基準と監視の体制を確立してから、顧客向けへ広げます。利便性を高めながら、顧客保護と改善の流れを両立させます。
- 対象業務:チャット・ボイス案内、保険金請求案内
- 有人対応:融資書類の不備確認などで引き継ぐ
- 監視と訂正:対象質問を限定し、会話ログを全件またはリスクベースで監視。苦情・事故時は訂正連絡
よくある質問
金融AIの導入では、費用、データ、責任、現場の運用を同時に検討します。特に問い合わせの多い内容には、結論から回答します。
金融機関のAI導入にはいくらかかりますか?
社内文書検索などの小規模なPoCは数百万円からです。複数システムとの連携や本番運用を含めると、1,000万円台から数千万円規模が目安です。
見積もりに向けて、対象業務、データ量、利用者数を整理します。さらに、セキュリティ、監査、運用監視の要件も整理しておきます。
生成AIは融資審査を自動化できますか?
融資審査では、審査AIの定型案件判定、生成AIの稟議書下書き、担当者の確認を分けて設計します。生成AIに最終判断を任せず、人が確認する流れにします。自動化の範囲は、商品やデータ、リスク基準によって異なります。
まずは仮審査や書類確認など、限定された工程から始めます。
中小金融機関はどこから始めるべきですか?
機密度が比較的低く、効果を測りやすい議事録要約、社内規程検索、問い合わせの一次対応から始めます。共同利用モデルやSaaSを活用する方法もあります。
3か月から6か月かけて、利用ログや回答精度を測定します。削減時間やインシデントも、同じ期間で確かめます。そのうえで融資や顧客向け業務へ広げると、稟議の根拠を示せます。
まとめ
金融AI活用で押さえるべき要点
金融・銀行・保険業界では、業務ごとにAIを活用する取り組みが進んでいます。対象は、融資・与信審査、営業提案、顧客接点などです。さらに、保険金請求、不正検知、社内ナレッジ検索にも広がっています。
国内の生成AI利用は約5割で、試行中を含めると7割強に上ります。金融機関は、検討の段階を越えて、実務に落とし込む段階へ移っています。
まず取り組むべきアクション
金融AIの導入を進めるには、責任と準備を段階ごとに整えておくことが大切です。
- AIに最終責任を負わせず、社内補助やRAG検索から始めます。
- データ品質や権限、根拠表示、有人確認、SLA、評価制度を整えておきます。
- 準備が済んだら、顧客向けのサービスへ進みます。
- 信金・信組・中小保険代理店は、共同利用モデルと対象業務を絞ったROI試算で、無理のない投資計画を作れます。
参考にした主な情報源は次のとおりです。
金融庁「AIディスカッションペーパーの公表について」を参考にしました。
資料のURLは https://www.fsa.go.jp/news/r6/sonota/20250304/aidp.html です。
日本銀行「金融機関における生成AIの利用状況とリスク管理」を参考にしました。
資料のURLは https://www.boj.or.jp/research/brp/fsr/fsrb250930.htm です。
七十七銀行「住宅ローン審査業務におけるAI審査の取扱開始について」を参考にしました。
資料のURLは https://www.77bank.co.jp/pdf/newsrelease/2024/25012401_loanshiinsa.pdf です。
金融庁「AI官民フォーラム第1回議事要旨」を参考にしました。
資料のURLは https://www.fsa.go.jp/singi/ai_forum/gijiyoshi/20250618.html です。
FDUA「金融生成AIガイドライン第1.1版リリースイベント」を参考にしました。
資料のURLは https://www.fdua.org/news/20250714-1 です。
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。