
金融・銀行・保険業界のAI活用は、業務選定、データ整備、リスク評価の順に進め、試行と効果測定を経て本番へ広げます。
AI活用では、試行、効果測定、運用改善まで一連の流れで設計します。背景や事例から費用相場、見積もりの確認点まで、この流れに沿って取り上げます。
AIシステム開発の工程ごとの進め方と注意点については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
金融・銀行・保険業界でAI活用が進む背景と全体像
金融AIには、過去データから異常や審査結果を予測する従来型AIがあります。一方で、生成AIは文章の要約や回答案を作り、AIエージェントは複数のツールを使って業務を自律的に進めます。
導入の成否を左右するのは、最新の技術を選ぶことよりも、業務上の損失と改善効果、許容できるリスクを見極めることです。
金融庁が指摘する「チャレンジしないリスク」
金融庁が2026年3月に公表したAIディスカッションペーパー第1.1版では、データ整備、説明可能性、公平性、ハルシネーションが整理されています。加えて、経営陣の関与、専門人材、AIを悪用した金融犯罪への対応も取り上げられています(出典:金融庁「AIディスカッションペーパー 第1.1版」、2026年)。
- 活用リスク:金融庁は、生成AIの誤情報や情報漏洩だけでなく、使わないことで業務効率や顧客利便性を高める機会を逃すリスクも示しています。
- 試行の姿勢:リスクがゼロになるまで待たず、用途ごとに人の確認を残しながら安全に試す姿勢が求められます。
日本銀行の調査に見る生成AI利用率の拡大
日本銀行が153の金融機関を対象に行った2025年度調査では、生成AIをすでに利用する機関は約5割でした。試行中を含めると7割強、将来的な試行・利用の検討まで含めると9割強に達しています(出典:日本銀行「金融機関における生成AIの利用状況とリスク管理」、2025年)。
こうした広がりを見ると、AI導入は一部のメガバンクだけのテーマとは限りません。地域金融機関も、規模に応じて検討すべき経営課題です。
業務効率化から顧客価値へ広がるAI活用の対象
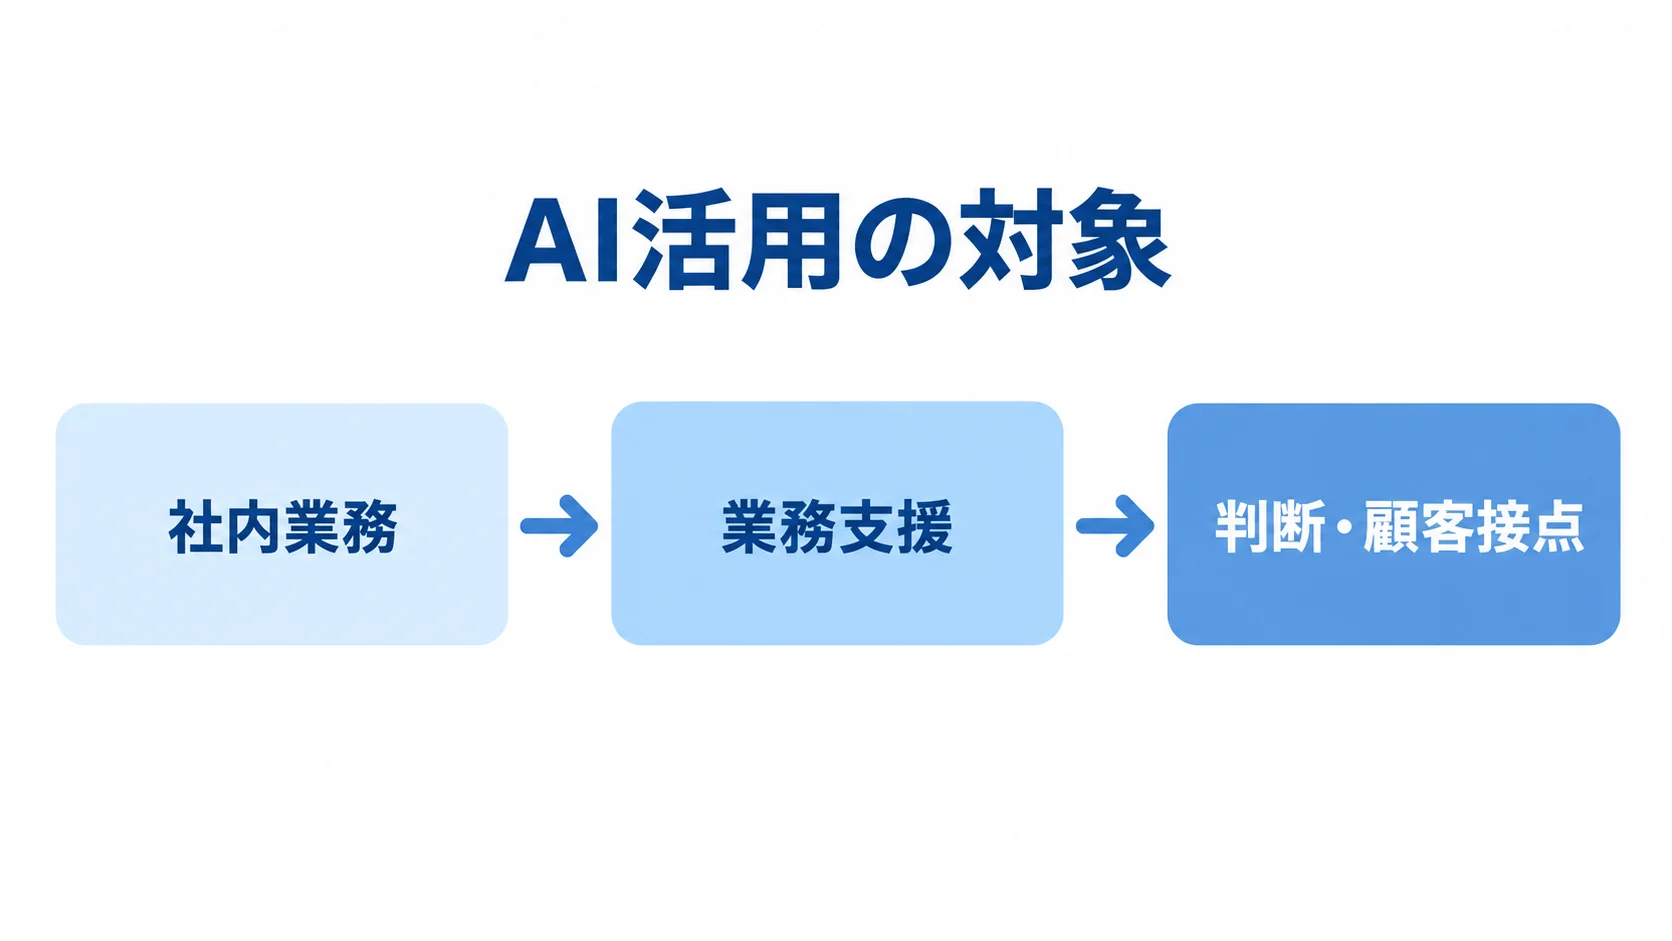
AI活用の対象は、業務への影響の大きさに合わせて、段階的に広げていきます。
- 社内業務:文書要約、議事録作成、規程検索、問い合わせ回答案。
- 業務支援:検索拡張生成(RAG)で社内文書を検索し、根拠を示す支援。
- 判断・顧客接点:融資稟議、保険金請求、不正検知、商品案内。
顧客へ直接回答するサービスでは、顧客の目に触れるぶん、精度だけでなく、回答ログ、停止手順、人への引き継ぎも設計します。
金融・銀行・保険業界のAI活用事例
事例で成果が出ているのは、最終判断は人に残し、AIで処理を速めて担当者を支える使い方です。自社で再現するには、入力データ、人が止める仕組み、効果測定を確かめておくことが大切です。
融資・与信審査の自動化による回答の迅速化
七十七銀行は2025年1月、七十七信用保証が保証する住宅ローンの仮審査に、三菱総合研究所の審査AIサービスを導入しました。
このサービスでは、過去の審査データを学習したAIが仮審査業務の一部を担当者に代わって担い、人が確認する案件と自動処理できる案件を振り分けます(出典:七十七銀行「住宅ローン審査業務におけるAI審査の取扱開始について」、2025年)。
導入時には、審査可否だけでなく、判断項目、除外条件、担当者が再確認する条件も記録できるようにします。その記録は、判断の根拠を後から確かめるために役立ちます。
AIエージェントによる営業提案と経営支援の補助
AIエージェントは、取引履歴、財務情報、面談記録を読み取り、確認資料や提案のたたき台を作る用途に向いています。
SMFGは、生成AIに関する投資枠を500億円とし、社内文書の横断検索や経営判断を補助するAIを進めています。
ただし、中小金融機関が同じ投資をする必要はありません。訪問準備資料の半自動化など、権限を絞ったタスクから始めれば安全に進められます。
チャットボットとボイスボットによる顧客接点の高度化
顧客接点でAIを使う場合は、案内する範囲と対応方針をあらかじめ定めておきます。
- ローン相談:「自分に合うローンを探したい」など、希望がまだ定まらない質問が届きます。
- 保険の問い合わせ:「保険金請求に必要な書類を知りたい」といった質問があります。
- 案内の役割:チャット型の商品検索や音声応答では、質問を整理して、候補と必要書類を案内します。
- 自動回答の条件:契約締結や保険金支払いまで自動回答する場合は、最新情報だけを参照するRAG、根拠表示、有人窓口への転送が必要です。
金融・銀行・保険業界におけるAI活用の進め方
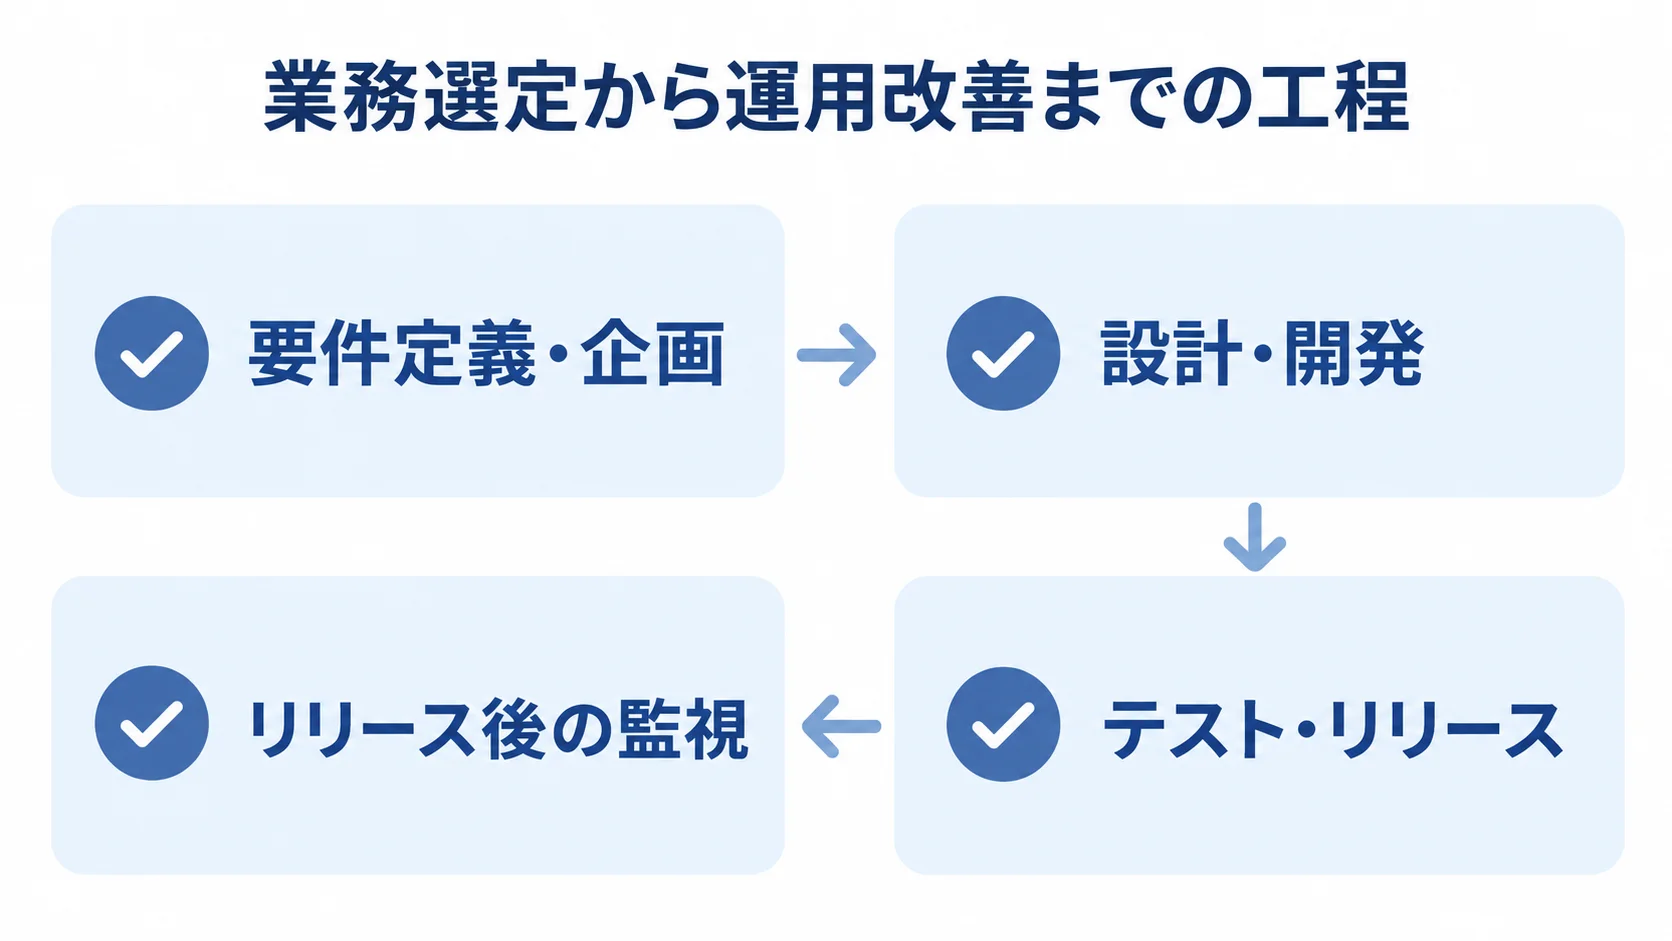
AI活用は、業務選定から運用改善までを一連の流れとして設計します。ツールの契約は、その流れの一部にすぎません。流れの中には、データ整備やリスク評価、試行と効果測定が含まれます。さらに、金融業界では、法務・コンプライアンスや情報システムを含む関係部門を、初期の段階から巻き込んで進めます。現場と経営層も、同じ段階から関わります。
要件定義・企画での業務課題と許容リスク
企画段階では、発注側が達成したい成果と、許容できるリスクを明確にします。
- 業務指標:「AIを使いたい」という要望を、処理時間、担当者数、失注率、回答品質などの指標へ置き換えます。
- 規程検索の目標:一件あたりの検索時間を、20分から5分へ短縮します。
- 融資稟議の目標:稟議書作成の下書き時間を30%減らします。
- 許容範囲:顧客への直接回答、個人情報の入力、AI提案への人の承認について決めます。
設計・開発でのRAGとデータ統合の先行整備
規程や商品パンフレットが古いままでは、生成AIの回答も正確になりません。まず、文書の版管理やアクセス権、文書の分割を決めます。そのうえで、検索精度と回答の根拠表示を設計します。
顧客情報が紙の申込書やPDF、支店ごとのExcelに分かれていると、名寄せとデータクレンジングに工数がかかります。勘定系の顧客コードが分断されている場合も、同じ作業が必要になります。
古いメインフレームへは直接接続せず、APIや参照用データ基盤を介して、読み取り専用から始めるのが安全です。
テスト・リリースでの人の確認と監査ログの検証
テストから運用まで、確認方法と対応手順を一貫して設計しておきます。
- テスト項目:平均正解率に加え、重要質問への誤回答、差別的判断、古い規程、権限外データを確かめます。
- 窓口への表示:担当者が顧客へ説明できるよう、回答文と根拠文書を同時に表示します。
- 監査ログ:AIの回答を採用したか、修正したかを記録します。
- リリース後の監視:誤回答率、有人転送率、処理時間、顧客満足度、苦情件数を、月次で確認します。
- 基準超過時:自動停止するか、人手運用へ戻す手順を用意します。
金融AIのガバナンスとリスク管理を実装する方法
金融AIでは、高性能なモデルを選ぶだけでは足りません。利用目的、データ、判断権限を一体で管理する必要があり、説明方法、委託先、事故時の連絡経路も同じ枠組みで扱います。
金融庁の論点整理でも、モデルだけでなくデータと組織体制まで含めた管理が重視されています。
AIポリシーで定める利用禁止と承認手順
AIポリシーには、利用可能なサービスと入力禁止データを記載します。出力を誰が確認するのか、データをどれくらいの期間保存するのかも決めます。外部との共有や事故報告の方法も、書き添えます。
例えば、個人情報や融資審査情報を外部の無償サービスへ入力せず、顧客向けの回答には根拠URLと担当者の承認を必須にします。
モデルを変えたときの再テストも定めておきます。利用部門が守れるよう具体的に書き、年1回に限らず、サービスや法令・ガイドラインの更新時にも見直します。
窓口で使える説明スクリプトへの落とし込み
金融AIの判断を説明するには、伝える内容と、その確認体制を準備する必要があります。
- 表示する情報:審査に影響した項目、確認できなかった情報、人が再確認する条件を、権限に応じて表示します。
- 窓口での説明:「AIが決めたため」ではなく、判断材料と人の役割を説明します。
- 説明例:「登録情報のうち、返済比率と勤続年数を基準に一次判定しました。最終確認は担当者が行います」と伝えます。
- 表現の確認:説明文をテンプレート化し、誤解を招く表現がないか、法務・コンプライアンスが確認します。
誤判断時の責任分界とSLAの契約への明記
AIの誤回答や誤検知で取引が止まった場合に備え、誰がどこまで対応するかを決めておきます。金融機関、開発ベンダー、クラウドやLLMの提供者それぞれの対応範囲を明確にします。
契約では、学習データとモデルの責任、障害の通知時間、ログの保全を確認します。加えて、再学習の費用と損害賠償の上限を取り決めます。再委託先や監査権限も見ておきます。
審査や保険金支払いの最終判断を金融機関が担うなら、その役割を運用設計にも反映させます。ベンダーの精度保証だけに頼らない形にします。
金融・銀行・保険業界のAI活用にかかる費用相場
費用は、利用者数とデータ量で変わります。さらに、システム接続やセキュリティ、説明ログの扱いも費用を左右します。
ここで示す数字は、公開料金の平均ではなく、信金・信組・中小保険代理店を想定した企画試算です。実額は、要件定義のあとに見積もります。
中小金融機関の小規模な検証の費用目安
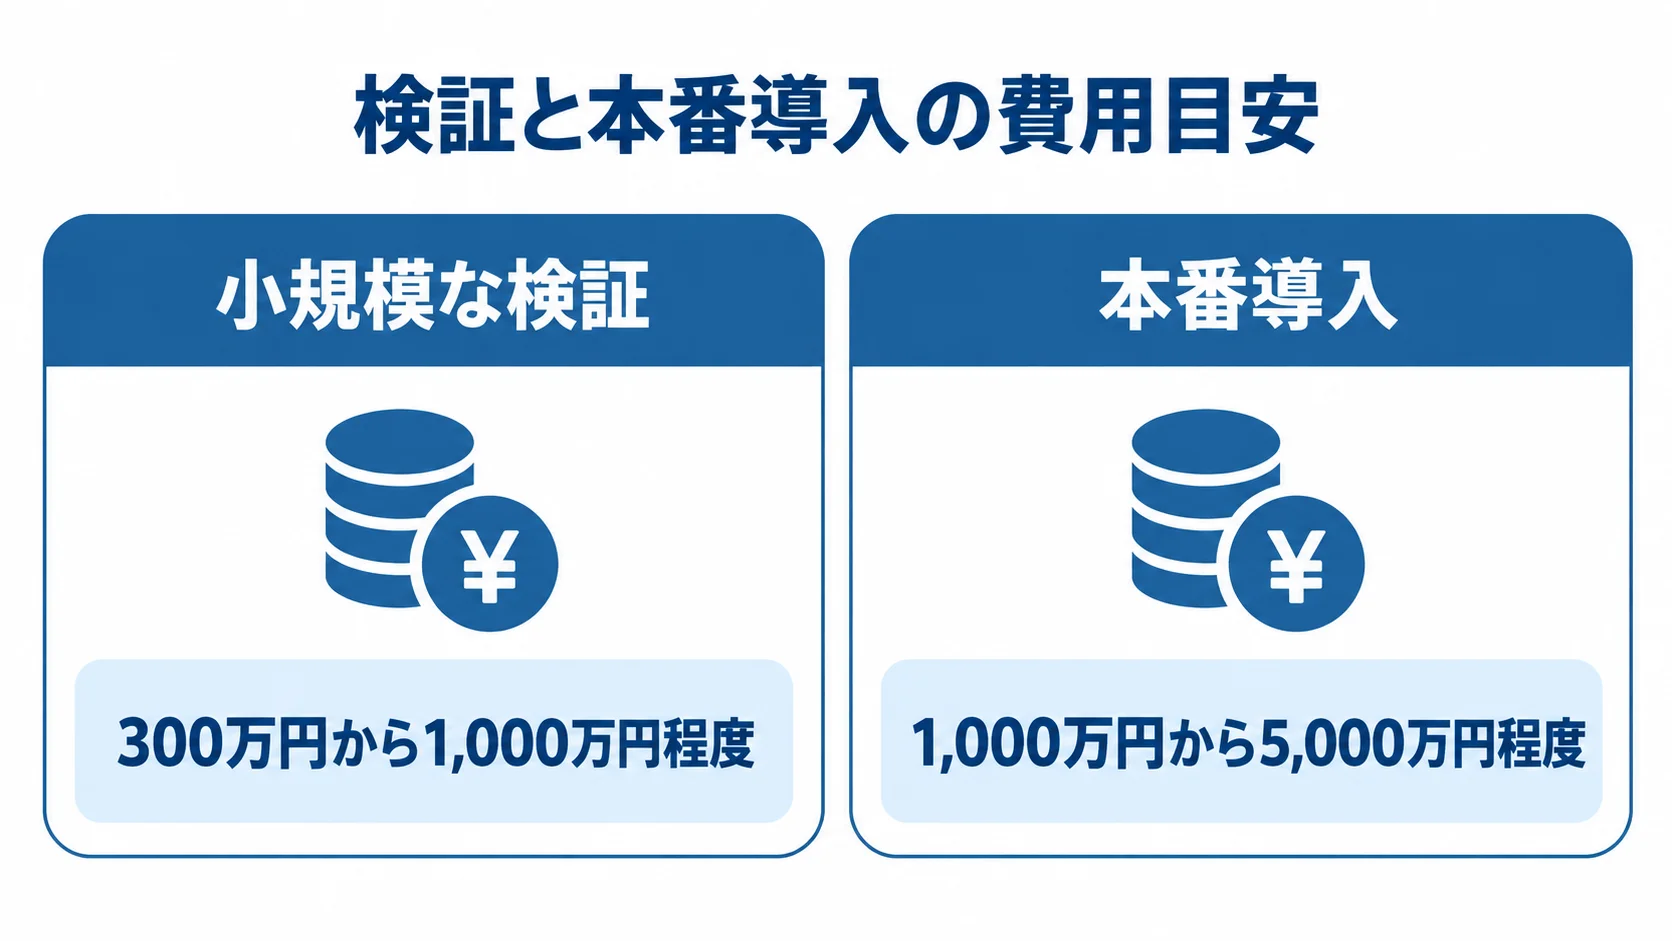
社内文書検索や議事録要約のPoCは、300万円から1,000万円程度が目安です。要件整理と文書棚卸しから始め、権限設定、RAG試作、利用者テストまでを含めた金額です。
安全なテナント環境の既存SaaSを使い、対象部門と文書を絞れば、費用を抑えられます。
一方で、紙文書のOCRや複数システムの名寄せを含めると、データ準備だけでも費用が膨らみます。監査ログや閉域網接続を加えると、さらに増えます。
業務システム連携を含む本番導入の費用目安
融資稟議の下書き、コールセンター支援、営業支援を本番で運用する場合を想定します。認証や権限の設計から運用監視まで整えるなら、1,000万円から5,000万円程度を見込むケースがあります。
保険金請求や与信審査では、モデル評価とセキュリティ診断に加え、業務継続の設計も必要です。リリース後の監視も欠かせません。
共同利用モデルは、初期開発費を分担できます。一方で、個別業務への適合や意思決定の調整には時間がかかります。
ランニング費用とROIの計算(人件費以外も含む)
ROIを検討する際は、導入後に必要な費用と得られる効果を並べて確認します。
- 月額費用:LLM利用量、検索基盤、ストレージ、監視、保守、セキュリティ対応、データ更新、モデル評価を含みます。
- ROIの計算:削減時間×対象人数×人件費単価に、ミス・再作業の削減額と機会損失の改善額を加え、導入・運用費を引きます。
- 削減効果の試算:20人が月20時間使う調査業務を半減すると、1時間あたり3,000円として月60万円相当の効果が生まれます。
- 回収期間:導入費600万円なら、他の効果を含めない単純回収期間は10か月です。品質確認の時間や教育費は、さらに差し引いて計算します。
金融AIの見積もりを取る際のポイント
モデル費用だけで判断すると失敗しやすいので、データ準備や業務フローの変更も見ておく必要があります。さらに、セキュリティ審査、利用者教育、導入後の評価も含めて比べます。
見積もりでは、成果物と責任範囲の中身を確かめます。
発注前に共有する要件とデータの状態
発注前に、対象業務と利用者数、処理件数を一枚にまとめます。文書の種類と容量、個人情報、既存システムも書き添えます。さらに、応答時間と正解率の目標も示しておきます。
また、PDFのテキスト化や最新版の判別、顧客コードの統一も確かめておきます。現状がはっきりしないときは、本開発の前に、データ棚卸しを含む短期の要件定義を分けて行うと、追加費用を抑えられます。
複数社の比較と、金融業務・AIの両面からの評価
単価に加えて、金融・保険業務の知識、個人情報の扱い、RAGやAPI連携の実績を見比べます。さらに、説明ログの設計力と障害時の体制も比べます。
デモでは、自社の規程や匿名化した問い合わせを使い、根拠表示、回答の修正、権限外情報の遮断を確かめます。
共同利用サービス、SaaS、個別開発を同じ評価軸で比べます。そのうえで、5年分の費用を合算します。初期費用や利用料に加えて、保守費とデータ更新費も含めます。
見積書と契約書で確認するリスク、SLA、運用担当者
見積書には、誤回答の調査やモデル・データの更新を含むかを明記します。加えて、脆弱性対応やバックアップ、監査対応についても記載を求めます。
SLAでは、稼働率に加えて、重大障害の連絡時間と復旧目標を定めます。回答品質の監視やログの保存期間も決めます。
導入後の文書更新、出力評価、停止判断の担当者は、金融機関側で決めておきます。属人化を防ぐため、業務手順書と教育計画も成果物に含めます。
金融・銀行・保険業界におけるAI活用のよくある質問
金融AIは、技術面だけでなく、社内ルールや既存システムとの関係を確かめてから進めます。よくある疑問を取り上げます。
中小の信用金庫や保険代理店でもAIを導入できますか?
導入できます。最初は、独自のLLMや大規模な顧客向けサービスではなく、社内規程検索、議事録要約、問い合わせ回答案のような業務から始めます。
選ぶのは、情報漏洩や誤判断の影響を限定できる業務です。検証の予算は300万円から1,000万円程度で、効果と運用課題を確かめられます。加えて、共同利用モデルやSaaSを組み合わせる方法も現実的です。
金融業務でハルシネーションを防ぐにはどうすればよいですか?
RAGで参照範囲を限定し、根拠文書を表示します。さらに、重要な業務では人が承認することで、リスクを下げられます。
正解率100%を前提にせず、誤回答が許されない質問はAIに回答させず、担当者へ転送します。
また、評価用の質問を定期的に実行し、モデルや文書を更新したあとにも品質を確認します。
古い勘定系システムがあってもAIと連携できますか?
古い勘定系と連携する場合も、影響範囲と導入前の準備を整理して進めます。
- 連携可能性:連携できますが、最初から勘定系を直接改修する必要はありません。
- 連携の始め方:参照用データ基盤やAPIを介し、読み取り専用の情報をAIへ渡すところから始めます。
- 費用と期間を左右する点:顧客・商品コードの名寄せ、紙やPDFのデータ化、アクセス権の整理が影響します。
- 見積もり前の準備:データ棚卸しを先に行っておきます。
AI導入後の銀行員や保険担当者には何が必要ですか?
出力の検証、顧客への説明、個人情報の扱い、業務を止める判断が求められます。プロンプトを書く力は、その一部にすぎません。
評価制度では、処理件数に加えて、AIで生まれた時間を使った顧客支援や改善提案、品質確認も評価対象にします。また、現場の代表者をAI活用チームに入れ、実際には使われない仕組みになるのを防ぎます。
金融・銀行・保険業界におけるAI活用のまとめ
金融AIは、社内文書の要約や検索から始め、RAG支援、融資・保険の判断補助、顧客接点へと広げていきます。その際は、データの品質と説明責任、人の確認を一体で整えます。事故時の責任分界や導入後の評価制度も、あわせて押さえます。
安全な業務の選定と効果の数値による確認
最初に対象業務を一つに絞り、処理時間と品質、利用率、削減費用を測れる状態にします。次に、文書・データ・権限を整え、RAGやAPI連携を読み取り専用で検証します。
最後に、効果とリスクを確認したうえで、承認フローと監査ログを整備して本番へ進みます。
費用と責任範囲の整理と開発会社への相談
相談先を選ぶ前に、社内で決めておくことを先に整理しておくと、各社の提案を比べやすくなります。
- 予算:小規模検証は300万円から1,000万円程度、本番の業務連携は1,000万円から5,000万円程度が目安です。
- 比較軸:データ整備や運用費を含め、金融業務の知見、セキュリティ、説明可能性、共同利用への対応力を比べます。
- 支援範囲:株式会社riplaは業務整理からデータ・AI活用、システム開発、定着支援まで一気通貫で支援しています。
金融・銀行・保険業界のAI活用を検討する際は、対象業務と現在の課題を整理してご相談ください。
参考情報・出典:日本銀行「金融機関における生成AIの利用状況とリスク管理」、金融庁「AIディスカッションペーパー 第1.1版」、金融庁「AI官民フォーラム 第1回議事要旨」、七十七銀行「住宅ローン審査業務におけるAI審査の取扱開始について」(いずれも2025年から2026年に公表された情報を確認しています)。
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。