
金融業界でAIエージェントが使われている業務は、融資審査、稟議書作成、法人営業、顧客対応、保険金請求など、判断・検索・実行が続けて行われる場面です。
導入は、業務への影響と機密度を見極めたうえで、社内利用から顧客対応へ段階的に広げるのが基本です。各テーマの詳細は関連記事で扱っています。
AIシステム開発の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
金融・銀行・保険業界でAIエージェント開発が求められる背景
金融業務では、顧客情報や取引履歴、財務諸表を組み合わせて判断します。そのうえで、規程や審査基準も照らし合わせます。
AIエージェントは、こうした複数の作業を一連の流れとして扱えます。検索、分析、文書作成、担当者への報告をつなげられるため、単一の回答を返すAIより業務プロセスに組み込みやすい特徴があります。
従来型AIやチャットボットとの違い
従来型AIやチャットボットは、一つの処理や問い合わせへの回答が中心です。AIエージェントは、回答の先の作業まで、社内システムと連携して進めます。
- 従来型AI:審査スコア算出や異常取引検知など、一つの結果を返す
- チャットボット:FAQから回答を探して表示する
- AIエージェント:相談分類、資料検索、不足情報の確認、担当者向け案の作成を行う
エージェントはツールや社内システムを使い、相談内容を規程に照らして処理します。
金融庁が示す「チャレンジしないリスク」の中身
金融庁は、AIのリスクを管理しながら健全な利活用を進める姿勢を示しています(出典: 金融庁「AIディスカッションペーパー(第1.1版)」、2026年)。
- 利用するリスク:顧客に影響する自動判断には承認・ログ・権限管理が必要
- 利用しないリスク:業務品質や顧客利便性の改善機会を逃す
利用しない判断も、改善の機会を逃すリスクとして評価します。また、顧客に直接影響する自動判断ほど、人間の承認、ログ、権限管理を前提にします。
業務領域別のAIエージェント活用事例・実例
活用の効果は、AIを導入したかどうかではなく、業務の待ち時間や手戻りがどれだけ変わったかで測ります。ここでは銀行と保険に共通する業務を、課題、導入内容、効果の順に見ていきます。
融資・与信審査を自律化する事例
融資審査では、申込情報や添付書類、過去取引の確認と、審査メモの作成に時間がかかります。判断材料の整理の質にも、担当者ごとの差が出ます。特に住宅ローンの仮審査では、待ち時間が長いほど他行へ流れる可能性があります。
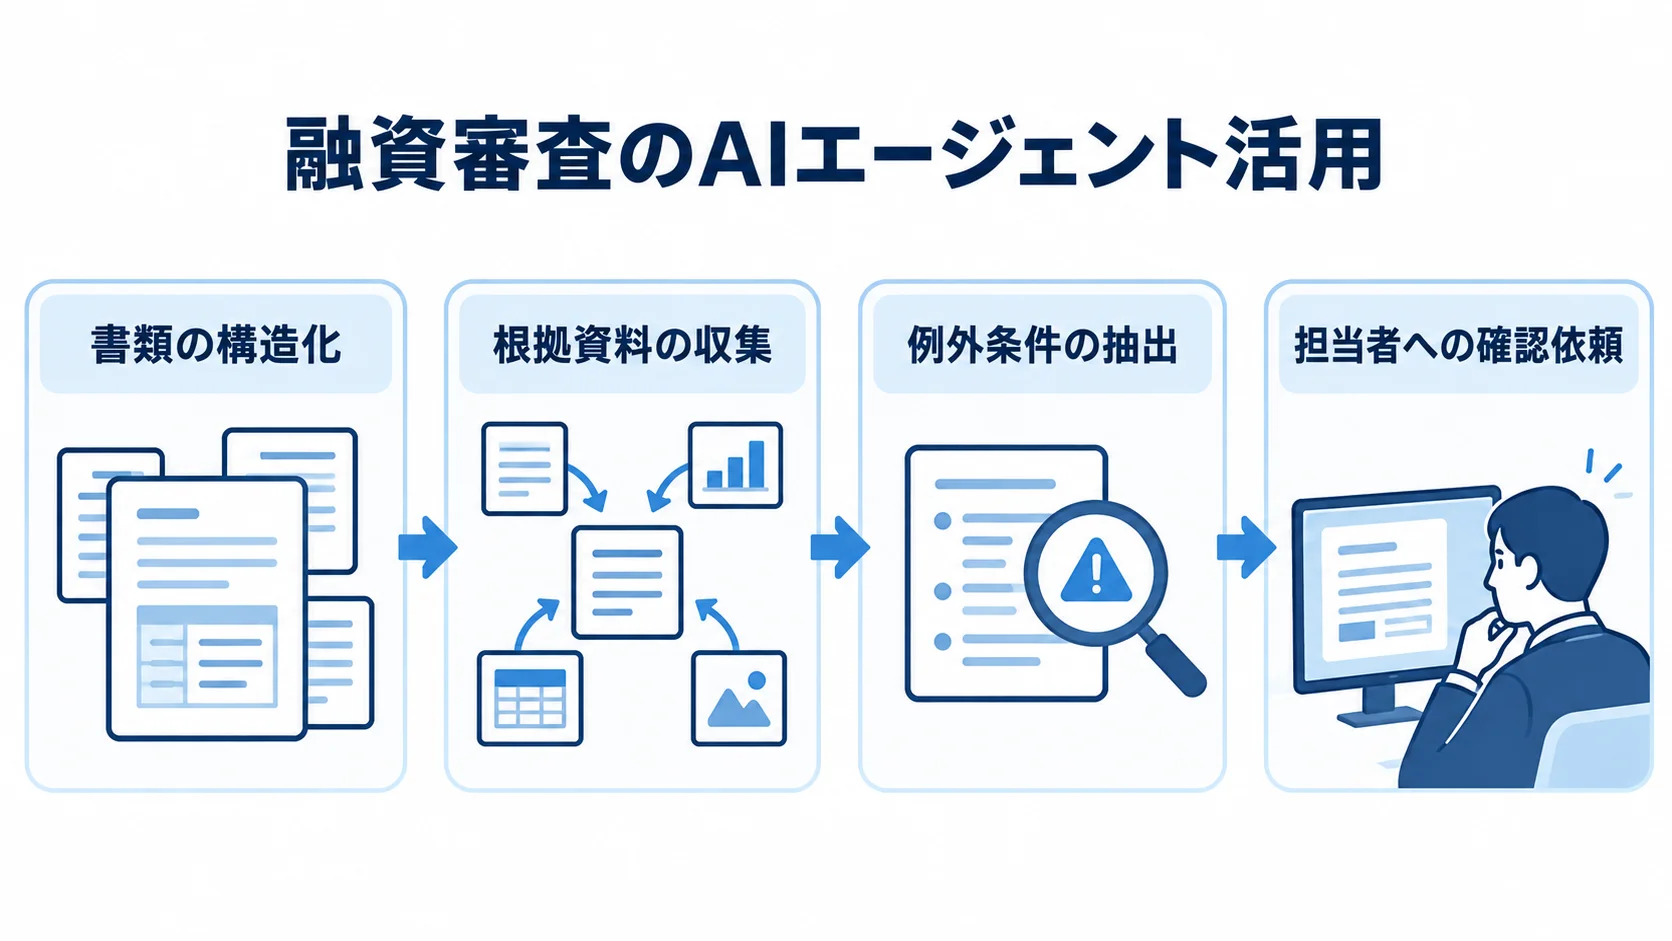
- 書類処理:OCRで書類を構造化し、審査AIが融資可否や人手確認の要否を判定
- エージェント連携:根拠資料の収集、例外条件の抽出、担当者への確認依頼までつなぐ
- 効果測定:審査時間、差し戻し率、人手確認率、実行率を導入前後で比較
七十七銀行は、七十七信用保証が保証する住宅ローン仮審査で、審査の諾否判定を学習させ、その一部をAIで代替する取り組みを公表しています(出典: 七十七銀行「住宅ローン審査における審査AIサービス導入」、2025年)。
この事例は、AIが最終判断をすべて代行するものではありません。審査の回答を速くし、担当者の定型作業を減らすことで、人が確認すべき案件に集中できる点に価値があります。
融資稟議書の作成を支援する事例
営業担当者は、面談の内容や決算書、担保情報などをもとに稟議書を作ります。過去の取引情報も稟議書に盛り込みます。審査役に必要な論点が抜けていると、書式が整っていても差し戻され、顧客への回答が遅れます。
- 作成支援:規程や様式を検索するRAGと財務情報を要約するエージェントを組み合わせる
- 担当者確認:参照元と未確認項目を示し、AIの文章をそのまま決裁しない
- 効果測定:作成時間、差し戻し時間、承認までの日数を確認する
京都銀行の検証では、審査役評価の合格ライン到達率が約30%から約95%へ向上しました。さらに、最大で年間11,700時間の業務削減効果が見込まれています(出典: NTTデータグループ「金融機関向けの融資稟議書作成AIサービスを京都銀行に導入決定」、2026年)。
工数削減は、一件あたりの作成時間に月間件数を掛けて算出します。また、品質向上は、融資サイクル短縮への貢献として経営会議に示せます。
法人営業と商品提案を支援するマルチエージェント事例
訪問履歴や財務諸表、預金残高に加えて、資金繰りや商品情報も、担当者がそれぞれ調べます。そのため、提案の準備に時間がかかります。さらに、見つかる資金ニーズや提案商品の幅は、担当者の経験によって変わります。
- 履歴・財務:visit_history_agentが外交履歴を、financials_agentが財務を確認
- 資金・商品:account_balance_agentが資金ニーズを推測し、product_info_agentが商品を検索
- 担当者支援:結果を統合し、根拠と候補を提案書にまとめる
導入内容は、役割を分けたエージェントを連携させる設計です。金融庁AI官民フォーラムでも、この処理のイメージが議論されています(出典: 金融庁「AI官民フォーラム第1回議事要旨」、2025年)。
提案の準備時間を短くし、顧客ごとの提案精度を高められます。エージェントは自動で勧誘はせず、適合性や説明義務を確認する担当者に、候補と根拠を渡します。
KPIには、成約率に加えて、提案作成時間と担当者の修正率、顧客の不適合申告件数を含めます。
顧客対応・保険金請求を高度化する事例
問い合わせが集中するとオペレーターが不足し、契約確認や必要書類の案内に時間がかかります。保険金請求では、事故状況や補償対象、請求書類が複数のシステムにまたがるため、顧客の不安が大きくなりやすい業務です。
- 受付:音声をテキスト化し、複雑な銀行相談は担当者へ引き継ぐ
- 契約・書類確認:契約や約款を検索し、必要書類と不足項目を案内する
- 支払判断:保険金の最終的な支払可否は専門担当者が決める
この連携により、待ち時間と受付後の確認の手間を減らし、担当者が難しい相談に集中できます。確認するのは、誤案内率や苦情率が中心です。引き継ぎの適切性と平均処理時間も見ます。
金融庁AI官民フォーラムでは、社内照会や複数のチャットボットによる一次回答の事例も紹介されています(出典: 金融庁「AI官民フォーラム第1回議事要旨」、2025年)。
金融・銀行・保険業界のAIエージェント開発アプローチの選び方
現実的なのは、機密度と業務への影響に応じて、外部LLM、専用モデル、共同利用基盤を使い分ける方法です。最初から独自LLMや完全な自律化を目指す必要はありません。
選ぶときは、外部へデータを送れるか、回答を再現できるかを確認します。あわせて、既存システムへの書き戻しと、自社が負う運用責任の範囲も見ます。
独自LLM内製化と外部LLM活用の選び方
独自LLMは、金融規制の解釈や専門用語、社内データの扱いを細かく制御しやすい一方、学習や評価などへの投資が必要です。
- 独自LLM:学習・評価・セキュリティ・更新に大きな投資が必要
- 外部LLM:高性能モデルを早く使えるが、データと品質変化を確認する
外部LLMでは、入力データの保管場所や再学習への利用を、契約と技術の両面で確認します。また、障害時の代替手段の有無も、確認の対象です。
地銀共同センターなど共同利用モデルの有効性
共同利用モデルは、地域金融機関の初期費用と運用ノウハウの負担を分けられます。一行でAI基盤から専門人材までを自前でそろえるのは、負担が大きいためです。
- 共通化:複数行で共通機能を使い、各行の規程や商品を個別設定する
- 契約確認:テナント分離、アクセス権、保存場所、評価責任、復旧目標を定める
NTTデータが主導する地銀共同センターのような方式も、導入の選択肢の一つです。ただし、共同利用にすれば自動的に安全になるわけではありません。
金融機関は、共同基盤で共通化する範囲と、自行の競争力として作り込む範囲を分けます。
勘定系レガシーシステムとAPI連携するときのポイント
最初に、扱うデータを洗い出します。顧客IDや契約番号、口座番号に加え、法人番号も表記ゆれがないかを確かめます。古いコード体系や更新タイミングも整理します。
- 権限の区分:AIが参照できる項目と書き戻せる項目を分ける
- 接続方法:APIゲートウェイや業務サービス層を介し、勘定系へ直結しない
- 承認と記録:更新や支払に承認トークンを求め、入出力や操作を監査ログに残す
データの整備が不十分だと、文章として自然な回答でも、古い残高や別の顧客の情報を扱う事故につながります。
口座の参照は読み取り専用にします。一方、融資条件の変更や保険金の支払には承認を求め、その判断の経緯も残します。
APIのタイムアウトや二重実行にも備える必要があります。失敗時は、自動で再試行せず、人の確認へ戻す設計が安全です。
AIエージェントのガバナンスとリスク管理の設計
AIエージェントは、回答するだけでなく、検索や通知、登録、変更といったツールも実行します。そのため、誤った指示やプロンプトインジェクションによる想定外の処理に備える必要があります。
FDUAは2025年に「金融生成AIガイドライン(第1.1版)」のリリースイベントを開催し、金融機関のAIエージェントのガバナンスを論点にしています。
暴走を防ぐ権限制限・承認フロー・異常検知
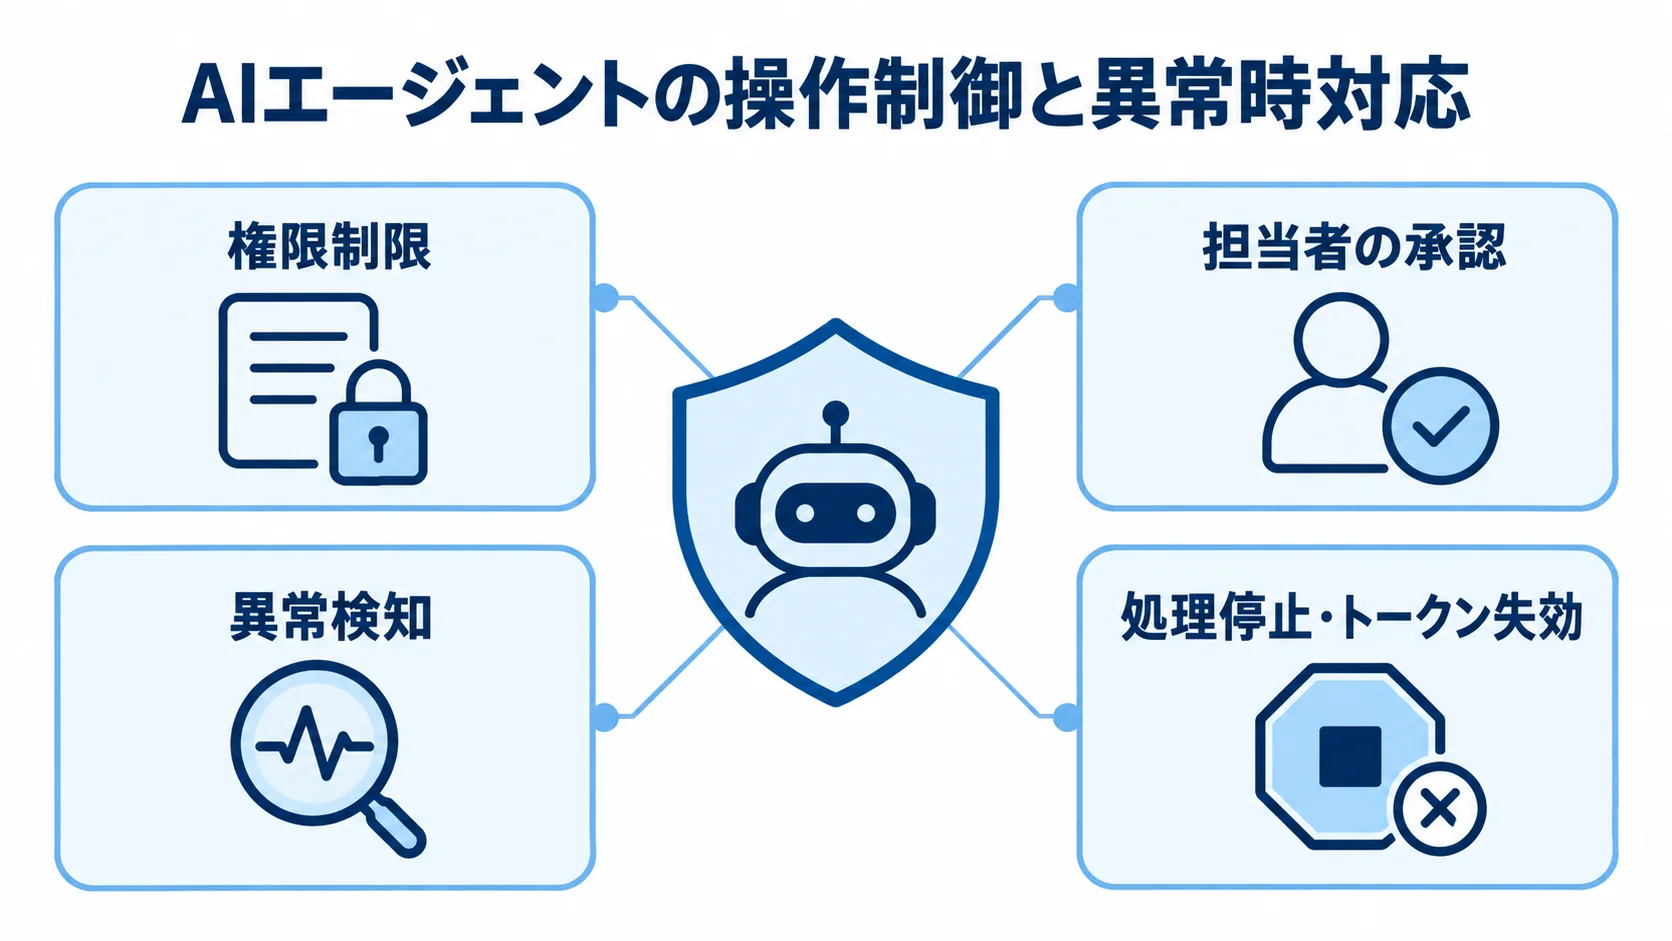
権限は、業務・データ・操作の組み合わせごとに設定します。登録や支払のように元に戻せない処理は、担当者の承認を必須にします。
- 権限制限:FAQには規程検索だけ、契約変更には更新権限を与えない
- 承認:Human in the loopで差分と根拠を確認する
- 異常検知:大量API呼び出しや未許可データへのアクセスを検出する
回答の根拠がない判断も、検知の対象に含めます。異常が見つかった場合は、処理を停止してトークンを失効させます。あわせて、担当者へ通知し、直前の処理を追えるようにします。
テストでは正常系に加えて、曖昧な依頼や悪意ある指示を与えます。古い規程や欠損データも試します。
説明可能なAI(XAI)の実装
説明責任を果たすには、最終的な文章を示すだけでは不十分です。判断に使ったデータや規程、担当者による修正内容も記録しておきます。RAGでは、回答の主張ごとに参照文書のIDと該当箇所を紐づけます。
- 参照記録:データの取得時刻、規程の条項、適用ルールを残す
- 判断保留:検索結果の信頼度が基準未満なら保留と表示する
- 説明の粒度:同じ事実から顧客・監査・開発者向けに説明を出し分ける
審査モデルでは、特徴量の寄与度や類似案件、否決や要確認に至った条件を確認できるようにします。
生成AIの説明を後から作るのではなく、判断に使った事実とルールをイベントログに保存しておきます。こうした記録は、運用にも役立ちます。
顧客損害やシステム障害の責任分界とSLA
誤案内によって顧客が不利益を受けた場合に備えて、金融機関が顧客対応と業務継続の責任を負う前提で契約を定めます。原因調査から再発防止までの分担も、明確にしておく必要があります。
- 責任分界:モデル・基盤提供者、開発ベンダー、金融機関の役割を決める
- SLA:稼働率や品質評価、事故定義、停止判断、漏えい連絡、更新通知を定める
- 障害時:復旧や処理取消の流れを確認する
ログを誰が保管するかと、どの品質を保証するかは、曖昧にしてはいけません。自動更新や支払処理では、取り消せない場合の補償の流れも確認しておきます。
SLAには、漏えい時の連絡時間や監査への協力、損害賠償の上限と例外まで含めます。
自律型セキュリティとSOCの役割分担
攻撃側のAI活用が進むほど、防御側もログ分析やアラートの関連付け、一次的な封じ込めを自動化する必要が出てきます。そのうえで、エージェントには元に戻せる権限から与えます。
- 自動化候補:追加認証の要求、端末の隔離候補化、関連アラートの集約
- SOC担当:重大事故の承認、顧客影響、規制報告、復旧方針を判断する
- 評価指標:平均検知時間・平均封じ込め時間、誤検知率、確認アラート数、隔離取消率
自動化の成果は、検知した件数ではなく、評価指標で測ります。
金融庁は、AIモデルへの攻撃やデータポイズニングも論点にしています(出典: 金融庁「AIディスカッションペーパー(第1.0版)」、2025年)。
金融機関がAIエージェントを導入する段階的ロードマップ
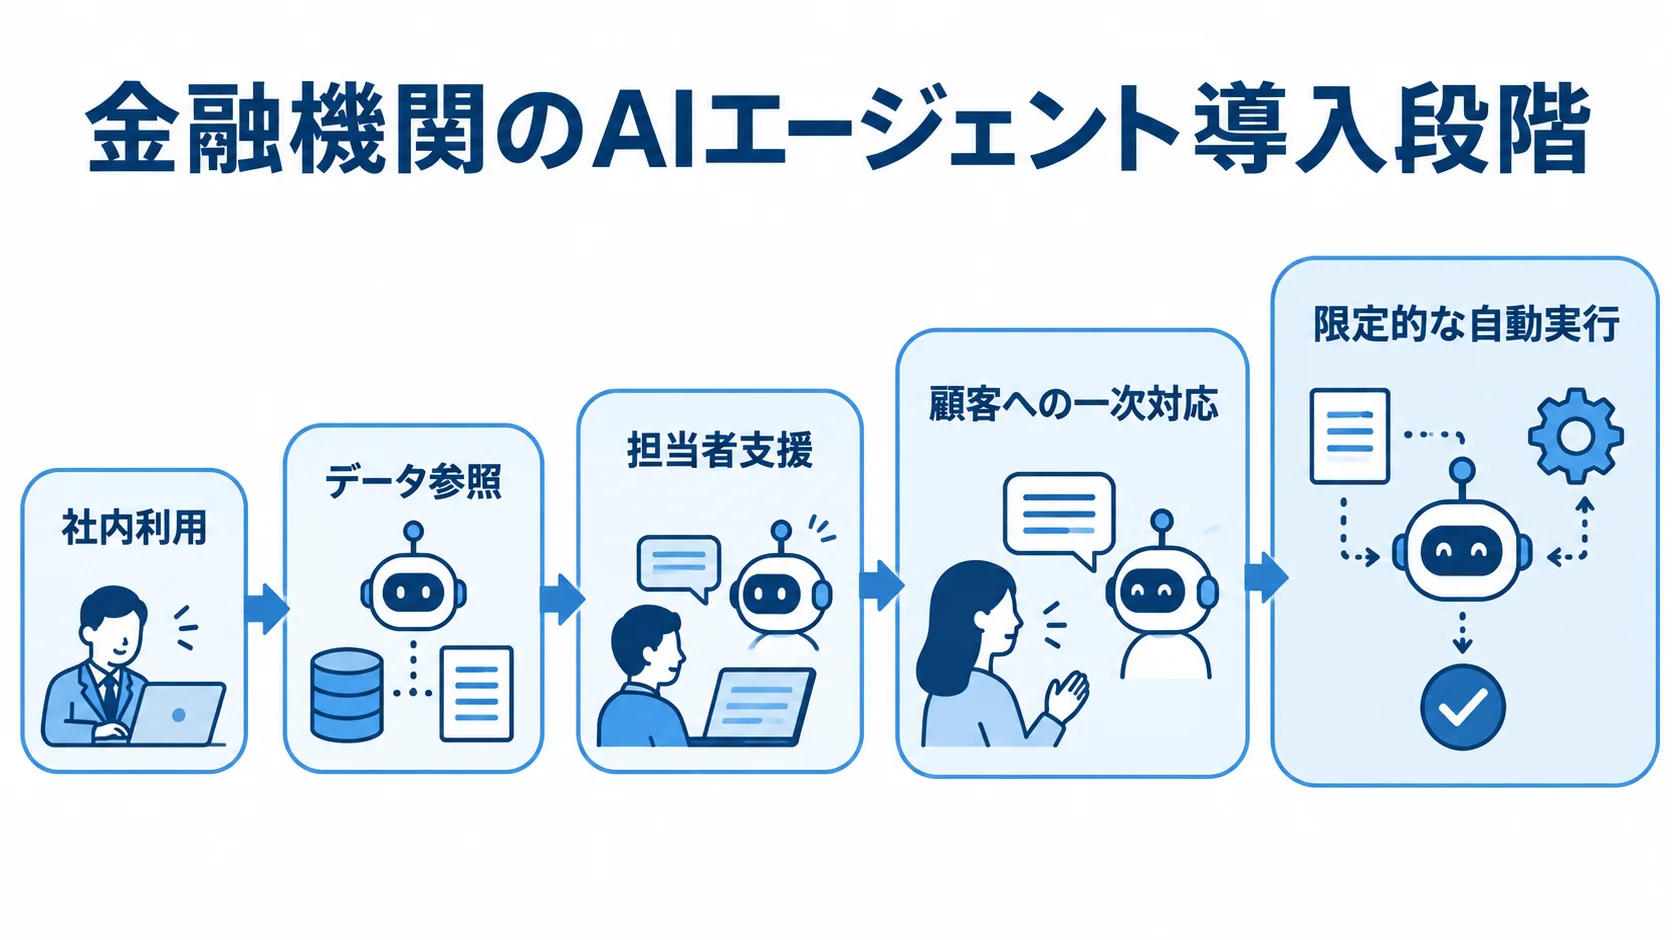
業務影響の小さい社内利用から始め、データ参照や担当者支援を経て、顧客への一次対応、限定的な自動実行へと段階を上げます。また、FDUAの会員アンケートでは、社内の汎用利用や社内情報の参照が先行しています。
顧客への直接対応は、慎重な状況が続いています。その背景には、技術の不足だけでなく、誤回答時の説明責任や規制対応の難しさがあります。
レベル1・2から始める業務
社内規程や商品マニュアルの検索、会議録の要約が適しています。照会への下書きや稟議書の構成案作成も、候補になります。これらは口座変更や保険金支払を伴わないため、人が誤りを確認できます。
- 整備するもの:プロンプト、参照データ、評価用質問、ログ、利用ルール
- 次段階への備え:整備した運用基盤を顧客対応などへ進む土台にする
レベル3の顧客対応へ進む条件
顧客対応を始める前に、回答の対象を絞り、根拠文書を表示する仕組みを作ります。さらに、信頼度の低い回答は有人窓口へ転送できるようにします。
- 顧客保護:個人情報のマスキングと本人確認を行う
- 記録と対応:会話ログを保管し、苦情や事故をエスカレーションする
- 試行と評価:小規模な対象商品や営業時間外の一次受付で誤案内率を確認する
有人への引き継ぎが適切に行われるかを確かめてから、対象の範囲を広げます。
導入後の評価と改善の続け方
月次の評価では、正答率だけでなく、業務KPIとリスクKPIを並べて示します。審査と保険金請求では、業務ごとに確認項目を分けます。
- 審査:処理時間、差し戻し率、要確認案件の見逃し、顧客説明の再現性
- 保険金請求:受付完了率、案内漏れ、査定への引き継ぎ時間、苦情率
- 更新時:モデルや規程を同一データで比べ、品質低下時は前の版へ戻す
AIエージェント開発のコストとROIの見積もり方
開発費は、モデルの利用料だけでは決まりません。数十万円の小規模な社内検索から、大規模な勘定系連携まで幅があるため、業務ごとに費用と成果を対応させて考えます。
見積もりでは、要件定義、データクレンジング、RAG基盤、API連携、画面開発を、それぞれ分けて積み上げます。評価データ、セキュリティ審査、監査ログ、運用教育も、別の項目として見積もります。
初期費用とランニングコストの内訳
初期費用には、業務分析やデータ整理、プロンプトやエージェントの設計、既存システム接続などが含まれます。権限管理やテスト、利用者教育も、初期費用に入ります。
- 初期費用:業務分析からテスト、利用者教育まで
- 運用費:API、計算資源、検索、ログ、監視、評価、規程更新、障害対応
- 従量費:繁忙期の増加を見込み、上限と通知を設ける
ランニングコストは、利用量に応じて増える費用と、継続して発生する保守の費用に分けて考えます。このうち利用量に応じた費用は、トークン数や問い合わせ件数に連動するため、繁忙期に増える前提で見ておきます。
ROIを収益増加やリスク削減に換算する方法
ROIを試算するときは、人時の削減に加えて、融資実行の早期化や提案数の増加を分けて数えます。さらに、誤処理や不正による損失の回避、顧客離脱の抑制も、別に試算します。
- 処理量:月間件数と導入前後の一件あたり時間
- 収益:担当者人件費、追加成約率、平均粗利
- シナリオ:保守的・標準・上振れの三つで試算する
重大事故の確率を正確に金額へ換算できない場合でも、安全性を犠牲にした効率化は、ROIに含めません。
承認工程、監査対応、復旧訓練の費用も見積もります。稟議では、回収年数に加えて、受け入れないリスクと停止条件を明示します。
金融・銀行・保険業界のAIエージェントに関するよくある質問
導入時は、性能だけでなく、対象業務や顧客への影響、データの扱い、停止条件を先に決めておく必要があります。導入前によく聞かれる質問を、順に取り上げます。
金融機関はAIエージェントをどの業務から導入すべきですか?
社内規程の検索や照会への回答、稟議書の下書きなど、担当者が確認できる業務から始めるのが基本です。効果測定とガバナンスを整えたうえで、審査や顧客対応へ段階的に広げます。
独自LLMを開発しないと金融業界では使えませんか?
独自LLMは選択肢の一つであり、必須ではありません。入力データを制御したうえで、金融機関向けのRAGや権限管理、ログ、評価データ、承認フローを組み合わせれば、外部LLMでも始められます。
AIエージェントの回答を顧客へそのまま送ってもよいですか?
契約条件や審査結果、保険金の支払など、顧客の権利や義務に関わる回答は、担当者が確認します。そのうえで、対象を絞り、根拠と不確実性を示し、信頼度が低ければ有人対応へ切り替えます。
運用を整えてから、自動送信の範囲を判断します。
AIエージェント開発にはどのくらいの費用がかかりますか?
費用は、小規模な社内検索から、勘定系連携や審査自動化を含む大規模開発まで大きく異なります。モデルの利用料に加えて、データ整備やAPI連携、評価・監査・保守も含めて見積もります。
投資の回収は、対象業務の処理件数と削減時間をもとに試算します。
まとめ:金融・銀行・保険業界のAIエージェント活用事例から学ぶこと
融資審査や顧客対応、保険金請求など、判断・検索・実行が連続する業務で、AIエージェントは効果を発揮しています。稟議書作成や法人営業、不正検知も、同じ性質の業務です。
国内の事例では、審査の迅速化や、年間で最大11,700時間の業務削減効果が見込まれています。
導入で押さえるべき三つの要点
業務ごとの効果測定、勘定系連携の統制、段階的な導入の三つをそろえておくと、導入後の判断を進めやすくなります。
- 効果測定:課題・導入内容・効果を定義し、処理時間や品質を比較する
- 連携統制:データ整備、権限、監査ログ、書き戻し承認を設計する
- 段階導入:XAI、Human in the loop、異常検知、ベンダーとのSLAを組み込む
社内利用から顧客対応へと進めながら、各段階で業務への影響を確かめます。
最初に取り組む一歩
まずは対象業務について、一件あたりの時間や月間の件数を把握します。差し戻し率や顧客への影響、参照データも、あわせて洗い出します。
そのうえで、社内情報の参照や稟議書の下書きを小さく試し、効果とリスクを測ります。金融機関の業務知識と、AIやデータ基盤の開発力を組み合わせれば、現場に定着するAIエージェントへ発展させられます。
参考にした主な情報源:金融庁「AIディスカッションペーパー(第1.1版)の公表について」、七十七銀行「住宅ローン審査における審査AIサービス」、NTTデータグループ「金融機関向けの融資稟議書作成AIサービスを京都銀行に導入決定」、FDUA「金融生成AIガイドライン(第1.1版)リリースイベント」、金融庁「AI官民フォーラム第1回議事要旨」です。
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。