
金融機関のAIエージェント開発は、要件定義・企画、既存システムとの連携検証、承認付きリリースの順に進めるのが基本です。
そのうえで対象業務を段階的に広げると、安全性と業務効率を高めやすくなります。各工程で決めることや、つまずきやすい点を順に見ていきます。
AIシステム開発の工程ごとの進め方と注意点については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
金融・銀行・保険業界のAIエージェント開発の全体像
AIエージェントは、目的を小さな作業に分けて社内データを検索し、必要なツールを呼び出します。結果を確かめてから次の処理へ進むため、質問に文章で答えるだけの生成AIとは異なります。
金融分野では、業務ごとに権限を分け、人の承認を組み込んだうえで、出力を顧客や勘定系へそのまま渡さない設計が欠かせません。
従来型AIやチャットボットとの違い
従来型AI、チャットボット、AIエージェントは、担う処理の範囲が次のように異なります。
- 従来型AI:入力に対して分類・予測・判定の結果を返す仕組みです。
- チャットボット:FAQや商品説明を検索し、その内容をもとに回答する形です。
- AIエージェント:目的に沿って、複数の工程を続けて実行する点が特徴です。
たとえば法人融資の稟議書を準備する場合、AIエージェントは顧客情報、財務諸表、面談履歴を確認します。続いて規程と照合し、稟議書の下書きを作ります。
自律性が高くなるほど、誤ったデータ参照や不適切なツール実行の影響も大きくなります。
金融機関のAI活用とリスク管理については、金融庁がAIディスカッションペーパー第1.1版(出典:金融庁「AIディスカッションペーパー(第1.1版)」、2026年)で整理しています。
この文書は、経営層、リスク管理部門、現場、開発会社が論点を確認する出発点になります。開発の進め方を一律に定めたものではないため、自社の業務に置き換えて読むことになります。
金融・銀行・保険業界でAIエージェントが求められる理由
金融機関でAIエージェントが求められる背景には、業務情報が分散していることと、活用できる領域が広いことがあります。
- 情報の分散:審査、契約、本人確認、AML、保険金支払い、問い合わせ対応の情報が、複数の部署やシステムに分かれています。
- 業務の補助:資料収集を助けて処理時間を短くし、担当者が提案や例外判断に時間を振り向けられます。
- 活用領域:コールセンター、債権管理、提案書作成、トランザクション業務などで使われ始めています。
- 導入課題:レガシーシステム、データ形式の違い、データ品質が成果の出方を左右する要素です。
画面を切り替えながら資料を集める作業を補助できれば、担当者は顧客提案や例外案件の判断に時間を使えるようになります。
金融庁のAI官民フォーラムでも、複数領域のAI活用が示されています(出典:金融庁「AI官民フォーラム第2回議事要旨」、2025年)。また、同フォーラムでは、レガシーシステムへの依存、データ形式の違い、品質のばらつきも課題に挙がっています。
導入の成果は、AIモデルの性能だけでなく、データ統合と業務設計にも左右されます。
金融・銀行・保険業界のAIエージェント活用事例
活用は、まず社内業務の情報収集や文書作成から始めると現実的です。精度と統制を確かめたうえで、顧客接点へ広げていきます。
銀行、保険会社、証券会社では、参照するデータや承認者、許容できる誤りの範囲がそれぞれ異なります。そのため、各社は活用事例を自社の業務KPIに結び付けて評価します。
融資・与信審査での処理時間と文書品質の改善
融資・与信審査の事例では、審査の一部を代替する取り組みと、稟議書作成を支援する取り組みが行われています。
- 住宅ローン仮審査:学習済みの審査AIが、融資可否判断の一部を代わりに行います。
- 融資稟議書:AIサービスにより、審査評価と業務時間の改善が見込まれています。
- エージェント設計:判定、資料取得、規程検索、担当者への引き継ぎを、それぞれ別の役割に分けて設計します。
七十七銀行は2025年1月、七十七信用保証が保証する住宅ローン仮審査に、三菱総合研究所の審査AIを導入しました。人が担ってきた融資可否判断を学習したモデルが、審査の一部を代わりに担っています(出典:七十七銀行「住宅ローン審査業務におけるAI審査の取扱開始について」、2025年)。
京都銀行では、NTTデータの融資稟議書作成AIサービスにより、審査役評価の合格ライン到達率が約30%から約95%へ向上しました。また、同サービスでは最大で年間11,700時間の削減も見込まれています。
AIを、社内データの収集から稟議書の素案作成まで業務の流れに組み込みます。そうすると、効率と品質を同時に測定できます(出典:NTTデータ「金融機関向けの融資稟議書作成AIサービスを京都銀行に導入決定」、2026年)。
マルチエージェントによる営業提案の組み立て
たとえば、visit history agentが面談履歴を確認し、financials agentが財務情報を分析します。account balance agentは資金ニーズを推測し、統合エージェントが課題を整理します。
- 商品情報の確認:product info agentが、商品の情報と規程を検索します。
- 提案の報告:統合エージェントが、根拠と確認事項を担当者へ伝えます。
- 提案前の検証:別の検証エージェントが、商品適合性、手数料、融資条件、保険募集上の注意点を確かめます。
- 顧客向けの確認:根拠文書、データ取得日時、未確認項目に、人が最後に目を通します。
各エージェントが参照できるデータと利用できるツールは、あらかじめ限定しておきます。顧客への提案は、AIの回答を確定させず、担当者が最終確認する流れにします。
顧客対応と保険金支払いへの段階的な適用
エージェントは、契約や手続きの状況を照会し、必要書類を案内したうえで、受付内容を基幹システムへ登録できます。
銀行のローン商品検索、保険契約者からの問い合わせ、事故受付の情報整理は、回答候補の提示と担当者への引き継ぎから始めます。
本人確認や給付可否を扱う場合は、本人認証、契約条項、支払査定のルールをそれぞれ検証します。AIの自由回答に任せて処理を完結させず、人の確認を挟みます。
金融・銀行・保険業界のAIエージェント開発の進め方
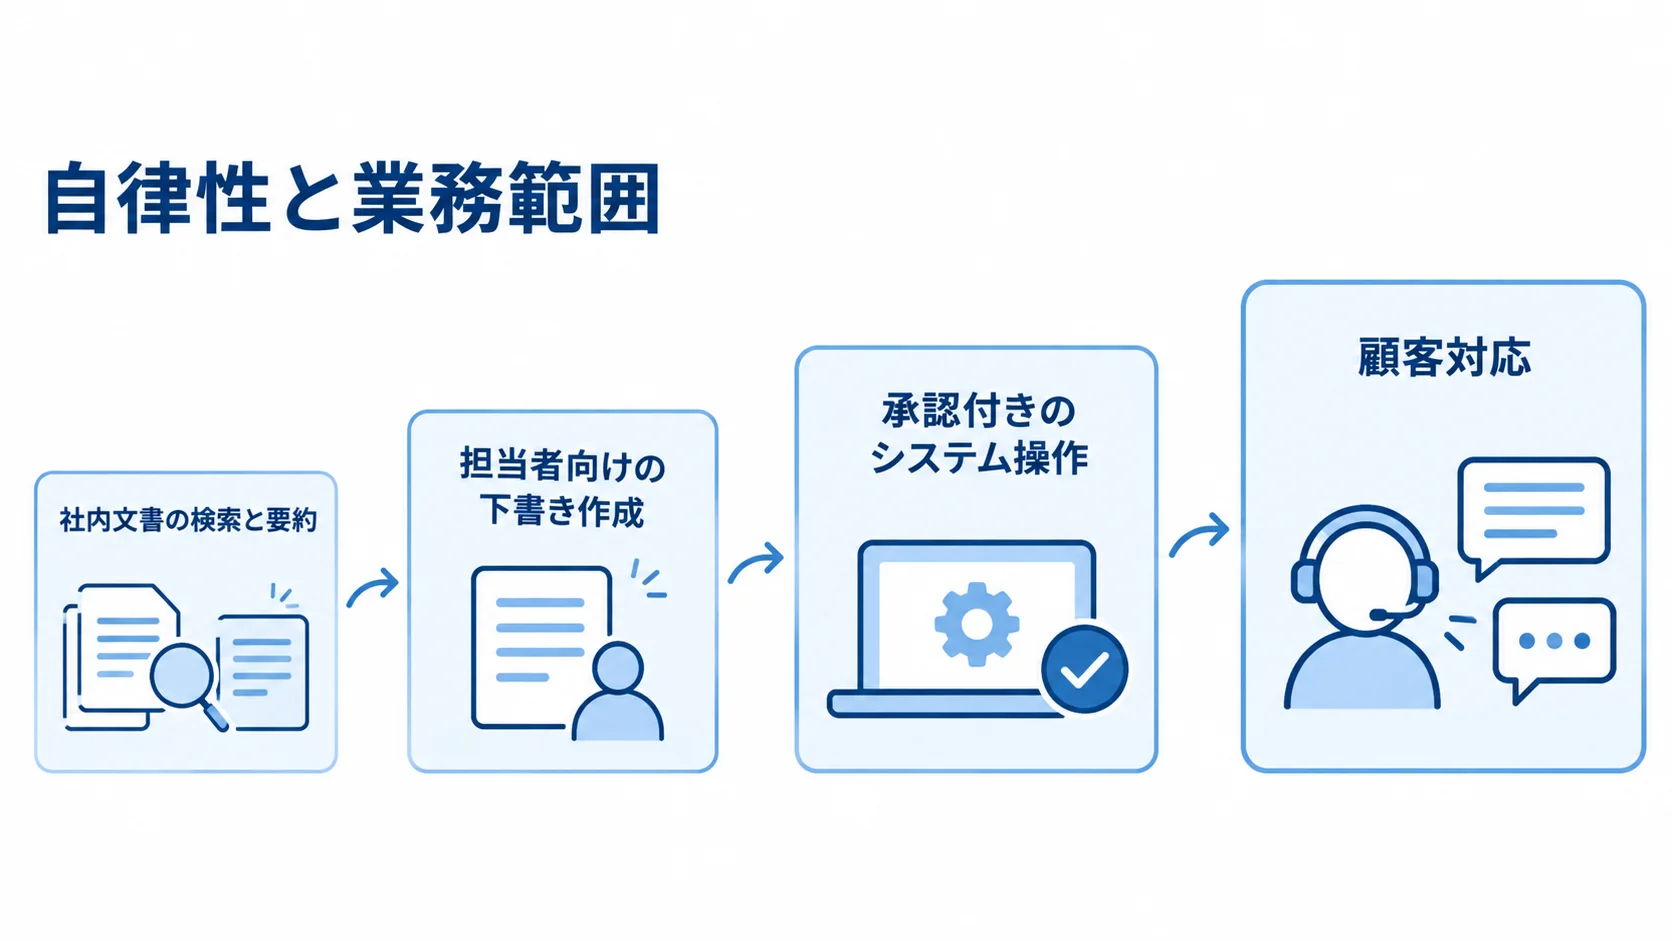
開発は、対象業務、判断の責任の所在、データがどこにあるかを明らかにする企画から始まります。大規模な自律化は最初から目指さず、段階ごとに精度、処理時間、差し戻し率、事故件数を測定します。
- 社内文書の検索と要約から始めます。
- 担当者向けの下書き作成へ広げます。
- 承認付きのシステム操作を加えます。
- 条件を限定して、顧客対応へ進みます。
次の自律レベルへ進む基準は、各段階で定めておきます。測定結果をもとに、対象範囲を広げるかどうかを判断します。
1. 要件定義・企画での対象業務とKPIの決定
企画で範囲とKPIを先に決めておかないと、データの扱いや顧客対応で手戻りが起きやすくなります。どこまでをAIに任せ、何の数値で効果を見るかを、要件の段階で言葉にしておきます。
- 業務範囲:開始条件、入力、判断、出力先、承認者、例外処理を定めます。
- KPI:処理時間、資料の取り漏れ率、稟議書の差し戻し率、回答の根拠提示率の目標を設定します。
- データ管理:情報の分類、モデルへの入力可否、保管期間を決めます。
- 顧客対応:誤答時の補償や訂正、連絡方法を要件に盛り込みます。
「融資審査を自動化する」は範囲が広すぎるため、稟議書の資料収集と根拠リンク付き素案の作成などに絞ります。KPIには担当者の修正時間も含めます。
個人情報や取引情報のほか、営業秘密、保険契約情報も分類しておきます。要件が曖昧なままだと、データをAIへ渡せない、またはAIに判断を許可できないといった手戻りが起きます。
2. システム設計でのレガシー連携とデータ統合の先行検証
金融機関では、LLMへの接続よりも勘定系・情報系との連携で工数が膨らみやすいため、先に検証しておきます。接続の方式と書き込みの扱いを決め、データの基準をそろえるところから始めます。
- 接続方式:APIゲートウェイ、参照専用データマート、イベント連携、承認済みバッチを検討します。
- 書き込み制御:中間サービスで、形式、権限、二重実行を確かめます。
- データ統合:顧客ID、契約番号、勘定科目、商品コード、日付の基準をそろえておきます。
- 規程検索:版や適用日などの属性を持たせ、古い規程を検索結果から外します。
リアルタイムAPIに対応しないメインフレームや業務サーバーでは、複数の接続方式を組み合わせます。勘定系への書き込みは、AIエージェントから直接行わせず、中間サービスを必ず経由させます。
データでは重複、欠損、更新遅延も検査します。RAGでは、規程の版や適用開始日に加えて、対象商品、地域、顧客属性も属性として持たせます。
金融庁も、データのサイロ化、形式の不統一、API連携に向かないレガシーを課題に挙げています。そのため、PoCの早い段階で実データに近い連携試験を行い、古い規程が検索結果に混ざらないかも確かめます。
3. 開発・テスト・リリースの段階的な実施
開発からリリースまでは、機能を分けて実装し、例外ケースも含めて評価します。シャドーモードでの試行運用を経て、段階的に本番へ移します。移行に先立って、個人情報のマスキングと負荷試験も確認します。
- LLM、プロンプト、RAG、ツール実行、ワークフロー、監査ログと管理画面を分けて実装します。
- 正しいケースに加えて、古い規程、欠損情報、似た顧客名、矛盾入力、悪意ある指示も試します。
- 精度と負荷に加えて、権限逸脱、プロンプトインジェクション、個人情報保護、障害時の切り替えも検証します。
- シャドーモードで人の判断と比べたうえで、承認付き本番運用へ移ります。
モデルを交換しても、業務ルールと監査ログが保たれるようにします。プロンプトの変更履歴も管理しておきます。
シャドーモードで一定期間運用したあと、対象顧客、商品、利用時間、実行可能な操作を限定して本番へ移します。
ガバナンス・説明責任・セキュリティの設計方法
AIエージェントは、検索や登録、通知、外部APIの呼び出しまで実行します。そのため、ガバナンスは精度評価に加えて、操作の範囲や承認の仕組みまで設計する必要があります。
誰がどのデータを見られるか、AIにどの操作を許可するか、人がどの条件で承認するかを一体で設計します。実行結果を保存する期間も、同じ設計の中で決めます。
想定外動作を防ぐ権限制限と承認フロー
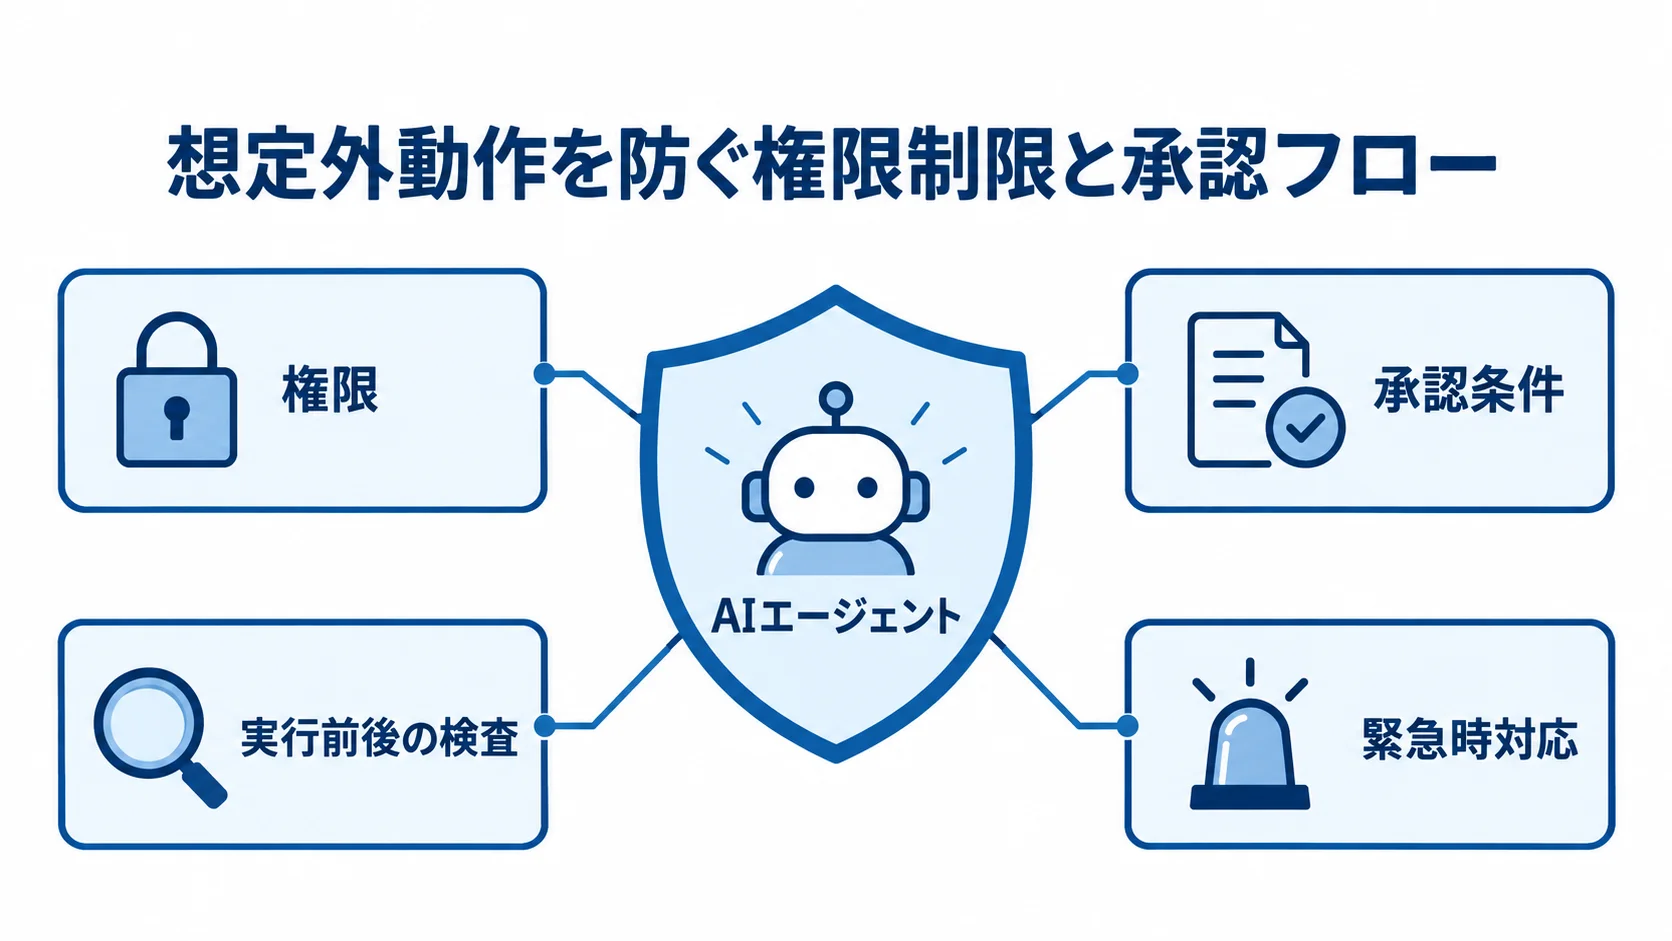
想定外の操作を防ぐには、権限の段階と承認条件を定め、実行前後の検査と停止手段も用意します。
- 権限:参照、提案、下書き、更新、確定の段階に分けます。
- 承認条件:金額、顧客属性、商品リスク、取引先区分に応じて決めます。
- 実行前後の検査:実行の前後で、想定外の処理が起きていないかを確かめます。
- 緊急時対応:キルスイッチ、手動切り替え、担当部署への通知を用意しておきます。
たとえば、AIには契約情報を参照した回答案の作成を任せます。一方で、保険金の支払確定や融資条件の変更には、担当者の承認を求めます。一定額を超える処理や例外ケースは、人へ戻します。
実行前には、入力データの妥当性や目的との整合性、規程、対象顧客、ツールの引数を確かめます。実行後は、大量の検索や通常と異なる宛先、異常な権限要求を検知します。
XAIによる判断根拠とデータ出所の説明
XAIでは、判断根拠、データの出所、承認履歴を後から追跡できるようにしておきます。
- 保存する情報:入力、参照規程、検索時点を記録します。モデル版、プロンプト、ツール履歴、修正内容も残します。
- 説明の表示:スコアには寄与度と類似事例、生成文には根拠リンクと未確認項目を添えます。
- 再現と追跡:同じ入力で結論を再現でき、承認者と承認時点をたどれるようにします。
説明責任を果たすには、AIに理由を尋ねるだけでなく、必要なログを保存しておくことが大切です。顧客向けの画面と、監査・審査部門向けの画面を分ける方法もあります。
ハルシネーションが起きた場合も、検索データ、ルール、モデル、操作のどこに原因があったかを切り分けられます。
顧客損害や障害に備えた責任分界とSLAの設定
顧客損害や障害に備えて、契約で決める責任範囲とSLAの項目をそろえます。
- 責任分界:金融機関、開発ベンダー、クラウド・LLM提供者それぞれの役割を定めます。
- ベンダー対応:更新通知、障害報告、ログ提供、脆弱性対応、再発防止の範囲を決めます。
- SLA:稼働率、回答遅延、ツール実行失敗率、検知から通知までの時間、復旧目標、データ隔離を扱います。
- 事故対応:影響度ごとに分類して連絡網を整えるとともに、モデル変更も事前に知らせます。
金融機関が顧客対応と業務判断を担う場合は、ベンダーとの取り決めを契約で明確にしておく必要があります。特に、重大障害の報告時間は、契約の中で明記しておきます。
誤った商品提案、正常取引の停止、個人情報の誤送信などを想定しておきます。AIに任せる範囲を契約前に決めておくと、仕様と責任分界を詰められます。
自律型セキュリティとSOCの役割分担
AIエージェントの自動化が進むほど、攻撃者による不正なツール呼び出しやデータ持ち出しへの備えが重要になります。このため、SOCと役割を分担します。
- 脅威:プロンプトインジェクション、認証情報の窃取、不正なツール呼び出し、データ持ち出しを想定します。
- 監視:監視エージェントが広範囲のログを常時確認し、異常と封じ込め候補をSOCへ示します。
- 対応:対応エージェントが影響範囲と手順を作成し、高リスク操作はSOC担当者が承認します。
- 評価:検知精度と、誤検知時の復旧時間を見ます。
封じ込めやアカウント停止を完全に自動化すると、正常な取引まで止めるおそれがあります。そのため、高リスクの操作は人が承認する分担が現実的です。
また、証跡を残したまま手動へ戻せるかも評価します。
金融・銀行・保険業界のAIエージェント開発費用相場
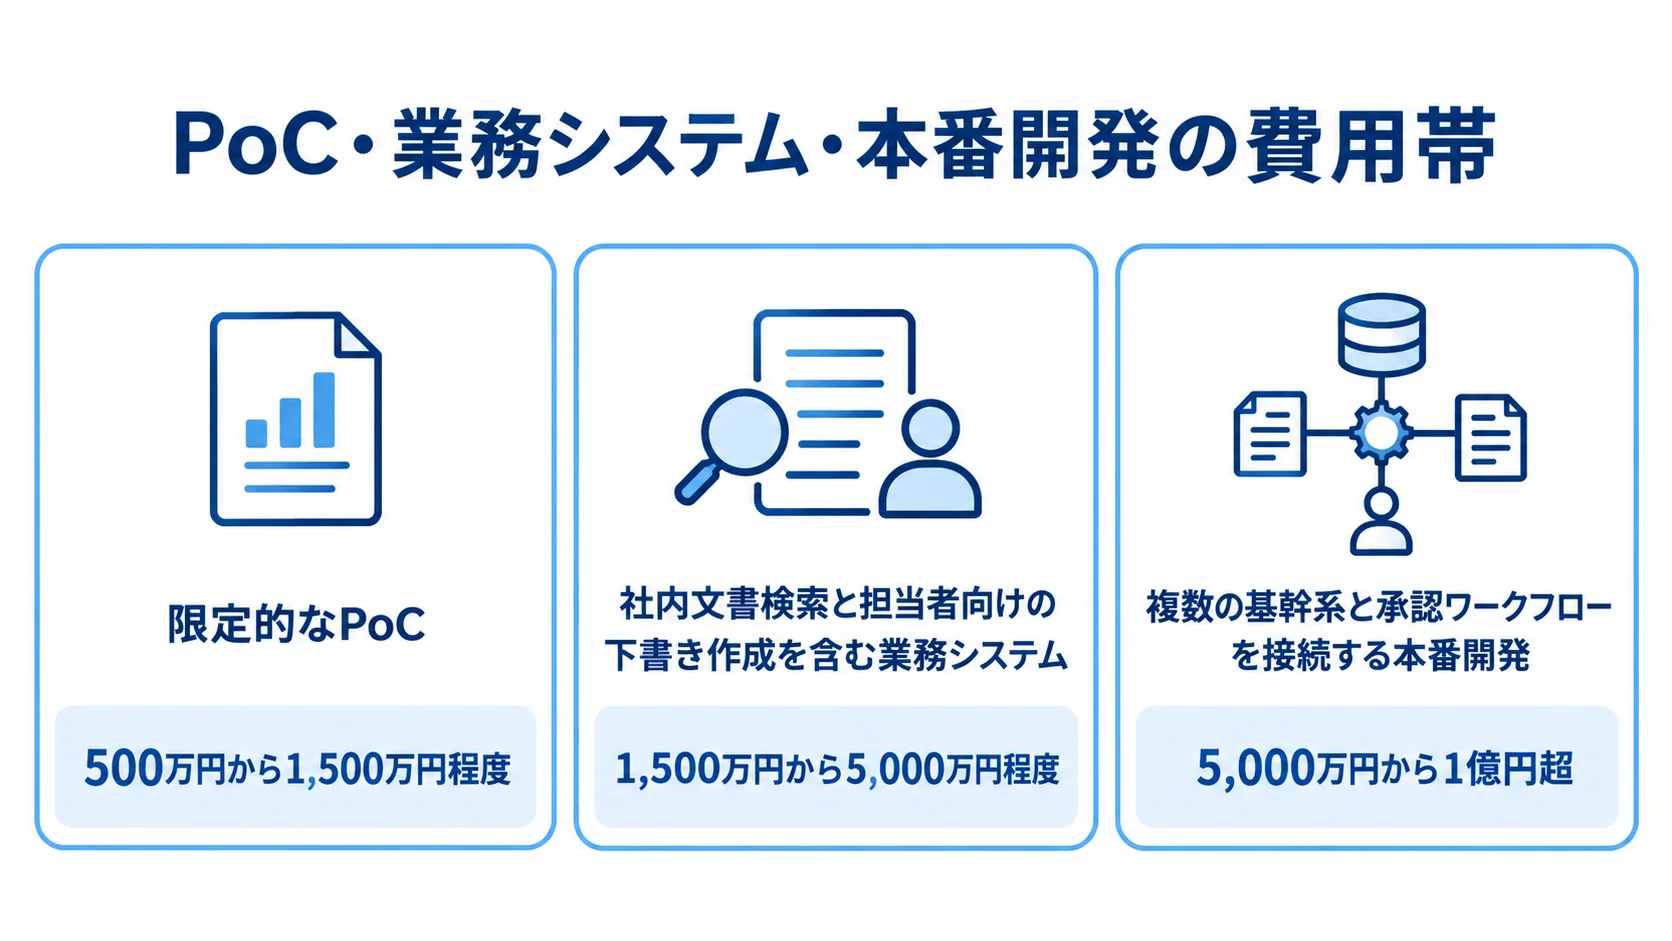
費用は、対象業務やデータ連携、権限管理によって大きく変わります。監査要件や運用体制も、費用を左右します。2026年時点では、既存AI基盤を使う限定的なPoCが500万円から1,500万円程度です。
社内文書検索と担当者向けの下書き作成を含む業務システムは、1,500万円から5,000万円程度です。複数の基幹系と承認ワークフローを接続する本番開発では、5,000万円から1億円超を見込むケースもあります。
これらは市場統計ではなく、要件を分解して稟議の初期予算を置くための目安です。
初期費用の内訳(要件定義・データ・連携・統制)
初期費用は、要件定義、データ整備、連携、統制、内製化の有無に分けて確認します。
- 開発項目:企画・要件定義、データクレンジング、RAG、プロンプト・エージェント設計、画面、API連携の範囲を見ます。
- 統制項目:権限管理、監査ログ、テスト、教育を含めます。セキュリティレビュー、脆弱性診断、受入テストも対象です。
- 内製化:独自LLMの学習や大規模な内製化では、データ整備、GPU・クラウド、評価環境、人材、継続的な再学習が要ります。
- 投資判断:外部基盤で成果とリスクを確かめてから、専用モデルなどを検討します。
勘定系や契約管理システムが複数あると、API調査と接続アダプターが費用の大きな割合を占めます。また、外部基盤へ入力するデータは限定しておきます。
ランニングコストの内訳
運用費には、LLMのAPI利用料のほか、検索基盤や監視、保守、規程改定などが含まれます。
- 基盤費:LLMのAPI、検索基盤、データベース、クラウドネットワークの費用を見積もります。
- 運用費:監視・ログ保管、保守、規程改定、モデル評価、インシデント対応が対象です。
- 利用量:顧客対応など利用件数が増える業務では、1回あたりのトークン量とツール実行回数から、月間の利用量を試算します。
- 共同利用:共通基盤費と、自行固有の連携・権限・移行費を分けて考えます。
分類や検索には軽量なモデル、重要な判断案には高性能なモデルを使い分ける方法もあります。
地銀共同センターのようなモデルでは、参加金融機関で開発・運用費を分散できる可能性があります。一方で、自行固有の勘定系連携、権限体系、商品規程、データ移行は別費用になりやすいため、注意が必要です。
見積もりでは、共通部分と自社固有の部分を分けて提示してもらいます。
金融AIエージェントの見積もりを取る際のポイント
金額だけで比べると、安い提案に連携調査やガバナンスが含まれていない場合があります。そのため、発注前にAIの判断範囲、人の承認範囲、既存システムへの書き込み範囲を図にしておきます。
同じ前提条件を示して複数社へ依頼すると、見積もりの違いを並べて見られます。
要件と成果物の具体化と比較
見積もりを比べる前に、RFPの前提、成果物、PoCの評価基準、精度不足時の契約範囲を明らかにします。
- 業務前提:対象業務、利用者数、月間処理件数、参照データ、接続先を書き出します。
- 成果物:画面・APIのほか、データ定義、権限表、評価データ、運用・障害手順、教育資料が対象です。
- PoC評価:対象100ケースについて、根拠提示率、修正時間、顧客情報の誤参照件数を数値で測ります。
- 契約範囲:精度不足時のデータ整備、プロンプト改善、モデル変更の扱いを、事前に取り決めます。
RFPには、必要な認証や承認フロー、ログ保存期間、目標KPIも記載します。成果物には、プロンプトの管理方法も含めて確認します。
PoCの評価では、回答が自然かどうかに加えて、業務の数値で成否を判断できる形にしておきます。
金融業務とAI基盤に通じた発注先の選定
発注先は、金融業務とAI基盤の実績、提案条件、モデル変更後の対応力を確かめて選びます。
- 業務・技術理解:例外処理、個人情報保護、監査、認証、レガシー連携を説明できるかを確かめます。
- 運用実績:KPI、障害件数、利用定着、モデル更新時の対応について質問します。
- 提案条件:前提、対象外、追加費用、モデルを確かめます。保管場所、再委託先、SLAも見ます。
- 権利と変更対応:成果物やログの帰属、代替モデルの検証担当を決めます。
秘密保持契約を結んだあとに、実データに近いサンプルで接続方式とデータ品質を検証できる会社が望ましいです。
提案書では、モデル提供者の仕様変更や価格改定への対応も確かめておきます。代替モデルの検証担当を先に決めておくと、運用後の予算と責任が見えやすくなります。
削減時間と収益機会の両面からのROI試算
人件費削減だけでROIを計算すると、金融機関のAI投資の価値を小さく見積もるおそれがあります。そこで、収益機会や業務品質も含めて試算します。
- 収益機会:削減した時間を提案活動などに回したときの、増加件数や成約率を試算します。
- 業務指標:削減時間、処理件数、リードタイム、差し戻し率を測ります。
- 顧客・収益指標:顧客満足度と、収益への転換率を見ます。
- シナリオ:保守的、標準、上振れの3案を作り、費用と顧客価値を比べます。
年間11,700時間の削減が見込める場合は、その時間を提案活動、例外審査、顧客説明のどこに振り替えるかを具体的に決めます。
保険会社では、査定担当への引き継ぎ時間や書類不備、支払いまでの日数、再入電率を指標として使えます。銀行では、融資回答時間や稟議の差し戻し、担当者あたりの提案件数が指標になります。
データ整備、教育、監査のコストは、効果と同じ期間で比べます。投資回収だけでなく、顧客利便性やリスク低減も稟議に記載します。
よくある質問(FAQ)
導入では、費用、開始する業務、人の確認範囲、既存システムとの連携方法について質問が寄せられます。代表的な疑問を、実務で判断しやすい形でまとめます。
金融AIエージェントの開発費用はいくらですか?
限定的なPoCは500万円から1,500万円程度で、社内業務向けの本番システムは1,500万円から5,000万円程度です。複数の基幹系を接続する大規模開発では、5,000万円から1億円超が初期予算の目安になります。
費用は一律の公開相場ではなく、データ整備やAPI連携によって変わります。監査、セキュリティ、運用体制の要件も費用を左右します。対象業務と成果指標を定めて、個別に見積もりを取ります。
最初はどの業務からAIエージェント化すべきですか?
社内文書検索、規程に基づく回答、稟議書や提案書の下書きなど、人が最終確認できる業務から始めます。
資産状況や融資可否をAIだけで確定させる業務は、説明責任や誤作動の影響が大きくなります。そのため、先にシャドーモードや承認付き運用で評価します。
レガシーな勘定系システムでも連携できますか?
連携は可能ですが、AIから勘定系へ直接接続せず、APIゲートウェイ、中間サービス、参照専用データマートを介します。
データ項目、更新頻度、認証方式、障害時の再送、二重実行防止を先に確認します。最初は照会と下書き作成に限ると、既存システムへの影響を抑えられます。
AIエージェントの判断を人間が確認する必要はありますか?
高リスクの判断や、顧客に影響する確定処理には、人間の確認を組み込みます。確認する人には、AIの結論に加えて、参照データ、根拠、信頼度、未確認項目、推奨処理を示します。
AIが処理できない例外を明確にし、担当者へ戻す導線を用意します。これがHuman in the loopの実装にあたります。
まとめ
金融AIエージェント開発で押さえる要点
融資審査や稟議書作成では、社内業務の情報収集と文書作成から始めると、処理時間や品質、担当者の提案時間を改善できます。
- 設計:LLMの選定より先に、対象業務、データ、権限、承認、ログ、責任分界を固めます。
- 進め方:企画・要件定義、レガシー連携とデータ整備、開発・テスト、承認付きリリース、運用評価の順に進めます。
- 費用目安:PoCは500万円から1,500万円、本番業務システムは1,500万円から5,000万円です。
- 大規模開発:基幹系連携は5,000万円から1億円超です。自社固有のデータと運用要件をもとに、再計算します。
導入を成功させる次の一歩
導入の次の一歩は、対象業務と評価方法を定め、段階的に適用範囲を広げることです。
- AIに任せたい業務を一つ選び、成功KPIと禁止操作を定めます。
- 実データに近いサンプルで連携と説明可能性を検証します。
- 社内効率化から顧客対応へ段階的に進めます。
段階的に導入すると、利便性、収益性、説明責任を同時に高められます。
金融庁「AIディスカッションペーパー(第1.1版)」の原文は、金融庁のサイトで確認できます。
金融庁「AI官民フォーラム第2回議事要旨」の原文は、金融庁のサイトで確認できます。
京都銀行向けの融資稟議書作成AIサービスは、NTTデータ「金融機関向けの融資稟議書作成AIサービスを京都銀行に導入決定」で確認できます。
住宅ローン審査AIは、七十七銀行「住宅ローン審査業務におけるAI審査の取扱開始について」を参照できます。
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。