
事故受付システムは、利用者の役割、扱う業務範囲、既存システムとの連携方法を整理しておけば、事故の受付から保険金支払までを一つの流れで管理できます。
システムの種類、開発の進め方、費用相場、発注・選定、セキュリティを発注側の視点で取り上げ、各テーマの詳細は関連記事で確認できます。
▼関連記事一覧
・事故受付システム開発の進め方
・事故受付システム開発でおすすめの開発会社6選と選び方
・事故受付システム開発の見積相場・費用
・事故受付システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
事故受付システムの概要
事故受付システムは、事故情報を受け付け、契約や顧客の情報と結び付けて、次の確認や調査を管理する業務システムです。登録された情報は顧客連絡、損害調査、保険金支払の判断、監査や苦情対応の基礎になるため、後工程で再入力しない業務基盤として設計します。
第一報から保険金支払までをつなぐ入口
事故受付では、第一報から完了通知までを次の3段階で進めます。
- 事故情報の連絡:日時、場所、種類、けが、相手方、被害、現場写真の受付
- 内容確認と初動判断:本人情報と契約番号の確認、補償・過去の事故・初動対応の判断
- 案件の処理:担当者の割当、書類依頼、調査、支払判断、完了通知まで進める
受付時点の情報の質は、全体の処理速度を左右します。また、経緯をたどれるよう、受付日時、入力者、変更者を履歴に残しておきます。確認結果、説明、判断理由も記録しておきます。書類の受領状況も記録しておきます。必須の情報と後から補えばよい情報を分けておくと、入力項目が増えすぎず、現場の負担を抑えられます。
契約者・代理店・保険会社ごとに異なる画面と権限
利用者によって必要な機能も見せてよい範囲も違うため、役割ごとに画面と権限を分けて設計します。
- 契約者向け:事故連絡、写真やPDFの添付、受付通知、進捗確認
- 代理店向け:契約横断検索、代理登録、対応状況の確認、差し戻し管理
- 保険会社向け:案件登録、担当者割当、損害調査、支払査定、監査証跡
同じ事故情報でも、立場によって閲覧できる範囲と更新できる項目は変わります。たとえば、受付担当には業務に必要な個人情報を、支払担当には判断に必要な書類と履歴を表示します。
問い合わせフォームや事故管理表との違い
フォームや表計算で管理する場合との違いは、受付後の案件処理と、情報をどこまで追跡できるかにあります。
- 問い合わせフォーム:情報を受け取る入口
- 事故受付システム:判断と対応を完了まで追跡する案件管理
- 事故IDによる管理:契約、関係者、書類、連絡履歴、状態を結び、抜け漏れを抑える
表計算ファイルやメールで管理すると、二重登録、担当者不明、期限超過、添付書類の所在不明が増えがちです。
金融庁の2025年保険モニタリングレポートは、請求書類のAI-OCRとコールセンターのAI自動応対を紹介し、顧客データ統合や個別API構築も挙げています(出典:金融庁「2025年保険モニタリングレポート」、2025年)。業界共通のオープンAPIはまだ今後の課題です。そのため、既存システムと連携しやすいデータ構造まで含めて企画します。
事故受付システムの種類と構成
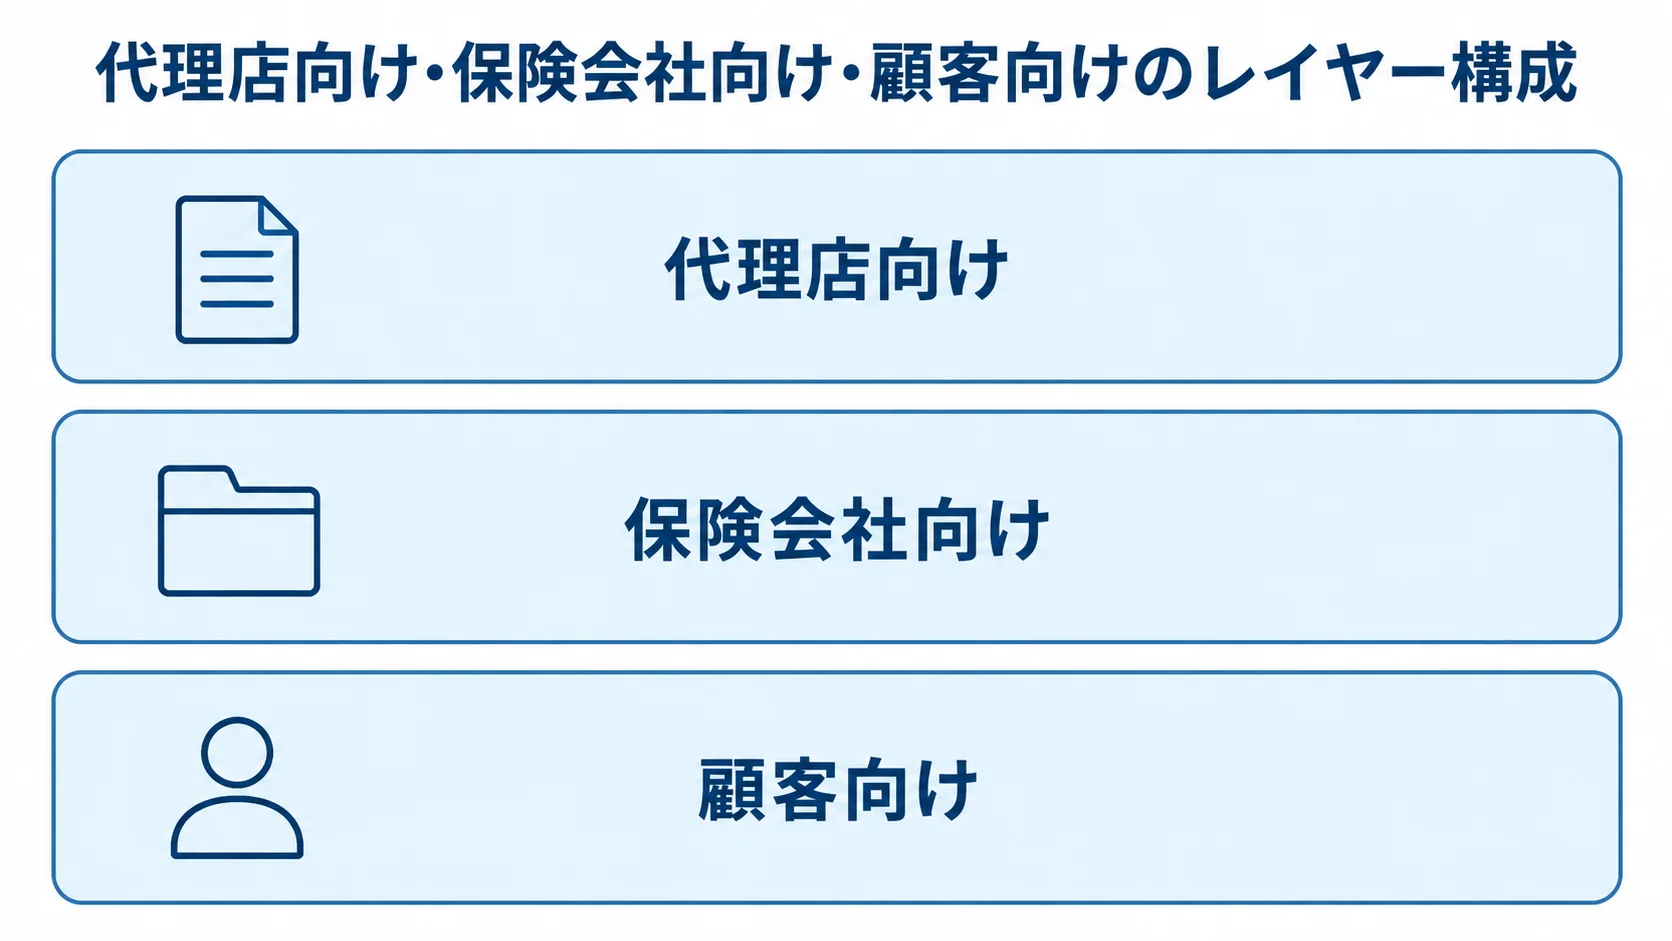
構成は、利用者と扱う業務範囲、既存の契約・顧客・支払システムとの接続方法で決まります。代理店向け、保険会社向け、顧客向けの3つのレイヤーで考えると、機能と責任分界を整理できます。業務上のボトルネックが大きいレイヤーから着手し、残りは順に広げていきます。
代理店向け:複数の契約と保険会社を横断する受付
代理店向けの受付では、顧客からの連絡を登録し、契約を照会したうえで、適切な窓口へつなぎます。
- 受付情報の横断確認:契約番号、商品、補償、担当者、受付先を一画面で確認する
- 認証・接続:必要に応じてシングルサインオンや共同ゲートウェイを利用する
- 連携範囲の決定:契約照会、事故登録、後続システムへの引継ぎに応じて接続方法を選ぶ
乗合代理店では保険会社ごとに受付項目や連絡方法が異なるため、一画面で確認できると転記を減らせます。
基幹システムから参照・登録する情報の範囲によって、API、ファイル連携、有人確認の設計は変わります。そのため、先に範囲を定めておきます。
保険会社向け:案件管理と支払業務までの範囲
受付から支払までの案件管理では、作業と案件の状態を対応させて管理します。
- 処理工程:担当者割当、初動確認、損害調査、書類収集、支払査定、支払処理、完了通知
- 案件状態:「受付済み」「確認中」「書類待ち」「調査中」「支払判断」「支払済み」など
受付を自動化しても、支払判断までの工程は残ります。そこで、状態ごとに必要な作業と期限を設定します。AI聞き取りやOCRを使う場合も、認識結果の確認と修正、判断理由、例外処理を記録しておくことで、効率化と判断の統制を両立させられます。
顧客向け:マルチチャネルと有人切替の組み合わせ
受付手段は、顧客が状況を伝えやすい方法と、有人対応へ切り替える条件を組み合わせて決めます。
- 受付チャネル:電話、Web、スマートフォン、チャット、メッセージアプリ、マイページ
- 状況共有:写真や動画で状況を伝え、位置情報で現場入力の負担を減らす
- 有人切替:重傷、火災、紛争、入力困難、大規模災害などの条件を定める
2026年2月に公表された自動車事故連絡サービスの事例も、GPSや写真で連絡を簡単かつ正確にする方向性を示しています。
有人窓口へ切り替えるときは、途中までの入力内容を引き継ぎます。電話は残したまま、Web、メッセージ、AI音声、有人対応を一つの案件IDのもとで併用します。
パッケージ・SaaS・個別開発の比較
パッケージやSaaS、個別開発の選択肢は、標準機能への適合性と、独自業務への対応範囲で比べます。
- パッケージ・SaaS:案件、書類、通知、権限を短期間で導入しやすい
- 汎用クラウドの個別開発:顧客ポータルや既存CRMとの連携に向く
- フルスクラッチ:独自業務に合わせやすいが保守負担が増える
標準機能に業務を合わせられるなら、初期費用と開発期間を抑えやすくなります。一方で、独自の査定ルールや複数の保険会社との連携には、追加開発が必要になる場合があります。
契約期間、データの保管場所、利用量課金、API制限、解約時のデータ返却は、契約前に確かめておきます。さらに、フルスクラッチでは保守要員や障害対応、技術更新、ベンダーロックインの負担も見込む必要があります。
業務で差別化したい部分と、標準化できる部分を分けて選びます。
事故受付システム開発の進め方
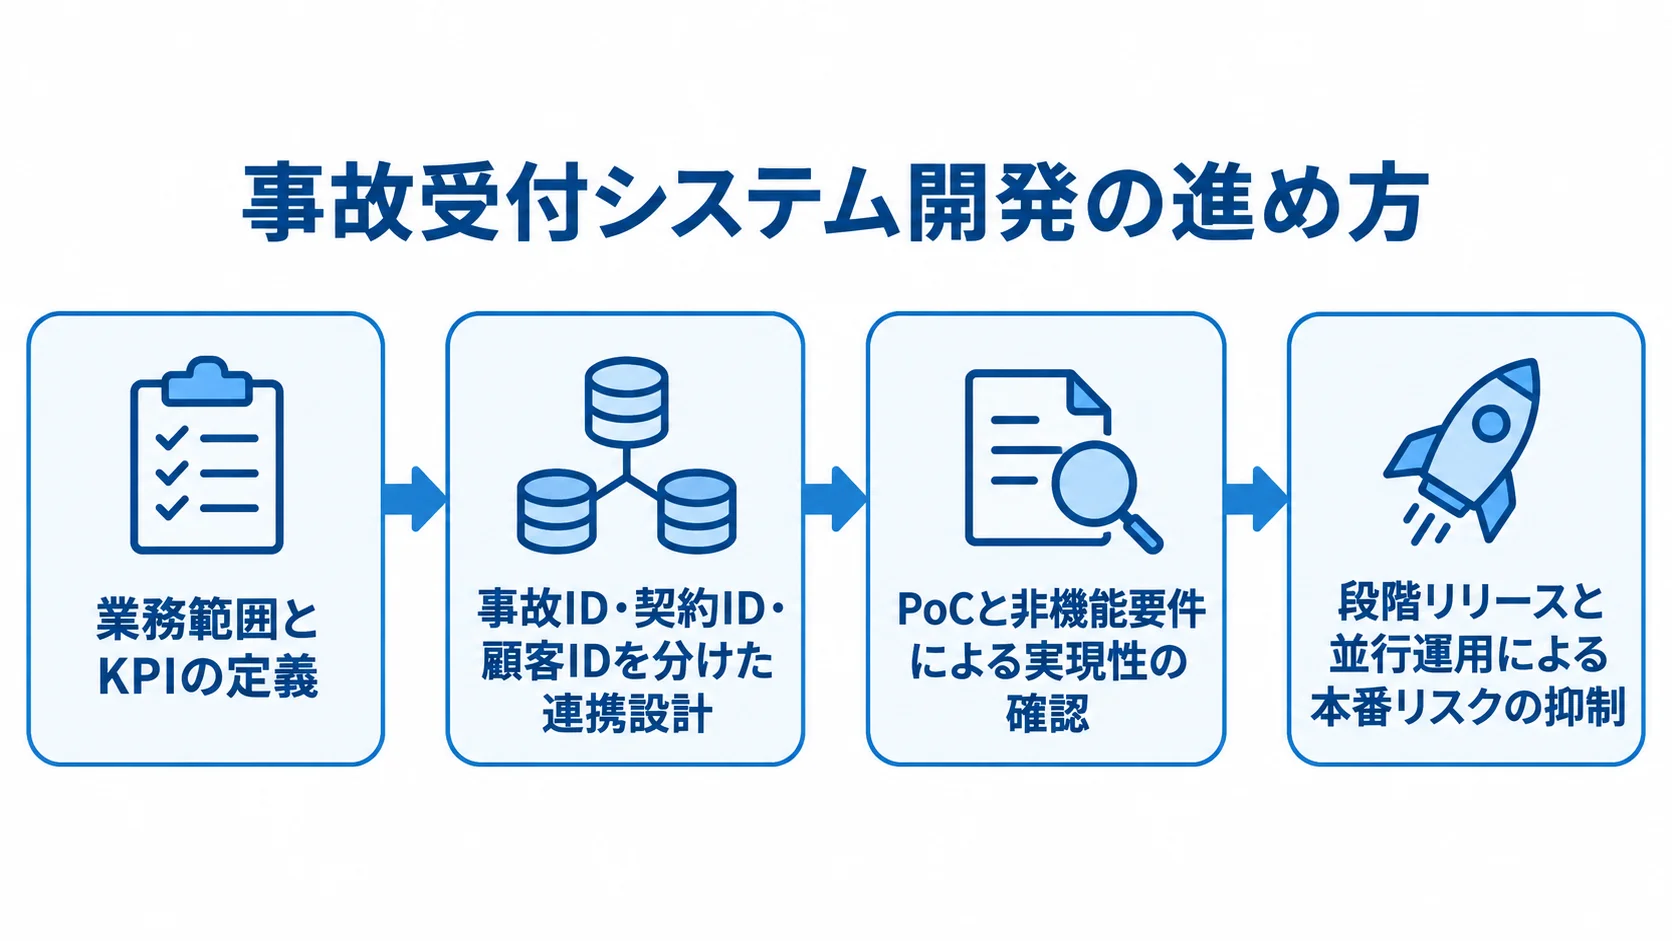
開発は、業務範囲、現状の問題、データ、KPI、非機能要件の順に固めていくのが進めやすい流れです。
基本の流れは、現状を把握し、要件を定め、データと連携を設計するところから始まります。その後、PoCまたはMVPで試し、本開発とテストを経て、段階導入と運用改善へ進みます。受付と案件管理から始めると、現場で得た学習を後続の開発に反映しやすくなります。
業務範囲とKPIの定義
最初に、対象とする業務、関係者の役割、工程ごとの責任を整理します。
- 対象範囲:第一報のみか、書類、調査、支払判断、進捗通知まで扱うか
- 担当と完了条件:契約者、代理店、受付・調査・支払担当、管理者の役割と各工程の責任
- 成果指標:受付時間、欠損率、照会時間、不備率、割当時間、滞留時間、問い合わせ回数、ピーク処理件数
初回入力の欠損率や書類不備率も確認します。契約照会時間、担当者の割当時間、案件の平均滞留時間も、指標に含めて計ります。
入力者や確認者、承認者、完了条件が曖昧なまま開発を進めると、画面や権限を作り直すことになります。
経営層には業務コスト、現場には入力負荷、顧客には待ち時間というように、立場ごとの指標を並べておくと、合意づくりに役立ちます。
事故ID・契約ID・顧客IDを分けた連携設計
データ項目、履歴の持ち方、既存システムとの接続方法を、それぞれ分けて設計します。
- データ項目:事故・契約・顧客ID、関係者、事故種別、日時、場所、被害、添付、状態、担当者、連絡履歴、支払情報
- 変更履歴:上書きせず、誰がいつ何を変えたか追記型で保持する
- 接続先と方式:契約基幹、顧客管理、コールセンター、CRM、OCR、通知、外部調査会社を洗い出す
事故IDと契約IDを同じ番号にしてしまうと、同一契約で複数の事故が起きたときに履歴が混ざります。
連携の方式は、API、ファイル連携、手動登録の中から、接続先ごとに選びます。連携エラーが起きたときの再試行、担当者への通知、後追い登録も要件に含めます。2025年の保険モニタリングでは個別APIの整備が進む一方で、共通APIは今後の課題として残っています。
将来の連携変更に備えて、システム同士は疎結合に設計します。
PoCと非機能要件による実現性の確認
PoCでは対象と評価軸を絞り込み、本開発の前に必要な非機能要件も定めておきます。
- PoC対象:音声認識、AI聞き取り、OCR、写真分類から事故種別とチャネルを限定する
- 評価項目:認識率、聞き返し、入力完了、有人切替、修正時間、説明可能性、担当者の処理時間
- 非機能要件:同時接続、受付ピーク、復旧目標、バックアップ、ログ、権限、脆弱性診断、監視、代替受付
公開された音声AIの事故受付事例では、PoCを複数回重ねて認識や対話を調整してから、業務連携へ進む考え方が示されています。
高可用性や監査要件を後から加えると、期間と費用が膨らむ可能性があります。また、便利な機能を先に増やすと、後から高可用性や監査要件を組み込めない場合もあります。そのため、本開発の前に目標復旧時間と目標復旧時点、災害時の代替受付を固めておきます。
段階リリースと並行運用による本番リスクの抑制
段階導入では、受付の基本機能から初回リリースを始め、機能を増やしながら並行運用を経て、移行判断を行い、本番後の改善へ進みます。
- 受付、案件登録、契約照会、担当者割当、通知、管理画面から開始する
- 写真・書類、顧客ポータル、OCR、音声AI、支払連携を次の段階で加える
- 既存業務と一定期間並行し、件数、欠損、手戻り、エラー、担当者の感想を比べる
- 本番後は受付時間、入力欠損、書類不備、案件滞留、障害件数、顧客再連絡と誤認識・誤判定を月次確認する
並行運用で比べた結果は、本番移行の判断材料になります。
業務や保険商品が変われば、対象範囲、学習データ、有人確認の条件を更新する必要があります。そのため、改善を続ける体制を予算に組み込みます。
▶ 詳細はこちら:事故受付システム開発の進め方
事故受付システムの費用相場とコストの内訳
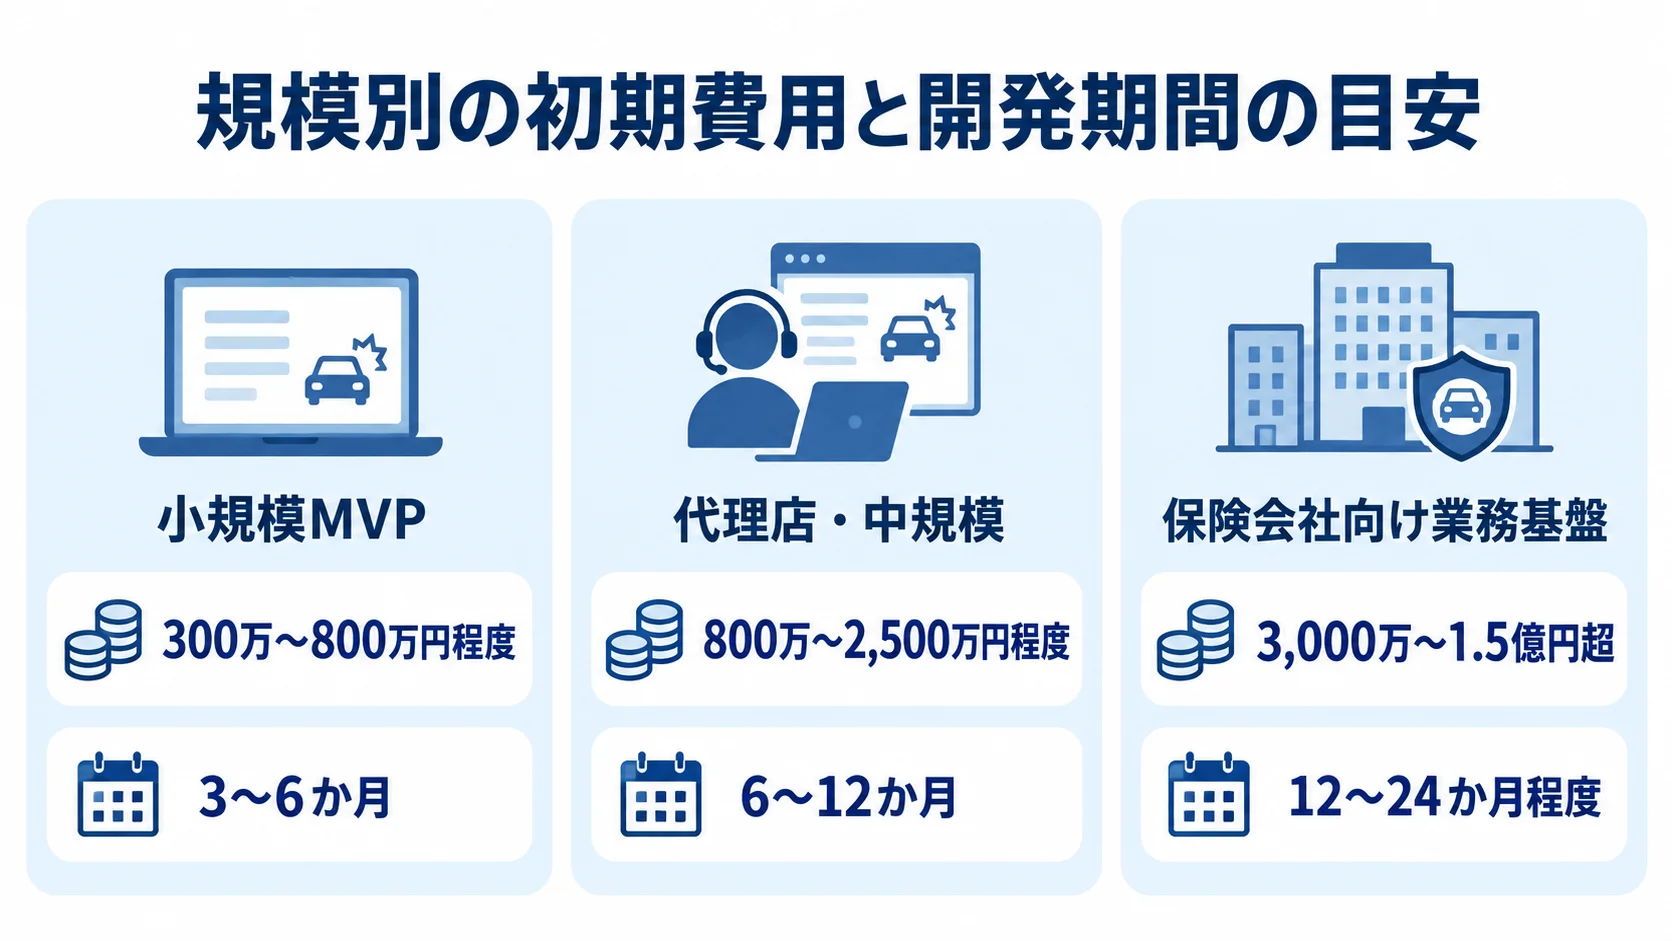
費用は、受付チャネル、連携先数、画像・音声の扱いで変わります。さらに、権限と監査、24時間運用、移行データ、利用件数も影響します。
事故受付システム単独の公開見積は少ないため、ここで示す数字は、保険業や一般的なWeb・業務システムの相場をもとにした推定です。2026年8月時点の企画用レンジであり、定価ではありません。要件と前提をそろえて比べる目安として使います。
規模別の初期費用と開発期間の目安
公開されている相場をもとに、機能の範囲ごとに費用と期間を比べます。
- 小規模MVP:300万〜800万円程度、期間は3〜6か月が一つの目安
- 代理店・中規模:800万〜2,500万円程度、期間は6〜12か月が目安
- 保険会社向け業務基盤:3,000万〜1.5億円超、期間は12〜24か月程度になる可能性
小規模はWeb受付から案件登録、メール通知、管理画面、CSV出力までが対象です。中規模になると、契約照会や複数権限、写真・PDF、状態管理に加えて、保険会社やCRMとのAPI連携も含まれます。
大規模な基盤では、コールセンターや損害調査、支払査定まで業務の範囲が広がります。そのうえで、OCR・音声、複数チャネル、監査、冗長化、24時間運用を含む場合があります。
パッケージやSaaSを使い、周辺連携だけを追加する場合の目安は、初期100万〜1,000万円、月額10万〜100万円程度です。
保険業システムの公開相場では、簡易システムは20万円〜、Webシステムは130万円〜、業務システムは400万円〜という区分が示されています(出典:保険業のシステム開発相場に関する公開調査、2026年確認)。
事故受付で個人情報、契約、保険金、監査証跡を扱うなら、単純なフォーム開発より業務システム側のレンジで検討するほうが安全です。
見積書の開発費と運用費の内訳
見積では、初期開発、運用、保守を分けたうえで、含まれる機能と成果物を確かめます。
- 初期費用:要件定義、画面、業務、契約・顧客照会、API・ファイル連携、写真・PDF保管、OCR・音声、権限、テスト、移行、教育
- 運用費:クラウド、保存、バックアップ、SMS・メッセージ通知、音声認識、OCR、監視、ヘルプデスク、脆弱性対応、ルール更新、追加開発
合計額だけでなく、対象外となる作業も見ておきます。人月単価と工数、外部サービス費、クラウド費を分けて示してもらうと、追加要件がどれだけ効くかを把握できます。
保守費は、初期開発費の年15〜25%を仮置きの目安にできます。24時間対応や大規模な従量課金がある場合は上振れします。
5年間のTCOで比べるなら、初期費用、月額、従量料金、保守、移行、解約時のデータ返却まで含めます。
▶ 詳細はこちら:事故受付システム開発の見積相場・費用
事故受付システムの開発会社・サービスの選び方
候補は、知名度や初期費用だけでなく、業務知識、既存連携、セキュリティ、運用体制の面から比べます。
事故受付の一部に強い事業者と、保険業務基盤全体を扱う事業者とでは、向く案件が異なります。そのため、同じ条件のRFPを渡して、複数社から提案と見積を受けます。
保険業務の知識と対応範囲
候補会社の保険業務の知識は、経験の範囲と実績の具体性から確かめます。
- 業務経験:契約照会、補償、調査、書類不備、支払査定、苦情、監査、災害対応
- 設計力:担当者への聞き取りからTo-Be業務とデータモデルを作れるか
- 実績の確認:事故種別、月間件数、利用者数、連携先、障害対応、保守期間、担当範囲
導入社数や開発年数だけでなく、業務を理解して設計できるかどうかを見ます。詳細を公開できない場合は、匿名化した工程、成果物、評価指標、体制を説明できるかで、実務力を判断できます。
技術方式と導入後の運用体制
技術方式ごとの条件と、本番後の運用体制を、同じ候補先に対して確かめます。
- パッケージ・SaaS:標準機能、設定変更、更新、API、データ出力、従量課金
- 個別開発:要件適合性、設計・テスト仕様、コードやデータの帰属、保守担当
- AI利用:学習目的、モデル変更通知、判定理由、誤判定の訂正
- 運用体制:障害受付、夜間休日連絡、復旧目標、脆弱性報告、追加単価、交代、再委託
初期提案の担当者だけでなく、本番後の監視担当や業務改善の相談先も確かめておきます。誰が何を受け持つかが決まっていれば、責任分界も明確になります。
同じRFPによる6つの観点での比較
候補を同じ条件で比べられるように、RFPと評価表をそろえておきます。
- RFPの条件:事故種別、チャネル、月間・ピーク件数、利用者、照会、添付、通知、状態、連携、権限、監査、SLA、移行、納期
- 提案の回答:標準機能、追加開発、前提、除外事項、工数、体制、リスク
- 比較軸:業務適合性、連携性、セキュリティ、拡張性、費用、運用体制
回答の様式を統一しておくと、提案の差を読み比べやすくなります。書類保管や障害時の代替受付が弱いと、安価な提案でも長期リスクや追加費用が増えます。
現場の操作検証と、情シスやコンプライアンスによる契約確認を分けると、評価の偏りを抑えられます。
▶ 詳細はこちら:事故受付システム開発でおすすめの開発会社6選と選び方
事故受付システムの発注・外注・委託方法
発注には、業務部門だけでなく、情シス、コンプライアンス、リスク管理、顧客対応の担当者も加わります。必要に応じて、法務や監査も参加します。
個人情報や保険金を扱ううえ、外部委託先、クラウド、通知サービスもつながるため、管理する主体を先に整理しておきます。
業務部門と情シスによるRFP作成
RFPに書く内容と、要件定義を外注する場合の進め方を、先に整理しておきます。
- 記載事項:業務フロー、課題、対象、利用者、データ、連携、件数、KPI、非機能要件、移行、納期、予算
- 前提の区分:確定事項、仮定、候補、未決事項を分ける
- 外注範囲:業務整理、データ棚卸し、PoC、RFP作成を本開発と分ける方法もある
前提をはっきり示しておくと、候補者から条件付きの提案を受けられます。工程を切り分けると、発注者側に判断基準が残ります。
要件定義の成果物を本開発へどう引き継ぐか、追加の調査費をどう扱うかは、契約時に決めておきます。要件定義だけを先に外注し、その成果物をもとに複数社の本開発提案を比べる進め方もあります。
成果物単位の契約形態と受入基準
作業の性質に合った契約形態と、成果物ごとの受入条件を定めます。
- 請負:完成物と受入条件を定義できる開発部分
- 準委任:検討しながら進める業務整理やPoC
- 受入基準:照会精度、API再送、保管、権限、監査、性能、復旧、通知重複防止
受入基準には、契約照会の正確性、API再送、写真・PDF保管、権限分離、監査ログを含めます。ピーク時の性能、障害時の復旧、通知の重複防止も、具体的な条件にして受入基準に加えます。
要件定義とPoCは準委任、本開発は請負、運用改善は準委任とする組み合わせもあります。契約では、成果物、責任範囲、変更手続、瑕疵対応、納期を確認しておきます。
テストデータ、期待結果、合格条件、未解決事項の扱いを事前に決めておくと、納品直前の認識違いを減らせます。
責任分界とデータ返却の契約条項
委託する業務、事業者間の責任分界、契約終了時の扱いを整理します。
- 委託範囲:アプリ、クラウド、コールセンター、OCR、音声、通知、データ保管
- 管理体制:個人情報を扱う事業者、再委託先、事故報告期限、自社・委託先の担当者と緊急連絡先
- 契約事項:役割、監査権限、サービス水準、セキュリティ、データ所在地、事故報告、終了時の返却・廃棄
金融庁の監督指針は、責任部署、監視、監査、緊急時対応、再委託の管理を確認事項としています(出典:金融庁「保険会社向けの総合的な監督指針」)。
契約では、責任分界とデータ返却を明確にしておきます。インシデントが起きた際に、何時間以内に報告するかも決めておきます。
ベンダーロックインと変更費用の確認
契約や外部サービスが変わる場面に備えて、資産の権利と移行条件を確認しておきます。
- 成果物と権限:コード、設計書、API仕様、データ辞書、テスト仕様、手順書、ログ
- 移行条件:標準データ出力、API利用、解約時支援、追加開発単価
- 外部サービス:仕様変更、値上げ、停止、学習利用、削除証明への対応
データが独自形式に閉じていると、連携の追加や移行で高額な費用が発生しがちです。そのため、代替チャネル、手動運用、バックアップ、出口戦略まで含めて、業務の継続性を評価します。
▶ 詳細はこちら:事故受付システム開発の発注・外注・委託方法
事故受付システムのセキュリティ・法令・最新動向
事故受付では、個人情報や契約情報、事故状況に加えて、写真、診断書、修理見積まで扱う可能性があります。機微性の高い情報が多いため、扱い方を先に決めておく必要があります。
取得目的、閲覧権限、保管期間を決めたうえで、業務フローに落とし込みます。開示・訂正・削除の手続きは、その流れの中で誰が担当するかまで決めておきます。委託先やログも、同じ流れの中で担当を決めます。バックアップと事故対応は、担当者を先に決めておきます。
個人情報と判断履歴の管理
個人情報を扱う利用者と操作に応じて権限を分け、記録は監査できる形で保持します。
- 権限設定:所属、職務、担当、事故種別、機微性に応じ、閲覧・登録・編集・承認・出力・削除を分ける
- 重要操作:支払判断や一括出力に二者承認・追加認証を設け、退職・異動・委託終了時に権限を止める
- 記録対象:変更、受付時刻、連絡、添付版、AI・OCR認識、修正、承認、顧客説明
金融庁の監督指針は、開発・変更の記録、支払管理、外部委託の監視を着眼点としています。そのため、監査担当者が検索や出力を行える画面も要件に含めます。
外部委託とサードパーティのリスク管理
外部サービスごとに、扱う情報や接続の経路、委託の条件を把握して、リスクを継続的に管理します。
- 依存先:クラウド、開発会社、通知、OCR、音声認識、チャット、データ連携先
- 台帳項目:扱うデータ、接続経路、権限、保管場所、再委託先、停止時の影響
- 評価方法:重要度に応じた事前評価と継続監視
金融庁のガイドラインは、業務プロセス全体、責任分界、監査権限、再委託、事故報告を示しています。
データの所在・保管・廃棄や、終了時のアクセス遮断も対象に含まれます(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2024年)。確認事項はチェックリストにまとめ、RFPと契約書に反映します。
AI-OCR・音声AIの有人確認を前提とした導入
AI-OCRや自動応対は、効果を測りながら、人が結果を確認できる範囲で導入します。
- 期待する補助:画像の文字読取や音声のテキスト化で書類入力・電話受付を支援する
- 評価項目:自動化率、誤認識率、修正時間、有人切替率、説明方法
- 初期の用途:入力補助、要約、書類の候補分類など、担当者が確認できる範囲
2025年の保険モニタリングレポートで紹介されたAI-OCRや自動応対は、現場の負担を減らす可能性があります。音声の文字化や画像の文字読取によって聞き取り漏れも補えるため、担当者は判断や顧客対応に集中しやすくなります。
AIの結果を支払可否の最終判断に直結させると、誤判定の影響が大きくなります。そのため、利用モデルと指示やルールを記録しておきます。入力と出力、修正者も残しておきます。最終判断を誰が下したかも分かるようにし、必要であれば手動運用へ戻せるようにしておきます。
大規模災害とシステム停止への備え
災害時は事故や問い合わせが集中し、回線、担当者、調査先、クラウド、通知などが制約を受ける可能性があります。そのため、受付を続ける手順と復旧時の確認を、あらかじめ用意しておきます。
- 事故集中時に備え、目標復旧時間・時点と、Web等への分散、簡易受付、後追い登録、別拠点、紙・電話の手順を定める
- バックアップから復旧できるか定期確認する
- 連携停止時の保留、重複防止、再送、顧客案内、手作業データ照合を訓練する
事故受付システムに関するよくある質問
適切な構成は、会社の規模、事故種別、既存システム、顧客チャネルによって変わります。導入時によく寄せられる質問を、要件定義と費用の考え方から答えます。
事故受付システムは問い合わせフォームだけでも十分ですか?
受付件数が少なく、後工程が別業務で完結する場合は、フォームと管理画面から始める選択肢もあります。
契約照会、担当の割り当て、書類収集、進捗通知、監査ログが必要な場合は、フォームだけでは転記や対応漏れが残ります。事故IDと履歴を保持しておけば、将来の拡張もしやすくなります。
代理店と保険会社で同じシステムを使えますか?
共通の案件IDやデータモデルを使いながら、画面、権限、業務フローを分ける構成は可能です。
たとえば、代理店には担当顧客と契約を、保険会社には調査や支払判断を表示するなど、役割ごとに制御する必要があります。そのうえで、共通の情報と組織内だけで扱う情報を分けます。
事故受付システムの開発期間はどれくらいですか?
小規模MVPは3〜6か月、契約照会や写真、API連携を含む中規模は6〜12か月が目安です。
損害調査、支払査定、複数チャネル、監査、冗長化まで含む場合は12〜24か月が目安です。要件定義やデータ整理、接続先の調整、セキュリティ審査、受入テストに時間がかかるため、そのぶん期間が延びます。
期間を確かめるときは、要件定義から本番移行までの内訳も聞いておきます。
AI音声やOCRは最初から導入した方がよいですか?
AI音声やOCRは、最初から入れなくても構いません。受付項目や契約照会、案件・書類管理、通知を整えたあとに、入力負荷や書類処理量の大きい箇所へ追加すると、効果を確かめられます。
導入時は、有人確認、誤認識の修正、ログ保存、手動運用への切替を要件に含めます。
事故受付システムの費用を抑えるにはどうしますか?
受付チャネルと事故種別を絞ったMVPから始めて、既存の契約・顧客システムを活用します。標準機能と個別開発を分けて考えると、初期費用を抑えられます。
要件が曖昧なまま安い見積を選ぶと、連携や監査、移行、保守、障害対応が後から増える可能性があります。そのため、初期費用だけでなく5年間のTCOで比べます。
まとめ
事故受付システムは、第一報のフォームにとどまらず、契約照会や案件・書類の管理から、損害調査、顧客連絡、保険金支払、監査までをつなぐ業務基盤です。
代理店、保険会社、顧客それぞれの役割を分けたうえで、電話、Web、メッセージ、AI音声、有人対応を一つの案件IDで管理します。
導入前に確認する範囲・データ・KPI・責任分界
要件定義では、第一報からの対象範囲、事故ID・契約ID・顧客ID、連携先、初回リリースのKPIを決めます。
費用の推定レンジは、小規模MVPで300万〜800万円、中規模で800万〜2,500万円、保険会社向け業務基盤で3,000万〜1.5億円超です。
保守、クラウド、AI、ストレージなどの運用費は、別途見積もります。
まずは小さなPoCとRFPから始める進め方
小さな検証から調達までを、次の3段階で進めます。
- 事故種別と受付チャネルを一つに絞り、転記、滞留、書類不備、問い合わせ再発を計測する
- データをもとにフォームや音声AIのPoCを行い、認識率、入力完了率、有人切替率、修正時間、顧客影響を確認する
- 検討結果をRFPにまとめ、業務知識、連携、セキュリティ、運用、費用を同じ条件で比べる
同じ条件で比べれば、導入後に実際に使われるシステムを選びやすくなります。
▼関連記事一覧
・事故受付システム開発の進め方
・事故受付システム開発でおすすめの開発会社6選と選び方
・事故受付システム開発の見積相場・費用
・事故受付システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。