
勘定系システムの刷新は、現行の業務とデータを把握し、段階的な移行と切り戻しまで含めた計画を立てることで、業務継続性を守りながら進められます。
システムの機能、開発の進め方と費用、ベンダー選定、移行リスクへの備えの順に、全体像をまとめています。
関心のあるテーマは、次の関連記事から詳しく確認できます。
業務システム開発の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
勘定系システムの定義
勘定系システム(コアバンキングシステム)は、銀行・信用金庫・保険会社などの金融機関で、預金・貸出・為替などの中核的な金融取引を処理するITシステムの総称です。
金融機関の「基幹システム」であるため、1日に数百万〜数千万件の取引を24時間365日、一切のダウンタイムなく処理することが求められます。極めて高い信頼性が必要なシステムです。
勘定系システムの主な機能と構成
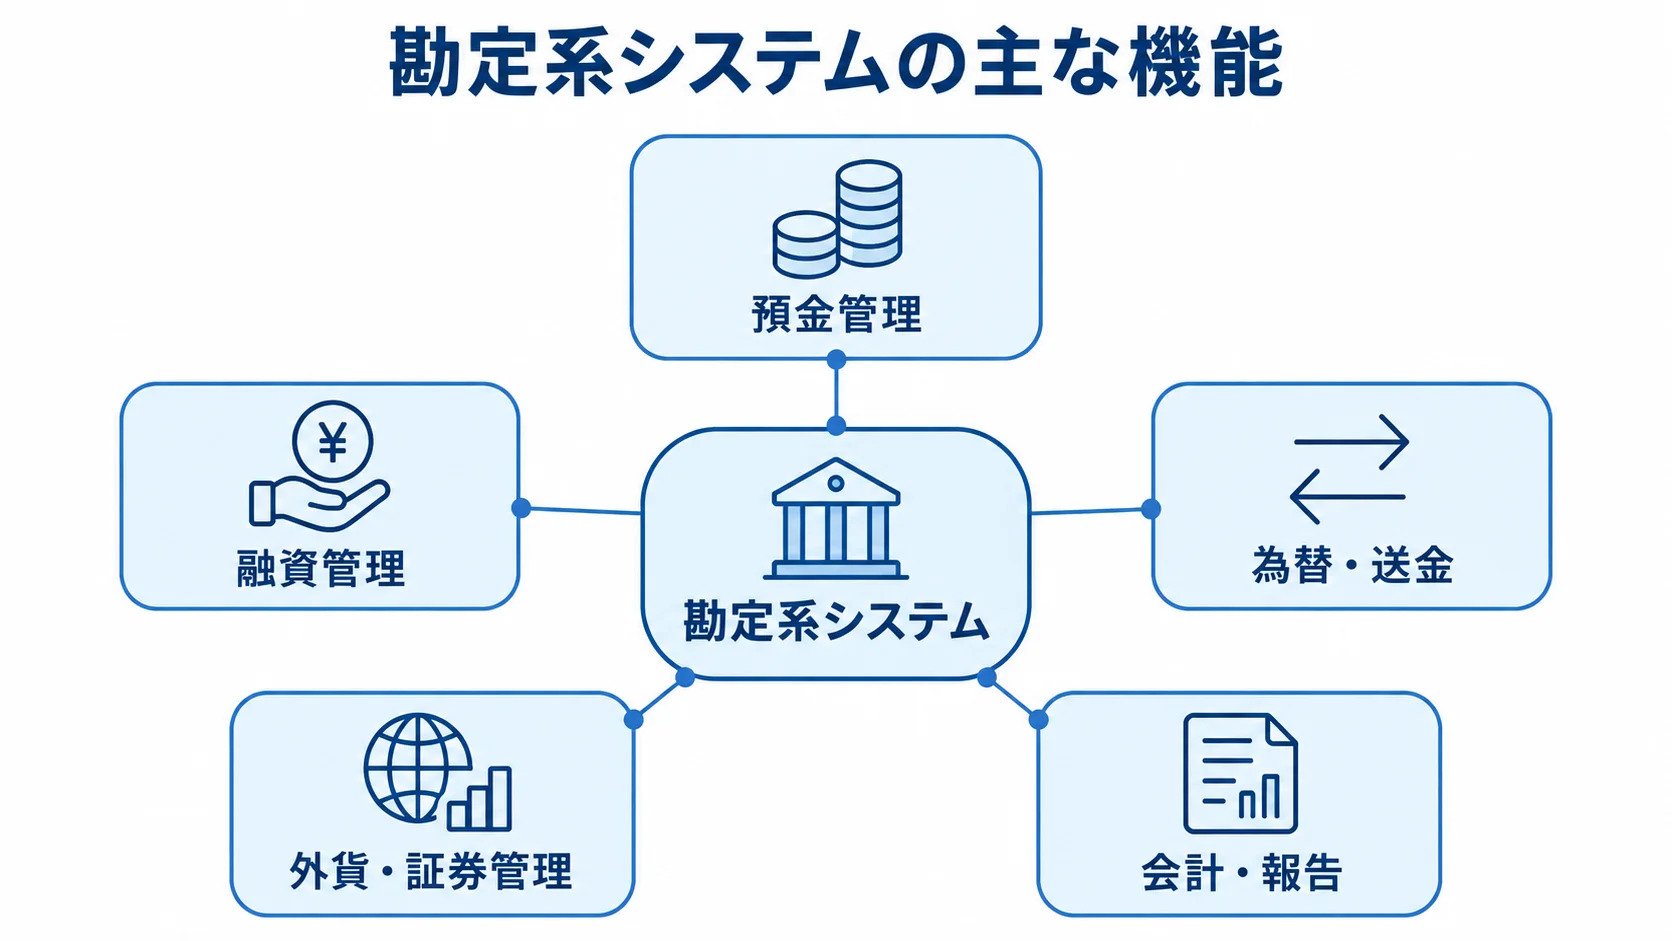
勘定系システムは、預金や貸出などの取引を処理し、会計・報告まで支えます。主な機能は、預金から会計・報告まで5つの領域に分かれます。
- 預金管理:普通・定期・積立預金の入出金と残高、利息
- 融資管理:貸出やローンの契約と利息、返済
- 為替・送金:国内外の振込、送金、決済
- 外貨・証券管理:外貨預金や換算、有価証券の評価・清算
- 会計・報告:仕訳・元帳・決算、さらに監査や規制向けの帳票の作成
これらの機能を支えるのは、複雑なシステム構成です。高性能のデータベースや中間件に加え、バッチ処理基盤やオンライン処理基盤などが組み合わさっています。
勘定系システムの最新トレンド
勘定系システムの最新トレンドとして注目されているのは、クラウドネイティブへの移行です。AWS・Google Cloud・Azureへの移行による柔軟性・俊敏性の向上とコスト最適化が見込めます。また、マイクロサービスアーキテクチャを採用すると、機能単位で独立したデプロイや改修ができ、変化への対応速度が上がります。
オープンAPI化では、Banking as a Service(BaaS)によるFinTechとの連携が進みます。AIは、不正検知や与信審査、カスタマーサービスの自動化に活用されます。レガシーモダナイゼーションでは、COBOLなどで書かれた旧来のシステムを、JavaやPythonなどのモダン言語に移します。
なかでも、経済産業省が指摘した「2025年の崖」の問題が示すように、老朽化したシステムの刷新は多くの金融機関にとって喫緊の課題です。詳しい内容は、勘定系システム開発の進め方の記事で紹介しています。
勘定系システム開発の進め方
勘定系システムの開発は、一般的なシステム開発に比べて格段に複雑で、長期間にわたります。大規模な刷新プロジェクトでは、5〜10年の期間と数百億円〜数千億円の投資が必要になるケースもあります。
企画・要件定義フェーズ
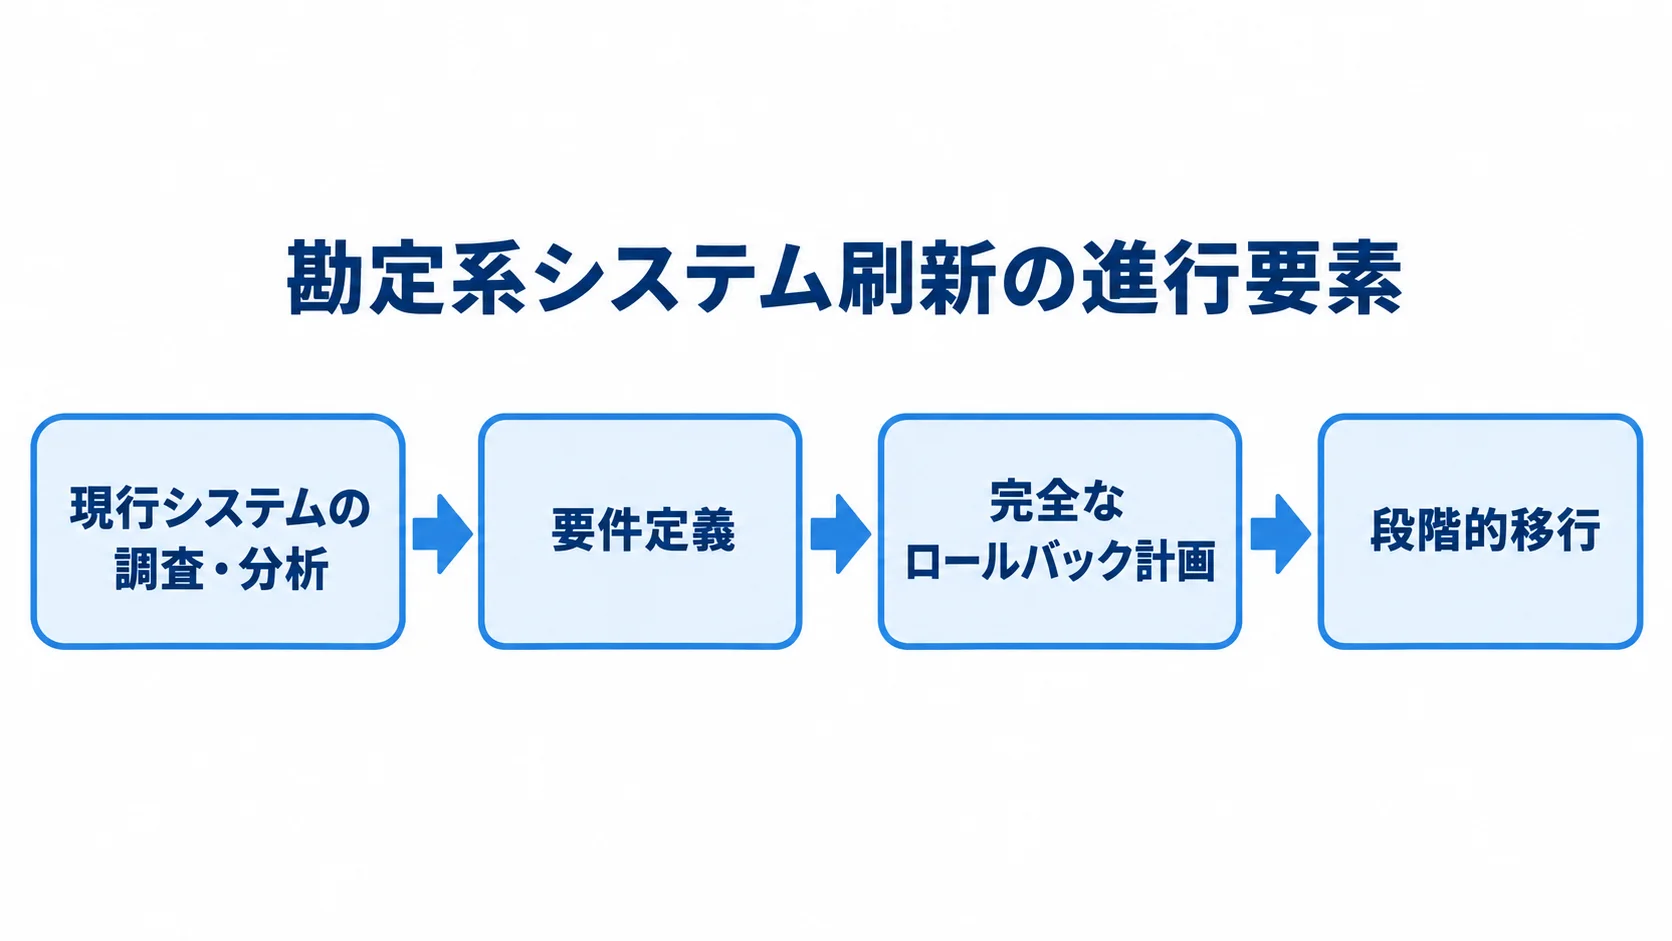
企画・要件定義フェーズは、現行システムの調査・分析から始まります。多くの金融機関では、1970〜80年代に開発されたCOBOLシステムが今も稼働しています。仕様書が不完全だったり、そもそも存在しなかったりするケースも多いため、まず現行システムのリバースエンジニアリング(ソースコードから仕様を逆引き)が必要になる場合があります。
新システムの要件は、現行の業務フローとシステムの機能、データ構造、インターフェースを詳細に把握したうえで定めます。あわせて、金融庁のシステムリスク管理基準や、銀行法・保険業法・資金決済法などの各種金融規制への準拠要件も、要件定義に含める必要があります。
段階的移行アプローチと本番切替
勘定系システムの本番切替は、金融機関の業務継続に直結するため、極めて慎重に計画し、実施する必要があります。一般的なアプローチには、「ビッグバン移行(一括切替)」と「段階的移行(フェーズドアプローチ)」の2種類があります。ビッグバン移行は短期間で完了する反面、万が一の障害リスクが高く、巨大銀行ではリスクが大きすぎるため採用されないケースが増えています。
段階的移行では、地域・商品・機能ごとに移行することで、リスクを分散させます。本番切替では、完全なロールバック計画(問題発生時に旧システムに戻す手順)を事前に準備します。そのうえで、切替後72時間程度は旧システムを並行稼働させることが一般的です。
詳しい進行手順は、勘定系システム開発の解説記事で紹介しています。
費用相場
勘定系システムの開発費用は、金融機関の規模・刷新方式・要件の複雑さによって大きく変わります。
規模別の費用目安
メガバンクの勘定系刷新では、数千億円規模の投資が必要です。みずほ銀行の「MINORI」は、8年・約4,000億円の投資でした。地方銀行(資産1兆〜10兆円)では100億円〜1,000億円、信用金庫・信用組合(資産1兆円未満)ではパッケージ採用で10億円〜100億円程度となります。
近年は、クラウドネイティブなコアバンキング(Mambu・Temenos等)を採用するFinTech・ネット銀行では、1億円〜30億円での構築も可能になっています。さらに、ランニングコストは初期費用の10〜20%/年が目安で、10年間のTCOは初期費用の2〜3倍になることも多いです。
コスト最適化の戦略
コスト最適化の主な戦略は、コアとノンコアを切り分けることです。自行独自の要件はスクラッチで、汎用的な業務はパッケージで対応します。さらに、共同利用センターに参加し、地方銀行や信用金庫が共同でシステムを利用してコストを分担する方法もあります。
このほか、段階的移行で初期投資を平準化し、クラウドでインフラコストを最適化し、AI・自動化ツールで運用コストを削減します。近年は地方銀行の合併・連携によるシステム共同化の動きも加速しており、2023年時点でふくおかFG・西日本FHなど複数の地域金融グループが勘定系システムの共同利用を進めています。
詳しい内容は、勘定系システム開発の費用相場の記事で紹介しています。
開発会社・ベンダーの選び方
勘定系システムの開発を任せるベンダーには、金融業務への深い理解と高い技術力が求められます。加えて、長期的なプロジェクトを管理する能力と財務の健全性も欠かせません。
主要なベンダーと特徴
代表的なベンダーでは、NTTデータが国内最大手で、全国多数の金融機関への実績を持ちます。日立製作所は大手銀行向けの勘定系で豊富な実績を持ち、富士通はメガバンク・地方銀行両方に実績があります。IBMはグローバルな金融システム開発の実績とIBMメインフレームの強みを持ち、NECは地方金融機関向けに強みを持ちます。
近年は、クラウドネイティブなコアバンキングを提供するMambu・Temenos・Thought Machineなど、欧州系のプレーヤーも日本市場に参入しています。ネット銀行やFinTechの勘定系に採用される事例も増えています。一方で、株式会社riplaなどのコンサルティング・開発企業は、DX推進の上流フェーズからシステム開発まで一気通貫で支援できる強みがあります。
ベンダー選定の重要チェックポイント
ベンダー選定では、同規模・同業種での勘定系システムの開発・刷新実績と、長期プロジェクトを完遂できる財務健全性を重点的に確認します。加えて、金融規制対応の経験と知見(金融庁対応の実績)や、大規模・長期プロジェクトの管理実績も見ておきます。さらに、セキュリティ・リスク管理体制(ISMS認証等)や、20〜30年の長期稼働を前提とした保守体制も対象になります。
また、既存のベンダーからの移行を伴う場合は、「ベンダーロックイン解消」の実績とアプローチも、重要な評価項目です。
詳しい内容は、勘定系システム開発会社の選び方の記事で紹介しています。
成功のポイントとリスク管理
勘定系システム開発で成功している金融機関には、経営の関与とリスク管理に共通する特徴が見られます。
経営層のコミットメントとガバナンス
勘定系システムの刷新は、経営全体で取り組む戦略的なプロジェクトとして推進する必要があります。経営レベルのステアリングコミッティを設け、CDO(最高デジタル責任者)やCIO(最高情報責任者)が強力にリードし、取締役会へ定期的に進捗を報告することが、成功の重要な要因です。
みずほ銀行の「MINORI」プロジェクトは失敗事例として知られていますが、その教訓から、「経営レベルの意思決定の速さ」と「プロジェクトガバナンスの強化」が成功のカギとして広く認識されるようになりました。
リスク管理とBCP(事業継続計画)
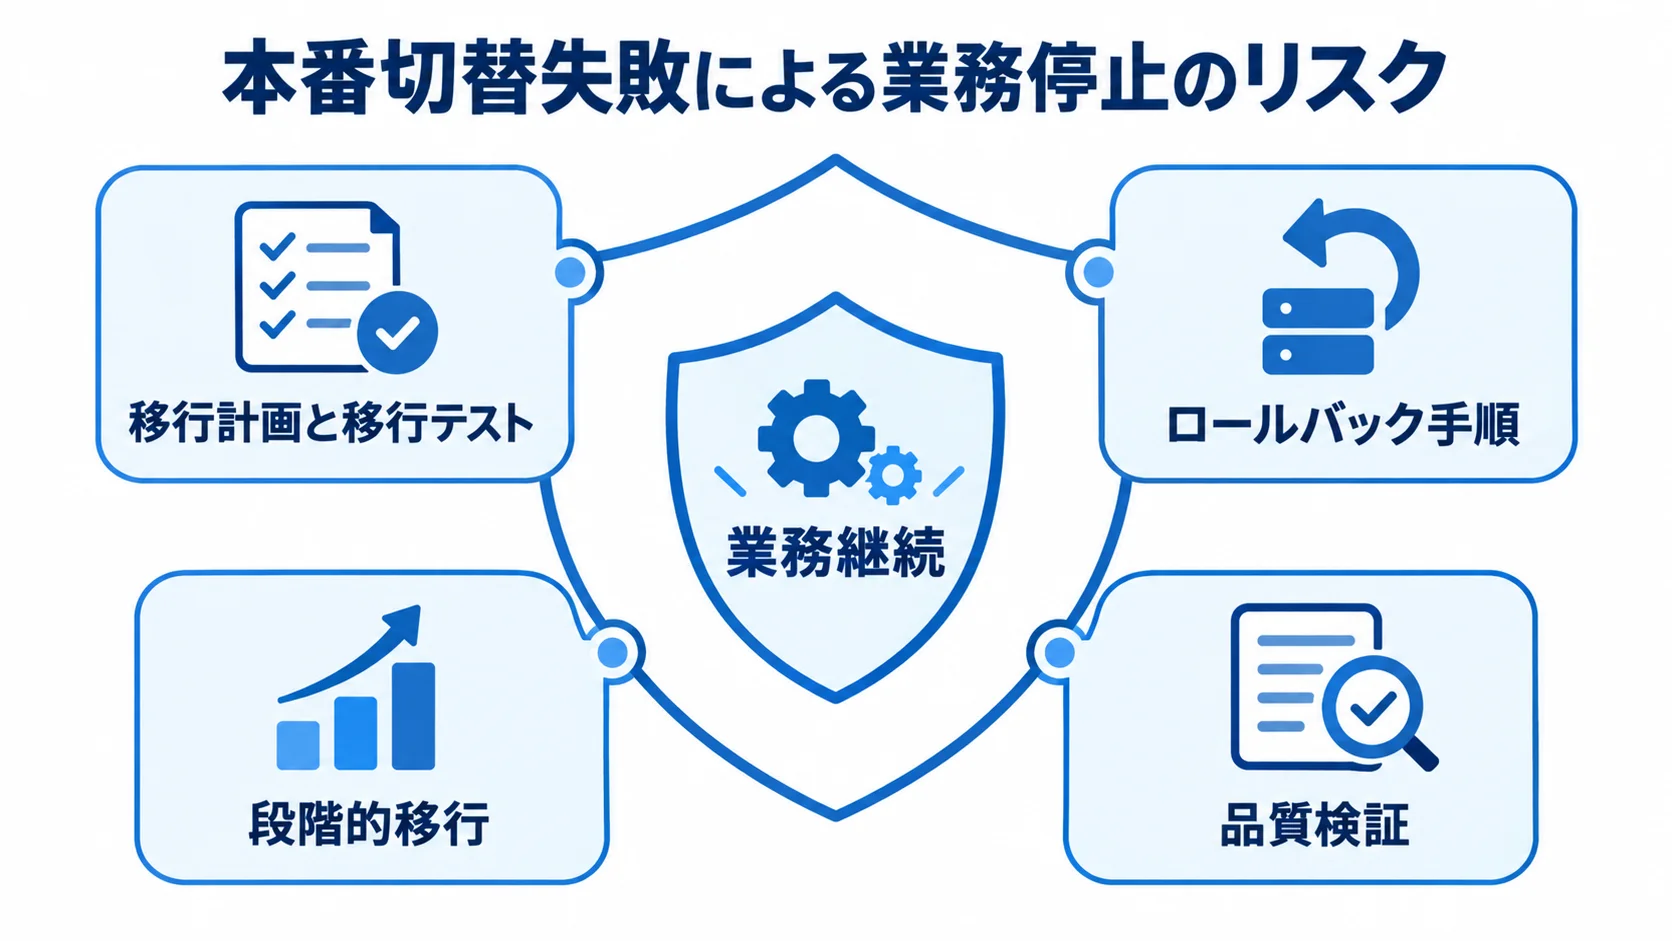
勘定系システムの開発・刷新における最大のリスクは、「本番切替失敗による業務停止」です。
このリスクを抑えるには、詳細な移行計画と移行テストを立て、本番相当データでリハーサルを繰り返すことが必要です。そのうえで、完全なロールバック手順を準備して訓練し、段階的移行によって一括切替のリスクを避けることも大切です。
本番切替の前には、セキュリティ診断・負荷テスト・BCP訓練を含む品質検証を徹底します。重要システムの変更では、金融庁への事前報告と協議も必要です。本番切替は、週末や年末年始など取引量が少ない時期に設定し、万全の体制で臨むことが重要です。
まとめ
勘定系システム開発の完全ガイドとして、概要に始まり、開発の進め方と費用相場、会社の選び方と発注方法、成功のポイントまでを解説しました。
勘定系システムは金融機関の中枢を担う最重要システムであり、その開発・刷新は数年〜10年規模の長期プロジェクトになります。
成功のカギは、経営層のコミットメントと詳細な要件定義にあります。そのうえで、適切なベンダーを選び、厳格なプロジェクトガバナンスの下で段階的に移行することが重要です。
費用は規模・方式によって大きく異なりますが、近年はクラウドネイティブなアプローチにより、中小金融機関でも現実的なコストでの刷新が可能になっています。
自金融機関の規模・戦略・予算に合わせた最適なアプローチを選択し、慎重かつ着実にプロジェクトを推進してください。
テーマごとの解説は、次の記事でご覧いただけます。
開発相談の前に、資料で業務システム開発やAI駆動開発の全体像を確認できます。
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。