
資産管理システムの開発期間は、開発方式と規模によって大きく変わります。小規模なら3〜6ヶ月、中規模なら6ヶ月〜1年、大規模なら1〜2年以上が目安です。
経営・経理・情シス・計画担当者が判断するうえでは、工程配分と納期の進め方も押さえておくと、計画の見通しが立てやすくなります。全体像は資産管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・資産管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
資産管理システムの位置づけと開発方式別の期間目安
資産管理システムは、土地・建物・機械装置・車両運搬具・工具器具備品などの固定資産を、資産番号ごとに1件単位で台帳へ登録する仕組みです。
台帳には取得価額・取得年月日・耐用年数・償却方法を記録し、月次・年次の減価償却を計算します。さらに、設置場所・管理部門・勘定科目も台帳に記録します。そのうえで、取得から移動・除却・売却までを追跡します。
経営管理システムは全社の予算と実績を照合し、経営層の意思決定を支えます。原価管理システムは材料費・労務費・経費を製品別に配賦し、製造原価を算出します。これらと比べると、資産管理は1件ずつの資産を扱う点で粒度が異なり、この違いが期間見積もりの出発点になります。
開発工数の大半は、画面の作成よりも、資産分類・耐用年数・償却ルールの設計と整備にかかります。さらに、既存台帳を正確に移す設計も重要です。
資産管理システムが担う「個別資産の台帳管理」の役割
台帳の価値は、減価償却費や固定資産税・償却資産税の申告根拠になることと、実地棚卸で現物と一致することにあります。
資産の取得から除却までは、次の情報と処理で追います。
- 取得時の登録:製造ラインの工作機械1台なら、資産番号・取得価額・取得日・用途別耐用年数・償却方法(定額法か定率法か)
- 償却と除却:毎月の減価償却費を計算し、廃棄時は残った帳簿価額を除却損として扱う
Excel台帳と担当者の記憶による運用では、資産の増減の反映漏れや償却計算の属人化、現物との不一致が起こり得ます。
開発では、資産分類・耐用年数・償却ルールに基づいて、属人的な台帳運用を仕組みに置き換えます。特に、要件定義の段階で資産の種類と会計処理を深く理解しておくことが、日程と仕上がりの質を左右します。
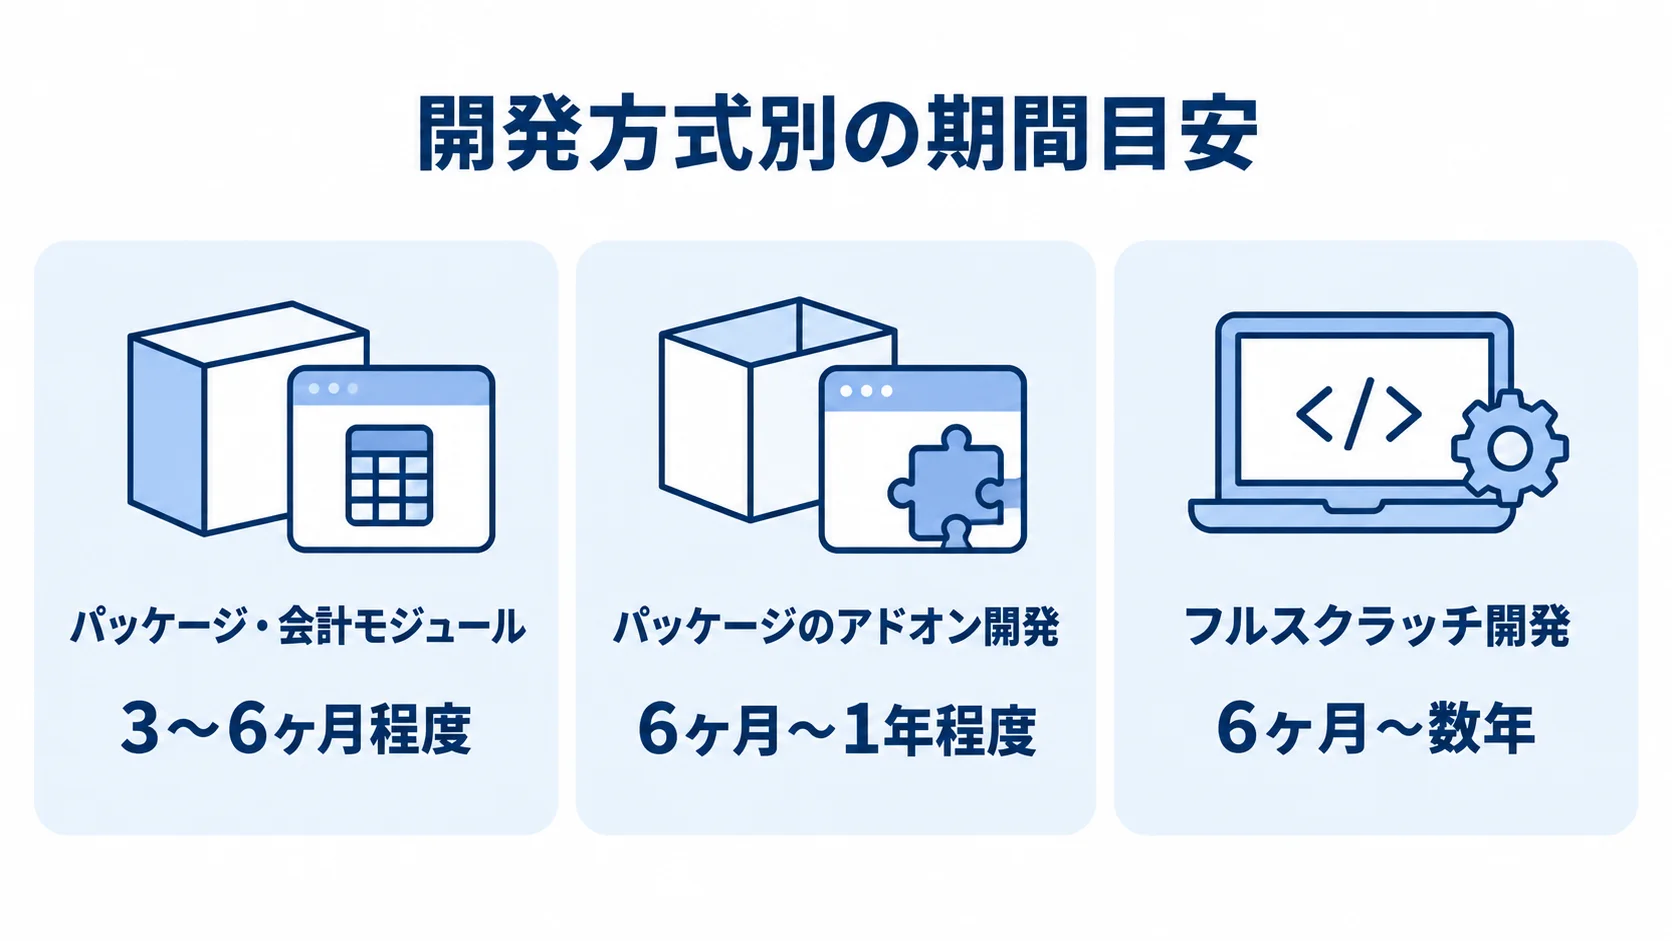
開発方式別の期間目安(固定資産パッケージ・会計モジュール・フルスクラッチ)
標準機能で業務に合う方式ほど導入を短く進めやすく、独自開発の範囲が広がるほど、期間も費用も増える傾向があります。
- パッケージ・会計モジュール:3〜6ヶ月程度、費用は数十万〜数百万円程度
- パッケージのアドオン開発:6ヶ月〜1年程度
- フルスクラッチ開発:6ヶ月〜数年、費用は1,000万円から数億円に達することもある
固定資産管理に特化したパッケージや、会計システムに付属する固定資産モジュールがあります。具体例は、勘定奉行固定資産、PCA固定資産、ProPlus、楽々固定資産、freeeやマネーフォワードの固定資産機能などです。
償却計算や税制改正への対応が標準機能に含まれるため、業務に合う場合は短期間で導入できます。
独自の資産分類や帳票、基幹連携を追加すると、標準機能から離れるほど期間は延びます。たとえば、会計への仕訳連携や購買・発注システムの取得データ、部門・拠点マスタとの連携も、確かめる対象になります。
減価償却の計算エンジンや償却資産税の申告機能を独自に開発すると、標準で搭載された機能にも工数を割くことになります。まず、パッケージで足りるか、独自の要件が必要かを見極めることが、期間見積もりの前提です。
規模別の資産管理システム開発期間の目安
規模を見積もるときは、単一拠点の固定資産台帳だけを対象にするのか、償却の自動計算と償却資産税申告まで含めるのかを区別します。
さらに、多拠点・IT資産統合・実地棚卸・基幹連携まで含むかで、規模は大きく変わります。期間を左右するのは、連携先の数、資産分類や償却ルールの複雑さ、既存台帳の整備状況です。
- 小規模:単一拠点の固定資産台帳と減価償却で3〜6ヶ月
- 中規模:償却資産税申告・仕訳連携・実地棚卸を含み6ヶ月〜1年
- 大規模:多拠点・IT資産統合・基幹連携を含み1〜2年以上
いずれの期間も、要件定義から本番リリースまでを1つのプロジェクトとして見た値です。既存台帳の整備の度合いや連携先の状況によって、期間は前後します。
小規模(単一拠点の固定資産台帳+減価償却):3〜6ヶ月
小規模は、単一拠点・単一法人の固定資産台帳と減価償却計算に対象を絞るケースです。期間は3〜6ヶ月で、費用の相場は数十万〜数百万円程度です。
小規模で仕組み化する台帳管理と償却計算は、資産台帳と償却・出力の2つに分けられます。
- 資産台帳:Excel台帳に代わって、資産の取得・除却・移動を登録
- 償却と出力:月次の減価償却計算、定額法・定率法への対応、期末の費用・帳簿価額一覧の自動作成
まず台帳管理と償却計算に絞れば、経理担当者の月次・年次の計算や決算業務の負荷を早く軽減できます。そのうえで、実用最小限の仕組みで正確な償却計算と決算対応を確かめ、運用で得た学びを次の段階に生かします。
最初から実地棚卸・IT資産統合・多拠点連携まで含めると、要件が膨らみ、台帳データの移行に工数を取られて頓挫するおそれがあります。一方で、実地棚卸やIT資産管理は次の段階で広げれば、投資効率を高められます。
中規模(償却資産税申告・仕訳連携・実地棚卸):6ヶ月〜1年
中規模の開発期間は6ヶ月〜1年で、費用は数百万円から一千万円規模になることもあります。会計・税務処理と現物照合をシステムに含める規模です。
- 償却資産税:市区町村へ申告するデータの作成
- 会計連携:償却費や除却損の仕訳を、毎月・毎期に自動で作成
- 実地棚卸:QRコード・バーコードなどを使った現物と台帳の照合
法人税法上の減価償却に加えて、市区町村へ申告する償却資産税の計算も必要になります。なお、償却資産税は会計上の償却と異なり、原則として定率法をベースに評価額を算定します。
現物の読み取りでは、資産にQRコード・バーコード・RFIDタグを貼り、ハンディ端末やスマートフォンで読み取ります。読み取った結果から、所在不明や除却漏れを洗い出します。
ただし、要件定義で対象資産、管理の粒度、ラベル、会計連携を定めておかないと、後半で手戻りが起きます。棚卸機能の設計と、台帳を正確なマスタに整える作業には工数がかかります。そのため、初期の資産分類・償却ルール設計とデータ整備に時間をかけることが、6ヶ月〜1年の期間を守る近道です。
大規模(多拠点・IT資産統合・基幹連携):1〜2年以上
拠点統合や基幹システムとの連携、IT資産管理の有無が、大規模開発の範囲と期間を左右します。
- 固定資産の一元管理:複数拠点・複数法人の資産を、ひとつにまとめて管理
- 基幹業務との連携:ERP・会計・購買と連携し、リース資産や建設仮勘定、IFRS対応、連結決算の資産情報集約を扱う
- IT資産の統合:会計上の固定資産管理とは別に、PC・サーバー・ソフトウェアライセンスの構成情報の収集や、保有数と使用数の突合も行う
- 段階的な範囲拡大:固定資産台帳と償却、償却資産税・実地棚卸、多拠点・IT資産統合の順に進める
期間は1〜2年以上が目安です。フルスクラッチや連携する基幹システムが多い場合は、数年単位になることもあり、費用は数千万円から数億円に達します。
全体の期間には、償却計算エンジンの作り込みや、拠点・法人ごとに異なる資産分類・耐用年数の統一が影響します。さらに、取得・移動・除却のデータを複数のシステムから集めて整合させる仕組みも必要になります。
拠点ごとに台帳や資産番号の付け方が違い、勘定科目や部門コードも揃っていない場合は、データ整備だけで数ヶ月かかることもあります。
工程別のスケジュールと期間配分
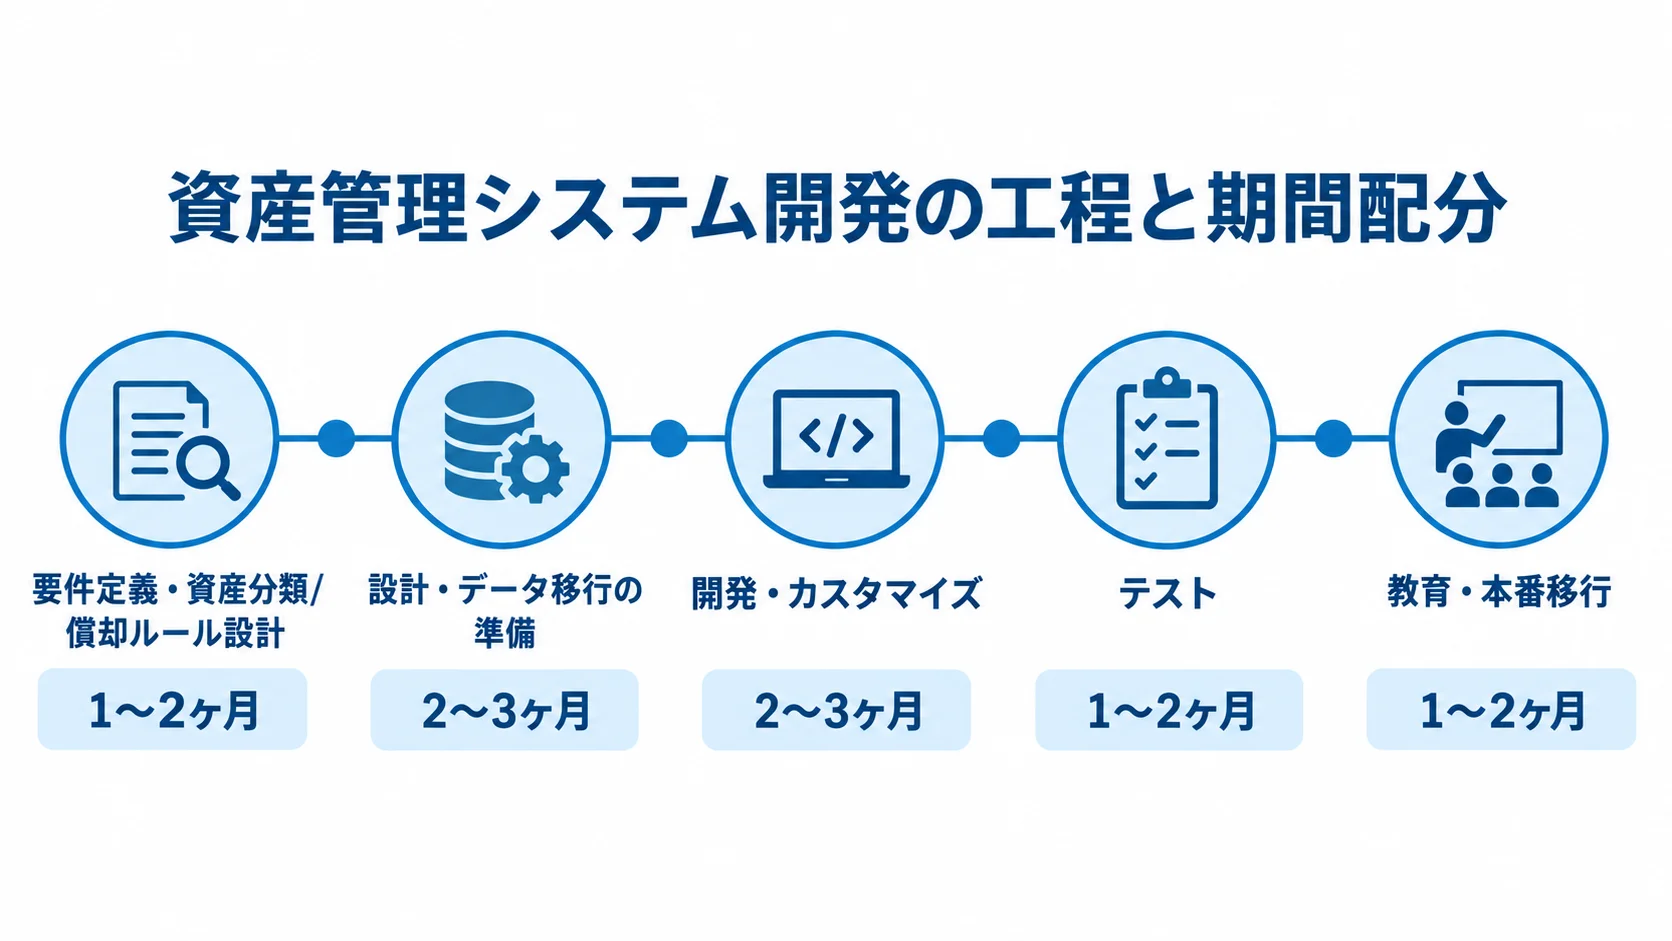
6ヶ月〜1年の標準的なプロジェクトでは、要件定義と資産分類・償却ルール設計に1〜2ヶ月、設計とデータ移行の準備に2〜3ヶ月を見込みます。
開発・カスタマイズは2〜3ヶ月、テストは1〜2ヶ月、教育・本番移行は1〜2ヶ月が目安です。期間配分の要になるのは、資産分類や償却ルール、台帳移行、会計連携といった上流の作業です。
要件定義・資産分類/償却ルール設計フェーズ:1〜2ヶ月
このフェーズでは、資産分類や償却ルール、税務申告と会計連携を具体化します。期間は1〜2ヶ月と短いものの、定義が曖昧だと後続のすべてに影響し、プロジェクトの成否を左右します。
- 資産分類:勘定科目・資産グループと耐用年数の対応
- 償却ルール:定額法・定率法、少額減価償却資産・一括償却資産の扱い
- 周辺業務:償却資産税、会計連携、棚卸、締めの時期の整理
工具器具備品や機械装置を、どの勘定科目と法定耐用年数に結び付けるかは、企業ごとに異なります。そのうえで、資本的支出と修繕費の区分や、リース資産・建設仮勘定の扱いも決めておきます。
少額資産は、10万円未満・20万円未満・30万円未満のそれぞれを、どの制度で処理するかを確かめます。さらに、会計上の減価償却と税務上の償却限度額・償却資産税評価額の違いについても、経理・税務の担当者と合意しておきます。
定義が曖昧なままだと、償却費や帳簿価額が会計と税務に合わず、決算で使えなくなるおそれがあります。そこで、分類・年数・方法・連携先・棚卸・締め時期を文書にして関係者で合意し、手戻りを防ぎます。
設計・データ移行・開発実装フェーズ:4〜6ヶ月
このフェーズは、設計と開発実装を合わせて4〜6ヶ月が目安です。設計に2〜3ヶ月をかけて仕様を固め、その後の実装にも2〜3ヶ月を見込みます。
- 設計:データ構造、償却計算ロジック、資産マスタ、画面や帳票の仕様
- 移行と実装:既存台帳の移行、償却計算や会計連携の組み込み
難所は、Excelや旧システムの固定資産台帳からのデータ移行です。工数の中心は、登録画面よりも台帳移行、償却計算エンジン、会計連携にあります。特に、数百〜数万件の取得価額・取得年月日・耐用年数・償却方法・既償却額・帳簿価額を正確に取り込む必要があります。
移行時の帳簿価額は、旧台帳と1円単位で一致させる必要があります。差があると、移行後の償却費がずれ、決算数値の妥当性を損ないます。
台帳に欠損や誤りがあると、データクレンジングに想定以上の工数がかかります。さらに、定額法・定率法の月次償却や、少額資産・一括償却資産・リース資産の処理も実装します。
除却・売却時の損益計算、償却資産税の評価額の算定、会計システムへの仕訳連携も、バックエンドの中心になります。資産一覧やダッシュボードは、その準備が整ってから作り込みます。
先に画面の見た目を作ると、帳簿価額や税務の不整合が次々に見つかり、大きな手戻りになります。そのため、要件定義の段階で台帳の品質とクレンジングの工数を把握しておきます。
テスト・本番移行フェーズ:2〜4ヶ月(期首・決算スケジュール制約)
テストに1〜2ヶ月、教育と本番移行に1〜2ヶ月を見込み、この最終段階は合計2〜4ヶ月です。
テストでは、減価償却費と帳簿価額の妥当性を確かめるため、次の計算と処理が正しいかを照合します。
- 償却額と帳簿価額:経理の別途Excel計算、旧台帳、税務上の償却限度額との照合。満了時に備忘価額(1円)で止まるかの確認
- 取得・除却の処理:日割り・月割りの計算、少額資産・一括償却資産・リース資産の特例
- 税務・会計出力:償却資産税評価額と会計仕訳の生成
検証を怠ると、リリース後に償却費が税務と合わない、帳簿価額が旧台帳とずれるなど、決算や申告に使えない問題が起こり得ます。
本番移行は、期首(新年度の開始)や決算日程に合わせます。減価償却の連続性を保つために、多くの場合は期首に切り替えます。
期首を逃すと次の期首まで待つことになるため、間に合わせる期限から逆算して計画します。テストには余裕を設け、旧台帳との並行照合の期間も見込んでおきます。
納期を左右する要因と遅延対策
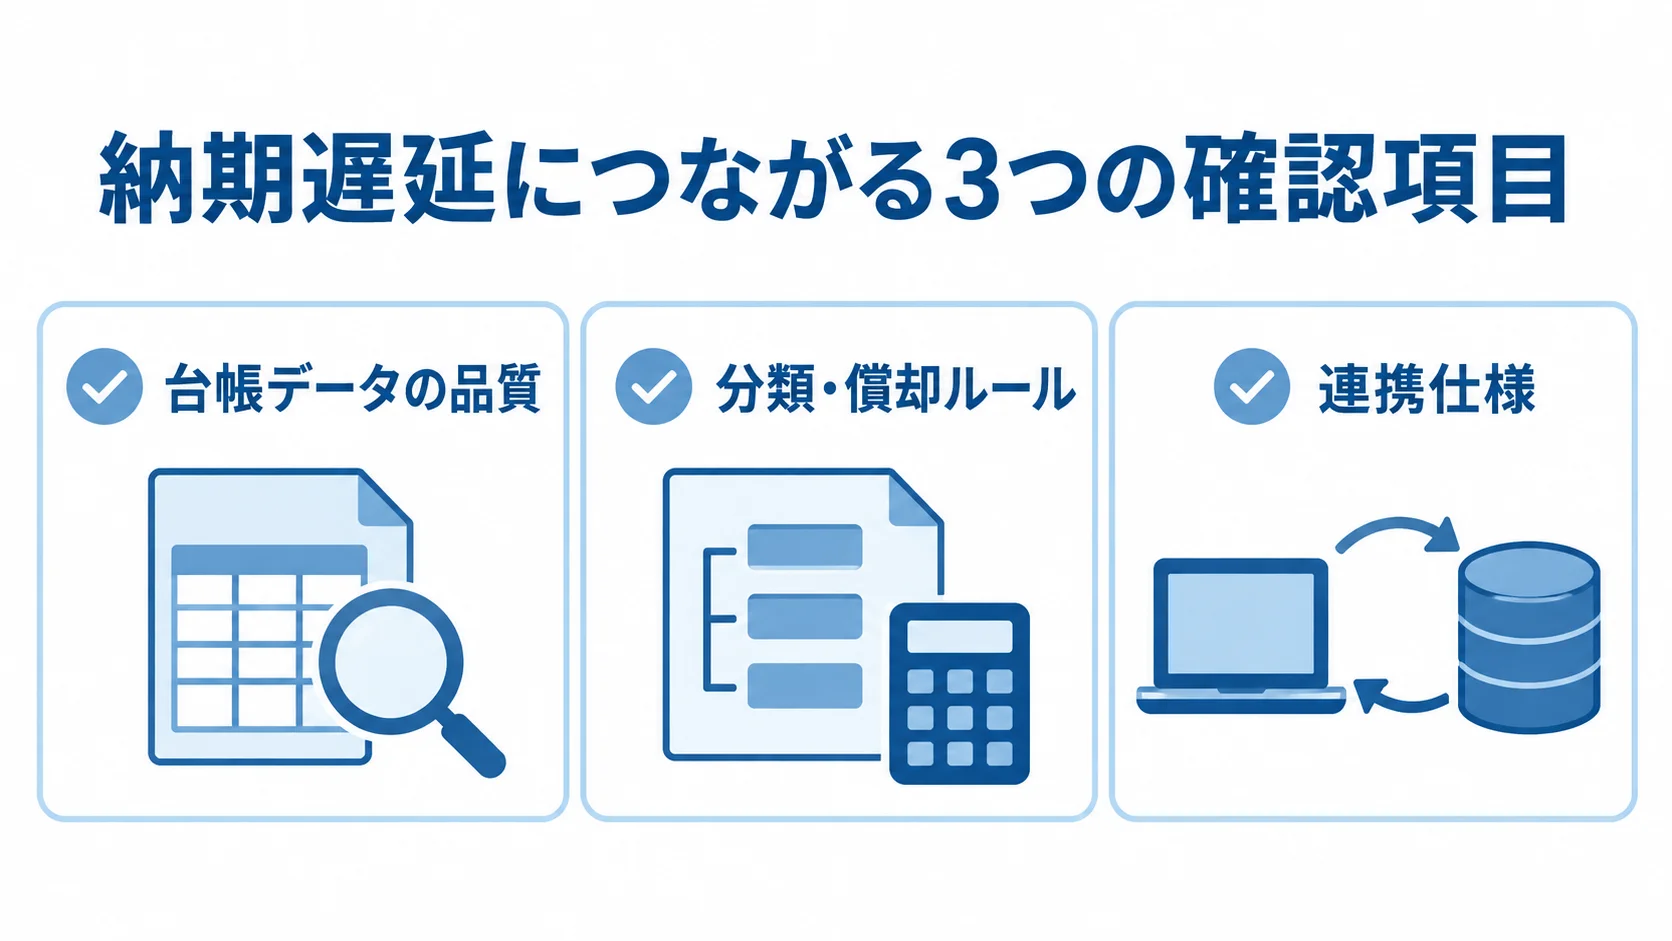
当初の予定を超える典型的な要因は、事前に把握して対策を打てば、遅延リスクを抑えられます。
納期遅延の典型的な要因
納期が遅れる要因は、主に3つに分けられます。
- 台帳データの品質:資産情報の整備と、除却漏れの確認にかかる時間
- 分類・償却ルール:担当者ごとに解釈がずれ、後から仕様変更が生じる
- 連携仕様:会計・購買システムとの確認や調整が、後半まで残る
Excel台帳では、取得日の欠損や耐用年数の誤り、除却漏れ、償却額と帳簿価額の不整合が見つかることがあります。整備の負荷を軽く見ると、移行が長引き、帳簿価額が合わないまま決算に使えなくなります。
資産の勘定科目・耐用年数・償却方法が曖昧だと、経理と情報システムの認識がずれます。資本的支出と修繕費の区分、償却資産税と会計償却の違いも、同じく曖昧さの原因になります。その結果、後から償却ロジックの変更や修正が発生し、費用も期間も膨らみます。
除却損益や償却費の仕訳連携、取得データの取り込みでは、相手システムの仕様を把握するのに時間がかかることもあります。その遅れは、プロジェクト全体の完了時期を後ろにずらします。
これらは、既存データ、定義、連携にかかわる課題です。上流工程で準備し、関係部門を巻き込むことが、スケジュールを左右します。
スモールスタートと段階的な範囲拡大
納期を守るには、主要機能に絞った実用最小限のシステムから始め、段階的に広げる進め方が有効です。全機能を一度に作ろうとすると、移行や連携に時間がかかり、遅延リスクが高まります。
そのうえで、初期対象、リリース時期、機能を追加する順序を合わせて計画します。
- 初期対象:主要拠点・主要法人の固定資産台帳と償却計算
- 対象例:本社と主力工場の有形固定資産、月次の償却
- リリース時期:期首に合わせ、経理の決算業務の負荷を早く軽減
- 拠点の拡大:運用で得た学びを次に生かした、対象拠点の追加
- 機能の追加:償却資産税申告、会計仕訳連携、実地棚卸、IT資産統合の順
各リリースは、期首や決算の予定に合わせます。期首から逆算してデータ移行とテストの完了時期を決めたうえで、開発・設計・要件定義の期間を確保します。
減価償却ルールの整備と運用改善は自社の経理・情報システム部門が主導し、償却計算やデータ連携・移行の実装だけを専門のパートナーに委託する方法もあります。この方法であれば、資産管理の主導権を自社に保ったまま、コストと期間を抑えられます。
まとめ
期間は方式と規模で大きく変わります。パッケージ・会計モジュールは3〜6ヶ月で費用は数十万〜数百万円程度、パッケージのアドオン開発は6ヶ月〜1年程度です。フルスクラッチ開発は6ヶ月〜数年で、費用は1,000万円から数億円に達することもあります。
工程では、要件定義と資産分類・償却ルール設計に1〜2ヶ月、設計・データ移行の準備に2〜3ヶ月、開発・カスタマイズに2〜3ヶ月、テストに1〜2ヶ月、教育・本番移行に1〜2ヶ月を見込みます。納期は、台帳データの品質、分類・償却ルール、連携仕様の3つで遅れやすいため、工程と合わせて見ることで現実的な見積もりに近づきます。
資産管理システム開発は、単一拠点の台帳管理と減価償却なら3〜6ヶ月が目安です。償却資産税申告・仕訳連携・実地棚卸を含む場合は6ヶ月〜1年、多拠点・IT資産統合・基幹連携では1〜2年以上かかります。
期間を見積もるときは、個別資産の台帳管理という役割を理解したうえで、資産分類・償却ルール、既存台帳の移行、会計システムとの連携を先に詰めます。工数の中心は画面より、データ移行や償却計算、会計連携にあります。
台帳の品質やルールの曖昧さ、連携仕様の確認不足は、上流工程で解消しておきます。主要拠点の台帳管理から始め、期首・決算から逆算して範囲を広げることが、納期を守る進め方です。
導入を検討するときは、資産の特性と既存台帳の状態を確かめます。固定資産管理パッケージで足りるか、独自開発が必要かを見極めたうえで、複数の開発パートナーに相談し、現実的なスケジュールを描きます。
▼全体ガイドの記事
・資産管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。