
フルスクラッチ・オーダーメイド開発は、自社の業務に合わせてシステムをゼロから作る方式です。
資産管理システムでは、資産の独自性と既製機能との適合度で選び、長期の保守負担も比べます。標準機能で足りるかを確かめれば、過剰な開発投資を避けられます。
▼全体ガイドの記事
・資産管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
固定資産パッケージ・クラウドとフルスクラッチの違い
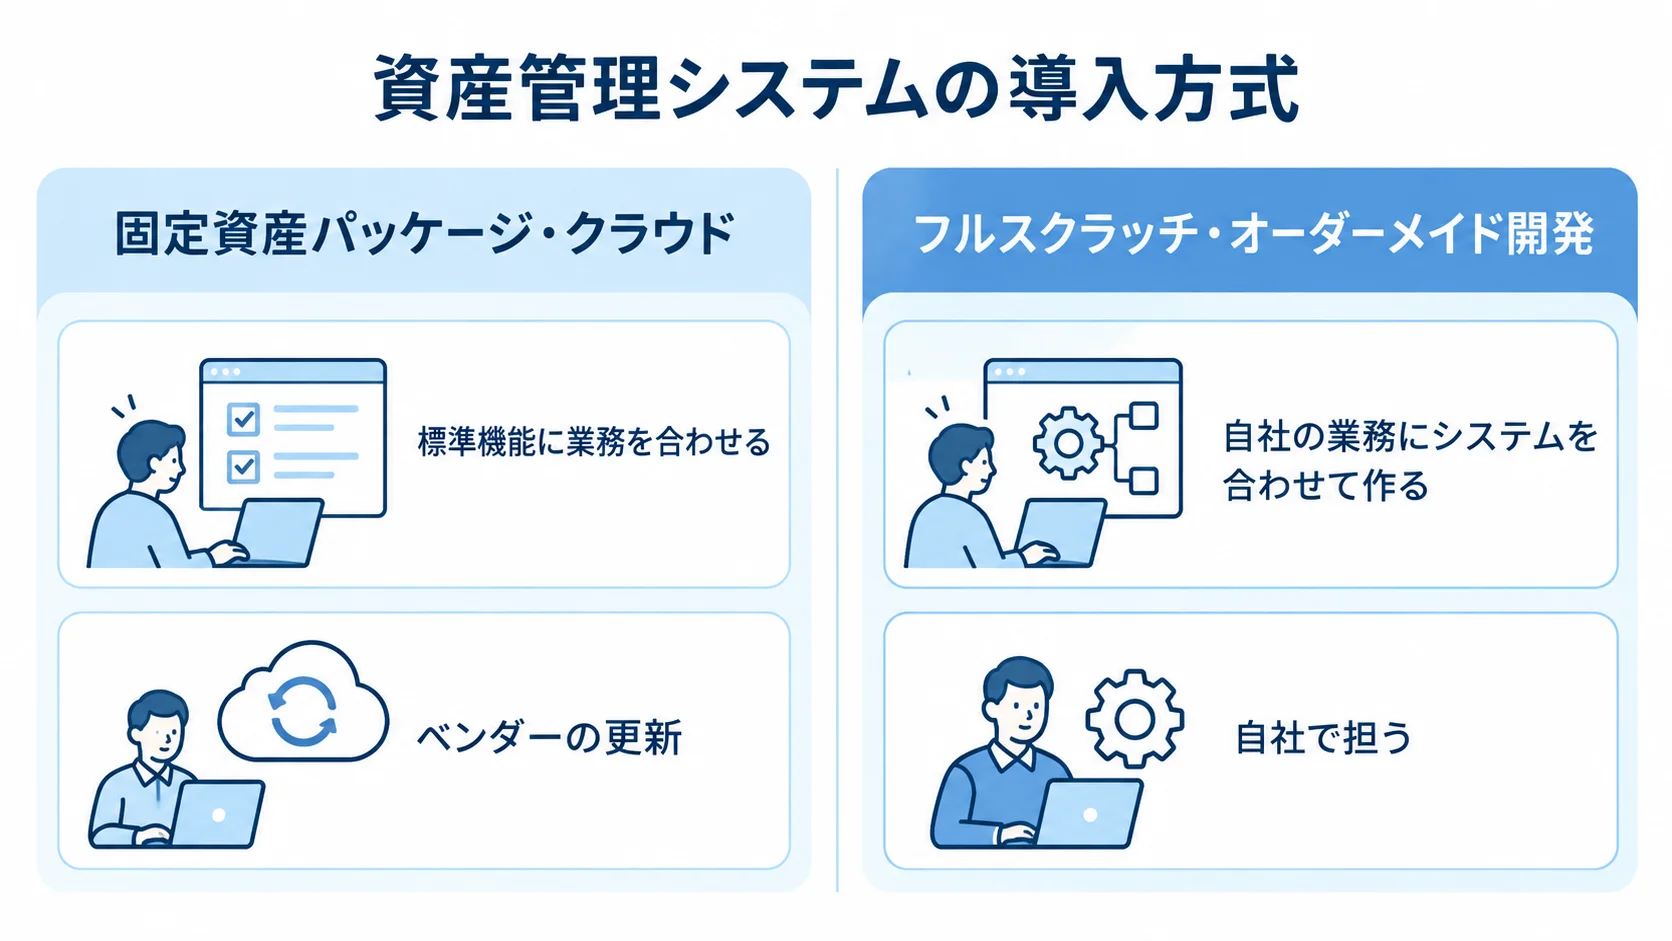
資産管理システムは、土地・建物・機械・車両・器具備品を1件ずつ台帳で管理します。法定耐用年数に基づいて減価償却を計算し、現物と帳簿を照合する役割も担います。
導入方式は大きく2つあります。ひとつは、標準機能に自社の業務を合わせる固定資産パッケージ・クラウドです。もうひとつは、自社の業務にシステムを合わせて作るフルスクラッチ・オーダーメイド開発です。
どちらが適するかは、資産の特性、管理の独自性、変化への対応方針によって変わります。まず両方式の考え方を整理しておくと、後の判断基準を考える出発点になります。
固定資産パッケージ・クラウドのFit to Standard
固定資産パッケージや会計クラウドの固定資産機能は、標準的な固定資産管理を既製機能だけで処理する仕組みです。
代表例は、勘定奉行固定資産、PCA固定資産、ProPlusです。このほか、楽々固定資産、freee、マネーフォワードも挙げられます。
減価償却は、定額法と定率法の両方に対応し、少額資産や一括償却資産、リース資産の処理もできます。除却・売却の処理や、償却資産税の申告データ作成、会計への仕訳連携も標準機能に含まれます。
- 導入方針:業務の進め方や資産分類を標準機能に合わせる、Fit to Standardが基本になります。
- 導入と制度対応:手軽に始められて費用を抑えやすく、ベンダーの更新により追加費用が発生しにくい方式です。
- 適用上の制約:カスタマイズの幅には限界があり、独自の分類や業界固有の資産には対応しきれないことがあります。
税制や法定耐用年数、会計基準の改正に加えて、償却資産税の申告様式の更新も対象になります。そのため、制度対応を自社で開発し続ける負担を抑えられます。
クラウド型サービスには、資産登録と同時に減価償却費を会計に反映する機能もあります。さらに、資産分類や償却方法の入力を補助したり、SaaSのアカウントを洗い出したり、シャドーITを検知したりするものもあります。一方で、特殊な資産の持ち方をそのままシステム化したい企業は、Fit to Standardとの相性を確かめる必要があります。
フルスクラッチ・オーダーメイドのアプローチ
フルスクラッチは、自社業務と既製機能のギャップ(Gap)を埋めるため、要件定義の段階から業務に完全に合うシステムをゼロから開発する方式です。標準機能では扱えない業界固有の資産管理や、基幹連携の大規模な追加開発も含みます。
- 固有資産の管理:独自の分類や、不動産・リース・レンタル資産の特殊な扱いを再現します。
- 資産の統合:有形固定資産と、PC・サーバー・ソフトウェアライセンスを一つのシステムで扱えるようにします。
- 基幹連携:ERP・会計・購買・生産管理などと、踏み込んだ連携を実装します。
- 開発後の負担:初期投資と開発期間がかかるうえ、税制や会計基準への対応、償却計算の保守も自社で担うことになります。
減価償却や償却資産税の申告は、既製パッケージに標準搭載された機能です。この中核機能を独自に開発しても、競争優位にはつながりにくい点に注意が必要です。
フルスクラッチを検討するのは、標準機能では扱えない固有の業務が実在し、その対応が不可欠だと確かめられた場合です。この要件の有無によって、向くケースと向かないケースが分かれます。
フルスクラッチが向くケース・向かないケース
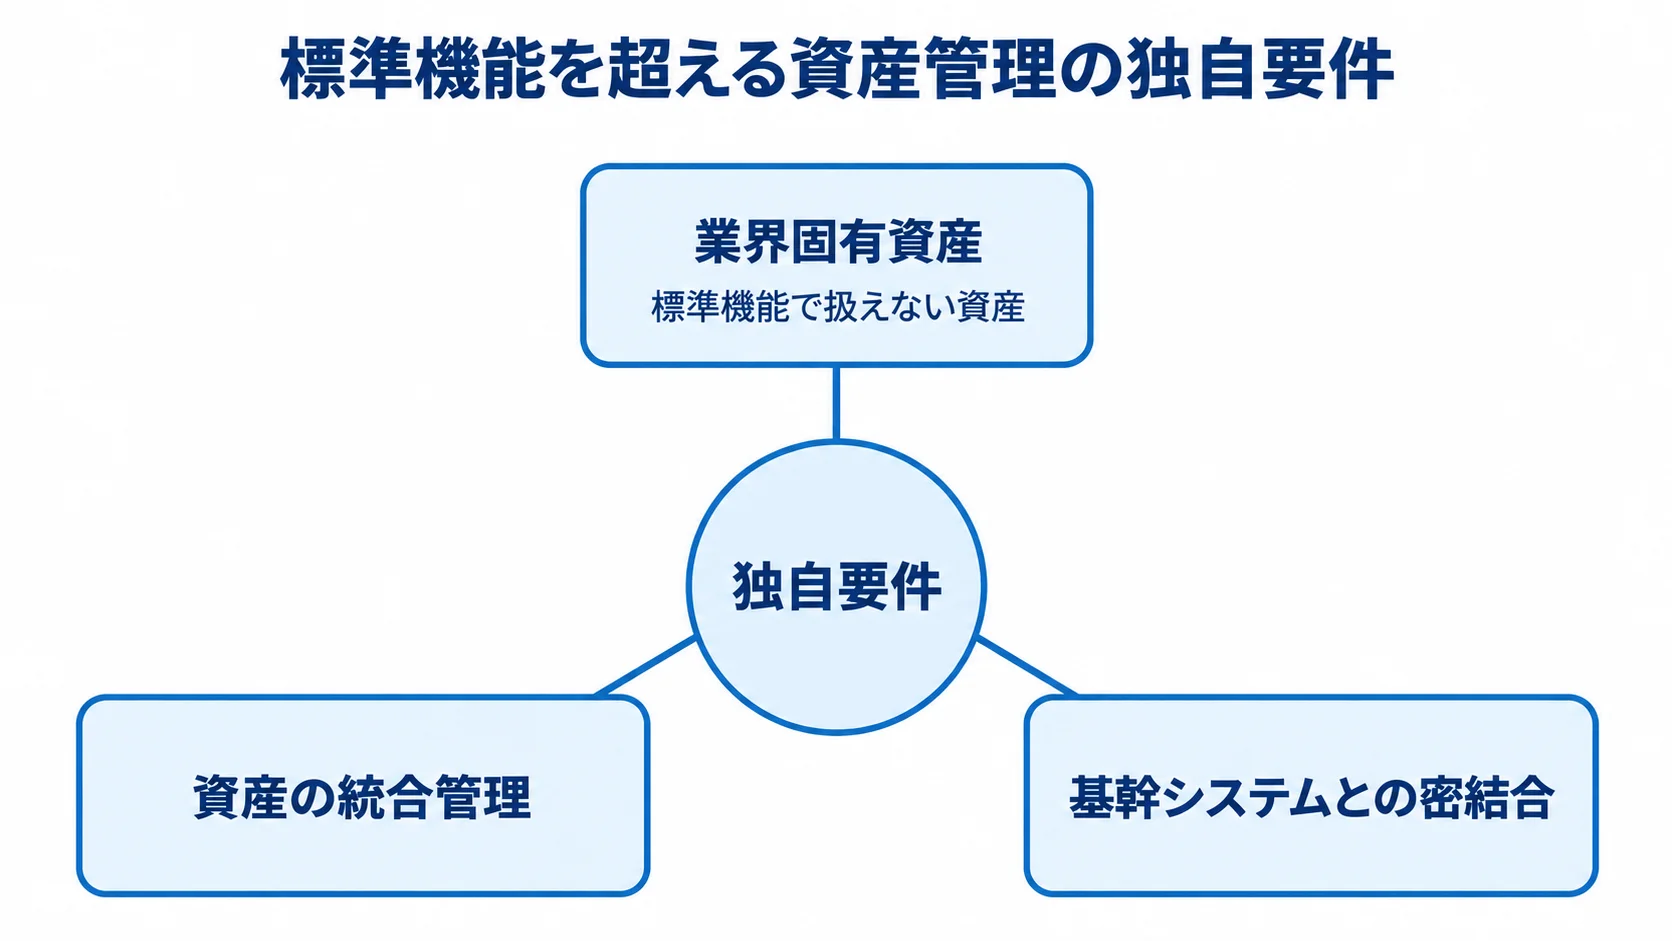
フルスクラッチを選ぶかどうかの分かれ目は、資産管理の独自性です。既製パッケージで再現できず、業務上欠かせない要件があれば、開発に向いています。
特殊に見えても標準機能で代替できる場合や、独自性が長年の慣習にすぎない場合は、開発を避けることもできます。標準機能で足りる業務を高い費用で再現することになりかねません。
減価償却や償却資産税などの中核機能は標準化されており、原価管理システムなどと比べても、標準機能で足りる場合が多くあります。さらに、複数台帳の並行保持やIFRS対応、IT資産管理との連携も、現在のパッケージやクラウドで標準機能や設定により対応できる範囲が広がっています。そのため、開発前に最新の製品で要件を確かめることが大切です。
フルスクラッチが向くケース
標準機能の枠を超える独自要件が業務の中核にあるとき、フルスクラッチの価値が出やすくなります。
- 業界固有資産:標準機能で扱えない資産を、特殊な方法で管理することです。
- 資産の統合管理:有形固定資産とIT資産を、一つのシステムにまとめる形です。
- 基幹システムとの密結合:取得から除却・移動までのデータ連携を自動化するものです。
たとえば、不動産業では物件や区画ごとの管理、リース・レンタル業では貸与資産の稼働状況と契約を連動させた管理が例に挙がります。電力・鉄道・通信などのインフラ事業では、膨大な設備資産を扱います。
統合管理では、会計台帳に加えて、PC・サーバー・ライセンスの構成や、リース・保守契約の期限を管理します。さらに、ライセンス超過やセキュリティパッチも統制し、資産のライフサイクル全体を把握できるようにします。
基幹連携では、独自の購買・発注や生産管理から取得データを取り込み、除却や移動を会計仕訳に連携します。こうした要件に共通するのは、標準的な減価償却や償却資産税の枠に収まらない業務が実在することです。
標準機能に合わせても業務が成立しないと確認できた場合に、独自開発を検討します。
フルスクラッチを避けるべきケース
一般的な固定資産を扱い、標準的な減価償却と償却資産税の申告を行うだけであれば、独自開発を避ける候補になります。該当する機能は、パッケージや会計クラウドに標準で搭載されています。
- 一般的な資産管理:標準機能で処理できるため、独自に開発する必然性は乏しいといえます。
- ルール未整備の脱Excel:分類・耐用年数・償却ルールがまだ定まっていない段階を指します。
減価償却は、定額法と定率法の両方や、少額資産・一括償却資産の処理まで標準機能で対応できます。除却・売却、申告データの作成、会計仕訳連携も、標準機能で扱えます。そのため、既製機能に業務を合わせるほうが効率的で、費用も抑えやすく、制度改正にも自動で対応できます。
標準的な固定資産管理であれば、従業員規模を問わず、パッケージ導入は数十万〜数百万円程度で実現できます。一方、フルスクラッチは1,000万円から数億円かかるため、標準機能で足りる場合に選ぶ理由は限られます。
資産分類や償却ルールが未整備のまま、Excelの台帳をそのままシステム化するのも危険です。曖昧なルールを実装すると、償却ロジックを理解も修正もできない状態になりかねません。
その場合は、開発より先に、資産分類・耐用年数・償却方法の管理ルールを決めておくことが大切です。独自と思っていた業務が標準機能で足りることを見落としたり、標準の償却機能を高額で作り直したりするのが、よくある失敗です。
既製パッケージをPoC・プロトタイプで試し、要件を見極めてから方式を決めると、開発の必要性を判断しやすくなります。
フルスクラッチの費用感とメリット・デメリット
フルスクラッチは業務に合わせて作れる一方で、大きな開発費と長期の保守責任を伴います。標準化された減価償却や償却資産税まで独自に開発すると、競争優位につながりにくい機能を、法改正のたびに保守する負担が自社に残ります。
パッケージなら標準で搭載され、自動で更新される機能も、独自開発では自社で実装して保守し続けます。初期費用だけでなく、メリットとデメリットの両面から費用を確かめます。
費用感(初期開発費と保守費)
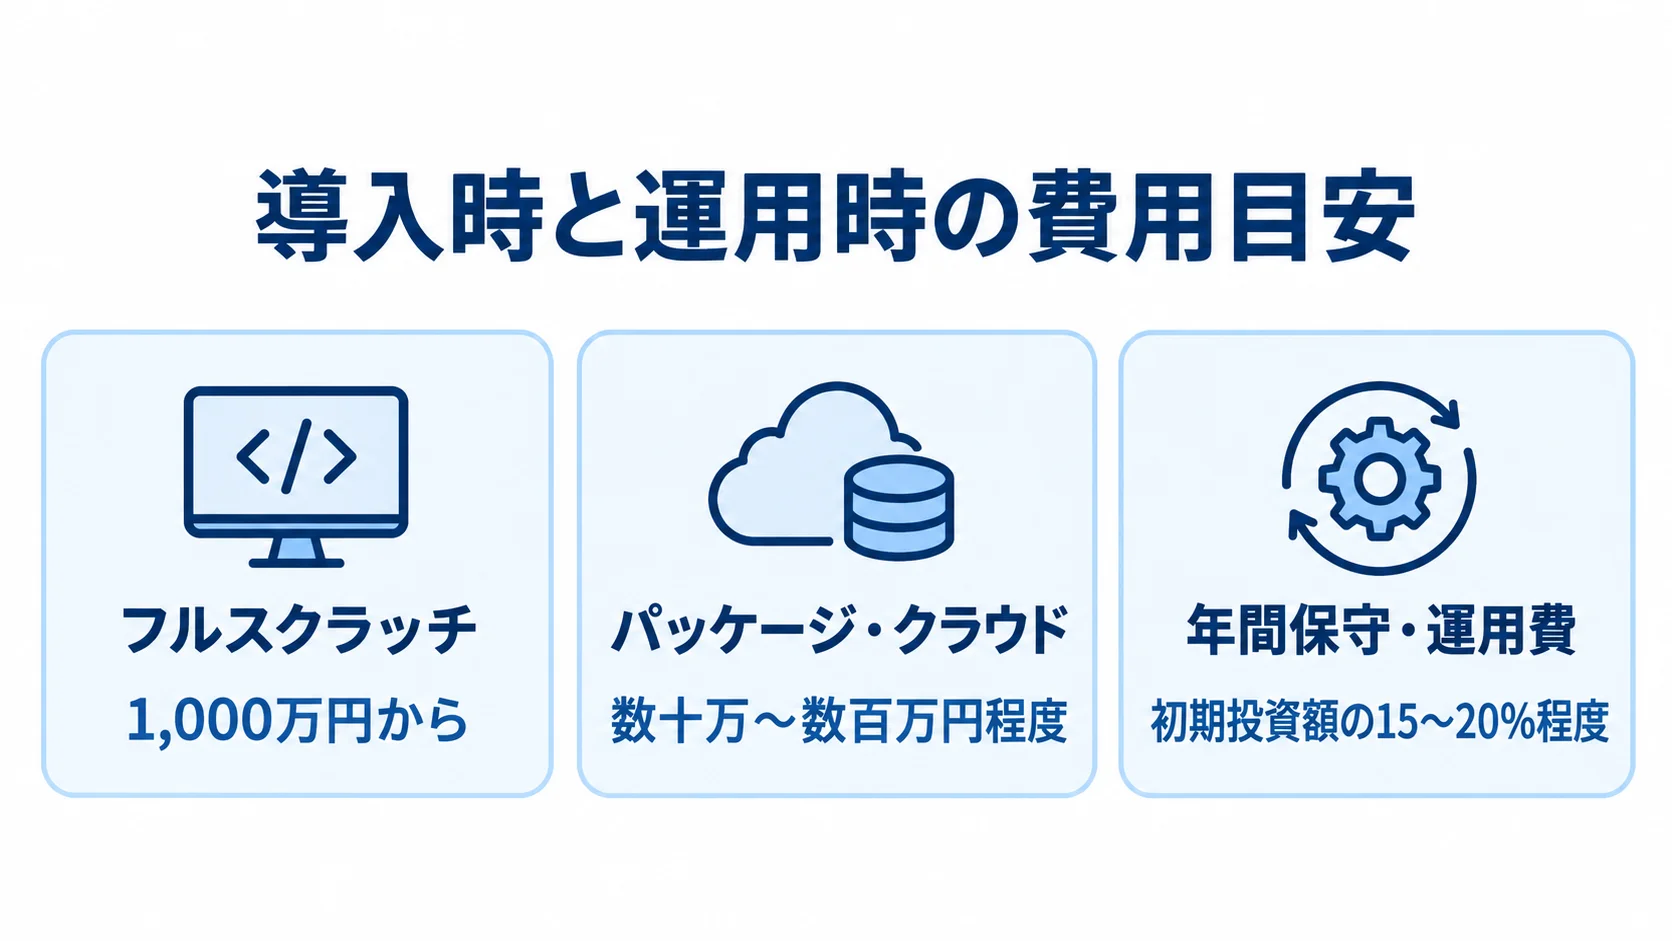
フルスクラッチは、開発規模によって初期費用が変わります。稼働後も保守や制度改正への対応が続くため、導入時と運用時の費用を合わせて見積もることが大切です。
- フルスクラッチ:完全なオーダーメイドは1,000万円から、複数の基幹システムなどとの大規模な統合では数億円に達することもあります。
- パッケージ・クラウド:利用にかかる費用は数十万〜数百万円程度で、カスタマイズ費が数百万円程度から上乗せされます。
- 年間保守・運用費:毎年の目安は初期投資額の15〜20%程度で、初期費用が大きいほど負担も重くなります。
この費用差を見ると、標準的な固定資産管理では、フルスクラッチが現実的でない場合も多いと分かります。
税制・法定耐用年数・会計基準の改正や、申告様式の変更に伴う改修費は、別途上乗せされます。そのため、実際のランニングコストは、基本保守費の目安を上回ると考えておく必要があります。
フルスクラッチの費用は、保守と改修を含む5〜10年の総額で捉えます。初期開発費は、その一部にすぎません。
たとえば、初期開発費が3,000万円の場合、基本保守費だけで年間450万〜600万円が発生します。
さらに、資産マスタの整備や制度改正への対応に伴う改修費も、毎年加わります。その結果、10年間の総所有コスト(TCO)が初期費用の2倍を超えることも珍しくありません。そのうえで、業務効率化や特殊要件への対応がもたらす価値が、長期コストに見合うかを試算します。
メリットとデメリット・リスク
連携により、手作業の転記ミスや台帳と現物のずれなどのヒューマンエラーを減らせます。また、取得価額や帳簿価額などの財務データに向けて、自社専用のセキュリティ機能を設計・実装できる点も利点です。
独自開発では業務への適合を図れる一方で、稼働後の制度対応や償却計算の維持も必要です。そのため、導入効果と、継続して管理する体制の両方を検討します。
- 業務への適合:固有資産やIT資産を管理でき、基幹システムとも連携できます。
- 制度変更:税制や耐用年数、会計基準(リース改正など)、申告様式の改正を自社で改修し、標準機能の保守費も負担します。
- 計算・台帳の維持:整合を保てないと、耐用年数の誤設定や償却バグが起き、減価償却費や税務申告を誤りかねません。
- 保守体制:担当者の異動やベンダーの撤退が重なると、ロックインや老朽化が進み、償却の内容が分からなくなるおそれがあります。
償却の内容が分からない状態は、決算や申告に支障をきたします。このため、フルスクラッチは、長期の保守責任を自社で引き受けられる場合に検討します。
パッケージ導入とフルスクラッチの判断基準
方式を選ぶ際は、感覚ではなく、明確な基準で比較します。主な観点は、独自の資産管理が競争優位や業務効率の源泉になるかどうかと、5〜10年の総所有コスト(TCO)や制度対応力です。
この判断には、情報システム部門だけでなく、経理・総務・経営層も加わります。各部門が、それぞれの基準を確かめます。
独自の資産管理による競争優位・業務効率の源泉
最初の基準は、特殊な管理方法が、他社にはない業務効率や事業上の強みを生んでいるかどうかです。価値が実際にあるなら、その仕組みをシステム化するための投資を検討できます。
- 事業上の価値:独自の資産運用や保全管理が、強みを生んでいるかどうかです。
- 標準機能との適合:独自要件を既製機能で代替できないか。
- 業務の見直し:慣習やExcelでのやり方を、そのまま仕組みに固定していないか。
不動産・リース・レンタル事業の資産運用や、膨大なインフラ設備の保全管理は、価値を生む例です。一方で、減価償却や償却資産税の計算は法制度に基づく標準的な処理で、独自の付加価値は生まれにくい領域です。
独自に見える償却方法も、実は標準機能で代替できたり、是正すべき運用だったりする場合があります。そのまま開発すると、費用が膨らみ、非効率な業務を固定化しかねません。
標準機能に業務を合わせられる場合は、業務改革(BPR)として資産分類や償却ルールを見直します。導入を業務の標準化に生かせば、制度変化に強い管理につながります。
5〜10年のTCOと制度変化への対応力
もう一つの基準は、5〜10年の総所有コスト(TCO)と、制度変化への対応力です。資産管理システムでは、初期費用だけでなく、長期の費用も比べます。
- 長期費用:初期費用に、保守・改修・マスタ整備の費用を加えて試算します。
- 制度対応:改正時の負担者と、継続して担う範囲を確かめます。
- 独自要件の価値:長期コストを上回るほどの業務上の必要性があるかどうかです。
試算には、税制・法定耐用年数・会計基準の改正や、申告様式、電子帳簿保存法への対応を含めます。資産の増加に伴うマスタ整備の費用も加えておきます。
減価償却制度に直結するため、資産管理では制度改正への対応が続きます。フルスクラッチの場合は、変更のたびに自社の負担で改修することになります。
継続的な制度対応が利用料や保守料に含まれるパッケージなら、税制や会計基準の改正への対応をベンダーに任せられます。そのため、最新の制度に沿った管理を保ちやすく、制度変更への追随でも優位性があります。
業界固有の資産やIT資産の統合が不可欠で、その価値が長期コストを上回ると確信できる場合に、フルスクラッチを候補にします。初期費用の大小だけでなく、制度変化に対応しながら管理を続けられるかどうかで判断します。
まとめ
資産管理システムの導入方式は、標準機能で業務を行えるか、独自要件が業務上不可欠かを確かめて選びます。
パッケージは導入しやすく、制度改正・会計基準にも自動対応しますが、特殊要件への対応には限界があります。
フルスクラッチは、業界固有資産やIT資産の統合管理、基幹連携を再現できます。一方、初期開発費は1,000万円から数億円で、パッケージ導入は数十万〜数百万円程度です。
独自開発では、初期投資の15〜20%程度にあたる年間の保守費に加えて、制度改正の改修やベンダーロックインのリスクを負います。比べる際は、5〜10年のTCOと制度対応力も含めます。
標準化された減価償却・償却資産税はパッケージに任せ、独自要件が競争優位や業務効率につながるかを見極めます。
標準機能で足りる場合や、分類・償却ルールが未整備の場合は、BPRで業務を見直す方法が適しています。
導入方式を検討する際は、まずPoC・プロトタイプで固定資産管理パッケージを試し、独自要件を明確にします。複数の開発パートナーやパッケージベンダーに相談し、初期費用と長期TCOの両面から比較します。
▼全体ガイドの記事
・資産管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。