
資産管理システムの保守・運用費用は、独自開発の場合、初期投資額(開発費・ライセンス費)の年15〜20%が目安です。
実際の額は、開発方式、資産規模、制度対応の範囲によって変わります。対象は、有形固定資産の会計管理を軸に、IT資産の統合費も含めた費用です。費用の中身を先に押さえておくと、見積もりを比べられます。
▼全体ガイドの記事
・資産管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
資産管理システムの保守・運用費用の全体像
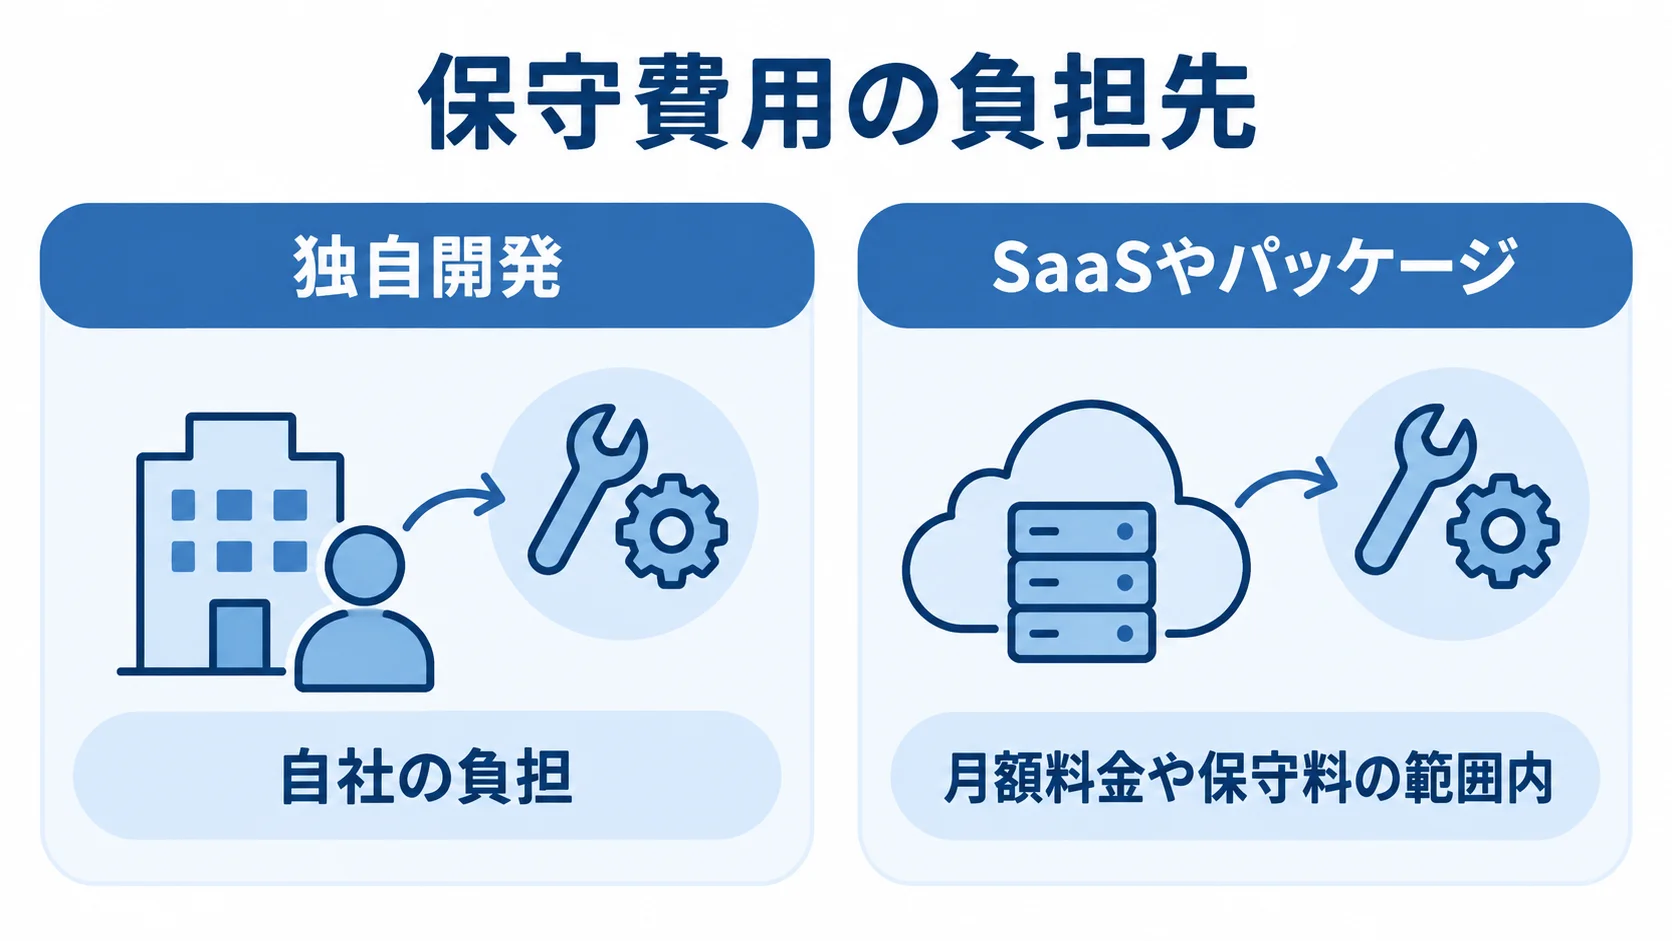
費用を正しく見積もるには、独自開発でランニングコストが重くなる理由を押さえておく必要があります。フルスクラッチやオーダーメイドのシステムは自社専用のため、運用・維持にかかる費用を全額自社で負担することになります。
一方、SaaSやパッケージ製品では、維持・更新はベンダーの責任範囲に入ります。税制・法定耐用年数・会計基準の改正も、月額料金や保守料の範囲内で反映される場合が多くあります。
資産管理システムは、固定資産の台帳、減価償却、現物との照合を担います。なお、全社の予実や連結決算を扱う経営管理システムや、製造原価を配賦する原価管理システムとは、役割が異なります。
このシステムは、土地・建物・機械・車両・工具器具備品などを1件単位で管理します。減価償却の会計・税務制度と資産の取得・移動・除却を結び付けるため、他のシステムより制度対応やマスタ更新が頻繁に発生します。そのため、保守費用は年間の相場を押さえるとともに、保守を軽視した場合の影響も含めて考える必要があります。
年間保守費用の相場(初期投資額の15〜20%)
独自開発の初期投資額(開発費・ライセンス費)の15〜20%という割合を金額に直すと、開発費の規模によって保守費の幅は大きく変わります。
- 初期開発費3,000万円:年間約450万〜600万円で、月額に換算すると約38万〜50万円です。
- 初期開発費1億円:大規模なシステムの場合、年間約1,500万〜2,000万円が目安となります。
- パッケージ・クラウド:導入費用に対する割合、または月額・年額の利用料によって、費用が決まります。
多拠点の資産やIT資産まで一元管理する規模では、開発費そのものが大きくなります。さらに、独自開発の比重が大きいほど、保守費用の割合も高くなります。
年15〜20%は、システムを現状のまま維持するための基準です。ただし、税制改正や会計基準変更の改修費は別枠となることが多く、制度対応やマスタ更新も毎年のように続きます。そのため、実際のランニングコストは基準の割合を上回ると見込んでおくのが現実的です。
資産管理システムの保守を軽視できない理由
システムの数値は、減価償却費・帳簿価額・除却損益の根拠であるうえ、固定資産税や償却資産税の申告根拠にもなります。そのため、保守を怠ると、数値の誤りが決算や申告に影響します。
- 償却設定の誤り:減価償却費が過大や過少になり、財務諸表の妥当性が損なわれます。
- 申告の誤り:償却資産税の申告漏れや過大申告は、加算税や過払いにつながります。
- 除却漏れ:廃棄済みの資産が台帳に残ると、会計監査で実在性を指摘されるおそれがあります。
加えて、期中の除却が反映されない場合や、資本的支出を修繕費として処理した場合にも、償却費がずれる原因になります。
数値を経理や監査法人に信用されなくなると、担当者はExcelでの手管理に戻ることになり、システムへの投資が無駄になるおそれがあります。発注側は、保守費用を信頼性を保つための投資と位置づけ、初期開発費と同じ重みで計画に入れておく必要があります。
保守・運用費用の内訳
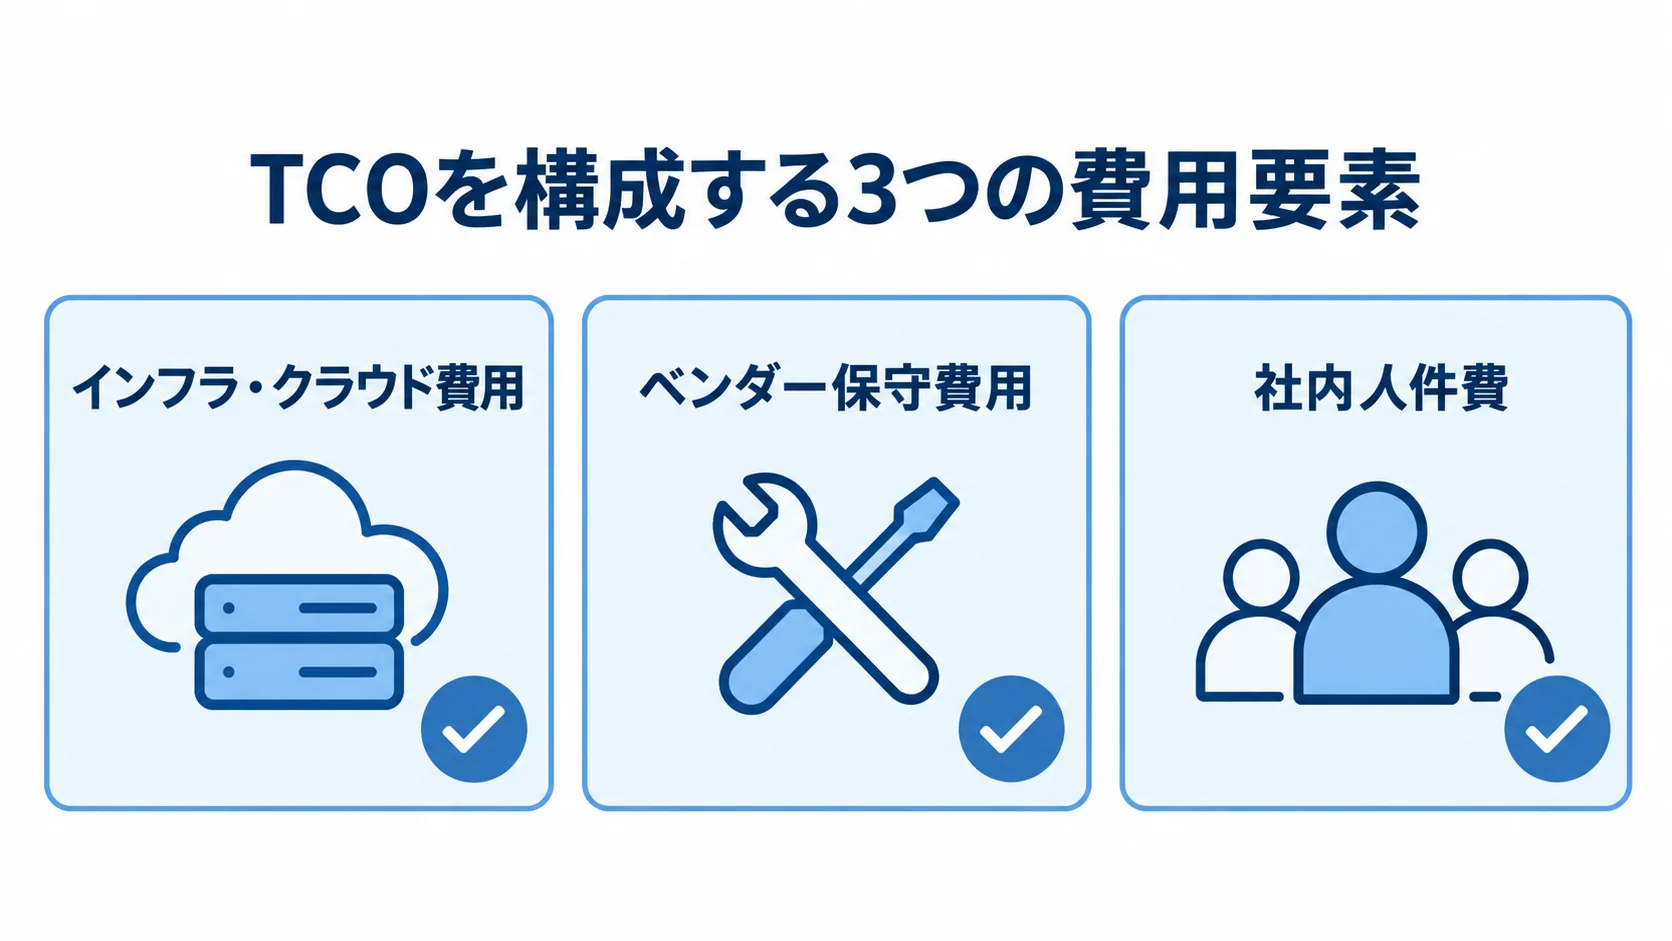
年15〜20%という目安は、インフラ・クラウド、ベンダー保守、社内人件費など複数の費用要素を合計したものです。そのため、内訳ごとに見ると、見積もりの妥当性を判断できます。
インフラ・クラウド費用
インフラ・クラウド費用は、システムを稼働させ続ける基盤にかかる費用です。クラウドでは、AWS、Azure、Google Cloudなどのサーバー・データベース・ストレージに月額料金が発生します。一方、オンプレミスでは、データセンター利用料や電気代も必要です。
- クラウド:月次の償却計算や期末の決算・棚卸に備える処理能力によって、費用が左右されます。
- オンプレミス:ハードウェアの定期メンテナンスと、数年ごとのリプレイス費用がかかります。
- 保護・証憑保管:バックアップ、セキュリティ、監査ログのほか、電子帳簿保存法に対応した証拠書類の保存にかかる維持費も含まれます。
平常時は登録や照会が中心で負荷は低いものの、月次償却や期末には処理が集中します。そのため、ピークに備えた設計と、平常時のコストをどう抑えるかのバランスが必要です。
資産の写真や、見積書・請求書などの証憑を添付して管理する場合もあります。IT資産を統合し、PCやサーバーの構成情報を自動で集めると、収集エージェントの運用や大量のログの保管費用も加わります。さらに、管理する資産の点数や種類が増えるほど、データの処理とストレージの費用は膨らみます。
ベンダー保守費用
ベンダー保守費用は、開発パートナーがシステムを維持するための役務に対する対価です。障害対応やセキュリティパッチの適用、法改正対応のプログラムに加え、ヘルプデスクや稼働監視も含まれます。
- 通常の対応時間:平日の日中のみか、決算・申告期間にも優先して対応するかで、費用が変わります。
- 障害時の応答:SLAで定める応答時間と体制によって、年間の保守費用が左右されます。
- 保守の引き継ぎ:仕様書や資産分類ルールを整えておくと、他社への切り替えを検討しやすくなります。
償却資産税の申告期限は1月末です。そのため、決算期末や申告期限の繁忙期に障害が起きると、決算・申告業務に直接影響が出ます。
独自開発では、償却計算ロジックや税務対応の実装を理解しているベンダーが限られ、保守先を切り替えにくい「ベンダーロックイン」に陥ることがあります。そこで発注側は、契約時に保守範囲・単価・体制を明確にし、償却計算の仕様や資産分類ルールを文書で残すよう、開発会社に求めます。
社内人件費(見落としがちな隠れコスト)
見落とされがちな社内人件費も、総所有コスト(TCO)を圧迫する大きな要素です。ベンダーへの支払いだけでなく、情報システム・経理・総務の担当者の工数も含めて見積もる必要があります。
- 資産情報の更新:取得・移動・除却の登録や、耐用年数・資産分類の見直し。
- 決算・申告:月次・年次の償却確認、除却損益の計上、償却資産税の申告データ作成を受け持ちます。
- 現物確認:実地棚卸と台帳の差異を突き合わせる作業。
資産の増減は日々の登録で発生し、期末や年1回の棚卸、1月末の申告に作業が集中します。特に資産点数が多い企業では、棚卸で現物確認やラベル読み取り、差異の原因究明に工数がかかります。
ベンダーへの依頼回数を減らすために、定型作業を社内で行える設計にする場合もあります。その場合も、かかる工数は社内人件費として見積もります。
ベンダー保守費だけでTCOを試算すると、稼働後に想定外の負荷が見つかることがあります。なかでも、年1回の棚卸と償却資産税の申告は、工数を軽く見積もらないことが大切です。
資産管理システム特有のランニングコスト要因
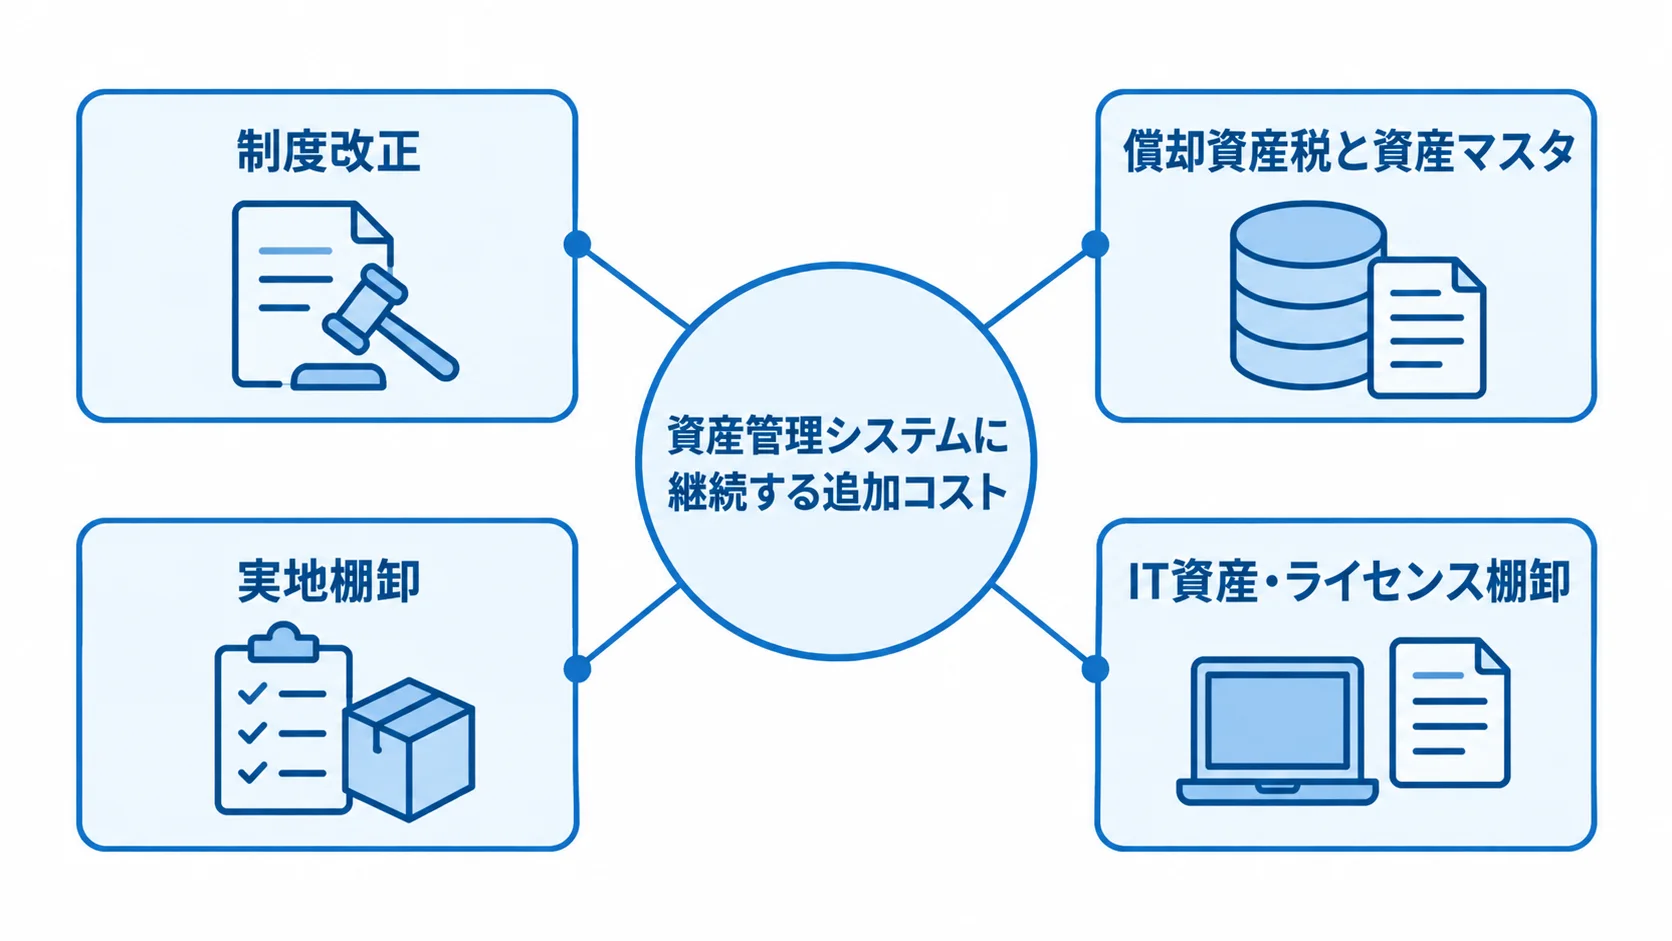
資産管理システムでは、通常の維持費に加えて、制度改正への対応や現物管理の運用費用が発生します。税制や会計基準の改定、耐用年数の見直し、申告様式の変更などのほか、資産の取得・移動・除却にも継続して対応するためです。
SaaSやパッケージは、自動更新や標準機能で吸収できる場合があります。一方、独自開発では、そのたびに自社の負担で対応することになります。固有の追加コストは、制度対応、償却資産税と資産マスタ、棚卸の各場面で生じます。
税制改正・耐用年数改正・会計基準変更への追随対応
資産管理システムで特に継続的に発生するのが、税制・法定耐用年数・会計基準の変更への対応です。たとえば、定率法の償却率は、250%定率法から200%定率法へ変更された例があります。
- 制度の更新:少額減価償却資産の特例の延長や見直し、リース会計基準の改正への対応です。
- 追加改修費:独自開発では数十万円から、大規模な基準変更では数百万円規模になることがあります。
- 複数台帳:上場企業や子会社では、会計・税務・IFRS対応の償却台帳を並行して維持する場合があります。
SaaSやパッケージでは、制度変更を利用料・保守料の範囲内で反映するのが一般的です。一方、独自開発では、償却計算エンジンや申告様式の改修費を自社で負担することになります。
なお、リース会計基準のように資産計上や償却の考え方が変わると、既存資産の再評価や償却台帳の作り直しが必要になり、改修の規模も大きくなります。制度対応が遅れると、決算・申告の妥当性を損なうおそれがあります。そのため、改修予算は年間の保守費とは別に確保しておく必要があります。
償却資産税の申告と資産マスタの年次メンテナンス
償却資産税の申告と資産マスタの更新は、毎年続く運用の負荷になります。償却資産税は固定資産税の一種で、土地・家屋以外の事業用資産にかかります。
- 申告対象と期限:毎年1月1日時点で保有する資産を、1月末までに所在地の市区町村へ申告する必要があります。
- 評価額の計算:会計上の減価償却と違い、原則として旧定率法に準じた減価残存率で算定します。
- マスタ更新:取得・移動・除却のほか、部門の改廃や拠点の移転に伴う所在地と管理部門の変更も反映します。
申告機能には、会計上の帳簿価額とは別に税務用の評価額を計算し、市区町村ごとの申告データを作る仕組みが必要です。さらに、申告様式やeLTAXの仕様が変わると、その都度の対応改修も発生します。
マスタの更新が遅れると、償却費や現物との照合がずれていきます。廃棄済みの資産が残る除却漏れや、台帳の所在が古いままの移動漏れは、実在性を損なう原因になります。
差異が積み重なると、棚卸での原因究明に工数がかかります。年次のメンテナンスは、資産の実在性と申告の精度を守る運用です。そのため、予算にも組み込んでおく必要があります。
実地棚卸の運用とIT資産・ライセンス棚卸
実地棚卸に加えて、IT資産管理を統合する場合は、ソフトウェアライセンスの棚卸も必要になります。これも特有の費用です。固定資産の棚卸では、台帳と現物の差異を確認します。
- 固定資産:QRコードやバーコード、RFIDタグを、端末やスマートフォンで読み取ります。
- RFID:複数の資産を一括で読める反面、タグや読み取り機器の費用と保守が加わります。
- IT資産:ソフトウェアの利用数と保有ライセンス数を突き合わせ、超過利用を見つけます。
- アカウント管理:退職者アカウントの削除漏れや、把握できていないSaaSの利用を検知します。
棚卸は年1回以上実施し、差異の原因を追って台帳を直します。資産の点数が増えるほど工数も増え、ラベルの貼り替えや消耗品の補充にも費用がかかります。
クラウド型の統合サービスには、標準機能としてSaaSアカウントの棚卸やシャドーIT検知を備えるものもあります。また、利用コストの見える化や、アカウントの自動発行・削除を提供するものもあります。
これらを独自開発で実装すると、収集エージェントの保守やライセンス台帳の更新が続きます。棚卸は毎年確実に発生するため、発注側は保守契約に含めるか社内で運用するかを、事前に決めておく必要があります。
ランニングコストを抑えるための考え方
独自開発のシステムでは、年15〜20%を基準とする保守費に加えて、制度改正、償却資産税、棚卸の費用が発生します。そのため、総額(TCO)で比べたうえで、保守体制を組むことが大切です。
固定資産パッケージ・クラウドとのTCO比較
発注側は、独自開発が本当に必要かを5〜10年の総所有コスト(TCO)で判断します。初期費用だけでは、制度対応を含む長期の費用を比べられません。
- パッケージ・クラウド:制度変更や申告様式の更新を、ベンダーが継続して提供します。
- 標準化された業務:減価償却計算や償却資産税の申告は、多くの企業で標準機能が合う業務です。
- 特殊要件:業界固有の資産管理やIT資産との統合が必要なら、独自開発が候補になります。
固定資産管理パッケージには、勘定奉行固定資産、PCA固定資産、ProPlus、楽々固定資産などがあります。会計クラウドでは、freeeやマネーフォワードにも固定資産の機能が備わっています。
初期費用だけを見ると独自開発が安く見えても、5〜10年の制度対応や償却資産税対応、機能追加を合算すると、パッケージの利用料・保守料を上回ることがあります。一方、不動産・リース・レンタルなどの固有要件があるときや、パッケージではIT資産と固定資産の統合管理を実現できない場合は、独自開発のTCOが正当化されることがあります。
そのため、初期費用の大小だけで判断せず、制度対応や現物管理の運用費も含めた総額で比べることが大切です。年間の保守費に加えて、制度対応や棚卸の頻度・規模も試算に含めます。
保守契約と内製・外注の設計
独自開発でも、保守契約と内製・外注の切り分けを工夫すれば、ランニングコストを抑えられます。そのためには、契約の範囲と社内外の役割をあらかじめ明確にしておくことが欠かせません。
- 定額保守:障害対応やパッチ適用を含める範囲を決めておきます。
- 都度発注:税制改正や会計基準の大規模な改修は、別見積もりとする方法があります。
- 内製:経理・総務・情報システムがツールと権限を持ち、資産登録や分類見直しのほか、棚卸や簡単な帳票の追加を受け持ちます。
- 外注:償却計算ロジックの改修や税務対応、会計システム連携など、専門性の高い部分を外部パートナーに委託します。
定額保守と追加開発の線引きが曖昧だと、想定外の請求が届いたり、使わない保守枠に支払いが生じたりすることがあります。そのため、契約時に範囲を確認しておくことが大切です。
定型作業は社内で行い、専門部分は外部に委ねるハイブリッド体制は、コストと機動力の両立に役立ちます。また、自社に主導権を残せるため、ロックインによる保守費の高止まりを避けやすくなります。稼働後のコストは開発方式と保守の設計で変わるため、発注側は開発の前から保守段階の体制を描いておく必要があります。
まとめ
ここまで、相場や内訳、固有の追加費用、コストを抑える考え方を見てきました。独自開発の保守費用は、初期投資額の年15〜20%が目安です。たとえば、初期開発費が3,000万円の場合は年450万〜600万円になり、インフラ費用・ベンダー保守費・社内人件費が含まれます。そのうえで、内訳や制度対応などの追加費用も含めて見積もる必要があります。
税制や法定耐用年数、会計基準の改正への対応のほか、償却資産税の申告とマスタ更新、棚卸にも費用がかかります。IT資産を統合する場合は、ライセンス棚卸の費用も加わります。
耐用年数の誤設定や除却漏れは、決算数値や資産の実在性を損ないます。そのため、保守は信頼性を守るために欠かせない投資です。
SaaSやパッケージは改正を自動更新や標準機能で吸収できる場合がありますが、独自開発では都度、自社で負担します。この違いを踏まえ、5〜10年のTCOでパッケージと独自開発を比べることが大切です。
保守契約の範囲と内製・外注の役割を設計し、複数の開発パートナーに相談します。発注側は、毎年の制度対応や棚卸費用も含めた総額で判断します。
▼全体ガイドの記事
・資産管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。