
PoC(概念実証)・プロトタイプ・モックアップは、資産管理システムの本開発の前に、償却ルール、台帳データ、現場の運用を小さく確かめる方法です。
その結果をもとに、本開発へ進むかどうかを判断します。期間と費用の目安、経理と現場の合意の進め方も見ていきます。
▼全体ガイドの記事
・資産管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
資産管理システムでPoC・プロトタイプが有効な理由
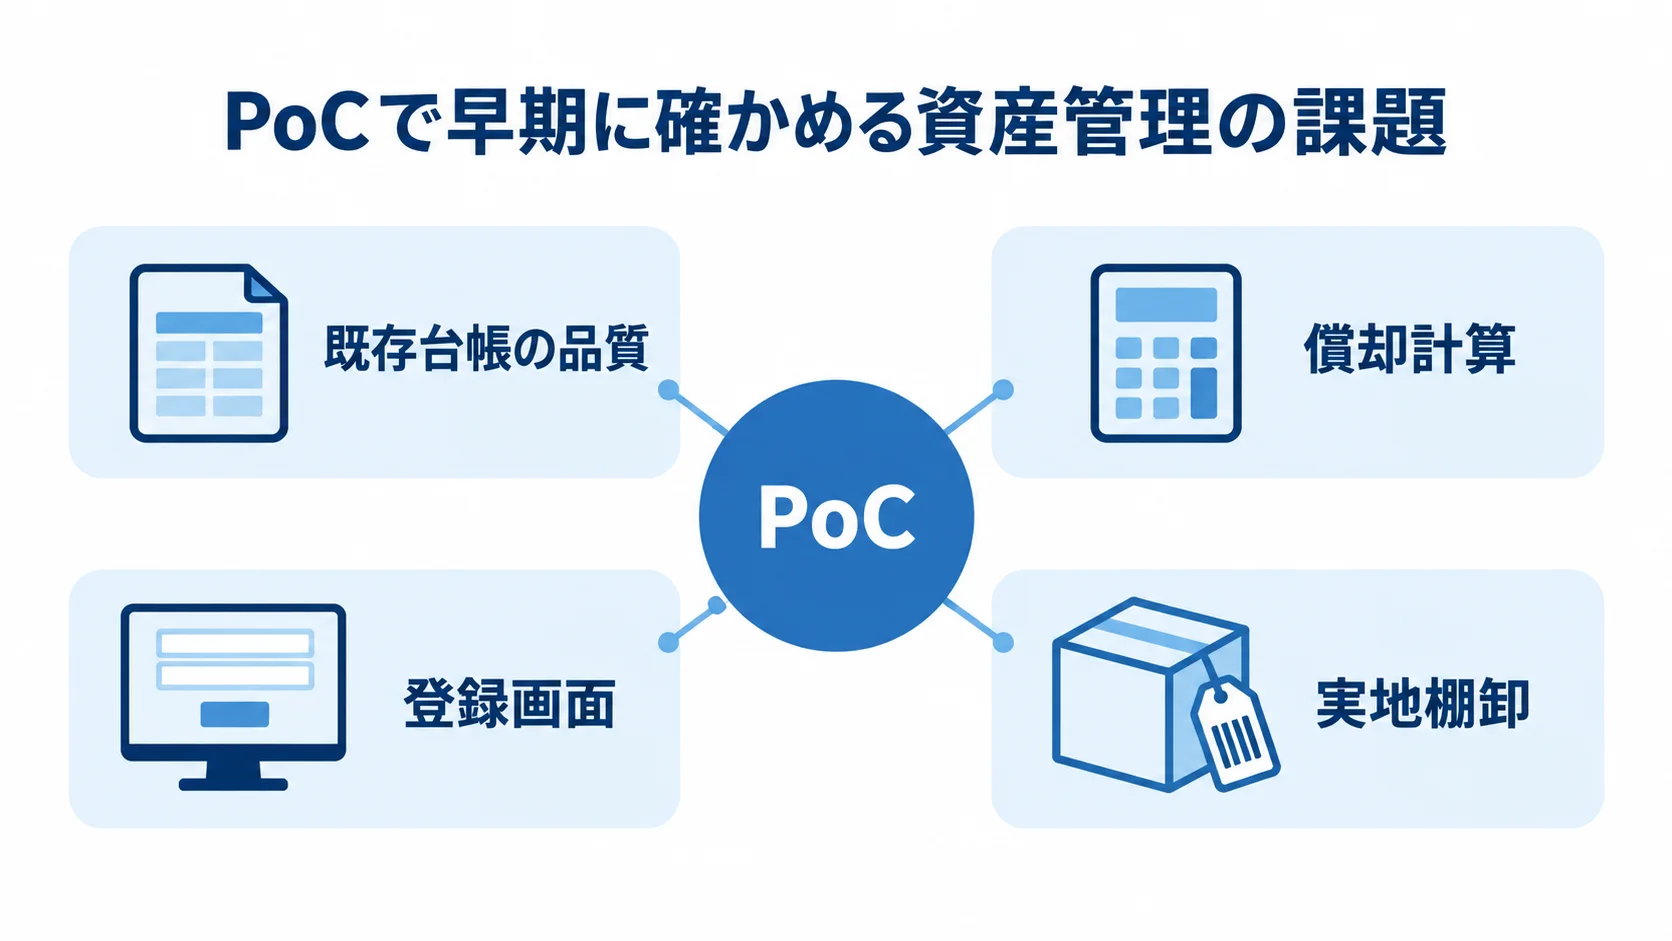
本開発の前に小さく作って検証する方法として、PoC(概念実証)・プロトタイプ・モックアップがあります。
資産管理システムが頓挫する背景には、既存台帳の品質や移行後の償却計算が関わっています。技術面だけでなく、台帳と償却の扱いも含めて見ることが、この分野の難しさです。
土地や建物、機械などの固定資産は、1件ずつ取得から除却まで台帳で追い、法定耐用年数で償却します。そのため、会計・税務のルールと現場の運用が密接に関わります。
多くの企業はExcelの台帳と担当者の経験に頼っています。その結果、台帳には取得年月日の欠損や耐用年数の誤り、除却漏れの資産が残るなど、品質のばらつきが潜むことがあります。
経理も、決算と申告に使える台帳や償却の仕組みを、言葉で具体的に描きにくいことがあります。
本開発の前に試作して検証するPoCやプロトタイプは、関係者全員の期待と既存データの現実を早い段階ですり合わせる、最も有効な手段です。
全社の予実を扱う経営管理システムや、製造原価を配賦する原価管理システムとは、確かめる論点が異なります。一方で、資産管理システムでは、自社の償却ルールと資産分類の再現、台帳データの移行、現物との照合が中心になります。
具体的には、算出した償却費と帳簿価額が会計・税務に合うか、現物と突き合わせられるかを検証します。
既存台帳のデータ品質と移行可否の早期見極め
まず、既存台帳の品質と、新システムへ正確に移せるかを、PoCの早い段階で確かめます。
- 引き継ぐ項目:取得価額、取得年月日、耐用年数、償却方法、既償却額、帳簿価額
- 確認する不備:年月日の空欄、年数の誤登録、計算不一致、廃棄済み資産の除却漏れ
- 照合する基準:移行後の帳簿価額が旧台帳と1円単位で一致するか
既存台帳の一部か、代表的な資産グループを選び、プロトタイプへ取り込んで旧台帳と照合します。
この検証により、データクレンジングが必要な量と、本開発の前に要る整備工数が分かります。
成否は既存データの品質に大きく左右されます。だからこそ、PoCで実データを確かめ、移行後の数字のずれや大量の手作業を防ぎます。
現場の実地棚卸・登録運用の負荷検証と巻き込み
もう1つは、登録や棚卸を担う現場の負荷を早い段階で確かめ、担当者を味方につけることです。
- 登録画面:取得・移動・除却を現場や各部門が正確に登録できるか
- 棚卸機能:QRコードやバーコードをスマートフォンやハンディ端末で読めるか
- 操作性:タブレットや現場のスマートフォンを片手でも操作できるか
現場で正確に登録し、年に一度の棚卸で現物と台帳を照合してはじめて、資産の実在性が保たれます。
登録や棚卸は、現場の本来業務に上乗せされる作業です。そのため、後回しにされたり、ラベルの読み取りが形だけになったりすると、台帳と現物がずれ、システムの信頼性を損ないます。
仕様書では見えにくい運用の負荷も、画面を実際に操作すると体感でき、無理なく続けられる作業量を確かめられます。
プロトタイプは、現場のキーパーソンを「使わされる側」から「使いやすい仕組みを一緒に作る仲間」へ変える入口になります。その巻き込みの成否は、資産管理プロジェクト全体の成否を左右します。
資産管理ならではのPoCの検証論点
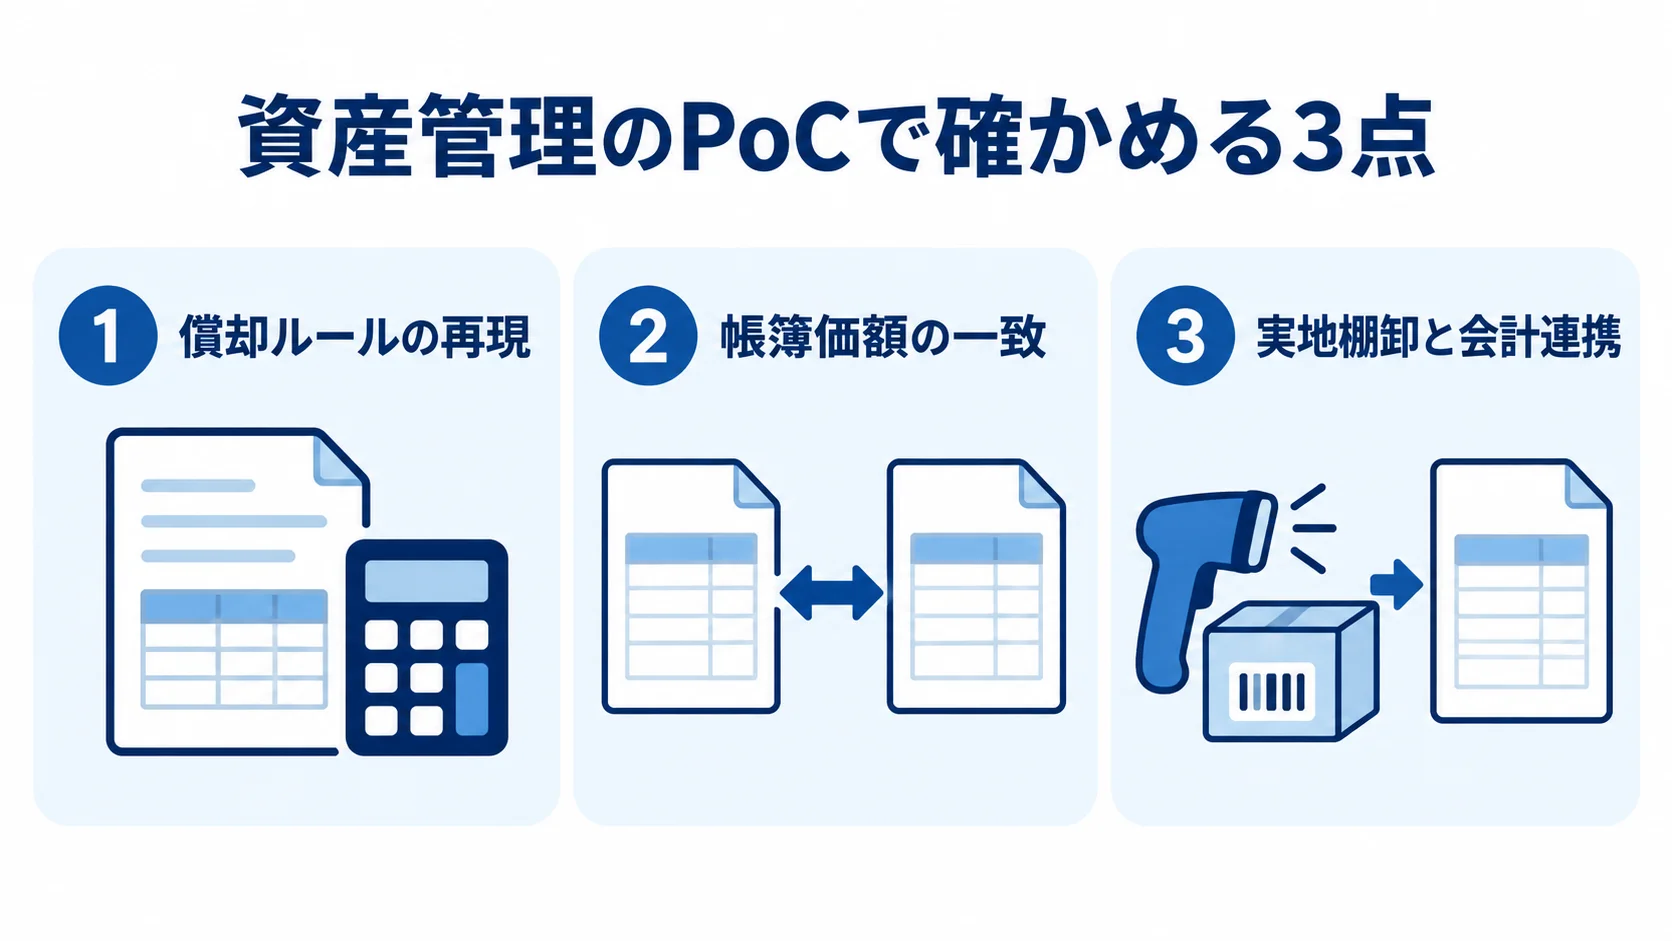
資産管理のFit&Gap(自社要件と機能の適合性検証)では、償却ルール、台帳移行、棚卸と会計連携を中心に確かめます。全社の予実を扱う経営管理システムや、製造原価を配賦する原価管理システムとは、PoCで確かめる論点が異なります。
この3点を本開発の前に確かめると、稼働後の償却費や帳簿価額のずれを防ぎやすくなります。
自社固有の償却ルール・資産分類の再現性
まず、自社の償却ルールと資産分類を、システムで再現できるかを確かめます。
減価償却は標準化された領域に見えますが、実務では企業ごとに扱いが分かれる論点が多くあります。
- 償却・資産区分:定額法と定率法を区分ごとにどう使い分けるか
- 少額資産:10万円未満の即時費用化、20万円未満の一括償却、中小企業の30万円未満の特例
- 資産計上:資本的支出と修繕費、リース資産、建設仮勘定をどう扱うか
- 複数基準:会計上の償却、税務上の限度額、償却資産税評価額を並行管理できるか
制度や資産の扱いは企業ごとに異なるため、自社のルールを再現できなければ、償却費や帳簿価額を決算・申告に使えません。
代表的な資産を選び、実データで計算した結果を、経理の手計算やExcelの結果と照合します。また、期中の取得・除却の日割りや月割り、耐用年数満了後に備忘価額1円で止まる処理も確かめます。
たとえば、上場企業や子会社では、会計・税務・IFRSの複数の償却台帳を並行して保つ必要があります。
パッケージごとに対応の可否や精度が異なります。そのため、PoCでずれが見つかったら、本開発の前にルールやマッピングを直しておきます。
既存台帳データの移行と帳簿価額の一致検証
既存台帳を新システムへ移し、移行後の帳簿価額が旧台帳と一致するかを検証します。この論点は、PoCで特に重要です。
- 対象データ:代表的なサンプル(あるいは一部門・一拠点の全資産)
- 照合方法:プロトタイプへの取り込みと、資産ごとの帳簿価額の比較
- 整備内容:欠損や誤りのある項目と、クレンジングが必要な資産の数
減価償却は過去から続く計算の積み上げです。そのため、移行時の既償却額や帳簿価額が1円でもずれると、その後の償却費と最終的な除却損益も影響を受け、会計・税務上は許容されません。
取得年月日が不明な資産や、現行の法定耐用年数と合わない資産の扱いも、経理と開発会社がこの段階で決めます。
複数のExcelファイルに分かれた台帳の名寄せも、この段階で洗い出します。
移行の検証を怠ると、稼働後も経理がExcelで検算を続けることになり、導入の効果が得にくくなります。
実データで移行できる範囲と整備工数を見積もることは、予算内・期間内の開発につながります。
実地棚卸のハンディ端末運用と会計連携の実現性
3つ目は、棚卸の端末運用が現場で成り立つか、資産の動きが会計へ正しくつながるかです。
資産管理システムには、台帳の数字を管理するだけでなく、現物と台帳を一致させる役割もあります。
- 現物照合:QRコード、バーコード、RFIDタグで台帳と照合できるか
- 差異対応:現物の有無の差を原因究明のワークフローへ回せるか
- 会計連携:除却・移動・新規取得を仕訳や償却の開始・停止へつなぎ、APIまたはCSVで受け渡せるか
現場の担当者に端末で読み取ってもらい、必要な精度で照合できるかを試します。
RFIDで複数の資産を一括で読み取った場合に、どれだけ工数を減らせるかも検証の対象になります。また、資産登録時にAIが分類や償却方法を推測し、入力を補助する仕組みもあります。
固定資産の登録と同時に償却費を会計へ自動で反映する統合型サービスも、運用負荷を評価できます。
差異の把握から会計連携までの流れは、仕様書の文面だけでは評価しにくいため、実データを使うプロトタイプで確かめます。
PoC・プロトタイプの期間と費用の目安
期間と費用の目安は、どこまで検証するかで変わります。PoCは本開発への投資判断を下す工程なので、過剰なコストをかけると本末転倒になります。
検証の中心は、償却ルールの再現と台帳の正確な移行です。また、会計・税務の専門性も必要になります。
期間の目安(対象資産・拠点を絞って数週間〜数ヶ月)
要件定義やFit&Gapを含めると1〜2ヶ月程度から、移行や棚卸まで検証する場合は数ヶ月が目安です。
- 一部門・一拠点、または代表的な資産グループへ対象を絞り込む
- プロトタイプを作り、既存台帳のサンプルを取り込む
- 償却の再現、帳簿価額の一致、現場での棚卸を検証する
対象を欲張らないことが大切です。全拠点と全資産を一度に扱うと、データ整備に時間を取られ、償却ルールや移行を検証できないことがあります。
資産の点数が多い、あるいは償却ルールが複雑な代表拠点や部門を選び、集中して確かめます。
固定資産管理パッケージやクラウドサービスの無料トライアルを使えば、標準機能が要件に合うかを、短期間・低コストで検証できます。
標準機能で要件を満たせば、パッケージ導入へ進めます。一方、業界固有の資産やIT資産の統合など、独自要件が明らかになれば、独自開発の根拠になります。
費用の目安(会計・税務コンサル・PM費用)
PoCの費用は、ツールの試用料と、検証を担う設計や専門人材の費用に分けて考えます。
- ツール利用料:固定資産管理パッケージやクラウドサービスの試用料は安価な場合があり、無料期間で足りることもあります。
- 設計・推進:自社の償却ルールや資産分類を対応づけ、既存台帳を正確に移す設計が主な費用です。
- 専門人材:会計・税務に精通した担当者やコンサルタント、プロジェクトマネージャーが関与します。
- 外部費用:月額100万〜300万円程度が相場です。PoCでは1〜2ヶ月分を見込み、人的コストはツール利用料より大きくなります。
ツールを試すだけで済ませると、独自ルールや移行可否の検証が不十分になることがあります。その結果、開発時に大量のデータクレンジングや償却ロジックの修正が生じ、追加費用につながることがあります。
PoCで得た判断材料は、本開発への投資の成否を左右します。だからこそ、会計・税務の専門性を入れることが、全体のコストを抑える近道になります。
モックアップで経理と現場の合意を得る進め方
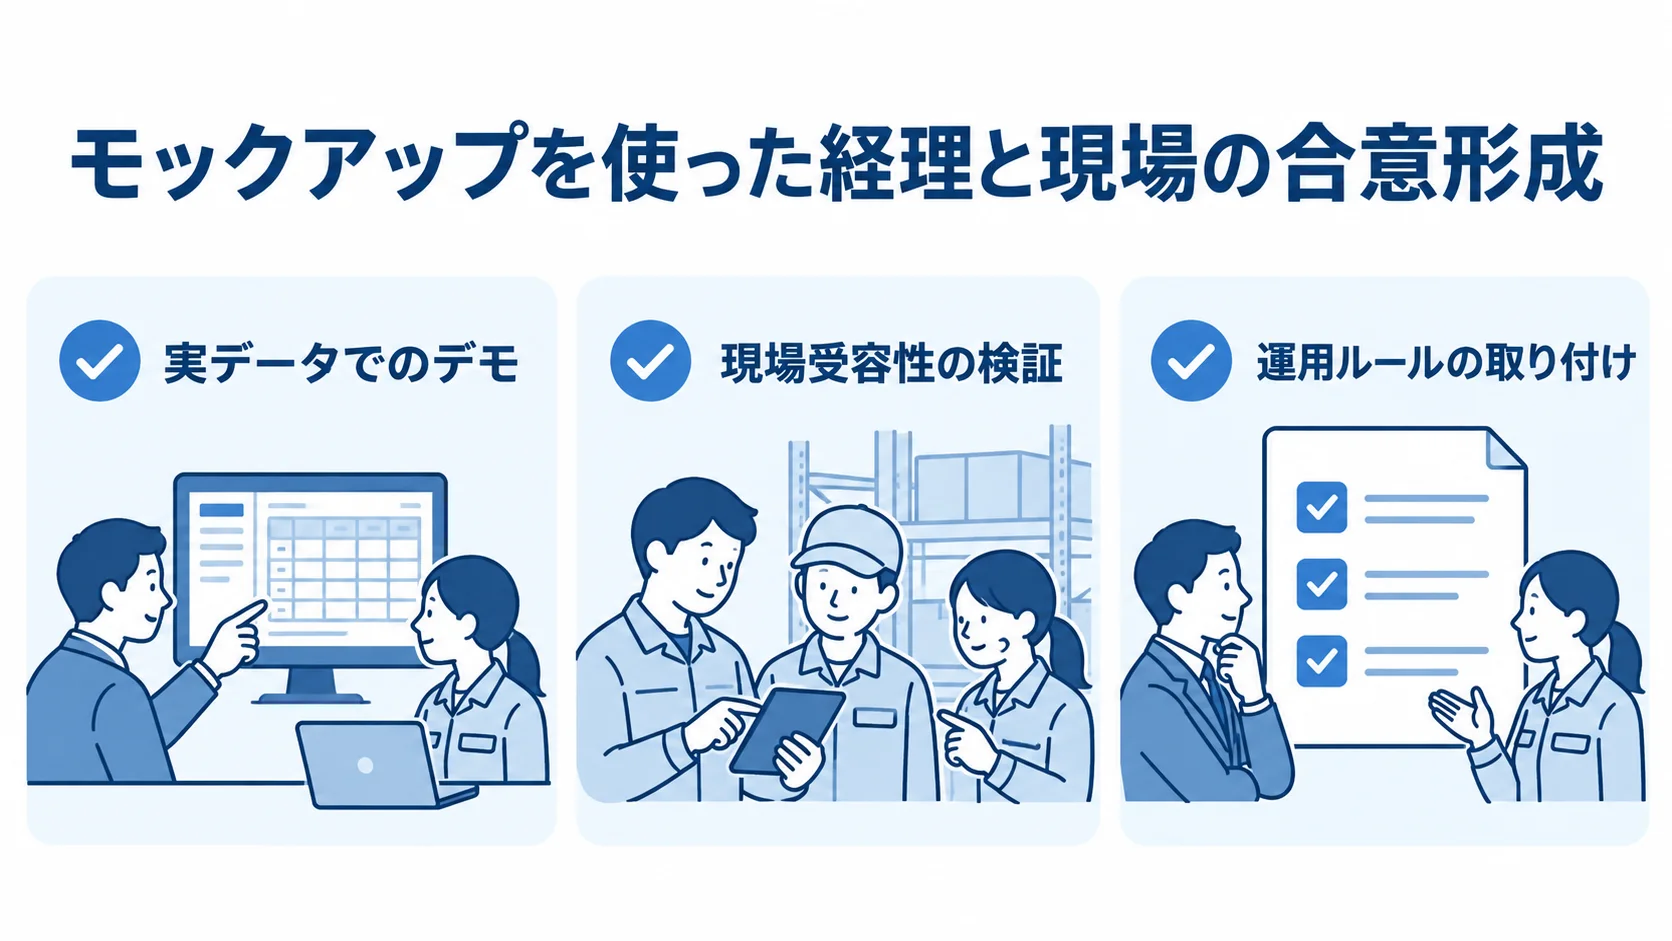
失敗の原因として多いのは、技術の問題よりも、移行後の数字への不信と、現場が登録や棚卸を続けられず台帳と現物がずれることです。
モックアップを起点に経理と現場を巻き込みながら、プロジェクトを進めていきます。
自社の実データでのデモと台帳・償却シミュレーション
合意の第一歩は、既存台帳の一部をモックアップに取り込み、自社のデータでデモすることです。
- 経理向け:実在資産の償却費と帳簿価額の計算と、旧台帳との照合
- 決算・申告:償却費、除却損益、償却資産税の申告データを扱う流れを見せる
- 現場向け:台帳と現物を突き合わせる棚卸のデモ
経理は、他社事例のデモを見ても、自社の複雑な資産や償却を正しく計算できるか確信を持てません。そこで、実際の数字で移行後の一致を示すと、経理が結果を確かめやすくなります。
従来は経理が期末にExcelで償却費を計算し、除却損益を算定して、償却資産税の申告データを集計していました。
システム上で処理が完結し、月次の償却仕訳が会計へ自動で連携する流れを見せると、償却シミュレーションと決算・申告業務の効率化が伝わります。
作業の短縮とミスの抑制を経理自身が実感できれば、決算・申告を支える基盤として受け止めてもらえます。
現場受容性の検証と運用ルールの取り付け
デモで価値が分かったら、最後に現場受容性を確かめ、登録と棚卸を続ける運用ルールを決めます。
- 機能検証:システムの機能が動作するか
- 受容性検証:取得・移動・除却を漏れなく登録できるか
- 継続性検証:年次の実地棚卸が現場に定着するか
プロトタイプを一定期間使ってもらい、作業の負荷が許容範囲かを確かめて、その結果を運用設計に反映します。
資産管理では、増減が起きるたびに登録し、年に一度以上の棚卸で現物と台帳を照合する運用が欠かせません。
モックアップを見ながら、異動の登録を誰がいつ行うか、毎年の棚卸を誰が主導するかを、関係者で合意しておきます。
経理や総務、各部門に加えて、経理部門長や管理担当役員が方針を明確にすると、運用を続ける動機になります。
登録や棚卸のルールがなければ、登録漏れや除却漏れがたまり、台帳と現物が乖離していきます。
PoC・モックアップでは、画面を完成させるだけでなく、経理の納得と現場の協力、運用の仕組みを整えることが目的になります。
まとめ
資産管理システム開発のPoC・プロトタイプ・モックアップについて、有効な理由、検証の論点、期間と費用、合意形成の順に見てきました。
PoCでは、台帳の品質と移行の可否を早めに見極め、現場の登録と棚卸の負荷を確かめて担当者を巻き込めます。
検証の柱は、償却ルールの再現、移行後の帳簿価額、棚卸と会計連携です。償却費と帳簿価額が会計・税務に合い、現物とも一致するかが要になります。
期間は、要件定義とFit&Gapを含めて1〜2ヶ月程度から、移行や棚卸の検証を含めると数ヶ月が目安です。外部人材の費用相場は月額100万〜300万円程度で、PoCでは1〜2ヶ月分を見込みます。
実データで帳簿価額の一致や決算・申告の効率化を示し、現場受容性を確かめます。そのうえで、登録と棚卸のルールを決め、償却ルールと移行可否を確認してから本開発を判断します。
▼全体ガイドの記事
・資産管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。