
ATMシステム開発は、企画と要件定義で対象範囲と接続先、可用性要件を先に定めたうえで、方式選定と設計・開発に進みます。そこから試験、パイロット、移行を経て、運用改善へ移ります。最初に要件を固めておくことが、安全な運用につながります。
▼全体ガイドの記事
・ATMシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
ATMシステムの全体像と構成
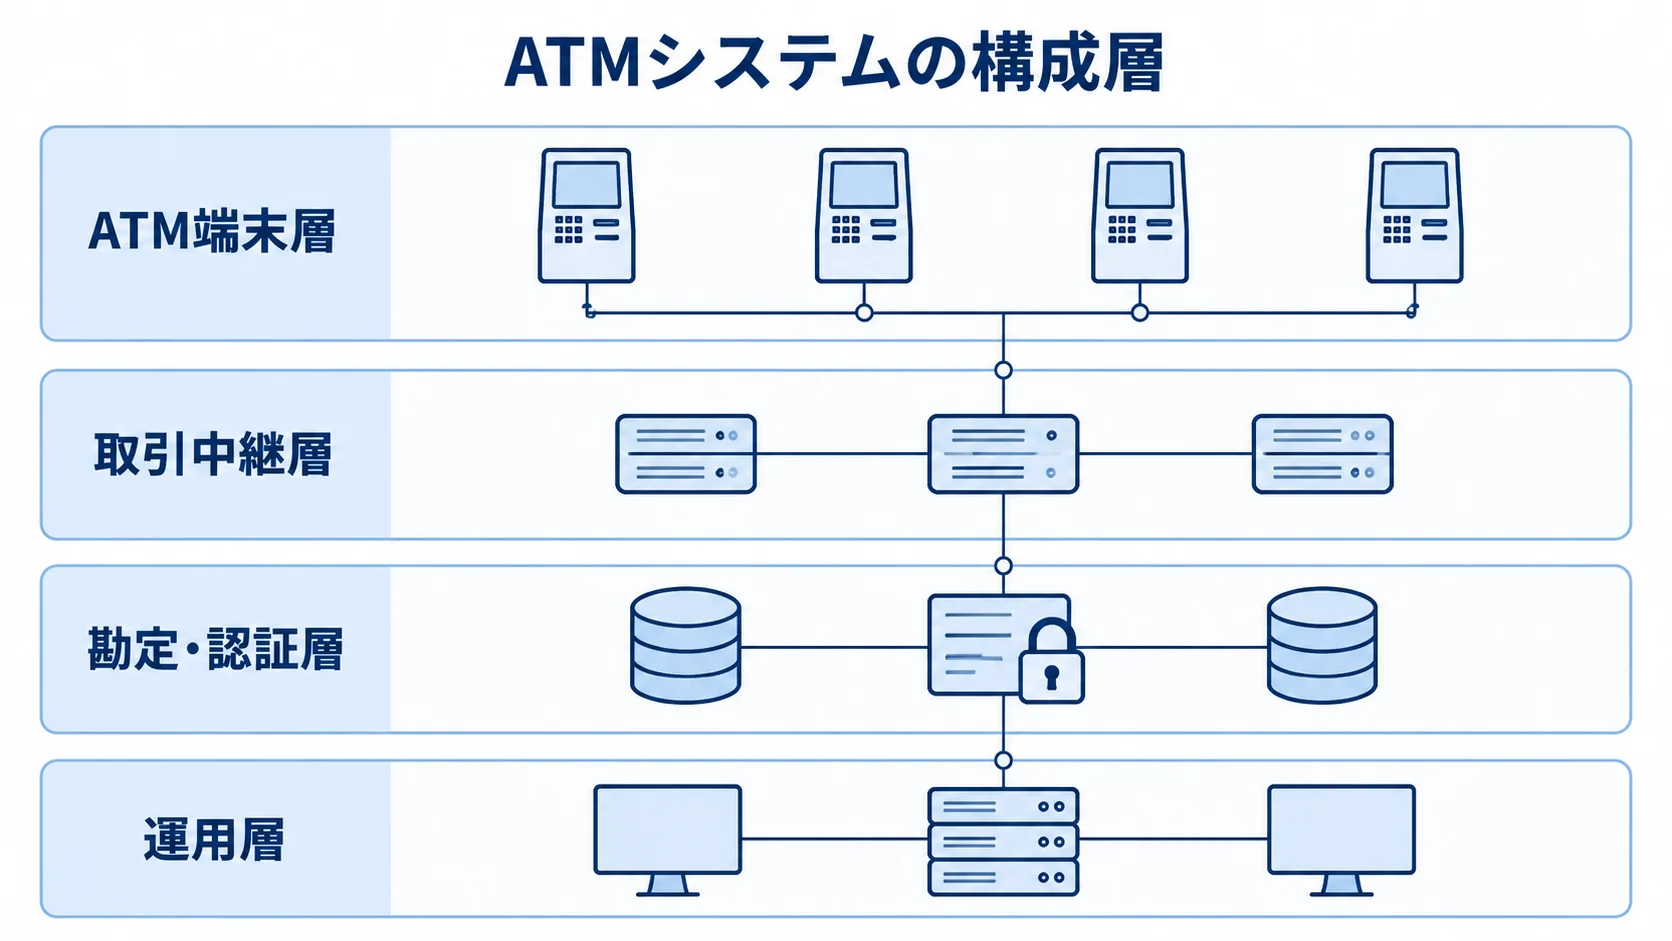
ATMシステムは、端末や勘定系を組み合わせたチャネルシステムで、取引スイッチや認証基盤、外部ATMネットワークも構成に入ります。監視・保守まで含めて、一つのシステムとして扱います。
端末で「引き出し」を選べても、残高照会や現金搬送、取引結果の記録まで完了させなければ、取引は成り立ちません。そのため、障害時の取消や返金まで安全に行える設計が欠かせません。開発費と品質は、システムの境界と責任分界で左右されるため、最初に境界と、どこまでを誰が受け持つかを決めます。
ATM端末・取引中継・勘定系・運用の4層での整理
ATMシステムは、機器を制御する端末から、外部接続、勘定系、運用までの4層で構成されます。各層の役割を分けておくと、例外時の処理と連絡先を整理できます。
- ATM端末層:タッチパネル、カード・通帳・紙幣搬送、レシート、音声案内、カメラの制御。
- 取引中継層:ATMスイッチと対外接続の担当。
- 勘定・認証層:勘定系、カード系、認証基盤の連携。
- 運用層:監視、現金補充、警備、問い合わせ窓口、保守。
端末では、紙幣詰まりや異物、カード取り込み、現金不足、停電後の復旧も扱います。エラーコードが監視基盤へ届かなければ、店舗や警備会社が必要な対応を始められません。
自社のATMだけに限るか、他行やコンビニ、提携先のATMへ広げるかで、接続仕様と契約が変わります。試験や障害時の連絡網にも影響します。そのため、MICS、CAFIS、全銀系などの接続先を初期に洗い出します。
主要機能と2025〜2026年の変化
必要な機能は、金融機関や設置場所によって異なります。そこで、対象サービスと認証・安全機能を分けて整理しておきます。
- 基本取引:引き出し・預け入れ、残高照会、振込・振替、通帳記帳、税公金・料金収納。
- 追加サービス:ローン申し込み、口座開設、本人確認、キャッシュレス決済への現金チャージ。
- 認証・安全機能:暗証番号、ICカード、ワンタイム認証、スマホATM、生体認証。限度額、異常取引検知、ブラックリスト照合、監査ログ。
2025年1月、セブン銀行とふくおかフィナンシャルグループの連携により、3行のアプリでスマホATMが始まりました。対象は福岡銀行、熊本銀行、十八親和銀行です。また、全国のセブン銀行ATMは、2025年4月時点で28,000台を超えました。
同社の紹介では、スマホATM利用者の約95%が継続利用を希望しました。出典:セブン銀行「通帳やカードを使わない日常へ。『スマホATM』が提案する新しいライフスタイル」(2025年)。
ファミリーマートは2025年9月、セブン銀行との提携による多機能ATMについて基本合意しました。同社は、各種キャッシュレス決済への現金チャージ機能も案内しました(出典:ファミリーマート「多機能ATMの導入について」、2025年)。ATMは、現金の出し入れに加えて、アプリや決済、本人確認をつなぐ接点へ広がっています。
ATMシステム開発の進め方と流れ
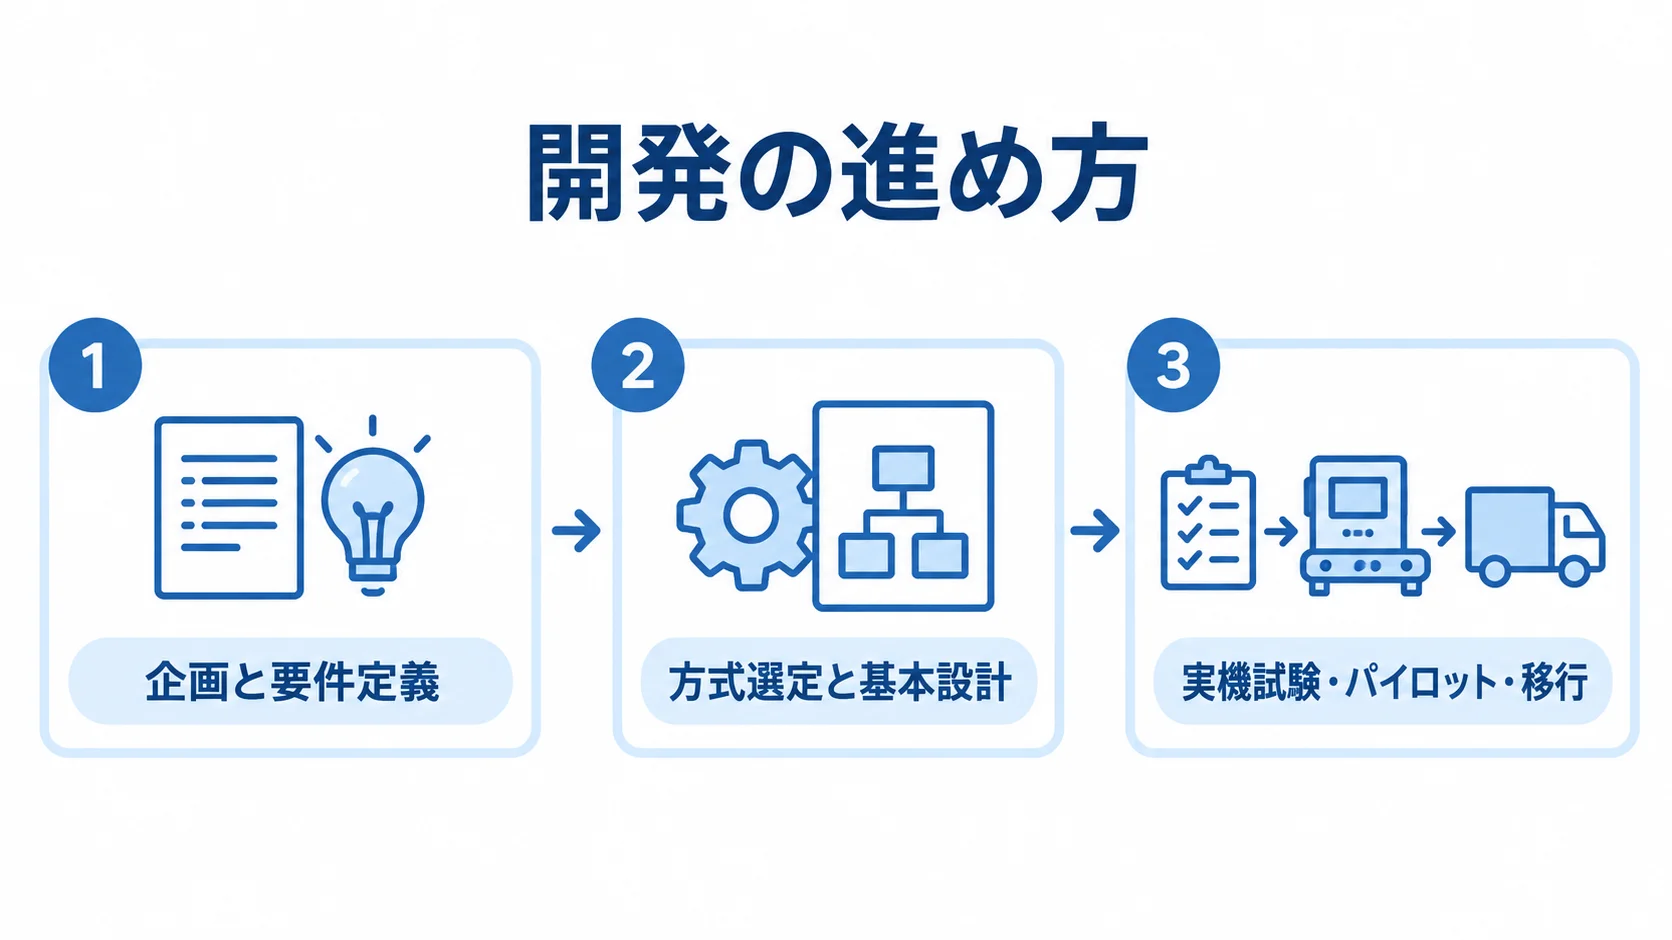
ATMシステム開発は、企画と現行調査から始め、運用改善まで進みます。全体は3段階に分けると整理しやすいです。1段階目は企画と要件定義、2段階目は方式選定と基本設計です。3段階目は、実機試験、パイロット、移行になります。
画面の完成だけでなく、業務シナリオに沿って取引整合性や復旧まで確認します。現金と勘定の突合、顧客案内、監査証跡も、同じシナリオで通して見ます。
1. 企画と要件定義による対象範囲の確定
接続先と規模を具体的にすると、ATMシステムの性能やライセンスの要件、障害時の役割を見積もれます。
- 対象範囲:自行、他行、コンビニ、提携先、スマホATMのうち、どこまでを扱うか。
- 規模と取引:端末台数と設置場所、1日取引件数、ピーク時の毎秒取引数、対応取引、顧客層、手数料。
- 現金運用:現金補充の方法と担当範囲。
- 例外時の対応:誰が取引を止め、顧客案内や返金・取消をいつ行うか。
ATM台数は現在の値だけでなく、3年後の増設予定も記載しておくと、性能とライセンスの見積もりが安定します。
要件定義では、正常系より先に、失敗時の業務フローを作ります。想定するのは、通信断、現金払い出し後の応答欠落、二重引き落としです。さらに、カード・通帳の未返却や現金不足にも備えます。
失敗が起きたときは、誰が取引を止め、顧客へどう案内し、返金・取消を誰がいつ行うかを決めておきます。
RTO・RPOと目標稼働率は、この段階で定めます。ログ保存期間や監査証跡、権限分離も、同じ段階で決めます。
金融庁の監督指針は、適切な認証や情報漏えい防止、異常取引の早期検知を、確認事項として挙げています。さらに、高リスク取引への対策と、不正払戻し後の顧客対応も示しています(出典:金融庁「中小・地域金融機関向けの総合的な監督指針」、2026年閲覧)。
外部に委託する場合も、委託先のリスクと必要な対策を検討します。そのうえで、発注先に任せきりにせず、自社のリスク管理部門と要件を合意しておきます。
2. 方式選定と基本設計での責任分界の決定
方式選定では、初期費用だけでなく、利用期間中の費用や終了時の条件も比べます。方式は、早く導入したいか、独自の顧客体験を重視するかで候補が変わります。
- パッケージ・共同利用:標準的な接続・監視機能を、早く導入したい場合の候補。
- クラウド:候補の一つとなる方式。
- 既存ベンダー改修:既存環境を活用しながら機能を追加する選択肢。
- スクラッチ開発:独自の顧客体験や特殊な端末制御を重視する場合の候補。
契約の面では、追加改修の単価や最低利用期間、取引従量料を確認します。データ移行費と、契約終了時の返却・移行条件も見ておきます。
基本設計では、ATM端末、店舗ネットワーク、監視・端末管理、取引スイッチを分けて設計します。さらに、認証サーバ、外部ネットワーク、勘定系・分析基盤、運用センターも分けます。
APIやメッセージ仕様を設計し、暗号化の扱いも定めます。HSMや暗号鍵の保管場所まで、設計の対象に含めます。
障害に備えて、再送と冪等性、タイムアウト、取消を設計します。さらに、バックアップ、センター切替、監視アラート、ログ改ざん防止も設計対象です。
クラウドを使う場合も、端末と基幹系の境界や障害時の縮退運転を明確にします。
FISCの安全対策基準は法律ではありませんが、金融機関がシステムの安全対策を考えるうえで、実務上の重要な基準です。さらに、FISCは2026年5月にサイバーセキュリティFAQを更新し、安全対策基準やコンティンジェンシープラン策定の手引書との参照関係を示しました(出典:FISC「サイバーセキュリティFAQ」、最終更新2026年5月12日)。
必要な項目や証跡は、業態や契約、委託形態によって変わります。そのため、RFPには対象項目と評価方法を書き込み、試験記録や監査対応の納品物も指定しておきます。
3. 実機試験・パイロット・移行の段階的な進め方
金融取引の整合性を確かめるため、実機検証、限定導入、移行後の改善を段階ごとに進めます。
- 試験:単体、結合、総合、性能、セキュリティ、障害の各試験。
- 実機検証:カード読取、紙幣搬送、通帳記帳、レシートの動作を確かめます。紙幣詰まりやカード取り込み、通信断、停電・復旧、現金不足の場面も試します。
- パイロット:少数店舗や限定取引で、案内、店舗の一次対応、警備出動、コールセンターの返金手順を実際に動かす。
- 移行と改善:新旧ジャーナル、現金、勘定を照合し、切替・ロールバック条件と並行稼働期間を決めます。
勘定系との連携では、成功と失敗のケースに加えて、タイムアウト、再送、取消も試します。そのうえで、端末表示、ジャーナル、勘定、監視アラートが一致するかを確かめます。
稼働後は、取引失敗率と復旧時間、現金切れ時間を、KPIとして改善に使います。カード返却までの時間や問い合わせ件数も、KPIとして追います。
ATMシステムの費用相場とコストの内訳
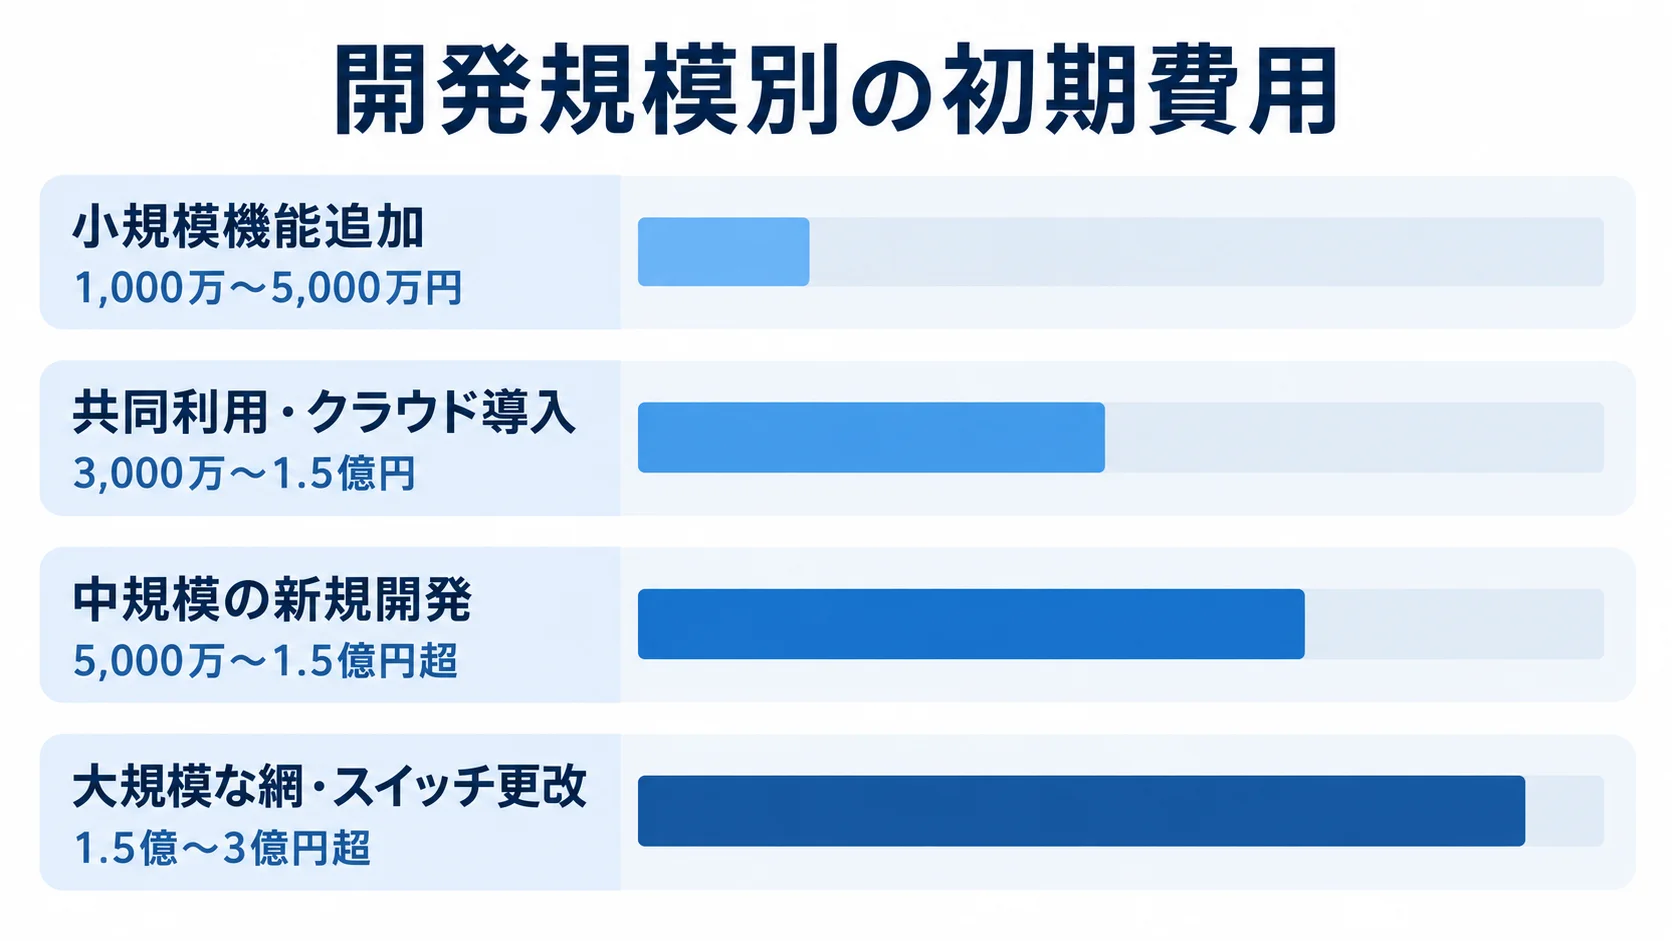
ATM専用システムの契約価格を横断して示した公的な相場表はありません。ここで示すのは、2026年の企画初期に使う概算です。
金額は、台数や取引量、接続先、既存勘定系で変わります。さらに、可用性や端末、24時間運用、移行範囲によっても変わります。そのため、金額を断定せず、構成ごとの費用レンジをつかむ目安として使います。
開発規模別の初期費用と期間の目安
費用レンジは、開発規模が大きくなるほど上がります。規模別の目安は次の4つです。
- 小規模機能追加:スマホATM、画面改修、API連携、監視追加で1,000万〜5,000万円、3〜9か月。
- 共同利用・クラウド導入:勘定系・認証・ネットワーク接続、移行、試験、運用設計まで含め3,000万〜1.5億円、6〜12か月。
- 中規模の新規開発:ATM接続・制御、高可用性、外部決済網、監視、IC対応で5,000万〜1.5億円超、6〜12か月以上。
- 大規模な網・スイッチ更改:多数端末、複数センター、全面的な勘定系連携、並行稼働、災害訓練で1.5億〜3億円超、12〜24か月以上。
これらは、金融系の個別改修や一般的な開発費をもとにした推定で、ATM固有の公的な相場ではありません。
中規模の5,000万〜1.5億円超は、端末台数に加えて、外部接続、高可用性、例外処理を含む場合の企画初期の目安です。試験、移行、運用設計まで含めた場合を想定しています。
各社の前提をそろえるため、端末費や月額利用料を含むか、既存機能の再利用を想定するかを確かめます。
初期費用以外のTCOの5〜10年比較
運用総額を比べるには、初期費用だけでなく継続費用も見る必要があります。継続費用には、次の項目があります。
- 設備・接続:端末購入・リース、設置工事、専用回線、データセンター。
- 安全・運用:HSM・鍵管理、監視センター、警送、現金補充、保守契約。
- 利用・監査:クラウド利用料、取引従量料、脆弱性診断、監査対応。
- 更新・継続:OS・ミドルウェア更新、外部接続仕様変更、端末入れ替え、障害訓練、災害対策。
クラウドや共同利用型サービスは、自社保有に比べて初期の設備投資を抑えやすい一方で、継続費用が生じます。具体的には、月額利用料、接続料、取引従量料、最低利用期間、追加改修費です。
自社開発は自由度が高い反面、専門人材や24時間監視、保守、規制や脅威の変化への対応を、自社か委託先が長期に担います。TCOは5年、7年、10年の単位で比べ、撤退やベンダー変更時の移行費も含めます。
費用の7〜8割程度は、高度なエンジニアやPM、試験、移行、運用設計にかかわるという見方があります。ただし、これは案件構成による概算です。
端末や回線だけを安くして二重取引防止試験や切替訓練を削ると、障害時の損失が大きくなります。顧客被害を抑えながら継続運用できる総額で比較します。
ATMシステムの見積もりを取る際のポイント
見積もりの精度は、依頼側が前提をどれだけ明確にできるかで決まります。「ATMを開発したい」という段階では、会社ごとに範囲が異なり、金額を比べられません。
RFPでは、機能や性能、接続を分けて書きます。さらに、運用、セキュリティ、移行、契約も項目ごとに分けます。含む項目と含まない項目は、それぞれ明示しておきます。
RFPの記載項目と前提のそろえ方
見積もりの条件をそろえるため、RFPに規模、性能、運用、責任の分け方を書き込みます。
- 規模・性能:ATM台数と増設予定、拠点・店舗数、ピーク時の毎秒取引数。
- 機能・接続:対応取引、接続先。
- 可用性・運用:目標稼働率とRTO・RPO、監視時間と現地保守体制。
- 責任・移行:端末・現金運用の責任分界、テストデータと本番移行。
- 保守・証跡:保守SLA、FISC・法令対応の証跡。
カードや通帳、紙幣、現金の扱いも定めておくと、会社ごとの役割を比べやすくなります。その際に比べるのは、端末メーカー、スイッチベンダー、SIer、運用会社の役割です。
機能一覧には、引き出しや残高照会だけでなく、障害時の処理も含めます。
障害時の処理には、タイムアウト、取消、再送、二重取引防止を含めます。カード取り込みや現金不整合、通信断、停電も、障害時の処理に入れます。さらに、センター切替、監視アラート、顧客通知も含めます。
性能要件では、平均値ではなくピーク値を使います。依頼側は、障害時の縮退運転や、復旧後の未処理取引の照合方法も、開発会社に質問します。
複数社の対応レイヤーと実績による比較
ATMシステムは、レイヤーごとに得意な領域が異なります。そのため、公開事例と担当範囲を照らし合わせて、候補を比べます。
- NTTデータ:金融インフラ、統合ATMスイッチング、CAFISなどの対外接続。
- 日立製作所:ネットとリアルのチャネル連携。
- 富士通:金融基幹、共同利用、運用。
- NEC:日本ATM向けATM監視共通基盤の公開事例。
- OKI・SCSK:OKIは端末・現金ハンドリング・対外接続、SCSKは金融系運用やAI不正検知の周辺連携。
公開情報の年代や対象範囲は、会社ごとに異なります。そのため、提案の時点で、現在の提供範囲を確かめます。
提案依頼では、MICS・CAFISの接続実績と担当範囲、FISC証跡、冗長化・切替試験の担当を質問します。24時間365日の一次対応と現地対応の境界も確認します。
確認するのは、再委託先や暗号鍵の所在、契約終了時のデータ・設定・運用手順の引き渡しです。1社へ一括で委託する場合は、責任分界表を契約書か別紙に残します。
安価な見積もりのリスクと契約条件
安価な見積もりでは、別契約の費用や対応範囲を確かめます。開発費と月額費用の内訳も、分けて見ます。
- 別契約の有無:端末、専用回線、監視、警送、現金補充。診断、移行、並行稼働、障害訓練。
- 保守・接続費:開発費に含むか、月額費用に含むか。
- 対応時間:監視時間帯と現地駆け付けの目標時間。
重大障害の報告期限や、暫定復旧と恒久対応の期限をSLAや運用設計書に定めます。損害時の連絡体制、ログ・ジャーナル保存、脆弱性改修の負担も、SLAや運用設計書に盛り込みます。再委託の承認や災害時の代替センター、ベンダー障害時の縮退運転も、取り決めに含めます。
金融庁の監督指針は、外部委託のリスク対策も確認対象としています。委託したあとも、責任がなくなるわけではありません(出典:金融庁「中小・地域金融機関向けの総合的な監督指針」、2026年閲覧)。
経済安全保障推進法の特定社会基盤役務に関係する金融機関は、重要設備や重要な維持管理の扱いを確かめます。内閣府資料は、銀行業の指定基準として、預金残高10兆円以上、口座数1,000万以上、ATM台数1万台以上などを示しています(出典:内閣府「経済安全保障推進法における特定社会基盤役務」、2026年)。
実際の指定状況や対象設備は、最新の資料と関係法令で確かめます。そのうえで、該当するかどうかを法務・リスク管理部門と整理します。開発会社にも、該当性の確認記録を出してもらいます。
ATMシステム開発でよくある質問(FAQ)
端末の自社開発、クラウド利用、費用に関する質問が多く見られます。判断の中心は、接続先と勘定系との整合性、24時間運用、障害時の顧客対応です。
ATMシステムの開発費用はいくらですか?
企画初期の目安は、既存ATMへの機能追加や監視連携で1,000万〜5,000万円、共同利用・クラウド導入で3,000万〜1.5億円です。中規模の接続・制御システム開発は5,000万〜1.5億円超、大規模なATM網・スイッチ更改は1.5億〜3億円超になることがあります。
これはATM専用の公的な相場ではなく、台数や接続先、可用性を前提にした推定です。移行や運用の範囲によっても変わります。
ATMシステムをクラウドで開発しても問題ありませんか?
クラウドを使えるかどうかは、どの機能を置くかと、端末・基幹系・外部網との境界で判断します。監視や端末管理は、クラウド化しやすい機能です。分析やAPI連携なども、クラウド化しやすい機能です。
暗号鍵や金融データ、通信経路を、契約と設計で明確にします。冗長化や障害時の縮退運転、ログ保存、再委託先も、契約と設計で明確にしておきます。可用性や復旧試験は実測し、自社のサービスレベルを満たすかを確かめます。
ATMシステムはどの開発会社に依頼すればよいですか?
大規模な対外接続や勘定系更改では、金融インフラや基幹系に強い大手SIerが候補です。端末、現金ハンドリング、ATM監視では、端末メーカーや運用会社との協業体制も比べます。
AIによる詐欺検知やアプリ連携を強める場合は、金融系SIに、データ・AIや周辺システムに強い会社を組み合わせる方法もあります。
会社名だけでなく、接続と試験、障害対応の担当範囲を確かめます。保守や再委託で、どこまで担うかも見ます。
ATMシステムの開発期間はどれくらいですか?
目安は、小規模機能追加で3〜9か月、共同利用・クラウドや中規模接続・制御開発で6〜12か月以上、大規模な網・スイッチ更改で12〜24か月以上です。
接続調整と実機試験を省くと、本番切替のリスクが高まります。パイロットや並行稼働、現金・勘定の突合、ロールバック訓練も、省けない工程です。要件定義と接続検証を早く始めると、全体の期間を安定させやすくなります。
まとめ
ATMシステム開発では、端末だけでなく、監視や取引スイッチ、認証を含めて考えます。勘定系や外部ネットワーク、運用センターも、一つの現金チャネルとして扱います。出発点になるのは、正常時と例外時の責任分界です。
2025年以降は、スマホATMやキャッシュレス決済への現金チャージなど、ATMの役割も広がっています。
標準化する領域と投資する領域の切り分け
接続や監視、端末管理、認証、保守は、パッケージや共同利用型サービスで標準化できる領域です。標準化すれば、品質と運用の知見を共有できます。
一方で、スマホATMの顧客体験や現金チャージ、本人確認は、サービス価値に直結する領域です。不正検知やデータ活用も、サービス価値を左右する領域です。
差別化する機能に開発資源を寄せると、初期投資と独自性のバランスを取りやすくなります。方式は、5〜10年のTCOと事業計画に合わせて見直します。
発注前の要件・費用・運用の比較
発注前には、会社ごとの提案を同じ前提で並べられるように、要件・費用・運用を整理します。
- RFPの前提:台数、取引量、接続先、RTO・RPO、監視。顧客対応、ログ・監査、現金運用、試験、移行、SLA。
- TCO:初期費用に加え、端末、回線、監視、警送まで比べます。保守、診断、移行も含めます。
- 責任分界:提案会社が担うシステムレイヤーと契約上の責任を明確にします。
FISCや金融庁の指針、特定社会基盤役務への該当性は、最新の資料で確かめます。法務・リスク管理部門と合意してから、開発へ進みます。
この準備があれば、障害時の利用者保護や長期運用、将来のスマホ・キャッシュレス連携への拡張性まで含めて、会社を選べます。企画段階から業務、システム、契約を一体で設計し、ATMを安全な金融インフラとして運用します。
▼全体ガイドの記事
・ATMシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。