
予実管理システムの導入方式は、標準機能への適合性、独自性、5年のTCO、現場定着を見比べて決めます。独自性が必要な範囲にだけ開発を絞るのが基本です。
方式の違い、フルスクラッチの向き不向きと費用、判断の基準を順に扱います。全体像は完全ガイドにまとめています。
▼全体ガイドの記事
・予実管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
パッケージ/SaaSとフルスクラッチの違い
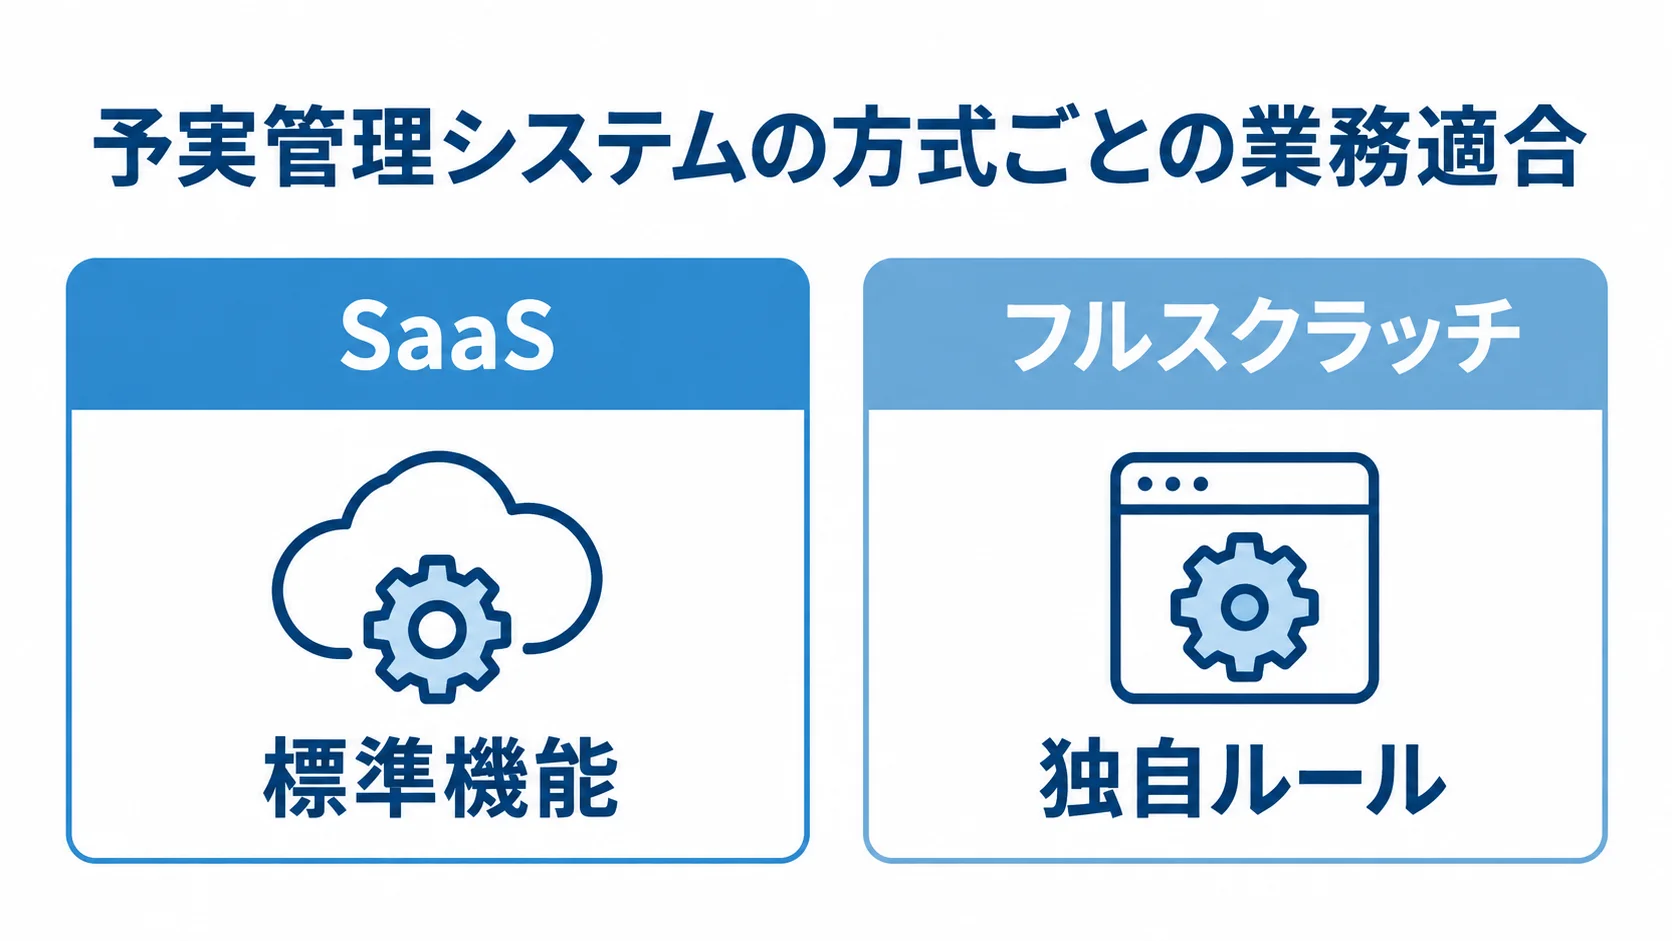
予実管理システムは、全部門・全勘定科目を対象にした予算管理専用の仕組みです。予算編成から配賦、差異分析、ローリングフォーキャストまでを扱います。
連結決算や非財務KPIまで含む経営管理システム全体とは、範囲が異なります。また、確定売上データを記録・集計する売上管理システムとも、別の仕組みです。
予実管理では、自社独自の配賦ロジックや原価計算が競争優位の源泉かどうかが大切です。方式を誤ると、不要な開発費や保守負担、現場の混乱につながります。
クラウドSaaSには、Loglass経営管理やDIGGLEがあります。大規模なEPM/CPM製品には、Anaplan、Board、Workday Adaptive Planningがあります。
これらの製品とフルスクラッチとでは、費用の構造と柔軟性が異なります。そのため、この違いを理解することが方式判断の出発点になります。
また、SaaSの機能拡充が進み、複雑な配賦や多段階承認も、標準機能やノーコード設定で対応できる範囲が年々広がっています。
パッケージ/SaaS(Loglass、DIGGLE、Anaplan等)のFit to Standard
クラウドSaaSは、月額数万円から数十万円程度で利用でき、導入期間は数週間〜2ヶ月程度です。
- 標準機能に業務を合わせる:Fit to Standardでの導入。
- 初期費用を抑える:ベストプラクティスがあらかじめ用意されている。
- 更新を受けられる:法改正やセキュリティ更新が、自動で反映される。
標準機能には、予算入力画面、配賦ロジックのテンプレート、差異分析ダッシュボードがあり、ローリングフォーキャスト機能も組み込まれています。
自社の予算編成プロセスが標準機能に近いほど、導入は効率よく進みます。そこで、標準機能で業務の何割をまかなえるかを見極めることが、方式選定の第一歩になります。
フルスクラッチ・オーダーメイドのアプローチ
フルスクラッチは、複雑な組織階層や独自の配賦ロジックに100%合わせて、システムをゼロから構築する方法です。独自の予算編成や配賦ルールもシステム化できます。
- 柔軟性が高い:パッケージで再現できない業務にも応えられます。
- 初期負担が大きい:インフラ構築と開発に、費用と期間がかかります。
- 運用を担う:稼働後の保守・運用は、自社か委託先が受け持ちます。
- 改修が必要:法改正や会計基準変更のたびに、自社負担で直します。自動更新されない点が、SaaSとの大きな違いです。
ローコード・セミオーダーによるハイブリッド開発という選択肢
パッケージとフルスクラッチの二者択一で迷う前に、ハイブリッドという方法も検討できます。パッケージやローコード基盤を使い、独自の配賦や連携だけを個別に開発するやり方です。
- 標準機能を活用:予算入力画面や差異分析は、パッケージで賄います。
- 独自部分を追加:本社費の配賦や特定の基幹連携を開発します。
- 保守負担に注意:パッケージ更新時に、アドオンの互換性を保つ必要があります。
この方法なら、初期費用をフルスクラッチより抑えながら、譲れない独自性を補えます。ただし、アドオンが増えすぎると、費用と保守負担はフルスクラッチに近づきます。
フルスクラッチが向くケース・向かないケース
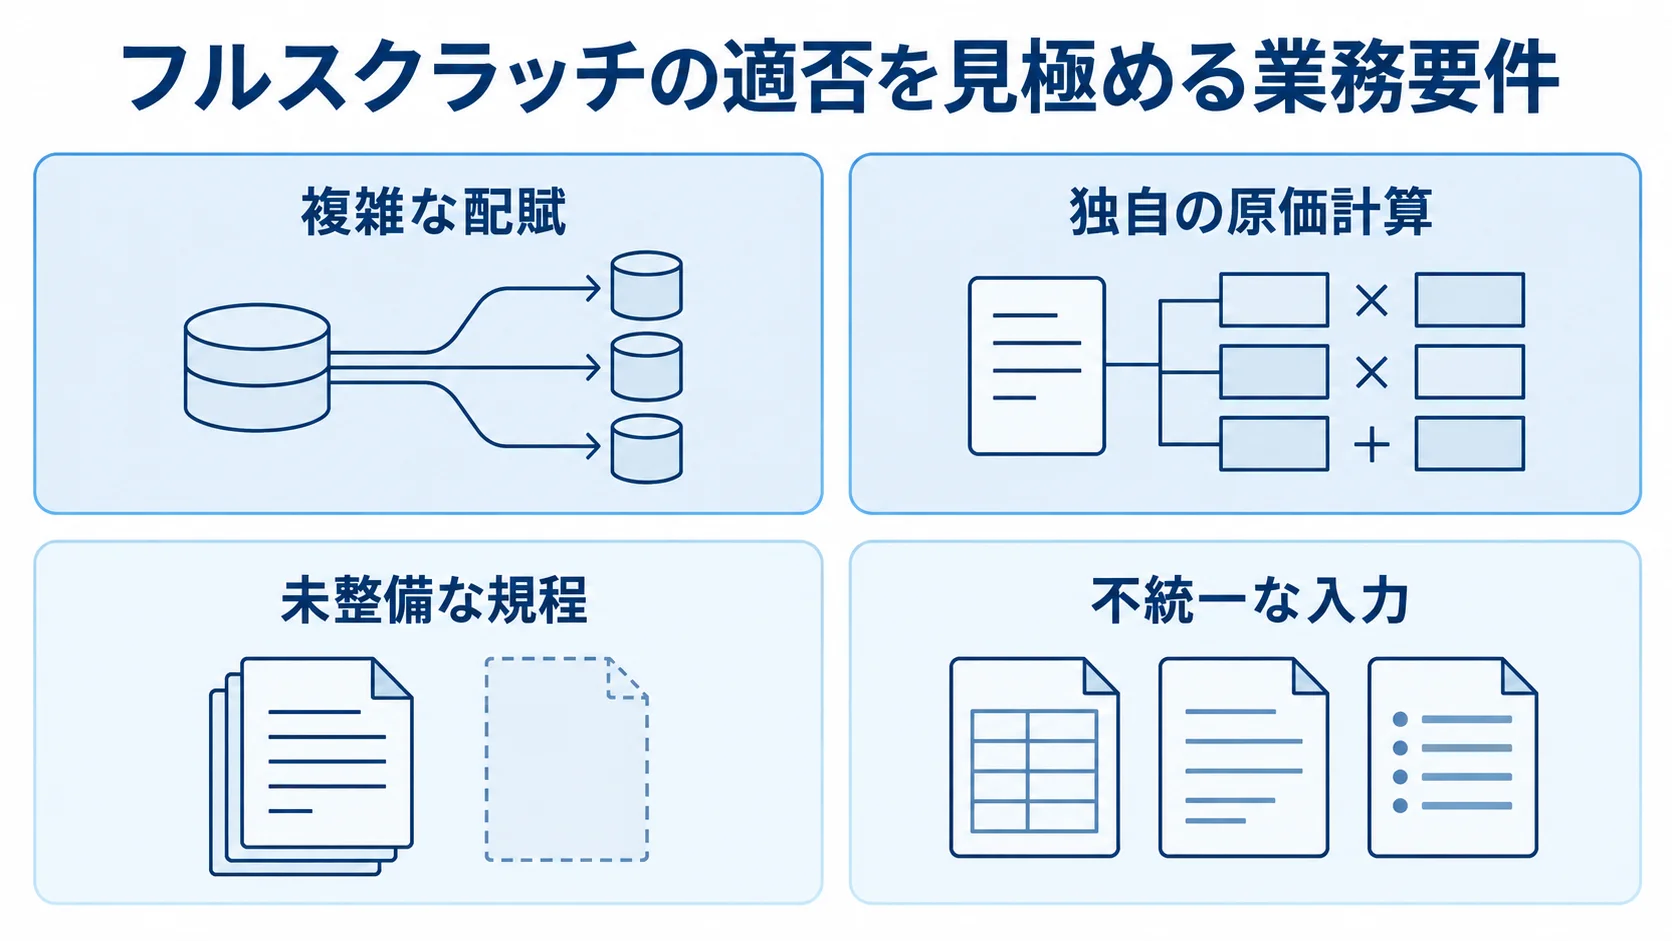
自社の予算管理プロセスに独自性があり、それが独自開発を正当化するかどうかを、冷静に見極める必要があります。
パッケージで足りる要件に過剰な投資をしたり、独自の業務を無理に合わせたりすると、現場の効率が損なわれます。判断の観点も、あわせて押さえておきます。
独自の配賦ロジック・原価計算が競争優位の源泉である場合
フルスクラッチは、独自の業務ルールが競争優位につながる場合に有力な選択肢です。その際は、複雑さだけでなく、その独自性が経営にとって何を意味するかを判断することが大切です。
- 複雑な配賦:業界固有の原価基準や事業部間精算が含まれます。
- 独自の原価計算:経営管理の根幹を担うローカルルールがあります。
- 密結合が必要:自社基幹から実績をリアルタイムで取得します。
- 複雑なグループ構造:数十社の異なる基幹・会計ルールを扱います。
標準パッケージで再現できない独自ルールがあるなら、フルスクラッチが候補になります。
巨大な生産管理・販売管理システムと、APIなどでつなぐのではなく複雑に密結合する場合も候補に入ります。SaaSの標準機能では対応しきれない可能性があります。
グループ会社が数十社に及ぶと、標準パッケージのマスタ構造では部門階層や配賦経路を吸収しきれないことがあります。その場合は、独自設計が有効に働くこともあります。
フルスクラッチを避けるべきケース
フルスクラッチは、Excelの形式や手順を変えたくないという理由だけで選ぶものではありません。SaaSに業務を合わせるBPRのほうが、コストとリスクを抑えやすいためです。
- 未整備な規程:予算管理規程が定まっていない。
- 不統一な入力:部門ごとにルールが異なる。
- 丸投げ前提:業務ルールの設計まで開発会社に委ねる。
未整備な業務をそのままシステム化すると、属人的で非効率な手順を固定してしまいかねません。先に標準化しておけば、結果として開発規模も無理のない範囲に収まります。
丸投げでは、予算体系や配賦ロジックの設計を外部に委ねることになります。経営企画・経理部門が主導しなければ、完成後に業務との乖離や大幅な作り直しが生じるおそれがあります。
独自開発を安易に選ぶと、ベンダーロックインやブラックボックス化を招きます。その結果、将来の組織改編や事業変化にも対応しにくくなります。
フルスクラッチの費用感とメリット・デメリット
費用や期間、メリットとデメリットを数値とあわせて把握しておくことが、見積もりの妥当性を判断する土台になります。
費用感(初期開発費と保守費)
中規模企業(従業員50〜300名程度)は、初期開発費が500万円〜3,000万円規模です。大規模企業(従業員300名以上)は、3,000万円〜1億円以上が目安です。
- 開発期間:標準的な導入で半年〜1年程度。
- 保守・運用費:初期投資額の年15%〜20%程度。
- 追加費用:カスタマイズ比率が50%超だと、当初予算の2〜3倍になる場合があります。
保守費には、ベンダー保守料やインフラ利用料などが含まれます。たとえば、初期開発費が3,000万円なら、年450万〜600万円が固定費になります。
見積もりは総額だけでなく、配賦設計を含む工程別の内訳を確認します。要件定義から本番移行までの各工程が対象で、保守費の対象と追加費用もあわせて確かめます。
メリットとデメリット・リスク
最大のメリットは、組織階層、配賦ロジック、予算編成に柔軟に対応できることです。パッケージの制約に縛られず、独自ルールに沿った仕組みを作れます。
- 初期負担:費用と開発期間が大きくなります。
- 改修負担:法改正のたびに、自社で費用がかかります。
- 属人化:内部構造が分からず、仕様変更の調査に工数が要ります。
- 現場の利用:全部門が入力するため、複雑な画面では使われずExcelに戻る恐れがあります。
特定のベンダーや開発会社しか内部構造を理解できないと、ロックインやブラックボックス化が起きます。特に、担当者が異動・退職したあとは、配賦ロジックの軽微な変更にも調査の工数が必要になることがあります。
属人化を避けるには、設計書とロジック仕様を体系的に記録しておく必要があります。そのうえで、発注側はドキュメント一式を契約時の納品物として明記します。
導入方式の判断基準
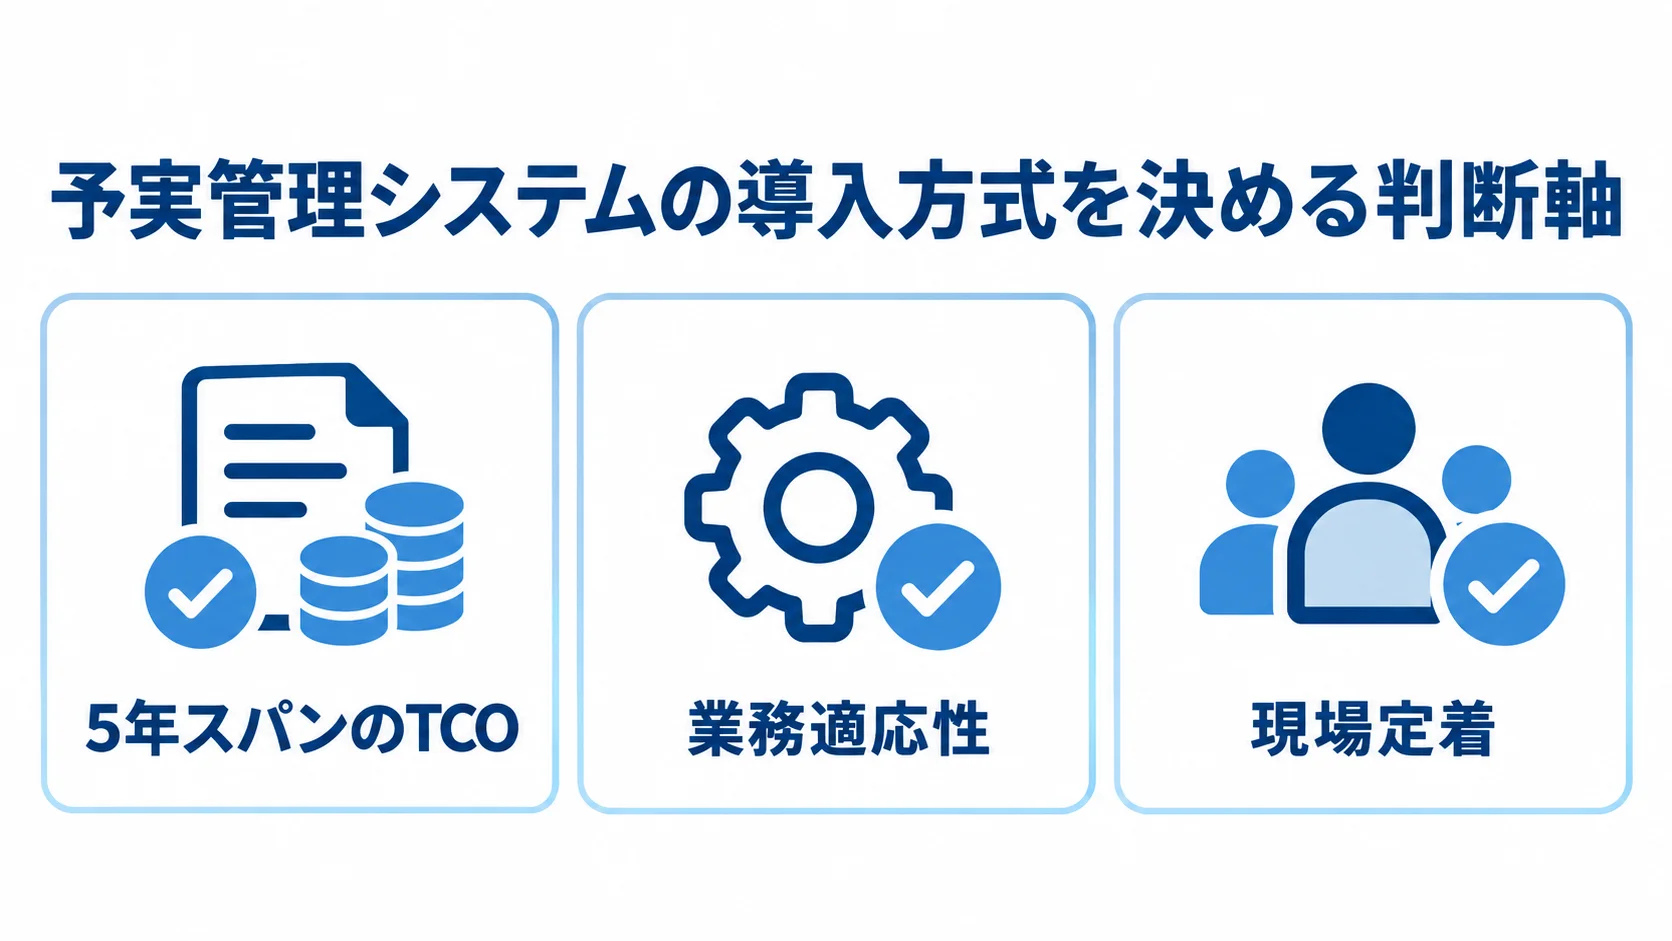
方式は単一の数字では決めず、複数の観点を合わせて判断します。実務では、TCO、業務適応性、現場定着の3つの基準で比べます。
5年スパンのTCO比較
初期費用や月額利用料だけでなく、5年間の累計で比べることが基本です。単年度に加えて10年も視野に入れ、TCO(総所有コスト)で有利な方式を見極めます。
- フルスクラッチ:初期費、年次保守、インフラ、追加改修まで含めて試算。
- SaaS:初期費用に加えて、ユーザー数に応じて続く月額料も含める。
- 変化への対応:組織改編や配賦基準の変更にかかる費用も見積もる。
フルスクラッチでは、毎年の保守運用費に初期費の15〜20%がかかります。さらに、組織改編時の追加改修費やサーバー費も計上する必要があります。
予実管理では組織改編や配賦基準の見直しが起きやすく、組織や基準の変化に伴う費用が継続してかかります。そこで、過去3〜5年の組織改編や決算期変更の頻度を振り返ります。
過去の変更ごとの改修費を洗い出すと、将来かかる費用を現実的に見積もれます。その試算が、TCO比較の精度を左右します。
現場の定着と運用負荷という現実的な判断軸
予算入力、配賦、差異分析のうち、何割をSaaSの標準機能に合わせられるかが、Fit to Standardへの適応性です。業務を標準機能に合わせられれば、高額な開発を避けられます。
- 業務適応性:独自の管理手法が競争優位の源泉かを見極める。
- 現場の操作性:入力担当者が使い続けられる画面かを確認する。
- 関係部門の合意:企画・経理・情報システムで比べる。
現場の入力は欠かせないため、操作性を十分に確保できるかも判断軸になります。SaaSには、UI/UXが洗練され、Excelに近い操作性の製品もあります。
フルスクラッチで画面を複雑にすると、現場が使いこなせずExcelに戻るリスクがあります。こうした事態を避けるため、TCO、業務適応性、現場定着を並べて検討します。
経営企画・経理・情報システムの各部門が合意して決めることが、後戻りのない選定につながります。
まとめ
ここまでで、方式の違い、向く・避けるケース、費用とメリット・リスク、選定基準を見てきました。
予実管理は、全部門・全勘定科目の予算編成から差異分析までを扱います。連結決算や非財務KPI、確定売上の管理とは対象が異なります。
独自の配賦ロジックや原価計算が競争優位の源泉かを、まず確かめます。方式には、SaaS、フルスクラッチ、必要な部分だけを補うハイブリッドがあります。
初期費用の目安は、中規模企業で500万〜3,000万円、大規模企業で3,000万円〜1億円以上です。期間は半年〜1年、保守費は初期投資の年15〜20%です。
ハイブリッドも含めて、5年のTCO、Fit to Standardへの適応性、現場定着と運用負荷を合わせて判断します。そのうえで、独自性が欠かせない範囲にだけ開発を絞ります。
まずは予算管理プロセスを整理してから、複数の開発会社やSaaSベンダーに相談します。
▼全体ガイドの記事
・予実管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。