
予実管理システムの年間保守・運用費用は、数十万円から数千万円まで幅があります。金額を左右するのは、システムの形態(クラウド型かオンプレミス型か)、規模、保守の契約範囲です。リリース後も運用の調整が続くため、この費用は稼働後も長く発生します。
▼全体ガイドの記事
・予実管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
予実管理システムの保守・運用費用の全体像
年間保守・運用費用は、一般に初期投資額の15〜22%程度です。なかでも多くの場合は、15〜20%程度が目安とされています。
年間保守費用の相場(初期投資額の15〜22%)
年間保守費用には、不具合対応のほかに、予算体系や配賦ロジックを事業の実態に合わせ続けるための投資という面もあります。そのうえで、目安をシステムの形態と規模ごとの金額例で見ておくと、見積もりの水準をつかみやすくなります。
- 小〜中規模のSaaS・クラウド特化:月額数万円から導入でき、年間では数十万〜数百万円が一般的です。
- 中堅〜大規模のERP連携・個別開発:初期費用が数千万円規模なら、その15〜20%にあたる年間数百万円〜数千万円を見込んでおきます。
- 初期開発費用3,000万円の場合:年間450万〜600万円程度が発生する計算になります。
- 保守契約の範囲:不具合対応のみにするか、追加開発まで含めるかで、実額が変わります。
ここで挙げた割合や金額は、あくまで目安です。見積もりを比べるときは、保守の範囲がどこまでかを先に確かめておく必要があります。
予実管理システムの保守を軽視できない理由
保守費用を見積もるには、予実管理システムが扱う業務範囲と、その変化への対応を分けて考えることが大切です。
- 継続的な業務変化:全部門・全勘定科目の予算管理を扱うため、組織や会計ルールが変わると、その影響はシステムの根幹に及びます。
- 経営管理システムとの違い:予実管理システムは予算編成から配賦、差異分析、ローリングフォーキャストまでが対象で、連結決算や非財務KPIは扱いません。
- 売上管理システムとの違い:売上管理システムが確定売上の記録・集計・予実対比を扱うのに対し、予実管理では配賦基準や予算体系の変更が保守費用を左右します。
不具合対応だけの契約だと、組織改編や配賦基準の変更のたびに追加開発が必要になり、費用も時間もかかることがあります。そのため、導入時に稼働後の定着支援やロジックの見直しまでを含めて保守体制を設計しておくと、長期的な費用の抑制につながります。
予実管理システムは全部門の担当者が日常的に使うため、保守を停止防止だけに限ると、現場の要望が残ったままになります。その結果、使いにくいという評価が定着するおそれがあります。また、軽微な機能改善や操作性の向上にどこまで対応するかを決めておくことが、稼働後の満足度と定着率を左右します。
保守・運用費用の内訳
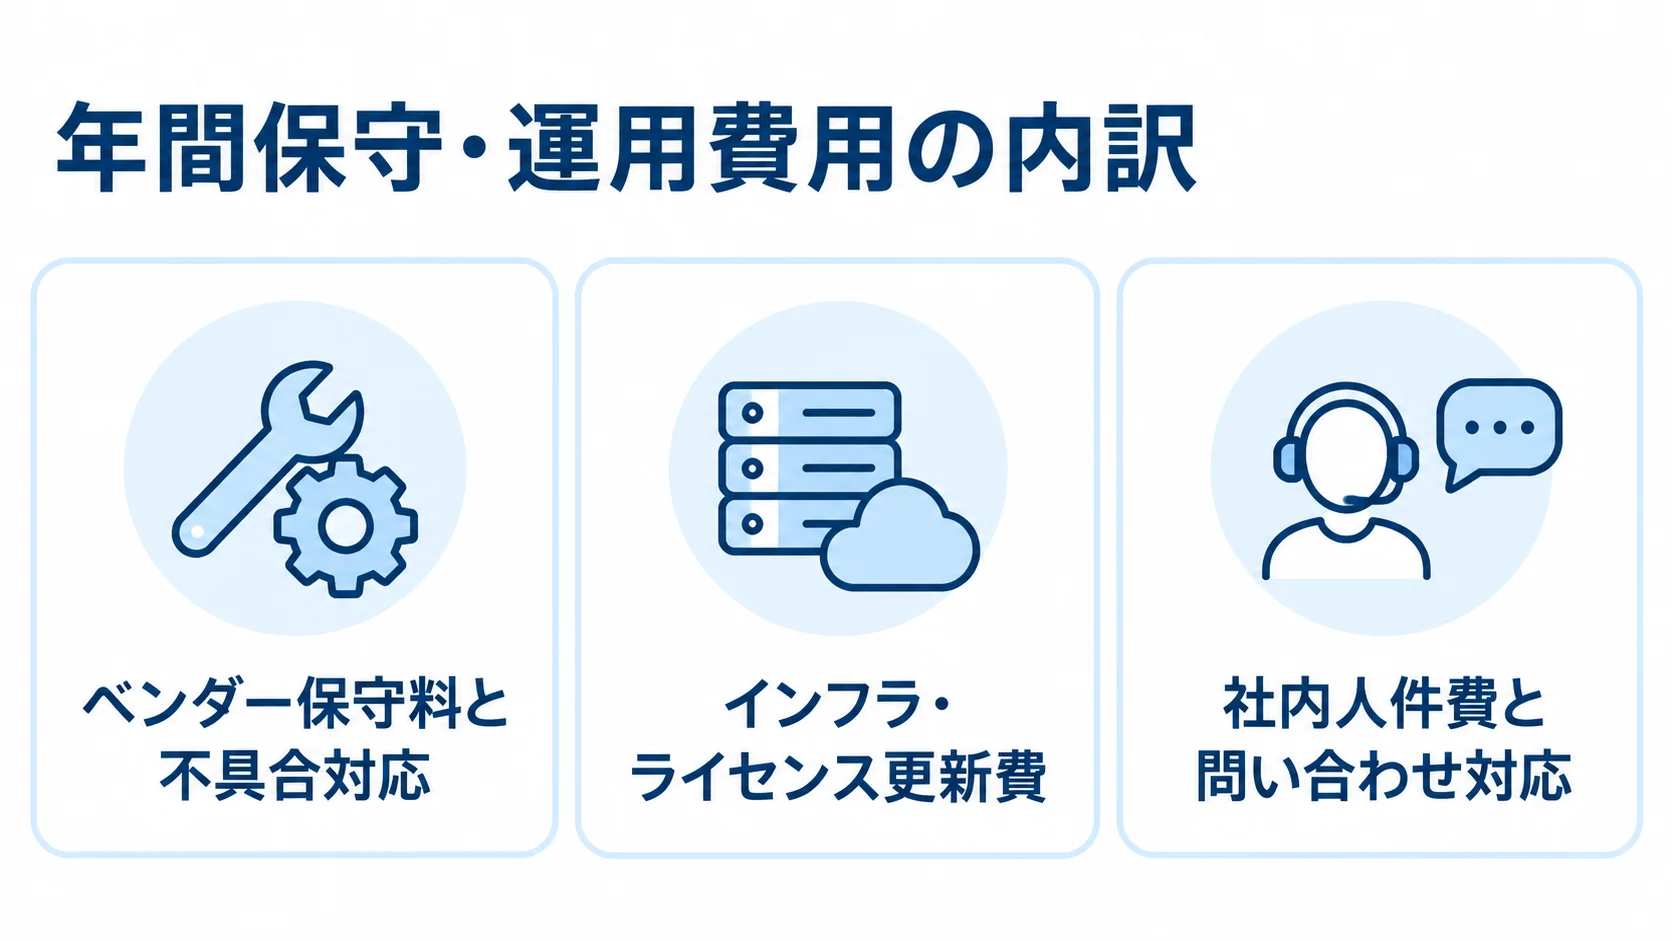
年間保守・運用費用は、初期投資額の15〜20%程度が目安です。この費用は、ベンダー保守料、インフラ・ライセンス更新費、社内人件費の3つに分けて見ると、見積もりが妥当かを判断しやすくなります。
ベンダー保守料とパートナー運用支援費
ベンダー保守料は、初期投資額のおおよそ5〜10%です。ソフトウェアの不具合対応、セキュリティパッチの提供、法改正に伴うバージョンアップが、この費目に含まれます。
パートナー運用支援・追加開発費は、一般に5〜7%程度です。この費用は、稼働後の設定変更や、差異分析レポート・ダッシュボードの追加、他システムとの連携改修をパートナーに委託する際に発生します。
部門統廃合や配賦基準の変更を支援費の枠内で対応できるか、都度の見積もりになるかで、年間費用は変わります。そのため、契約時に保守範囲を明確にして、想定外の増額を防ぐことが大切です。
インフラ・ライセンス更新費
更新費は、初期投資額に対する比率と、システムの形態という二つの面から見ると分かりやすいです。
- 費用の比率:合計は初期投資額の5〜8%程度で、内訳はライセンス更新が3〜5%、サーバー維持費が2〜3%程度です。
- クラウドSaaS型:インフラ維持費は月額料金に含まれるのが基本で、別途大きな費用は生じにくい傾向があります。
- オンプレミス型・自社サーバー:老朽化した機器の更改やDBライセンスの更新が数年おきに発生するため、複数年の計画が欠かせません。
社内運用コスト(見落としがちな隠れコスト)
社内運用コストは見積書に表れにくい一方で、実際には負担になります。管理者や業務部門のリーダーが担う設定変更や、問い合わせ対応に充てる専任の工数がこれに含まれます。
全部門が入力に関わるため、担当者が替わるたびに操作研修が必要になり、その教育コストは恒常的に発生します。
社内人件費は、見えない費用のままにせず、年間の運用工数として見積もりに含めておきます。そうしないと、TCO(総所有コスト)を正確に把握できません。
予実管理システム特有のランニングコスト要因
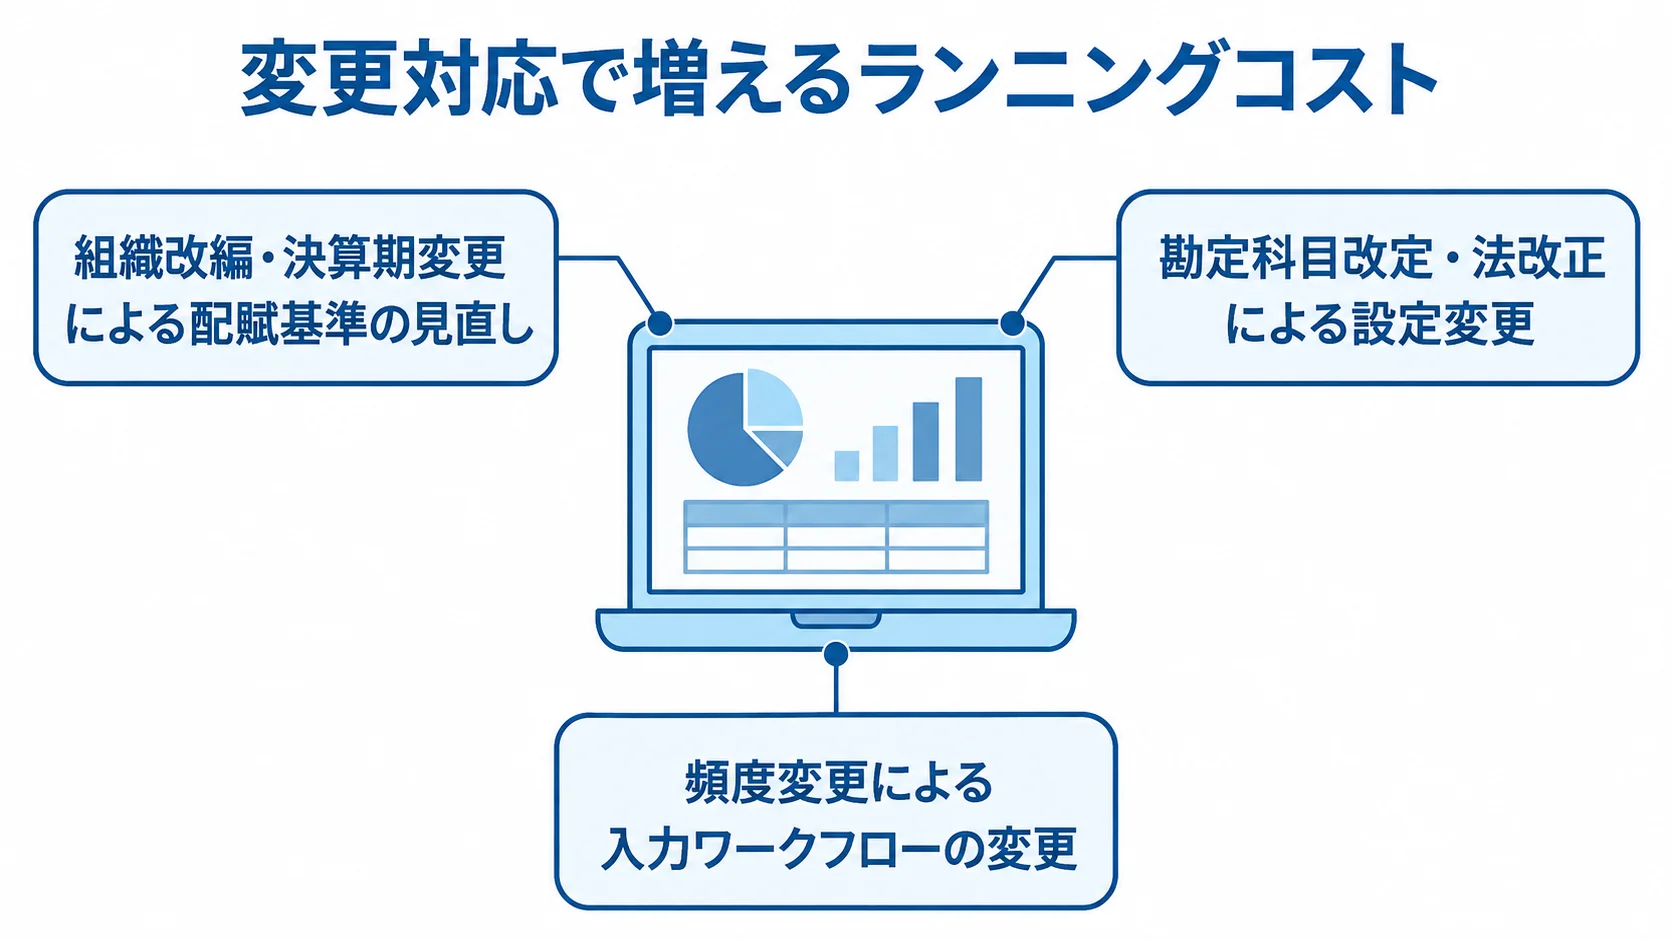
予実管理システムには、一般的な業務システムにはない固有のランニングコスト増加要因があります。そのため、予算管理のワークフローに伴う変化対応費を、あらかじめ把握しておくことが大切です。
組織改編・決算期変更に伴う予算体系・配賦基準の見直し
組織や会計期間が変わると、その内容に応じてシステムの見直しが必要になります。
- 部門統廃合・事業拡大:配賦基準を売上比から人員比へ変える場合などに、部門階層や配賦計算のロジックを再設計する必要があります。
- 決算期・事業年度の変更:予算編成のスケジュールをシステム上で作り直すため、単なる設定変更にとどまらない工数がかかることもあります。
- M&Aによる子会社化・事業譲渡:部門マスタや配賦基準に加えて、予算編成の流れを臨時に組み替えることがあります。
マスタの変更や計算テスト(UAT)の工数も、継続的に発生します。作業をパートナーに委託するか社内で行うかで、契約の中で吸収できる範囲が変わるため、事前の確認が欠かせません。また、M&Aで予算編成の流れを臨時に組み替えることがあるため、年次契約の範囲を超えるスポット費用も見込んでおきます。
組織改編は経営判断として頻繁に起こりうるため、見直しの費用を保守契約の中でどこまで吸収できるかを、契約時に詰めておくことが重要です。
勘定科目改定・法改正対応
インボイス制度や電子帳簿保存法などの法改正、新たな会計基準、ビジネスモデルの変化によって勘定科目を統廃合すると、設定変更や連携インターフェースの改修費が発生します。
全勘定科目の予算と実績を突き合わせているため、科目体系が変わると集計ロジック全体に影響が及びます。一方で、SaaS・パッケージ型では、ベンダーが法改正への対応を自動で更新することが多くあります。
フルスクラッチ開発の場合は、改修を自社で負担します。このため、法改正のたびに数十万〜数百万円規模の追加費用が発生するおそれがあります。
ローリングフォーキャストの頻度変更対応
予測の見直し頻度を高めると、入力方法やシステム要件に加えて、保守契約で備える費用も変わってきます。
- 見直し頻度:予実差異の分析を速めようと、四半期・月次から週次へ短縮する企業が増えています。
- 改修内容:入力ワークフローの変更や、リアルタイム性の高いダッシュボードの追加が必要になるため、改修費も増える傾向にあります。
- 追加要件:経営のスピードを高めるために、データ更新頻度の引き上げやシナリオ管理機能の拡張が必要になります。
- 保守契約:頻度を変えたときの改修費を、保守契約のどこまで吸収できるかを、契約時に確かめておきます。
保守・運用費用を抑えるための考え方
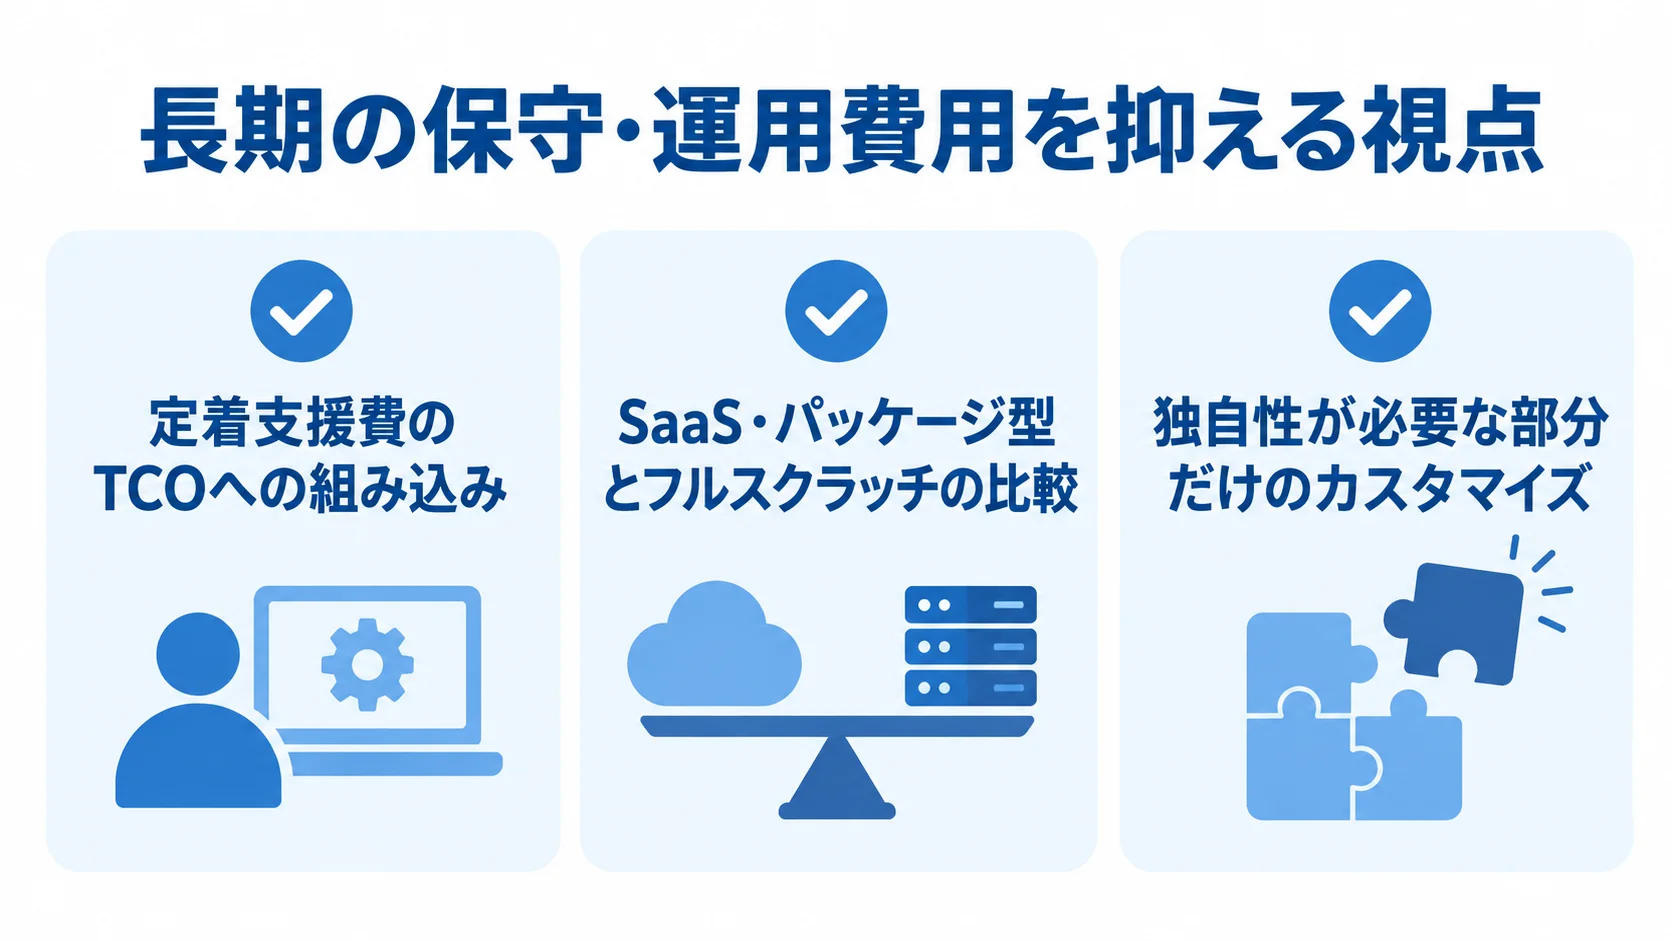
予実管理システムの保守・運用費用は、品質を保ったまま抑えられる余地があります。そのためには、定着支援のコストと導入方式を比べて、費用をかけるところを見極めることが大切です。
定着支援コストのTCOへの組み込み
入力の手間が増えて現場がExcelに戻ってしまうことは、予実管理システムが失敗する大きな要因です。そこで、稼働日をゴールとせず、導入後の定着まで計画に含めておくとよいでしょう。
導入後1〜2年分の定着支援費は、初期予算やTCOに組み込むことが推奨されます。たとえば、対象になるのは追加レポートの作成、運用調整、教育などです。
支援を後回しにして費用を削ると、現場が使わなくなって初期投資が無駄になるおそれがあります。まず、稼働直後の数か月は手厚く支援し、その後は段階的に体制を軽くします。
SaaS/パッケージとの比較によるTCOの見極め
SaaS・パッケージ型と自社開発(フルスクラッチ)は、TCOで比べて選びます。前者は、法改正対応やセキュリティ更新をベンダーが自動で行うため、社内の改修費を大幅に抑えられます。
フルスクラッチは独自の配賦ロジックに対応できる一方で、法改正のたびに改修費を自社で負担します。そのため、長期の保守負担が重くなりがちです。
自社の予算管理を標準的なパッケージ機能にどこまで合わせられるかで、Fit to Standardの度合いが決まります。そのうえで、独自性が必要な部分だけをカスタマイズすることが、5年、10年の費用を抑えることにつながります。
まとめ
予実管理システムの年間保守費用は、初期投資額の15〜22%(一般には15〜20%)が目安です。内訳は、ベンダー保守料が5〜10%、パートナー支援・追加開発費が5〜7%、インフラ・ライセンス更新費が5〜8%で、これに社内運用コストが加わります。
組織改編や決算期変更では、予算体系や配賦基準の見直しが必要になります。勘定科目の改定や法改正、予測頻度の変更も費用に影響します。さらに、導入後1〜2年の定着支援もTCOに含めておきましょう。
予実管理システムは、連結決算や非財務KPIを扱う経営管理システム全体や、確定売上を扱う売上管理システムとは違い、全部門・全勘定科目の予算管理ワークフローに特化しています。
まず、組織変化の頻度と予算管理規程の安定度を整理し、SaaS・パッケージとフルスクラッチの長期費用を比べてください。また、保守契約や選定の時期には、複数の開発パートナーに相談することをお勧めします。
▼全体ガイドの記事
・予実管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。