
経営管理システムは、独自の管理手法が競争力の源泉であればフルスクラッチが向き、慣習にとどまるなら標準機能に業務を合わせるのが合理的です。
方式を誤ると、数千万円規模の投資が、誰も使えないブラックボックスになる恐れもあります。全体像は、下記の完全ガイドで確認できます。
▼全体ガイドの記事
・経営管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
パッケージ/SaaS(CPM/EPM)とフルスクラッチの違い
経営管理システムは、部門の予算と基幹システムの実績を集約し、予実管理・連結決算・KPIモニタリングを通じて経営層の意思決定を支えます。
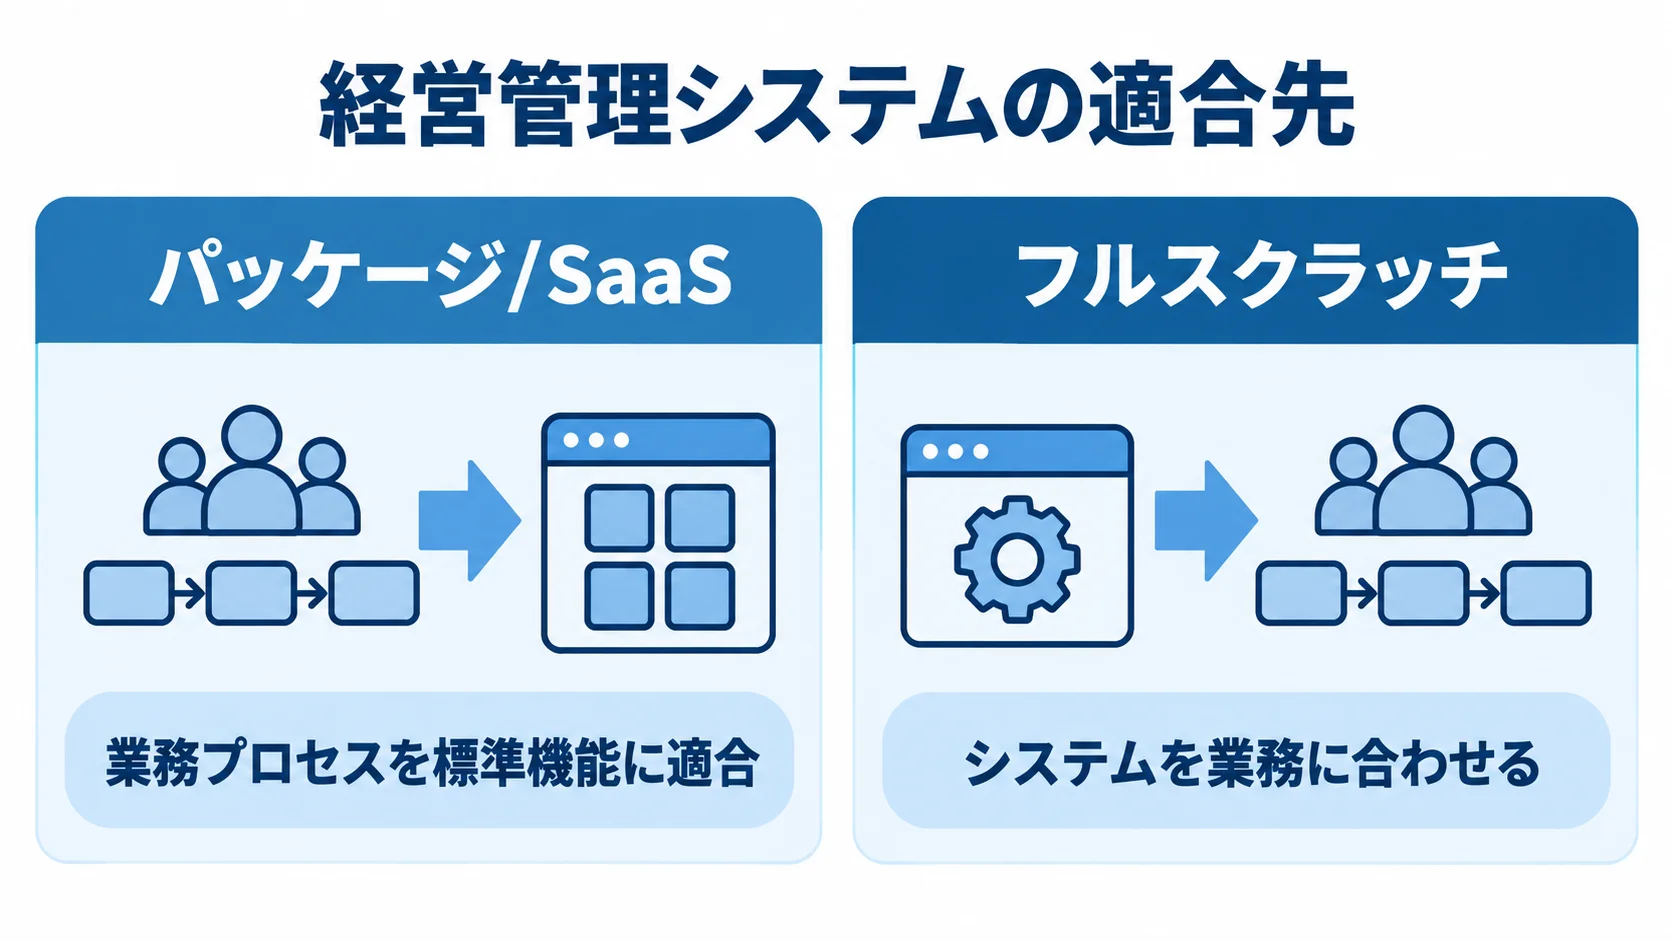
企業ごとに予算配賦や損益の見方は異なります。導入方式は大きく二つに分けられ、パッケージ/SaaSは経営管理のベストプラクティスに業務を合わせ、フルスクラッチは業務にシステムを合わせます。
どちらが正解とは限らず、最適解は独自性と変化への対応方針で変わります。この違いを押さえておくと、後の判断基準を考える土台になります。
パッケージ/SaaS(CPM/EPM)のFit to Standard
パッケージ/SaaSは、経営管理に特化した既製ツールを導入する方式です。
- ツールの例:Loglass、Anaplan、Board、Oracle EPM、Workday Adaptive Planning
- 標準機能:予算編成、予実管理、連結決算、経営ダッシュボード
- 基本方針:業務プロセスや予算編成フローを標準機能に適合させる
CPM/EPMは、Corporate Performance Management/Enterprise Performance Managementの略です。業界のベストプラクティスが機能化されているので、導入しやすくコストも抑えやすい方式です。
インボイス制度などの法改正や会計基準の変更には、ベンダーが自動でアップデートします。そのため、制度対応の追加費用が発生しにくい一方で、カスタマイズには限界があります。
企業独自の複雑な要件には、対応できない場合があります。特に、特殊な業務をそのまま再現したい要望は、Fit to Standardの発想と相性がよくありません。
フルスクラッチ・オーダーメイドのアプローチ
フルスクラッチは、現状の業務と既製ツールの標準機能とのギャップ(Gap)を埋める方式です。要件定義から始めて、業務に完全に一致するシステムをゼロから開発します。
パッケージを基盤にしても、標準機能にない部分を大規模なアドオン開発で補うなら、この方式に含まれます。システムを業務に合わせるため、独自の予算配賦ロジックや複雑な連結・セグメント会計も再現できます。
- 独自のKPI体系:グループ固有の分析の切り口を組み込める
- 基幹システム連携:既存システムと高度なデータ連携を設計できる
- 負担:大きな初期投資と開発期間が必要で、稼働後も自社で保守・改修する
この方式は、自社の経営管理が競争力の源泉だと確信できる場合に検討します。
フルスクラッチが向くケース・向かないケース
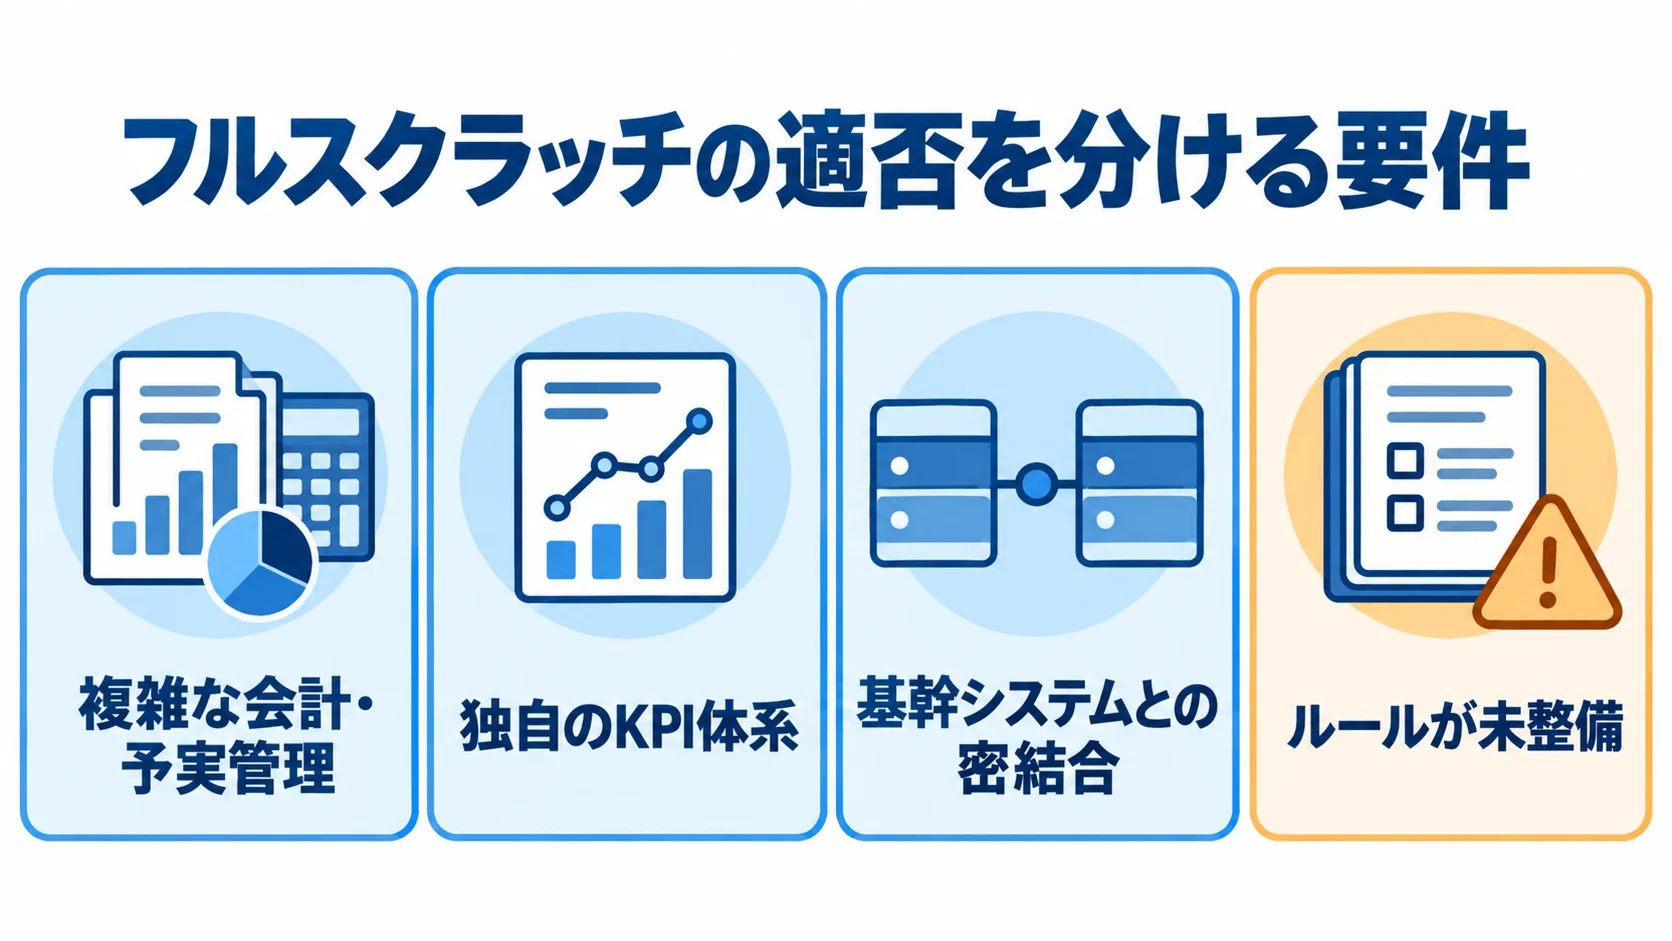
方式を選ぶ分かれ目は、独自の管理手法が経営の強みを生んでいるかどうかです。
独自性が標準機能で再現できる場合や、独自の手法が非効率の温床になっている場合は、フルスクラッチを避けます。誤ってフルスクラッチを選ぶと、多額の投資をして既製ツールでできたことを高いコストで再現する結果になり得ます。
また、近年はCPM/EPMの機能が充実し、複雑な予実管理や配賦計算も標準機能やノーコード設定で対応できる範囲が広がっています。そのため、検討前に最新のパッケージで不足するかを確かめ、向くケースと向かないケースを見極めます。
フルスクラッチが向くケース
フルスクラッチが向くのは、標準機能に合わせると経営の強みを失う場合で、主に次の3要件です。
- 複雑な会計・予実管理:独自ロジックが標準パッケージで再現できない
- 独自のKPI体系:標準機能では必要な分析やレポート化ができない
- 基幹システムとの密結合:競争力に直結するシステムとの高度な連携が必要
たとえば、共通費配賦や複数の海外子会社をまたぐ連結決算を既製パッケージで計算できない場合は、作り込む価値があります。
さらに、経営層の特殊な分析の切り口を独自開発で実現すれば、必要なドリルダウン分析やレポート化に応えられます。仕訳や実績データをAPI/バッチ連携し、手作業を完全に自動化したい場合にも適します。
いずれも、独自のやり方が経営のスピードや精度を高め、強みを生んでいます。標準機能に合わせると強みを捨てる要件こそ、開発の出番です。
フルスクラッチを避けるべきケース
一方で、フルスクラッチを避けるケースもあります。予算管理規程が未整備のまま「脱Excel」を目指す場合は、開発を急がないでください。
- ルールが未整備:入力ルールやフォーマットが統一されていない
- 定型業務:標準的な財務会計や一般的な予算集計が対象
曖昧なルールをそのままシステム化すると、誰もロジックを理解・修正できないブラックボックスになり得ます。そのため、まず予算管理規程とデータのルールを整備して、業務の前提を明確にします。
定型的な会計や予実業務なら、ERPやSaaSの標準機能に合わせるほうが効率的で、費用も抑えられます。また、独自性の正体が過去の慣習である場合は、システム化によって非効率を固定化する失敗もあります。
要件が本当に独自開発を要するかは、先にPoC・プロトタイプで既製ツールを試して判断します。
フルスクラッチの費用感とメリット・デメリット
独自開発は業務に適合する一方で、多額の費用と長期の保守責任を伴います。
経営の意思決定は抽象度が高いため、要件定義が難航して費用が膨らみやすい領域です。何を見える化し、どう配賦し、どのKPIで判断するかを仕様にまとめるには、専門性と合意形成が欠かせません。
費用感(初期開発費と保守費)
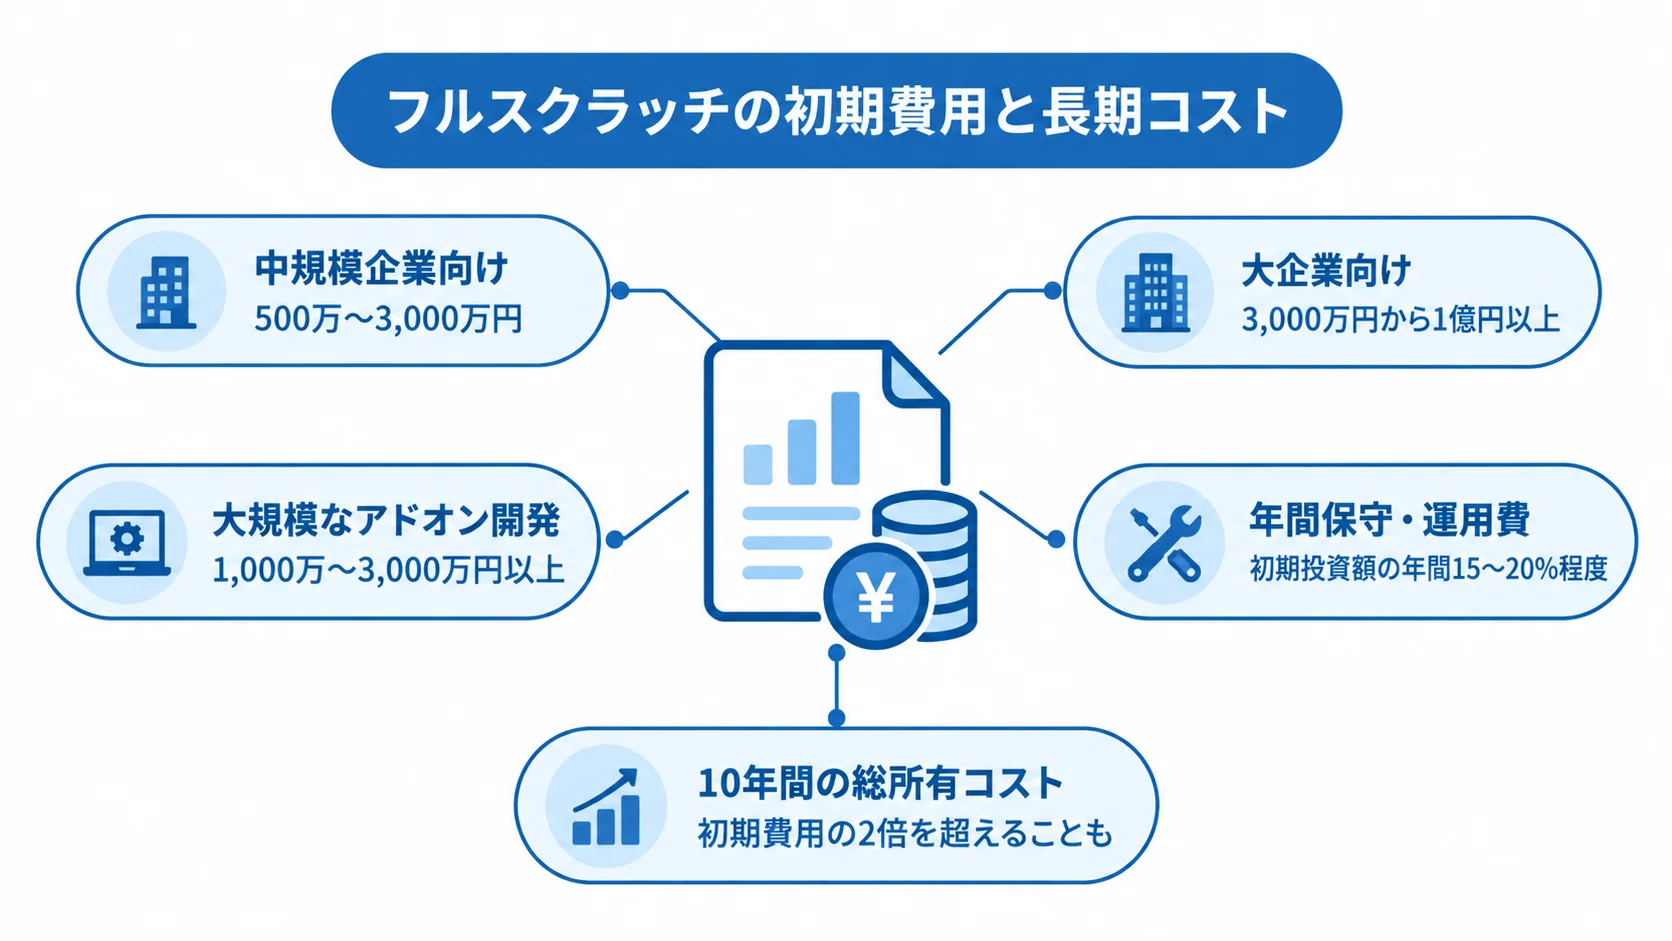
初期開発費は規模で変わり、中規模企業向けでも500万〜3,000万円です。
- 初期開発費:企業規模や連携範囲で変わる
- 保守・運用費:稼働後も毎年発生する
- 追加改修費:法改正や組織変更への対応で発生する
大企業向けや複数の基幹システムと連携する大規模開発は、3,000万円から1億円以上に達する場合があります。また、パッケージへの大規模なアドオン開発でも、追加分だけで1,000万〜3,000万円以上が上乗せされるのが一般的です。
稼働後の保守・運用費は、初期投資額の年間15〜20%程度が目安です。初期費用が大きいほど保守費も重くなるうえ、数年に一度の会計基準対応や組織再編の改修費が加わります。
実際のランニングコストは、基本保守費の目安を上回ると見込む必要があります。たとえば、初期開発費3,000万円なら、年間の基本保守費だけでも450万〜600万円です。
10年間の総所有コスト(TCO)が初期費用の2倍を超えることも珍しくありません。そのため、費用は初期開発だけで判断せず、5〜10年の保守・改修を含む総額で捉えます。
発注側は、長期の累積コストを前提に、意思決定の高速化や業務効率化の効果を試算します。
メリットとデメリット・リスク
最大のメリットは、自社の業務フローに完全に適合させられることです。
- 業務への適合:独自の配賦や連結処理を妥協なく再現できる
- ミスの抑制:基幹連携により転記や計算のヒューマンエラーを排除できる
- セキュリティ:機密性の高い財務データ向けに、自社専用の強固な機能を一から設計・実装できる
一方で、インボイス制度や電子帳簿保存法、新しい会計基準への対応改修は自社負担です。SaaSならベンダーが自動で対応する制度変更も、独自開発では毎回自社で手当てします。
独自開発は、開発元以外に保守できる人がいなくなるベンダーロックインにも陥りやすい方式です。さらに、時間とともに老朽化やブラックボックス化が進み、担当者の異動やベンダーの撤退で、誰も中身を理解できなくなる恐れもあります。
長期の保守責任を自社で引き受ける覚悟があって初めて、この方式は選択肢として成立します。
パッケージ導入とフルスクラッチの判断基準
フルスクラッチかSaaS/パッケージかは、明確な基準で判断すると後悔を避けられます。
判断の基準は、独自手法が競争優位かどうかと、5〜10年のTCO・変化への対応力の2点です。この2点を比べると、最適解が見えてきます。
判断には経営企画・経理・経営層も加わり、情報システム部門だけで結論を出さないことが大切です。
独自の管理手法が持つ「競争優位の源泉」としての価値
特殊な予算配賦やKPI管理が、他社にない経営のスピードや強みを生んでいるかを確かめます。
- 競争優位がある:独自手法をシステム化する投資価値がある
- 慣習にとどまる:標準機能に業務を合わせるBPRを検討する
独自性が意思決定の速さや精度を実際に高めるなら、強みをシステムに固定化する価値があります。一方で、長年の慣習や現場のExcelへの固執なら、作り込むことで費用が膨らみ、非効率も固定化します。
業務改革(BPR)では、独自開発に頼らず、SaaSなどの標準機能を前提に業務を組み替えます。導入を機に配賦理由やKPIの必要性を問い直します。そのうえで、標準化できるものを見直すことが、身軽で変化に強い経営管理につながります。
5〜10年のTCOと変化への対応力
もう一つの基準は、5〜10年の総所有コスト(TCO)と変化への対応力です。ただし、初期費用だけを見ると、独自開発のほうが割安に見えるケースもあります。
- 法改正:制度対応に必要な改修費用
- 事業拡大:子会社追加に伴う改修費用
- 組織・KPIの変更:再編や体系見直しに伴う改修費用
正しく比べるには、こうした変化への対応費用も含めて、長期のランニングコストを試算します。
フルスクラッチでは、変化のたびに自社負担で改修します。SaaS型CPM/EPMは利用料の範囲内で継続更新されるため、制度対応や機能追加をベンダーに任せられます。
特に、組織再編やM&Aが見込まれる企業ほど、変化への対応力でSaaSが優位になります。
一方で、経営管理が安定し、独自性が競争優位に直結するなら、フルスクラッチのTCOが正当化されます。初期費用の大小だけでなく、変化に強い経営管理を保てるかを時間軸で判断します。
まとめ
ここまで、パッケージ/SaaSとの違いと、向く・向かないケースを見てきました。そのうえで、費用、メリット・リスク、判断基準も整理しました。
パッケージ/SaaSは、Fit to Standardで導入しやすく、法改正にも自動で対応します。ただし、カスタマイズには限界があります。一方で、フルスクラッチは、複雑な連結・セグメント会計、独自の予実管理やKPI、基幹連携を再現できます。
初期費用は、中規模で500万〜3,000万円、大規模で3,000万〜1億円以上です。保守費は、初期投資額の年間15〜20%が目安です。また、法改正や組織変更のたびに自社で改修する負担があり、ベンダーロックインのリスクもあります。
判断では、独自の管理手法が競争優位かを見極め、5〜10年のTCOと変化への対応力を比べます。規程が未整備の脱Excelや定型業務では、標準機能に業務を合わせる業務改革が適しています。
まずPoC・プロトタイプで既製ツールを試し、独自要件を明確にしてから方式を検討します。複数の開発パートナーやツールベンダーに相談し、初期費用と長期のTCOを比較してください。
▼全体ガイドの記事
・経営管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。