
経営管理システムの保守・運用費用は、初期投資額、システムの規模、保守の委託範囲によって、年間750万円から数千万円規模まで変わります。
導入や稼働後の予算を担当する経営企画や情報システム部門の方は、複数の開発パートナーに相談して、現実的なコスト計画を検討してください。
▼全体ガイドの記事
・経営管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
経営管理システムの保守・運用費用の全体像
経営管理システムは、各部門の予算と基幹システムの実績を集約し、経営層を支える管理会計の層です。
日々の処理を担う基幹システム(ERP)や現場可視化ツールとは、役割が異なります。
SaaSやパッケージ製品では、システムの維持やアップデートはベンダーの責任範囲になり、法改正への対応も月額料金内で自動的に提供されます。
フルスクラッチやオーダーメイドの経営管理システムでは、運用・維持の費用を全額自社で負担します。
また、経営の変化を受けやすく、改修の頻度も高くなります。費用を正しく見積もるには、独自開発でランニングコストが重くなりやすい理由を把握しておくことが欠かせません。
年間保守費用の相場(初期投資額の15〜20%)
独自開発した経営管理システムでは、年間の保守費用は、初期投資額(開発費・ライセンス費)の15〜20%が目安です。金額は規模と委託範囲で大きく変わるため、規模別の年間費用と月額換算を見ながら予算を組むことになります。
- 初期5,000万円の中規模:年750万〜1,100万円(月約60万〜90万円)
- 初期1億円の連結管理:年1,500万〜2,200万円(月約125万〜180万円)
- 大手SIerやコンサルへ全面委託:運用保守だけで年数千万円に達する場合もある
年間15〜20%は、システムを現状のまま維持するための費用です。これに加えて、法改正や組織再編に伴う改修費は、別枠で発生することが多くあります。経営の変化に合わせた改修も続くため、実際のランニングコストは、この割合を上回ると見込むのが現実的です。
経営管理システムの保守を軽視できない理由
経営管理システムの保守が必要な理由は、数字の信頼性と制度対応にあります。
- 経営判断の根拠:予実や連結の数字は経営会議や取締役会で使われる
- 決算数値の妥当性:会計基準や税制の改正に追従できないと損なわれる
- 数字への信頼:失うとExcelでの手集計に戻り、投資が無駄になる可能性がある
現場の業務システムでは、軽微な不具合を運用で補えることがあります。しかし、経営管理の予実や連結の数字がずれると、誤った経営判断に直結します。たとえば、連携元システムの更新でデータ形式が変わったとき、連携プログラムを保守していなければ、集計値が欠落したり誤ったりするおそれがあります。
保守費用は、数字の信頼性を守る投資として、初期開発費と同じ重みで予算に織り込みます。
保守・運用費用の内訳
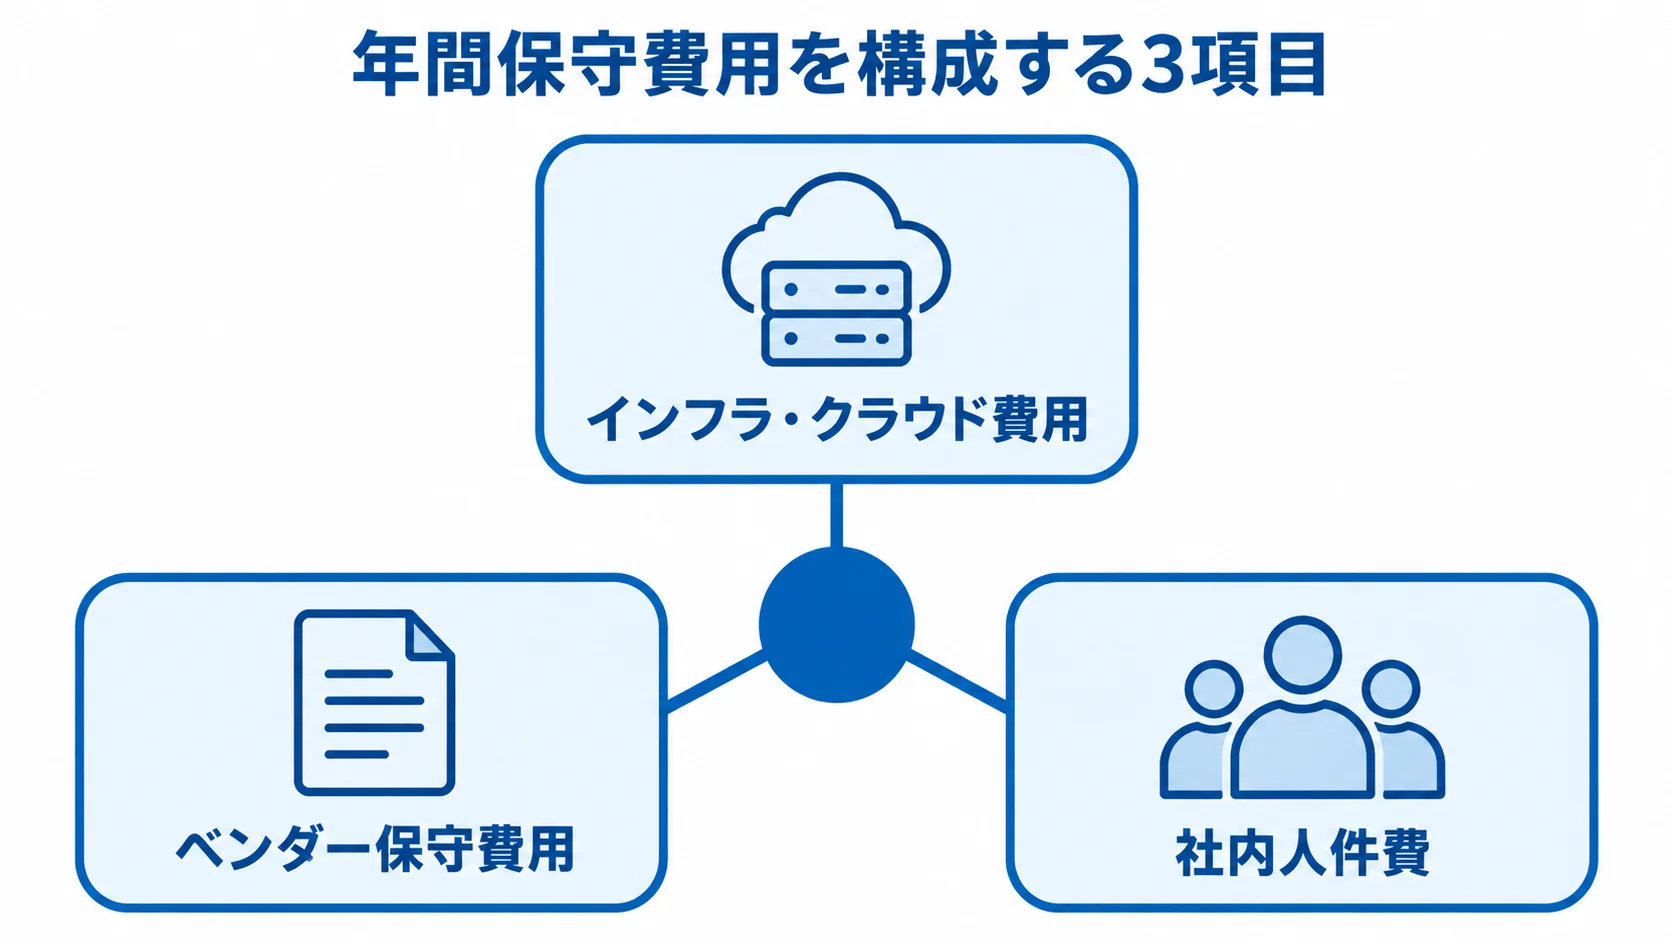
年間保守費用(初期投資額の15〜20%)は、インフラ・クラウド費用、ベンダー保守費用、社内人件費の3つに分けられます。
各費用の中身を把握しておくと、見積もりの妥当性や、コストがどこに集中しているかを判断できます。
インフラ・クラウド費用
基盤費用は、利用環境と処理量で変わります。クラウドかオンプレミスかで費用の構造が違い、月次や年次の集計ピークに合わせて設計するかどうかでも金額が動きます。
- クラウド利用料:AWS、Azure、Google Cloud上のサーバー・データベース・ストレージの月額費用
- 処理能力:月次・四半期・年次は集計が集中し、平常時は低負荷になる。ピーク時に合わせて設計するか、平常時の負荷に合わせて見直すかで費用が変わる
- オンプレミス費用:データセンター利用料、ハードウェアの定期保守、数年ごとの交換、電気代
- 安全性とデータ量:バックアップ、セキュリティ、監査ログの費用と、連携量に応じた処理・保存費用
経営管理システムは機密性の高い財務データを扱うため、安全な基盤を維持する必要があります。
ベンダー保守費用
ベンダー保守費用は、開発を担当した外部パートナーに支払うシステムの維持費です。金額は、保守の範囲と障害時の応答条件によって変わります。
- 保守の役務:障害対応、セキュリティパッチ、ヘルプデスク、稼働監視
- 障害時の応答条件:決算期の障害は経営会議に影響するため、平日日中の対応か優先対応かなど、SLAの条件で費用が変わる
- 切り替えやすさ:独自開発では開発ベンダーだけが内部を理解しており、他社へ替えにくい
- 契約時の確認:保守範囲・単価・体制を明記し、ドキュメントの整備を求める
独自開発の場合は、ベンダーへの依存(ロックイン)が強まり、保守費用の交渉力が下がります。そのため、保守の範囲と単価を押さえておくことが、長期的なコスト管理につながります。
社内人件費(見落としがちな隠れコスト)
ランニングコストには、ベンダーへの支払いのほかに、社内の人件費もかかります。この人件費はTCOを押し上げるため、業務側の担当者も含めて見積もります。社内の工数は、部門ごとの運用や予算の作業、業務の周期に沿って発生します。
- 情報システム部門:システムの日々の監視・管理
- 経営企画・経理部門:予算体系とKPIの設定、マスタ保守、予算入力の取りまとめ
- 業務サイクル:期初の予算編成、月次の予実締め、四半期・年次決算
- 社内で行う変更:予算形式・分析軸・部門コードの変更に必要な工数
変更を毎回ベンダーへ依頼すると、費用がかさみます。一方で、一定範囲を社内で行える設計にする場合は、その工数も人件費として見込みます。
特に、社内人件費を見込まずにTCOを試算すると、稼働後に想定外の負荷が表面化するおそれがあります。
経営管理システム特有のランニングコスト要因
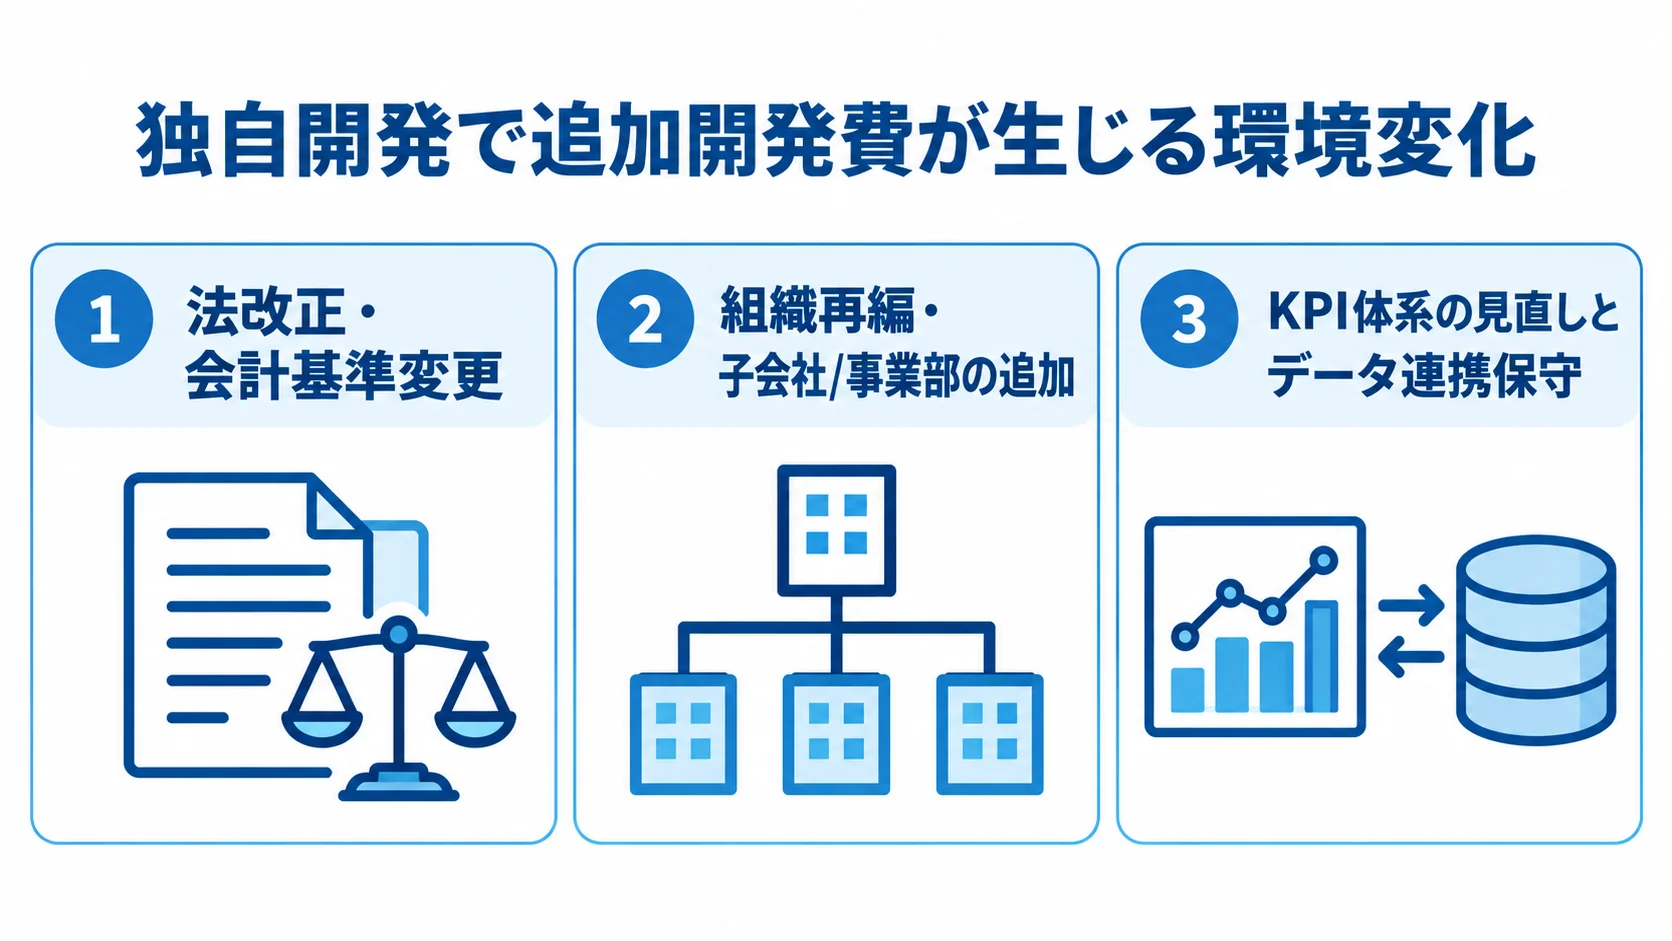
経営管理システムでは、維持費に加えて、環境の変化に追従するための追加開発費が毎年のように発生します。法制度、組織、経営方針が変わると、稼働後も改修が続くためです。
SaaSやパッケージでは自動アップデートで吸収される変更も、独自開発では都度、自社負担で改修することになります。追加コストの要因は、法改正や会計基準の変更、組織の変化、KPI体系とデータ連携の変化の3つに分けられます。
法改正・会計基準変更への対応
法改正・会計基準変更への対応費は、ランニングコストの中でも特に見込んでおく必要があります。財務・会計制度は数年おきに更新され、その負担は方式によって異なります。
- 主な変更:インボイス制度、電子帳簿保存法、収益認識基準、税制改正
- SaaS・パッケージ:ベンダーが月額料金の範囲内で変更に対応
- 独自開発:都度の自社専用改修は数百万円から、大規模な変更は数千万円規模で、いずれも全額自社負担
改正には対応期限があり、期限に間に合わなければ決算数値の妥当性を失います。制度変更は定期的に発生するため、年間保守費とは別に改修予算を確保しておく必要があります。
組織再編・子会社/事業部の追加
組織再編や子会社・事業部の追加は、経営管理システム特有の大きなランニングコスト要因です。組織の変更に応じて、システムには次のような対応が必要になります。
- 連結範囲:M&Aで加わる子会社に合わせた連結フォーマットの追加
- 組織構成:事業部の分割・統合に伴う予算配賦ロジックの再構成
- 子会社データ:勘定科目体系のマッピング。海外子会社では多通貨・多言語機能の拡張も必要
設定の変更に加えて、集計ロジックの改修とテストが必要になるため、多くの工数と追加費用がかかります。
連結経営管理を独自開発する場合は、組織変更が数年に一度は発生する前提で費用を見込んでおきます。大規模な改修が必要な設計では、保守が変化に追いつかず、経営の動きを妨げる可能性もあります。
KPI体系の見直しとデータ連携保守
経営管理システムでは、経営判断の変化と連携元の仕様変更の両方に合わせた保守が続きます。
- 見直しの契機:新規事業、注力領域の変更、経営者交代など
- 分析機能の変更:レポート画面の追加やドリルダウン分析のロジック変更
- データ連携保守:基幹システムの更新・仕様変更に伴うAPIやCSV連携の改修
経営環境が変わると、経営層が本当に見たいKPIや、損益を分解する集計軸(セグメント)も変わります。そのため、要件は流動的です。
連携元が多いほど、他システムの変更に巻き込まれる改修が増えるため、これらの費用を継続して見込みます。
KPI見直しとデータ連携保守は、積み重なると相応のコストになります。保守契約に含めるか都度発注にするかは、発注側が事前に決めておきます。
ランニングコストを抑えるための考え方
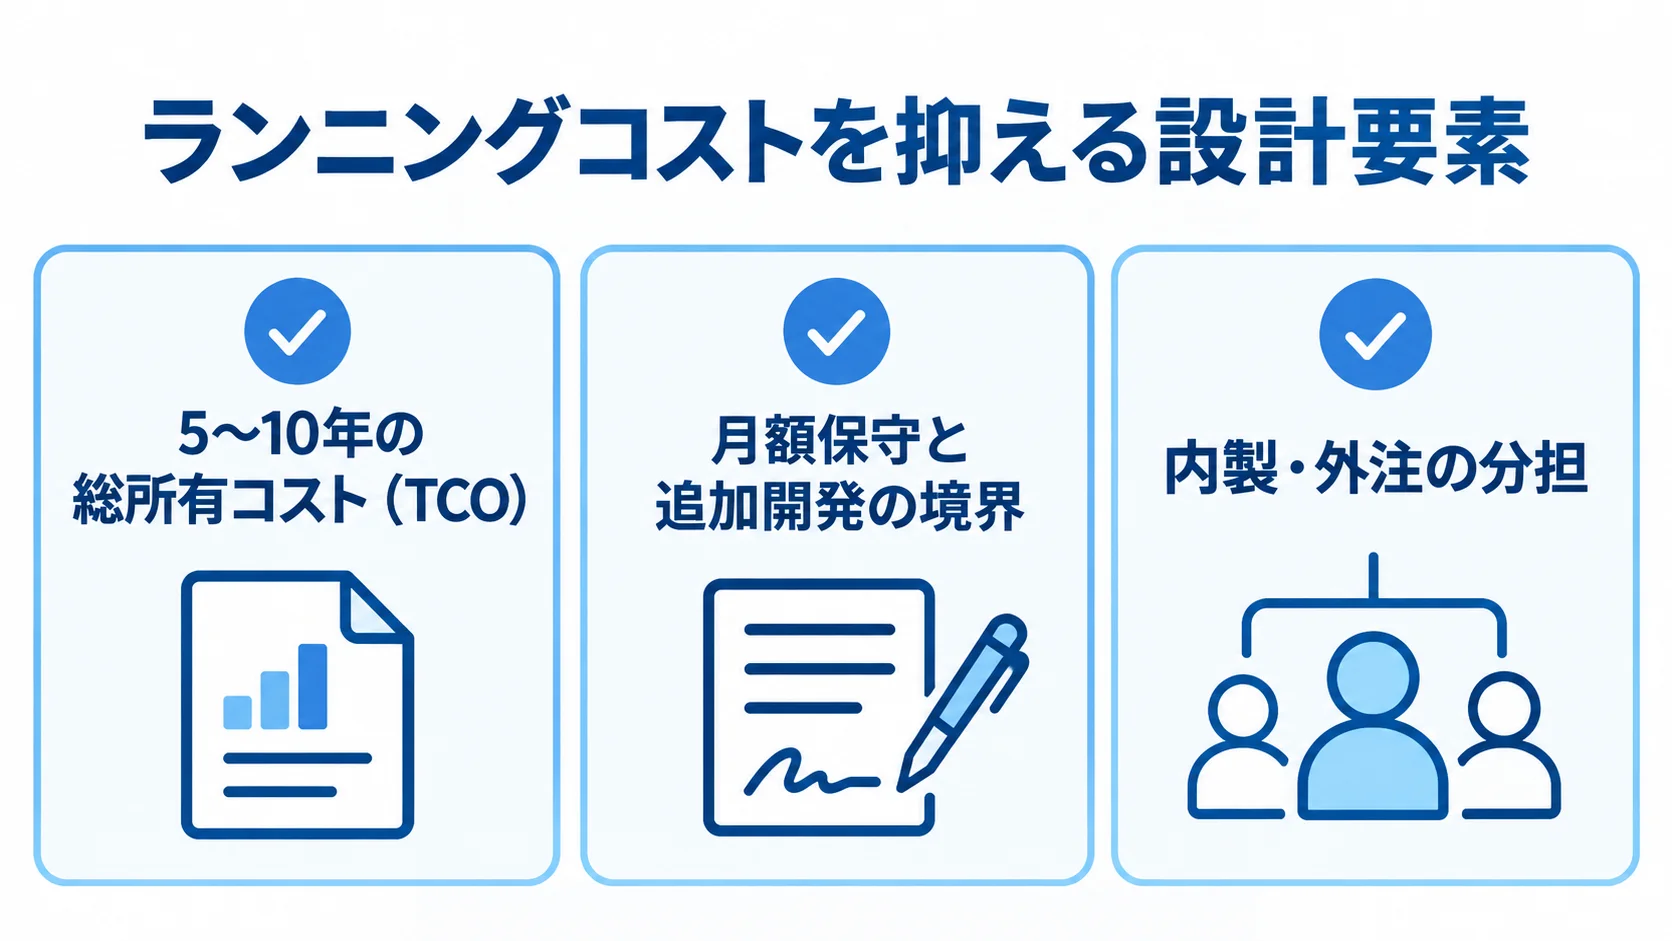
独自開発のランニングコストには、年間15〜20%を目安とする保守費に加えて、制度対応、組織変更、KPI見直しなどの改修費が積み上がります。
コストを抑えるには、開発方式の選択と保守体制の設計を見直すことが出発点です。その中身は、総所有コスト(TCO)での比較と、保守契約・内製・外注の設計です。
SaaS/パッケージとのTCO比較
初期費用だけでなく、変化への対応費を含む5〜10年の総所有コスト(TCO)で比べます。SaaSやパッケージを選ぶかどうかは、自社の要件をパッケージでどこまで満たせるかで大きく変わります。
- パッケージで対応できるか:制度改正や機能追加が提供されるか
- 独自要件があるか:特殊な予実管理や連結要件が競争優位に必要か
- 長期費用を含めるか:制度・組織・KPI変更に伴う改修を試算する
製品例には、Loglass、Anaplan、Boardがあります。このほか、Oracle EPM、Workday Adaptive PlanningなどもCPM/EPMのパッケージやSaaSです。
CPM/EPMのパッケージやSaaSは、法改正への対応や機能追加が継続して提供されるため、制度対応の改修費を自社で負担せずに済みます。
初期費用では独自開発が安く見えても、5〜10年分の改修費を加えると、SaaS利用料の総額を上回ることは珍しくありません。
TCOの試算では、年間保守費に加えて、制度対応や組織変更の頻度・規模を改修予算に反映し、シナリオごとに見積もります。
保守契約と内製・外注の設計
独自開発でも、保守契約と内製・外注の分担を工夫すれば、ランニングコストを抑えられます。稼働後を見通して、設計時に次のような分担を決めておきます。
- 月額保守と追加開発の境界を契約時に明確にする。
- 障害対応やパッチ適用は、定額保守に含める。
- 制度対応や機能追加は、都度見積もりとする方法もある。
- 契約範囲が曖昧だと、想定外の請求や未使用枠への支払いにつながる。
- 予算形式、部門・KPIマスタ、簡単なレポートは、ツールと権限を用意したうえで社内で対応する。
- 集計ロジックや連結・データ連携など専門性の高い部分は、外部パートナーへ委託する。
このハイブリッド体制は、コストと機動力を両立し、経営管理の主導権を自社に保つ助けになります。また、ベンダーロックインによる保守費の高止まりも避けられます。
稼働後の費用は開発方式と保守設計で決まるため、開発前の段階から保守フェーズの体制を描いておく必要があります。
まとめ
独自開発した経営管理システムの年間保守費は、初期投資額の15〜20%が目安です。初期5,000万円なら年750万〜1,100万円、初期1億円なら年1,500万〜2,200万円です。この費用は、インフラ・クラウド、ベンダー保守、社内人件費で構成されます。
加えて、制度対応や組織再編、KPI見直しに伴う改修費も、毎年のように上乗せされます。
SaaSやパッケージは自動アップデートで吸収する変更も、独自開発では全額自社負担です。
5〜10年のTCOを比較し、保守契約や内製・外注の分担を事前に設計しましょう。
方式と保守分担を整理したうえで、複数の開発パートナーに相談しましょう。
▼全体ガイドの記事
・経営管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。