
キャッシュフロー管理システムは、入出金の実績、将来予測、警告をつなぎ、資金ショートを防ぐ経営判断に役立つシステムです。
機能と種類、導入の進め方、費用相場、選び方の順に、発注側が押さえるべき点を説明します。各テーマの詳細は、下の関連記事で確認できます。
▼関連記事一覧
・キャッシュフロー管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・キャッシュフロー管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・キャッシュフロー管理システム開発の見積相場や費用/コスト/値段について
・キャッシュフロー管理システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
キャッシュフロー管理システムの定義と役割
キャッシュフロー管理システムは、銀行口座や会計、請求のデータを集めて、資金の流れを一か所にまとめます。販売や給与、借入の情報も集めます。過去の実績と将来の資金予定を、同じ画面で確認できるのが特徴です。
残高に加えて、残高が減る理由や入金遅延の影響も確認できます。さらに、投資を行った後も安全資金を維持できるかを検討できる点に価値があります。
キャッシュフロー計算書との違い
キャッシュフロー計算書は、一定期間の現金の増減を営業・投資・財務の活動ごとに分けて報告する財務諸表です。
一方、管理システムは、過去の結果に加えて、これからの入金と出金を登録し、将来残高を予測する業務基盤です。決算資料の作成よりも、資金不足の前に気づく機能を求める企業もあります。
資金繰り表や将来予測との関係
資金繰り表は、入金予定と支払予定を時系列に並べて、将来の現金残高を確かめる資料です。システムは、資金繰り表の作成に必要な連携や入力、承認を自動化します。予測や警告、差異分析も、自動化の対象になります。
Excelから移行するときは、帳票の見た目を再現するよりも先に、更新責任者とデータの発生源を明確にします。
利益だけでは判断できない資金の安全性
売上を計上した日と入金日は一致しないため、利益が出ていても手元の現金が一時的に不足することがあります。たとえば、4月受注、5月納品、検収後の翌月末入金なら、4〜6月は外注費や人件費が先に出ていきます。
借入返済や賞与、納税は、損益計算書の利益とは別の時期に現金を動かします。設備投資も、現金の流れを利益とずらす要因です。そのため、入出金の時期を管理できなければ、黒字企業でも一時的な資金不足に陥ります。
キャッシュフロー管理システムの主な機能
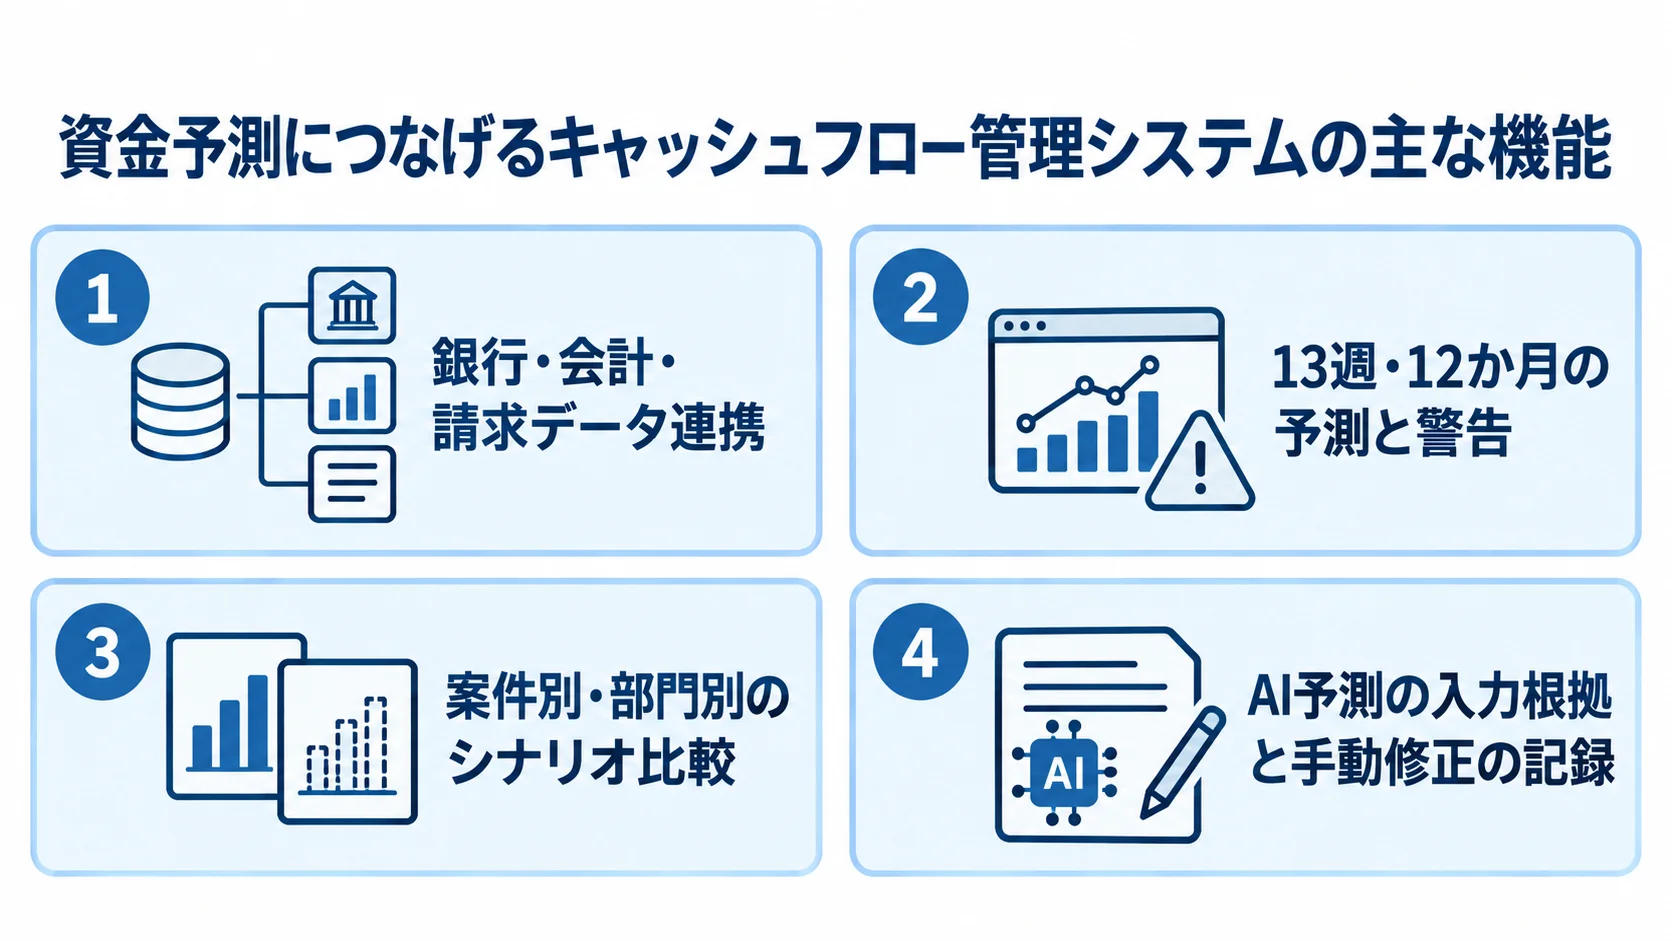
必要な機能は、会社の規模よりも資金の発生源と予測の細かさで変わります。そのため、まず残高と入出金予定、実績をつなぎ、予測と警告を加えてから、案件分析やシナリオ比較へ広げる進め方が現実的です。
銀行・会計・請求データを連携する機能
資金の発生源は4つに分けられ、発生源ごとに連携するデータが異なります。
- 銀行・会計:口座残高、入出金、会計仕訳
- 請求・債権債務:請求書、売掛金、買掛金
- 社内資金:給与、税金、借入返済
- 販売:案件単位のデータ
APIが使える場合は自動で取得し、使えない場合はCSVやSFTPなどで取り込みます。手動の取込を残すなら、担当者と頻度を決め、重複防止とエラー確認の手順も用意します。
金額に加えて、入金日と支払日、取引先を登録します。さらに、案件と部門、口座や確度も記録します。
「売掛金100万円」と記録するより、「6月30日に案件Aの検収分として口座Xへ入る100万円」と書くほうが、現場の行動と予測が結びつきます。
公開された導入事例では、複数拠点の売上、仕入、棚卸のデータを自動で集約しています。また、導入から半年で本稼働し、紙伝票からの転記時間を20%削減した例も報告されています。
この効果は、既存システムとの連携範囲と現場データの定義をそろえた結果です(出典: 会計・管理会計システムの公開導入事例、2026年確認)。特定の製品を選べば自動的に得られるわけではありません。
13週・12か月の予測と警告を表示する機能
予測期間と表示項目を整え、予測と実績の差異を運用の改善につなげます。
- 短期予測:資金ショート対策のため、週単位の13週程度のローリング予測
- 中長期予測:12か月の月次予測で、資金の大きな動きを見通す。納税、賞与、借入、採用、設備投資が対象です。
- 表示項目:最低安全資金、警告ライン、口座別・部門別残高を示すと、対応の優先順位をつけやすくなります。
- 差異の記録:予測と実績のずれは必須機能です。入金予定日のずれ、検収の翌月化、外注費の超過などを毎月記録します。
- 原因の見直し:記録をもとに、予測の当たり外れに加えて、入力ルールや業務プロセスの要因まで振り返れます。
案件別・部門別のシナリオを比較する機能
システム開発や建設のような案件型ビジネスでは、前提を切り替えて、残高と安全資金への影響を比べられます。
- 案件の進捗:受注確度、着手日、出来高、検収
- 支払と入金:外注支払、入金サイト
- 受注条件:受注確度70%の案件を予測に含めるかどうか
- 変更条件:入金を1か月遅らせる、採用を3人増やす、設備投資を延期する
条件ごとの影響を比べられるため、経験だけに頼らない判断につながります。
AI予測は、異常検知や予測の補助として使い、出力をそのまま採用しない設計にします。そのうえで、利用データと前提、手動修正の履歴、承認者を確認できるようにします。
公式情報では、日次・週次の現金予測や複数のWhat-ifシナリオが示されています。また、2026年は自動計算から変化への意思決定支援へと、期待が広がっています(出典: 主要EPM製品の公式機能情報、2026年)。
キャッシュフロー管理システムの種類と選び方
方式は大きく分けると、専用クラウドサービスと会計・ERPの資金管理機能、EPM・BI・データ基盤の組み合わせに分かれます。さらに、ローコード開発とフルスクラッチ開発があります。
どの方式が優れているかは、会社によって異なります。予測の細かさや既存システムに加え、拠点数、運用体制、独自業務の強さで選びます。
- 専用クラウドサービス:残高や資金繰りを、早く見える化できる仕組み
- 会計・ERP:会計や債権債務と資金情報を統合する
- EPM・BI・データ基盤:全社計画やシナリオ分析を扱う
- ローコード開発:独自の入力や申請に対応する方式
- フルスクラッチ開発:独自の資金モデルに対応する方式
専用SaaSと会計・ERPパッケージ
導入の目的と標準機能を、方式ごとに比べて選びます。
- 専用SaaS:初期費用を抑えながら、短期間で残高と資金繰りを見える化する
- 会計・ERP:会計や債権債務のデータと資金情報をひとまとめにする
銀行連携と入出金予定が標準で揃い、安全ラインや12か月予測も含まれていれば、Excelから移行しやすくなります。
利用料に加えて、初期設定やユーザー追加、データ移行、連携オプションの費用がかかるかを確かめます。
会計・ERPは、財務会計と管理会計を、債権債務や販売、購買とあわせてまとめたい企業に向きます。既存の会計データを使える一方で、入力の粒度が案件管理と合わない場合もあります。
標準画面のデモで、自社の実際の業務を再現できるかを確かめます。
EPM・BI・データ基盤を組み合わせる方式
複数法人や拠点の予算と実績、着地見込を統合する場合に検討します。損益や貸借対照表、キャッシュフローまで含めて扱えます。また、長期計画やシナリオ分析にも対応できます。
高度な分析ができる反面、マスタ設計やデータ定義、権限の整理に時間がかかります。さらに、運用ルールの整備も必要です。
ローコード開発とフルスクラッチ開発
選定では、目的が残高の見える化か、会計との統合か、案件や予算、複数法人の分析かを整理します。
- ローコード:独自の申請や案件項目を、短期間で追加する方式
- フルスクラッチ:標準製品に合わない独自業務に対応する方式
ローコードは、連携や監査ログを後から付けると、業務が広がったときに作り直しになる場合があります。権限や障害対応も、後付けにすると作り直しの原因になる場合があります。
フルスクラッチは、独自業務が競争力の源泉である場合に限って選び、長期の保守体制も含めて考えます。
見える化が目的なら専用SaaS、会計基盤の刷新ならパッケージ、全社計画ならEPM・BIを検討します。独自の資金モデルが中核にある場合は、個別開発が候補になります。
キャッシュフロー管理システム開発・導入の進め方
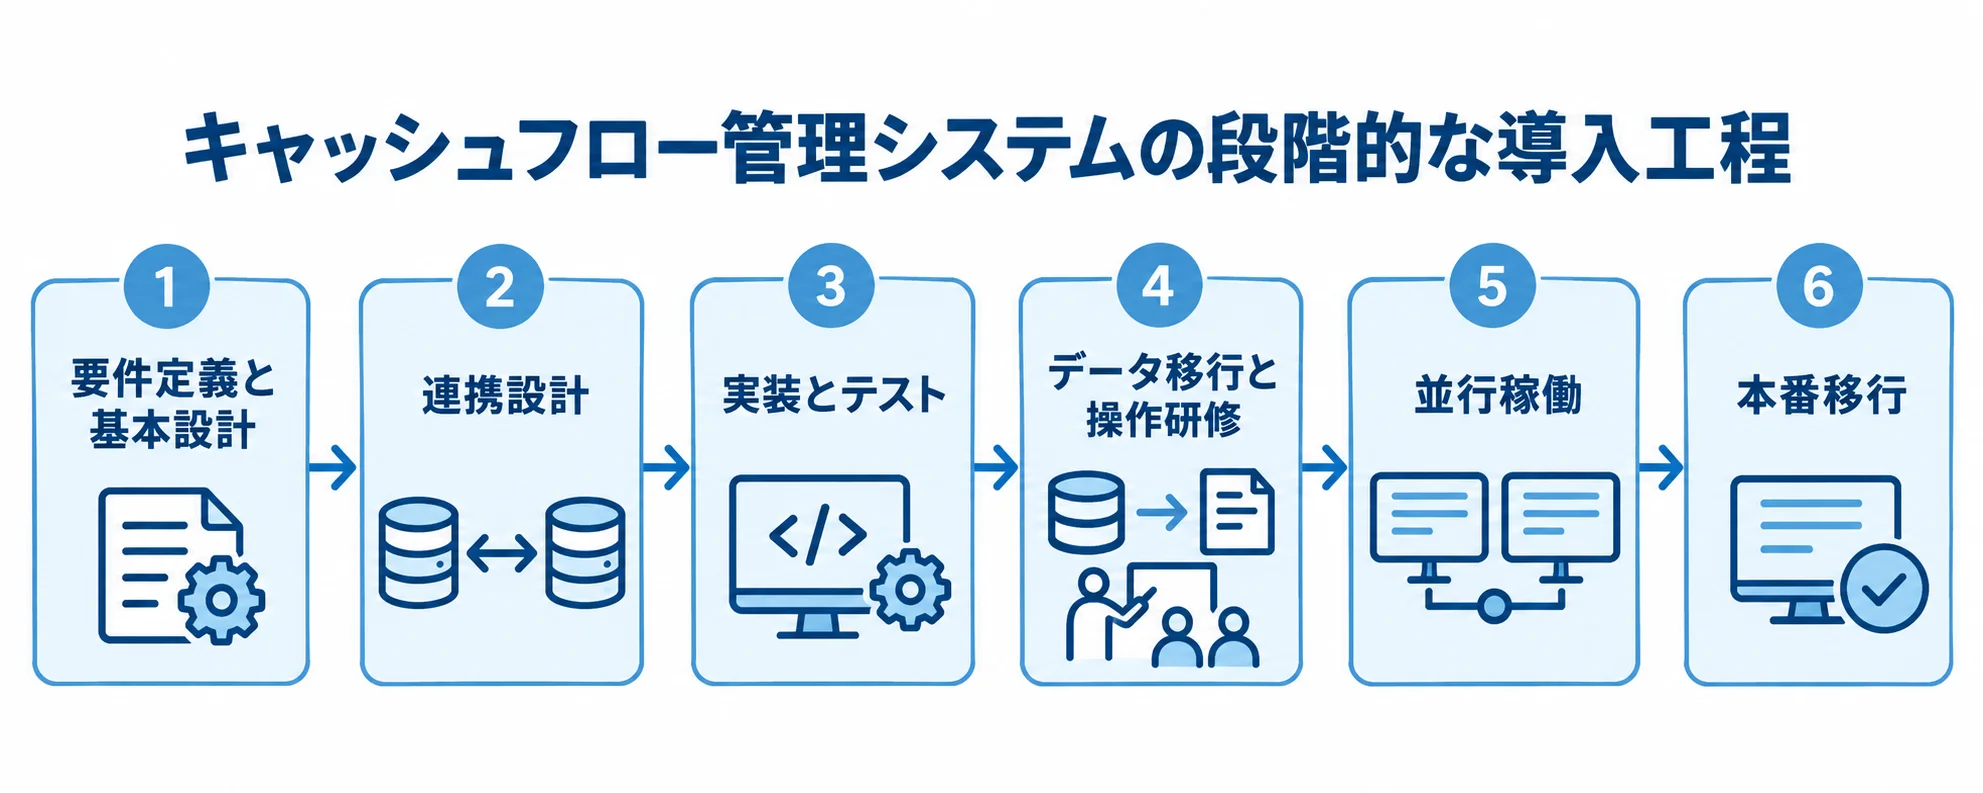
成否は機能の数よりも、入出金データを整理し、更新の担当と時期を決められるかで決まります。要件定義では、画面だけでなく、予測の根拠と承認の流れを決めます。例外処理と月次レビューの進め方も、この段階で定義しておきます。
▶ 詳細はこちら:キャッシュフロー管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
現状のデータとKPIの洗い出し
資金データと運用状況を洗い出し、更新と判断に必要な項目をそろえます。
- データ源:銀行口座、会計、販売管理、請求・入金消込、給与、税金、借入、Excel
- 更新情報:発生源、頻度、担当者、確定時期、予測項目、手作業の有無
- 継続運用:経営者だけでなく、担当者不在時も更新できる体制
- KPIと対応:現金残高、予測差異、入金遅延日数、未回収額・支払予定額、更新完了率
13週先の最低残高と最低安全資金も、KPIに含めます。そのうえで、警告が出た後に誰が取引先へ連絡し、支払条件を見直し、借入や投資を判断するかを決めておくと、ダッシュボードが経営に使われます。
MUSTとWANTの切り分けとPoC
初期要件とPoCで確かめる項目を分け、まずは範囲を小さく始めます。
- 初期リリースのMUST:口座・会計取込、入出金予定、残高予測、安全ライン、権限、ログ、出力
- 安定後のWANT:高度なAI予測、複雑なシナリオ、全社BI
- PoCの範囲:実際のサンプルデータで、1部門・1口座・1事業所などを対象に、1〜2回の月次締めを試す
実績データが安定してからWANTを追加すれば、導入期間と費用を抑えやすくなります。
例外入金や前受金のほか、分割請求、検収遅延、手動修正も、扱えるかを事前に確かめます。扱えないと、本番で止まる場合があります。そこで、2〜3社に同じデータと業務フローを渡し、同じ条件で比べます。
データ移行・テスト・定着の段階的な進め方
開発から稼働後の改善まで、次の順で段階を踏んで進めます。
- 要件定義と基本設計、連携設計を行い、実装とテストを経て、データ移行と操作研修、並行稼働を進めたうえで本番移行します。
- テストでは、二重取込、日付のずれ、マイナス金額を確かめます。口座振替、入金遅延、権限不足、API停止も対象です。
- 毎週の資金会議で13週予測を更新し、毎月の締めで予測と実績の差を確かめます。
- 入力元業務、会計・請求の確定時期、担当者の代替設定を改善し、未入力は責めずに原因から直します。
キャッシュフロー管理システムの費用相場と内訳
キャッシュフロー管理だけの公的な開発費統計は少ないため、この節の金額は、公開料金や会計・経営管理システムの導入規模、基幹開発の工数から見た目安です。
金額は、税別か税込かの表示や利用人数、連携数で変わります。移行量や個別開発の有無でも差が出るため、正式見積では前提条件をそろえます。
▶ 詳細はこちら:キャッシュフロー管理システム開発の見積相場や費用/コスト/値段について
方式別の初期費用・月額費用の目安
費用は方式と導入範囲で大きく変わります。下の4区分ごとに、初期費用と月額費用の目安を示します。
- 専用SaaS:短期間で導入できる方式
- 初期設定・連携:会計、請求、銀行を接続する作業
- パッケージ構築:複数システムを連携させる構築
- 基幹刷新・スクラッチ:ERP・EPMや独自機能を含む
専用SaaSをそのまま使う場合、初期費用は0〜30万円程度、月額は2,980円〜10万円程度が目安です。
たとえば、12か月先の残高予測や安全ラインを含む専用サービスを、月額2,980円(税込)で提供する例もあります(出典: 専用キャッシュフロー管理サービスの公式料金表、2026年8月確認)。
会計・請求・銀行をつなぐ初期設定付きの導入は30万〜300万円程度です。複数システムの連携を含むパッケージ構築は、300万〜1,500万円程度です。
ERP・EPMを含む基幹刷新は、1,500万〜4,000万円程度です。独自の案件収支や承認フローを作るスクラッチ開発は、権限や銀行連携を含めると、1,500万〜5,000万円超になる場合があります。
これらは、キャッシュフロー画面だけの価格を示すものではありません。会計や債権債務、管理会計に加え、データ連携や移行まで含めた場合の幅です。
見積に含めるべき費用の内訳
見積では、開発作業、連携・移行、稼働後支援の費用を分けて示してもらいます。
- 開発作業:要件定義、画面・帳票設計、データモデル、実装、テスト
- 連携・移行:API・CSV連携、データ整理、過去データ移行
- 稼働後支援:研修、保守、変更費用と承認ルール
連携では金額に加えて、取引先コードや勘定科目の変換も必要です。部門や案件、日付の扱いも、そろえておく必要があります。
さらに、過去データがExcelごとに異なると、整理の工数が膨らみます。
開発費の内訳の目安は、要件定義が約10%、設計が10〜20%です。実装は40〜60%、テストは10〜20%になります。
たとえば、エンジニア3人が4か月稼働し、1人月80万〜120万円だとすると、連携部分だけで960万〜1,440万円程度です。
要件の追加に備えて10〜20%程度の予備費を置き、追加変更の単価と承認ルールは見積に明記します。
期間・保守・ランニングコストの考え方
導入期間と継続費用、補助金の条件をあわせて判断します。
- 導入期間:方式と構築範囲で異なります。
- ランニングコスト:ライセンスや保守などが続きます。
- 補助金:契約時期と対象費用に関する条件
期間の目安は、専用SaaSの設定が数日〜1か月、会計・銀行・請求の連携が1〜3か月です。複数拠点や案件別予測を含む構築は、3〜6か月が目安です。
ERP・EPMを含む刷新は6〜12か月以上、スクラッチ開発は9〜18か月以上が目安です。ただし、急ぐ場合でも、移行や並行稼働を縮めると稼働後の修正費用が増えるため、検証の範囲は削りません。
運用費には、月額ライセンスやユーザー追加、クラウド・API利用料、保守や監視が含まれます。さらに、バックアップやセキュリティ、制度改正への対応も含まれます。
これらを含めた3年総額を出し、社内の入力や確認の工数も加えて判断します。
補助金を使う場合は、交付決定の前に契約や発注、着手ができるかを確かめます。対象がソフトウェアだけか、導入支援やクラウド利用料も含むかは、公募要領で確認します。
キャッシュフロー管理システムの開発会社・サービスの選び方
開発会社やサービスは、知名度や機能数より、自社の資金を正しく予測でき、稼働後も運用できるかで見ます。SaaS導入、会計・ERP統合、案件型業務の個別連携のうち、どれに強いかで相談先は変わります。
自社に近い業務と導入方式の実績
導入実績は、自社に近い業務や連携環境、稼働後の成果と支援内容から確かめます。
- 業種と業務:売上計上から入金まで時間がかかる業務
- 予測経験:受注、検収、外注費、人件費の反映
- 連携環境:法人・口座、海外拠点、ERP、銀行API、CSV
- 導入後:自動化範囲、Excel廃止、更新頻度、保守窓口
会計システムの導入件数よりも、システム開発や建設、受託製造などの実績を尋ねます。
社名を出せない事例でも、業種や規模、連携数、解決した課題を説明できる相談先は、比べやすくなります。
同じRFPとサンプルデータでの比較
提案依頼書、業務デモ、費用明細の条件をそろえ、同じ基準で比べます。
- 提案依頼書:業務・データ・権限・移行・保守・費用条件
- 業務デモ:サンプルデータで、予測と警告の変化を確かめる
- 費用明細:初期・月額の費用と、追加作業の単価
依頼書には、口座数や法人・拠点数、予測期間を具体的に記します。更新頻度や入出金の分類、案件項目も書きます。
承認の流れや帳票、連携方式も必要です。移行範囲とSLA、費用上限も含めます。
適合性は、入金予定日を変えたときの13週予測と警告の変化で確かめます。会計データを取り込めるかどうかは、その一部にすぎません。
連携の追加やユーザー課金、移行の単価を並べます。研修やテスト、保守の単価も見ておきます。障害対応や仕様変更の単価も、あわせて確かめます。
最安の提案には、必要な運用や連携が含まれていないこともあります。比べるときは、機能の有無よりも3年総額と自社の負担工数を見ます。
セキュリティ・契約・運用支援の確認
導入前に、セキュリティ、契約、運用支援の範囲を確かめておきます。
- セキュリティ:暗号化、多要素認証、最小権限、職務分離、操作ログ
- 契約:データ所有権、解約時の出力、障害連絡、料金改定、責任範囲
- 運用支援:マニュアル、管理者研修、窓口、月次レビュー
バックアップと復元テスト、開発・本番環境の分離、障害時のRTO・RPOも、要件に入れます。
IPAの中小企業向け情報セキュリティ対策ガイドライン第4.0版は、2026年3月公開です。バックアップや認証、クラウドの安全な利用などを整理しています(出典: IPA「中小企業の情報セキュリティ対策ガイドライン」第4.0版、2026年)。
契約では、再委託先や脆弱性対応、追加開発の責任範囲を見ます。担当者が代わった後も自社で更新できるかは、運用支援の面から確かめます。
▶ 詳細はこちら:キャッシュフロー管理システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:キャッシュフロー管理システム開発の発注/外注/依頼/委託方法について
2026年の最新動向と導入時の注意点
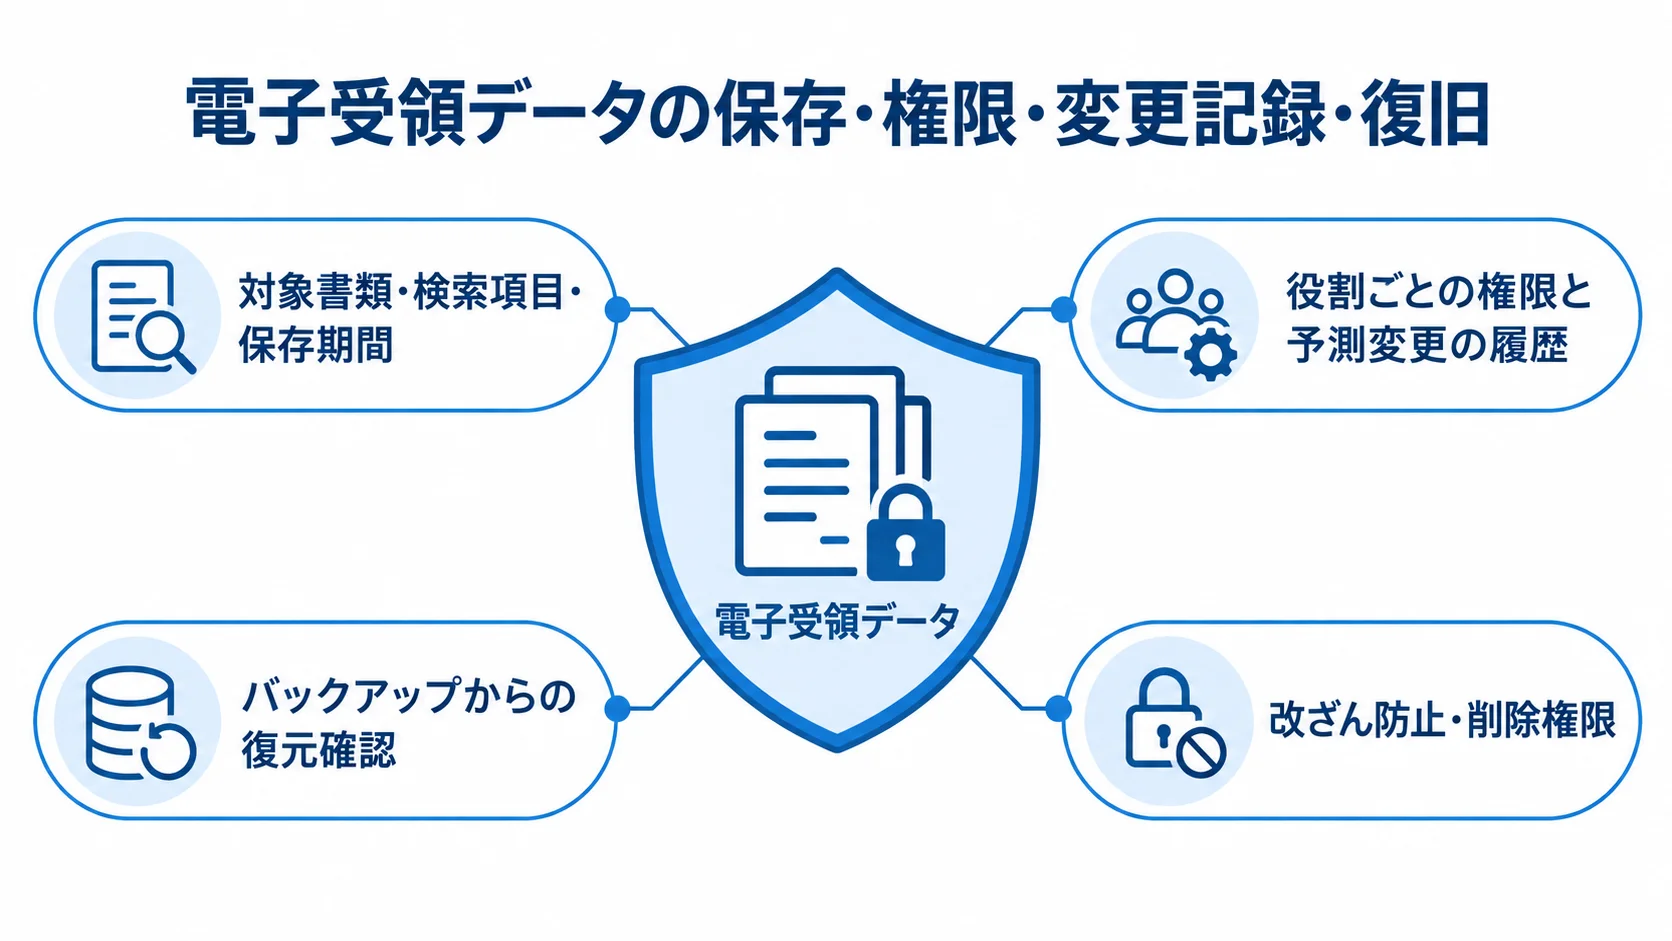
2026年は、クラウド連携やAI予測の補助、シナリオ分析、セキュリティ・監査対応を一体で考える流れです。新機能を検討する前に、マスタや取引先コードを確かめます。入金・支払サイトと案件状況も、先に整えます。
AI予測の入力根拠と手動修正の記録
AI予測は、過去の入出金から異常や不足を早く見つける用途に向きます。一方で、新規案件や急な入金遅延、制度変更などの過去にない事象は、予測だけでは判断できません。借入や投資も、この例外に含まれます。
予測の数値と前提を保存し、担当者の修正や承認の履歴も残します。そのうえで、数値の理由を説明できる設計にします。
電子取引データ・監査証跡・権限の要件化
電子受領データは、保存と閲覧権限の範囲を業務要件に含めます。変更記録と復元手段も、あわせて要件に入れます。
- 保存要件:対象書類、検索項目、保存期間、改ざん防止、削除権限
- 閲覧と記録:役割ごとの権限と予測変更の履歴
- 復旧:バックアップからの復元確認
国税庁は、電子取引関係の保存方法や訂正・削除防止の考え方を案内しています(出典: 国税庁「電子取引関係」および関連資料、2026年確認)。
閲覧範囲は役割ごとに分けます。経営者や経理、事業部門のほか、承認者や管理者も対象です。口座残高や借入情報は、必要な範囲で共有します。
補助金の対象範囲と申請時期
補助金を使う場合は、通常枠の対象経費と補助率・金額、申請条件を確かめます。
- 対象経費:ソフトウェア、クラウド利用料、導入支援など
- 補助条件:業務プロセス数に応じた補助率と金額
- 申請・契約:対象者、申請時期、契約・支払の順序
2026年のデジタル化・AI導入補助金通常枠は、会計・財務・経営などを含むITツールが対象です。ソフトウェア購入費とクラウド利用料は最大2年分で、導入コンサルや設定、研修のほか、保守も対象になり得ます。
補助率は1/2以内で、条件によっては2/3以内です。また、補助額は、1プロセス以上で5万円以上150万円未満、4プロセス以上で150万円以上450万円以下です(出典: デジタル化・AI導入補助金2026 通常枠、2026年)。
補助金があっても、採択や交付決定が保証されるわけではありません。そのため、補助金ありきで過大なシステムを選ばず、必要な機能と3年総額を先に確定します。
対象範囲は、公募要領と導入支援者に確かめてから、導入計画に反映します。
キャッシュフロー管理システムに関するよくある質問
導入前に、料金や機能を確かめておくと、相談が具体的になります。そのうえで、会社規模やExcel移行、予測期間を整理し、開発とサービス利用の違いも押さえておくと役立ちます。
中小企業でもキャッシュフロー管理システムは必要ですか?
必要です。特に、経営者や一人の経理担当者だけが資金を把握している企業や、口座やExcelが複数ある企業に役立ちます。
入金サイトが長い場合や、借入返済・投資の予定がある場合も、専用SaaSや既存会計との小さな連携から始められます。全社を一度に刷新しなくても、1口座・1部門の見える化は可能です。
Excelの資金繰り表から移行するときの注意点は何ですか?
Excelの表はそのまま画面にせず、整理してから移します。入出金の発生源や更新担当、確定時期を決め、口座・部門・案件コードも整えます。
過去データの移行範囲と、稼働後に自動で連携する範囲を分けて考えます。1〜2回の月次締めで、予測と実績が合うかを確かめます。
入力項目が多すぎると更新されなくなるため、最初は資金判断に必要な項目に絞ります。
既製サービスと個別開発はどちらを選ぶべきですか?
標準的な資金繰りや銀行・会計連携、残高予測で足りるなら、既製サービスは短期間かつ低コストで始めやすいです。
案件別の検収や外注支払、独自の承認、複数法人の特殊な資金モデルが重要なら、標準機能で経営判断が変わるかを確かめたうえで、個別開発を検討します。
標準サービスでMUSTを確かめ、不足する分だけ連携や追加開発で補う方法もあります。
予測期間は13週と12か月のどちらが必要ですか?
短期の資金ショート対策には、13週の週次予測が適します。投資や採用の判断、借入や納税の判断には、12か月の月次予測が適しています。
どちらか一方に決めず、週次の精度が必要な期間と、月次で足りる期間を分けて考えます。まず13週を更新し、データが安定してから12か月のシナリオへ広げる方法もあります。
まとめ:資金の流れの見える化と予測・運用の継続
キャッシュフロー管理システムは、計算書を作るだけでなく、入出金の予定と実績をつなぎ、将来残高を予測する経営基盤です。
方式にはそれぞれ向き不向きがあり、機能数や企業規模だけで決めると失敗しやすくなります。専用SaaSと会計・ERPは、中心となる代表的な方式です。
- EPM・BI:全社計画やシナリオ分析を扱う
- ローコード:独自の入力や申請に対応する方式
- 個別開発:独自の資金モデルに対応する方式
導入で押さえるべきポイント
利益と現金、実績の把握と将来の予測を区別して考えます。データは、銀行や会計、請求のものを洗い出します。販売や給与、借入の情報も対象です。
13週予測と最低安全資金、警告を、MUSTとして定義します。予測差異もMUSTに含めます。
案件型の企業では、受注確度と検収の状況を案件単位で持たせます。外注支払と入金サイトも、同じ単位で管理します。
まず始めるべき一歩
資金繰り表は捨てずに、まず1口座・1部門のデータで、予測の作り方や更新担当、警告への対応を試します。
小さく導入して予測のずれから学び、必要な連携やシナリオを段階的に広げます。費用と運用の負担を抑えながら、経営者だけに頼らない管理へ移行できます。
▼関連記事一覧
・キャッシュフロー管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・キャッシュフロー管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・キャッシュフロー管理システム開発の見積相場や費用/コスト/値段について
・キャッシュフロー管理システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。