
チャージ管理システムの開発会社6社を、業務要件への対応力、決済基盤の規模、得意領域の観点で比べます。
残高や返金の運用まで任せる前提で選ぶと、不整合を防ぎやすくなります。全体像は、チャージ管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・チャージ管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
チャージ管理システムのパートナー選びが重要な理由
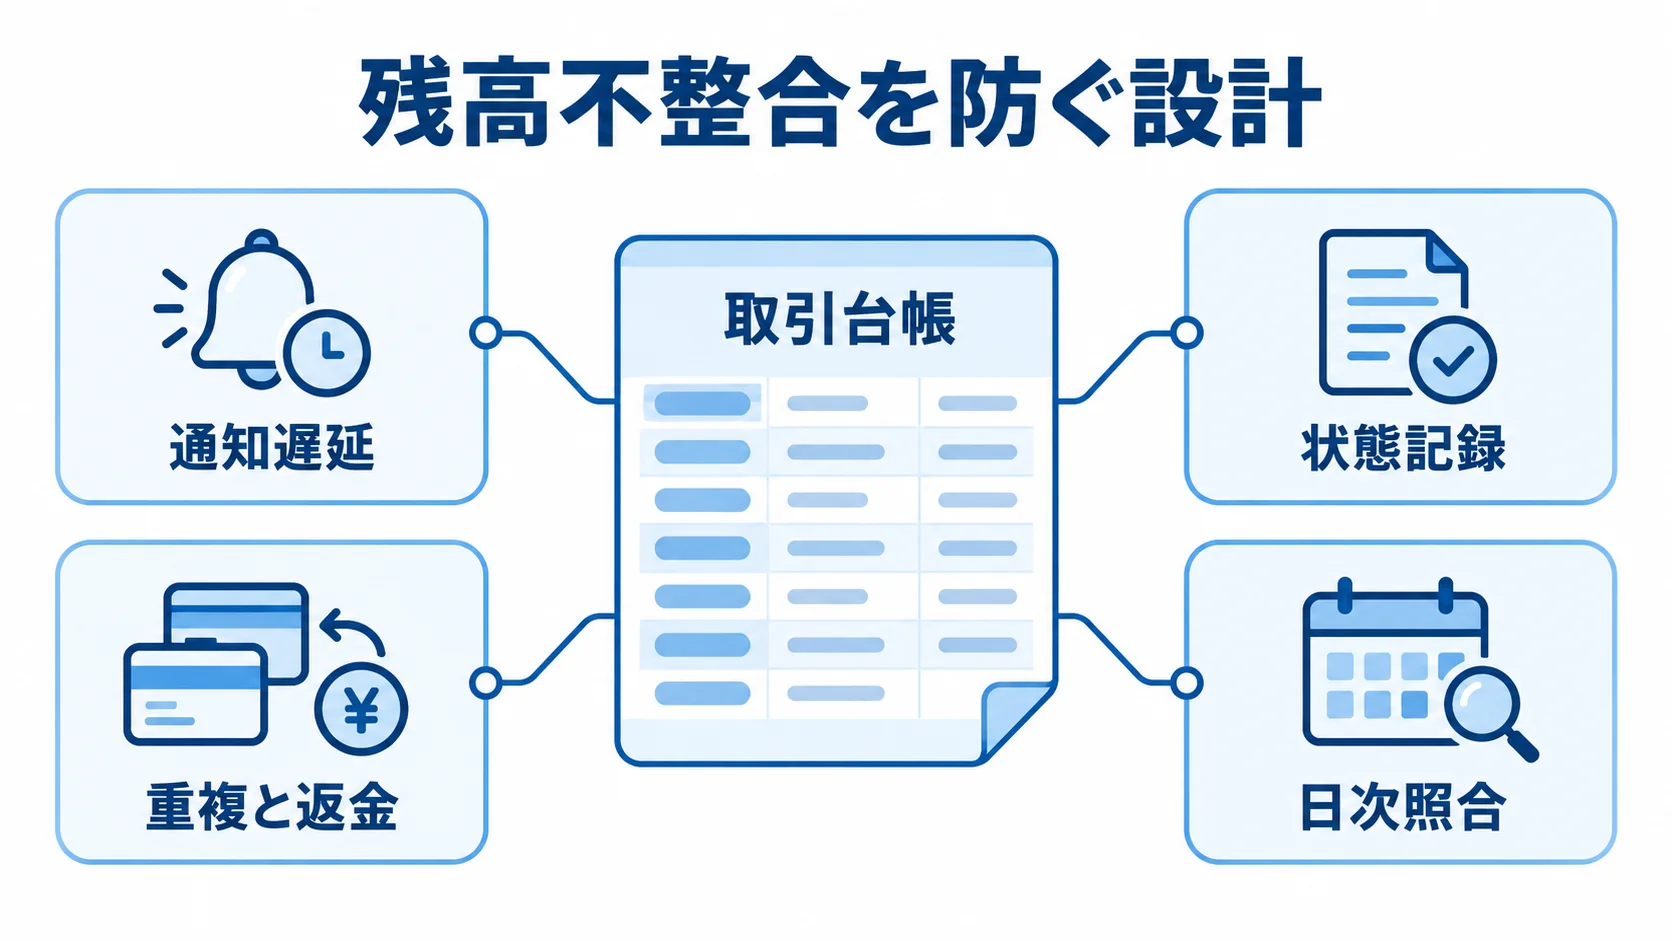
チャージ管理システムでは、入金の成否だけでなく、残高がいつ、何を理由に、いくら変わったかを説明できることが求められます。
決済ゲートウェイは外部の支払処理をつなぐ仕組みで、チャージ管理システムは残高の増減と業務上の責任を管理します。両者を同じものとして発注すると、開発後に返金や精算の機能が足りなくなることがあります。
適切なパートナー選定が成否を分ける理由
チャージ管理は、通常時よりも例外時の処理が難しい領域です。そのため、発生しうる状態と設計上の要点を、開発会社と一緒に確認しておく必要があります。
- 通知遅延:決済成功後の通知が遅れると、残高に反映されないことがあります。
- 重複と返金:再送信による二重登録や、チャージ直後の返金が起こりえます。
- 状態記録:取引台帳を正として、受付から返金済みまでの状態を記録します。
- 再送と調査:冪等性キー、タイムアウト時の再送、手動調査画面の設計。
- 日次照合:残高と台帳を照合できる提案だと、不整合リスクを下げやすくなります。
取引の状態を残さず、外部サービスの結果ごとに残高を上書きする設計では、後から原因を追跡できません。
発注前に確認すべきポイント
発注側は、候補会社を比べる前に、取引量や決済手段、どこまでを誰が受け持つか、障害対応を具体的に決めておきます。次の項目が、見積もりと運用範囲を左右します。
- チャージ上限:1回、1日、月間の上限を事前に決めます。
- 取引量:ピーク時の同時取引数を提示します。
- 外部API:タイムアウト時間と、重複通知の扱いを決めます。
- 返金と精算:組戻しを含む担当者と、加盟店への支払いタイミングを確認しておきます。
- カード情報:自社で保持するか、トークン化してPSPに委ねるかを選びます。
なかでもカード情報の保管方法は、見積もりとセキュリティ範囲の両方に影響します。また、要件定義だけを依頼できるか、開発・試験・移行・運用まで一括で任せられるかも尋ねてください。
キャンペーンで取引が急増するサービスでは、外部接続先を含む負荷試験の範囲と停止判断の手順を、提案書に記載してもらいます。
価格に加えて、障害時に誰が利用者への説明と残高調査を担うかも比べます。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一貫して支援する企業です。IT事業会社として社内DXを進めた経験を活かし、事業成果とシステムの定着を支援します。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。また、企業の業務要件に合わせて柔軟に対応できる体制です。
特徴と強み
チャージ管理を単独の機能として切り出さず、業務全体のどこまでをシステム化するかを先に捉えます。
- 業務フロー:利用者登録、本人確認、チャージ、残高利用、返金、会計連携、問い合わせの流れを確認します。
- 段階導入:機能を段階的に切り出し、PSP・銀行APIと独自台帳・管理画面を組み合わせます。
- 例外業務:要件が固まっていない場合は、現場ヒアリングで例外処理や手作業の補正を洗い出します。
- 役割分担:決済事業者と自社がそれぞれ管理する範囲を整理します。
役割分担を整理しておくと初期費用を抑えられ、将来の決済手段の追加や精算ルールの変更にも対応しやすくなります。
得意領域・実績
チャージ管理を周辺業務とつなげる案件では、基幹システムの構築・導入経験を活かせます。
- 周辺業務連携:チャージ管理を他の業務とつなげたい企業に向いています。
- 会員・販売管理:残高を連動させる場合は、決済連携だけでなく業務システムも理解できる会社が必要です。
- 役割の違い:全国規模の金融ネットワークを提供する会社とは異なります。
- 相談範囲:要件定義、業務設計、画面開発、既存連携、稼働後の改善まで対応できます。
大規模な決済基盤を導入するか、業務要件に合わせて周辺システムを設計するかを整理します。
株式会社NTTデータ|金融決済基盤と大規模接続の強み
NTTデータは大手IT企業で、カード会社、金融機関、決済事業者などをつなぐ決済プラットフォーム「CAFIS」を提供しています。
公式情報によると、CAFISはサービス開始の1984年以来、最大で月間10億件の取引を処理しています(出典: NTTデータ「CAFIS あらゆる業態を結ぶ決済プラットフォーム」、2026年閲覧)。
特徴と強み
金融機関との接続や、障害時の継続性を重視する案件では、CAFISの機能構成が選定の材料になります。
- CAFIS Pitt:加盟店アプリに決済を組み込み、カード、銀行口座、プリペイドに対応します。
- トークン化:決済情報をアプリ側に持たない構成を、公式ページで紹介しています。
- 接続手段:CAFISで、カード、電子マネー、QRコードなどの接続を検討できます。
- BCP:2サイトで運用する体制を案内しています。
- 運用設計:複数決済を扱う場合は、結果通知、障害時の再送、精算データの受け渡しが対象になります。
カード情報の非保持化を重視する案件でも、NTTデータは候補に入ります。
得意領域・実績
社会インフラに近い決済サービスとして、可用性や接続先の多さを重視する企業が候補になります。規模や運用条件も確認します。
- 対象分野:金融機関、カード会社、大手小売、交通などに向いています。
- 大規模展開:CAFISと自社台帳、会員管理の役割分担を確認します。
- 小規模開始:利用者が少なく単一PSPとの連携だけなら、基盤が過大になる可能性があります。
- 提案条件:接続先、月間取引数、24時間365日運用、災害対策、既存連携を示します。
必要な部分だけに絞って見積もりを依頼するとよいでしょう。
TIS株式会社|デジタルウォレットの一体的な検討
TIS株式会社は、決済・金融を含む業務システムを開発するITサービス企業です。
公式の「デジタルウォレットサービス」では、複数の決済手段と多様なインターフェイスを一つのアプリにまとめ、デジタルなお財布を実現するとされています。
メーカー、サービス事業者、金融機関など、業種を問わず相談できるのが特徴です。
特徴と強み
アプリから加盟店との接点までを横断するウォレットでは、基盤と自社ルールで、どこまでを誰が受け持つかを明確にします。
- 利用接点:アプリ、Web、加盟店との接点を含む体験設計に向いています。
- 基盤機能:強固なセキュリティと、国際ブランドに対応したプロセッシングを掲げています。
- 連携対象:チャージ、利用、残高確認、ポイント、会員情報との連携を検討できます。
- 独自ルール:上限、失効、返金、加盟店精算は、別途定めます。
- 台帳・監査:管理場所、通知遅延時の状態、履歴の出力を、要件定義の段階で決めます。
得意領域・実績
複数の決済を束ねる独自ウォレットを検討しているなら、構想と費用、追加要件を照らし合わせます。
- 適合性:国際ブランド、セキュリティ、アプリ接点が、構想に合っているかを確認します。
- 基盤費用:利用料と接続費の内訳を見ます。
- 周辺費用:アプリ改修、本人確認、管理画面、会計・CRM連携、移行、運用教育の費用は、分けて見積もります。
- 残高譲渡:規制、不正対策、取引監視の追加要件は、早い段階で相談します。
GMOペイメントゲートウェイ株式会社|多様な決済手段の早期導入
GMOペイメントゲートウェイ株式会社は、オンライン決済を中心に、複数の決済手段をまとめて導入できる「PGマルチペイメントサービス」を提供しています。
公式ページでは、国内外30以上の手段を案内しています。クレジットカードやコンビニ、銀行振込に加え、キャリア決済やPay系決済も含まれます(出典: GMOペイメントゲートウェイ「PGマルチペイメントサービス」、2026年閲覧)。
特徴と強み
複数の決済を一つの仕組みにまとめる利点と、残高業務のうち自社側で担う範囲を把握しておきましょう。
- 一括管理:複数決済を一つの契約、管理画面、接続方式で扱えます。
- 導入実績:17万店舗以上、導入支援担当者は300名以上と案内されています。
- 開始時期:サービスによって異なりますが、申込みから最短約2週間です。
- カード保護:PCI DSS準拠や3-Dセキュアにより、カード情報の保持範囲を抑えられる可能性があります。
- 残高管理:会員別の台帳や、利用・失効・返金のルールは、別途用意する必要があります。
リンク型は、決済情報の入力画面を構築する工数を抑えやすい方式です。
上記の導入実績は、公式ページの案内によるものです(出典: GMOペイメントゲートウェイ「PGマルチペイメントサービス」、2026年閲覧)。規模の異なる事業者に向けた導入・運用支援も提供しています。また、自社台帳とPSPの取引状態をどう同期するかも確認します。
得意領域・実績
導入時の画面の自由度や立ち上げの速さに加えて、チャージ後の取引管理も、接続方式を選ぶ材料になります。
- 決済手段:カード、コンビニ、銀行、QRなどを追加できます。
- API型:自社の画面を使う方式で、UIの自由度を比べられます。
- リンク型:導入工数を抑える方式で、初期リリースの速さに関わります。
- チャージ運用:成功通知、取消、返金、売上確定、入金サイクルの流れを確かめます。
PSPの情報と自社の残高・会員・会計データを定期的に照合します。そのうえで、差異の調査担当者をRFPに書いておくと、追加開発の抜け漏れを減らせます。
SBペイメントサービス株式会社|API型決済と運用支援の組み合わせ
SBペイメントサービス株式会社は、オンライン・店舗向けの決済サービスを提供する決済代行会社です。
接続方式には、加盟店側とサーバー間で通信するAPI型と、決済画面を呼び出すリンク型があります。
オンライン決済サービスでは、40種類以上の決済ブランドを案内しています。決済手段をまとめて追加したい案件で、候補に挙がります。
特徴と強み
SBペイメントサービスは、接続方式に加えて、本人認証などのセキュリティ機能も案内しています。
- API型:自社のチャージ画面や会員体験を設計しやすい方式です。
- リンク型:決済情報の入力画面を構築する工数を抑えられます。
- セキュリティ:不正検知、本人認証、トークン化のオプションがあります。
2025年実績の年間決済取扱高は11.4兆円、売上処理件数は5億5,011万件です。オンライン処理件数は20億3,921万件、与信処理速度は1〜2秒です(出典: SBペイメントサービス「クレジットカード決済」、2026年閲覧)。
これらは同社サービス全体の実績です。そのため、発注側は参考値として扱います。ただし、自社のチャージ処理が同じ条件になるとは限りません。
得意領域・実績
決済代行で担える機能を見極め、残高管理や加盟店精算を、どこまで誰が担うかを整理します。
- 導入先:Webサービスやアプリにチャージ機能を加えたい企業が対象です。
- 段階投入:まず1〜2種類の決済手段で市場に出す場合も候補になります。
- API仕様:状態遷移やエラーコードは、自社台帳への反映に活用できます。
- 複雑な精算:残高移転や加盟店間の精算は、決済代行だけでは満たせない場合があります。
決済接続は同社に任せ、台帳と業務ルールは自社またはSIパートナーが担う構成もあります。どの構成でも、責任範囲を確認します。
株式会社DGフィナンシャルテクノロジー|決済・ポイント・顧客管理の統合
株式会社DGフィナンシャルテクノロジーは、オンライン・店舗向けの決済サービスを展開しています。
2026年4月の公式発表によると、「Cloud Pay ビジネス」にポケットチェンジと共同でウォレット機能を追加しました。あわせて、決済・独自ポイント・顧客管理を統合する方向性が示されています。
チャージとポイント、顧客接点をまとめて設計したい企業にとって、確認する価値のある選択肢です。
特徴と強み
決済にポイントや顧客管理を組み合わせる場合は、業務ルールと管理機能も確認します。
- 残高・ポイント:有効期限、利用順、返金時の扱いを、業務ルールとして定めます。
- 機能範囲:ウォレットの標準機能と個別開発の境目を確かめます。
- 複数店舗:決済・顧客データの連携、店舗別の精算、手数料計算が発生します。
- 管理機能:取引検索、返金・調整の承認、月次精算の確認を要件に含めます。
得意領域・実績
会員サービスや店舗・施設向けの独自ウォレットを検討している企業が対象になります。選定では、次の点を比べます。
- 導入方法:既存基盤で早く始める方法と、独自ルールを加える方法があります。
- 開発範囲:標準機能と個別開発の境界。
- 取引機能:残高移転、払い戻し、利用停止、本人確認、取引監視を確認します。
前払式支払手段に該当するかどうかは、仕様によって変わります。そのため、導入前に法務・コンプライアンス担当と整理してください。
発注側は、必要なデータ、ログ、上限管理を、ベンダーがどこまで提供できるかも確認します。
富士通株式会社|大規模な金融・基幹SIと運用体制の重視
富士通株式会社は、金融機関や公共・大企業向けの基幹システム、クラウド、セキュリティ、移行・運用を幅広く扱う総合IT企業です。
チャージ管理単体で比べる相手というより、勘定系・会計・顧客・店舗システムを含む大規模な刷新やハイブリッド構成を相談する候補です。
特徴と強み
全体刷新に強い体制を持つ一方で、単一PSPとの接続だけでは、費用や意思決定の面で過剰になる可能性があります。そのため、発注側は案件規模との適合を評価します。
- 全体設計:勘定・会計、精算、顧客管理、分析、監査、災害対策まで含めて考えます。
- プロジェクト管理:現状調査、移行計画、段階リリース、運用引き継ぎが含まれます。
- 小規模要件:単一WebサービスのPSP接続だけなら、体制が過剰になる可能性があります。
- 見積条件:既存システムの数、拠点、データ量、停止時間、規制、将来の取引量を示します。
スクラッチ開発とクラウド・パッケージ活用の両方で見積もると、判断しやすくなります。
得意領域・実績
金融機関や複数拠点の企業、基幹システムとウォレットをつなぐ企業が候補になります。運用面では、次の点を評価します。
- 継続運用:大量取引、24時間365日運用、バックアップサイトの体制を見ます。
- 統制:監査・報告と、組織をまたぐ承認フローです。
- 保守体制:単価だけでなく、長期の保守・運用体制まで評価します。
- 責任分担:富士通、決済代行、金融機関、既存ベンダーの担当範囲を図示します。
障害時の一次受付と外部照会、残高補正と利用者への告知について、担当を決めておくと、複数社の間で責任の空白ができにくくなります。
チャージ管理システムのパートナー選びのポイント
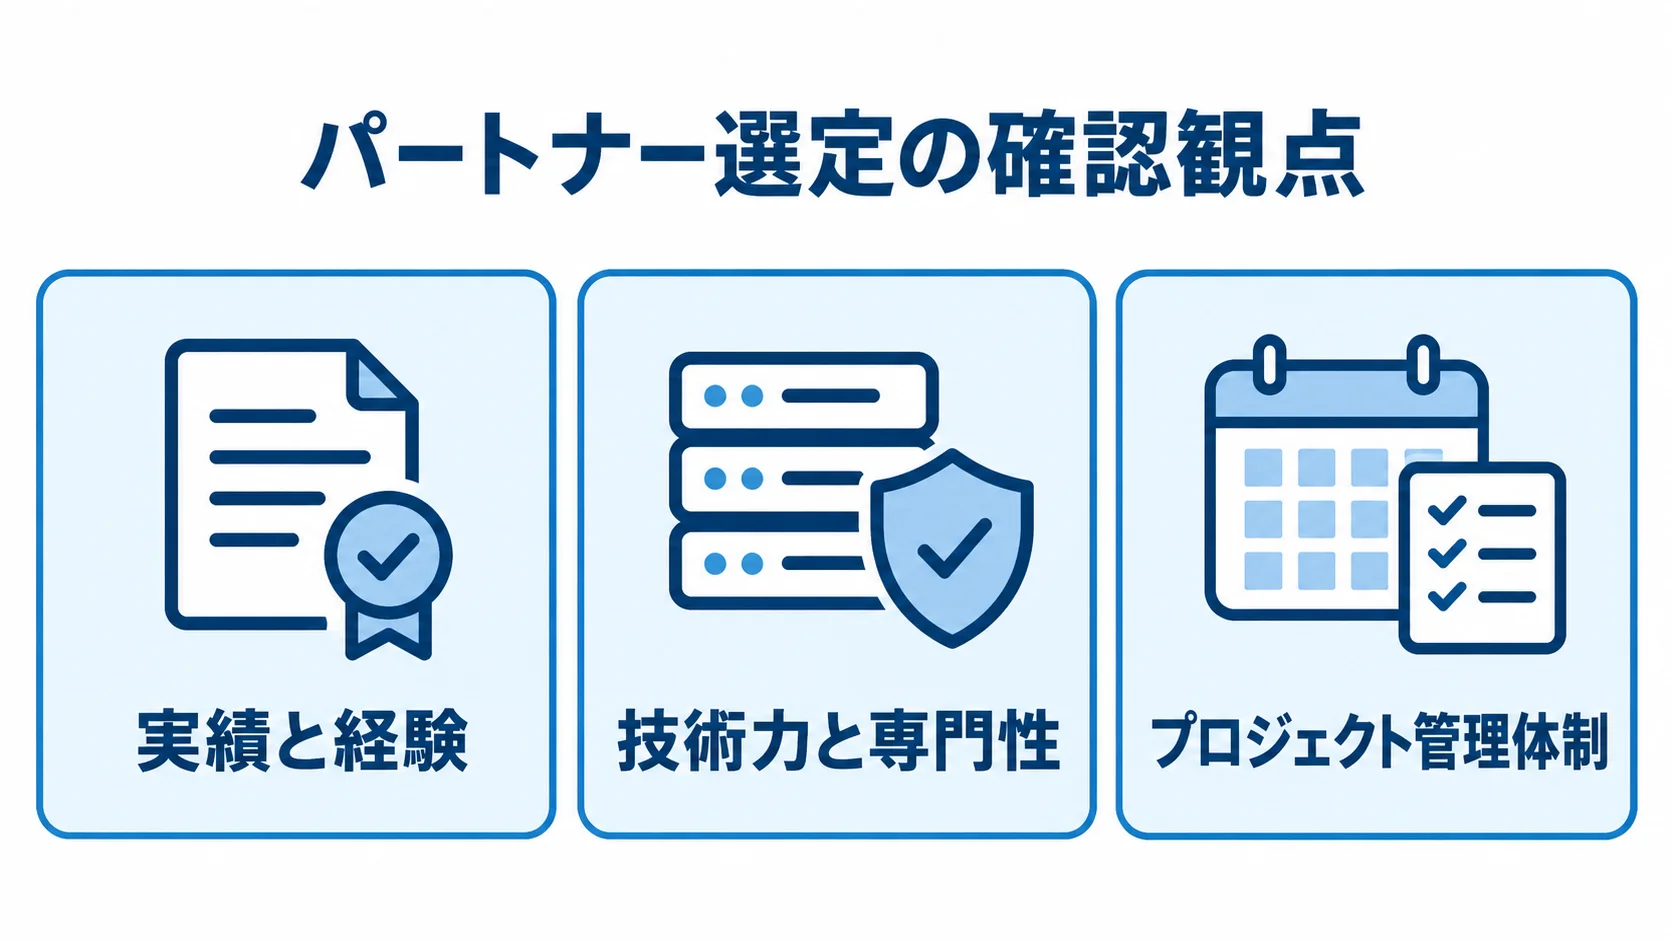
各社は得意領域が異なります。そのため、知名度や決済手段の数だけでは選ばず、事業モデルや取引規模、規制区分、既存システムとリリース時期をそろえて、各社を比べます。
同じRFPを各社に渡すと、提案内容の違いを見極めやすくなります。確認する観点は、実務経験、技術、プロジェクト管理です。
実績と経験の確認方法
公開できる事例がなくても、例外処理まで実装・運用した経験を確かめます。
- 担当範囲:残高台帳、返金、精算、障害対応のどこを担ったか尋ねます。
- 実務資料:匿名化した状態遷移図や運用フロー、テスト項目、突合帳票の例を見せてもらいます。
- 担当体制:提案責任者が本番運用に関わっているかと、再委託先の有無を確認します。
- 障害対応:外部API障害や重複通知を、どう処理してきたかを聞きます。
PSP接続とウォレット・金融基盤では、同じ会社でもチームの経験が異なります。
技術力と専門性の評価
マイクロサービスやクラウドを採用しているかよりも、残高の整合性とセキュリティ設計を評価します。次の点を確認します。
- 台帳照合:追記型台帳と残高スナップショットを、どう照合するかを確認します。
- 重複防止:冪等性キーを、どこで検証するかを説明してもらいます。
- 状態遷移:外部通知が順不同で届いたとき、許可する状態を確認します。
- セキュリティ:非保持化、トークン化、3-Dセキュア、不正検知、権限分離、監査ログを見ます。
- 委託先管理:委託先とどこまでを分担するか、脆弱性対応の手順を契約前に確かめます。
PCI DSS v4.0.1で将来の日付だった51要件は、2025年3月31日から有効になりました(出典: PCI Security Standards Council、2025年)。
プロジェクト管理体制の確認
要件定義の品質は、開発費と障害リスクに影響します。契約、要件定義書、性能試験、上限対策のそれぞれで、押さえる範囲を決めておく必要があります。
- 契約:要件定義と開発を分けるか、請負・準委任の範囲、検収条件を明確にします。
- 要件定義書:取引状態、上限、失敗、返金、再処理、突合、権限、ログ保管期間を含めます。
- 性能試験:自社アプリに加えて、PSP、銀行API、本人認証、会計連携も対象に含めます。
- 上限対策:予兆アラートやイベント前の情報共有を含めた、超過防止策の確認。
必要事項を要件定義書に含めると、後からの追加費用を抑えられます。
金融庁の分析では、コード決済の取引件数が上限を超え、口座からチャージできなくなった事例が紹介されています。こうした事例への対策として、予兆アラートやイベント前の情報共有が示されています(出典: 金融庁「金融機関のシステム障害に関する分析レポート」、2022年)。キャンペーン時は、ベンダーと接続先を交えた事前検証が必要です。
よくある質問
発注の際には、費用、開発期間、規制、既存サービスとの役割分担についての質問が多く寄せられます。候補会社に相談する前に整理しておきたい疑問に、答えていきます。
チャージ管理システムの開発費用はいくらですか?
開発費の概算は、最小構成の案件から大規模な金融・基幹案件まで、方式によって大きく異なります。
- API連携中心の最小構成:300万〜800万円程度
- クラウド・パッケージ拡張:800万〜2,000万円程度
- 中規模スクラッチ:2,000万〜5,000万円程度
- 大規模な金融・基幹案件:5,000万〜1.5億円超が目安
この金額は、2025年時点の人月単価と、類似する決済・顧客管理システムの機能分解をもとにした目安です。固有の公開統計ではありません。
クラウド利用料、PSPの初期・月額・従量費、決済手数料は、別費用になる場合があります。セキュリティ診断や法務確認、移行、24時間監視、保守も、別に見積もられることがあります。
返金や失敗時の再処理、日次突合が見積もりに含まれるかを確認してください。
管理画面や障害訓練も、含まれるかを確かめておきます。
PSPを使えばチャージ管理システムを開発しなくてもよいですか?
PSPは決済処理を担います。一方で、残高管理機能が必要かどうかは、自社サービスの業務範囲で判断します。
- PSPの役割:カード情報や決済接続を一から作る範囲を減らせます。
- 自社管理:独自残高、上限、失効、利用、返金を自社で管理する場合は台帳等が必要で、加盟店精算や会計連携まで扱うことになります。
- 構成案:PSPのAPIと自社台帳を組み合わせる方法が現実的です。
取引状態と残高を同期する仕組みや、通知が欠けた場合の照合・再処理の方法を、候補会社に図示してもらうと判断の助けになります。
チャージ管理システムに法規制対応は必要ですか?
規制対応は、サービスの仕様によって異なります。開発前に確かめるのは、該当性、登録・届出の要否、カード情報の扱いです。
- 該当性:資金決済法上の前払式支払手段に該当する可能性があり、個別の判断が必要です。
- 登録・届出:必要かどうかは、法務や専門家、所管当局に確認します。
- カード情報:PCI DSS、本人認証、トークン化、脆弱性対応、委託先管理を検討します。
特に、高額チャージや残高の電子的な譲渡が可能なサービスについて、金融庁はマネー・ローンダリングや金融犯罪のリスクを指摘しています(出典: 金融庁「マネー・ローンダリング等及び金融犯罪対策の取組と課題」、2025年)。
法的な判断をシステム会社だけに任せず、事業スキームや資金の流れ、利用範囲、払い戻しの有無を自社で整理してから相談します。
まとめ
開発会社は、決済手段の接続だけでなく、残高台帳や取引状態、失敗・取消・返金まで任せられるかで比べます。精算や監査ログ、障害対応も、同じ基準で確かめます。
riplaは業務要件の整理から開発・導入まで、NTTデータは大規模な決済接続、TISはウォレット構築に強みがあります。
GMOペイメントゲートウェイとSBペイメントサービスはPSP連携を得意とします。
DGフィナンシャルテクノロジーは決済・ポイント・顧客管理の統合、富士通は大規模な金融・基幹SIに強みがあります。
候補会社には、利用者数、平常時とピーク時の取引数、決済手段と上限を伝えます。
発注側は、本人確認や残高譲渡、払い戻しの有無に加えて、既存システムと希望時期も示します。
初期費用のほか、PSP費用やクラウド、保守、監視を分けた見積もりを取ります。さらに、セキュリティ、移行、障害訓練も分けて示してもらい、同じ条件で比較してください。
利用者と事業を守るには、画面の見栄えだけでなく、例外処理と運用体制を確認することが成功への近道です。
▼全体ガイドの記事
・チャージ管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。