
チャージ管理システムの発注・外注は、資金の流れ、障害時の処理、責任分界を先に整理するところから始まります。
いきなり開発費の相見積もりを取るより、RFPで同じ条件を各社に渡す順番が安全です。契約は段階ごとに分けて結び、実装後は試験と精算リハーサルを経て段階的にリリースします。
▼全体ガイドの記事
・チャージ管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
チャージ管理システムの概要と発注前の全体像
対象サービスでは、クレジットカードや銀行口座から入金を受け付けます。入金先には、電子マネーやプリペイド残高、独自ウォレットがあります。
入金経路が多いため、正常系だけでなく、外部APIの遅延や重複通知、タイムアウトも発注前に決めておく必要があります。取消や返金、日次照合についても、発注前に取り決めます。
チャージ管理システムは、利用者の入金を受け付けて残高を増減させる業務システムです。あわせて、利用や取消、返金を記録します。失効や手数料、精算も記録の対象です。
決済ゲートウェイは、カード会社や銀行などとの支払処理を接続する仕組みです。一方で、チャージ管理システムは、残高がどの取引でいくら増減したかを証跡として管理します。
チャージ・決済・チャージバックの違い
チャージ、決済、チャージバックは似た言葉ですが、指す処理が違います。発注時は、それぞれの意味を分けて確かめておきます。
- チャージ:利用者の残高を増やす入金処理です。
- 決済:商品やサービスの代金を支払う処理です。
- チャージバック:カード売上の取消や異議申立てに関する概念です。
チャージバックは、チャージ管理システムそのものとは区別して考えます。用語が曖昧だと、決済代行会社の機能と自社の台帳が混ざり、見積や責任範囲を比べにくくなるためです。
チャージと決済を分けて考えると、機能要件の範囲がはっきりします。会員と加盟店の管理、本人確認を含めたうえで、チャージに関わる要件は次の4点を分けて書きます。
- アカウントの管理
- チャージ上限の判定
- 回数の判定
- 期間の判定
残高照会や利用、返金に加えて、失敗チャージの再処理も必要です。さらに、通知や日次締め、売上・入金・残高の突合を要件に含めます。監査ログも欠かせません。
重複リクエストが重なっても二重に計上しないよう、冪等性キーを設けます。取引ステータスやタイムアウト、リトライのルールも、要件に入れます。
残高台帳と運用画面を重要資産として扱う理由
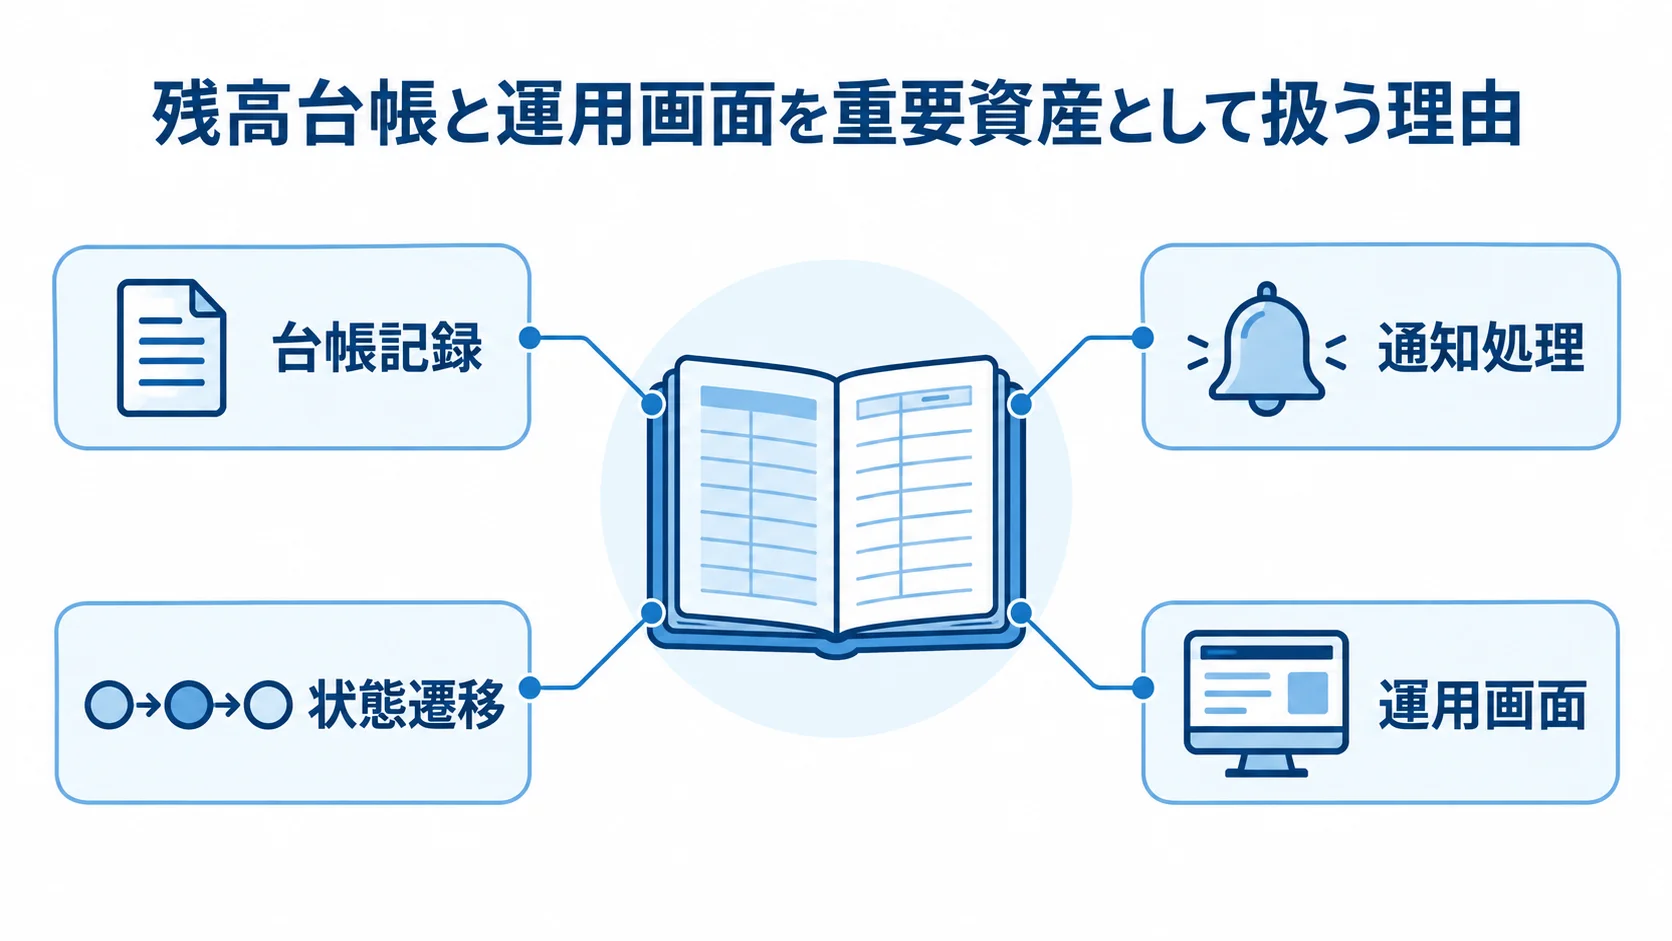
残高は、会員テーブルの数値だけに頼らず、取引台帳を現在残高のスナップショットと照合して管理します。そうしておくと、問い合わせや障害調査のときに、残高の理由をたどりやすくなります。
- 台帳記録:入金、利用、返金、失効、手数料、調整の取引を保存
- 通知処理:外部決済の通知遅延、重複、順序の逆転を想定した処理
- 状態遷移:受付、保留、成功、失敗、取消、返金済みの定義
- 運用画面:異常検知、手動調査、補正、再送、締め処理を担う画面
金融庁の分析レポートでは、新しいサービスの特性に応じた取引量の監視不足が、チャージ不可につながった事例が示されています(出典:金融庁「金融機関のシステム障害に関する分析レポート」、2022年)。
そのため、サービス特性に応じて上限値を設定し、取引件数を監視しておく必要があります。運用画面も、利用者画面とあわせて外注範囲に含めます。
発注形態の選び方:PSP連携・クラウド・スクラッチの比較
発注形態は、開発会社の規模も判断材料になりますが、まず決めるのは、どこまでを既存の決済・ウォレット基盤に任せ、どこからを自社の業務システムとして持つかです。
初期費用を抑えて早く始めたい場合でも、残高台帳やデータ出力、返金の条件を先に確認しておく必要があります。障害時の復旧責任も、早い段階で確かめておきます。確認を後回しにすると、後から移行しにくい仕組みになりやすいです。
PSP・ウォレットAPI連携中心の方式と早期リリース
PSP連携中心の方式では、外部基盤に任せる範囲と、自社が担う範囲を分けて考えます。
- 基盤側:カード情報、決済認証、3-Dセキュア、ブランド接続を任せる範囲
- 自社側:会員体験、残高表示、業務ルール、台帳連携の開発
- 適用条件:決済手段1〜2種類で、2〜4か月程度のMVP公開を目指す場合
見積書と契約書では、API接続費だけでなく、返金API、失敗通知、再送の扱いを確認します。売上確定、データ保存期間、障害窓口も、あわせて確かめておきます。
TISのデジタルウォレットサービスは、複数の決済手段とインターフェイスを一つのアプリに統合するサービスです。さらに、セキュリティと国際ブランド対応のプロセッシングも提供すると紹介されています(出典:TIS「デジタルウォレットサービス」、2026年2月更新)。
この種の基盤を使う場合でも、利用者残高の正となる台帳を誰が持つかは、自社で決めておく必要があります。事業を終えるときのデータ返却方法も、自社の判断事項です。
パッケージ・クラウド基盤の標準機能と独自要件の切り分け
パッケージやクラウド基盤を使えば、監視や認証、決済接続を再利用できます。管理画面も、既存の仕組みを活かせる対象になります。
- 組み合わせる機能:台帳、複数決済、加盟店精算、会計連携、帳票を追加できます。
- 初期費用:この構成の場合、800万〜2,000万円程度が目安です。
この概算は、利用者数と取引量を限定した前提で出したものです。独自ポイントのルールや移行量も、その前提の範囲に含まれています。
業務を標準機能に合わせ、競争力になる部分に限ってカスタマイズします。
契約前には、API公開範囲や管理画面の権限、データ出力の方法を確かめます。監査ログの保持も、同じ確認の対象です。
月額の増加条件、解約時のデータ返却、更新時の互換性は、契約書で押さえておきます。
スクラッチとハイブリッドの台帳・責任分界の決め方
方式は、独自業務にどこまで対応する必要があるかと、開発と運用の負担を比べて選びます。
- スクラッチの条件:独自残高、複雑な精算、特殊キャンペーン、多数の銀行・PSP連携が差別化になる場合
- 必要な責任:台帳整合性、監査、24時間365日対応、性能試験、規制確認を、自社と開発会社で分担
- 中規模費用:2,000万〜5,000万円程度、期間は8〜15か月になりやすいです。
- 大規模費用:5,000万円〜1.5億円超、期間は12〜24か月も想定します。
大規模サービスでは、大量取引や災害対策、複数拠点を含むことが想定されます。監査・規制対応や段階移行も、大規模案件の要素として挙がります。
初回発注では、台帳や会員、業務ルールを自社で管理し、カード関連の処理はPSPに任せる構成も現実的です。
クラウドや監視は、マネージドサービスに任せることもできます。ただし、自社の責任範囲が広いほど、自由度が増える一方で運用人員も増えます。そのため、障害の切り分けと復旧体制も含めて方式を選びます。
チャージ管理システム開発の発注・外注の進め方
まず事業・規制・取引の前提を整理し、RFPで同じ条件を各社に渡します。いきなり開発費の相見積もりを取るより、この順番が安全です。
要件定義で決めきれない事項が残る場合は、後工程で誰が何を決めるかを契約に書いておきます。
企画・要件整理での資金の流れと失敗時の処理
要件整理では、資金の流れと取引条件、失敗時の扱いを明らかにします。
- 資金の流れ:チャージする人、反映先、利用先、返金・精算の承認者を図にまとめる
- 関係者間の流れ:利用者、加盟店、運営会社、PSP、銀行、会計の間で動く資金とデータ
- 取引条件:決済手段、1回・1日・1か月のチャージ上限、平常・ピーク時の件数、同時実行数をRFPに記載
- 失敗時の処理:タイムアウト、重複・順不同通知、返金・組戻し、日次突合、監査・障害通知、移行、運用時間を含む範囲
カード決済後に残高が反映されない場合や、残高だけ増えて売上通知が欠ける場合も、想定しておきます。とくに、返金と利用が同時に起きるケースのような境界事例は、正常系とあわせて外注先に伝えます。
NDA・要件定義契約・開発契約の段階的な締結
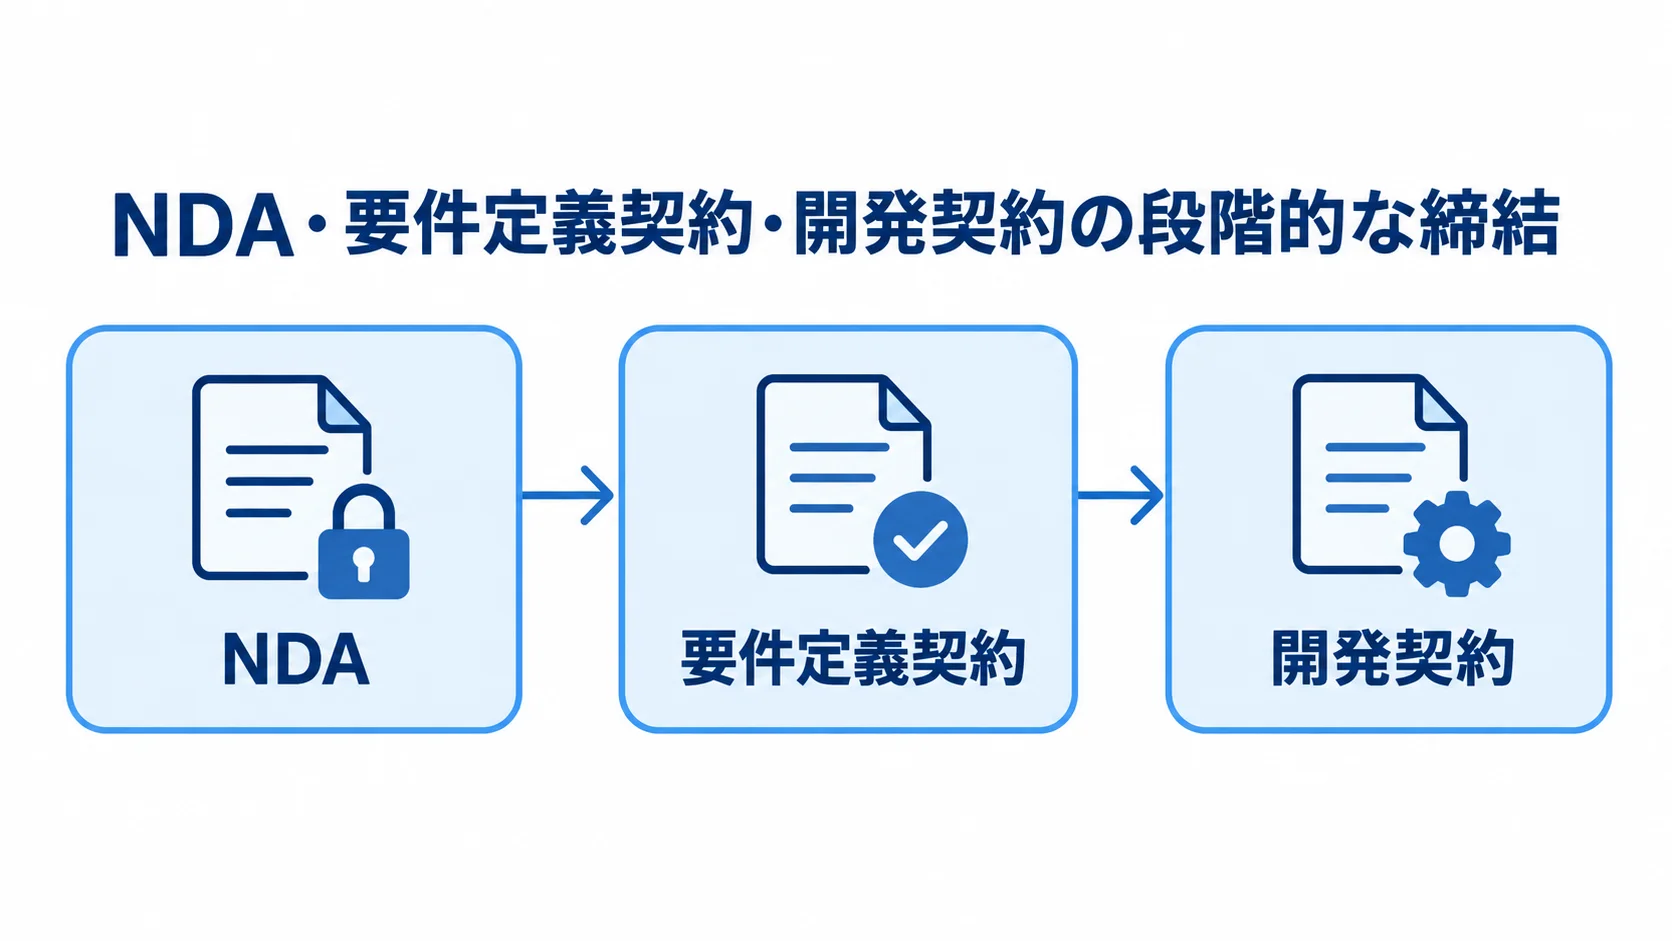
契約は、情報共有、要件整理、開発の段階ごとに分けて結びます。
- NDA:業務情報や決済仕様を共有する前に、必要に応じて結ぶ契約
- 要件定義契約:ヒアリング、現状分析、RFP、基本設計、概算見積を成果物とする
- 開発契約:要件確定後に進め、請負か準委任かを工程ごとに選ぶ
未確定の規制や外部API、移行条件まで固定価格に含めると、追加費用や納期の遅れが生じやすくなります。
請負契約は、成果物と検収範囲を明確にできる工程に適しています。一方、準委任契約は、要件探索や運用改善に向きます。アーキテクトやプロダクトオーナーの支援も、準委任に向く工程です。
契約書では、成果物や検収条件、知的財産権を確かめます。再委託と秘密保持、個人情報の扱いも含めます。障害時のSLAも、あわせて確認します。
損害賠償の上限に加えて、契約終了時のデータ返却と移行支援も定めます。
実装後の精算・障害・運用リハーサルと段階リリース
実装後は、試験を重ねながら、リリースの準備を進めます。
- 基本設計と外部接続を進めたうえで、MVPを実装します。
- 単体・結合、性能、障害、セキュリティの各試験を実施します。
- 精算リハーサルを行ったうえで、段階的にリリースします。
キャンペーン時の状況に近づけるため、平常時の数倍のチャージや短時間の同時実行を再現します。そのうえで、API遅延や重複通知を試し、上限超過や通知欠落にも対応できるかを確かめます。停止、再開、手動補正まで確認します。
本番前の障害訓練では、利用者サポートや経理、店舗との連絡経路を含めます。開発会社やPSP、銀行とのつながりも、同じ訓練の中で確かめます。
外部障害は自社だけでは解決できない場合もあるため、手順書に処理中と表示する状態を書いておきます。あわせて、再試行や返金のタイミング、承認者も記します。
MVPは、チャージ手段を一つに絞る判断も有効です。残高照会や利用、返金といった基本の機能を中心に、初回の範囲を決めます。
RFP・契約形態・責任分界で失敗を防ぐポイント
チャージ管理の外注では、機能の納品だけでなく、本番稼働後の問い合わせや残高不整合への対応も約束の範囲に入れる必要があります。
RFPと契約書を一体で考えます。要件とテストを運用や責任の境界に結びつけると、発注後の認識違いを減らせます。
RFPに書く取引量・境界事例・成果物
RFPは、サービス概要と取引条件を示したうえで、機能要件と成果物を分けて記載します。
- サービス概要:目的、利用者、店舗・加盟店、公開予定日、既存システム
- 取引条件:利用者数と、平常時・ピーク時の取引量
- 機能要件:画面、API、台帳、取引状態、上限、通知、返金、精算、会計連携、監視、ログ、権限、移行、保守の区分
- 成果物と提案:設計・試験・運用・移行資料の提出時期と代替案
成果物には、要件定義書や業務フロー、状態遷移図が含まれます。API仕様書やデータモデル、テスト計画は、設計と試験の資料にあたります。障害対応手順と運用設計書も、成果物として指定します。
移行計画書とセキュリティチェック結果については、提出時期も明記しておきます。標準案、短期案、拡張案の3パターンを求める場合は、費用・期間・リスクを分けて示してもらいます。
PSP・銀行・開発会社・自社の責任分界表
責任分界表には、機能ごとの担当と、運用時の判断者を書き入れます。
- PSP:カード認証とカード情報の非保持化の担当
- 自社:残高台帳と業務ルールの管理
- 開発会社・基盤担当:アプリ、管理画面、クラウド監視の分担
- 運用判断者:再送、二重通知、不一致調査、返金承認、利用者連絡の判断
カード情報を扱う場合は、設計の初期段階でPCI DSS v4.0.1の適用範囲を確認します。
なお、PCI Security Standards Councilによると、同版は限定的な改訂で、新要件の適用日は変更されていません(出典: PCI Security Standards Council「Just Published: PCI DSS v4.0.1」、2024年)。
将来日付要件は2025年3月31日から有効です。トークン化や非保持化を使っても、対象範囲がゼロになるとは限りません。そのため、PSPと認定機関への確認を見積の条件に含めます。
法規制とセキュリティの該当性の確認
自社ポイントやプリペイド、電子マネーは、残高の性質や利用の仕方によって、確認事項が変わります。ウォレットも、利用範囲や発行主体を確かめる対象になります。
- 該当性:サービス仕様によっては前払式支払手段に当たる可能性
- 専門家確認:金融庁や法務・コンプライアンスの専門家への相談
- 確認事項:発行保証金、表示、利用者保護、本人確認、AML対策の要否
金融庁の2025年6月資料は、高額電子移転可能型前払式支払手段のリスクを説明しています。
高額チャージや残高の譲渡が、マネー・ローンダリングなどに悪用される可能性もあります(出典: 金融庁「マネー・ローンダリング等及び金融犯罪対策の取組と課題」、2025年)。
本人確認や不正検知の仕組みに加えて、端末変更や高額・短時間の連続チャージへの備えも確かめます。利用停止や調査ログを持つ製品と担当も、あわせて確認します。法令の判断は、開発会社だけに任せず、自社と専門家で行います。
チャージ管理システムの費用相場とコスト内訳
チャージ管理システムの費用には、公的な一律統計がありません。そのため、以下は2025年時点の開発単価と、決済・顧客管理系の類似開発を機能ごとに分けて算出した推定です。
実際の見積では、同じ前提をそろえて提示してもらうことが重要です。決済手段数や利用者数、ピーク取引量は、その基本になります。既存システムや法規制の条件、可用性や監視時間、データ移行の扱いも、前提に含めます。
方式別の初期開発費の幅(300万円〜1億5,000万円超)
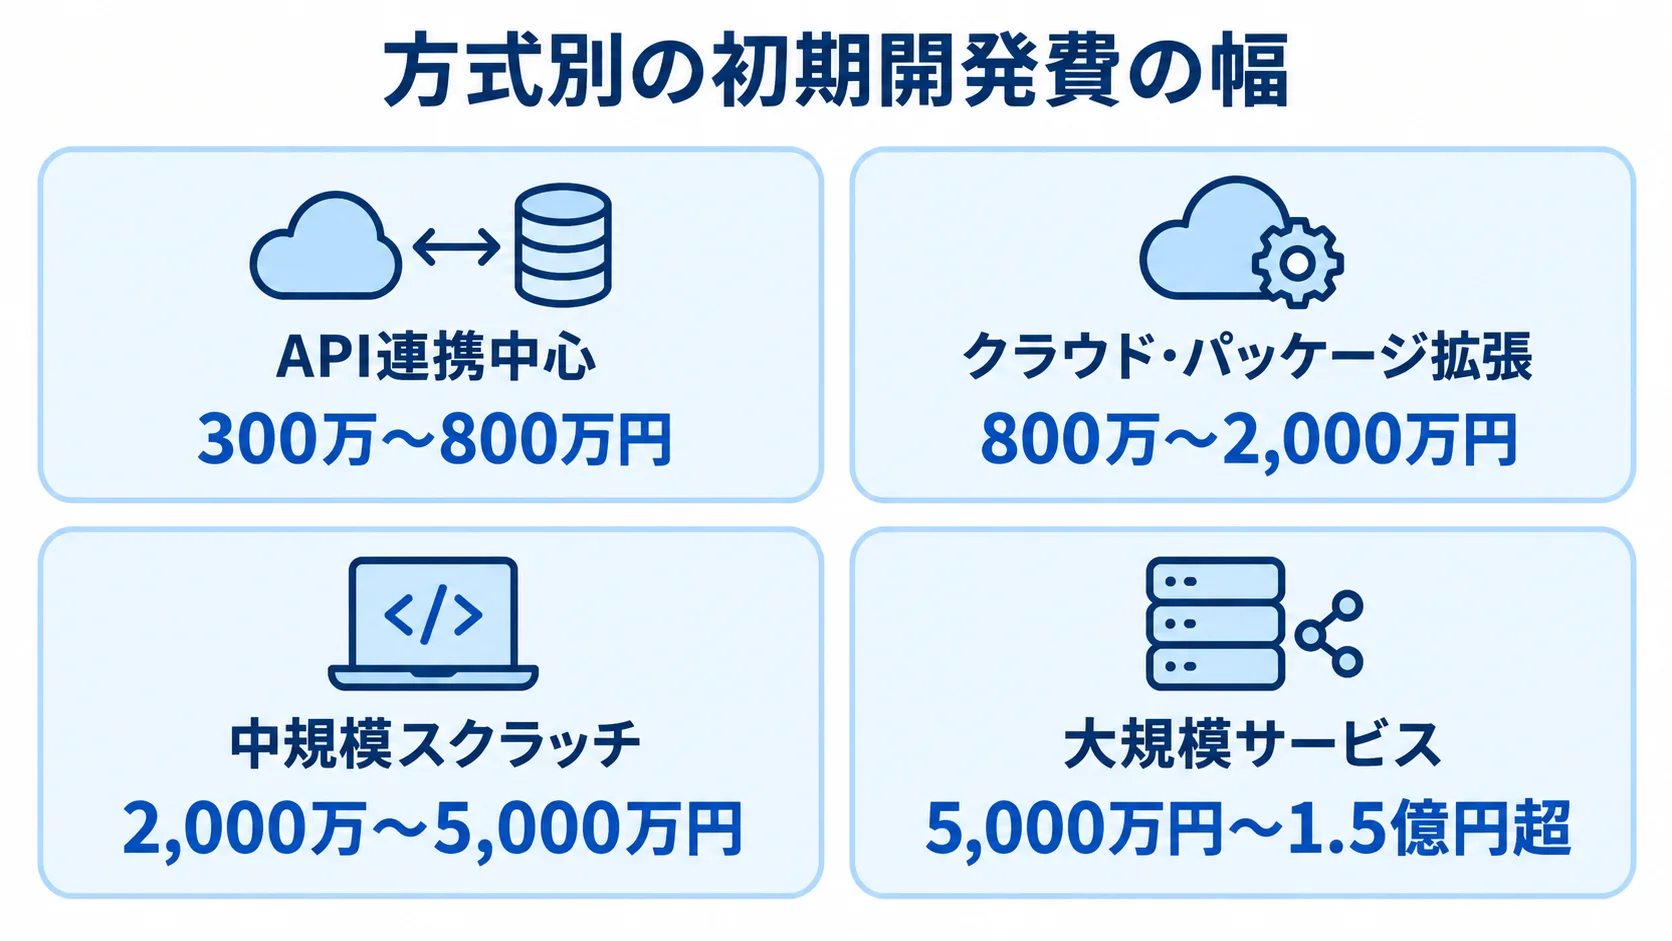
決済手段や運用規模で必要な機能が変わるため、方式ごとに費用と期間を比べます。
- API連携中心:300万〜800万円、2〜4か月が目安です。
- クラウド・パッケージ拡張:800万〜2,000万円、4〜8か月程度です。
- 中規模スクラッチ:2,000万〜5,000万円、8〜15か月程度です。
- 大規模サービス:5,000万円〜1.5億円超、12〜24か月も想定します。
API連携中心は決済手段が1〜2種類の前提で、会員連携とチャージを含みます。残高表示と最小限の管理画面も、この中に入ります。
クラウド・パッケージ拡張は、台帳や返金、複数決済を含む構成です。加盟店精算や会計連携、監視・帳票も含まれます。
中規模スクラッチは、複数の銀行・PSP連携と独自残高ルールを含みます。本人確認や不正検知、二重化、運用画面も、その範囲に入ります。
大規模案件は、大量取引や24時間365日の運用、災害対策を前提とします。複数拠点や監査・規制対応、段階移行も含めて考えます。各レンジは要件を前提にした概算で、断定した価格ではありません。
PSP手数料・クラウド・監視・保守の運用費
稼働後の費用を把握するため、初期開発費と運用費を分けて見積もります。
- 基盤・運用:クラウド、ログ保管、監視、保守、問い合わせ、障害訓練を含む費用
- セキュリティ:診断と脆弱性対応を、費用として別に扱う
- 決済:PSPの月額料金と決済手数料を、別々に確かめる
クラウド・監視・保守は、月額20万〜150万円程度の場合があります。金額は可用性や監視時間で変わり、取引量やサポート窓口でも差が出ます。そのため、含まれる作業も合わせて比べます。
パッケージやSaaSの初期費用は0円から数十万円、月額は数千円から数万円の場合があります。ただし、決済・残高・精算機能を追加すると、カスタマイズ費が加わります。
軽微なカスタマイズは100万〜400万円程度、複雑なものは500万〜1,000万円程度です。
見積に、要件定義や接続・性能試験、診断が含まれるかを確認します。移行やリリース立会い、法務・コンプライアンス支援については、見積の段階で範囲を確かめます。
委託先選定と見積比較で確認すべきポイント
委託先は、決済手段の対応数や知名度だけでなく、残高台帳の設計責任も確かめて選びます。返金と取消、精算の扱いに加えて、外部API障害時の復旧についても確認します。
性能実績や監査証跡、保守体制を確かめます。データ返却と、PCI DSSや3-Dセキュアへの対応も確認します。特に、自社のリスクに近い案件の経験を重視します。
決済・金融系の境界事例を説明できる会社の選び方
面談では、成功率だけでなく、決済が失敗したときの扱いを質問します。
- 通知不達:外部決済の成功後に、通知が届かない場合の対応
- 重複通知:同じ通知が3回届いたときの処理
- 返金中の利用:返金要求中に残高が使われた場合の扱い
- 日次不一致:入金と台帳が合わない場合の対応
確認の場では、どの状態を正とするか、誰が調査し、どう補正するかを尋ねます。状態遷移や監査ログに触れない回答には、注意が必要です。
実績は、社名の多さよりも、類似業務の経験の深さで見ます。本人確認や前払式支払手段、ウォレットの経験を尋ねます。
加えて、POSや銀行API、加盟店精算の経験を確かめます。24時間運用の経験も尋ねます。
障害時の一次窓口や再委託先、リリース後の保守担当も確認します。必要であれば、匿名化した状態遷移図や障害報告書の提示を求めます。
見積の前提・除外・成果物による比較
見積は、総額で並べるより、同じ機能と試験の範囲をそろえて比べます。
- 作業範囲:要件定義、設計、実装、接続、画面、移行、試験、運用、リリースの区分
- 見積条件:各項目の工数、人月単価、担当者の役割、期間
- 除外費用:接続申込、決済手数料、クラウド、監視、認証、法務、移行、夜間対応
- 個別費用:データ整備、旧システム移行、休日・夜間作業、障害時の追加対応
安い見積もりには、返金や突合を自社作業として残している場合があります。そのため、機能名よりも業務の完了条件で比べます。
障害・SLA・データ返却の契約条件
障害が起きない保証を求めるより、発生時に不整合を広げない仕組みを、契約と設計の両方に含めます。
- 応答条件:監視対象、検知時間、一次回答時間、復旧目標を決めておく
- 利用者対応:告知方法と、暫定停止を判断する人
- 事後対応:データ訂正の承認者と、原因報告書の期限
契約終了や委託先変更に備えて、台帳や残高、会員の情報を返す形式を決めておきます。監査ログや設定、API仕様も返却の対象にします。バックアップと障害履歴の扱いも、あわせて決めます。
独自形式のみの出力や、別料金の移行支援、短いログ保持期間は、ロックインにつながりやすい条件です。提案には、サービス終了時の出口戦略も含めてもらいます。
よくある質問(FAQ)
発注前に特に質問が多いのは、どこまで自社開発するか、費用をどう見ればよいか、法規制やセキュリティを誰に相談するかという点です。代表的な疑問に、実務で判断しやすい形で回答します。
チャージ管理システムの開発費はいくらかかりますか?
API連携中心は300万〜800万円、クラウド・パッケージ拡張は800万〜2,000万円が目安です。中規模スクラッチは2,000万〜5,000万円、大規模は5,000万円〜1.5億円超で、いずれも前提付きの概算です。
費用は、決済手段や取引量、法規制によって変わります。可用性や返金・精算・移行の範囲も、金額を左右します。そのため、前提条件をそろえて、複数社から見積もります。
PSPを使う場合とスクラッチ開発はどちらがよいですか?
早期リリースやカード情報の非保持化を重視するなら、PSP連携中心が向いています。一方で、独自残高や複雑な精算が競争力になる場合は、スクラッチが候補になります。
初回は、決済認証をPSP、残高台帳と業務ルールを自社、アプリと運用画面を開発会社が担うハイブリッドも検討できます。この構成なら、自由度と導入速度のバランスを取れます。
チャージ管理システムの法規制は開発会社に任せられますか?
開発会社には、技術面の整理を依頼できます。一方で、資金決済法上の該当性や本人確認、マネー・ローンダリング対策の最終判断は、開発会社に委ねないようにします。
まず、利用範囲や譲渡、払戻しを整理します。残高上限と発行主体も、同じ整理の中で明らかにします。金融庁の資料や専門家の助言を確認したうえで、必要な調査、対応、証跡をRFPの成果物に含めます。
チャージ管理システムのRFPには何を書けばよいですか?
RFPには、目的や対象利用者、決済手段を記載します。上限や取引量、ピーク時の同時実行も、数字で示します。
外部APIのタイムアウトや重複通知、返金・取消を含めます。台帳や精算、ログも必要です。さらに、移行や保守、SLA、データ返却も含めます。
正常系に加えて、残高不整合や通知欠落が起きたときの調査、補正、利用者への通知も要件にします。そうしておくと、各社の提案力と見積の妥当性を比べる材料になります。
まとめ
チャージ管理システムの発注・外注で、チャージ画面や決済APIの価格だけを比べると、判断を誤るおそれがあります。
残高台帳を正しく保ち、失敗や重複、遅延に対応できることが、システムの価値です。取消や返金、日次突合を処理し、障害時に利用者と経理へ説明できるかも、あわせて見ておきます。
発注前に決める資金の流れと責任分界
まず、誰がチャージし、どの残高に反映して、どこで使うかを業務フローにまとめます。あわせて、返金や精算、補正を誰が承認するかも書き込みます。
次に、方式を選びます。候補は、PSP連携、パッケージ・クラウド、スクラッチ、ハイブリッドです。そのうえで、RFPにピーク取引数や外部API障害、二重通知の扱いを書きます。返金や突合、監査ログも、RFPに含めます。
前提をそろえた複数社への相談と見積の比較
複数社には、費用の幅と内訳、委託先の実績・運用条件を、そろえて提示してもらいます。
- 費用幅:API連携中心は300万〜800万円、大規模案件は5,000万円〜1.5億円超
- 費用内訳:初期費用、PSP手数料、クラウド、監視、保守、セキュリティ、法務、移行ごとの区分
- 委託先の確認:実績、状態遷移、障害対応、SLA、データ返却の各項目
確認をそろえると、安さだけでは見えない発注リスクを減らせます。
▼全体ガイドの記事
・チャージ管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。