
チャージ管理システムの開発は、まず資金の流れと規制を整理し、MVP(Minimum Viable Product)を決めてから進めます。そのうえで、設計・開発・検証を経て段階的にリリースすれば、安全な運用につながります。
▼全体ガイドの記事
・チャージ管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
チャージ管理システムの全体像
チャージ管理システムは、電子マネーやプリペイド残高、独自ウォレットに入金された資金と、その残高の増減を管理します。
また、入金元には、カードや銀行口座があるほか、コンビニや店頭現金もあります。決済ゲートウェイが支払いの処理を接続するのに対し、チャージ管理システムは、残高がいつ、誰に、何の理由で、いくら増減したかを記録します。
チャージ・決済・チャージバックの違い
チャージ、決済、チャージバックは、いずれも資金が動く処理ですが、動き方が異なります。要件定義では、この3つを分けて扱います。
- チャージ:利用者が残高へ資金を入れる処理。
- 決済:残高やカードで、商品やサービスの代金を支払う処理。
- チャージバック:カード会社などを通じて、売上が取り消される処理。
入金後の返金、利用後の取消、カード売上の取消を混同すると、会計や顧客対応に不整合が生じやすくなります。
- 業務フロー:受付・上限判定・本人確認・照会・利用・返金・失効・手数料・調整・通知・日次締め・加盟店精算の各処理。
- 取引状態:受付中・処理中・成功・失敗・保留・返金待ち・返金済み・要調査の各状態。
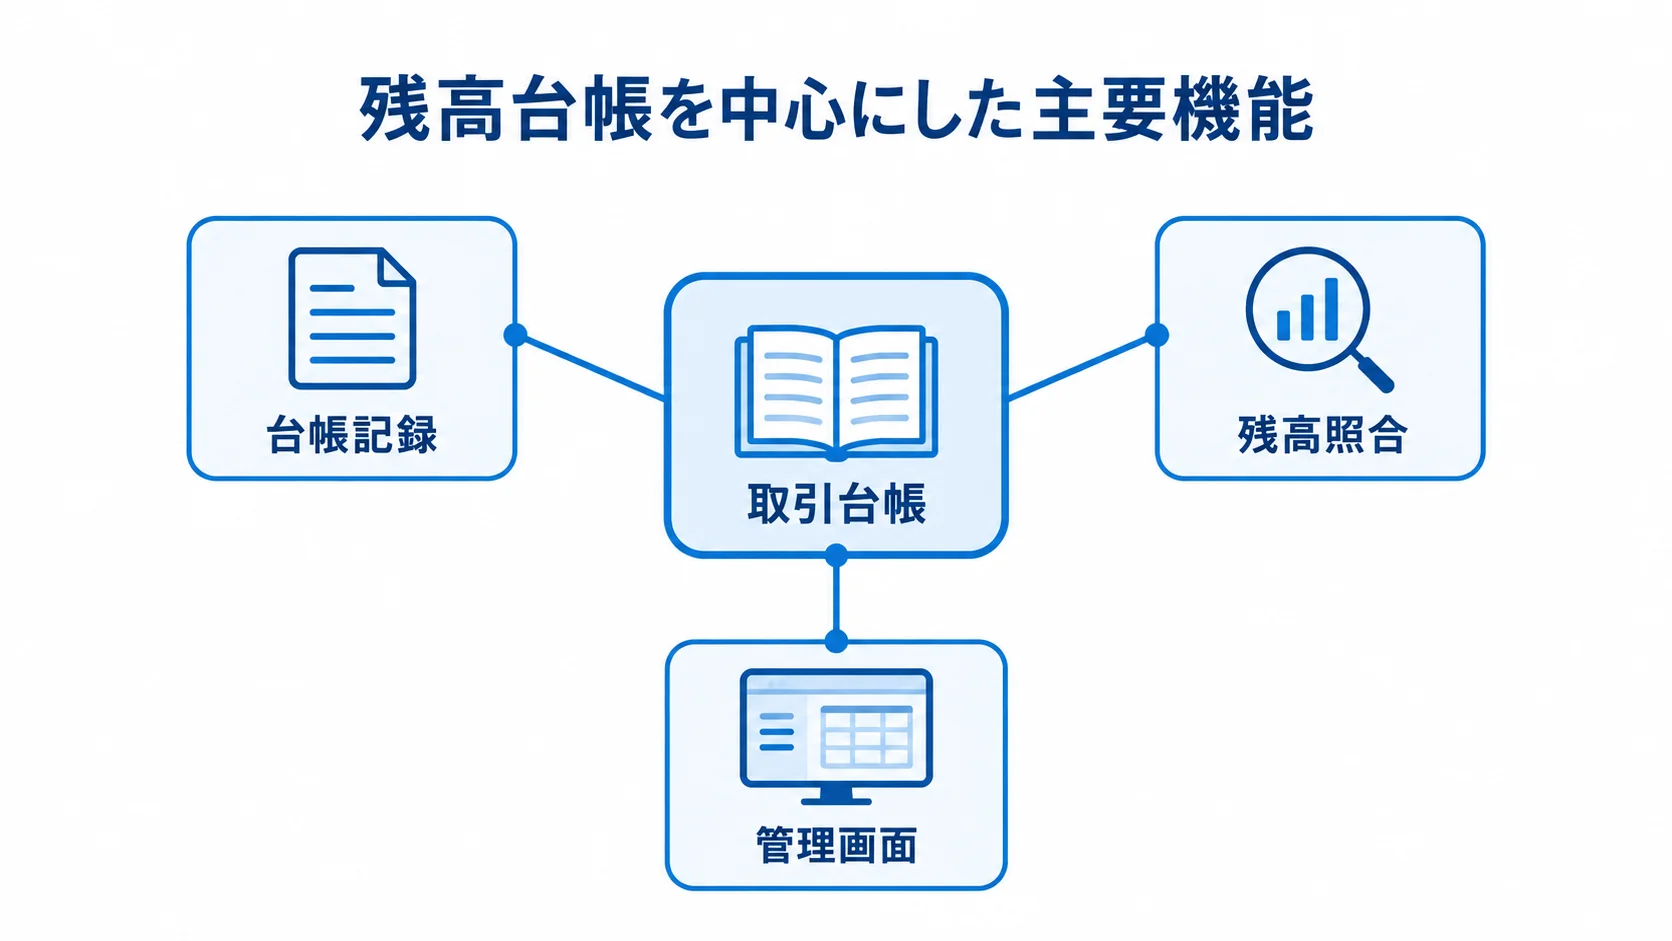
残高台帳を中心にした主要機能
中核機能は、会員・加盟店のアカウント情報と、残高の根拠となる取引台帳です。残高は、会員テーブルの数値に頼らず、取引台帳の記録をもとに管理します。
- 台帳記録:入金・利用・返金・失効・手数料・管理者調整を一件ずつ記録する機能。
- 残高照合:台帳の合計から算出した残高を、スナップショットと照合する機能。
- 管理画面:取引ID・外部決済ID・日時・金額・手段・状態・再処理履歴・操作者で検索できる画面。
システムは、画面、認証・APIゲートウェイ、チャージ処理、台帳サービスで構成します。
決済アダプター、データベース、非同期キューのほか、管理画面や監視・ログ基盤も構成に含めます。
開発会社は、通知が遅れたり重複したり順番が入れ替わったりする場合に備えて、冪等性キー、タイムアウト時の再送、手動調査を設計します。
チャージ管理システムの進め方
全機能を一括で開発する前に、資金の流れを整理し、MVP(Minimum Viable Product)を決めます。その後、段階的に拡張していきます。
工程は、事業・規制の調査、要件定義、基本設計、外部接続の順に進みます。実装からは、テスト、精算リハーサル、段階リリース、運用改善へと続きます。
各工程で次へ進む条件を合意しておくと、規制や外部APIの未確定事項が後の工程へ持ち越されにくくなります。
要件定義・企画フェーズ
企画では、資金の種類と残高の利用範囲を決めます。サービスの形によって業務フローや確認すべき法令が変わるため、ここは早い段階で固めます。
- 利用範囲:自社サービス内、複数加盟店、利用者間譲渡のどれに当たるか。
- 残高条件:1回・1日・1か月の上限、有効期限、払い戻し、譲渡、手数料。
- キャンペーン:付与した残高の扱いを文章で定義します。
2026年時点では、サービス仕様によって資金決済法上の前払式支払手段に該当する可能性があります。そのため、要件定義の段階で、金融庁や専門家への確認も含めておきます。
金融庁は、高額電子移転可能型前払式支払手段について、高額チャージや残高譲渡のマネーロンダリング悪用リスクを示しています(出典:金融庁「マネー・ローンダリング等及び金融犯罪対策の取組と課題」、2025年)。
高額性、譲渡性、本人確認、取引モニタリングは、セキュリティ機能だけでなく事業要件として整理します。
発注側と開発会社で、受付から精算までの業務フローと、各状態へ移る条件を決めます。あわせて、取引の状態が変わらないまま止まった場合の担当者も、あらかじめ決めておきます。
MVPでは、チャージ手段を1〜2種類に絞ります。
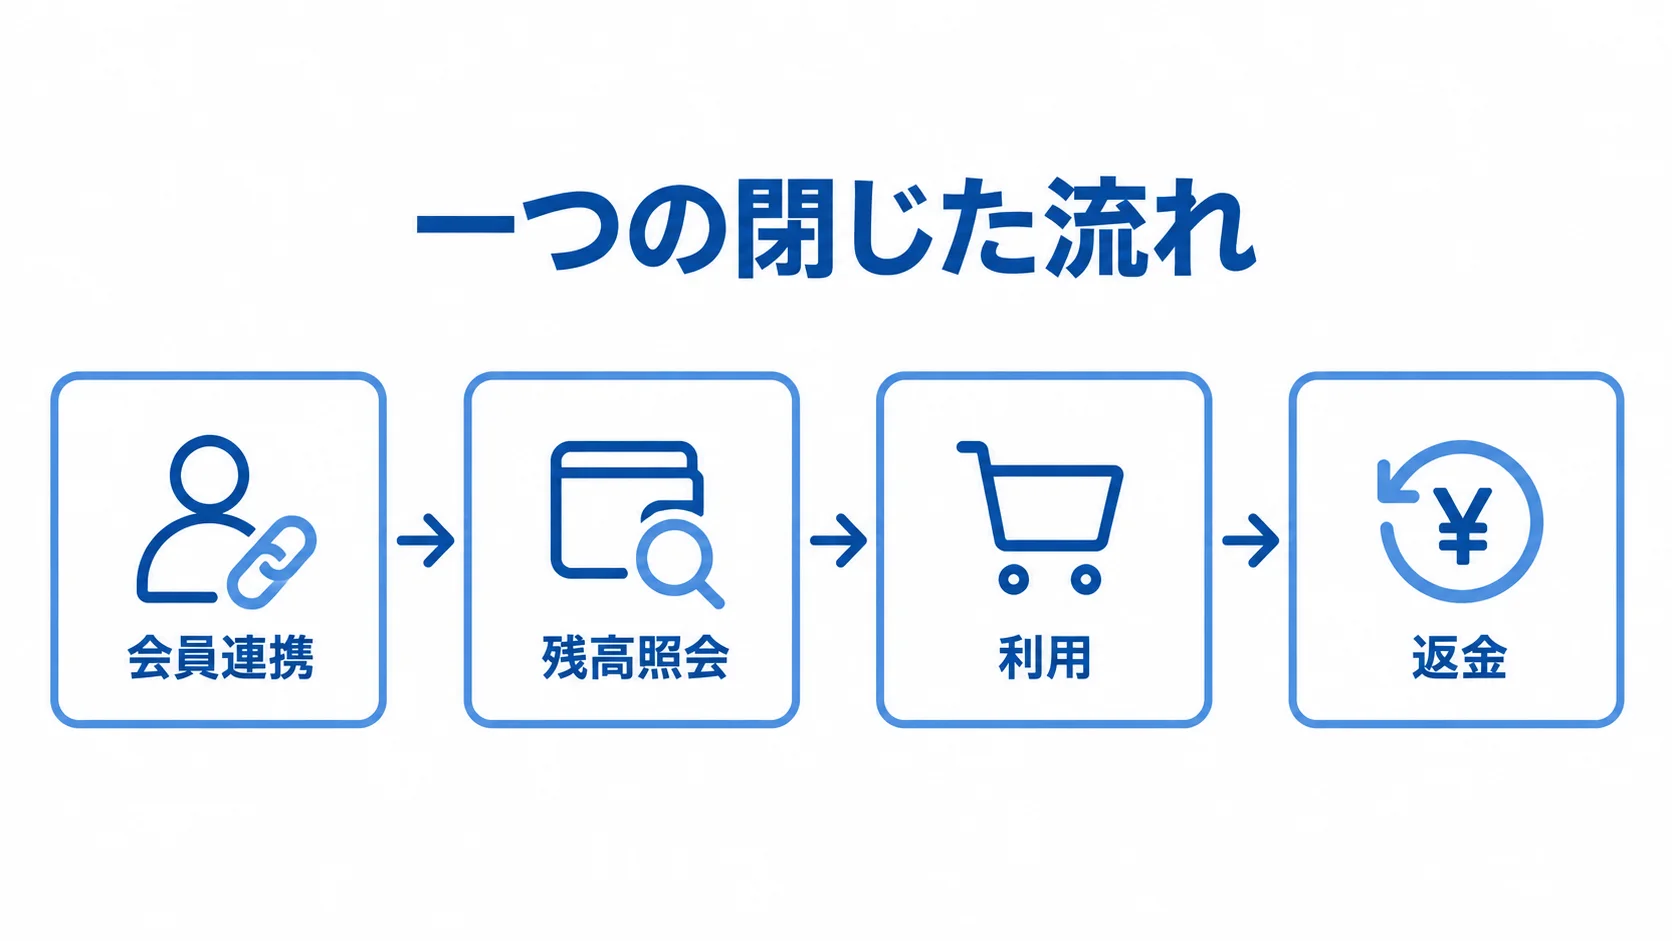
会員連携、残高照会、利用、返金までを、一つの閉じた流れとして成立させます。管理画面、日次突合、通知も、同じ流れに含めます。
多通貨、複雑な加盟店間精算、複数ブランド、ポイント交換、全自動の不正判定は、第二段階へ分けます。利用実績とリスクを見ながら拡張すれば、初期費用と不確実性を抑えやすくなります。
設計・開発フェーズ
基本設計では、画面だけでなく、データ、状態遷移、外部連携、権限、監査ログまで定義します。また、残高を確定させる条件も決めておきます。
- カード承認後:完了通知まで残高を確定しないか、仮残高を表示するか。
- 銀行APIのタイムアウト:保留にして照会するか、利用者へ再試行を案内するか。
こうした判断は、発注側の業務部門と合意してから実装に入ります。外部接続先には、PSP、銀行API、口座振替、コンビニがあります。
ほかにも、POS、会計、CRMなどがあります。接続先ごとの違いは、アダプターで切り分けます。
決済手段ごとに異なるエラーコードは、共通の状態に変換し、外部と内部の取引IDを紐付けます。また、通知の重複を防ぐ冪等性制御も実装します。
再送回数や再処理の権限、手動補正の承認フローも、あらかじめ定めます。
また、高額取引や短時間の連続チャージ、端末の変更を検知する不正対策も、初期設計に含めておきます。
開発方式には、PSP・ウォレットAPI連携型、クラウド・パッケージ型、スクラッチ型、ハイブリッド型があります。
初期の案件では、カード情報や3-DセキュアはPSPに委ね、台帳・会員・業務ルールは自社で管理する方法が現実的です。
また、TISのデジタルウォレットサービスのように、決済手段とインターフェースを統合する基盤もあります。こうした基盤を使う場合は、独自に開発する範囲と既存の機能を比べます(出典:TIS「デジタルウォレットサービス」、2026年確認)。
テスト・リリースフェーズ
テストでは、正常系に加えて、失敗や競合が起きたときの処理を再現します。取引の最終状態と運用手順まで検証します。
- 外部通信:APIタイムアウト、通信切断、通知の重複・順序逆転。
- 取引競合:返金と利用の競合、上限超過、同じボタンの連打。
- 残高不整合:カード成功後の未反映、残高増加後の売上通知欠落。
性能試験は、キャンペーンや新サービス開始時のピークを基準に行います。負荷は、平常時の平均値よりピークの値で判断します。
金融庁の分析では、取引量の監視が不足していたことや、件数の上限を超えたことで、チャージできなくなった事例があります(出典:金融庁「金融機関のシステム障害に関する分析レポート」、2022年)。
そのため、ピーク取引数、同時実行数、外部API応答時間、キュー滞留数、上限到達の予兆を数値にして把握します。また、閾値を超えたときの制限と通知も訓練しておきます。
リリースは、社内利用、限定会員、限定店舗、全体の順に段階を分けて進めます。また、旧システムとの残高照合も準備します。
問い合わせ窓口、停止の判断、返金の承認者、外部決済事業者との連絡網を用意しておきます。
稼働後は、残高、売上、入金を日次で突き合わせます。さらに、権限は月次で見直し、監査ログの確認とリトライ失敗の分析も定例化します。
チャージ管理システムの費用相場とコストの内訳
チャージ管理システム単体の公的な費用統計は確認できません。そのため、ここに示す金額は、決済手段数や利用者数、ピーク取引量などを前提にした概算です。
初期開発費のほか、PSPの初期費用や決済手数料を分けて考えます。さらに、クラウド、監視、保守、診断、法務、移行の費用も、別々に見ておきます。
開発方式別の費用レンジ
初期費用と期間の目安は、開発方式と機能範囲によって変わります。ここで示すレンジは、要件を比べるための概算です。
- PSP連携中心:決済1〜2種類などの構成で300万〜800万円、2〜4か月。
- クラウド・パッケージ拡張:台帳や複数決済などを加え、800万〜2,000万円、4〜8か月。
- 中規模スクラッチ:独自ルールや複数連携などを含め、2,000万〜5,000万円、8〜15か月。
- 金融・大規模サービス:大量取引や災害対策などを含め、5,000万〜1.5億円超、12〜24か月。
連携型では、会員連携、チャージ、残高表示、最小限の管理画面を想定します。一方、クラウド・パッケージ型では、台帳、返金、加盟店精算、会計連携、監視、帳票などを加えます。
中規模スクラッチには、本人確認、不正検知、二重化、運用画面などが含まれます。大規模案件では、24時間365日の運用、複数拠点、監査・規制対応、段階移行も想定します。
2025年時点の類似開発では、プログラマーが40万〜80万円/人月、中級SEが80万〜100万円/人月が参考になります。上級SE・アーキテクトは、120万〜200万円/人月が参考です(出典:株式会社ripla「見積管理システム開発の完全ガイド」、2025年)。
特に決済系は、上流設計、外部接続・障害試験、セキュリティ、精算設計の比重が高いため、見積もりは画面数よりも、これらの作業量を基準に見ます。
初期費用以外のランニングコスト
ランニングコストは、基盤費、従量課金、保守契約に分けて確認します。
- 基盤費:クラウド、ログ保管、監視、バックアップ、保守は、構成と運用時間により月20万〜150万円程度です。
- 従量課金:PSPの月額や決済手数料、本人確認や不正検知は、基盤費とは別枠です。
- 保守契約:24時間監視、オンコール、セキュリティ診断、脆弱性対応、PCI DSS評価を含むかを確認します。
- 運用対応:法令改正、外部API変更、残高突合、問い合わせ調査を、契約範囲に含めるかを確認します。
利用者や取引量が増えると、データベース、キュー、ログ、監視の費用も変わります。そのため、月間取引件数を3つのシナリオで試算します。
DGフィナンシャルテクノロジーは2026年4月15日、「Cloud Pay ビジネス」に、決済・独自ポイント・顧客管理を統合するウォレット機能を追加しました(出典:株式会社DGフィナンシャルテクノロジー、2026年4月15日)。このように、基盤サービスを活用する選択肢も広がっています。
チャージ管理システムの見積もりを取る際のポイント
見積もりを頼む前に、発注側で前提条件を一枚にまとめておきます。
- 規模:利用者数、月間・ピーク時の取引件数
- 対象:チャージ手段、対象店舗、既存システム
- 残高条件:有効期限、上限、譲渡可否、返金条件
- 運用と時期:稼働時間、目標リリース日
数字が未確定でも、最小・標準・最大の3ケースを示せば、各社の条件を比べやすくなります。
要件明確化とRFPに入れる項目
RFPには、機能一覧に加えて、失敗時の境界事例を必須項目として入れます。
- 取引異常:APIタイムアウト、通知の重複・逆転、要求の再送。
- 残高・返金:決済後の残高未反映、売上通知欠落、返金と利用の競合。
- 突合差異:日次突合で差異が出た場合の扱い。
各事象について、検知方法、再処理の可否、顧客への表示、担当者、SLA、監査ログを、開発会社に回答してもらいます。
外部連携では、API本数のほか、認証方式、試験環境やデータ、レート制限、タイムアウト、再試行を確認します。
障害時の連絡先と、仕様変更の通知期間も確認します。そのうえで、カード番号を自社で保持するか、トークン化や非保持化によってPSPに委ねるかを決めます。
PCI DSS v4.0.1の新要件は、2025年3月31日から適用されています。そのため、対象範囲と評価方法を、開発会社、PSP、専門家へ確認します(出典:PCI Security Standards Council、2025年)。
複数社比較と発注先の選び方
少なくとも3社に同じRFPを渡し、費用だけでなく、範囲や体制も比べます。会社によって、決済基盤、PSP連携、高可用性、移行などの得意分野が異なります。
- 見積範囲:期間・機能・除外項目・体制・保守・再委託・外部サービス。
- 経験:台帳設計の責任、返金・精算、障害復旧、監査ログの運用。
契約は、調査・要件定義と開発に分ける方法もあります。たとえば、初期段階は準委任で調査を進め、作るものと受け入れ条件が固まった範囲は請負にできます。
NDA、作ったものの権利、検収条件、障害時のSLA、再委託を、契約書に明記します。また、データの返却、終了時の移行、ソースコードや設定情報の引き渡しも、同じ契約に盛り込みます。
注意すべきリスクと対策
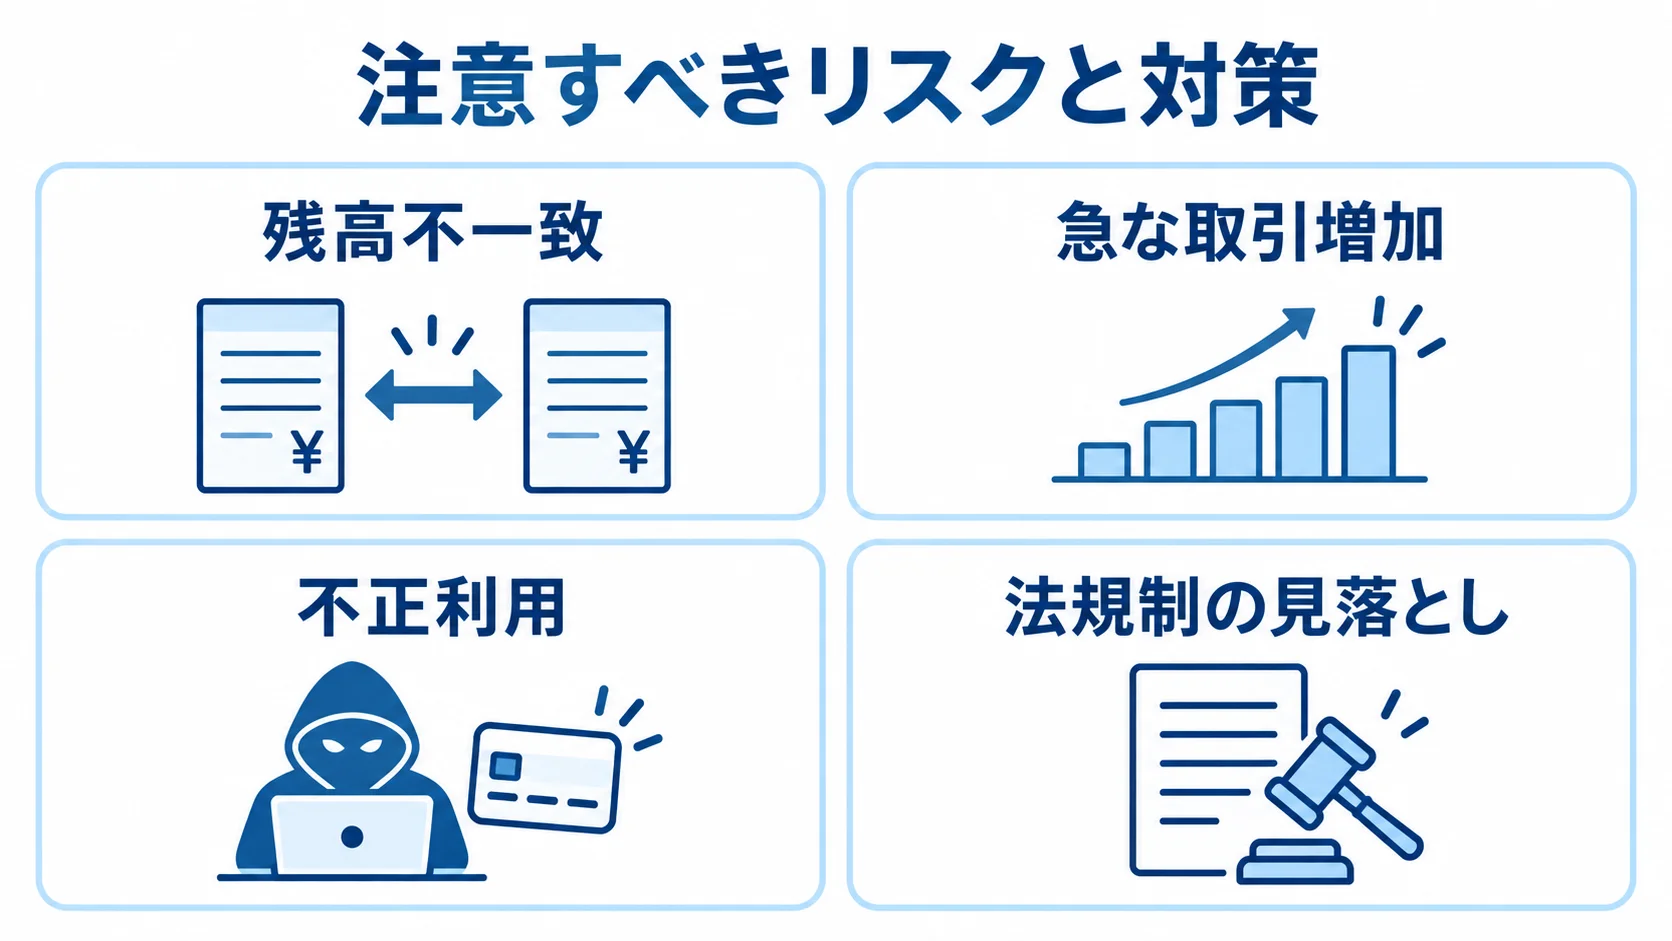
チャージ管理では、残高不一致、急な取引増加、不正利用、法規制の見落としが主なリスクです。
- 残高不一致:台帳を正として外部取引IDと照合し、長時間保留の取引を抽出します。
- 自動補正:金額や条件を限定し、管理者2名の承認、理由、変更前後の値、証跡を残します。残高の直接編集画面は、利用できる人を絞ります。
- 急増・不正:異常な取引の動きを想定して検知し、対応を決めておきます。
- 法規制:開発会社任せにせず、自家型・第三者型、譲渡、払い戻し、本人確認、高額電子移転可能型への該当可能性を整理し、金融庁や弁護士へ確認します。
キャンペーン時は、平常時の数倍の負荷で試験します。また、上限やキューの滞留、イベント前の連絡、停止基準も決めておきます。
高額チャージ、カードや端末の切り替え、連続した再試行を検知します。検知したあとは、拒否だけでなく、保留や追加確認、運用者による調査へ振り分けます。
規制上必要な記録、本人確認の状態、取引監視、保存期間、監査ログを、後から追加できるよう、システムに余地を残しておきます。
よくある質問
開発費や期間のほか、PSPとの役割分担、法規制、返金、障害時の責任の分け方について、発注前に確認したい疑問に答えます。
チャージ管理システムの開発費用はいくらですか?
PSP連携中心は300万〜800万円、クラウド・パッケージ拡張は800万〜2,000万円、中規模スクラッチは2,000万〜5,000万円程度が目安です。
決済手段数、取引量、規制対応、精算、監視、移行の範囲が広いほど、費用は上がります。金額だけでなく、見積もりの範囲も比べます。
PSP連携とスクラッチ開発はどちらがよいですか?
早期リリースやカード情報の非保持化を優先するなら、PSP連携が選択肢になります。独自の残高ルールや加盟店精算、複雑なキャンペーン、金融機関との密な連携が競争力になる場合は、スクラッチが候補になります。
初期段階は決済認証をPSPに委ね、台帳と業務ルールを自社で持つハイブリッドも検討できます。そうすれば、自由度と開発負担のバランスを調整しやすくなります。
チャージ管理システムに法規制対応は必要ですか?
残高、利用場所、譲渡、払い戻し、発行者、本人確認の設計によって、資金決済法などの確認が必要な場合があります。
該当するかどうかは、機能の名称よりも仕様の中身で決まります。そのため、企画段階で仕様を整理し、金融庁や専門家へ相談します。
高額チャージや残高譲渡を扱う場合は、本人確認、取引監視、不正検知、監査記録を要件に含めます。
開発期間はどれくらいかかりますか?
PSP連携中心は2〜4か月、クラウド・パッケージ拡張は4〜8か月、中規模スクラッチは8〜15か月、大規模案件は12〜24か月が目安です。
外部審査、法務確認、銀行・PSPの接続試験を後から加えると、期間が延びます。残高の移行や性能・障害試験も、同じように期間を押し上げます。そのため、リリース日から逆算して調整します。
まとめ
開発で押さえるべき要点
開発で重視するのは、業務設計、方式選定、要件に沿った費用比較です。
- 業務設計:資金の流れと台帳、取引状態、返金・取消、日次突合、監査ログ、障害対応を固めます。
- 方式選定:残高の意味と利用場所、譲渡・払い戻しを定義し、PSP連携、クラウド、パッケージ、スクラッチを比較します。
- 費用目安:PSP連携は300万〜800万円、クラウド等は800万〜2,000万円、中規模スクラッチは2,000万〜5,000万円程度です。
- 大規模案件:5,000万〜1.5億円超が目安です。要件に応じて、前提条件と見積もりの範囲を確認します。
見積書では、決済手数料、クラウド、監視、保守、セキュリティ診断を分けて示してもらいます。法務、移行、24時間対応も別の欄に分け、外部APIの失敗・重複・遅延・返金・突合まで含むかを確認します。
次に進めるアクション
この3つを順に進めると、残高を守りながら、将来の決済手段の追加と安全な拡張を進められます。
- 機能を増やす前に、残高を正しく守る設計を優先します。MVPでも、台帳、冪等性、状態遷移、上限監視、段階リリースは省略しません。
- 事業・規制・取引量を整理して、RFPを作成します。
- 決済や金融系の運用に経験のある複数社へ相談します。
▼全体ガイドの記事
・チャージ管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。