
CIFシステムの開発会社は、金融基盤の実績、名寄せや顧客関係の管理への対応、勘定系との連携・移行まで任せられるかで比べて選びます。顧客情報は複数の業務に配られるため、どこまでを誰が受け持つかを先に決めておく必要があります。
▼全体ガイドの記事
・CIF(顧客情報管理)システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
CIF(顧客情報管理)システムのパートナー選びが重要な理由
CIFは顧客台帳にとどまらず、顧客・口座・契約のほか、法人関係や本人確認情報を結び、業務システムへ正しい情報を配る基盤です。
特に、顧客IDの重複や更新責任の曖昧さは、名寄せ誤り、二重入力、連携エラー、切替時の取引停止につながります。企画段階から業務とデータの両方を理解する会社が必要です。
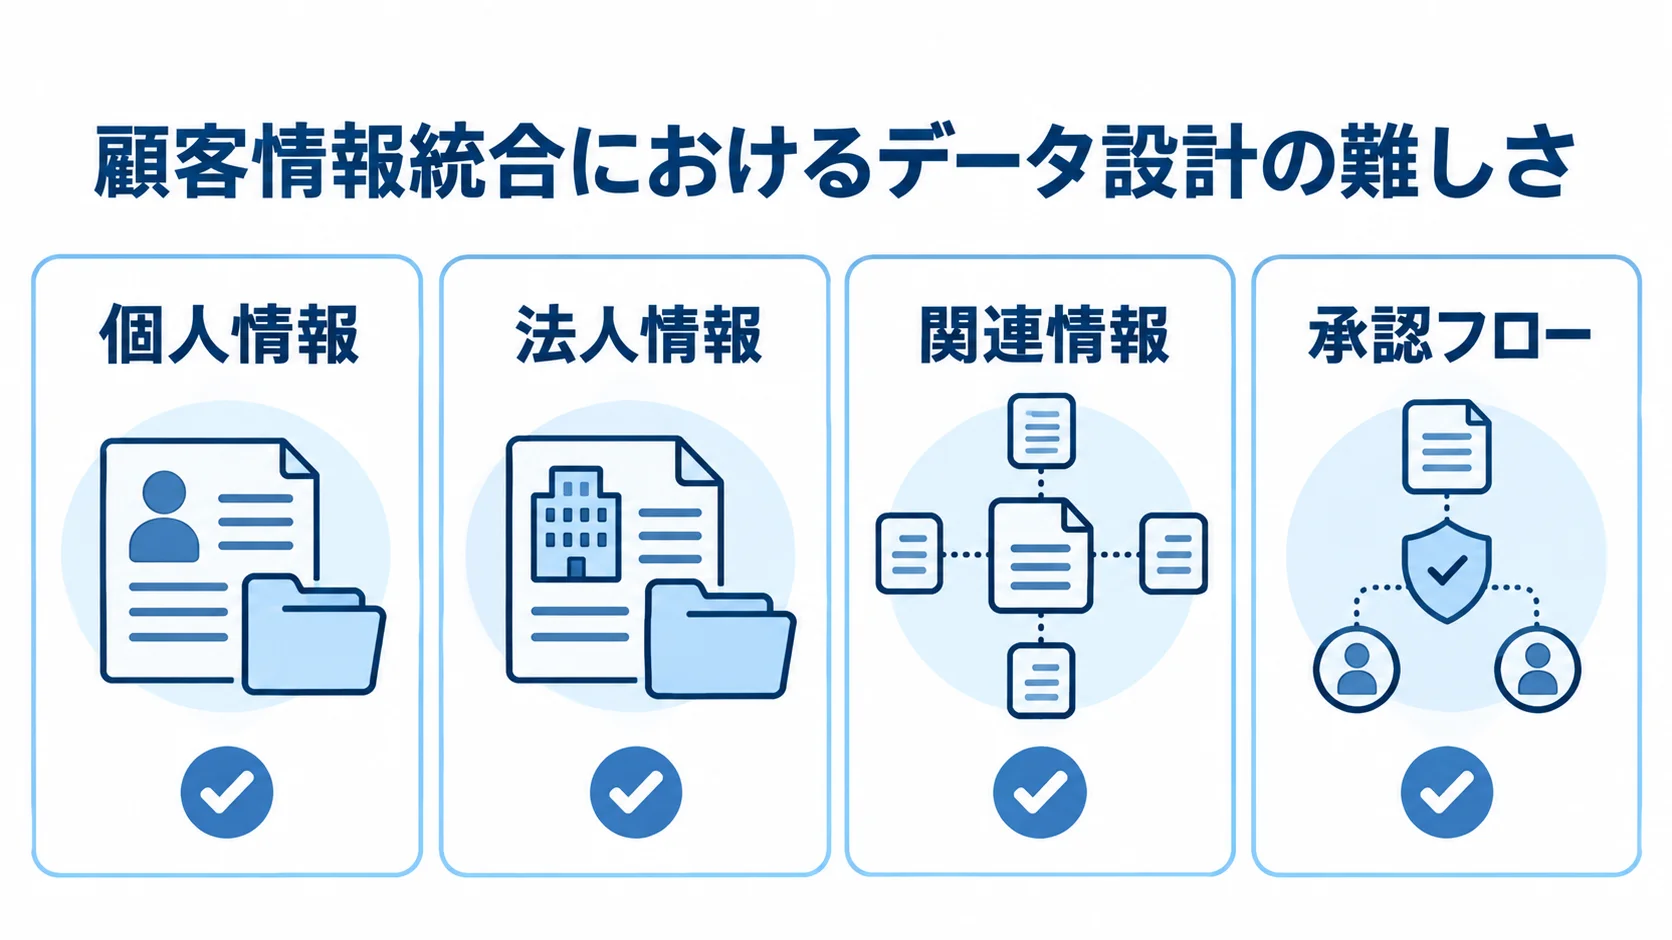
顧客情報統合におけるデータ設計の難しさ
名寄せ設計では、個人と法人それぞれで生じる情報の揺れや関係性を扱えるかが問われます。個人と法人では揺れ方が違うため、揺れ方と、判定・確認の方法を種類ごとに分けて見ると、確認の抜けを減らせます。
- 個人情報:旧住所、漢字の表記、全角・半角の違い、同姓同名、改姓
- 法人情報:商号、本店・支店、代表者、実質的支配者、グループ会社の扱い
- 関連情報:担保や契約との関係の判定方法(文字列一致だけに頼らない)
- 承認フロー:営業店による名寄せ候補の確認と、承認後の顧客ID統合
正本・責任分界・障害対応の確認項目
正本や責任者が決まっていないと、提案の範囲がそろわないまま比べることになります。そこで、RFPにはCIFが正本として持つ項目、勘定系やCRMが更新する項目、連携方式、データ移行の責任者を明記しておきます。
- 同時更新:同一顧客を同時に更新したときの扱い
- 連携障害:メッセージ再送とロック解除の手順
- 切替・運用:障害時の切り戻しと、24時間運用での一次対応
責任範囲が曖昧なまま価格を比べると、安く見えた見積もりに移行やテストが含まれていない場合があります。
株式会社ripla|コンサルから開発までの一気通貫支援
株式会社riplaは、コンサルティングから開発までを一気通貫で支援します。社内DXを進めたIT事業会社としての経験を生かし、成果の創出とシステムの定着を支えます。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。また、企業の業務要件に合わせて柔軟に対応できる体制です。
業務要件を整理してCIF開発へつなぐ柔軟さ
一度に全チャネルを置き換えず、まず顧客情報の現状を調べ、名寄せを試してから優先する連携先を決める方法もあります。
- 現状把握:顧客情報の調査とデータプロファイリング
- 名寄せ検証:名寄せルールのPoCによる候補判定の試行
- 要件整理:現場ヒアリングと業務フローの洗い出し
- 優先順位:機能の優先度の決定と、プロトタイプでの確認
これらの工程で、業務とシステムの認識差を洗い出せます。また、既存パッケージ、クラウド、個別開発を組み合わせる構成も、目的に応じて検討できます。
周辺業務や定着支援を含む段階導入
銀行CIFは顧客マスタに加えて、更新申請や更新期限、権限、監査ログ、継続的なデータ品質改善まで扱います。
- 初期導入:法人関係管理や営業店の照会画面からの開始
- 段階拡張:勘定系連携やAML/CFT情報の参照範囲の拡大
- 体制確認:金融機関向け実績、FISC対応範囲、24時間運用、障害対応
これらは案件ごとに確認が必要です。
株式会社NTTデータ|金融基盤とID統合を組み合わせる大手SI
株式会社NTTデータは、金融機関向けの基幹システム、クラウドサービス、データ活用を幅広く手がけるIT企業です。また、OpenCanvas IDaaSは複数のID体系を共通IDにまとめ、シングルサインオンや顧客情報の統合管理を支援するサービスとして案内されています。
CIFの顧客マスタと認証・チャネルを段階的につなぎたい案件では、比較候補になります。
複数サービスの共通IDと金融向け運用基盤の活用
みずほ銀行はOpenCanvas IDaaSを導入し、複数のWebサービスで使う個別IDを統合したと、NTTデータが発表しています(出典: NTTデータ「ID統合・ID連携サービス OpenCanvas IDaaSをみずほ銀行が導入」、2025年)。
- 対象サービス:決済、融資契約、明細表・分析レポートの閲覧
- 導入検討:顧客接点のIDを統合し、サービスを横断して情報を使う際の参考
CIFそのものの正本をどこに置くかは、別途設計が必要です。
既存勘定系との責任分界と費用内訳
一括で相談できる範囲が広い大規模金融案件では、契約範囲も広がりやすくなります。そのため、役割と費用をそれぞれ分けて見ます。
- 連携キー:CIF顧客ID、勘定系顧客番号、CRM取引先IDの接続方法
- 責任者:名寄せ判定の承認者と、切替後の品質測定者
- 費用内訳:ライセンス、クラウド、24時間監視、保守、再委託費の区分
富士通株式会社|大規模な金融基盤刷新と既存資産の移行支援
富士通株式会社は、金融機関の基幹システムを中心に、チャネルやクラウド、レガシーモダナイゼーションを含む大規模SIを担う企業です。
CIFの新設だけでなく、既存資産の段階的な刷新も対象になります。具体的には、既存の顧客コード、営業店端末、ホスト、CRM、データウェアハウスが含まれます。そのため、こうした案件では、アプリケーション開発と移行・運用を一体で評価できる候補になります。
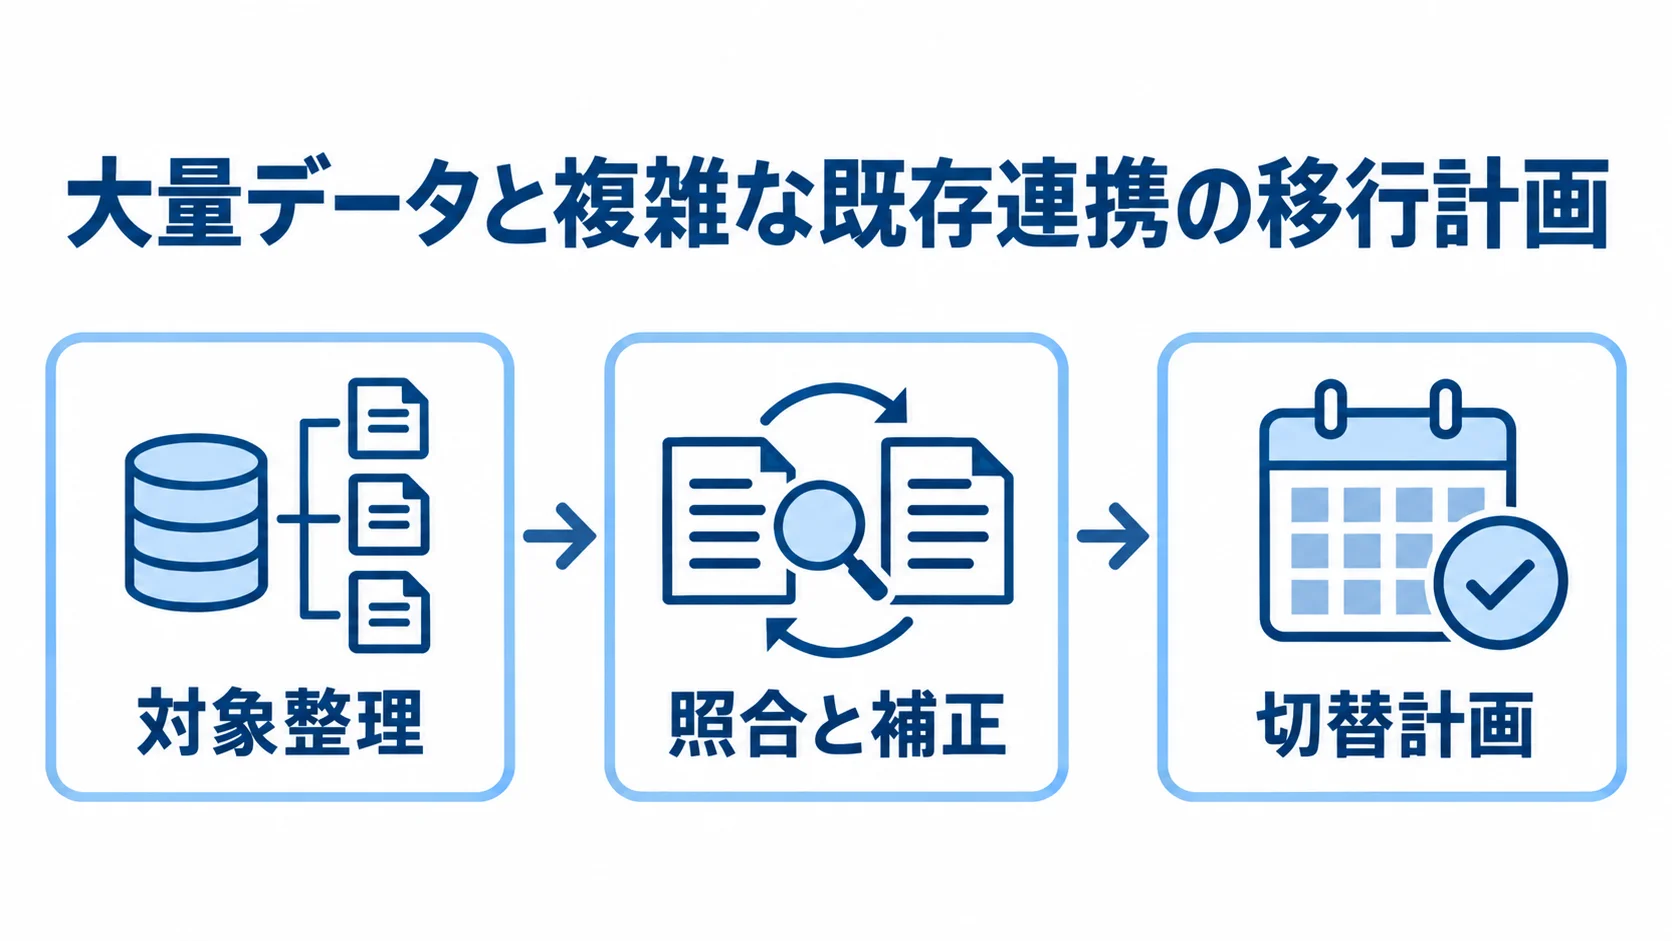
大量データと複雑な既存連携の移行計画
切替時に顧客属性、口座、契約、本人確認履歴を正しく引き継ぐには、旧データと新データの意味を合わせておく必要があります。
- 対象整理:移行対象項目の洗い出しと、データのクレンジング
- 照合と補正:旧新データの突合と、エラーの補正
- 切替計画:移行リハーサルの回数と、計画書上の切り戻し条件
保守・制度改正・障害対応までの長期体制が必要な案件
稼働後も、制度改正や本人確認項目、接続先の変更、データ品質の改善が続きます。そのため、保守体制と役割分担を契約の段階で確かめておく必要があります。保守を誰が担うか、障害の連絡をどこへ入れるかが決まっていないと、稼働後の対応が滞ります。
- 保守担当:開発担当者が保守も担うかどうか
- 障害窓口:一次窓口とエスカレーション先
- 委託体制:国内外の開発拠点と再委託先
- 責任分担:全体責任者と個別機能の担当チーム、契約での明記
株式会社日立製作所|顧客情報を活用する金融業務と高信頼基盤
株式会社日立製作所は、金融機関向けの業務システムやデータ連携を軸に、クラウドやセキュリティも提供する大手IT企業です。
公式の統合型CRMソリューションでは、顧客情報や取引情報を統合データベースに集約し、営業店や本部で活用する考え方が示されています。そのため、CIFの情報を融資・営業支援・顧客接点へ安全に広げたい案件では、比較しやすい会社です。
統合データベースの営業・融資業務での活用
日立の公開情報では、複数のシステムから顧客・取引情報を統合し、営業店業務に活用する例が紹介されています。出典は日立「統合型CRMソリューション-営業支援-」で、確認日は2026年です。
- 統合対象:融資支援システム、サブシステム、ホストの情報
- 業務活用:顧客照会、交渉履歴、案件情報、訪問計画
バックオフィスのマスタにとどめず活用する場合は、データモデルと業務画面のつながりを、デモで確かめる必要があります。
AIや営業DXを含む場合の説明可能性と権限設計
営業の優先順位や融資候補を顧客データから提示する場合は、精度だけでなく、利用データや担当者による修正・承認、監査の可否も見ておく必要があります。
- 判断管理:AIの提案を、そのまま顧客判断に使わない運用
- 権限と記録:職務分掌、二者承認、閲覧理由、変更履歴の保持
- 更新ルール:CIF、CRM、DWHの保存情報の区分と、複数画面からの無断更新の防止
日本電気株式会社(NEC)|本人確認・セキュリティ・金融クラウドの組み合わせ
日本電気株式会社(NEC)は、金融機関向けの基幹・業務システムを軸に、認証・本人確認やセキュリティ、クラウド、データ活用を組み合わせて提案します。
公式の金融ソリューションには、AI不正・リスク検知、営業支援、マイナポータルAPI活用、金融機関向けクラウド導入支援があります。そのため、CIFと本人確認・リスク情報・顧客接点をつなぐ案件で候補に挙がります。
顧客情報と本人確認・不正対策の結びつき
金融CIFでは、顧客の属性だけでなく、本人確認やリスクに関する情報も参照できることが欠かせません。管理元と誤判定時の訂正手順が決まっていないと、誤った判定を見つけても、誰がどこを直すかが定まりません。
- 確認情報:本人確認状態、取引目的、リスク評価、制裁・反社チェックの結果
- 更新期限:情報更新の期限の管理
- 正本の所在:CIFに保持するか、KYC・AML基盤から参照するか
- 誤判定対応:訂正、承認者、変更履歴の記録
クラウド移行におけるセキュリティと運用責任
NECは2025年に金融機関向けのクラウド導入を支援するサービスを公表しています(出典: NEC「NEC 金融クラウドソリューション」、2025年)。ただし、CIFをクラウドへ移す場合は、運用責任も合わせて確かめる必要があります。
- 運用対策:認証、暗号鍵、ログ、監視、障害復旧、委託先管理の確認
- 契約要件:データ所在地、管理者権限、バックアップ保管先の定め
- 終了・復旧:契約終了時の返却・消去と、復旧目標時間のRFPへの記載
株式会社セールスフォース・ジャパン|金融CRMと顧客接点の統合支援
株式会社セールスフォース・ジャパンは、Financial Services Cloudなど、顧客接点・営業支援・案件管理を整えるクラウドを提供します。
個人、世帯、事業者、金融商品、案件を関連づけ、営業部門やグループ会社による顧客理解を支えます。ただし、銀行CIFの正本、勘定系連携、名寄せ、規制対応がすべて完結するとは限りません。そのため、金融SIパートナーとの役割分担を決めたうえで、導入範囲を検討することになります。
顧客中心の営業活動と関係データの把握
Financial Services Cloudは、金融機関の顧客情報をまとめ、個人に加えて世帯や事業者の関係も捉える考え方を示しています。出典はセールスフォース・ジャパン「金融機関向け Financial Services Cloudとは?」で、確認日は2026年です。
- 連携情報:法人営業の接点、商談、訪問履歴、提案状況と、CIFや融資支援システムとの接続
- 活用目的:顧客の全体像をふまえた営業活動
CIFコアとの境界とデータガバナンス
三菱UFJ銀行は2025年4月からSalesforceとSansanの連携を開始し、複数システムの顧客データを集約する事例を公表しています(出典: Sansan「三菱UFJ銀行がSansanの活用を推進し、新たにSalesforceとの連携を開始」、2025年)。こうした連携では、CIFコアとの境界を導入前に決めておく必要があります。
- 正本の定義:口座、契約、本人確認、リスク情報の管理元
- 見積もり:ライセンス、追加開発、データ連携、権限の範囲
- 運用管理:退職者アカウントの停止と、データ保持期間の定め
CIF(顧客情報管理)システムのパートナー選びのポイント
会社の知名度や提案書の見栄えよりも、自社データと運用を任せられるかで判断します。CIFコア、既存基盤の移行、顧客接点・CRMでは、各社の得意領域が異なります。
RFPには、対象チャネル、顧客・契約・関係データ、連携先を書きます。移行件数と可用性の条件も盛り込みます。監査と運用時間の条件も加えて、同じ前提で各社の提案を比べます。
金融機関の類似規模実績の具体的な確認
金融案件の実績があるかどうかだけでなく、類似案件の規模と実施内容まで確認します。
- 案件規模:顧客数、対象チャネル、個人と法人の比率
- 接続・移行:勘定系、融資、カード、営業店との連携と移行方式
- 稼働後:障害件数と保守体制
社名を出せない場合は、同規模の匿名事例、テスト計画、移行リハーサルの成果物で経験の深さを判断できます。構成図も判断の材料になります。
名寄せ・API・非機能要件の技術面での評価
技術評価では、データ構造と連携方式を中心に、運用対策や障害復旧で具体的にどう動くかまで確かめます。
- データ・名寄せ:顧客・法人・世帯・契約のモデル、候補判定、人手による承認
- 連携・更新:リアルタイムAPI、イベント連携、バッチ再送、同時更新の排他制御
- 安全対策:監査ログ、バックアップ、災害対策
金融分野の個人情報保護ガイドラインは、アクセス制御やシステム監視などの技術的安全管理措置を示しています(出典: 個人情報保護委員会・金融庁「金融分野における個人情報保護に関するガイドライン」、2024年)。
機能一覧だけでなく、障害時にどの状態へ戻せるかも説明してもらいます。
見積もりとプロジェクト管理の仕組みの比較
費用は工程ごとに分けてもらい、銀行CIF固有の条件を踏まえて比べます。
- 開発工程:現状調査・要件定義、名寄せ、データクレンジング、CIFアプリごとの費用
- 基盤・移行:API・メッセージ基盤、周辺連携、移行、セキュリティ試験ごとの費用
- 導入後:教育、切替、保守ごとの費用
2026年の一般的な開発相場は、小規模100万〜300万円、中規模500万〜1,000万円、大規模1,000万円以上です(出典: SIA「システム開発の費用・相場【2026年版】」、2026年)。
銀行CIFには金融固有の連携・移行・可用性要件が加わるため、この相場を単純には当てはめられません。
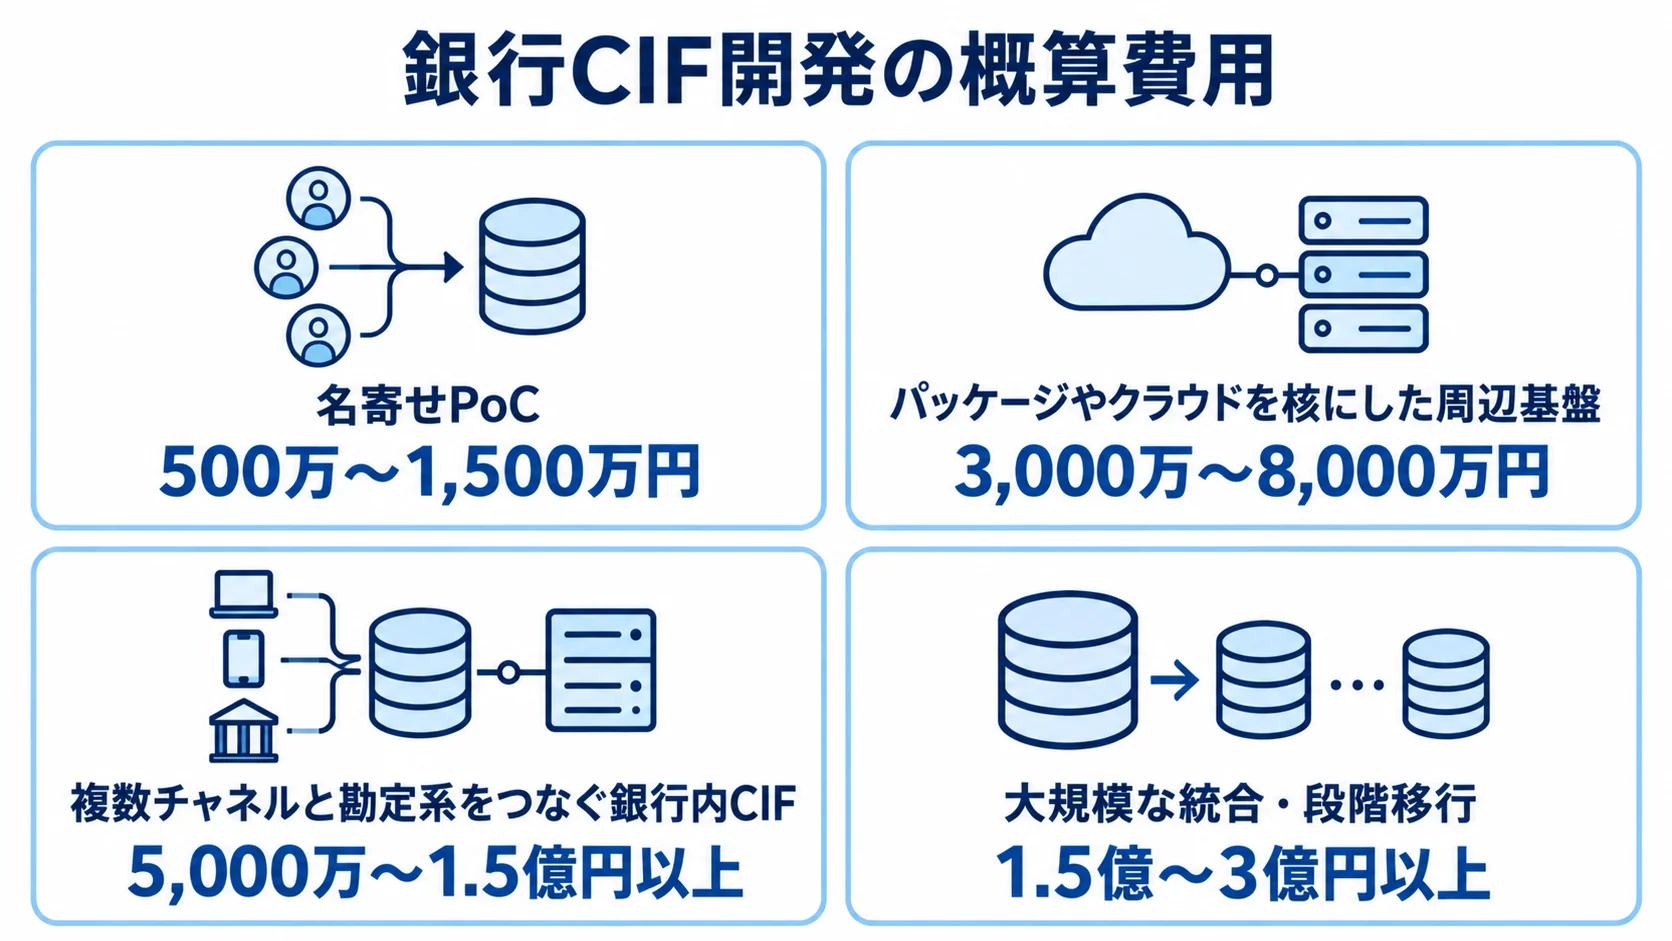
NotebookLMリサーチをもとにした本記事の概算です。名寄せPoCは500万〜1,500万円、パッケージやクラウドを核にした周辺基盤は3,000万〜8,000万円です。さらに、複数チャネルと勘定系をつなぐ銀行内CIFは5,000万〜1.5億円以上、大規模な統合・段階移行は1.5億〜3億円以上が目安です。
これらは公開契約額ではなく、対象範囲やデータ品質で変わる推定値です。そのため、価格だけでなく工程の抜けも同じ粒度で確かめます。
よくある質問
銀行の規模や既存システムによって最適な解は変わりますが、発注前に確認する観点は共通しています。
CIFとCRMは何が違いますか?
CIFは本人確認情報、口座・契約、法人関係、顧客IDを管理し、銀行内の業務システムへ連携する基盤です。
CRMは営業活動、接点履歴、案件、提案、顧客体験を活用する領域です。両者は連携しますが、同じシステムとは限りません。
CIFシステムの開発費用はいくらですか?
名寄せPoCは500万〜1,500万円、パッケージやクラウド中心の基盤は3,000万〜8,000万円が概算です。
複数チャネル・勘定系連携を含む銀行内CIFは5,000万〜1.5億円以上が目安です。いずれも公開価格ではなく推定レンジです。
顧客数、データ品質、連携数などの前提をそろえて、複数社へ見積もりを依頼します。
CIFをクラウドで開発しても問題ありませんか?
クラウドの可否は、データの機密性や認証・権限、暗号鍵を中心に評価します。そのほか、監査ログや障害復旧、委託先管理などの運用面と、データ所在地も判断材料になります。
FISCは2025年3月に安全対策基準・解説書の第13版を公表しました(出典: FISC「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年)。
金融機関は、自社のリスクに応じて安全対策やサイバーセキュリティ要件を整理する必要があります。
開発会社は何社に声をかければよいですか?
最初に3〜5社へ同じRFPを渡し、提案と見積もりの前提を揃えて比較する方法が現実的です。
- 大手SI:金融基盤や大規模刷新の候補
- 専門領域:金融クラウド、ID統合、CRMの会社
- 業務整理:業務整理から伴走する会社も比較の対象
異なる強みを比べると、自行に必要な役割と過剰な機能が見えてきます。そのうえで、提案責任者と開発・保守の責任者が同じ前提で説明できる会社を選びます。
まとめ
6社の得意領域の違い
開発会社は、顧客マスタを作る力だけでなく、自社の条件に沿って全体を設計できるかで選びます。名寄せや勘定系との連携、移行を中心に、どこまで受け持てるかも評価します。
個人・法人関係の扱いとチャネル連携に加えて、本人確認・AML情報の扱いと権限、監査や運用も確かめます。本記事で取り上げた6社は、得意領域がそれぞれ異なります。株式会社ripla、NTTデータ、富士通は、CIFコアの構築や既存資産の移行で比べられます。
NTTデータは金融基盤に加えID統合による顧客接点の統合でも比べられます。日立製作所、NEC、セールスフォース・ジャパンは、顧客接点・CRMや本人確認・不正対策で比べられます。
発注前のPoCと責任分界
発注前は、提案条件、検証範囲、稼働後の支援内容を明確にします。
- 提案条件:RFPに正本、連携先、名寄せルール、移行対象、障害時の責任分界を書き、3〜5社程度から同条件で提案を受けます。
- 検証範囲:500万〜1,500万円規模のデータ調査・名寄せPoCから始め、検証後に段階導入する方法もあります。
- 稼働後の支援:銀行CIF刷新は長期化しやすいため、初期開発費に加えて、切替後のデータ品質や運用改善まで支援できる会社を選ぶと、導入効果を続けやすくなります。
▼全体ガイドの記事
・CIF(顧客情報管理)システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。