
CIF(顧客情報管理)システムの開発費用は、対象範囲、データ品質、連携先の数によって変わり、500万円程度の検証から3億円超までの幅があります。
費用の内訳、開発の進め方、見積もりの比べ方まで順に見ていきます。全体像はCIF開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・CIF(顧客情報管理)システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
CIF(顧客情報管理)システムの概要
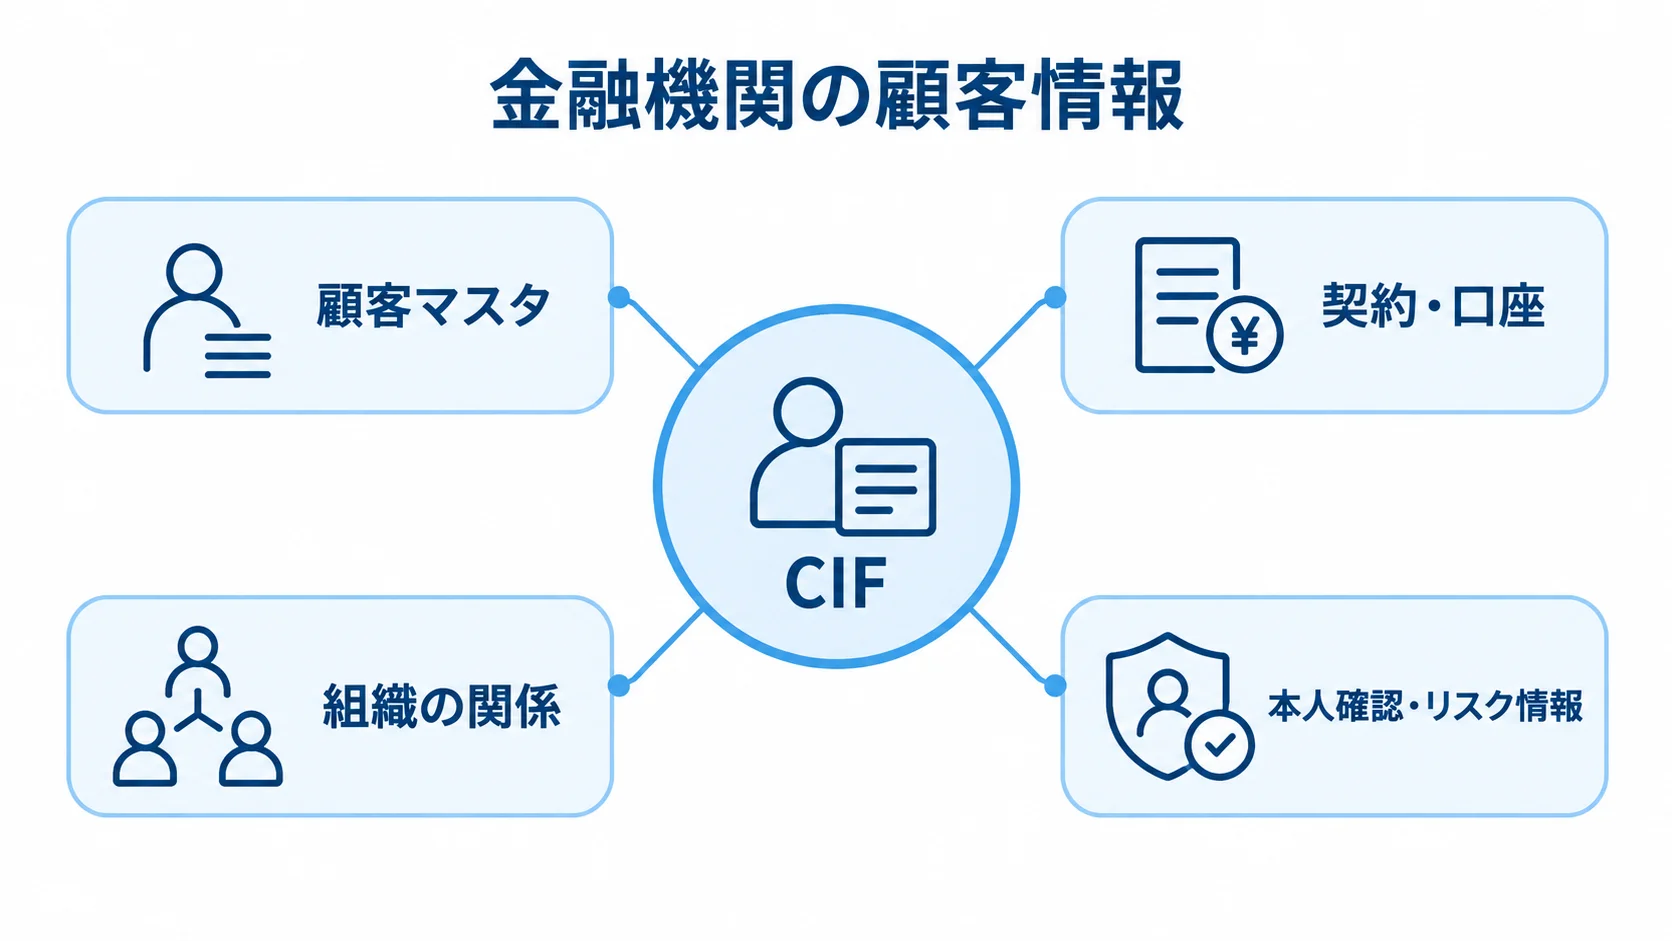
CIFはCustomer Information Fileの略称で、金融機関の顧客情報を一人または一社単位に統合して管理する基盤です。
一般企業のCRMは営業活動やマーケティングを扱います。これに対して銀行のCIFは、契約やチャネル、本人確認・リスク情報を正確に保ち、取引を安全に成立させる役割を担います。
CIFとCRM・CDP・KYC基盤の違い
CIFは顧客マスタと、顧客・契約・口座・組織の関係を管理する「正本」に近い基盤です。役割の異なるシステムどうしは、APIやイベントで接続し、更新責任をそれぞれ分けて持たせます。
- CRM:営業活動履歴、案件、訪問、提案などの顧客接点を扱います。
- CDP:複数チャネルの行動データを、分析や施策に活用します。
- KYC/AML基盤:本人確認、顧客リスク評価、制裁・反社チェック、取引モニタリングを担います。
たとえば、住所更新をCIFが受け付けて勘定系などへ配信するのか、勘定系を更新主体としてCIFが参照するのかを決めておきます。曖昧なままだと、情報の新旧を判定できません。
このように、役割の混同を避けることが、見積もりの精度と開発後の運用コストを左右します。
主な機能と費用に直結するデータ要件
銀行CIFでは、本人確認状況や取引目的、リスク評価、確認期限も管理します。そのため、機能は顧客情報の登録と更新にとどまらず、関係の管理や名寄せ、連携、稼働後の運用まで広がります。
- 顧客管理:個人・法人の基本情報、顧客ID発番、履歴管理を行います。
- 関係管理:世帯、代表者、実質的支配者、グループ会社を扱います。
- 名寄せとひも付け:重複を排除し、契約・口座と顧客を結びます。
- 連携と統制:チャネル連携、権限管理、監査ログを整備します。
- 継続運用:バックアップと災害対策を用意します。
費用は顧客件数だけでなく、データソース数や表記揺れ、過去データの欠損によって変わります。さらに、関係モデルの複雑さや連携方式も費用を左右します。リアルタイム性と24時間365日の可用性も、費用に影響します。
難しい名寄せ候補を営業店が確認・承認・訂正する場合は、画面や権限の工数に加えて、監査と教育の工数も必要です。
CIF(顧客情報管理)システムの費用相場の目安
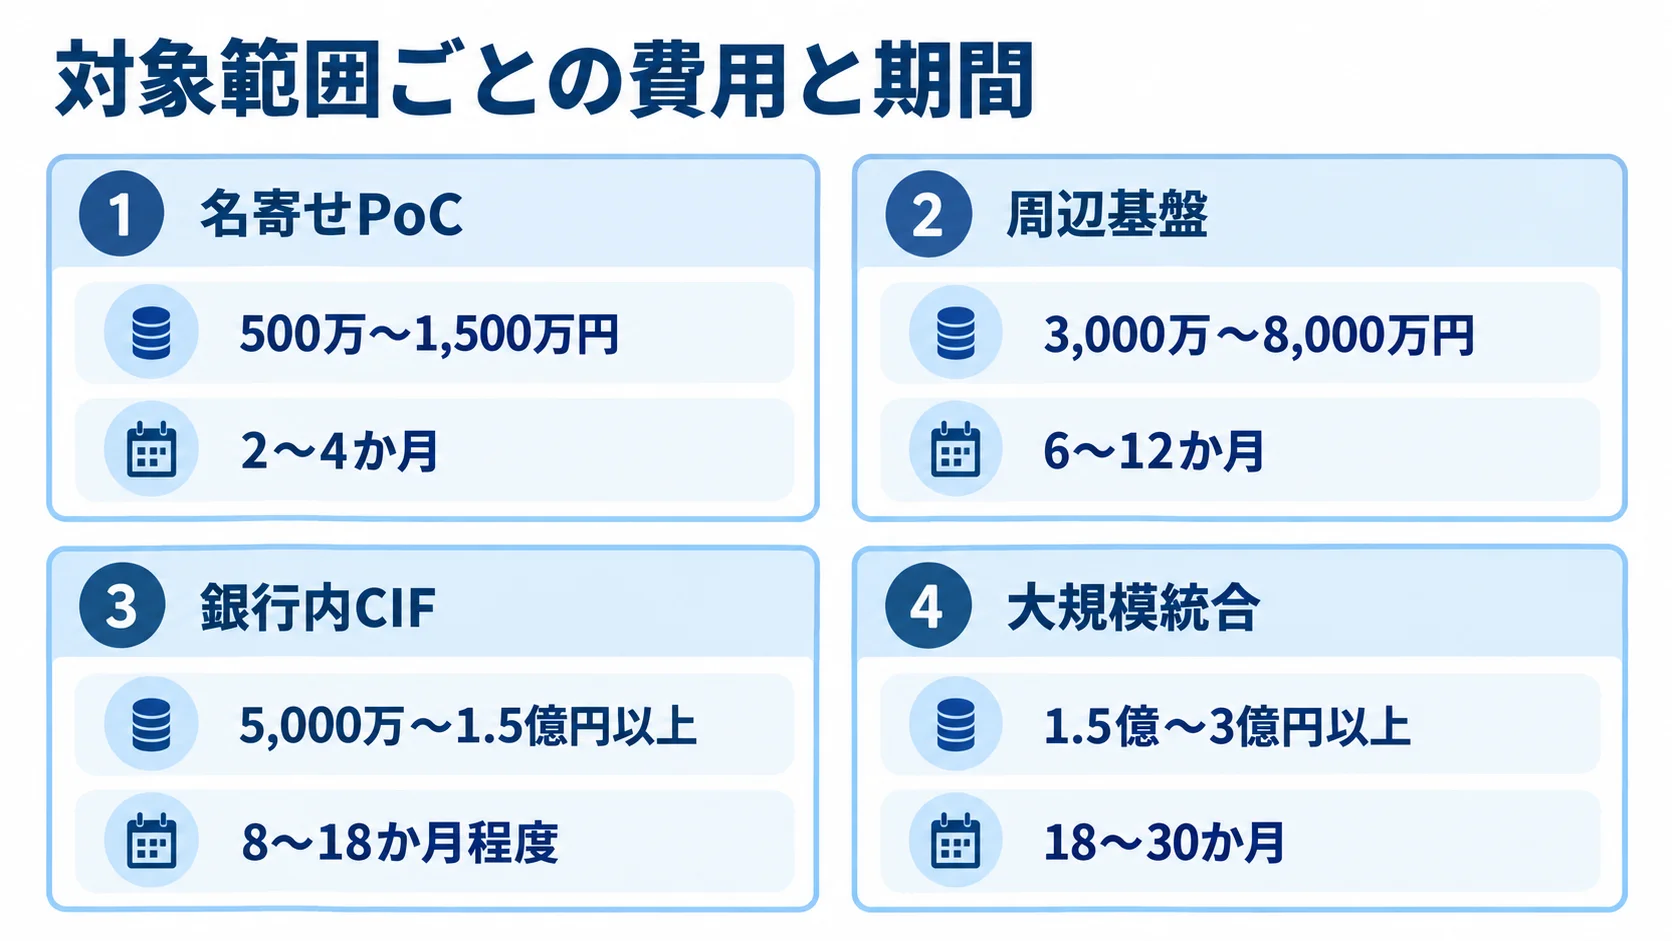
費用は対象範囲により、500万円程度の検証から3億円超の大規模統合まで幅があります。CIF専用の公開契約額はほとんどないため、以下は税別の概算として示します。
一般的な開発会社の公開情報では、2026年の人月単価はスキルや地域により60万〜200万円程度です(出典: SIA株式会社「システム開発の費用・相場【2026年版】」)。金融システムでは、移行や複数連携の作業に加えて、セキュリティ試験や切替計画も必要になります。
スコープ別の初期費用と開発期間
対象範囲ごとの費用と期間は、検証、本格導入、大規模統合で異なります。
- 名寄せPoC:500万〜1,500万円、2〜4か月。
- 周辺基盤:3,000万〜8,000万円、6〜12か月。
- 銀行内CIF:5,000万〜1.5億円以上、8〜18か月程度。
- 大規模統合:1.5億〜3億円以上、18〜30か月の場合があります。
これは、整理したスコープと一般的な人月単価に、金融システム特有の工数を加味した推定です。公開された個別契約額ではありません。
周辺基盤は、パッケージや金融機関向けクラウドを核に3〜5システムと連携する構成で、3,000万〜8,000万円、6〜12か月が目安です。顧客基本情報や名寄せを中心に、権限や監査、APIまたはバッチ連携、基本的な移行を含む想定です。
銀行内CIFは複数チャネルや勘定系と連携する構成で、個人・法人の名寄せとリアルタイム更新に加えて、総合テストと切替までを含みます。
大規模統合では、複数の勘定系やグループ会社、大量データを含む場合があります。さらに、24時間運用や災害対策、並行稼働が加わることもあります。
PoCは現状調査と名寄せ検証が目的で、2〜3個のデータソースからサンプルを受け取ります。住所・氏名・法人番号のほか、誤判定の傾向も調べます。
PoCには本番連携や全件移行が含まれないため、本開発の見積もりと混同しないように注意します。
提案を依頼するときは、対象チャネルとデータ量を示し、各社の前提をそろえて確認します。
期間と人月で費用を読み解く方法
見積書は、作業ごとの人月、費用範囲、期間の前提をそろえて読みます。
- 人月と金額:要件定義から管理までの人月を確認します。単価100万円で50人月なら開発費は5,000万円です。
- 含む範囲:要件定義・移行の有無で追加費用が異なります。
- 期間の前提:短期化の理由を確認します。短くても安いとは限りません。
たとえば、同じ5,000万円でも、要件定義と移行が含まれない場合と、総合テストや本番切替まで含む場合とでは、追加費用が異なります。
短期化は並行作業や経験者の配置による場合もあります。一方で、移行リハーサルや業務部門の受入試験を省いている場合もあります。
月単価と人数、期間を同じ表に並べると、単価だけで選ぶリスクを下げられます。納品物や前提条件も併記します。
安い見積もりで見落としやすい費用
初期見積もりでは、次の費用が別途扱いになっていないかを確認します。
- 基盤・ライセンス:ライセンス料、クラウド利用料、バックアップ、監視。
- データ関連:クレンジング、名寄せの人手確認、データ移行。
- 試験・セキュリティ:外部接続試験、脆弱性診断、ペネトレーションテスト。
- 稼働準備:教育、並行稼働、休日切替。
CIFの障害や誤名寄せは、取引の停止や誤った顧客対応につながるおそれがあります。そのため、試験や復旧設計を削ると、稼働後の損失が大きくなりやすい領域です。
特に「データ移行は別途」という条件には注意が必要です。形式変換のほかに、欠損補完や住所正規化、旧顧客コードとの対応表も必要になります。
また、重複候補の確認、移行後の件数照合、業務担当者のサンプル確認も行います。対象件数や期間、品質基準を明示し、手作業の上限とやり直し条件も書くと、比較しやすくなります。
CIFシステム開発の費用内訳と価格が変動する要因
CIFの費用は、画面開発よりもデータや連携、非機能要件に左右されます。そこで、初期費用の配分を仮置きし、各社の範囲を比べます。
- 要件定義・データ調査:10〜15%。
- データクレンジング・移行:15〜25%。
- API・勘定系・周辺連携:25〜35%。
- CIFアプリ・名寄せ・画面:25〜35%。
- 試験・管理・教育・切替:セキュリティ・性能・障害試験10〜20%と、PM・教育・切替5〜15%の合計。
上記はあくまで比較用の目安なので、各社の費用配分と、各項目に含まれる範囲を確かめます。
要件定義・データ調査にかかる費用
要件定義とデータ調査では、顧客情報の構造と現行データの品質を確認します。
- 顧客要件:顧客定義、ID採番、個人・法人属性、顧客・契約・口座のひも付けを定めます。
- 合意形成:会議の回数に加えて、現行調査の工数も見込みます。
- データ品質:匿名化サンプルで項目、コード、欠損・重複率、更新頻度、保持状況を調べます。
- 関係と履歴:世帯・グループ会社・代表者・実質的支配者、更新主体、保持期間、履歴の粒度を決めます。
業務部門と営業店、コンプライアンス、情報システムの担当者を集めます。さらに、勘定系や周辺システムの担当者にも加わってもらいます。
先にデータプロファイリングを行うと、住所の欠損や旧コードの不整合が本番開発の後で見つかる事態を抑えられます。さらに、代表的なデータ群でPoCを行えば、費用の不確実性も減らせます。
名寄せ・クレンジング・データ移行の費用
名寄せの判定品質と移行条件は、候補の扱い方や切替可能時間を含めて見積もります。
- 名寄せデータ:氏名、住所、生年月日、電話、法人番号、代表者などを照合します。
- 判定と運用:信頼度、保留、確認・承認、誤統合の分離、履歴保存を決めます。
- 移行条件:接続先数、元データ形式、変換ルール、顧客コード対応、欠損補完。
- 移行確認:リハーサル回数、移行後の照合方法、業務停止できる時間。
表記では、全角と半角の違いや旧住所、略称を考慮します。同姓同名や結婚、社名変更のほか、法人の本店・支店・事業所も含めて扱います。
品質は、自動判定率に加えて、誤統合や保留の扱いも合わせて見ます。
移行費用は、データ件数に加えて複数の条件で決まります。たとえば、夜間しか切替できない場合は、限られた時間で抽出から照合までを終える設計が必要です。さらに、並行稼働や差分連携の開発費も加わります。
連携・セキュリティ・可用性の費用
接続数やセキュリティ水準、可用性要件を踏まえ、連携・統制の範囲を見積もります。
- 接続先:勘定系、融資、外為、カード、ATM、各チャネル、AML・不正検知、分析基盤。
- 連携制御:API等の方式、エラー、再送、補償、監視、二重更新や障害時の再実行。
- セキュリティ:最小権限、職務分掌、特権ID、暗号化、多要素認証、ログ、脆弱性管理。
- 可用性と監査:侵入試験、バックアップ、災害対策、インシデント対応、委託先監査。
接続先には、営業店端末やアプリ、ネットバンキング、コンタクトセンターも含まれます。遅延やタイムアウトへの対応、ロック解除、障害時の再実行を定めるため、リアルタイム連携の数は価格に直結します。
セキュリティ要件には、特権IDや操作ログ、閲覧理由と変更履歴も含めます。試験や監査証跡を後から付け足すと、設計変更と再試験の費用が発生します。
FISCは2025年に安全対策基準・解説書第13版を公表し、金融庁のサイバーセキュリティガイドラインとの対応も整理しています(出典: FISC「安全対策基準・解説書(第13版)」)。
導入後のランニングコスト
稼働後の費用は、基盤・運用、保守・更新、利用量や契約条件に分けて確認します。
- 基盤:クラウド・データセンター利用料、DB、ストレージ、バックアップ。
- 運用:監視、24時間対応、障害一次受付、ログ保管。
- 保守・更新:保守開発、ライセンス、脆弱性診断、データ更新、名寄せルール改善。
- 変更対応:法令・商品変更、接続先別保守、夜間対応、データ増加、再委託管理。
基盤・監視・保守・問い合わせ対応は、初期費用の年15〜25%程度を仮置きする場合があります。概算であり、利用量とSLAで変わります。
初期費用だけでなく、5年の総保有コストで比べます。初期費用が安くても、長期費用が逆転することがあります。
見積書では、初期費用と月額・年額、従量課金を分けてもらいます。保守対象外や改修単価、契約終了時のデータ返却費も、別々に示してもらいます。
CIF(顧客情報管理)システム開発の進め方
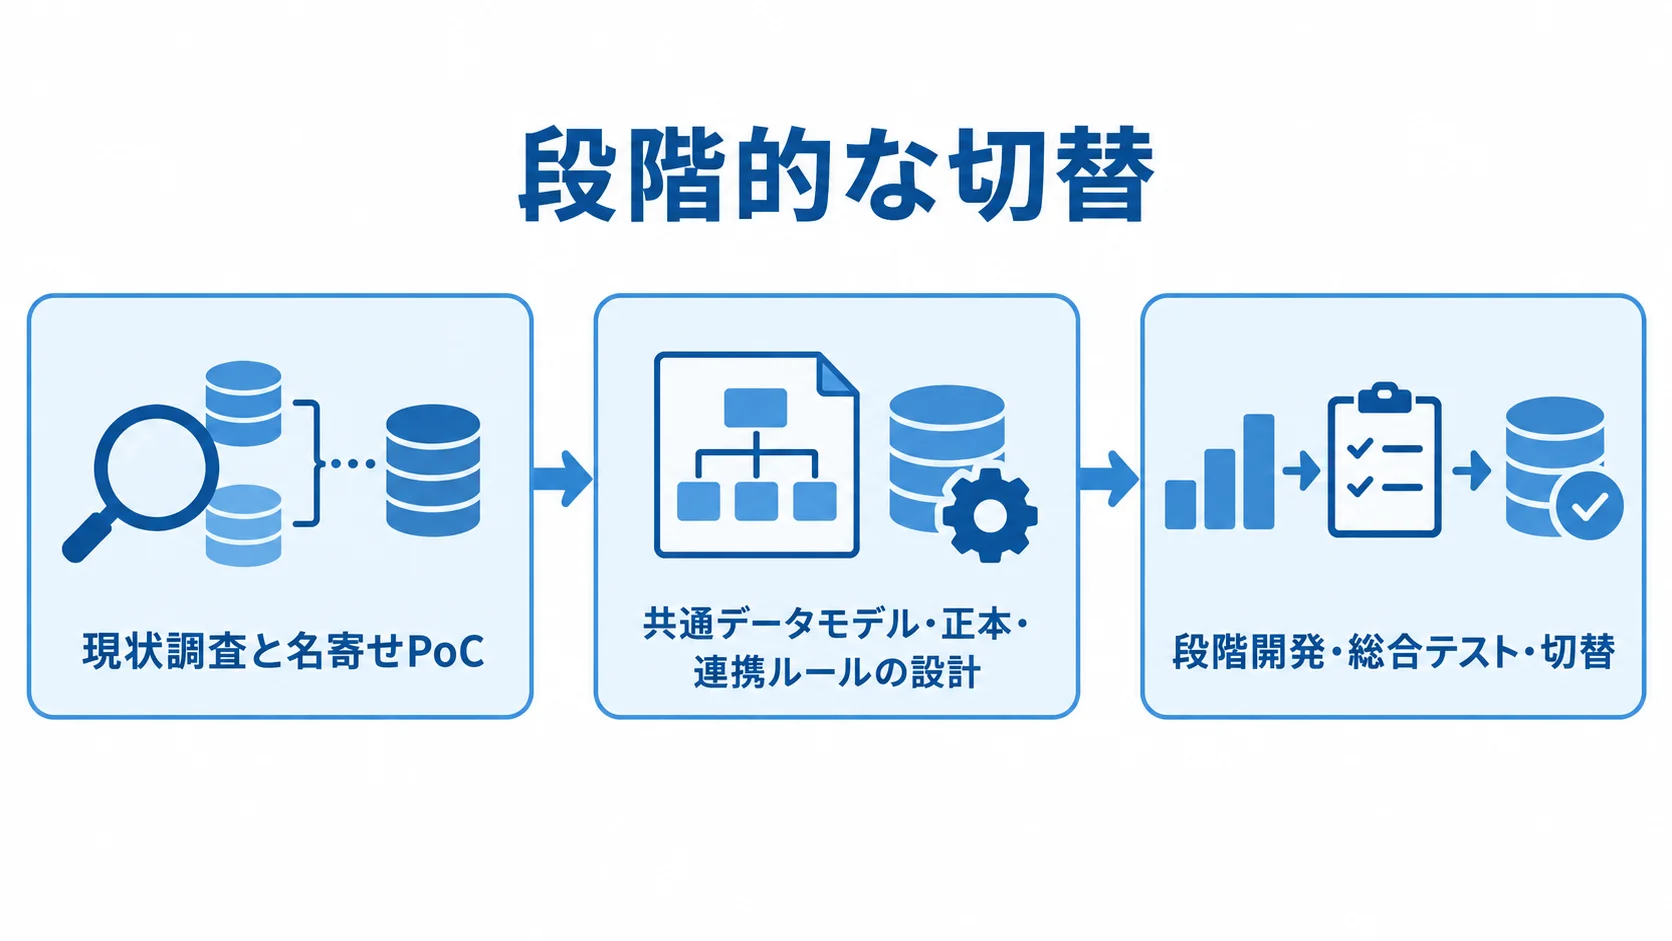
CIF開発では、まず現行データを整理し、どこまでを誰が受け持つかを明らかにします。そのうえで、共通モデルと名寄せを皮切りに、連携や移行、運用を段階的に実装します。
CIFが持つ正本、勘定系との更新主体、リアルタイム連携か日次連携かを先に決めておくと、後工程の追加開発を抑えられます。
現状調査と名寄せPoC
現行の顧客データと例外業務を整理してから、匿名化サンプルで名寄せを検証します。
- 現状の洗い出し:顧客ID・属性、更新頻度、正確性、利用部署を調べます。
- 項目と業務:データ項目と例外を含む業務フローを整理します。
- 名寄せPoC:自動判定・保留・統合不可を分類し、画面と承認権限を検証します。
- 作業結果:ルール、誤判定例、手作業件数、補正、追加工数をまとめます。
洗い出しの対象は、預金や融資、外為、カードなどの業務です。さらに、チャネルや営業店も含め、KYC/AML、分析基盤まで広げます。
項目表には、形式や必須・任意の別、コードを記録します。個人情報区分や保持期間を含め、更新元と連携先、履歴の要否も書き込みます。
業務フローには、開設や変更、解約に加えて、相続や法人代表者の変更、住所不一致も含めます。PoCは匿名化サンプルを使い、精度だけでなく例外と作業量も評価します。PoCの結果を使うと、本番移行の価格帯を現実に近づけられます。
共通データモデル・正本・連携ルールの設計
共通モデルの範囲と項目ごとの更新責任を定めたうえで、連携方法と運用ルールを決めます。
- データモデル:顧客、個人・法人、世帯、グループ会社、代表者、実質的支配者、契約・口座、担保、本人確認、リスク評価。
- 初期範囲:個人・法人、将来の商品・チャネルを分けて合意します。
- 更新・連携:情報項目ごとの正本と更新ルールを定義します。
- 運用ルール:リアルタイム・日次連携、ロック解除と監査方法を文書化します。
リアルタイム連携を必要な項目に絞れば、API基盤や高可用性構成の範囲を抑えられます。個人顧客だけを想定すると、法人取引やグループ管理を後から追加するときに、モデルの作り直しが必要になります。
正本については、情報項目ごとに更新主体と参照先、更新時期を定めます。さらに、競合時の優先順位や失敗時の再送・補償、監査証跡も決めておきます。
CIF排他ロックが残った場合に備え、解除担当と監査対象を、設計書と運用手順の両方に記載します。
段階開発・総合テスト・切替
実装から本番切替までを段階的に進め、各段階の確認結果を次へ引き継ぎます。
- 名寄せエンジン、顧客マスタ、主要API、権限・監査を小さく構築し、代表チャネルから接続します。
- 総合・障害・性能の各試験を行います。
- 本番前に複数回リハーサルし、抽出・移行・未移行・重複・エラー件数を照合します。
- 一括、段階移行、並行稼働、差分連携から切替方式を選び、切戻しの判断基準と期限を決めます。
試験では、同時更新や連携遅延、重複送信を含めて、連携の動きを確かめます。再送と補償、タイムアウトに加えて、権限逸脱やログ欠落も確認します。さらに、復旧や性能、バックアップ復元も見ます。
テストデータには、個人・法人・関係会社、住所・代表者変更、同姓同名の例外を含めます。
誤名寄せや連携停止の際は、連絡網と業務継続のほか、ロック解除、ロールバックの責任者も決めておくと、稼働後の追加費用と混乱を抑えられます。
CIFの見積もりを取る際のポイントとコスト最適化
見積もりの精度を高めるには、機能名だけでなく、対象データや連携先、品質基準を同じ条件で示す必要があります。非機能要件や移行方法、保守範囲も、提示の対象に含めます。
未確定事項があれば一覧にし、各社にどの前提で見積もったかを明記してもらいます。
RFPに入れるべき確認項目
見積条件の差を減らすため、RFPには業務やデータ、連携、非機能の前提まで書き込みます。
- 業務・データ:対象業務、データモデル、名寄せ、CIFの正本。
- 連携・性能:更新主体、接続方式、件数、応答時間、稼働率、RTO・RPO。
- 安全性・移行:権限、監査、暗号化、ログ、再送、移行範囲、受入基準。
- 運用・契約:教育、切替、保守、委託先、データ所在地、契約終了時の処理。
詳細には、チャネルや顧客・契約・口座モデル、個人・法人の関係を書き込みます。さらに、誤統合時の分離、API・イベント・バッチ、想定・ピーク件数も含めます。権限や暗号化、ログ保持に加えて、バックアップや障害時にどこまでを誰が受け持つかも記載します。
移行の対象期間と除外データ、リハーサル回数を確かめます。教育や安定化、保守時間に加えて、再委託先、クラウド所在地、返却・消去も含めます。
金融分野では、安全管理措置や外的環境の把握が必要です。個人情報の分類と委託先管理も、RFPで要件として示します(出典: 個人情報保護委員会「金融分野における個人情報保護に関するガイドライン」)。
複数社の見積もりを同じ条件で比べる方法
金額の合計に加えて、費用項目や提案企業の実績、責任の分け方を同じ観点で比べます。
- 費用内訳:開発から運用まで項目別に並べます。
- 見積前提:各社の前提に差がないか確認します。
- 実績と体制:候補企業の経験と体制を比べます。
比較表は行単位で作り、行は要件定義から連携、セキュリティから追加改修までの費用項目とします。
各行では、含む範囲と含まない範囲を確認します。さらに、前提や単価、数量も見ます。
極端に安い提案では、移行や試験が別料金になっている場合があります。また、標準機能に合わせた業務変更や、運用費の別契約が前提になっている場合もあります。
知名度だけでなく、自行と同じ規模の勘定系やクラウド方針での実績を確認します。障害時の対応範囲や再委託先のほか、保守要員、名寄せの実装経験も比べます。
NTTデータは2025年7月にOpenCanvas IDaaSを公表しました。みずほ銀行の法人向けサービスでは、共通IDでのログインと情報統合を実現しています(出典: NTTデータ「OpenCanvas IDaaSをみずほ銀行が導入」)。
公開事例は、CIF本体の実績とID連携の実績を分けて評価します。
段階導入と標準化によるコストの最適化
費用を抑えるには、初期リリースの目的を絞り、標準機能と自社固有の開発範囲を決めます。
- 段階導入:基本機能から始め、対象商品・会社・分析を広げます。
- 先行検証:PoCで品質・ルールを確認し、手戻りを抑えます。
- 標準機能:パッケージ・クラウドでは、標準に合わせる業務と競争力・規制対応で独自化する領域を分けます。
- 開発費の集中:共通部品を再利用し、自社固有の機能に費用を充てます。
初期は、顧客マスタや主要ID、名寄せを整えます。代表チャネルと権限・監査も、このときに固めます。次に、商品やグループ会社へ広げ、分析や営業支援へ進みます。
500万〜1,500万円程度のPoCを経て本開発に進むと、数千万円から億単位の手戻りを抑えやすくなります。
認証や監視、ログは共通化し、通知とバックアップも共通の仕組みで扱います。費用は、名寄せや法人関係、業務画面、勘定系連携など自社固有の領域に集中させます。
リアルタイムが不要な連携は日次バッチにする方法もあります。また、不要な過去データは本番CIFに移さず、参照保管にとどめる方法もあります。どちらも、品質と安全性を保てる範囲で要件を整理するのが前提です。
コスト削減で削ってはいけない項目
安全性と稼働後の費用を守るため、次の対策は削らないようにします。
- 品質・移行:名寄せ確認・分離、移行リハーサル、総合テスト、障害復旧。
- 安全管理:権限・監査、バックアップ、脆弱性診断、教育、切替後の安定化。
- 優先順位の調整:機能を後回しにする場合も、暫定運用と改善時期を合意します。
- AML/CFT:後から追加すればよいとは限りません。初期要件と将来拡張を分けて検討します。
これらを削ると、追加費用が生じやすいうえ、誤統合や情報漏えいが複数の商品やチャネルに及ぶおそれもあります。
金融庁は2026年7月、金融機関のマネーロンダリング等対策と課題を公表しています(出典: 金融庁「金融機関におけるマネロン・テロ資金供与・拡散金融対策について」)。
顧客リスク評価や本人確認状況、確認期限を、初期要件と将来拡張に分けて設計します。取引目的や調査履歴の参照方法も、この区分に沿って整理します。
2026年のCIF開発で重視される最新動向
2026年時点では、CIFを共通IDやAPIの土台に据え、CRMや分析、AML/CFT、生成AIの前提となるデータ基盤にする動きがあります。
顧客接点の利便性と勘定系の正確性は、必ずしも同じ仕組みで解決できるとは限りません。そこで、CIFに置く情報とCRM・分析基盤へ配信する情報を分けます。
共通IDとAPIによるチャネル連携
共通IDとAPIを設計する際は、ID統合の効果と、システム間の責任範囲を整理します。
- ID統合:共通IDでログイン、名寄せ、権限管理を整理します。
- 公開事例:OpenCanvas IDaaSや、みずほ銀行の共通ID利用があります。
- APIの役割:参照・更新・名寄せ候補・変更通知を分けます。
- 共通制御:再送、冪等性、制限、認証・認可、監査ログを整えます。
NTTデータのOpenCanvas IDaaSは、複数の企業内ID体系を共通IDにひもづけるものです。みずほ銀行の法人向け基盤では、複数のWebサービスを一つのIDで利用する構成が紹介されています。
APIは、権限のないシステムから更新できないように設計します。
接続先を増やしやすい設計は将来の開発費を抑えますが、APIを増やしすぎると管理費も増えます。そのため、業務単位で標準化します。
この事例は、CIF・認証基盤・顧客接点の境界を考える材料です。CIF全体の価格を示すものではないため、費用の目安とは分けて扱います。
継続的顧客管理とAML/CFT対応
継続的な顧客管理では、更新する情報、確認履歴、専用基盤との責任分担を定めます。
- 更新情報:住所、職業、代表者、取引目的、期限、リスク評価。
- 確認履歴:確認者・時点、期限、変更履歴を業務に組み込みます。
- 属性の管理:固定項目にせず、定義・有効期間・更新元・証跡とあわせて管理します。
実質的支配者や在留期限も、更新の対象です。CIFは、本人確認や顧客リスク評価、取引モニタリングの基盤と連携します。
属性を追加すると、画面やAPI、権限に影響します。さらに、ログや帳票のほか、保守や教育にも影響が及びます。
このように、属性の定義をモデルで管理しておくと、将来の規制変更に備えて改修費を予測しやすくなります。
AMLの判定や調査機能は、CIFにすべて実装せず、専用基盤との責任分担を明確にします。
CRM・営業DX・AI活用との境界
CIFの顧客情報を営業・分析へ活用する際は、連携の投資効果とデータの信頼性を分けて考えます。
三菱UFJ銀行は2025年4月、SalesforceとSansanの連携を始めました。複数システムに分かれていた顧客データを、一つにまとめる取り組みです。
Sansanの公開事例では、営業担当者の業務時間が年間3万時間削減され、有効商談につながるセミナー参加者は従来比5倍になったとされています(出典: Sansan株式会社「三菱UFJ銀行がSansanの活用を推進」)。
- 投資評価:顧客マスタ、連携、営業画面、分析、施策実行を分けます。
- AI利用の前提:正本、更新日時、利用目的、アクセス権を整えます。
- 整備の順序:AI機能より先に基盤を整えることが、コストを抑える方策です。
公開事例の成果を、CIFの開発費用にそのまま含めず、投資対象ごとに効果を判断します。
よくある質問
CIFの費用見積もりでは、価格だけでなく、対象範囲とデータ品質、連携方式の前提を確認します。加えて、セキュリティや移行、運用の前提も見ます。
CIF(顧客情報管理)システムの開発費用は最低いくらですか?
現状調査と名寄せPoCに限れば、500万〜1,500万円程度が目安です。本番環境や複数チャネルとの連携、移行まで含めると、3,000万円から数億円に広がります。さらに、セキュリティ試験や運用も加わります。
最低価格だけでなく、検証内容と本開発の見積もりに引き継ぐものを確かめます。
CIFとCRMは同じシステムにまとめたほうが安いですか?
同じシステムにまとめるほうが安いとは限りません。CIFは顧客マスタや関係、正本を重視し、取引連携や監査も大切にします。一方で、CRMは営業活動や案件、接点履歴を扱います。
役割を分けてAPI連携するほうが、変更しやすい場合があります。共通ID、更新主体、連携方向を決め、重複機能を避けると、コストを抑えることにつながります。
データ移行費用を抑えるにはどうすればよいですか?
業務上必要な範囲に対象を絞り、古い履歴や参照頻度の低いデータを別保管にする方法があります。ただし、保持義務や監査に必要な情報を先に確認します。AML/CFT調査や顧客照会に必要な情報も、あらかじめ確かめます。
匿名化サンプルでプロファイリングと名寄せPoCを行い、変換ルールと品質基準を決めてから移行すると、手戻りを抑えられます。
CIF開発会社には何社から見積もりを取るべきですか?
少なくとも3社程度に、同じRFPと匿名化データサンプルを渡して比較する方法が現実的です。金融基幹、クラウド・ID統合、移行・CRM連携など、得意領域の違う候補を含めます。
金額だけでなく、類似規模の実績や担当体制を確認します。さらに、保守や再委託、障害時の責任の分け方、含まない費用も見ます。
CIFをクラウドで開発すると費用は安くなりますか?
クラウドは調達や一部の運用負担を抑え、段階拡張をしやすくする可能性があります。ただし、初期費用や総額が必ず安くなるとは限りません。
データの所在地や暗号鍵、管理者権限を確かめます。ログや可用性、復旧の仕組みも見ます。さらに、委託先監査と契約終了時の返却・消去も確認します。
利用量やバックアップ、監視を含めた5年のTCOで比べます。ライセンスやサポートも、この比較に含めます。
まとめ
費用相場は、名寄せPoCが500万〜1,500万円、パッケージ・クラウドの周辺基盤が3,000万〜8,000万円です。
複数チャネルや勘定系をつなぐ銀行内CIFは5,000万〜1.5億円以上、大規模統合は1.5億〜3億円以上です。いずれも公開契約額ではなく、対象範囲と一般的な人月単価をもとにした概算です。
費用を左右するのは機能数よりデータと連携
価格は、顧客・法人関係やデータ品質、名寄せ確認の件数で大きく変わります。さらに、勘定系とチャネルの数、リアルタイム性や可用性も影響します。移行や並行稼働に加えて、セキュリティや監査でも差が出ます。
初期費用だけでなく、5年のTCOで比べます。ライセンスやクラウド、監視を含めるほか、保守や法令対応、データ更新も加えます。内訳や前提に加えて、除外範囲と追加費用の条件も確認します。
データ調査とPoCからの着手
一括開発を急がず、まずデータ項目表と顧客コードを整理します。連携先や正本、名寄せルールも整理したうえで、匿名化データでPoCを行います。
結果をRFPに反映し、実績を持つ複数社から同条件で見積もりを取ります。その際は、金融基幹やクラウド・ID、移行、CRM連携の実績を確認します。そのうえで、安全性と拡張性を守りながら、初期投資を必要な範囲に絞ります。
▼全体ガイドの記事
・CIF(顧客情報管理)システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。