
CIF開発は、データの実態を調べることから始めます。名寄せPoCを行い、責任の範囲と連携の設計を決めたうえで、移行リハーサルと段階切替へ進めると、安全な顧客基盤につながります。
CIFの全体像は、CIF(顧客情報管理)システム開発の完全ガイドにまとめています。
▼全体ガイドの記事
・CIF(顧客情報管理)システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
CIF(顧客情報管理)システム開発の全体像
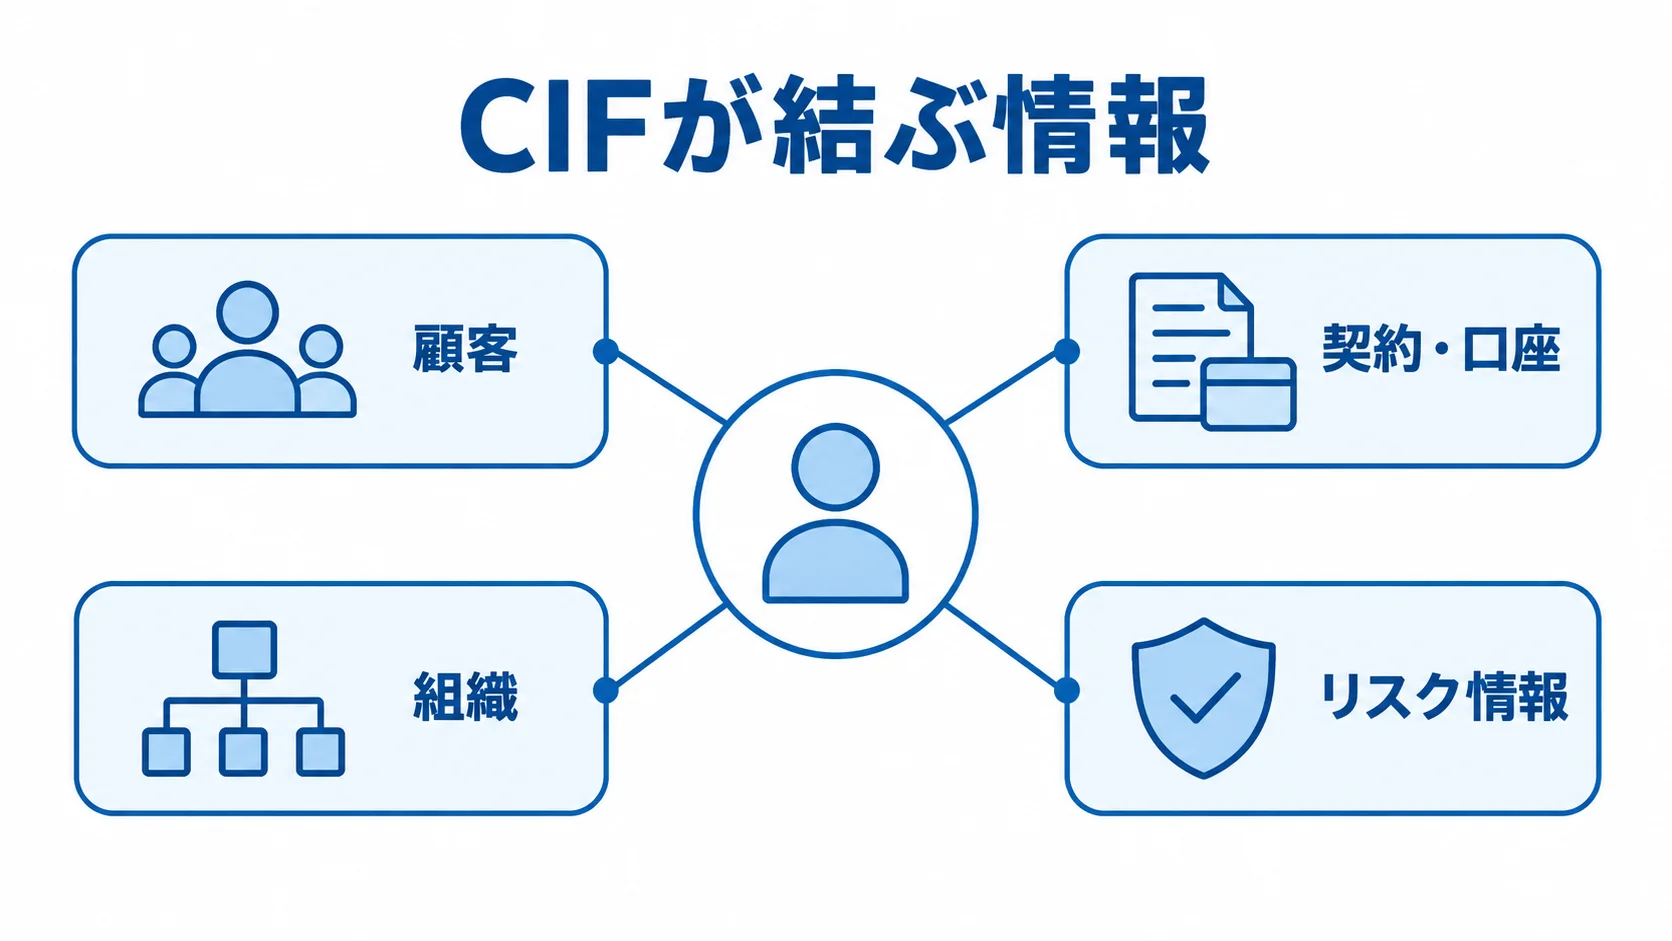
CIFは、顧客・契約・口座・組織・リスク情報を結ぶ、信頼できるマスタ・連携基盤です。
一般企業のCRMを銀行向けに呼び替えたものとは、役割が異なります。
開発前に、「CIFとは何か」という定義を社内で揃えておきます。
そのうえで、顧客マスタと顧客接点、取引事実の責任の範囲を分けます。KYC/AML情報についても、責任の範囲を分けておきます。
CRM・CDP・KYC/AMLとCIFの役割分担
各システムの管理対象を分けておくと、顧客情報の更新元を決めやすくなります。
- CIF:顧客の識別と、商品・口座・契約・関係者との結びつき。
- CRM・営業支援:営業活動、商談、担当者、接点履歴。
- CDP:複数接点の行動データ。
- KYC/AML基盤:本人確認、顧客リスク評価、制裁・反社会的勢力の確認。
項目が重複しても、更新主体と参照元を決めなければ不整合が起きます。たとえば、CRMの住所変更がCIFへ戻らず、AML側に古い代表者情報が残る場合があります。
CIFは顧客IDと正式な氏名・商号、営業支援は担当者と接点履歴、KYC/AML基盤は確認結果とリスク判定を正本にします。そのうえで、更新を許す項目と配信する項目を、項目単位で定義します。
正本・名寄せ・法人関係のデータモデル
正本は、その項目について最終的に信頼する更新元です。
個人では、氏名、旧姓、生年月日、住所を扱います。電話番号、本人確認状況、取引目的も対象になります。
法人では、法人番号、商号、本店所在地、支店を扱います。代表者、実質的支配者、グループ会社との関係も含めます。
- 顧客・組織:個人と法人の識別。
- 契約・口座・担保:顧客とのひも付き。
- 代表者・実質的支配者:法人やグループとの関係。
顧客と口座は一対一で結ばず、関係データとして持ちます。こうした関係を持つと、法人取引の調査やグループ単位のリスク確認に生かせます。
名寄せでは、氏名や商号が一致するだけでレコードを結合しません。
全角・半角や略称、アルファベット表記の違い、旧住所も考慮します。また、同姓同名や法人の本店と支店、代表者の異動も見ます。
自動統合するのは、確実に同一と判定できるデータだけです。一方で、判定が曖昧なデータは、営業店や専門チームに確認を依頼します。
ワークフローには、承認者と根拠を記録します。さらに、統合前後のIDや取り消し履歴も残します。
CIF(顧客情報管理)システムの進め方・やり方
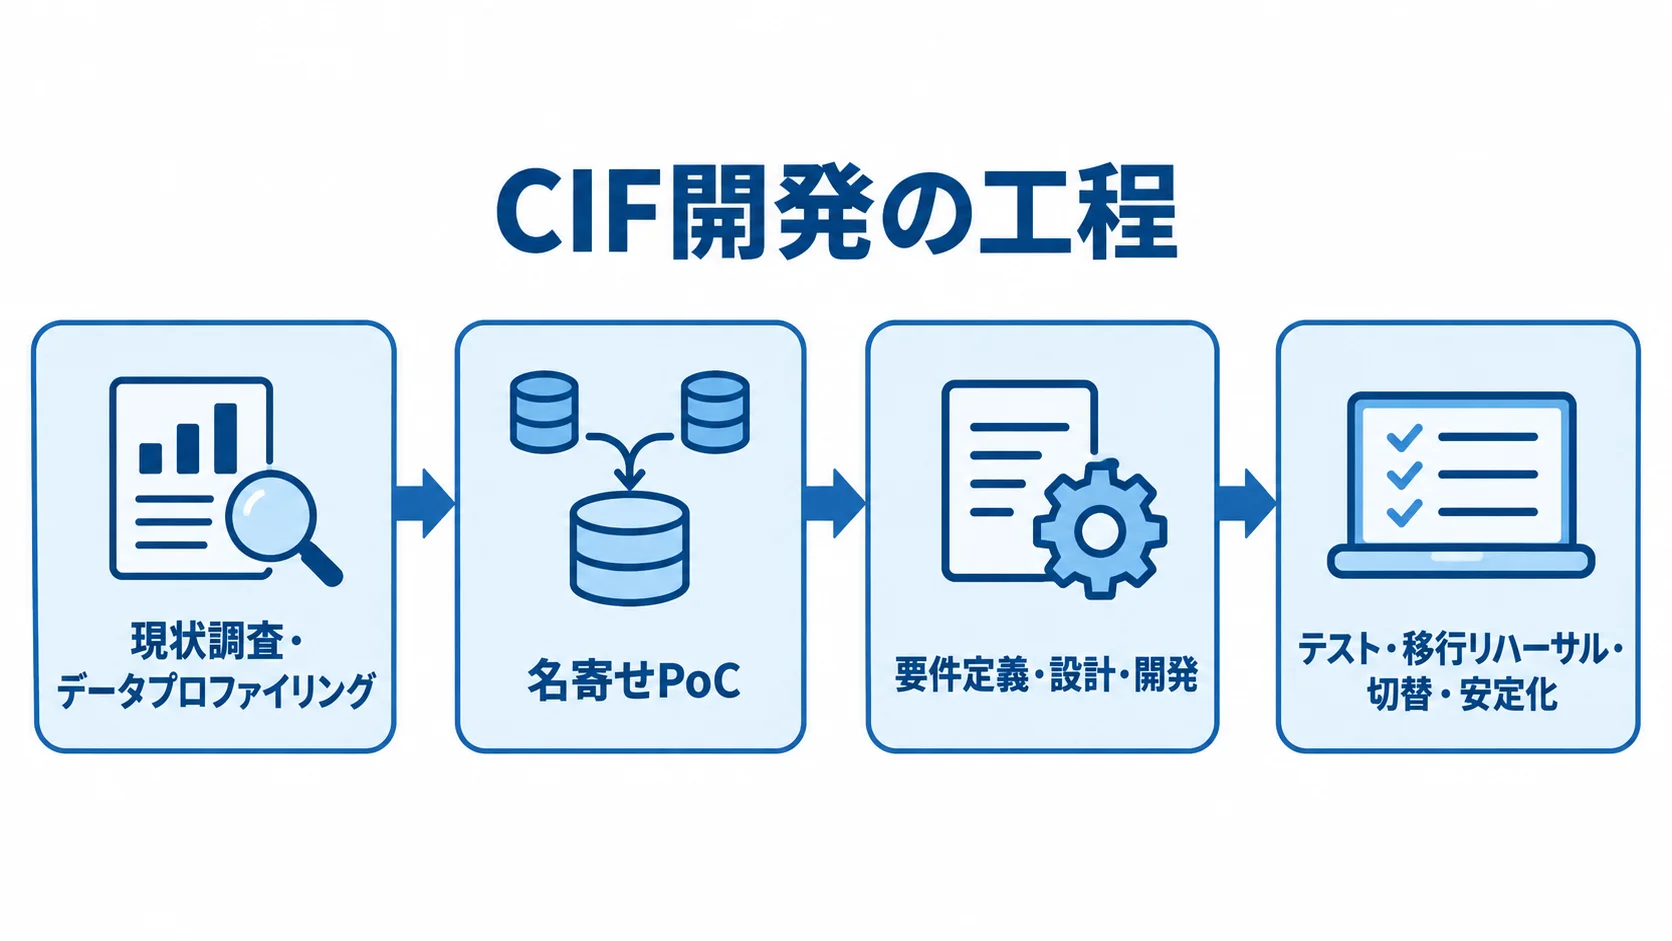
CIFは、データの実態と業務上の責任を確かめながら、段階的に開発します。
機能の検討より先に、正本の保有元と連携失敗時の再送元を決めます。
全体の工程は、まず現状調査、データプロファイリング、名寄せPoCの順に進めます。
その後、要件定義、設計・開発、テストへ移ります。最後に、移行リハーサルと切替・安定化を行います。
データ項目表と正本の確認による要件定義
データ項目表を集めると、欠損や表記揺れを踏まえて要件を定められます。
対象は、預金、融資、外為、カードです。加えて、ATMとインターネットバンキングも含めます。
顧客情報は、アプリ、営業店端末、コンタクトセンターから集めます。
AML/不正検知と分析基盤にある情報も、対象に含めます。
項目名に加えて、形式、桁数、コード体系を記録します。必須・任意、更新頻度、履歴保持も残します。個人・法人の区分、個人情報の要配慮性、現行の欠損率もあわせて把握します。
サンプルデータを匿名化し、件数と表記揺れをベンダーに見せると、後工程での追加請求を減らせます。RFPには、ベンダーに確認する質問を入れます。
- 顧客ID:採番主体の確認。
- 同時変更:窓口とアプリの住所変更の優先順位。
- 正本の範囲:CIFを正本にしない項目の確認。
- 法人関係:代表者・実質的支配者を過去時点まで照会できるか。
提案書には、自動統合率だけでなく誤統合率も明記してもらいます。未判定件数と手動確認の処理時間もあわせて示してもらいます。
誤った統合を取り消す方法も確認します。
名寄せPoCによる精度と手作業量の測定
本番移行後に名寄せを検討するのは危険です。そのため、代表的な2〜3個のデータソースから匿名化サンプルを取り、照合キーを組み合わせて試します。
照合キーには、氏名・商号、住所、電話番号があります。生年月日、法人番号、口座・契約番号なども使います。判定方法は、次の3段階で試します。
- 完全一致:値が一致するデータの照合。
- 正規化後の一致:表記をそろえたうえでの照合。
- 候補提示:スコアを使い、人が確認する候補の提示。
同一と確定する条件と、人が判断する条件は分けておきます。
PoCでは、デモ画面だけでなく、項目別の欠損率と重複候補率、誤統合のサンプルを確認します。さらに、手動確認の件数と処理時間も測ります。
顧客IDの採番結果、法人グループの関係表、統合前後を戻せる履歴も残します。同姓同名の個人と同じ商号の法人、旧住所の顧客、本店と支店を含め、単純な一致率では見えないリスクを確認します。
勘定系連携・CIF排他の設計と段階的なテスト
接続方式と障害時の動きを先に決めておくと、連携の境界を試験できます。そのうえで、登録、変更、照会、凍結、解約の業務イベントを洗い出します。
API、メッセージ、ファイル連携、日次バッチから接続方式を選びます。リアルタイムが必要な項目と、日次で足りる項目を分けます。
タイムアウトと再送、重複メッセージ、順序逆転の扱いを設計します。部分成功のときの補償処理も含めます。特に、連携先が「受付済み」と返した後にCIFの保存が失敗する境界も試験します。
CIF排他は、顧客情報の更新中に別チャネルが同時更新することを防ぎます。顧客ID単位の楽観ロックにするか、口座・契約も含む悲観ロックにするかを決めます。
ロックの有効時間と解除の条件を定義します。画面離脱時とタイムアウト時の解除、運用者の緊急解除、解除権限、監査ログも含めます。営業店の取引を止めないよう、ブレークグラス運用と復旧手順を本番前に実演します。
大量の名寄せ処理とピーク時の照会を同時に動かし、目標応答時間、処理件数、再送時間、復旧時間を実測します。
- 単体テスト
- API連携・システム間テスト
- 総合・性能・障害テスト
- セキュリティ・業務受入テスト
受入条件には、最小権限、特権ID、暗号化、操作ログを含めます。閲覧理由、バックアップ、災害対策も条件に入れます。さらに、脆弱性診断とペネトレーションテストも行います。
移行リハーサルの反復と切替手順の確定
移行は、抽出、変換、クレンジング、名寄せの順に進めます。そのあと、顧客ID付与と関係データ作成を行い、ロードと件数照合で仕上げます。
残高・契約の照合と業務画面の確認も行います。初回は処理時間とエラー原因を把握し、次回は本番と同じデータ量、連携停止時間、権限、監視、運用体制で試します。
個人・法人の件数と、口座・契約とのひも付けを旧新システムで突合します。法人関係、本人確認状況、更新履歴も突合の対象です。
切替当日の作業は、担当者と判断時刻を合わせ、時系列のランブックに記載します。
- 変更受付の停止と、最終差分の抽出
- 差分のロードと、勘定系との整合性の確認
- 業務部門の受入後に行う、接続の解放
- 監視の強化と、利用者への告知
重大な不整合に備え、ロールバック条件と再開手順を定めます。担当者名と判断時刻、戻すデータも決めておきます。
旧システムは切替後すぐに廃止せず、参照専用の期間と証跡の保管期間を決めておきます。これらは、問い合わせや監査に対応するときに役立ちます。
なお、移行を含む各工程は規制要件とも関わります。金融庁は、マネロン・テロ資金供与対策の実効性向上を求めています。顧客リスク評価、取引時確認、継続的な情報更新は、CIFの属性・履歴と切り離せません(出典:金融庁「金融機関におけるマネロン・テロ資金供与・拡散金融対策について」、2026年参照)。
個人情報保護委員会の金融分野ガイドラインは、安全管理措置や外的環境の把握を求めています(出典:個人情報保護委員会「金融分野における個人情報保護に関するガイドライン」、2026年参照)。
このため、CIF開発では、要件定義・設計・移行の各工程で、法令・監督指針・社内規程への対応表を更新します。
CIF(顧客情報管理)システムの費用相場とコストの内訳
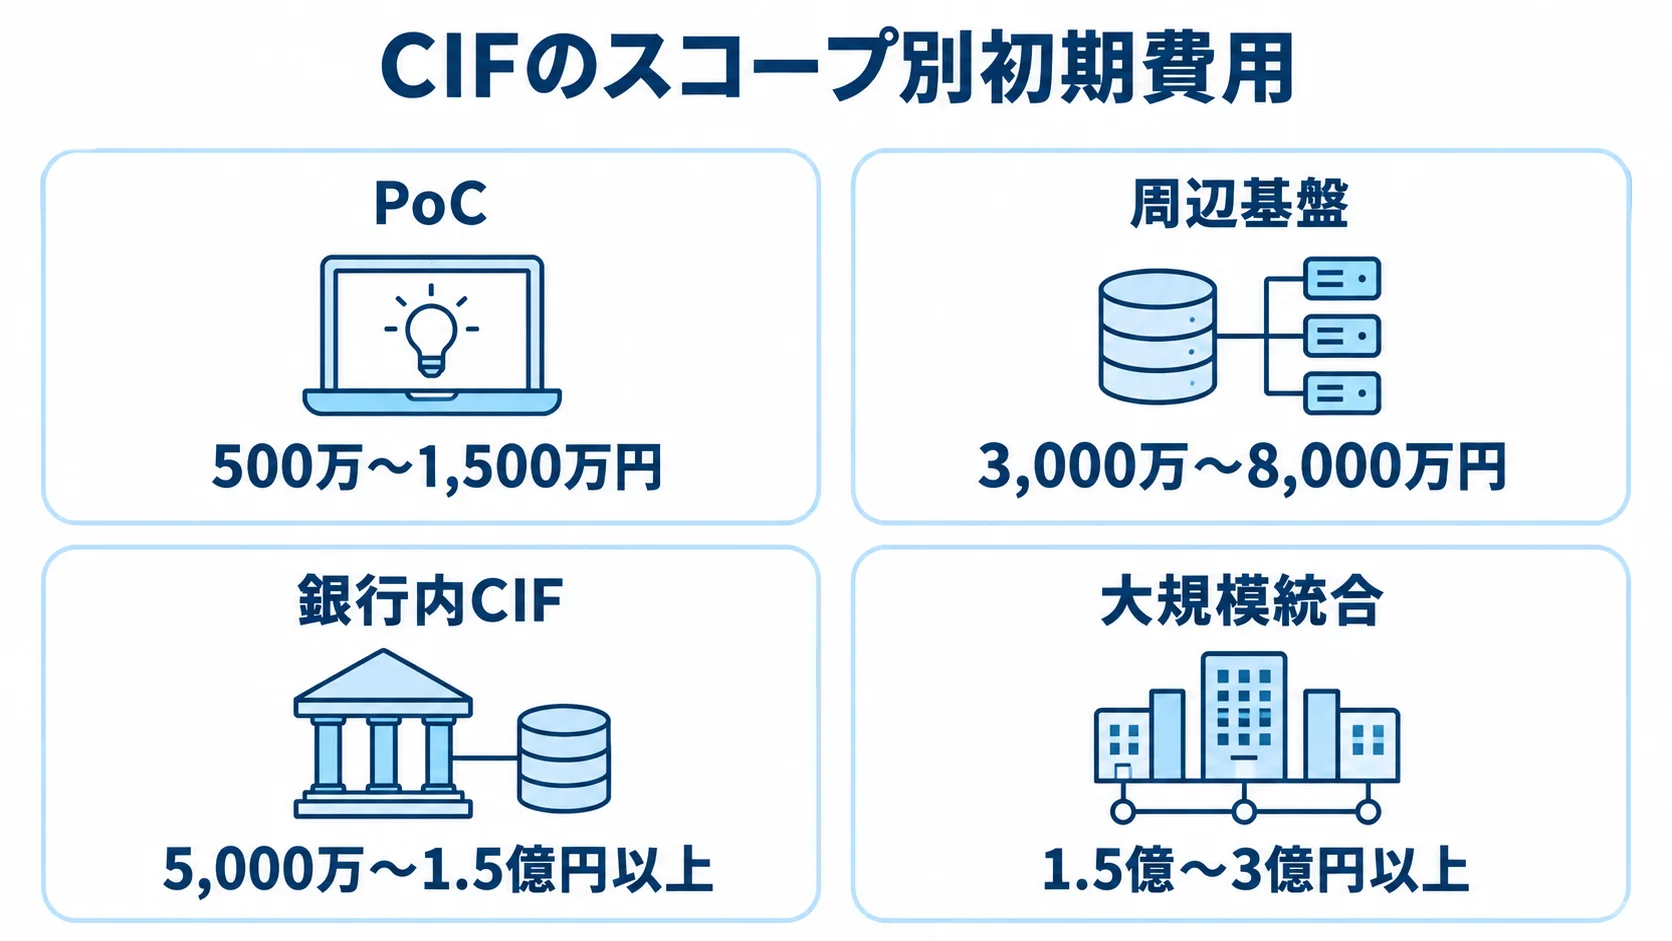
CIFの公開価格表はほとんどないため、ここで挙げる金額は2026年時点の税別推定です。開発費は要件の複雑さ、納期、運用体制で変動します(出典:SIA株式会社「システム開発の費用・相場【2026年版】」、2026年7月)。
金額は、金融機関固有の連携とデータ移行、セキュリティ試験の工数を加味した目安として捉えてください。24時間運用と切替リハーサルの工数も含みます。
スコープ別の初期費用の目安
現状調査、データプロファイリング、名寄せPoCは500万〜1,500万円が目安です。2〜3データソースを対象に、照合ルールや候補提示を検証します。
手動確認と顧客ID付与の可能性も、PoCの期間中に測ります。PoCを省くと、欠損や法人関係の複雑さが後から判明することがあります。そのため、対象データが多い場合は、初期投資として分ける価値があります。
パッケージや金融向けクラウドを中心に据えた周辺基盤は3,000万〜8,000万円です。一方で、複数チャネルと勘定系をつなぐ銀行内CIFは5,000万〜1.5億円以上を想定します。
大規模統合は、複数の勘定系、大量データ、24時間運用、災害対策を含みます。並行稼働やグループ展開も含むと、1.5億〜3億円以上になる可能性があります。
PoCから大規模統合まで、対象スコープごとに費用と期間が変わります。金額は、銀行規模、顧客数、既存資産、品質要件による推定で、公開された契約額ではありません。
- PoC:2〜4か月
- 周辺基盤:6〜12か月
- 銀行内CIF:8〜18か月
- 大規模統合:18〜30か月
移行リハーサルや営業店教育を別プロジェクトにすると、本番切替の準備不足につながります。見積書で確認したいのは、初期開発が終わる日より、総合テスト、受入、リハーサル、切替、安定化まで含めた稼働日です。
連携・移行・試験・運用ごとの費用の内訳
工程別の配分を見ると、どの作業が見積額の多くを占めるかを比べられます。案件ごとに作業が重なるため、合計は100%を超える範囲で示しています。
- 要件定義・データ調査:10〜15%
- データクレンジング・移行:15〜25%
- API・勘定系・周辺連携:25〜35%
- CIFアプリ・名寄せ・画面:25〜35%
- 試験・PM・教育・切替:試験10〜20%、PM等5〜15%
ベンダーには、割合だけでなく、作業の内容、納める成果物、担当、前提となるデータ量を明細化してもらいます。
初期費用とは別に、クラウド利用料、ライセンス、監視、バックアップ、DR環境が発生します。脆弱性診断やペネトレーションテスト、ログ保管にも費用がかかります。また、保守、問い合わせ対応、機能追加、再委託先の監査にかかる費用も必要です。
運用費は、初期費用の年15〜25%程度を仮置きできます。ただし、24時間365日の監視、目標復旧時間、データ量、API呼出量によって変わるため、3年または5年のTCOで比べます。
FISCの安全対策基準・解説書第13版は、2025年3月に公表されました。同版には、レジリエンス、金融分野のサイバーセキュリティ、AIの安全対策、システム障害事例などが反映されています(出典:FISC「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」、2025年)。
見積では、安さだけでなく、可用性、監視、障害対応、クラウド・委託先の管理、復旧訓練が含まれるかを確認します。
CIFシステムの見積もりを取る際のポイント
複数社の見積は、同じRFPとデータ条件で比べます。「CIF一式」「データ移行一式」といった書き方では、範囲が分かりません。名寄せや法人関係、勘定系接続の範囲が見えないうえに、排他制御、試験、切替も確認できません。
機能、データ、非機能の要件を分けます。移行、運用、契約の要件も分けて整理します。そのうえで、金額、期間、除外事項を同じ粒度で並べます。
RFPに入れる業務・データ・障害時の質問
提案を比較できるよう、RFPでは業務・データ・障害条件をそろえて具体化します。
- 対象と目標:対象チャネルと件数、顧客ID体系、名寄せの目標値。
- 確認業務:手動確認の業務量と、履歴の保存年数。
- 法人関係:個人・法人・グループ会社・代表者・実質的支配者の関係、支店区分、グループ検索、代表者交代後の履歴の定義。
- 障害時の連携:更新主体、再送回数、順序逆転、排他解除者と証跡、切替差分の回収についての質問。
- 非機能:稼働率、応答・復旧時間、接続数、RPO・RTO、バックアップ世代、監視時間帯の指定。
ベンダーの実績と責任分界の比較
選定では、実績、事例、責任分界をそれぞれ分けて評価します。
- 金融機関での実績:顧客マスタから24時間運用までの担当経験。
- 連携事例:ID統合とCIFコアの担当範囲の比較。
- 責任分界:障害時の一次対応と契約条件。
会社の知名度だけでなく、同規模の金融機関での勘定系連携、名寄せ、データ移行について、担当範囲と実績を比べます。
NTT DATAは2025年7月、みずほ銀行へのIDaaS導入を公表しました(出典:NTT DATA「ID統合・ID連携サービス OpenCanvas IDaaSをみずほ銀行が導入」、2025年)。
OpenCanvas IDaaSは複数ID体系を共通IDに統合します。M’s Paletteでは、決済、融資契約、明細、分析レポートなどの法人向けサービスを共通IDで利用する構成が紹介されています。
この事例は、ID統合とCIFコア、顧客接点の役割を分ける参考になります。
別の事例として、Sansanは2025年4月から三菱UFJ銀行がSalesforceとの連携を開始したと公表しました。
この取り組みでは、年間3万時間の業務時間削減と、有効商談につながるセミナー参加者が従来比5倍になったと公表されています(出典:Sansan株式会社「三菱UFJ銀行がSansanの活用を推進し、新たにSalesforceとの連携を開始」、2025年)。
営業接点データの統合効果と、銀行CIFの正本・勘定系連携は別の評価軸です。CRM、営業DX、IDaaS、CIFコアのそれぞれについて、担当範囲と障害時の一次対応を提案書と契約書で分けます。
たとえば、要件が固まらない調査やPoCは準委任、確定した機能の実装は請負とするなど、契約を作業の性質に合わせます。
契約では、再委託先、データ保管場所、暗号鍵の管理者を確認します。監査権、終了時のデータ返却・消去、脆弱性対応についても確認します。さらに、知的財産とSLA違反時の扱いも確認します。
PoCで作ったものを本開発のRFPやテストデータに再利用できる契約なら、発注先を変えるときにも判断材料が残ります。
安い見積もりに潜む抜け漏れと対策
見積もりの金額と前提、失敗時に戻せる条件を分けて確認します。
- 見積範囲:移行・試験・教育・安定化の有無
- 追加条件:品質保証や現行仕様の提供に関する前提
- 停止・復旧:段階導入、旧システム参照、共同判定
極端に低い見積もりでは、ライセンス、データクレンジング、手動名寄せ、連携・性能試験が含まれない場合があります。
移行リハーサル、営業店教育、切替後の安定化も、見積もりに含まれるかを確かめます。各行について、対象件数、担当者、成果物を質問します。完了条件、前提、除外事項、追加費用の条件も確認します。
「データ品質は発注者が保証する」「現行仕様は提供される」という前提が実態と異なると、追加費用に直結します。
全チャネルを一括移行せず、低リスクのデータソースや一部営業店から段階導入します。また、名寄せが確定しないレコードは、無理に統合しません。
排他解除権限を限定し、障害時に旧システムを参照できるようにします。さらに、切替判定は業務部門とIT部門が共同で承認します。
こうした運用はRFPに含めます。機能の完成度に加えて、失敗時に安全に停止・復旧できることも採点します。
よくある質問(FAQ)
CIF開発では、CRMとの違い、費用、クラウド利用について問われることが多くあります。名寄せ精度や移行時の安全性も、検討初期の判断事項です。
CIFとCRMはどちらを導入すればよいですか?
銀行の顧客マスタと取引・契約関係の管理にはCIF、営業活動や商談、接点履歴の強化にはCRMが中心です。
併用するときは、CIFを顧客情報、CRMを営業活動の正本とします。
更新・参照・配信の境界は、項目ごとに定めます。勘定系の顧客コードや本人確認履歴を、CRMだけで置き換える前提にはしません。
CIFシステムの開発費用は最低いくらですか?
2026年時点の推定では、現状調査と小規模な名寄せPoCは500万〜1,500万円です。周辺基盤は3,000万〜8,000万円、銀行内CIFは5,000万〜1.5億円以上です。
大規模統合は1.5億〜3億円以上を想定します。対象チャネルや顧客件数、データ品質によって変わります。勘定系接続、可用性、移行リハーサルでも違いが出るため、同一条件のRFPで比べます。
名寄せや移行でデータを壊さないために何をしますか?
名寄せ精度の確認から切替後の復旧まで、対策は事前に決めておきます。名寄せの判定は匿名化した実データで確かめ、移行は本番と同じ条件で何度も試します。移行後は件数と中身を突き合わせ、切替後に戻せるよう、ロールバック条件や旧システムの参照期間も決めておきます。
- 名寄せPoC:匿名化した実データでの、自動統合・候補提示・手動確認の切り分け。
- 移行リハーサル:本番と同じ件数・停止時間での、複数回の実施。
- データ突合:顧客、口座・契約、法人関係、本人確認、履歴、エラー件数の確認。
- 切替後の備え:ロールバック条件、旧システムの参照期間、誤統合を戻す証跡の決定。
CIFをクラウドで開発しても金融機関で使えますか?
利用は可能です。クラウドを使うことそのものより、データ所在地、暗号鍵、管理者権限、ログ、可用性を確認します。
障害時の復旧、再委託、契約終了時の返却・消去も、金融機関の基準と社内規程に照らして評価します。
FISC第13版、個人情報保護委員会の金融分野ガイドライン、金融庁のサイバーセキュリティやAML/CFTの要件を、RFPの確認表に入れます。クラウド事業者とSI会社で、どこまでを誰が受け持つかも明示します。
CIF(顧客情報管理)システム開発のまとめ
CIF開発では、画面数よりも、顧客情報の正本と責任の設定が成否を分けます。
個人と法人に加え、代表者や実質的支配者、グループ会社との関係もモデル化します。
名寄せの確定条件と手動確認の証跡を定義します。CRM、CDP、KYC/AMLの役割、IDaaSと勘定系の役割も明確にします。各項目の更新元もはっきりさせます。
小さく検証してから全行統合へ進む順序
工程は、まず現状調査と項目表を作り、名寄せPoCへ進みます。その後、要件定義とAPI・排他設計を行い、段階開発へ移ります。最後に、総合テスト、移行リハーサル、切替・安定化を進めます。
全チャネルを一括移行せず、品質と業務影響を測れる範囲から始めます。その際、500万〜1,500万円のPoCを行えば、その結果を次の投資判断に使えます。
費用は初期開発だけでなく、TCOで比べます。TCOには、移行、試験、監視、保守、DR、教育を含めます。
RFPと切替計画に書き込む失敗時の動き
要件と切替を、発注前から段階的に具体化します。
- 現行顧客コードと更新経路の一覧
- 匿名化データを使うPoCの範囲と成功条件
- RFPの質問と切替判定の確定
RFPには、正本、名寄せ率・誤統合率、法人関係を含めます。CIF排他、勘定系連携、再送・補償も入れます。さらに、権限・監査ログ、RPO・RTOも記載します。
移行リハーサル、ロールバック、契約終了時のデータ返却も盛り込みます。
2026年の制度・標準や金融サービス事例を参考にしつつ、自行の顧客定義、既存コード、業務フロー、セキュリティ方針に合わせて受入条件を決めます。
業務、リスク管理、情報システム、運用部門が共同で判断する体制を用意します。開発会社に任せきりにせず、安全な顧客マスタとしてCIFを整えていきます。
これらの条件をそろえると、各社の見積もりを比較しやすくなります。将来の追加連携にも耐えられるCIF開発計画に近づきます。
▼全体ガイドの記事
・CIF(顧客情報管理)システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。