
保険金支払システムの開発会社は、保険業務の知識、既存契約管理との連携力、導入後の運用支援の三つの観点で比べると、自社に合う支払体制を選びやすくなります。
全体像は、保険金支払システム開発の完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・保険金支払システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険金支払システムのパートナー選びが重要な理由
保険金支払システムは、一般的な問い合わせ管理や申請管理とは違い、商品ごとの保障内容や契約状態、約款の照合を伴います。
システムには、診断書や追加書類、支払先口座などを確認し、支払可否と支払額を説明できる形で記録することも必要になります。そのため、開発会社には画面を作る技術力だけでなく、業務ルールを要件に落とし込む力が求められます。
適切なパートナー選定が成否を分ける理由
保険金支払では、病名や手術名を契約上の保障対象へ正しく対応付けることが欠かせません。書類を読み取るだけでは契約情報を取得できない場合があり、そのぶん確認作業が残ります。
支払対象外の判断根拠を追跡できないと、顧客説明や内部監査に時間がかかります。
- 査定の正確性:病名や手術名の判定を、契約内容と突き合わせられること
- 説明と監査:支払対象外の理由と判断根拠を追跡できる状態
- 稼働後の変更:約款、新商品、法令、医療用語、金融機関の仕様変更への対応
稼働後のルール変更を安全にリリースするまでの運用設計も提案できる会社は、長期の費用とリスクを抑える候補になります。
発注前に確認すべきポイント
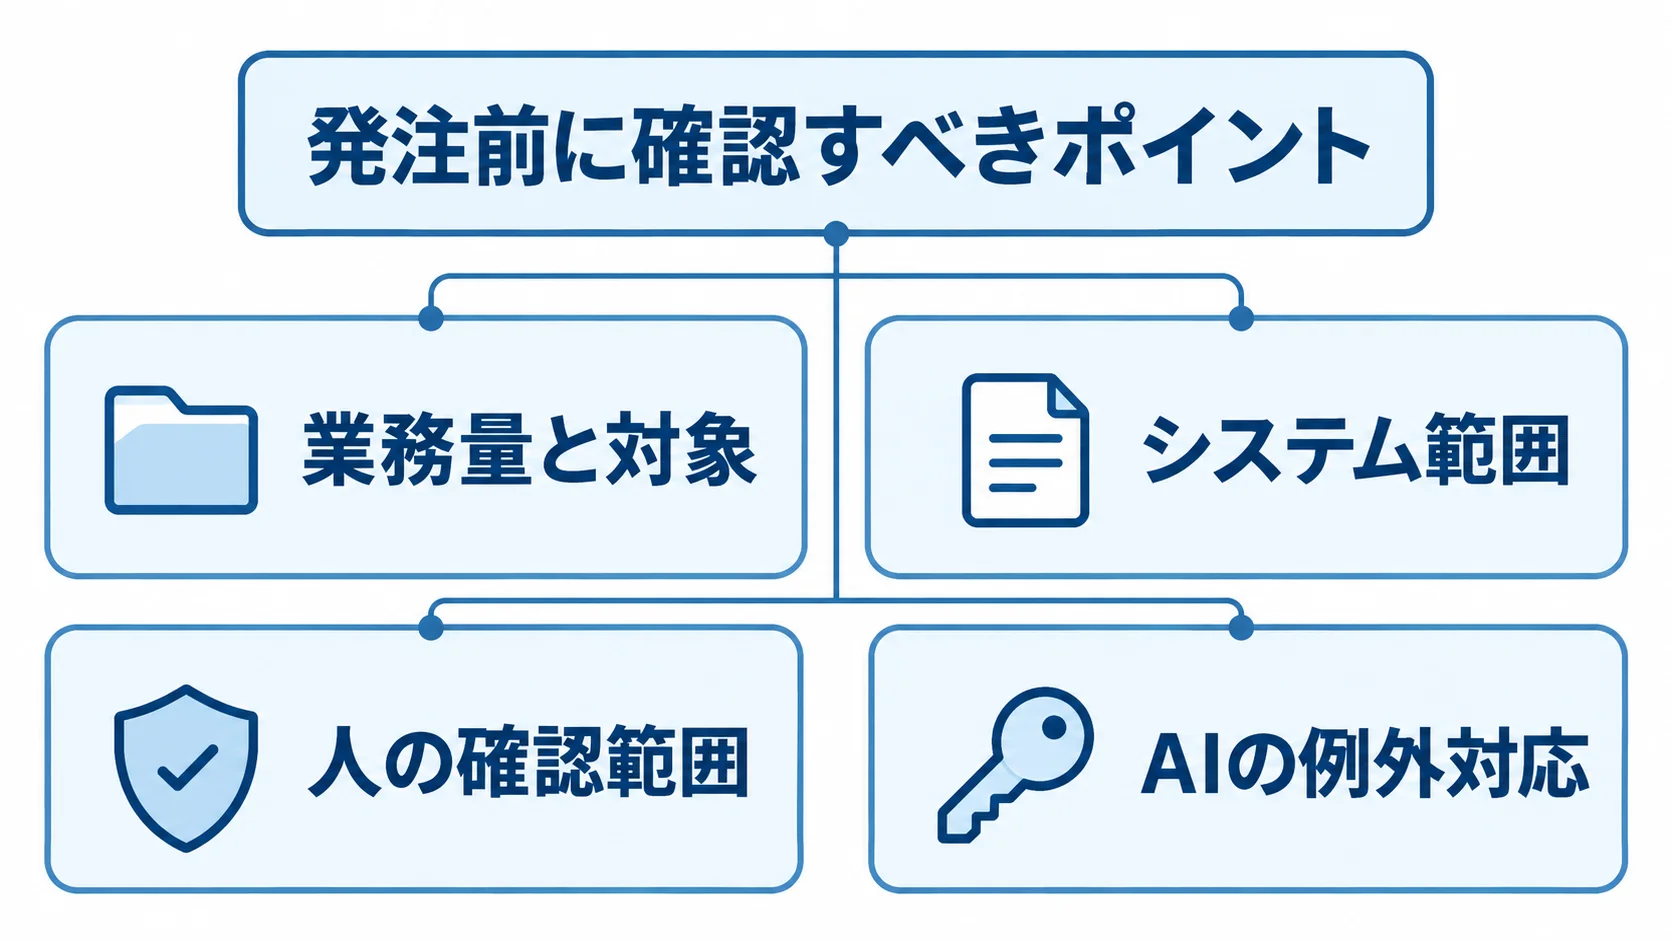
発注前に次の項目を整理すると、見積もりの前提と自動化の範囲をそろえる材料になります。
- 業務量と対象:請求件数、商品数、特約数、帳票の種類
- システム範囲:既存の接続先と過去データの件数
- 人の確認範囲:自動化する査定業務と、人が確認する業務の線引き
- AIの例外対応:低信頼度時の差し戻し、根拠表示、修正履歴の扱い
見積書では、要件定義や外部連携、データ移行、セキュリティ検証を項目ごとに分けてもらうと、会社ごとの違いが見えてきます。
受入テストや教育、保守も個別に記載してもらいます。
初期費用だけで判断すると、OCRの件数課金やクラウド利用料が後から増える場合があります。そのため、約款変更時の改修費も含めて、5年間の総保有コストで比べます。
株式会社ripla|コンサルから開発まで一気通貫の支援
株式会社riplaは、保険金支払業務の現状整理から開発、導入後の定着まで一貫して相談したい企業に適しています。請求受付や文書管理などから段階的に改善したい場合や、既存システムを残したまま進めたい場合にも向いています。
特徴と強み
riplaは、コンサルティングから開発までを一つの流れで支援します。
IT事業会社として社内DXを推進してきた経験も活用しています。
営業、顧客、生産、販売管理など、幅広い基幹システムの構築と導入に実績があります。
- 一気通貫の支援:コンサルティングから開発、定着まで対応
- 業務成果と定着:社内DXの経験を生かして、成果の創出と定着を支える
- 段階的な機能定義:現場の業務を分解し、必要な機能を定める
- 既存資産の活用:契約管理とのAPI連携や部分刷新を相談できる
受付や進捗照会から始める部分刷新も可能です。投資効果を確かめながら進められます。
得意領域・実績
業務を特定の保険パッケージに合わせず、自社の要件や既存資産を踏まえてシステム化したい企業に向いています。
相談の際は、自社に近い商品や特約、請求件数を示して、保険金支払の実績や対応範囲を確かめます。
- 業務要件に合わせた開発:特定パッケージへ業務を合わせず、既存資産も踏まえる
- 対応工程:要件定義、開発、テスト、運用支援のうち、どこまで担当するか
- 業務部門との連携:情報システム部門との認識合わせや現場定着を大切にする
- 全体設計:複数のベンダーを取りまとめる前に、設計を整理しておく
見積もりの時点で、PoC、部分刷新、本格刷新の三案を出してもらうと、経営層が投資判断をしやすくなります。
NTTデータ|大規模SIと保険基幹システムのモダナイゼーション
NTTデータは、大規模な基幹システムやクラウド移行、外部サービス連携をまとめて検討したい企業の候補になります。
NTTデータは2025年12月、Guidewire Insurance SuiteとGuidewire Cloud Platformを活用した支援の開始を公式に発表しました。支援の対象は国内の保険・共済業界で、導入や維持保守、クラウド移行を手がけます。
特徴と強み
大規模な基幹刷新では、現行の資産を洗い出すことや、データを移行することが欠かせません。そのうえで、複数システムの接続や障害時の切り戻し、長期保守の体制も検討の対象になります。
NTTデータは、国内の保険・決済関連プラットフォームとGuidewireを接続する構想を公表しています。
- 刷新の管理:現行資産とデータ移行、複数システムの接続を扱う
- 障害対応と保守:切り戻しと長期保守の体制を検討する
- 即日着金の構想:支払の確定から着金までの流れを、当日中に終えることを目指す
NTTデータの2025年発表では、Guidewireは世界42カ国、570社以上の保険会社で採用されています。さらに、1,700件を超えるプロジェクトを成功に導いたと説明されています(出典:NTTデータ、2025年)。
Guidewireの採用社数は、NTTデータ自身の導入社数とは分けて見る必要があります。
自社に近い国内生命保険の支払領域での担当実績は、別途確認してください。
得意領域・実績
契約管理、会計、決済、代理店システムまで含めて刷新したい大手保険会社や、クラウド移行を伴う長期の案件に向いています。
- 受付の一部だけを改善する場合:規模や体制が過大にならないかの確認
- 機能の境界:Guidewireの標準機能、国内向けの設定、個別開発の境界の明確化
- 即日着金を目指す場合:送金先金融機関との接続、支払確定時刻、エラー時の再送、顧客通知を含む業務シナリオでのデモ依頼
Guidewire Software|保険業務パッケージとクラウド基盤
Guidewire Softwareは、保険会社向けの業務アプリケーションとクラウド実行基盤を提供するパッケージベンダーです。
請求や査定、契約、商品、顧客接点を、保険業務向けの標準機能を使って段階的に近代化したい場合に検討できます。
特徴と強み
パッケージを使えば、蓄積された業務モデルやワークフローを一から作らずに利用できます。
生命保険の約款や特約、国内固有の帳票、支払査定の例外をすべて個別仕様で再現しようとすると、アドオンが増えて更新の利点が薄れる場合があります。
- 既存の業務モデル:蓄積された保険業務向けの機能を利用できる
- クラウドの標準運用:更新や可用性、監視を含む運用へ移行しやすい
- 仕様の切り分け:標準機能、設定、外部サービス、個別開発の区分で整理する
商品追加や事業の変化への対応速度も高めやすくなります。アドオンが増えないよう、標準に合わせる範囲と差別化する範囲を先に決めておきます。
得意領域・実績
保険基幹システムの標準化やクラウド化を中長期で進める企業に向いています。
国内制度や既存システムとの接続には、導入パートナーが必要になります。NTTデータの2025年発表では、国内の制度・規制対応は同社が担い、パッケージの知識が必要な部分はグローバルの開発体制を活用するとされています。
- 標準化できる範囲:ClaimCenterなどで、請求・査定業務をどこまで標準に合わせられるか
- 国内の導入経験:国内生命保険の事例の有無
- 更新時の体制:回帰テストを誰が担うか
- 5年TCO:ライセンス費に設定、移行、運用費を加えた総額
ライセンス費用だけで比べず、導入パートナーの費用も含めた5年TCOで比較してください。
日本アイ・ビー・エム|生成AIを活用した給付金支払査定
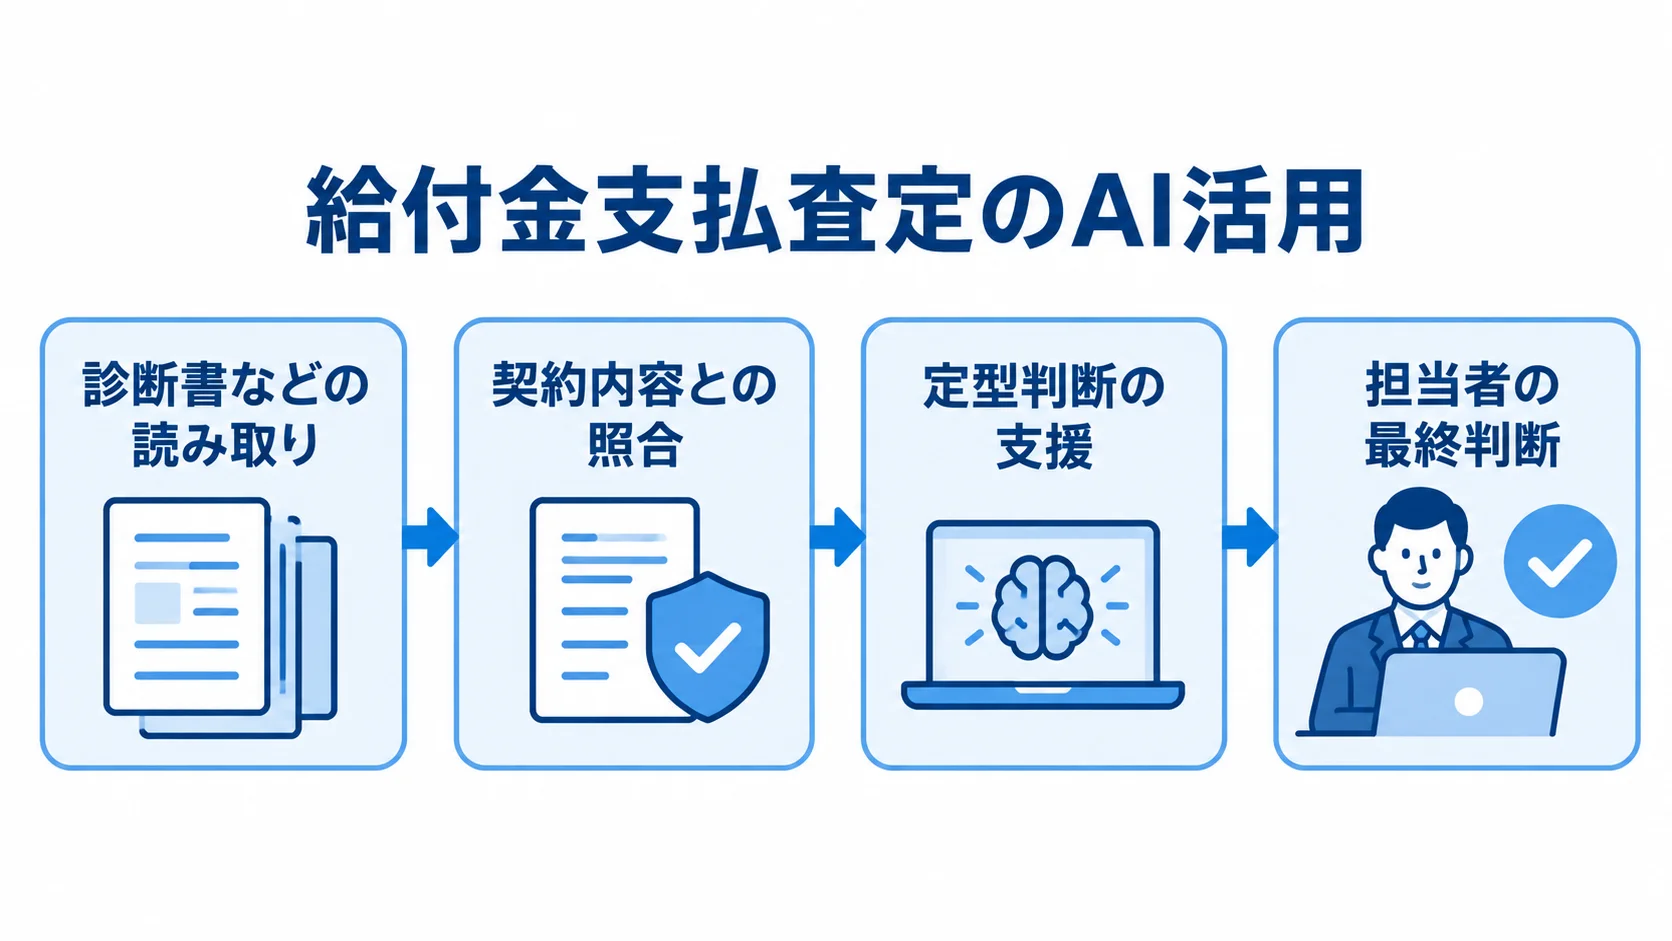
日本アイ・ビー・エムは、生成AIやデータ基盤を軸に、業務変革とガバナンスを組み合わせて、査定業務を高度化したい企業の候補になります。
全体を一度に刷新するより、診断書などを読み取り、契約内容と照合し、定型判断を支援する領域からAI活用を進める場合に向いています。
特徴と強み
AIの回答だけでなく、判断に至る経過をひとまとめに残す点が特徴です。
AI技術の力量に加えて、金融品質を保つための設計まで担えるかが、こうした案件の相談先を選ぶ判断材料になります。
- 判断記録:入力書類、契約情報、適用ルール、AIの推奨、担当者の最終判断
- 金融品質:データ、モデル監視、権限、説明責任を設計する
- 業務の分担:定型案件と複雑な案件を振り分け、人は例外案件に集中する
AIの判定を無条件で支払へ流さず、信頼度の低い案件は人へ戻す設計が安全です。最終承認も残しておきます。
得意領域・実績
日本IBMは、太陽生命と生成AIなどを使う給付金支払査定システムを共同で開発しています。2026年5月の発表では、2027年1月から順次運用を開始する計画とされています。
対象は年間約50万件の査定業務で、定型判断を自動化する計画です。担当者の業務時間は、従来比で4割程度の削減を見込むとされています(出典:日本IBM・太陽生命、2026年)。
- PoCの評価:正解率、要確認率、担当者の確認時間を測る
- 根拠の確認:AIが示す判断根拠の妥当性を確かめる
- 本番導入の管理:保存場所、マスキング、モデル再評価、誤判定時の責任を確認する
4割程度という削減は計画上の効果で、自社で同じ削減率が得られるとは限りません。また、PoCには匿名化した過去事案を使います。
TIS|医療用語の標準化と診断書データの活用
TISは、診断書の傷病名や手術名を標準用語や標準コードへ変換したい企業に適しています。査定担当者の確認を支えるベンダーです。
医療情報の入力品質や、担当者ごとの判断のばらつきを改善したい場合には、AI-OCRやワークフローと組み合わせて検討できます。
特徴と強み
診断書の表現は、医師や医療機関によって異なります。そのため、文字を読み取るだけでは、支払査定に使いにくい場合があります。
TISの「Assess」はASPサービスとして提供されます。
- 医療用語の標準化:医療辞書と変換ロジックで表記をそろえる
- 査定時の確認:検索にかかる時間を減らし、見落としを防ぎやすくする
- 辞書の運用管理:Assessでは、システムと辞書・マスターをTISが管理する
自社で辞書を保守する負担を抑えやすい一方で、データ送受信や障害時の業務継続、辞書更新の反映時期、利用規約は確認が必要です。
得意領域・実績
TISが公開しているオリックス生命の事例では、Assessを使い、月間約2万件の診断書の医療用語を標準化しました。
自動コード変換率は90%以上と説明されています(出典:TIS「オリックス生命保険株式会社様」お客様事例)。
ただし、自社の帳票で同じ水準になるとは限りません。実際の診断書を匿名化したうえで、精度を検証してください。
- 業務フロー:スキャン、入力、二重入力の照合、Assess送信、結果返却の流れ
- 複数ベンダーの連携:標準コードの項目定義とAPI仕様を、早い段階で共有する
受付や契約照合を別の会社が担当する場合も、項目の定義を先にそろえておけば、後工程でのデータの作り直しを避けられます。
アイリックコーポレーション|AI-OCRと保険給付金支払業務プラットフォーム
アイリックコーポレーションは、診療明細書や領収書をAI-OCRで読み取り、給付金支払業務を効率化したい企業の候補になります。
書類の分類や非定型帳票からの項目抽出、医療情報のコード化を組み合わせて、査定前の入力作業を減らしたい場合に向いています。
特徴と強み
AI-OCRを使えば、紙やPDFを担当者が一件ずつ入力する負担を減らせます。ただし、読み取り精度だけでなく、原画像と抽出値を見比べられる確認機能も必要です。
誤読を修正でき、その修正内容を監査ログに残せるかも確かめます。また、診断書や診療明細書、領収書ごとに自動化のしきい値を変える設計が必要です。
保険会社が単独で導入する場合と、複数社で共同利用する場合とでは、料金と運用責任が変わります。見積もりでは、次の費用を分けて確かめます。
- 利用料:1件単価、最低利用量、API利用費
- 保守費:学習・辞書更新費、画像保存費
- 例外対応費:障害時の再処理費
請求件数の繁閑差も含めて、年間の費用で比べてください。
得意領域・実績
公式発表によると「スマートOCR 診療明細書」は朝日生命に採用され、2026年1月に業務利用を開始しました(出典:アイリックコーポレーション、2026年)。
ただし、自社の請求書類でも同じ結果になるとは限りません。PoCでは、対象帳票と項目抽出率、人の確認率を測り、コード化後の査定時間もあわせて確認します。
- 段階導入:既存の基幹を残したまま、AI-OCRを追加する方法と相性がよい
- 人への引き継ぎ:抽出後に契約照合を担う担当者と、査定へ移す条件をあらかじめ決めておく
書類から支払可否までを全自動で処理する製品ではないため、引き継ぎの条件をRFPに明記しておきます。
保険金支払システムのパートナー選びのポイント
6社は、それぞれ得意な役割が異なります。自社の課題を分けて、役割に合う提案を比べると、知名度に頼らず判断できます。
- 大規模SI:NTTデータ
- 保険業務パッケージ:Guidewire
- 生成AIによる業務高度化:日本IBM
- 入力品質の改善:TISは医療用語を標準化、アイリックはAI-OCRを提供
- 業務整理と柔軟な開発:ripla
実績と経験の確認方法
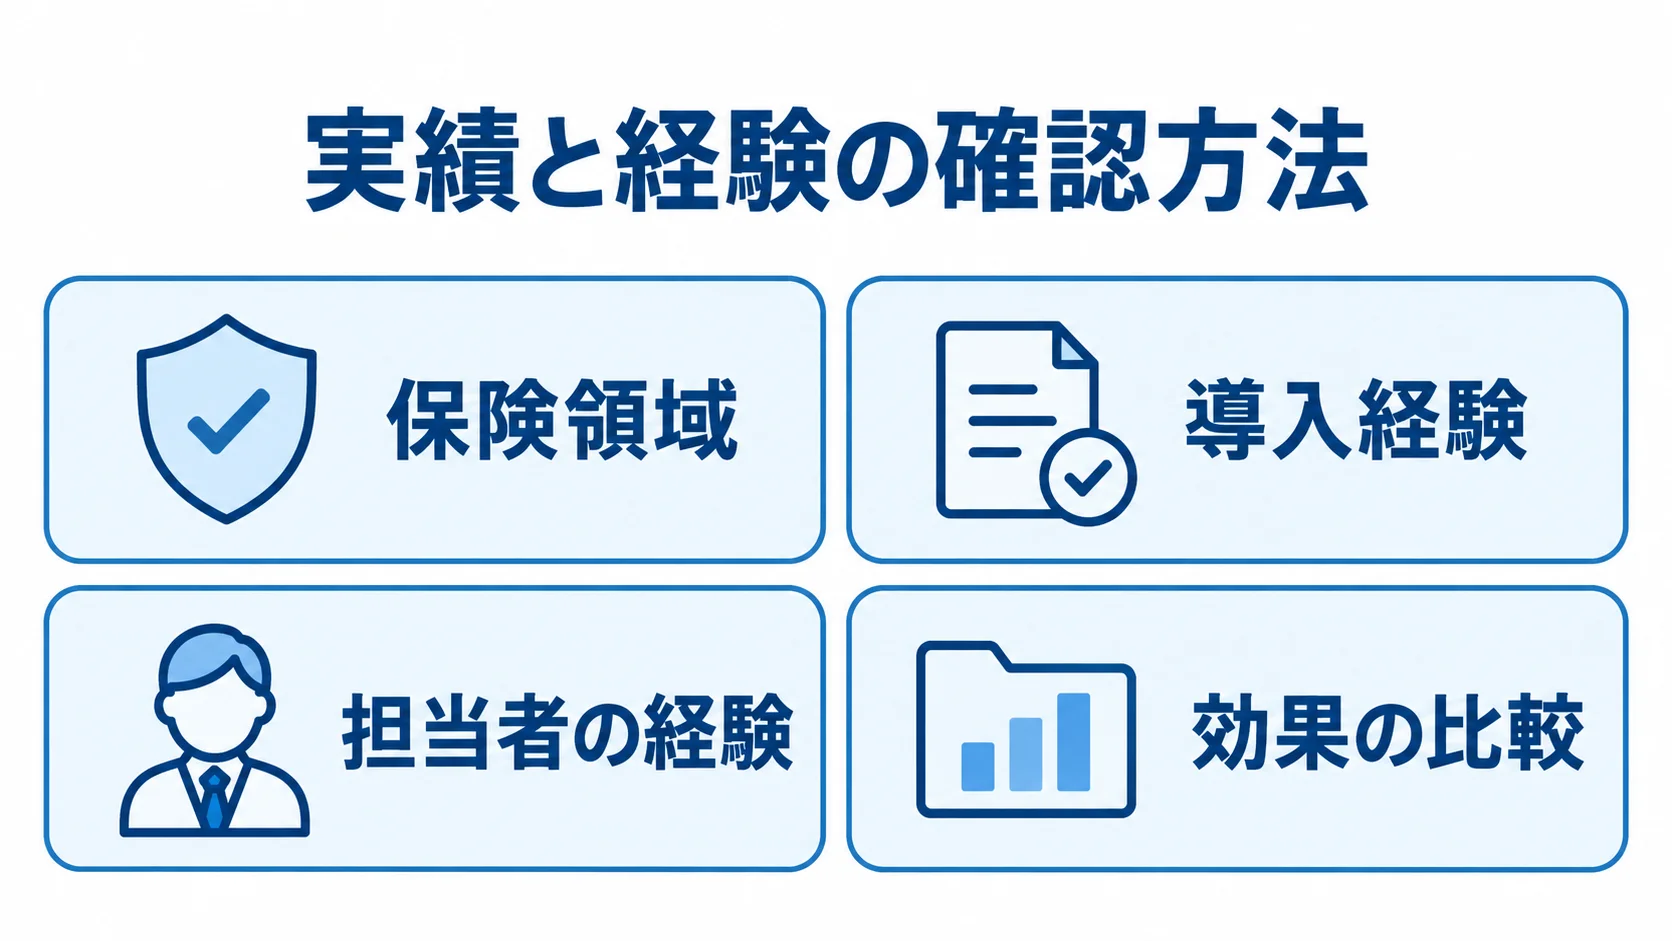
実績を見る際は、保険会社向けの開発経験があるかだけでなく、事例の数字を業務量と効果の定義とあわせて読み解くことが大切です。
TISの月間約2万件や変換率90%以上は、医療用語の標準化という特定の業務に関する数字です。
- 保険領域:生命保険か損害保険か、受付のみか査定・送金までか
- 導入経験:導入規模の件数と既存契約管理・会計との接続実績
- 担当者の経験:PMや業務設計者が過去案件で担った役割
- 効果の比較:自社と事例の業務量や条件の違い
請求件数や商品構成、確認基準が異なれば、結果も変わります。そのため、同じデータを使った検証を提案してもらいます。
技術力と専門性の評価
技術提案では、Web受付や代理店、紙書類などを、同じ案件IDへ紐付けられるかを確認します。
医療情報や口座情報を扱うため、提案書では情報保護の仕組みも次の点から確かめます。
- システム連携:契約、顧客、会計、決済とのAPI接続
- 基盤と運用:認証、権限、監査ログ、バックアップ、災害対策
- 情報保護:暗号化、アクセス制御、委託先、ログ保存期間
- AIの担当範囲:書類分類、項目抽出、コード化、検索、ルール判定、根拠提示
- 人の承認範囲:支払可否と最終金額を人が承認する境界
FISCの「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」や、個人情報保護委員会のガイドラインを参照します。その内容は、自社の委託先管理に反映します。
プロジェクト管理体制の確認
保険金支払システムの導入には、社内の多くの部門が関わります。業務部門や情報システム、法務・コンプライアンス、経理に加えて、コールセンターや外部医療データ提供者も参加します。
まず、現行業務を洗い出してルール台帳を作り、対象範囲を決めます。そのうえで、PoCや基本設計、連携開発へと進みます。
- 責任者の設定:業務要件、データ移行、セキュリティ、テストそれぞれの担当者
- 後半工程:過去事案で並行稼働テストを行ったうえで、教育後に段階的にリリースする
- テスト範囲:支払額、不支払理由、追加書類の依頼、差し戻し、例外処理
- 費用比較:初期費用と運用費を分けて、5年TCOで比べる
費用の推定レンジは、PoCや限定導入が500万〜2,000万円、部分刷新が2,000万〜8,000万円です。
本格刷新は8,000万〜3億円で、基幹系の全面再構築は3億円を超える場合があります。
これは、本記事で独自に整理した目安で、公開価格や市場統計ではありません。算出では、工数や連携数、帳票数、移行量を見積もります。さらに、テストやライセンス、クラウド、OCRの従量課金も組み合わせています。
保険金支払システムに関するよくある質問
費用、AIの自動化範囲、既存システムとの関係について、開発会社へ相談する前に整理しておきたい疑問を取り上げます。
保険金支払システムの開発費用はいくらですか?
費用は、どの範囲を任せるかで大きく変わります。PoCから本格刷新までの範囲ごとに、本記事で独自に整理した推定目安を並べます。
- 限定的なPoC:500万〜2,000万円
- 受付から査定・連携までの部分刷新:2,000万〜8,000万円
- 本格刷新:8,000万〜3億円
金額は、商品数や特約数、請求件数、帳票数で変わります。連携や移行量、可用性、監査要件も影響します。そのため、金額の前提条件と5年分の運用費を確認してください。
AIで保険金支払査定を完全自動化できますか?
完全自動化を前提にはせず、書類分類や項目抽出、医療用語のコード化、類似事案の検索から段階的に導入します。
支払可否と最終金額は人が承認します。
AIの判断根拠や信頼度、担当者の修正履歴を保存できる設計にします。
既存の契約管理システムを残して開発できますか?
できます。受付や文書管理、OCR、査定ワークフローを新しくし、契約情報や支払確定は既存の基幹とAPIで連携する構成が、段階的な刷新の候補になります。
二重管理や連携障害を避けるために、案件ID、契約番号、支払ステータス、再送、手動切替は要件定義の段階で明確にします。
どのシステムのデータを正とするかも決めておきます。
要配慮個人情報を扱うときは何を確認しますか?
診断書や病歴、治療内容、口座情報は扱いに注意が必要です。保存からAIの利用、障害時の報告まで、開発会社と確かめておく項目を分けて挙げます。
- 保存と暗号化:保存場所と暗号化の方法
- アクセス管理:アクセス権限、操作ログ、バックアップ
- 委託先の管理:委託先と再委託先、データの削除や返却の条件
- AIの利用:AIを利用する場合の、入力データが学習に使われるかどうかと、処理環境
- 障害・漏えい時の報告:誰が何時間以内に報告するかを、契約と仕様書に記載
まとめ
自社の課題に合う会社の選び方
開発会社は、規模や知名度だけでなく、自社の課題に合う役割で選ぶことが大切です。受付から監査まで刷新するなら、大規模SIや保険業務パッケージが候補になります。
査定の定型業務なら生成AIが、入力品質の向上なら医療用語の標準化やAI-OCRが候補に入ります。業務整理から段階的に進める場合は、コンサルと開発を一貫して支援する会社を検討します。
発注前の比較条件の整理
発注前には、請求件数や商品・特約、帳票の数を整理します。そのうえで、既存システムや移行量、目標KPIも確認しておきます。
PoC、部分刷新、本格刷新のどれが適切かを判断します。また、標準機能と個別開発の境界や、AIが人へ戻る条件、監査ログも比べます。
- 比較の共通化:テスト責任と5年TCOを、同じ質問票で確かめる
- 運用の確認:約款改定後の対応体制を、各社で比べる
共通の比較条件をそろえておくと、導入後まで見据えたパートナーを選びやすくなります。
▼全体ガイドの記事
・保険金支払システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。