
保険金支払システムの発注は、支払業務のどこまでを外に出すかを決め、要件と受入条件をまとめ、契約と委託先を選ぶ順に進めます。この順で進めると、支払品質と監査できる状態を保ちやすくなります。
発注側が業務範囲と受入条件を先にそろえておくと、各社の提案と見積を同じ前提で比べられます。
▼全体ガイドの記事
・保険金支払システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険金支払システムの発注・外注の意味
保険金支払システムの発注・外注とは、支払業務に必要な範囲を決めたうえで、設計・開発・導入・運用の一部または全部を委託することです。
委託先は、システム開発会社、保険業務パッケージベンダー、AI-OCR事業者などさまざまです。
委託の範囲にも幅があり、受付画面だけを任せる形もあれば、査定ワークフローや契約管理システムとの連携まで任せる形もあります。
外注対象の範囲:請求受付から監査まで
対象になりうる機能は、Web・スマートフォン・代理店・コールセンター・紙書類からの請求受付です。
本人確認や書類画像の保管、AI-OCRによる項目抽出も候補に入ります。
次の処理も対象に含まれます。
- 判断と支払:契約照合、支払可否・金額の査定、送金指示
- 顧客対応と記録:顧客通知、監査ログ
範囲は業務単位で記載します。受付と書類のように区切ると、見積の対象がずれにくくなります。査定と承認、支払と照会、監査も、同じ単位で分けて書きます。
「システム開発」とだけ伝えると、書類不足の判定や例外事案の差戻し、約款改定時のルール変更が見積から漏れやすくなります。
一般的な業務システムより発注が難しい理由
同じ入院給付金でも、契約日や保険料の払込状況、特約によって判断が変わります。免責期間や入院日数、手術の種類も判断を左右します。
支払の判断は、後から根拠を説明できることが大切です。そのため、診断書の表現は医療用語や標準コードに読み替え、判断の根拠を残しておきます。AIの信頼度が低い事案は担当者へ戻し、支払可否と金額をシステムの出力だけで決めない仕組みが必要です。
条件が曖昧なまま外注すると、開発後の追加改修や検証にかかる費用が膨らみます。
発注形態の選び方:一括外注・分割発注・共同開発の違い
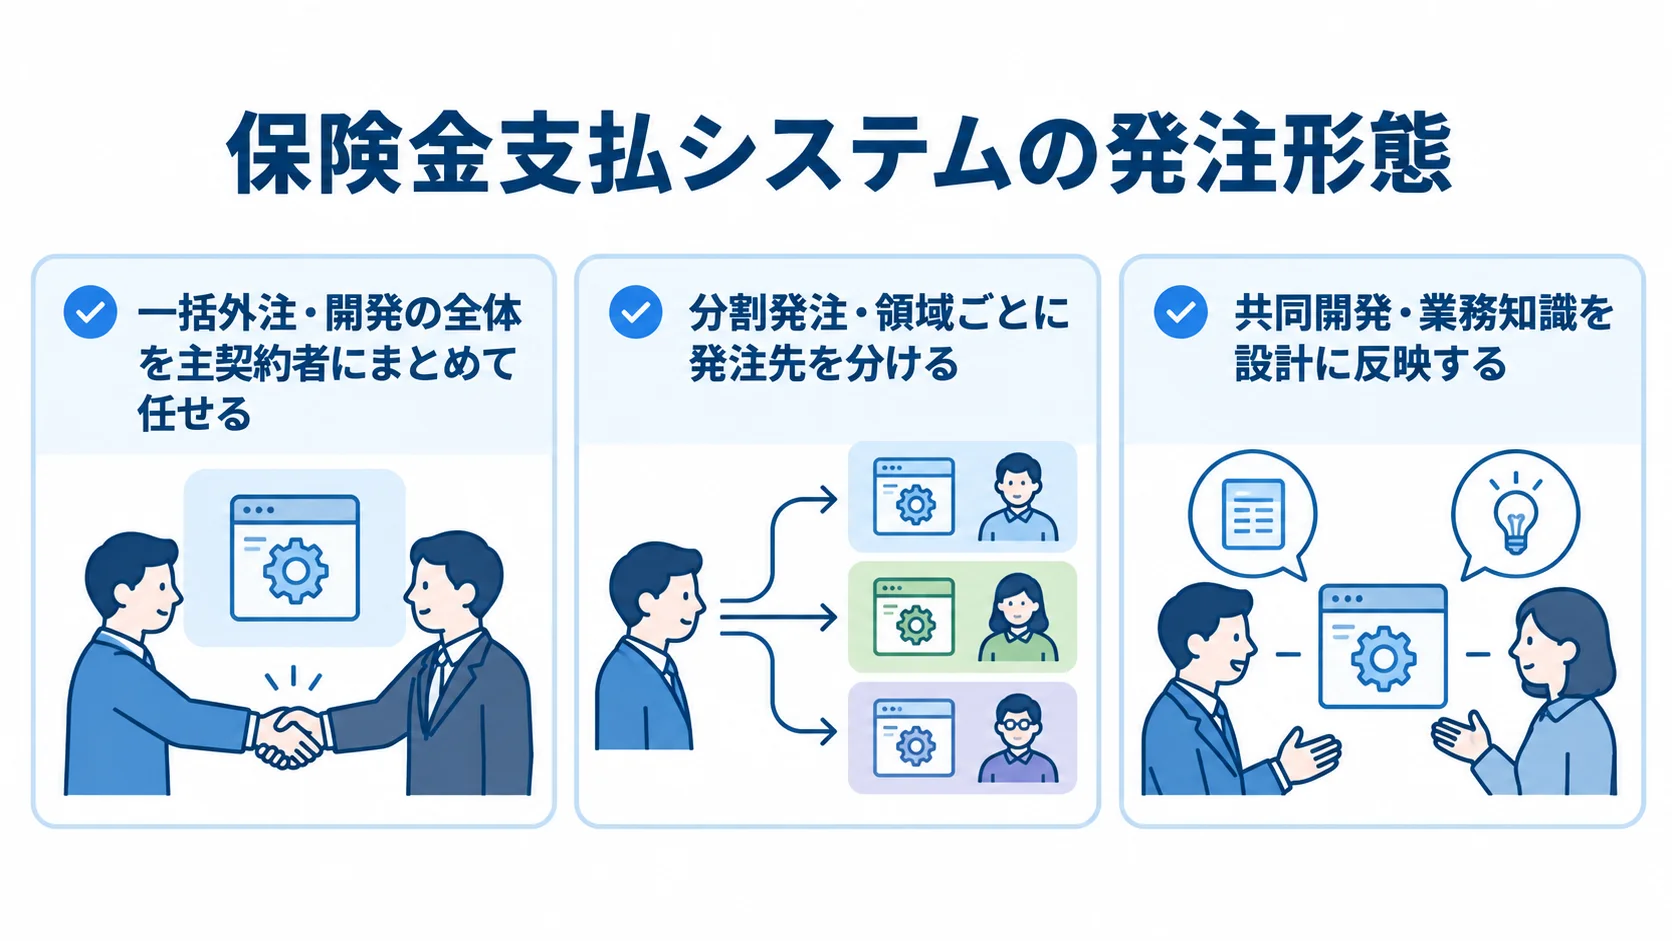
発注形態は、自社に残す業務知識、既存システムの扱い、納期と予算をどこまで固定するかで決めます。
要件と受入条件を発注側で持たないと、業務のほうがベンダーの標準機能に合わせる形になりがちです。
大規模刷新と統合管理に向く一括外注
一括外注は、開発の全体を主契約者にまとめて任せる方法です。複数の専門会社を統合して管理するのが難しい案件に適しています。
- 委託範囲:要件定義、設計、開発、テスト、移行、リリース
- 向く条件:基幹連携が多く、専門会社を統合する体制が難しい
- 再委託の契約:AI-OCRやクラウド基盤の再委託先ごとに、データの保管者と、障害や情報漏えい時の説明者を明記
窓口が一本化されるため、工程管理や障害対応の連絡を簡素にできます。
主契約者から「専門領域は別会社の責任」と説明される事態を避けるため、RFPの回答項目には再委託先の一覧と担当範囲を入れます。さらに、監査権とデータ返却方法も回答項目に加えます。
既存基幹を残す部分刷新に向く分割発注
分割発注では、Web請求や文書管理、OCRなどの領域ごとに発注先を分けます。契約管理を残したままAPIで請求情報と契約情報を連携すると、既存資産を生かせます。
効果が見えやすい領域から刷新する方法もあり、たとえば請求受付と書類分類を先に導入して、処理時間や書類不備率を測ってから査定支援へ広げられます。
領域をまたぐ部分では、次の点を決めておきます。
- データと認証:データ項目、認証、権限を共通化する
- エラーと監査:エラー時の再送や手動再処理、監査ログの形式を同じ決まりで揃える
受付会社と査定会社の責任の押し付け合いを防ぐため、連携仕様書に重複請求や連携遅延、タイムアウトの扱いも定めます。
共同開発:業務部門の知識を設計に反映する方法
共同開発では、発注側と開発会社が役割を分けて、業務知識を設計に反映します。
- 発注側:査定担当者が判定ルールを示し、約款や過去事案を提供
- 開発会社:ルールエンジン、AI-OCR、クラウド、APIを実装
仕様を一度に固めにくい業務でも、短いサイクルで画面と判定結果を確認できます。
日本IBMと太陽生命の発表では、年間約50万件の査定を対象に、太陽生命側が統括し、担当者を中心に約720の査定ルールを洗い出しました(出典:日本IBM・太陽生命ニュースリリース、2026年)。
この事例のように、発注側が業務ルールを一覧にして判断を担い、技術を組み合わせます。
保険金支払システムを外注する進め方
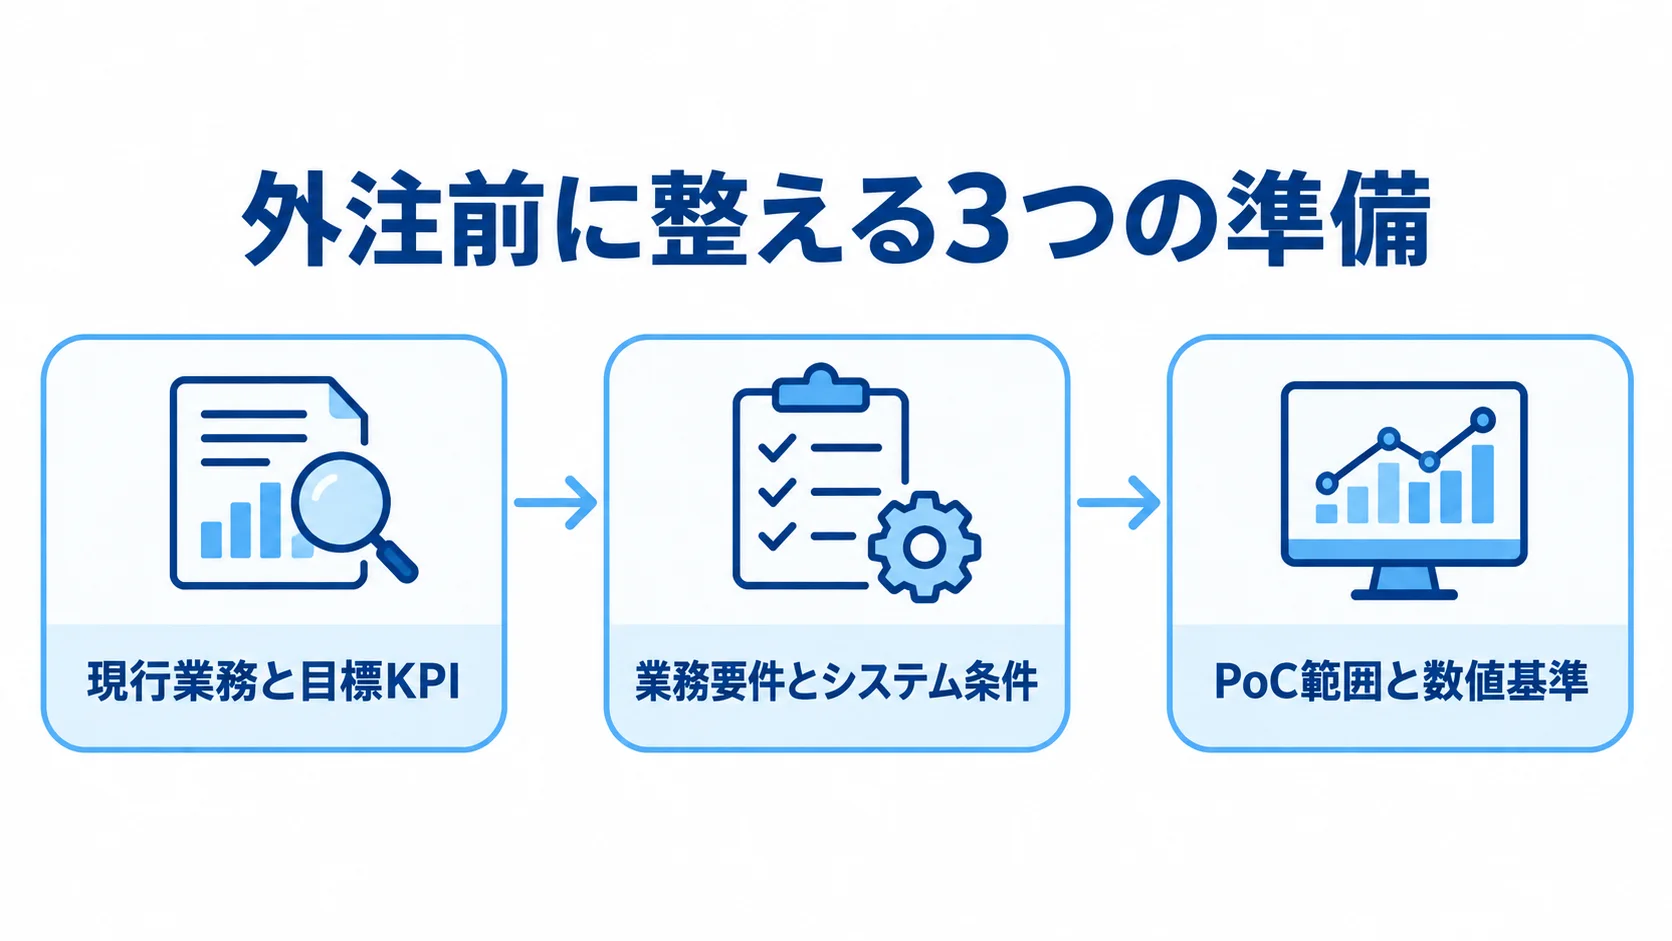
委託先を探す前に、発注側で現行業務と対象範囲を整理しておきます。KPIやデータ、制約条件も同じ段階でそろえます。
詳細な画面仕様がまだなくても、前提がそろっていれば提案と見積を比べられます。
現行業務と目標KPIの整理
現状と改善目標を整理したうえで、費用対効果を測れるKPIを決めます。
- 業務フロー:受付から監査までの流れを、担当部署と利用システムごとに一覧にする
- 現状値:件数、商品・特約数、帳票、繁忙期、処理時間、不備・差戻し率、手作業時間
- 優先目標:支払漏れ抑制、支払日数短縮、入力作業削減
- KPI:支払リードタイム、書類不備率、担当者1件あたりの処理時間、支払漏れ、差戻し率、AI要確認率、停止時間
AI-OCRの認識率だけを見ると、医療用語の読み替えや確認時間を見落としがちです。そのため、導入前の基準値を残し、PoCと本番後に同じ指標で比べます。
発注側で行う要件とRFPのまとめ
提案内容を同じ前提で比べられるよう、RFPに盛り込む業務条件を整理します。
- 業務要件:業務、利用者、請求経路、商品、書類、査定ルール、例外事案
- システム条件:既存環境、連携、移行、セキュリティ、可用性、運用、納期、予算
- 優先度:「必須」「できれば必要」「提案してほしい」に分け、標準機能・設定・個別開発・外部サービスを区別した回答を得る
- 代表事案:正常支払、追加書類、不支払、複数特約、契約状態の例外
- 確認質問:処理画面とルール、判断根拠、訂正履歴の残し方
匿名化した事案への回答を比べると、機能一覧では分からない実装力が見えてきます。
小さな検証と受入条件の決め方
要件に不確かな部分が残る場合は、小さく試してから本開発へ進む受入条件を決めます。
- PoC範囲:帳票1種類、診療明細書の抽出、少数商品の受付などに限定
- AI-OCR評価:正解率、確認時間、誤認識の発見、訂正学習、原画像・抽出値、担当者への引き継ぎ
- 数値基準:分類精度、項目欠落率、根拠表示率、再処理時間、手動介入率
支払可否を自動で確定する仕組みは、責任の所在と監査方法を固めてから検討します。過去事案については、支払額と不支払理由、承認経路を旧システムと照合します。例外事案も評価の対象に含めます。
RFP・要件整理で決めておく項目
RFPは、実現したい業務の成果と守るべき制約を、発注側と開発会社が共有するための文書です。
業務ルールは、事案、入力、判定、承認、出力の流れに沿って示します。そうすると、見積の精度が上がり、提案を比べやすくなります。
査定ルール台帳と例外事案の準備
査定ルールの条件と根拠は台帳にまとめます。現場の暗黙知は、例外事案として書き出します。
- 台帳項目:ルールID、商品・特約、入力、判定、支払計算、不支払理由、書類、承認者、改定日
- 根拠と例外:約款・社内規程、上長確認、診断書表現のコード読み替え
2026年の太陽生命の発表では、約720の査定ルールを洗い出して分析したとされています(出典:日本IBM・太陽生命ニュースリリース、2026年)。
この事例から分かるのは、保険金支払を自動化するには、ルールを一覧にして管理し続ける作業が伴うことです。自社の商品・特約・事案の組み合わせと改定の頻度も、見積の条件に含めます。
データ・セキュリティ・監査の条件
診断書や病歴、手術内容、口座情報を守るために、RFPには管理条件を明記します。
- アクセス・保管:保存場所、暗号化、鍵、権限、職務分掌、ログと保存期間
- 運用・委託:バックアップ、復旧目標、診断、事故報告、再委託、データ削除
- クラウド:データ所在国、運用担当者の所在、学習利用の有無
金融機関向けの安全対策では、FISCが2025年3月に第13版を公表し、2026年3月には第14版も刊行しています(出典:公益財団法人金融情報システムセンター、2025〜2026年)。
RFPには、参照する版と安全対策、求める証跡、監査の頻度を具体的に書きます。ガイドラインの更新に対応する費用も、保守契約に含めます。
連携本数とデータ移行の範囲
連携と移行は見積の差が出やすいため、接続先とデータの条件を具体的に決めます。
- 接続先:契約・顧客・商品・会計・決済・本人確認・通知・代理店・分析
- 連携仕様:方式、項目、頻度、最大件数、応答時間、再送、重複防止、監査ログ
- 移行範囲:履歴か稼働案件か、画像・抽出値、件数・支払額の照合、形式変換、旧環境の参照期間
移行の対象件数と除外条件もRFPに明記しておきます。範囲が曖昧な見積は、あとで追加費用になりやすいためです。
契約形態の選び方:請負・準委任・SaaSの使い分け
保険金支払システムでは、要件が固まっている作業と、検証しながら決める作業が混在します。そのため、作業の性質に合わせて契約形態を分ける方法が一般的です。
たとえば、企画や要件整理は準委任、確定した機能の開発は請負、AI-OCRやクラウド基盤はサービス契約とする組み合わせがあります。
請負契約:成果物と検収条件が明確な部分
請負は、成果物と検収条件を定義できる開発に使います。契約では、次の内容を明確にしておきます。
- 成果物:画面、API、移行ツール、帳票、テスト仕様書
- 受入テスト:不支払、追加書類、複数特約、連携停止、権限不足、ログ欠落
- 変更管理:約款・要件・移行量・API変更時の追加費用と納期影響
見積の有効期間と追加作業の単価は契約書に、変更の手順と発注側の承認者は変更管理票に記載します。
準委任契約:要件整理や伴走支援
準委任は時間や体制に応じて精算するため、完成条件を固定しにくい仕事に適しています。
- 支援内容:業務の洗い出し、RFPとルール台帳の作成、PoC、進行管理、受入テスト
- 向く場面:保険業務の知識はあっても、システム要件や移行計画を整理できる人材が不足する場合
- 進捗管理:確認事項、期限、発注側へ返す判断を週次報告等で記録
支払ルールの承認者とリスクを引き受ける人、運用開始を決める人は、自社で明確にしておきます。
SaaS契約の利用量とデータ条件
SaaSは初期開発を抑えられ、機能更新や冗長化の一部も提供会社に任せられます。利用条件も確かめておきます。
- 利用候補:AI-OCR、文書管理、認証、通知、監視
- 費用・継続条件:従量課金、容量、API、最低期間、障害補償、データ返却
アイリックコーポレーションの2026年の発表では、朝日生命が「スマートOCR 診療明細書」を2026年1月から業務利用しました。
AI-OCR費用は、生命保険エコシステムに参画したことで、単独導入比で42%削減されたとされています(出典:アイリックコーポレーションニュースリリース、2026年)。
共同利用の効果は、請求量や契約条件によって変わります。そのため、単価に加えて5年分の利用量を前提に比べます。
保険金支払システムの費用相場と見積の内訳
保険金支払システムには公開価格がありません。
費用は、商品数や請求件数、既存システムの状況によって変わります。ルール数や帳票数に加えて、移行量、可用性、監査要件も費用を左右します。
ここで示す金額は、NotebookLMの調査結果と一般的な基幹系開発の工数モデルを組み合わせた、2025〜2026年時点の編集用の推定です。
正式な予算化では、自社の件数と要件を示して再見積もりします。
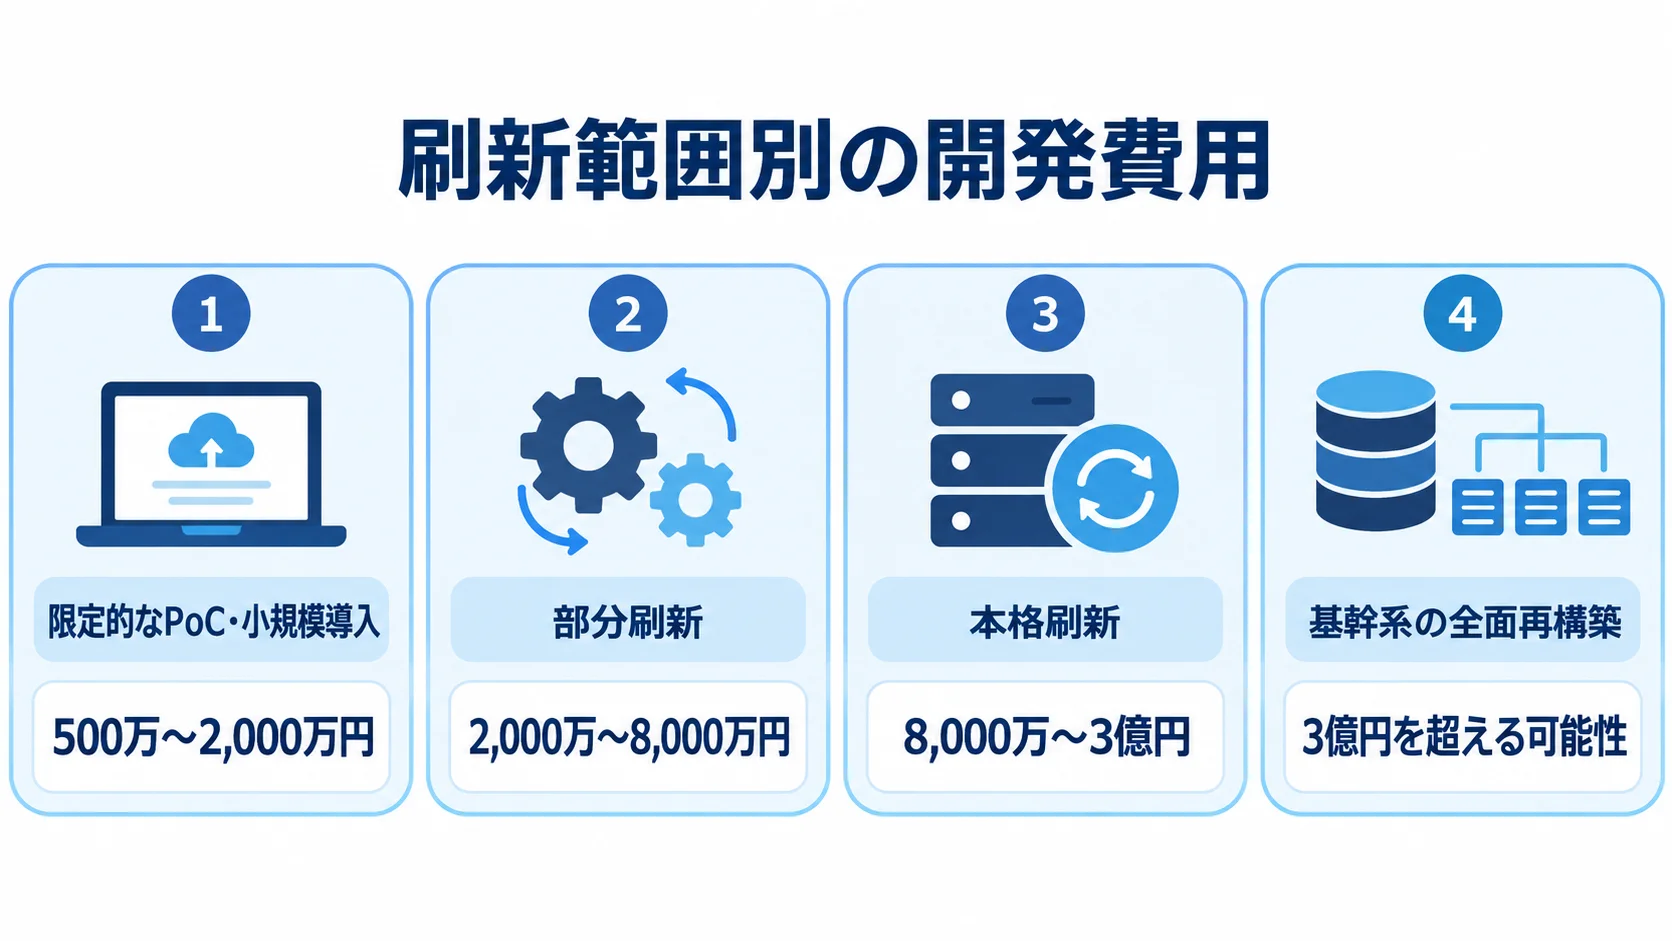
PoCは500万〜2,000万円、部分刷新は2,000万〜8,000万円の目安
保険金支払システムの開発費用は、PoCの小規模導入から基幹系の全面再構築まで、刷新の範囲ごとに金額の帯が分かれます。
- 限定的なPoC・小規模導入:500万〜2,000万円
- 部分刷新:2,000万〜8,000万円
- 本格刷新:8,000万〜3億円
- 基幹系の全面再構築:3億円を超える可能性
部分刷新は、Web請求と文書管理、OCR、査定ワークフローを含む想定です。契約と会計の連携も含みます。
本格刷新は、複数商品や複雑な特約への対応を含みます。さらに、不正検知と複数チャネル、データ移行と冗長化も含みます。
想定開発期間は、PoCが2〜6か月、部分刷新が9〜18か月です。本格刷新は18〜36か月、全面再構築は30〜60か月程度です。
金額と期間は、保険業務の専門家が要件整理に加われるかどうかで変わります。過去事案をテストデータにできるか、既存仕様を把握できているかも影響します。
費用の内訳:工数・連携・移行・運用
見積は開発工数と導入後の費用に分けたうえで、内訳を次の観点で見ます。
- 初期費用:工数、パッケージ・クラウド、AI-OCR、移行、第三者検証・監査
- 工程工数:要件定義、基本設計、開発、テスト、移行・外部連携
- 継続費用:計算・保存容量、画像課金、ライセンス、監視、保守、教育、脆弱性診断
- 運用備え:バックアップ、災害対策、約款改定対応
専門人材の単価を1人月60万〜120万円と仮に置くと、30人月で1,800万〜3,600万円、80人月で4,800万〜9,600万円になります。この数値は、予算づくりに使う試算です。
保守費は、初期費用の年15〜25%と仮に置く場合もあります。
SaaSでは、月間と年間の請求件数を使って5年TCOを作成します。
見積に含まれない費用と前提
除外項目が多い見積は安く見えやすいため、含まれていない作業を洗い出し、各社の比較前提をそろえます。
- データ・既存環境:クレンジング、紙書類のスキャン、旧システム調査
- 追加作業:外部サービス料、追加監査、受入テスト代行、研修、休日リリース、現地対応
標準機能の提案は初期費用を抑えられても、業務変更の教育費や例外対応費が増える場合があります。一方で、個別開発は初期費用が増える代わりに、業務に合わせやすくなります。
実装の方式は、標準と設定、アドオンに分けて考えます。そのうえで、スクラッチや外部SaaSと比べ、5年後の保守性と変更しやすさまで評価します。
委託先選定と見積比較のポイント
委託先は、知名度や機能数ではなく、任せる領域に応じて選びます。総合SIは大規模な基幹連携や移行管理に、保険業務パッケージは標準業務基盤に強みがあります。
また、AI-OCRや医療データの専門会社は、書類処理とコード化に強みがあります。必要な役割を分けて、1社に任せる範囲と複数社で補う範囲を決めます。
生命保険の支払査定と類似案件の実績
「保険業界に強い」という説明を聞いたら、担当範囲と案件条件を確かめます。
- 担当領域:請求受付、診断書、用語標準化、査定、会計・決済連携、移行
- 案件情報:商品、請求件数、稼働年数、利用者数、保守体制、障害対応事例
TISのオリックス生命向け事例では、請求書や診断書を画像化し、査定から承認、支払いまでのワークフローを刷新しました。
現在は「Assess」で月間約2万件の診断書の医療用語を標準化していると紹介されています(出典:TISお客様事例、参照日2026年)。
導入社数よりも、実績の件数と対象業務が自社に近いかを見たほうが、実力を判断しやすくなります。
提案の実装範囲と見積前提の比較
同じRFPと代表事案を各社に渡し、次の観点で提案を横並びに比べます。
- 実装・見積:標準、設定、アドオン、個別開発、外部サービス、追加費、納期、保守
- 変更対応:約款・商品・帳票変更、OCR誤認識、連携先停止、手動訂正
- 評価項目:業務適合性、知識、連携、セキュリティ、移行、テスト、運用、費用、契約
- 最低条件:支払品質や監査できる状態に関わる基準
価格の比重を大きくすると、検証や運用が弱い提案が選ばれがちです。
契約交渉の責任分界と将来変更
責任範囲や将来の変更、障害対応をめぐる行き違いを防ぐため、契約条件を具体的に決めます。
- 成果物の権利:設計書、コード、テスト、運用・移行資料、監査証跡
- クラウド・AI:返却・削除、移行支援、終了通知、学習利用、ログ保存、モデル再検証
- 障害対応:切り分け、連絡期限、復旧目標、手動切替、再送、原因報告、再発防止策、賠償範囲
- 継続計画:支払停止時の業務継続と繁忙期の性能試験は、開発完了を待たず発注時点で確認
障害は、アプリケーション・クラウド・OCR・連携先・ネットワークのどこで起きたかで対応主体が変わるため、切り分けの担当も決めます。
よくある質問(FAQ)
発注・外注を検討するときは、費用に加えて、業務範囲や契約、データ、運用まで含めて考えます。ここでは、担当者から寄せられやすい質問に回答します。
保険金支払システムは何社くらいに相見積もりを取ればよいですか?
本格開発では3〜5社程度を候補にすると比較しやすくなります。総合SI、保険業務パッケージ、AI-OCRや医療データの専門会社など、得意領域の異なる会社を含めます。
同じRFPと代表事案で提案を受けます。候補を増やしすぎると説明会と評価の負担が増えるため、実績と体制を確認して依頼先を絞ります。
AI-OCRだけを外注することはできますか?
できます。契約管理や査定システムは社内に残したまま、診断書や領収書、診療明細書の分類、項目抽出、医療用語の標準化だけを外部に委託できます。
要件と契約には、人による確認や誤認識の訂正を含めます。原画像と抽出値の保存、API障害時の手動処理、入力データの学習利用も、あわせて入れておきます。
導入の判断をOCRの認識率だけで行うと、確認の手間を見落としかねません。
発注側に保険業務の担当者がいなくても外注できますか?
外注はできますが、約款や支払判断の責任者は自社に置く必要があります。
担当者が少ない場合は、準委任契約で現行業務の洗い出しとRFP作成を支援してもらう方法があります。
- 意思決定チーム:支払査定と法務・コンプライアンス、情報システム、経理・決済の代表者で作る
- 業務判断:任せきりにすると、受入テストや約款改定の場面で判断できなくなる
保険金支払システムの費用を抑えるにはどうすればよいですか?
対象業務を絞り、効果を測れるPoCや部分刷新から始める方法があります。
差別化につながらない認証や文書保管、監視には、SaaSや共通基盤を使います。
比べるときは、OCR件数課金やクラウド、保守を含む5年TCOで見ます。約款改定と移行、監査、教育も、同じ表に入れます。初期費用が安くても、将来の変更費用まで安いとは限りません。
まとめ
保険金支払システムの発注では、業務を請求受付から監査まで領域ごとに分けます。
自社に残す責任と委託する作業を明確にします。
既存基幹を残す部分刷新なら分割発注、大規模な統合なら一括外注が選択肢になります。
要件を検証しながら作る場合は、共同開発や準委任も考えられます。
発注前のRFPと受入条件の整備
RFPには、業務ルール台帳と例外事案、KPI、代表テストデータを記載します。連携先と移行範囲も含めます。さらに、セキュリティと監査、運用、将来の約款改定も書いておきます。
見積は、初期開発費に加えて、5年TCOで比べます。ライセンスやAI-OCR、クラウドの費用を含めます。保守や教育、移行、監査も対象になります。
請負、準委任、SaaSは作業の性質に応じて組み合わせます。契約は、成果物と検収の条件を決めてから結びます。障害や再委託、データ返却の条件も、あわせて決めておきます。
委託先の業務実績と将来の運用力
委託先は、機能数や知名度よりも、生命保険の支払査定や医療用語の標準化、基幹連携の実績で評価します。データ移行やテストの実績、稼働後の約款改定への対応力も見ます。
AI-OCRや生成AIは、認識率に加えて、誤判定時の有人確認と判断根拠、ログ、データ利用条件も見ておきます。発注側が業務判断を持ち、委託先と運用できる仕組みを作ることが、安定した支払業務につながります。
▼全体ガイドの記事
・保険金支払システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。