
保険金支払システムの開発は、業務と例外を洗い出し、自動化する範囲をPoCで確かめてから、段階的に本開発へ進む流れです。
この順で進めると、正確な支払いと現場の負担軽減につながります。費用と見積もりの確認点は後半で扱い、全体像は完全ガイドでも確認できます。
▼全体ガイドの記事
・保険金支払システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険金支払システムの全体像
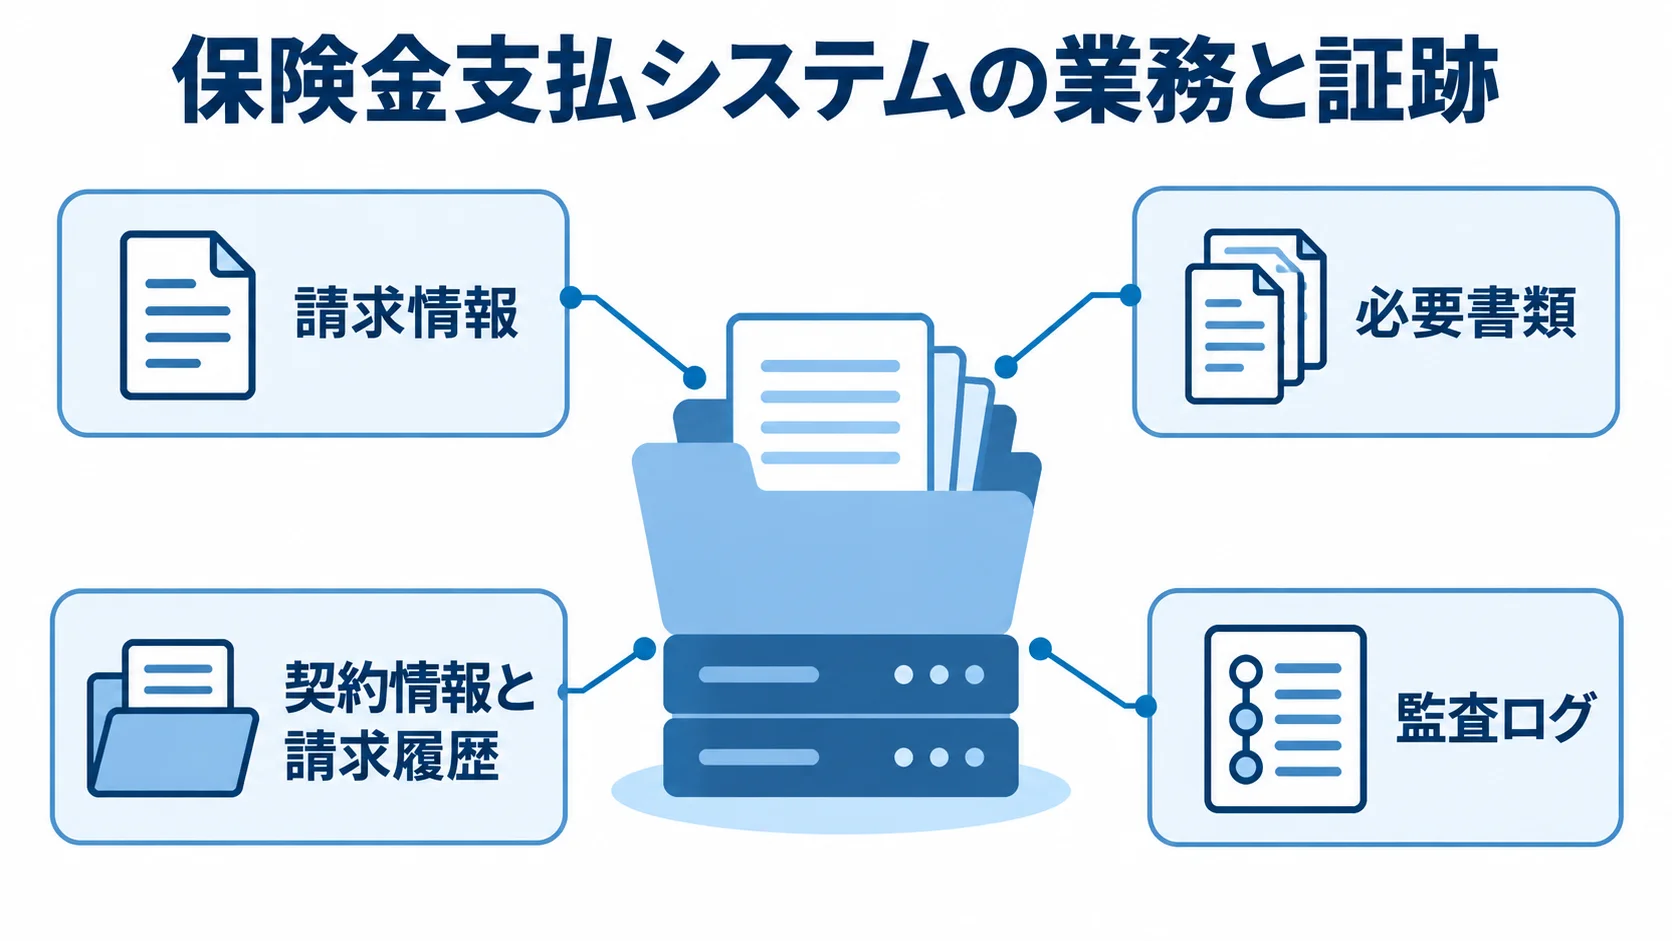
保険金支払システムは、請求情報を案件として受け付け、書類をそろえて契約・約款と照合する仕組みです。さらに、支払可否や金額の判断から送金後の記録まで、案件ごとにたどれるようにします。
生命保険は商品や特約で条件が変わります。そのため、業務ルールと証跡を中心に設計します。
請求受付から書類管理までを案件でそろえる仕組み
受付から査定へ正確につなぐには、入口で案件にひも付ける情報と書類をそろえておく必要があります。
- 受付経路:契約者向けWebやスマートフォン、代理店、コールセンター、郵送書類を扱います。
- 受付情報:本人確認、請求者・受取人、契約番号、事故日、請求種別を案件とひも付けます。
- 必要書類:診断書、領収書、診療明細書、死亡診断書、戸籍を、画像やPDFで管理します。
書類の不足や重複、期限切れに気づけるようにします。受付の時点で情報を関連付けておくと、後工程の照合が安定します。
AI-OCRを使う場合は、認識結果だけでなく、原画像と抽出値を並べて担当者が確認できるようにします。
訂正履歴や認識信頼度、再処理の結果を残しておくと、査定の根拠を後から確かめられ、品質の改善にも生かせます。
非定型の診断書では、傷病名、手術名、受診日、入院日数、医療費を読み取る必要があります。また、医療辞書や標準コードへの変換も求められます。
査定・支払・監査を一つの証跡でつなぐ仕組み
査定では、契約情報と請求履歴をもとに判断し、定型の事案と要確認の事案で処理を分けます。
- 契約情報:契約状態、保障内容、保険料の払込状況、特約、免責期間を参照します。
- 請求履歴:過去の履歴を確認し、定型の事案はルールエンジンで処理します。
- 要確認事案:担当者への割り当て、追加書類の依頼、差戻し、複数人承認、上長承認まで扱います。
- 不支払理由:判断の理由を登録し、担当者ごとの判断のばらつきを抑えます。
支払額が決まったあとは、送金指示や仕訳、消込、返戻を会計・決済システムと連携します。
判断の経緯を後から追えるよう、監査ログには、確認者や日時、参照した契約情報と書類、判断ルールや根拠を記録します。
金融機関向けの対策では、アクセス管理、委託先管理、バックアップ、障害対応を、RFPの段階から確認しておきます。
金融情報システムセンター(FISC)は、2025年3月に安全対策基準・解説書の第13版に関する情報を公表しています(出典:金融情報システムセンター、2025年)。
保険金支払システムの開発の進め方
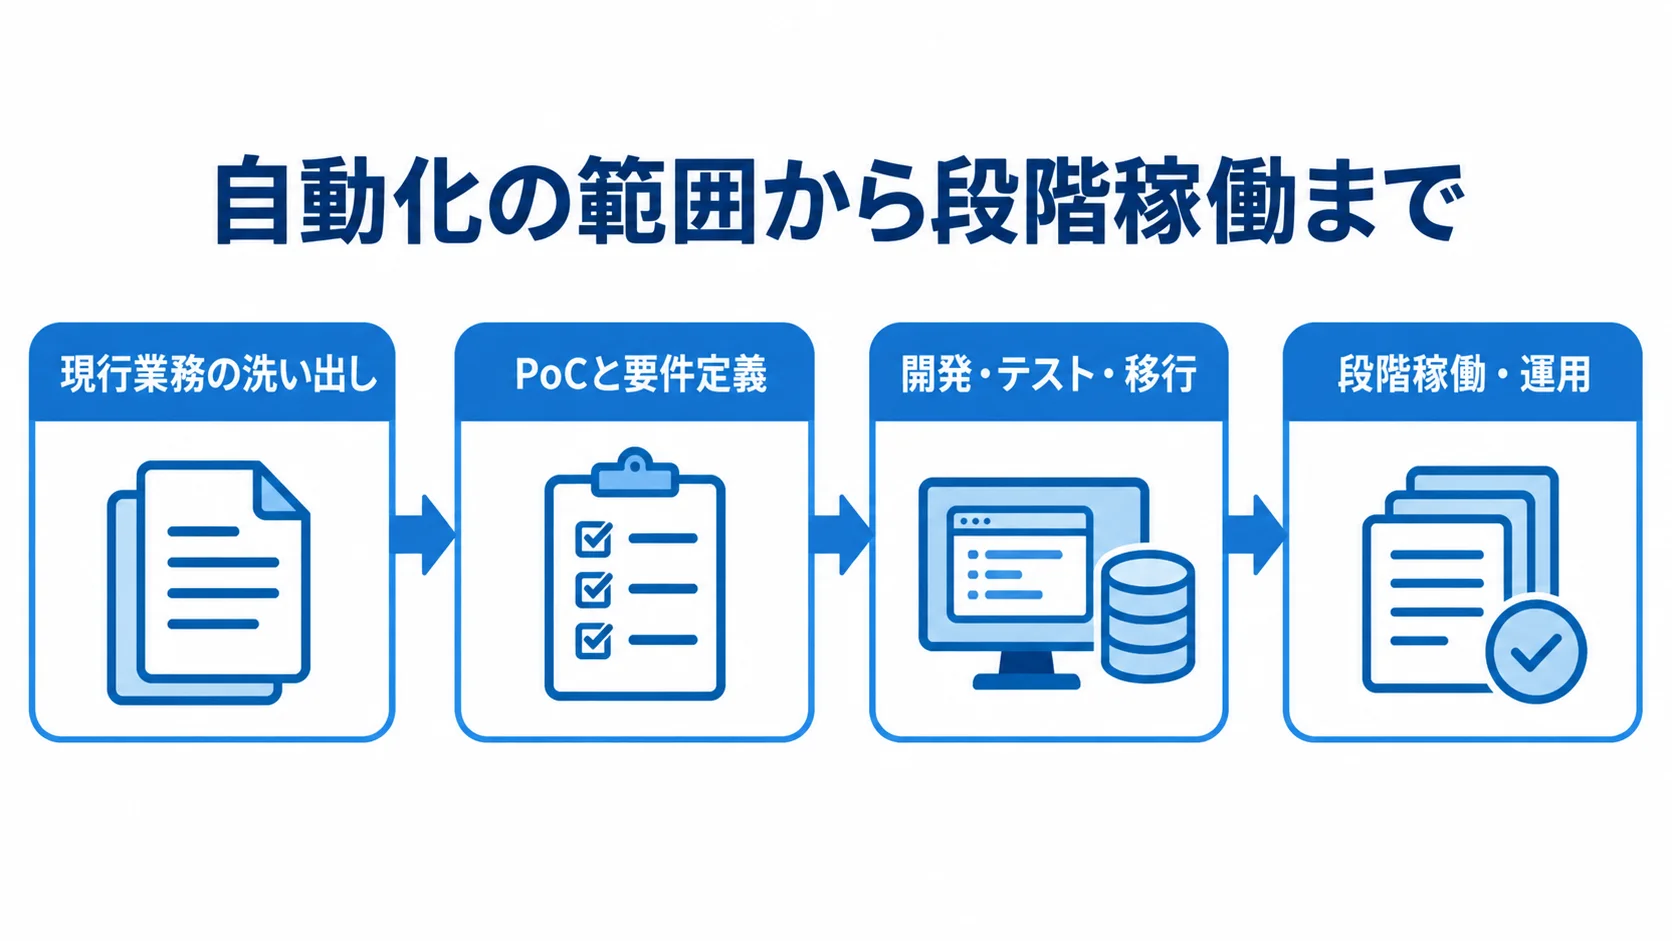
画面から作り始めると、査定ルールや例外処理が膨らみやすくなります。そこで、業務を分解し、対象範囲とKPIを決めてから、検証と本開発へ進みます。
品質と費用を左右するのは、自動化する範囲と人が判断する範囲を先に決めておくことです。
企画・現行業務の洗い出しによる対象範囲の決定
対象範囲を決めるには、受付から監査までの工程、処理実績、負荷、例外を一覧にして洗い出します。
- 業務工程:受付、書類確認、契約照合、査定、承認、送金、顧客通知、監査の順に並べます。
- 処理実績:月間請求件数、チャネル別割合、平均処理時間、追加書類発生率、差戻し率を集計します。
- 負荷と品質:担当者の工数と、不支払や支払漏れの確認方法を記録します。
- 例外事案:契約変更直後、複数請求、告知・責任開始日、相続人による請求を含めます。
商品や特約ごとの支払条件、免責、必要書類、計算式、判断に使う契約項目は、ルール台帳にまとめておきます。
目標とするKPIには、支払リードタイムや書類不備率、確認工数、支払漏れ、AIの要確認率などがあります。全商品を対象にする前に、件数が多く、ルールが整理された給付金や書類から始めると、投資の判断がしやすくなります。
PoCと要件定義による自動化の境界の検証
AI-OCRや医療用語のコード化は、匿名化した実際の帳票を使ってPoCで確かめます。認識率だけでなく、運用条件も検証範囲に含めます。
- 読み取り:書類の分類、抽出項目、信頼度のしきい値を評価します。
- 確認と再処理:人による訂正、原画像との照合、再処理の手順を確かめます。
- 例外時の対応:手動切替を試し、ルールエンジン、AI候補、人の最終確認について、どこまでを誰が受け持つかを決めます。
支払可否や金額の決定を、AIだけに任せない設計にします。
基本設計では、データモデルやAPI、認証、権限を決めます。さらに、監査ログ、文書保管、通知、バックアップ、RTO・RPOも確定させます。
既存の契約管理、顧客管理、会計、決済との連携では、項目や頻度、エラー時の再送、二重送信の防止まで仕様に含めます。
パッケージの標準機能、設定、外部サービス、個別開発を分けて整理します。そのうえで、独自商品の部分だけをアドオンにする境界を決めておくと、約款改定やバージョンアップで費用が膨らみにくくなります。
開発・テスト・移行・運用の段階的な進め方
実装から受け入れまでの品質を確かめるには、機能と実際の案件の処理シナリオを合わせて確認します。
- 実装機能:受付画面、案件管理、書類保管、OCR、査定、契約照合、支払連携、通知、監査ログを作ります。
- 業務テスト:匿名化した過去の実案件を使い、支払額や不支払理由、必要書類、承認経路を旧システムの結果と照合します。
- AIの受入条件:正解率、見逃し、過検知、根拠表示、モデル更新後の再検証の基準を決めます。
単体テストや結合テストに加えて、業務シナリオテストでも処理が一致するかを確認します。
本番移行では、契約、請求案件、書類画像、査定履歴、支払履歴のうち、どれを移すかと、それぞれの保存期限を整理します。
商品やチャネルを限定して段階的に稼働させ、全件を一度に切り替えないようにします。また、旧システムと新システムの並行稼働や、障害時の手動運用も組み合わせます。
稼働後は、月次でKPIと監査ログを確認します。あわせて、約款改定や商品、辞書、権限、委託先の変更を、リリースとして管理できる体制も用意します。
保険金支払システムの費用相場とコストの内訳
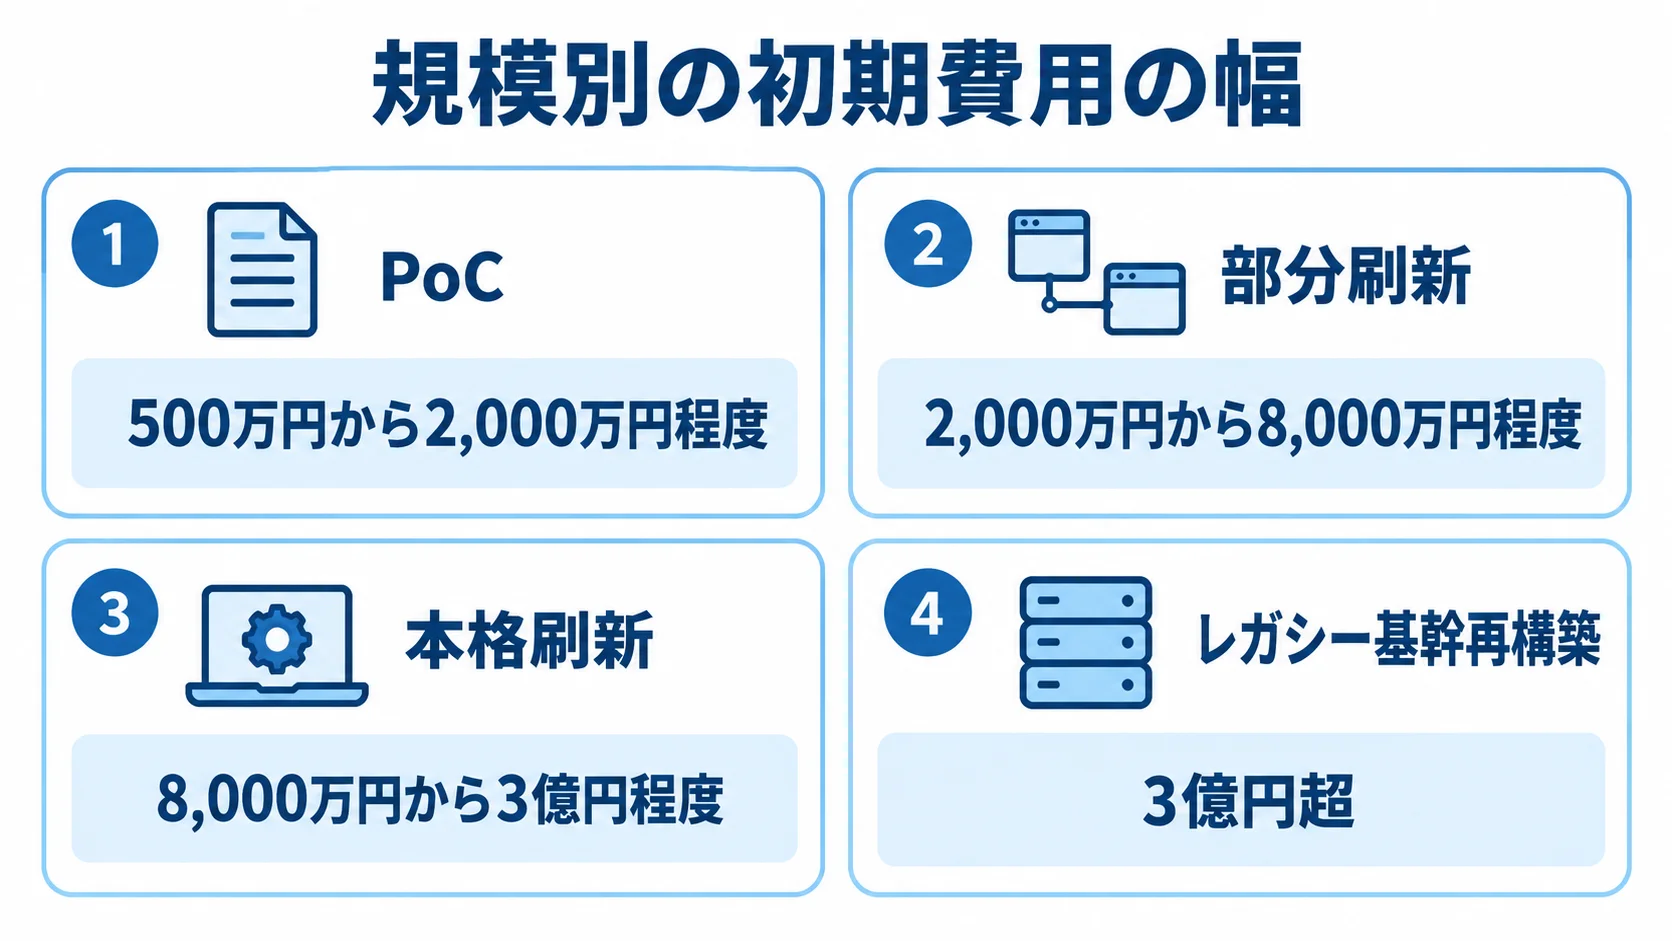
保険金支払システムには、公開された一律の標準価格がありません。費用を左右するのは、請求件数、商品・特約の数、帳票の種類、既存基幹との連携本数です。
移行件数や可用性、監査要件、AI-OCRの利用量によっても変わります。ただし、次に示すのは2026年時点の企画・提案用の推定レンジで、個別案件の見積書に代わるものではありません。
規模別の初期費用の幅
対象範囲ごとの推定初期費用は、次の幅が目安になります。
- PoC:書類1種類のAI-OCR検証、限定商品の受付画面、少数のAPI連携の場合で、500万円から2,000万円程度。
- 部分刷新:Web請求、文書管理、OCR、査定、契約・会計連携、運用設計まで含めた場合で、2,000万円から8,000万円程度。
- 本格刷新:複数商品、複雑な特約、不正・異常検知、複数チャネル、移行、冗長化を含めた場合で、8,000万円から3億円程度。
- レガシー基幹再構築:契約管理・支払・会計・決済を横断する場合は3億円超で、期間は30か月から60か月以上となる可能性があります。
既存システムを残して、受付や文書管理だけを追加する場合は、対象範囲を絞った見積もりになります。
金額を比べるときは、初期費用に含まれる範囲と、別費用になる項目を確かめます。
工数・連携・移行・運用費の内訳
初期費用と運用費は分けて見積もる必要があります。初期費用は、工数に人月単価をかけた額に、パッケージ・クラウドやAI-OCR、移行、テスト・監査費を加えて考えます。稼働後の費用は、保守改修などを含めて初期費用の年15%から25%程度を目安に見込みます。
- 概算式:工数×人月単価に、パッケージ・クラウド、AI-OCR、移行、テスト・監査費を加えます。
- 人月の試算:専門人材1人の単価を60万円から120万円とすると、30人月は1,800万円から3,600万円、80人月は4,800万円から9,600万円です。
- 初期費用の配分:要件定義・基本設計25%から35%、開発30%から40%、テスト15%から25%、移行・外部連携5%から15%が目安です。
- 稼働後の費用:保守改修、監視、クラウド、ライセンスは、初期費用の年15%から25%程度です。
要件定義や外部連携、金融品質のテストに加えて、移行、セキュリティ、ライセンスの費用も加わります。そのため、部分刷新でも2,000万円を超えやすくなります。なお、人月の計算は、工数を説明するための推定モデルで、市場統計ではありません。
SaaSやOCRは件数課金で変動するため、利用量を想定して運用費を見積もります。
朝日生命は、2026年1月からアイリックコーポレーションのAI-OCRを業務で利用しています。生命保険エコシステムでの共同利用は、単独で導入する場合とは異なるTCOを考える材料になります(出典:アイリックコーポレーション公式発表、2026年)。
保険金支払システムの見積もりを取る際のポイント
見積もりの精度は、ベンダーの技術力だけでなく、発注側が示す業務条件にも左右されます。「保険金支払業務一式」のような依頼では、各社の前提が異なるため、金額を比べられません。
RFPには、対象商品、請求件数、チャネル、帳票、ルールを書きます。さらに、連携先、移行対象、性能、可用性、監査、運用体制も記載します。
RFPに書く件数・ルール・例外・連携条件
ベンダーが処理量と複雑さを見積もれるように、条件を分けて示します。
- 件数:年間合計に加え、通常月、繁忙期、日次ピーク、同時接続数を提示します。
- 帳票:種類、ページ数、手書きの有無、画像品質、匿名化の可否を整理します。
- 商品・特約:支払条件、計算式、免責、追加書類、判断が分かれる例外の数を伝えます。
- 外部連携:接続先と、API・ファイル・画面連携の方式です。
外部連携先には、契約管理や顧客管理、会計、決済が含まれます。通知、本人確認、医療データも、連携先に加えます。
正常な流れ以外の場面も、要件に含めます。対象は、タイムアウトや重複送信、途中保存、書類の差し替えです。さらに、支払先口座の変更、システム停止中の受付、ルール改定後の再査定も、対象に入れます。
AIについては、学習用データの準備やモデル評価、信頼度のしきい値、有人確認、ログ保存、再学習を確認します。あわせて、モデル提供者によるデータ利用の有無も確かめます。
要配慮個人情報を扱うため、要件には暗号化やアクセス権限、マスキングを盛り込みます。加えて、委託先・再委託先とデータ所在地も対象に含めます。
複数社の同条件比較と5年TCO
役割の異なる会社を比較の対象に含め、業務への適合性と費用を見比べます。
- 総合SI:基幹システムや周辺機能を含む全体構築の提案を比べます。
- 保険業務パッケージ:日本固有の商品や特約が、標準、設定、アドオンのどこに入るかを確かめます。
- 専門会社:AI、OCR、医療データの知見と、連携の範囲を確かめます。
NTTデータは、2025年12月から国内の保険・共済向けに、Guidewireプラットフォームの導入や維持保守、クラウド移行支援を始めました。同社は、決済プラットフォームとの連携による即日着金も掲げています(出典: NTTデータ公式発表、2025年)。
各社には、初期費用だけでなく5年間のTCOを出してもらいます。対象は、月額・年額のライセンス、クラウド、OCR課金、保守、監視です。さらに、教育、移行、商品追加、約款改定、障害対応の費用も含めます。
前提条件や除外項目、変更時の単価、納期遅延、データ返却、契約終了後の移行支援も比べます。そのうえで、支払漏れや再開発のリスクを含めた総額で判断します。
AI・クラウド・移行のリスクと契約前の確認
AIの精度は、平均値だけでなく、誤認識や候補の提示を誤った場合の対応まで評価します。契約の前に、責任と説明の手順も決めておきます。
- 支払対象の見逃し:誰が検知して再確認し、顧客へ説明するかを決めます。
- 要確認の増加:過剰に要確認へ回した場合に、誰が止めて担当者へどう振り分けるかを定めます。
- 根拠の不足:説明できない候補を、誰が確認するかを明確にします。
太陽生命と日本IBMは、年間約50万件の査定を対象に約720のルールを洗い出し、ルールエンジンと生成AIを組み合わせる取り組みを公表しました。
両社は、業務時間を従来比4割程度減らす計画を掲げつつ、ルールの整理と説明可能性を優先しています(出典: 日本IBM公式発表、2026年)。
クラウドでは、データ所在地や暗号鍵、バックアップ、障害時の復旧を契約に定めます。加えて、アクセス監視や再委託、サービス終了時のデータ返却も、あわせて定めておきます。
移行では、件数だけでなく、過去の査定履歴や書類画像の保存期間と、検索のしやすさを決めます。
大規模な切り替えの前には、検証環境で移行リハーサルを行い、件数、金額、ステータス、画像と原本のひも付きを照合します。
よくある質問(FAQ)
保険金支払システムの開発では、業務知識と金融品質、個人情報の保護、基幹連携を同時に扱う必要があります。そこで、開発前に多い疑問を順に整理します。
保険金支払システムの開発費用はいくらですか?
推定レンジは、限定PoCで500万円から2,000万円程度、部分刷新で2,000万円から8,000万円程度、本格刷新で8,000万円から3億円程度です。
商品数や特約、請求件数、連携先によって変わります。移行データや可用性、OCR課金も費用を動かします。そのため、初期費用だけでなく5年TCOで比べます。
AIで保険金の支払査定を完全自動化できますか?
完全自動化を前提にせず、段階導入で進めます。書類分類、項目抽出、医療用語の標準化、類似事案検索、定型ルール判定から始めます。
支払可否と金額の最終責任は、人に残しておきます。そのうえで、AIの信頼度や根拠、訂正履歴、有人エスカレーションを、受け入れの条件に含めます。
たとえば、太陽生命の事例では、年間約50万件を対象に約720のルールを整理し、ルールエンジンと生成AIを組み合わせています。
既存の契約管理システムを残して開発できますか?
可能です。受付や文書管理、OCR、査定ワークフローをAPIやファイル連携で加え、契約照合と支払計算は既存の基幹に残せます。
二重管理やデータの整合性、障害時の再送、旧システム停止時の手動運用、将来の基幹刷新を、先に設計しておく必要があります。設計しないまま進めると、部分最適が新たな制約になりかねません。
開発会社を選ぶときは何を確認すればよいですか?
まず、生命保険の支払査定の実績と、自社の商品や特約に近い案件があるかを確認します。
あわせて、契約管理や会計、決済との連携実績と、要配慮個人情報の管理を確かめます。
テストデータや移行の責任の分け方、AI誤判定時の確認体制も見ておきます。さらに、標準、設定、アドオン、個別開発を分けたうえで、約款改定や商品追加の費用も尋ねます。
まとめ
成功に向けては、画面やAIより先に、受付から監査までの業務と証跡を整理することが大切です。一連の流れは、受付から書類の確認、契約照合、査定を経て、承認と送金に進み、最後に監査で記録を確かめる順番です。
現行業務、商品と特約のルール台帳、例外、KPIを準備したうえで、PoC、部分刷新、本格刷新のどこから始めるかを判断します。
費用と品質を同時に管理する計画
推定費用は、PoCで500万円から2,000万円、部分刷新で2,000万円から8,000万円、本格刷新で8,000万円から3億円程度です。
5年TCOには、保守や教育、移行の費用を含めます。さらに、監査や約款改定、OCRやクラウドの課金も含めます。AIの評価は、自動化率だけでなく、精度や説明可能性、人の確認、監査ログで行います。
発注前の業務責任と将来の変更方法の決定
要件定義の段階で、発注側が担う業務責任と、将来の変更に備えて合意しておく項目を明確にします。
- 業務判断:支払判断の基準、承認者、例外処理を発注側も担い、ベンダーに任せきりにしません。
- 検証と移行:テストデータとデータ移行について、責任の分け方を決めます。
- 変更・運用:標準・設定・アドオンの境界や手動切替、データ返却、セキュリティ監査、変更リリースの手順について、合意しておきます。
保険業務と開発の両方を理解する体制で段階導入すれば、正確な支払いと現場の負担軽減を両立しやすくなります。
▼全体ガイドの記事
・保険金支払システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。