
企業保険設計システムの開発会社は、業務理解、連携範囲、運用体制の3つの観点で比べると、自社に合う会社を絞り込めます。
紹介する6社の特徴に加えて、選定基準、費用の目安、開発方式の選び方を取り上げます。全体像は企業保険設計システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・企業保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
企業保険設計システムのパートナー選びの重要性
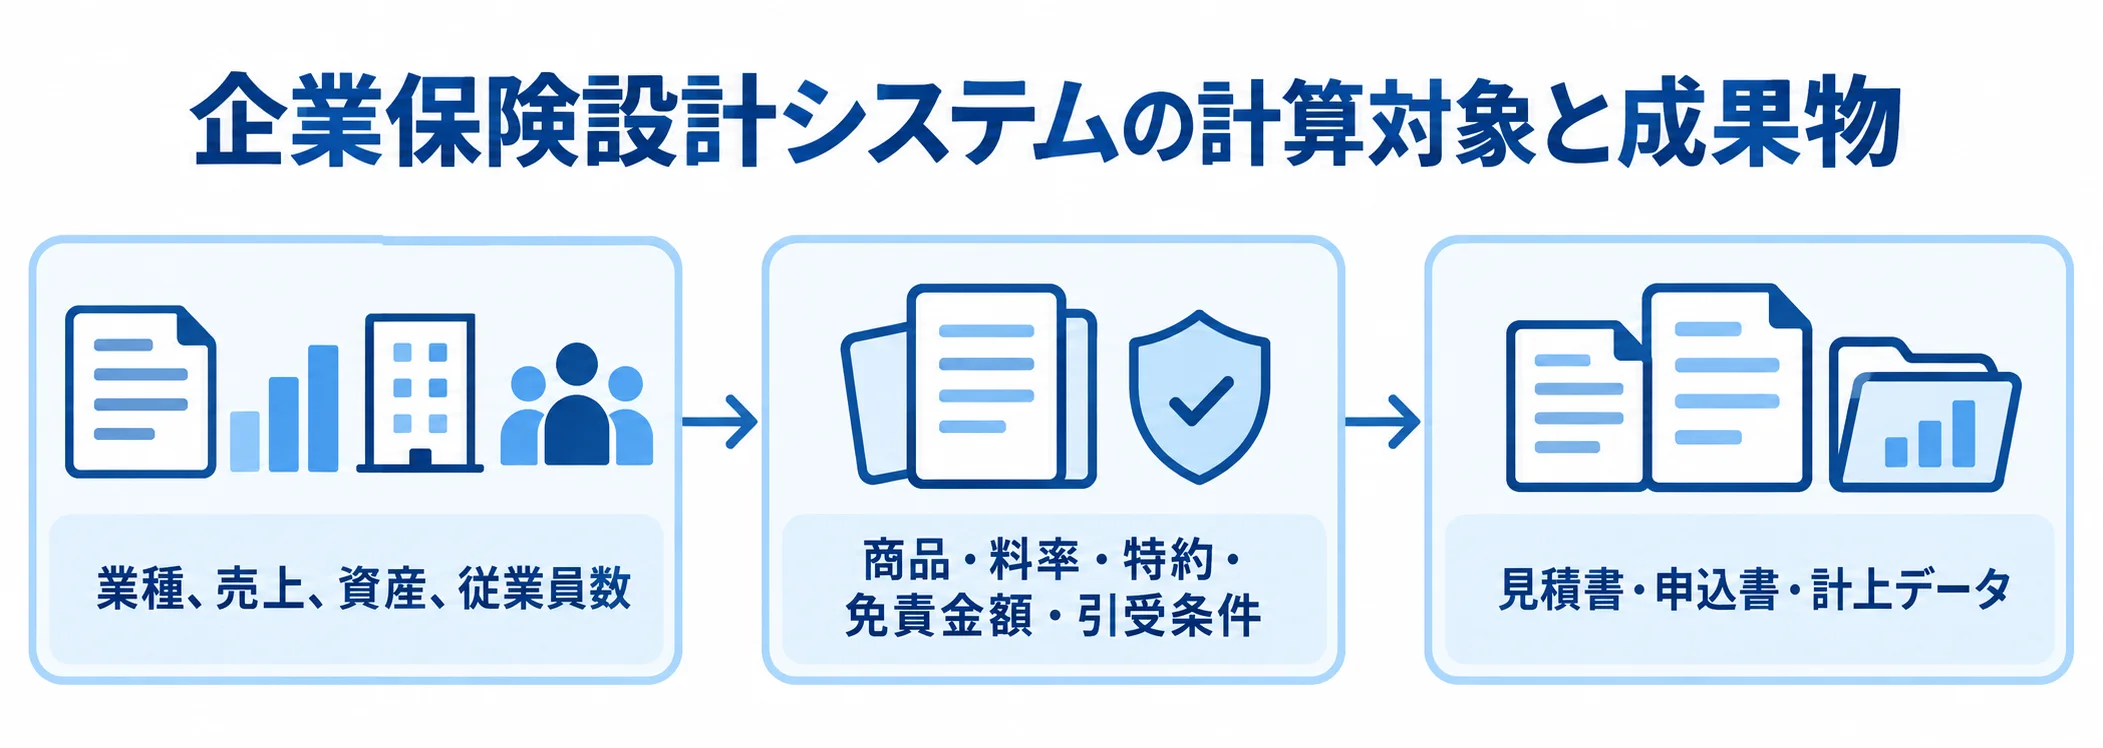
企業保険設計システムは、画面を作って終わるシステムではありません。業種、売上、資産、従業員数などをもとに、商品・料率・特約・免責金額・引受条件を適用します。その結果は、見積書や申込書、計上データにつながります。
扱う範囲の広さは、開発規模と必要な専門性を大きく左右します。
保険業務の複雑さと要件漏れのリスク
企業保険では、個人向けの保険料シミュレーターのように年齢や補償額だけを入力すれば済むとは限りません。法人全体と事業所ごとの情報、業種別のリスク、保有資産、過去の事故まで扱うことがあるためです。
- 加入者情報:従業員名簿や団体割引、加入・脱退、契約更新を扱うことがあります。
- 保険会社ごとの条件:商品コード、料率、丸め規則、引受条件、申込書の様式が保険会社ごとに異なります。
業務フローにこれらを落とし込めれば、単なる画面開発にとどまらず、現場で使える仕組みとして設計できます。
発注前に決める計算・連携・監査の責任範囲
発注前に、計算と連携の責任範囲、情報管理の対策を決めておきます。決めていないと、稼働後に誰が修正するのかが曖昧になりやすいです。
- 計算・連携:承認者、商品改定時のマスタ更新担当、既存の契約管理・収納・会計との接続方式。
- 情報管理:認証、権限、ログ、バックアップ、障害復旧、再委託先の管理を、見積条件に含めて比べます。
金融庁は2025年7月に、金融分野のサイバーセキュリティガイドラインを一部改正しました。金融関連業務では、セキュリティを後付けにしない計画が求められているとされています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」の一部改正について、2025年)。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援できる企業です。IT事業会社として社内DXを推進してきた経験を活かし、成果創出からシステムの定着までを支えます。
営業・顧客・生産・販売管理などの基幹システムを構築・導入した実績があるため、業務要件に合わせて柔軟に対応できる体制を整えています。
特徴と強み
riplaでは、営業担当者のヒアリングから申込後の進捗管理まで、業務を一つの流れとして整理します。その流れには、見積作成、上長承認、顧客説明も含まれます。
- 業務整理:現状や課題を言葉にし、分散した情報を洗い出します。
- 段階的な開発:1商品または特定部署からMVPを始められます。全商品・全代理店を一度に対象にする必要はありません。
既存のExcel計算表、メール承認、紙の帳票、データベースを確認してから開発範囲を設計します。その点が、riplaの強みです。
得意領域・実績
企業保険の案件では、顧客管理や案件管理、帳票出力などの共通機能を組み合わせて検討できます。権限管理や外部API連携も、この共通機能に含まれます。
- 仕様の確定:料率や引受条件を業務責任者と定め、テストケースと承認フローを明確にします。
- 適合度の確認:要件定義、マスタ更新、保険会社との接続、リリース後の運用を見ます。
基幹システムの幅広い経験を企業保険にも活かせるかは、相談の場で進め方と体制を確かめて判断します。
株式会社NTTデータ|保険会社・代理店をつなぐ基盤に強み
NTTデータは、保険会社や販売代理店向けに、ネットワークインフラやシングルサインオンを提供しています。顧客・契約情報の一元管理やデジタル保険サービスも展開しています。
自社システムを新規に開発する場合でも、保険会社や代理店の既存システムとの接続が論点になります。接続基盤まで含めて相談したい企業にとって、候補の一つになります。
特徴と強み
公開情報では、複数の保険会社と契約する代理店が、一度のログインで各社のシステムを使える共同ゲートウェイが紹介されています。
- 顧客情報の統合:保険会社から取得した契約データを顧客ごとに名寄せし、一元管理する仕組みが示されています。
- 接続・ログイン:商品情報の取得経路と、権限の統合を検討できます。
設計画面だけでなく、商品情報の取得先や利用者の認証方法も、選定時に確かめておきます。
得意領域・実績
InsureMOは、保険商材API、契約管理機能、画面資材を組み合わせて、保険サービスを構築できるプラットフォームとして公開されています。
- 適用範囲:申込から支払いまでの一部をデジタル化する範囲から、契約管理まで選べます。
- 適合の目安:大規模連携と単一商品の簡易計算を分けて、必要な機能を確認します。
代理店網や保険会社、既存ホストとの連携が前提であれば候補になります。小規模な案件では、費用と機能を絞れるかどうか問い合わせてみます。
株式会社東芝|既製プラットフォームを活用した企業向け保険事例
株式会社東芝は、東芝デジタルソリューションズ株式会社を2026年4月1日付で統合した企業です。ここで取り上げるのは、統合前の同社が公表した事例です。
この事例は、現在の東芝のデジタルソリューション領域に関わる公開実績です。ただし、契約の際には、現行の契約主体や担当窓口、提供範囲を確かめてください。
特徴と強み
損害保険ジャパン、東芝デジタルソリューションズ、Protosureが2024年に公表した事例です。複雑な保険料計算を、既製プラットフォームに取り込んでいます。
- 業務範囲:保険設計から申込書作成、計上データ送信まで管理します。
- 導入方針:既製機能に業務を合わせ、画面や操作性を調整しました。
既製機能を活用するFit to Standardの考え方を取り入れた点が、この事例の特徴です。
得意領域・実績
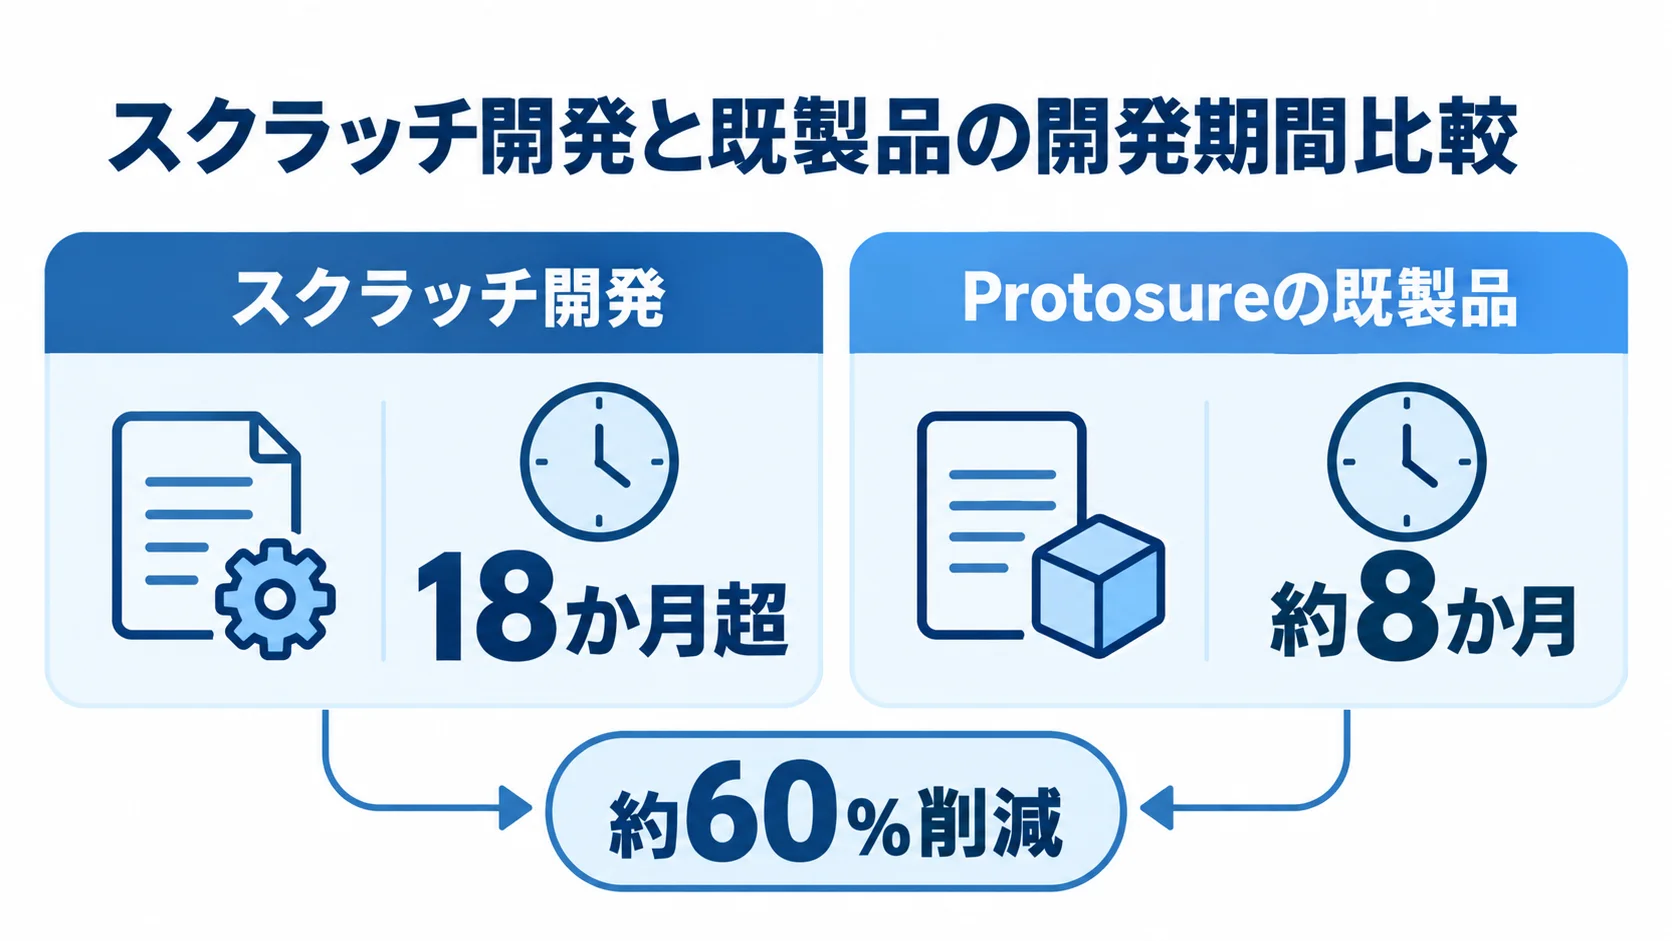
事例では、スクラッチ開発であれば18か月超の見込みだったのに対し、Protosureの既製品を使った開発は約8か月でした。
期間は約60%削減したと説明されています(出典:損害保険ジャパン・東芝デジタルソリューションズ・Protosure「企業向け保険商品のノーコードによる保険募集管理システム構築で業務効率向上を実現」、2024年)。
特定案件の実績のため、自社の案件に同じ期間や費用が当てはまるとは限りません。ただし、商品ロジックをルール化し、標準機能で早期提供する際の参考にはなります。
株式会社日立システムズ|代理店と保険会社の接続・運用を支援
日立システムズは、保険会社と保険代理店の間でファイルを中継する「日立 保険会社共同ゲートウェイサービス」を公開しています。
見積・申込画面だけでなく、データ交換や監視、障害対応まで考えたい企業にとって、連携基盤の候補になります。
特徴と強み
公開情報では、保険会社と代理店間のファイル転送を中継し、接続先のネットワーク要件に合わせると説明されています。
- 接続:プライベートIPネットワークを提供しています。
- 運用:監視と障害対応を、ワンストップで含みます。
計上データや申込データが相手先に届かなければ、業務は完了しません。そのため、アプリと接続・運用を一体で設計できる点は、検討材料になります。
得意領域・実績
複数社が関わる案件では、接続先ごとの仕様やファイル形式、送受信時間を整理します。エラー時の再送も、事前に整理しておく項目です。
- アクセスと記録:担当者の権限、ログの保管期間を決めます。
- 責任分界:新規開発の範囲、障害時の窓口、休日・夜間の監視まで、どこを誰が受け持つかを確かめます。
既存の保険会社との接続を活かしたい代理店や保険関連企業にとって、検討しやすい相手です。
日本アイ・ビー・エム株式会社|保険業務の変革とAI・クラウドを支援
日本アイ・ビー・エムは、保険業務向けに、AIやデータ、ハイブリッドクラウドを、業務プロセス変革と組み合わせたソリューションを展開しています。
保険料計算と提案書作成に加え、引受審査や事故対応へ広げたい企業の候補になります。契約者向けサービスやデータ分析まで含めて検討できます。
特徴と強み
IBMの保険業界向け情報では、データとAIエージェントで業務を連携させ、保険金請求や引受審査を迅速化する考え方が示されています。
- AIの判断範囲:補償内容や保険料の最終判断を、生成AIに任せない考え方です。
- 統制:決定ルール、参照元、承認者、操作ログを残します。
相談時には、AI活用の範囲と、ルールエンジンや基幹連携の範囲を分けて、RFPに記載します。
得意領域・実績
既存ホストやデータ基盤を残したまま、営業画面や分析基盤を段階的に刷新する案件で検討しやすい会社です。
- 企業情報の活用:企業ごとのリスク情報を、更新時の提案に使います。
- 業務統合:引受部門と営業部門のワークフローを一つにまとめます。
- データの活用:複数チャネルのデータを横断して分析します。
単純な見積画面を短期間で作る場合は、必要最小限の範囲と担当チームの規模を確かめます。
富士通株式会社|保険基幹・代理店領域から段階移行を支援
富士通グループは、保険業務の基幹システムを長年扱っていると公開しています。新契約と契約管理、数理の領域に加え、営業支援や代理店・手数料も含まれます。
既存の契約管理やホストを残しながら、営業支援や代理店向けの機能を段階的に刷新したい企業が検討しやすい大手ベンダーです。
特徴と強み
保険基幹業務では、契約情報の整合性や制度改定が論点になります。加えて、数理処理や代理店手数料、運用保守も確認が必要です。
こうした基幹領域の知見は、既存業務を止めずに更改する案件で確認したい材料です。
- 基幹領域の知見:新契約・契約管理・数理・代理店領域を確認できます。
- 相談前の整理:損害保険中心か、団体契約や従業員情報を含むかをまとめます。
自社の業務範囲を整理してから相談すれば、適切な担当領域を案内してもらえます。
得意領域・実績
初期提案では、現行ホストとの接続やデータ移行、業務停止を避ける切替手順を確認します。運用監視や災害対策も、あわせて見ておきます。
- 稼働条件:保険会社や大規模代理店では、24時間運用や複数拠点での可用性が求められる場合もあります。
- 商品改定:計算ルールを画面から分け、商品マスタとして管理できるか確認します。
商品改定が多い企業では、ルール管理の仕組みを提案に含めるかを必ず尋ねておきます。
企業保険設計システムのパートナー選びのポイント
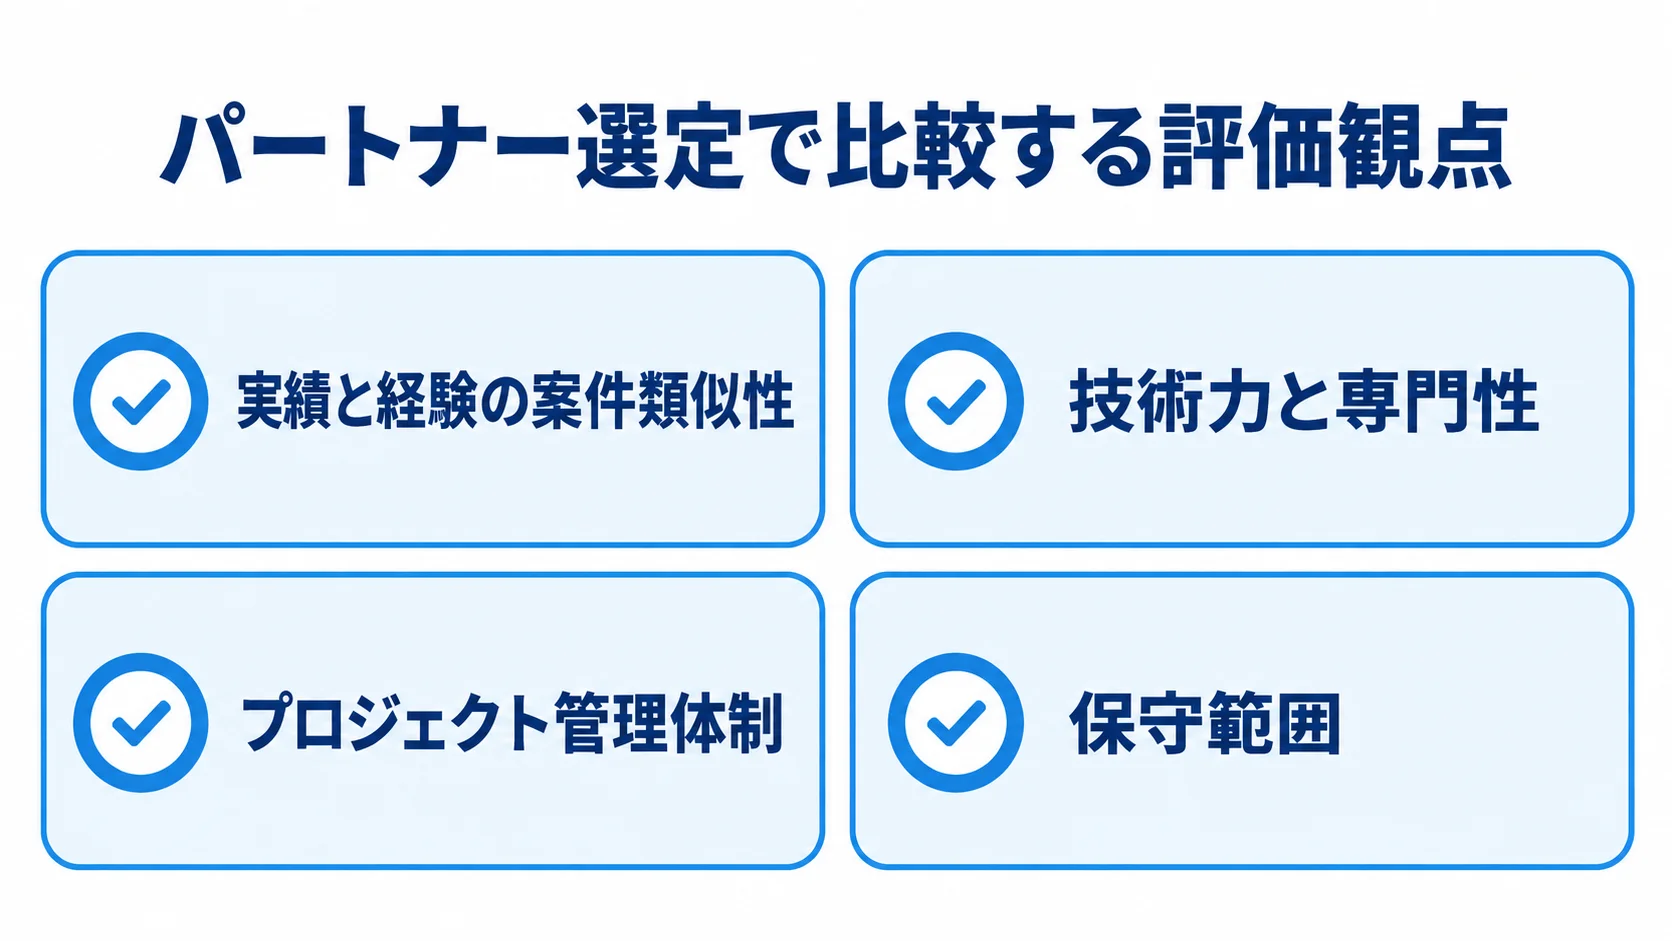
紹介した6社は、得意な規模や導入形態がそれぞれ異なります。そこで、同じ条件のRFPを渡して、業務理解や設計方針、費用、納期、運用体制を比べます。
本番運用を考えるなら、初期開発費だけでなく、商品改定や連携先追加を含めた5年間の総保有コストで判断します。
実績と経験の案件類似性
「金融に強い」「保険の実績がある」といった説明だけでは足りません。企業向け損害保険のどの工程を担当したかまで確かめます。
- 必要工程:商品・料率、見積、意向確認、申込、計上、更改、解約を分解して質問します。
- 類似事例:複数商品・代理店・保険会社を扱った事例を、可能な範囲で聞きます。
団体加入者の一括処理など、自社が必要とする業務について、担当範囲を具体的に照らし合わせます。
技術力と専門性の評価観点:ルール・連携・安全性
保険料計算のルールを画面コードから分け、商品改定の版管理と承認、計算結果の再現ができるかを確認します。
- 外部連携:API、ファイル、共同ゲートウェイの方式や移行、障害時の再送を評価します。
- 安全性:アクセス制御、暗号化、ログ、脆弱性対応、再委託の事前承認を見ます。
金融庁のガイドラインや社内のクラウド審査、個人情報保護委員会の委託先監督の考え方を踏まえておきます。
プロジェクト管理体制と保守範囲
提案書では、要件定義の責任者と業務側の参加、意思決定者を確認します。テスト担当や移行リハーサル、ユーザー教育、リリース後の問い合わせ窓口も、あわせて確かめます。
- 見積項目:要件定義、設計・開発、ルール、API、帳票を分けます。移行、テスト、診断、教育、保守も、別の項目として分けます。
- 保守範囲:クラウド費、監視、商品改定、脆弱性対応、休日対応を含むか確認します。
運用保守費は、初期開発費の年15〜20%を予算の仮置きとして使えます。ただし、保守に含まれる内容で金額が変わるため、率だけでは比べません。
よくある質問
発注前に特に確認したい3つの疑問を取り上げて、答えます。費用や、パッケージとスクラッチの違い、開発会社にセキュリティ面で確認すべきことは、発注前によく質問される内容です。
企業保険設計システムの開発費用はいくらですか?
企業保険向けの公的な平均価格表はありません。そのうえで、初期検討の目安はPoCが300万〜800万円、営業支援のMVPが800万〜2,000万円です。
本番業務システムは2,000万〜8,000万円、大規模な基幹連携は8,000万円〜数億円が目安です。
これは一般的な業務システムの相場に、連携、監査、セキュリティの要件を加えて推定したもので、確定価格ではありません。金額を比べるときは、条件をそろえて見積もります。商品数や保険会社数、契約件数、移行データ、稼働時間、保守範囲が対象です。
パッケージとスクラッチ開発はどちらが適していますか?
商品管理や申込、帳票、契約管理を早く導入したい場合は、保険業務パッケージやクラウドの標準機能を活かし、必要な差分だけを追加する方法が適しています。
独自の料率や複雑な引受ルール、特殊な代理店フロー、既存基幹との深い連携が競争力に直結する場合は、スクラッチやクラウドネイティブ開発を検討します。
どちらを選んでも、計算ロジックと商品マスタは変更しやすい状態に保ちます。全領域を一度に作るのではなく、計算、見積、提案の順に段階導入する方法が安全です。
開発会社にはセキュリティ面で何を確認すべきですか?
保険データを守り、接続後も安全に管理するため、開発会社には対応の中身を具体的に確かめます。
- 認証・保護:多要素認証、権限分離、通信・保存データの暗号化を確認します。
- 記録・復旧:操作ログ、脆弱性診断、バックアップ、障害時の復旧目標を確かめます。
- 接続・委託:ネットワーク要件、委託先・再委託先、保管場所、解約時のデータ返却を見ます。
個人情報保護委員会の通則ガイドラインでは、委託先の安全管理措置を事前に確認することが示されています。再委託先についても、報告・承認や監査などで監督することが示されています(出典:個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」、2026年版)。
まとめ
会社の知名度で選ぶのではなく、任せたい範囲を先に決めます。中心になるのは、保険料計算や商品・料率マスタ、申込・計上です。加えて、代理店連携、監査ログ、運用保守も、その対象になります。
- 株式会社ripla:業務整理から開発・定着支援まで一気通貫で相談できます。
- NTTデータ:保険会社・代理店をつなぐ基盤が候補です。
- 東芝:既製プラットフォームを活用した企業向け保険事例があります。
- 日立システムズ:接続と運用を検討できます。
- IBM・富士通:AI・クラウドを含む変革や保険基幹・代理店領域が検討先です。
各社の得意範囲と、自社に必要な工程や連携先を照らし合わせて、候補を選びます。
最初に行う現行業務とシステム境界の整理
まずは、現行のExcelや帳票、料率表を洗い出します。あわせて、承認ルートや契約管理、計上ファイル、代理店ごとの運用も確認します。
- 開発段階:PoC、MVP、本番業務システム、基幹連携の目標を決めます。
- RFPの条件:商品数、利用者数、連携先、移行件数、必要な稼働時間をまとめます。
条件をそろえておけば、連携や保守を含まないために安く見える提案を見分けられます。
複数社への同条件の相談と運用までの比較
各社には、計算ルールのテストや商品改定、データ連携の責任分界について、同じ質問を投げかけます。セキュリティや再委託、障害対応、教育、保守も、同じ質問で確認します。
初期費用だけでなく、5年間の総額で比べます。総額には、商品追加や制度変更、クラウド・監視を含めます。API接続やデータ移行も、その中に入れて比べます。加えて、現場で使い続けてもらうための定着支援の有無も判断材料にします。
▼全体ガイドの記事
・企業保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。