
企業保険設計システムの開発費用は、機能範囲、保険ルールの複雑さ、連携・監査要件によって、300万円〜数億円まで変わります。
PoCなら300万〜800万円、本番運用なら2,000万〜8,000万円が目安です。全体像は企業保険設計システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・企業保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
企業保険設計システムの開発費用の目安
費用を大きく左右するのは、保険料の計算だけを行うか、募集管理・申込・計上や既存基幹との連携まで行うかという範囲です。企業保険では、法人や担当者、契約、証券の情報を扱います。そのうえで、商品マスタや料率、特約、免責、引受条件を改定履歴付きで管理する必要があります。
画面数が少ない案件でも、業務ルールとテストの工数は膨らみやすい点に注意が必要です。
段階別の初期費用と開発期間の目安
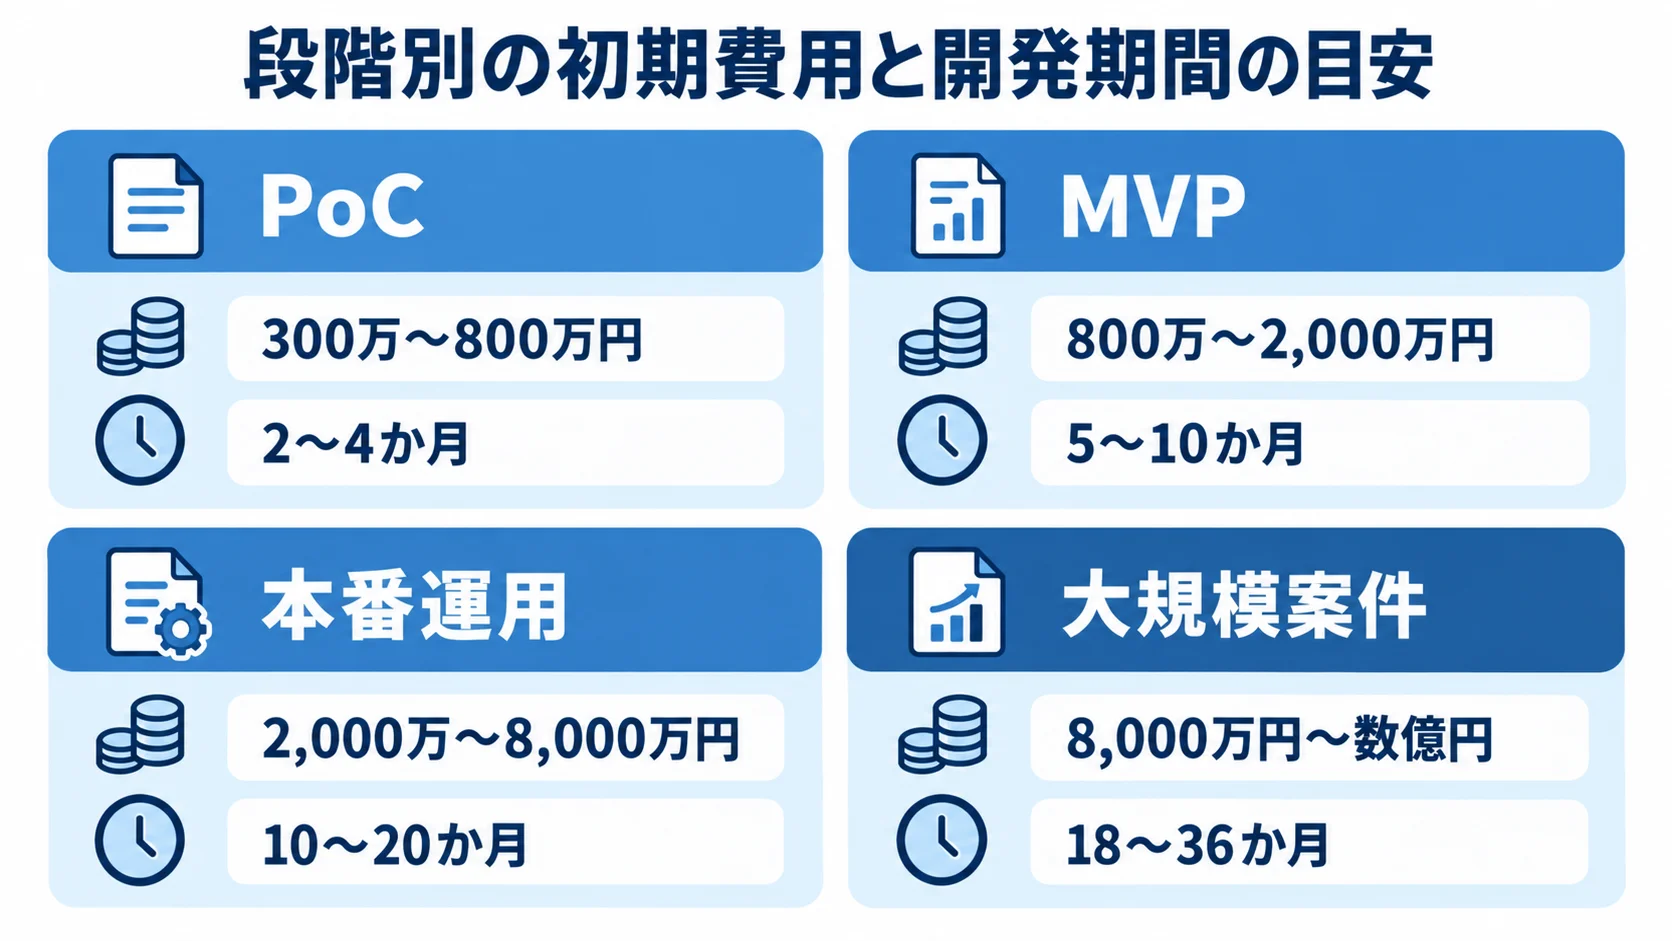
費用と期間は、PoC・MVP・本番運用の区分ごとに大きく違います。
- PoC:1商品などを検証し、300万〜800万円、2〜4か月が目安です。
- MVP:管理・比較・権限などを含め、800万〜2,000万円、5〜10か月程度です。
- 本番運用:複数商品や申込・計上まで含め、2,000万〜8,000万円、10〜20か月程度です。
保険会社や代理店が多数参加する大規模案件では、契約管理、収納、更改、解約まで対象になります。さらに、給与システム連携や分析、24時間運用まで含めると、8,000万円〜数億円、18〜36か月に広がる可能性があります。
2026年に公開された一般業務系システムの相場にも幅があり、小規模は100万〜300万円、中規模は300万〜800万円、大規模は800万円〜数千万円です。この相場は、イー・ジーシステム株式会社の「システム開発の費用相場と見積書の読み方(2026年版)」によるものです。なお、企業保険向けの数字は、この一般相場に金融・保険業務の複雑さを加えた推定として比べてください。
同じ企業保険設計システムでも見積額に差が出る理由
見積額は、業務ルールをどこまで再現するかと、連携や運用でどこまで責任を持つかで変わります。
- 計算ルール:料率・割引・特約・免責まで再現する範囲
- 履歴管理:改定後も過去の見積を再現できる状態
- 業務連携:承認、再送、二重計上防止までの確認
補償候補を絞るには、業種や売上、所在地などの情報が必要で、入力項目が増えます。商品ごとの料率と割引、特約が計算対象です。免責や丸め規則、適用期間も、計算の対象に入ります。
入力項目と組み合わせの数だけテストケースが必要で、改定後の再現には版管理と監査証跡も求められます。さらに、営業担当者が使う画面と、引受担当者が確認する画面では、権限も責任も異なります。
代理店が登録した見積を営業店が承認し、申込データを保険会社の契約管理システムへ送る場合があります。この場合は、認証から再送までが設計対象になります。二重計上の防止や、障害時の手動運用も含まれます。
機能一覧だけで比べると安く見える見積もりでも、重要な非機能要件が含まれているかは必ず確認してください。
企業保険設計システムの機能範囲による費用の違い
費用を見積もるには、まず「設計」「募集管理」「契約・計上」のどこまでを作るのかを分けて考えます。同じ画面に見えても、保険設計だけを作る案件と、申込後のデータを基幹へ連携する案件では、必要な品質保証が異なります。
個人向けの保険料シミュレーターと、法人向け損害保険の業務システムは、混同しないよう分けて考えてください。
保険設計・比較機能に必要な要素
保険設計・比較では、入力、計算、帳票を一続きで確かめる必要があります。
- 入力情報:法人・事業所・補償ニーズを整理します。
- 料率・条件:商品、割引、免責、適用日を整理します。
- 帳票・一括処理:提案書や団体契約の出力範囲を決めます。
保険設計では、法人・事業所・担当者の情報に加えて、業種や所在地、売上などを入力します。資産、従業員数、事故履歴も入力の対象になります。
料率や特約、免責、引受条件などはマスタ化します。算出式や割引、上限下限を設定し、端数処理と適用開始日も決めます。入力値に不整合があった場合は、理由と修正方法を示しておくと、後工程の差し戻しが減ります。
提案書や見積書を出力する場合は、帳票テンプレートとデータの差し込みも費用に含めます。申込書や意向確認書の出力も、この範囲に入ります。
PDFを出すだけでなく、どの料率版で、誰が、どの補償をいつ選んだかを再現できることが大切です。
企業・団体契約では、従業員名簿や加入・脱退、給与控除の処理が伴う場合があります。さらに、団体割引料率の一括処理もあるため、個別契約だけを想定して見積もらないようにします。
募集管理・契約連携を含めた場合に増える費用
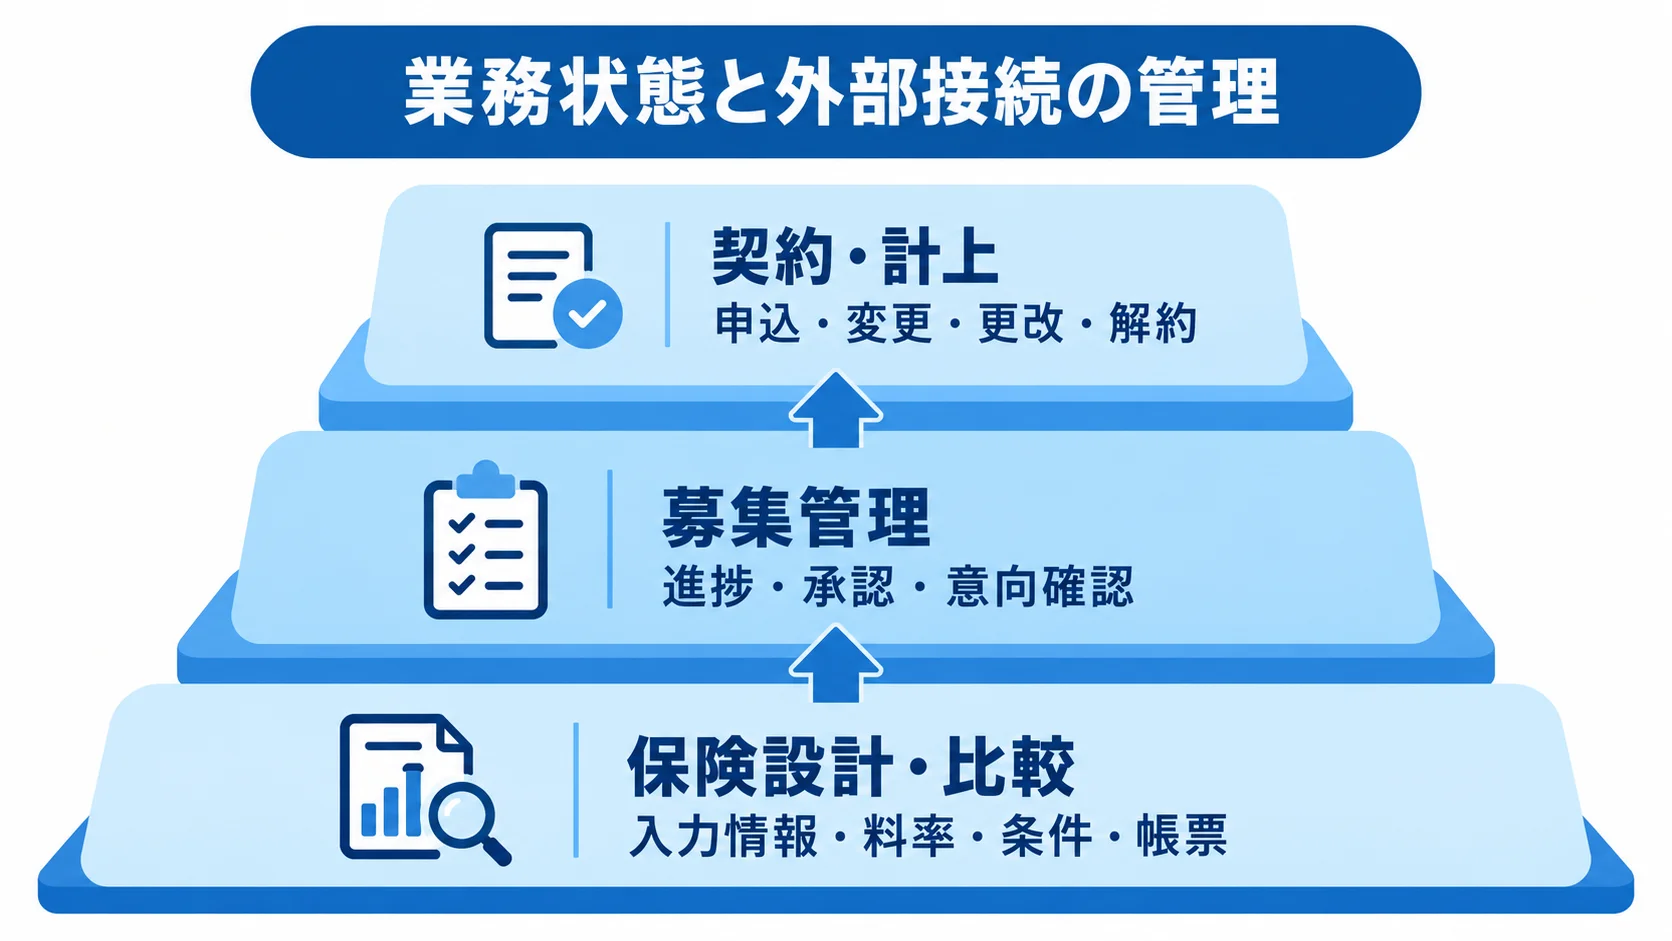
募集管理から契約・計上まで広げると、業務状態と外部接続の管理が加わります。
- 募集管理:進捗や承認の流れ、意向確認を扱います。
- 契約・計上:申込から解約まで、契約の状態を管理します。
- 外部連携:認証や暗号化、重複取込を設計します。
募集管理では、案件の進捗と、上長や引受担当者による承認を扱います。差し戻しや意向確認、その証跡も記録として残します。
契約・計上まで含める場合は、申込内容や契約番号、証券を管理します。そのうえで、変更や更改、解約の状態を追い、送信結果も残します。
API連携では、レート制限やタイムアウト、再送の扱いを決めます。仕様変更の検知も必要です。
代理店と複数の保険会社をつなぐ場合は、利用者ごとのテナント分離や代理店単位の権限が欠かせません。加えて、担当変更時のアクセス停止、SSO、操作ログも必要です。
日立システムズの資料では、代理店が一度ログインすると複数の保険会社へ認証されるシングルサインオンが説明されています。また、同じ資料では、保険契約情報を一括で取得するファイル転送も取り上げられています。
接続先が1社増えるごとに、仕様確認やテスト、障害時の連絡体制が増えます。そのため、連携数は費用見積もりの主な変動要因になります。
企業保険設計システム開発の進め方と費用の発生タイミング
開発は、業務と計算ロジックを確かめてから、本番機能を広げていく順序で進みます。
- 要件定義
- 方式選定
- 設計・実装
- テスト
- 移行・教育
- 運用改善
要件定義を短縮すると、料率や帳票の抜けが後工程で見つかり、追加開発や納期延長につながります。そのため、小さな範囲から検証し、段階的に広げる進め方が現実的です。
見積もりが安定する要件定義の決定事項
見積もりの条件をそろえるには、対象範囲と計算ルールを先に書き出しておく必要があります。
- 対象範囲:「計算・見積」「提案・申込」「計上・更改」を分けます。
- 関係者・現行資料:業務担当者と既存資料を集めます。
- RFP項目:商品数、利用者数、移行件数、保存年数を示します。
システムの範囲は、「計算・見積まで」「提案・申込まで」「計上・更改まで」の三段階で区切ります。RFPには、改定頻度や代理店数、同時利用者数を記載します。
営業や代理店、営業店の担当者を集めるほか、引受やコンプライアンスの担当者も加えます。情シスと監査の担当者も入れて、既存のExcelや料率表、帳票を洗い出します。承認ルートや連携ファイル、例外処理も、同じ場で洗い出します。
特に見積もりの精度を左右するのは、計算ルールを書き出すことです。商品ごとに、入力項目の必須・任意や選択肢、料率式、割引を整理します。丸め方や適用期間、引受不可の条件、エラー表示、承認者も決めておきます。
業務担当者からExcelどおりの再現を求められても、セル参照や手作業の補正は見えにくいものです。そこで、サンプルデータと正解値のテストケースを先に作ると、見積条件をそろえる助けになります。
設計・開発・テストの費用の内訳
設計・開発・テストでは、業務機能と品質保証を分けて見積もります。
- 業務機能:画面やデータベース、帳票、APIを構築します。
- ルール管理:設定権限、適用日、版比較、復旧を設計します。
- 品質保証:計算、連携、セキュリティの検証を含めます。
営業画面と管理画面、ルールエンジンのほか、顧客・契約データベースや認証・権限も対象です。
ログやバックアップ、監視も対象になります。計算ロジックを設定テーブルやルールエンジンに分けておくと、改定時の大規模な改修を抑えやすくなります。
設定権限や二者承認、適用日の設計費用も必要です。旧版との比較やロールバックも含まれます。
テストは、単体・結合・総合・受入の四層で実施します。料率計算では、正常系だけでなく、境界値や複数特約の組み合わせも確かめます。改定前後の再現や入力不足、手動補正のほか、連携失敗、再送、二重計上も検証します。
金融庁のガイドラインは、脆弱性管理、脆弱性診断、認証・アクセス管理を挙げています。さらに、データ管理やログ管理、セキュリティ・バイ・デザインも対象になります(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
診断や侵入テストを別途計上するかどうかは、見積書で確認してください。
移行・教育・運用開始の費用の見落としやすい点
移行・教育・運用開始の費用は、切替対象と運用責任の範囲で決まります。
- データ移行:抽出、変換、照合、切替リハーサルを含めます。
- 利用者教育:営業、管理者、承認者の教材を用意します。
- 初期運用:問い合わせ、ログ確認、手動計上を分担します。
移行費用には、旧Excelや契約管理システムのデータを取り出す作業が含まれます。さらに、名寄せやコード変換、重複除去の工数も加わり、欠損の確認も必要です。
工数は、契約や証券の保存年数、旧料率の再現、代理店による修正可否で変わります。
移行対象は、法人や事業所、契約ごとに分けて提示します。従業員や証券、添付文書も、別の区分として並べます。
教育では、営業や商品マスタ管理者、承認者に教材を用意します。問い合わせ窓口や障害時の担当者にも、必要な教材を届けます。
初期流動期間の問い合わせ対応やログ確認、手動計上、ロールバックを、誰が担当するかも決めます。
損保ジャパン、東芝デジタルソリューションズ、Protosureの公開事例では、既製プラットフォームを利用しました。その事例では、保険設計から申込書作成、計上データ送信までを管理し、開発期間は約8か月に短縮したと説明されています(出典: 損保ジャパン・東芝デジタルソリューションズ・Protosure、2024年)。
費用額そのものは公表されていませんが、標準機能の活用が期間と初期工数に影響した事例です。
企業保険設計システムの費用内訳と5年TCOの考え方
初期費用だけでなく、商品改定やクラウド利用、API接続の費用も含めます。セキュリティや保守、追加開発も対象に入れた総保有コストで比べます。一般的な業務システムの費用は、人月単価と必要工数で決まります。
ハードウェアやライセンス、外注部品などの付帯費用も含まれます(出典: イー・ジーシステム株式会社、2026年)。企業保険では、これに商品・料率を維持する業務コストと、金融情報を守る運用コストが重なります。
初期費用の項目別の見方
初期費用は、開発本体と周辺作業に分けて見ると、抜けを確認できます。
- 要件・業務設計:予算配分の10〜20%を仮置きします。
- 画面・アプリ:開発費の30〜45%が仮置きの目安です。
- ルール・連携:実装や外部連携、移行を分けて見ます。
- テスト・教育:診断、教育、管理費を計上します。
連携・移行は、下限10%、上限25%として仮置きします。テストやセキュリティ、教育は10〜20%が目安です。ただし、これは固定の正解率ではなく、比較用の予算配分例です。
MVP1,200万円の内訳例は、要件・業務設計が150万円、アプリ・画面が480万円、料率・ルールが180万円です。そのほか、連携・移行が180万円、テスト・診断・教育が150万円、PM・予備費が60万円含まれます。
連携先や商品数が増えたり、データ移行が複雑になったりすると、同じ1,200万円には収まりません。見積書に「開発一式」とだけ書かれている場合は、人月や成果物、前提条件に分解してもらいます。除外項目も明らかにしてもらいます。
ランニングコストの内訳
ランニングコストは、インフラや利用料、保守・改定に分けて確認します。
- インフラ:クラウド、監視、バックアップ、ログを含めます。
- 利用料:認証、帳票、メール、APIの量を見ます。
- 保守・改定:問い合わせ、脆弱性、商品改定を含めます。
インフラには、コンピューティングやデータベース、ストレージも含まれます。
月額は、利用者数や代理店数、契約件数で変わります。PDF保存量やピーク時の性能も影響します。
保守費用は、初期開発費の年15〜20%を予算の仮置きにする方法があります。ただし、その場合も商品改定の回数や、平日営業時間外の障害対応、復旧目標を契約で定めておく必要があります。
セキュリティパッチや脆弱性診断、API仕様変更への対応も含め、軽微な改修の時間数も定める必要があります。
5年TCOは「初期費用+月額費用×60か月+年額保守×5年+商品追加・連携追加・移行や廃止の費用」で算定し、割引や無償期間を除いた通常価格でも比較してください。
企業保険設計システムの価格が変動する主な要因
企業保険設計システムの価格は、商品数や業務範囲、連携先によって変わります。利用者や代理店の数、データ量も影響します。加えて、セキュリティや可用性、運用時間の条件も価格に関わります。
見積依頼書にこれらを具体的に書くほど、各社の前提の差は小さくなります。一方で、「法人向け保険を扱えるシステム」のように一文で書くと、会社ごとに想定する範囲がずれ、金額を比べにくくなります。
商品・料率・引受ルールの複雑さによる費用差
商品数だけでなく、条件の組み合わせと改定方法が、ルール実装の規模を左右します。
- 条件の組み合わせ:掛け合わせの範囲を確認します。
- 改定方式:ソース変更か設定変更かを分けます。
- 承認・版管理:適用日、差分、公開前テストを管理します。
業種区分や所在地、売上規模などの組み合わせで、テスト量が増えます。そこに、事故歴や補償限度額、免責が加わります。特約や割引、最低保険料も、組み合わせの対象です。
ソースコードを書き換える方式では、商品改定のたびにリリース管理と再テストの負担が増えます。業務側で条件を管理する場合も、承認や適用日、版管理の費用が必要です。差分比較や公開前テストも、費用の対象になります。
引受審査が必要な商品では、一定条件を超えた案件を自動で承認せず、上長や専門部署へ回します。自動判定の結果だけでなく、判定に使った入力値やルール版も保存します。承認者と時刻も残しておくと、後から説明できるようになります。
生成AIを提案書の下書きや書類項目の抽出に使う場合でも、補償内容、保険料、引受可否の最終判断は確定ルールと人の承認で行う設計にしてください。
セキュリティ・監査・可用性の要件による費用増
セキュリティの費用は、扱う情報と可用性の水準を先に分けて確認します。
- アクセス管理:SSO、多要素認証、最小権限を設計します。
- データ保護:暗号化とログ、保持・削除、バックアップを含めます。
- 可用性・監査:診断、監視、災害対策、復旧条件を決めます。
法人情報や従業員情報、契約情報を扱うため、テナント分離も検討します。金融庁のガイドラインは、企画・設計段階からセキュリティ要件を組み込む考え方を示しています。
保険会社向けの監督指針には、保険募集管理などの項目があり、顧客等の情報管理や事務の外部委託も示されています(出典: 金融庁「保険会社向けの総合的な監督指針」、2026年7月版)。
すべての企業に同じ対応を求めるものではありませんが、発注先管理やログ、障害報告は検討材料になります。再委託の範囲も確認の対象です。可用性99.9%、復旧時間、休日対応でも、構成や保守の費用が変わります。
既存システム連携とデータ移行で費用が増える理由
既存システム連携と移行は、接続先ごとの仕様とデータ変換を分けて見積もります。
- 接続先:CRMや契約、会計、給与、保険会社を洗い出します。
- 連携仕様:認証、項目、エラー、性能、再送を確認します。
- 移行設計:コード変換、欠損、名寄せ、切替期間を決めます。
連携候補には、顧客管理や電子契約、本人確認も含まれます。Webサービスやファイル転送も候補に入ります。APIでは、本番申請や証明書更新、レート制限を確認し、版更新や障害時の再送まで見ておきます。
連携先は「保険会社2社」とだけ書かず、どのデータをいつ送受信するかまで業務フローに落とし込みます。
旧システムと新システムでは、法人や商品、担当者のコードの意味がずれます。契約状態や日付、金額の意味も、ずれることがあります。過去データのクレンジングや名寄せを後回しにすると、テストデータが作れず、切替直前に追加費用が発生することがあります。
見積もりには、データ件数や欠損率の想定を含めてください。変換ルールの作成やリハーサル回数、並行稼働の期間も入れてください。
企業保険設計システムのコストを抑える方法
コストを抑える際は、機能を一律に削るより、まず業務に必要な範囲を見極めます。保険料の計算ミスや入力漏れ、計上の遅れが起きると、開発費を下げた以上の損失になる可能性があります。商品改定の改修が遅れたり、障害復旧が長引いたりする場合も、損失につながりかねません。
まず、利用者が毎日使う設計・比較を優先し、将来の契約管理や分析へ広げられる作りを残します。この進め方で、初期投資と運用負担のバランスを取ります。
最初のリリースで対象範囲を絞る方法
初回リリースは、検証したい業務と判定基準を絞って始めます。
- 代表的な商品と販売チャネルを選ぶ
- 過去案件20〜50件程度で計算結果を検証する
- 入力体験、データモデル、利用意向を確認する
第一段階では、代表的な1商品または少数商品と、1つの販売チャネルに絞ります。対象は設計や比較、見積書の出力で、PoCでは保険料や補償、帳票が一致するかを検証します。
PoCは、本番機能を完成させる段階ではありません。まずは計算ロジックと入力体験を確かめる場と考えます。
第二段階では、商品追加や承認、代理店権限、申込・計上の連携を広げます。第三段階では、更改や変更、解約を扱うほか、分析や団体契約の一括処理も加えます。
各段階では、計算精度や処理時間、入力時間を見て判定します。差し戻し率や帳票時間、利用率も判定の材料になります。
不要な機能は後回しにしても構いませんが、監査ログや権限、バックアップ、復旧手順といった本番の品質要件は、初期設計の段階から外さないことが大切です。
パッケージやルールエンジンの活用
パッケージは共通機能を再利用できますが、標準機能と独自要件の境界で費用が変わります。
- 再利用:認証、商品管理、帳票、API、監査を活用します。
- 標準適合:業務を標準機能に合わせる範囲を決めます。
- 個別開発:料率や引受など独自要件を補います。
損保ジャパンの公開事例では、既製品を使い、標準機能に業務を合わせるFit to Standardを採用しました。スクラッチなら18か月超と見込まれた開発を、約8か月に短縮した事例です。
短縮率は一社の実績であり、すべての案件に同じ割合で当てはめられるわけではありません。
標準機能に合わせられる業務は合わせ、独自性が競争力や募集品質に直結する料率・引受ルールだけを、設定や追加開発で補います。標準に合わない画面や帳票を大量にカスタマイズすると、バージョンアップのたびに改修費が増えます。
契約前には、標準機能と設定で対応できる範囲や、追加開発の範囲を確認してください。あわせて、将来のアップデートの影響や、データ返却の方法、ライセンスやユーザー課金も確かめます。
運用費の抑え方と品質の守り方
運用費は、利用量に応じた効率化と、事故調査・復旧に必要な品質を分けて考えます。
- 利用量対応:クラウドを利用量に合わせて拡張します。
- 保管整理:ログ、帳票、添付文書の期間を分けます。
- 運用分担:問い合わせと商品マスタ更新の担当を決めます。
定型問い合わせをナレッジとしてまとめることも、運用費を抑える助けになります。また、不要な帳票や添付文書を整理することも、効率化に役立ちます。
ログを短くしすぎる、バックアップを一つにする、監視を外す削減は、事故調査や復旧を難しくします。
社内にプロダクトオーナーと商品・業務ルールの責任者を置き、開発会社へ丸投げしないことも、コストを抑える方法になります。
個人情報保護委員会のガイドラインは、個人データの委託先を選定し、契約と取扱状況を確認するよう示しています。再委託先は、事前報告や承認、定期的な監査などで確認することが望ましいとされています。
この方針は、個人情報保護委員会の「個人情報保護法ガイドライン(通則編)」に基づきます。要件と責任を社内で整理してから外注すると、追加の確認作業と手戻りを減らせます。
企業保険設計システムの見積もりを取る際のポイント
相見積もりは、総額の安さだけでなく、同じ前提条件で比べることが大切です。見積依頼では、対象商品や利用者、代理店数を示し、業務範囲や連携先も明らかにします。
移行データやセキュリティ、性能も示します。運用時間と保守期間も伝えたうえで、同じ工程で回答してもらいます。見積書の粒度が違ったまま金額だけを比べると、安い提案にテストや保守が含まれていない可能性があります。
見積依頼書に書く項目
見積依頼書は、どの会社が見ても比べられる内容にします。対象業務や規模、品質、責任の範囲を書きます。
- 業務・規模:目的、役割、商品数、件数、同時利用を示します。
- 帳票・連携:帳票例、承認経路、接続先、移行件数を示します。
- 品質・管理:保存期間、復旧目標、ログ、再委託を確認します。
現行の課題も添えると、各社が前提を読み違えにくくなります。月間の見積件数やピーク時の同時利用も、数字で示すと比べやすくなります。
商品マスタの更新責任者や、料率改定時のテストと承認の流れを確認します。監査ログを見られる人やテナント分離、データ保管場所も書いてもらいます。
各社には、機能別の費用と工程別の人月を分けて提示してもらいます。ライセンスやクラウドの単価、API、移行の単価も、別々に示してもらいます。テストや教育、保守、追加開発の単価も、項目ごとに分けてもらいます。
納品物や検収条件、前提条件を確認します。対象外の範囲や変更管理、知的財産も同時に見ます。障害時のSLAやデータ返却、契約終了時の移行支援も確かめます。
価格を下げる提案がある場合は、何を削ったのか、品質・納期・将来拡張にどの影響があるのかを明示してもらいます。
開発会社の選び方
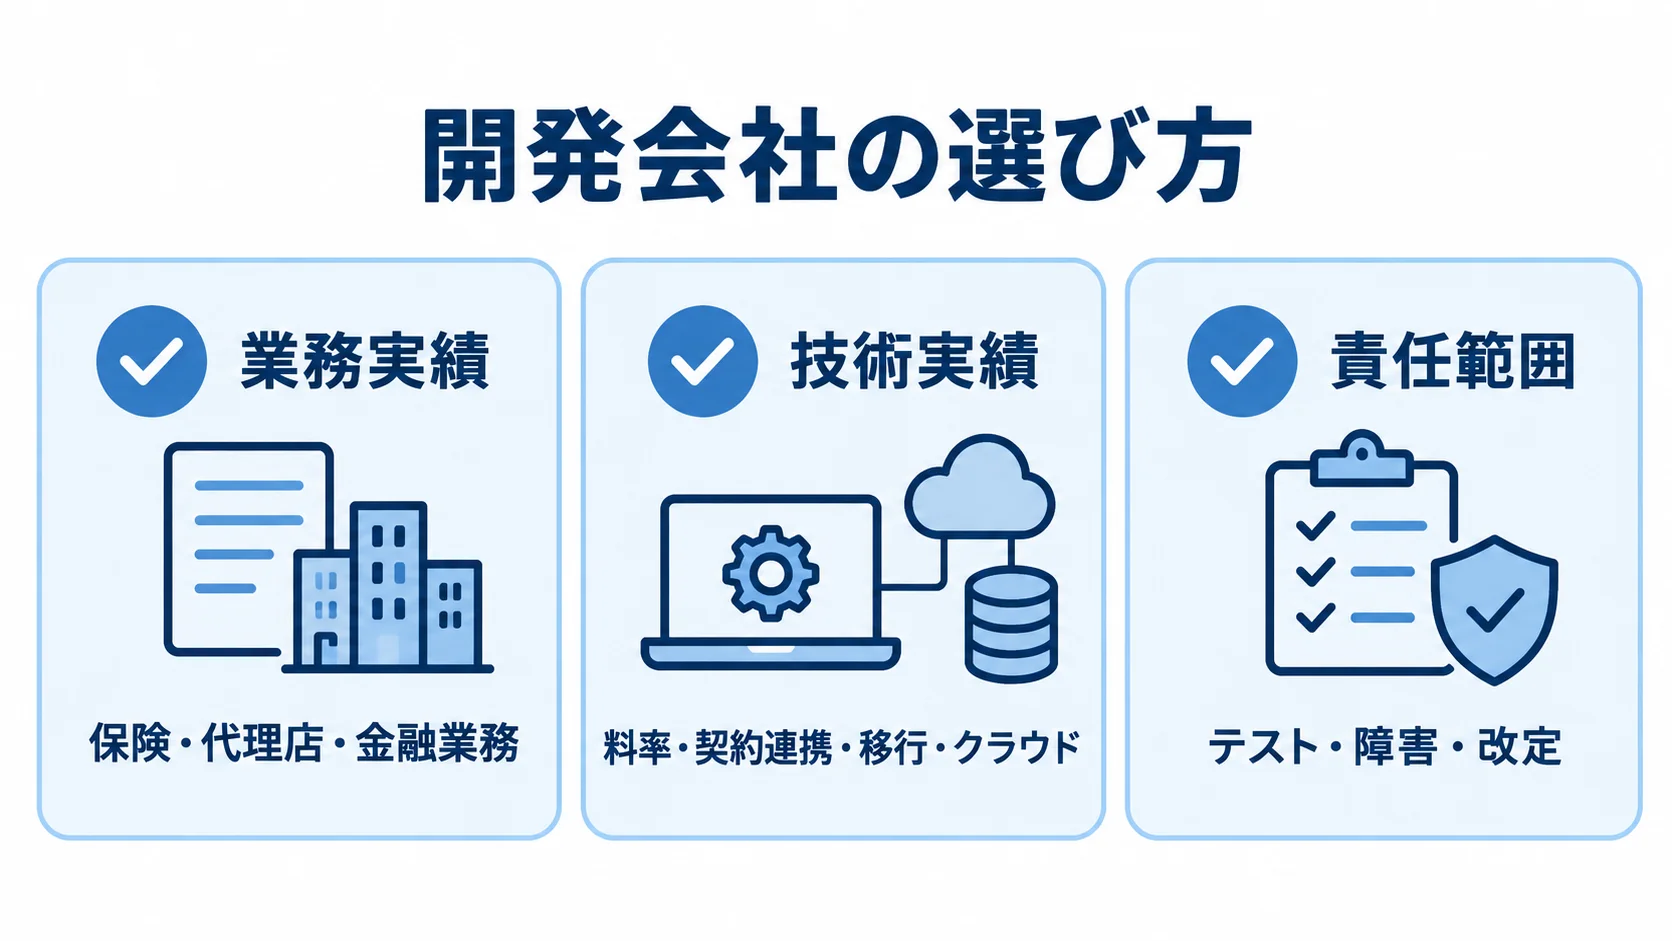
開発会社は、業界経験に加えて、計算や連携、運用のどこまでを担当するかを比べます。
- 業務実績:保険、代理店、金融業務の経験を確認します。
- 技術実績:料率、契約連携、移行、クラウドを確認します。
- 責任範囲:テスト、障害、改定の担当者を確認します。
候補会社の実績は、件名だけでなく、担当した工程や規模まで確かめます。料率計算や商品マスタ、ワークフローを担当した経験があるかも見ておきます。
公開事例があっても、同じ規模や業務範囲とは限りません。そのため、担当工程や計算テスト、障害・改定への対応を質問します。
大規模な金融基盤や既存ホストとの連携を重視するなら、保険業務と接続基盤に強い大手SIerが候補になります。
独自の業務要件を整理し、段階的なMVPや業務画面の改善を重視するなら、業務設計から伴走する開発会社が候補になります。
riplaのようにコンサルティングから開発まで支援する会社へ相談する場合も、どこまでを誰が受け持つかと、検証の体制を確認します。リリース後の運用窓口も見ておき、複数社で比べてください。
企業保険設計システムに関するよくある質問
金額は、要件や商品、利用者によって変わります。連携やセキュリティの条件でも変動するため、見積もりの前提をそろえて考えることが欠かせません。
企業保険設計システムは数百万円で開発できますか?
1商品に絞り、簡易な入力と保険料計算、見積書PDFを対象とした社内限定のPoCであれば、300万〜800万円程度の推定が考えられます。
本番システムは、複数の保険会社との連携や代理店権限、承認を含めると、数百万円では完成させにくいです。申込・計上や監査ログ、過去データ移行まで含めると、さらに費用は膨らみます。
安い見積もりほど、対象外になっている機能やテスト、保守の範囲を確かめてください。ライセンスの扱いも確認しておきます。
パッケージ導入とスクラッチ開発はどちらが安いですか?
初期費用と導入期間だけを見ると、標準機能を活用するパッケージやクラウドが安くなりやすいです。
独自の料率や複雑な引受条件、特殊な帳票を大量に追加すると、カスタマイズ費用とアップデート費用が膨らむ可能性があります。既存基幹との連携が加わると、費用はさらに増えていきます。
スクラッチは初期費用が高くなりやすい一方で、業務に合わせて設計できます。5年TCOと商品改定の運用負担を、同じ条件で比べてください。
料率や商品改定の費用は毎回発生しますか?
商品マスタと料率ルールを適用日・版付きで管理し、業務担当者が承認済みの設定を登録できる設計なら、軽微な改定を毎回大規模な開発にする必要はありません。
計算式や帳票、引受条件、外部連携の仕様が変わる場合は、分析から実装、テスト、受入、リリースまでの工数がかかります。そのため、費用が発生します。
見積もり段階で、年間の改定回数、設定変更と追加開発の境界、保守契約に含む工数を確認してください。
開発を外注するとき個人情報の安全管理はどう確認しますか?
委託先の選定時には、アクセスできるデータと環境、暗号化、権限管理を確認します。ログやバックアップ、脆弱性対応の体制も確かめます。教育やインシデント報告、再委託先も見ておきます。
個人情報保護委員会のガイドラインは、委託先の安全管理措置の確認、契約への安全管理事項の明記、委託先の取扱状況の把握を示しています。
契約締結後も、監査や報告によって確認できる条項を設け、開発環境へ本番データを持ち込まない運用を検討してください。
まとめ:企業保険設計システムの内訳と5年TCOによる比較
企業保険設計システムの費用は、PoCから大規模案件まで段階で整理できます。PoCは300万〜800万円、MVPは800万〜2,000万円、本番は2,000万〜8,000万円です。大規模な基幹連携は8,000万円〜数億円です。
企業保険専用の公表平均ではないため、商品数や料率・引受ルール、利用者、代理店、連携先で前提を置き換えてください。移行件数、セキュリティ、運用時間も前提に含めます。
発注前に決めておく事項
まず、計算・見積だけか、募集管理・申込・計上まで含むのかを決めます。そのうえで、商品マスタや料率改定、承認の担当を決めます。代理店権限や監査ログの責任者も置きます。
連携や移行、運用についても、責任者を明確にしておきます。次に、代表的な過去案件を使ったPoCまたはMVPで、計算結果と現場の使いやすさを検証し、段階ごとの判定基準を設定します。
標準機能に合わせる範囲と独自開発する範囲を明確にすると、初期費用と将来の改修費を見通せるようになります。
見積もり比較で大切な視点
見積もりは初期費用だけでなく、品質と運用を含む総額で比較します。
- 工程・テスト:工数と検証範囲が明確か確認します。
- 継続費用:月額、保守、商品改定の費用を見ます。
- 契約・障害対応:データ返却と復旧時の責任を確認します。
総額の安さより、工程別の工数やテスト範囲が明確かを重視します。保守や商品改定、クラウドやAPIの費用も、内訳が示されているかを見ます。セキュリティやデータ返却、再委託、障害時の対応も、同じ目線で確認します。
初期開発費だけでなく、月額費用と保守費用を含む5年TCOで比較します。計算ミスや手戻りを防ぐ品質への投資を削らないことが、長期利用の近道です。
▼全体ガイドの記事
・企業保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。