
企業保険設計システムの発注は、業務範囲の整理、要件と責任の明文化、同一条件での委託先比較の順に進めると、導入後の予算差異を抑えやすくなります。業務範囲をあいまいにしたまま見積もりを比べると、前提がそろわず、金額の差が何によるのか分かりにくくなります。
▼全体ガイドの記事
・企業保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
発注前に押さえたい企業保険設計システムの全体像
企業保険設計システムは、法人情報やリスクをもとに、補償プラン、保険金額、免責金額、保険料、特約を比較し、提案する業務システムです。
個人向けの簡易シミュレーターとは、扱う階層や条件が異なります。法人、事業所、担当者、契約、証券の階層に加え、保険会社ごとの商品・引受条件も扱います。また、代理店と保険会社の役割分担も管理します。見積画面だけを依頼範囲にすると、契約管理や計上連携が後から加わり、費用と期間が膨らみやすくなります。
システム化の範囲の切り分け
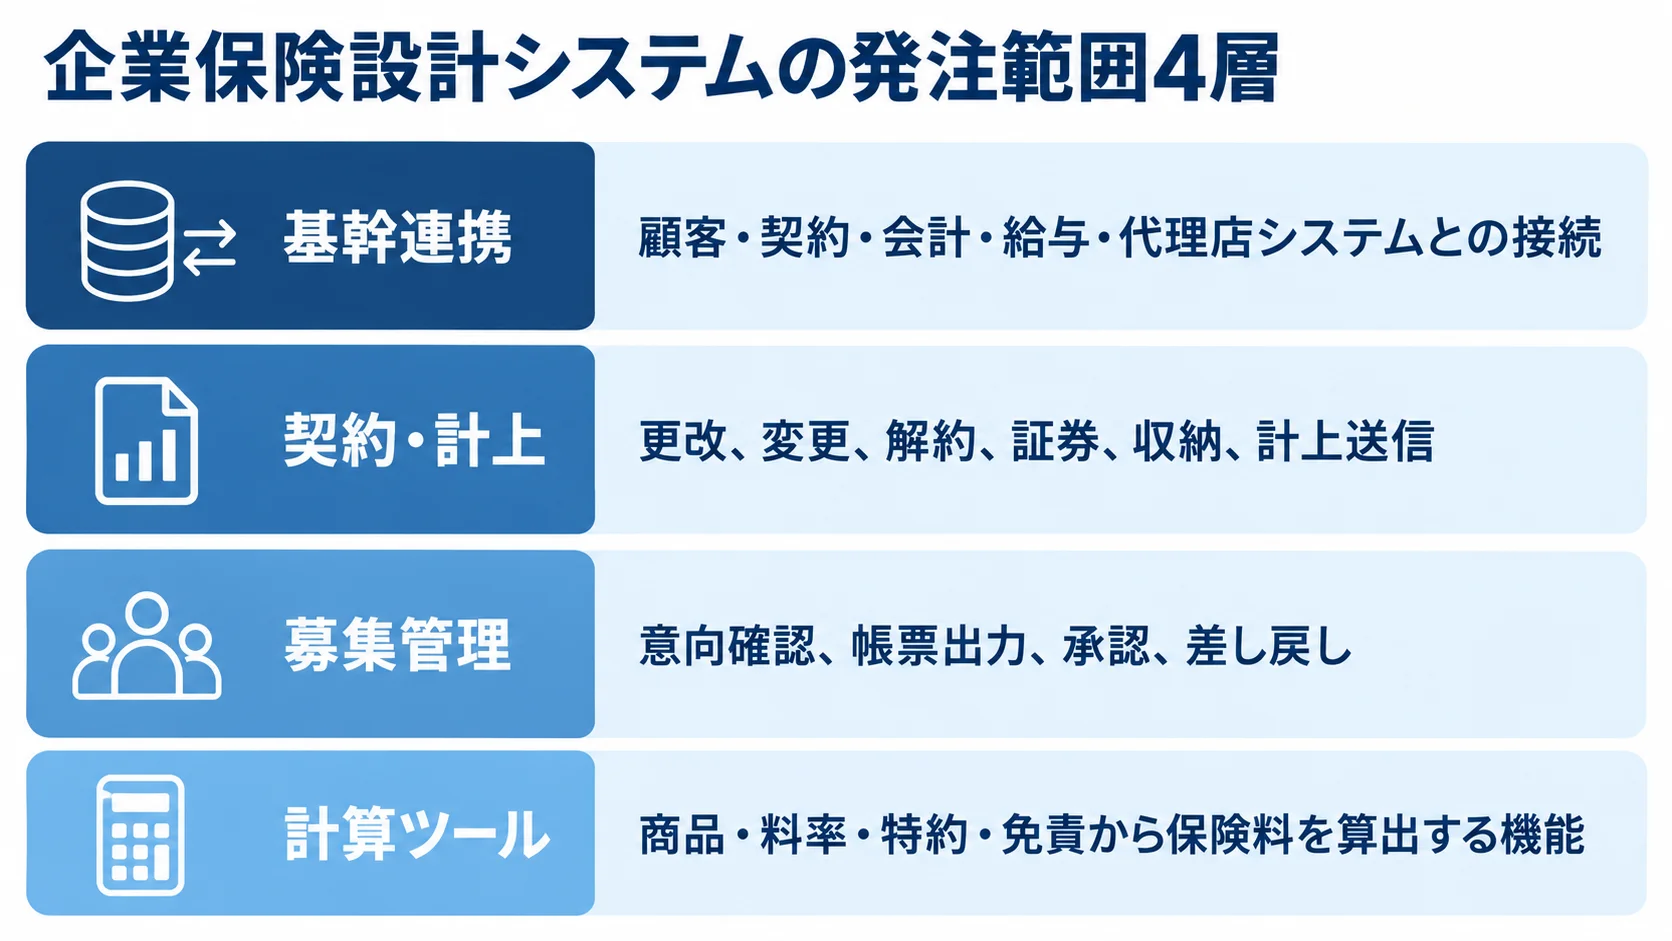
発注範囲は次の4層に分けると、追加開発の範囲を判断しやすくなります。
- 計算ツール:商品・料率・特約・免責から保険料を算出する機能
- 募集管理:意向確認、帳票出力、承認、差し戻し
- 契約・計上:更改、変更、解約、証券、収納、計上送信
- 基幹連携:顧客・契約・会計・給与・代理店システムとの接続
連携では、APIやファイル形式に加えて、エラー時の再送処理も発注の対象になります。
企業保険ならではの要件
法人契約では、企業情報に事業所と従業員、物件、車両を結びつけることがあります。売上や資産、事故履歴をひも付ける場合もあります。
- 団体加入:名簿の一括登録、加入・脱退、団体割引料率の扱い
- 給与連携:大量加入の場合、給与システムとの連携が必要になることがあります。
- 商品改定:旧見積や契約への新料率の誤適用を防ぐ設計
RFPには、商品マスタの適用開始日と版番号を記載し、承認者と旧計算結果の保存も書いておきます。
企業保険設計システムの発注形態の選び方
発注形態は、業務の独自性と、商品改定を自社でどこまで管理したいかで選びます。
標準的な業務が多く、導入を急ぐならSaaSや保険業務パッケージが候補になります。一方で、複雑な料率や基幹連携を重視するなら、追加開発やスクラッチを検討します。
業務ルールを頻繁に変えるなら、ノーコードやルールエンジンも選択肢になります。そのうえで、同じ要件を候補方式ごとに当てはめて比べます。
SaaS・クラウド標準機能による早期導入
SaaSやクラウド標準機能を使うと、サーバー構築、監視、更新の負担を抑えられます。PoCや営業部門向けMVPを早く立ち上げたい場合に向いています。
- 標準機能:顧客管理、権限、帳票、ワークフローが使える
- 初期費用:標準機能で足りる場合は、抑えられる可能性があります。
- 費用条件:ユーザー課金、商品追加、API接続にかかる料金
- データ管理:保管場所、バックアップ、解約時のデータ返却
- 計算責任:計算そのものと設定ルールのどちらを保証するか
利用条件として、テナント分離や障害時の切り替えも確かめます。
パッケージのFit to Standardと改定負担
保険業務パッケージに、商品や帳票の差分を設定や追加開発で加えるやり方は、標準機能と独自業務を両立しやすい方式です。
- Fit to Standard:標準機能に業務を合わせ直し、必要な差分だけを作る
- 設定範囲:設定で対応する商品と帳票の線引き
- 開発範囲:追加開発する機能と、標準仕様に合わせる業務の切り分け
独自画面や個別帳票が増えるほど、更新のたびに再改修が生じます。
独自性が高い案件でのスクラッチとルールエンジン
独自の引受ロジックや複数社の商品比較、既存ホストとの複雑な連携が競争力に直結する場合は、スクラッチが候補になります。代理店ごとの権限が競争力を左右する場合も、候補に入ります。
- ルール分離:商品、料率、特約、引受条件を設定テーブルなどに分けて持つ
- 変更管理:二者承認、テスト環境、適用日、版固定、ロールバックの仕組み
- 生成AI:書類項目の抽出や提案書の下書きへの活用
補償、保険料、引受可否の最終判断は、決定ルールと人の承認で担保します。
RFPと要件整理の進め方
RFPは、開発会社への要望と、自社の発注範囲や責任を整理する資料です。機能だけでなく、現行業務と利用者、データ、例外を同じ粒度で記載します。非機能や運用、契約前提も書き添えます。
RFPの作成が難しい場合は、業務整理とRFP作成を先に支援会社へ依頼できます。その成果物をもとに、本開発の相見積もりを取ります。
現行のExcel・帳票・料率表の棚卸し
営業担当者への聞き取りから見積、提案、申込までを業務フローにまとめ、繁忙期の作業も確認します。
- Excel:名称、部署、入力者、計算式、参照マスタ、更新頻度、保存期間
- 帳票:商品ごとの必須項目と条件分岐を、複数の見本で調べる
- 計算:丸め規則、単位、エラー表示、再計算の扱い
- 現場作業:一括登録から差し戻し、訂正、印刷、顧客説明まで
RFPの機能要件と非機能要件
機能要件には、法人・事業所・従業員の登録や、商品・料率・特約マスタを含めます。さらに、リスク確認やプラン比較、保険料計算も加えます。
- 帳票・契約:見積・提案・申込、意向確認、承認、更改・変更・解約
- 履歴と権限:適用期間、計算再現性、変更履歴、操作ログ、閲覧範囲
- 性能:利用者数、応答時間、月末・更改期の処理量、稼働時間
- 運用:バックアップ、復旧目標、監視、障害通知、保守時間帯
- セキュリティ:暗号化、多要素認証、脆弱性対応の方針
責任分担と受入テストの条件
保険料計算が正しいかは開発会社だけでは判断できないため、正解を定めるのは商品担当者です。
- 商品担当:料率、約款、引受条件の正解の定義
- 現場責任者:業務フローと帳票の使いやすさの確認
- 情シス・監査:セキュリティとログの確認
- RFP:ルール提供、承認、テストデータ準備、検収の担当をRACIなどで明記
- 受入テスト:改定前後や上下限、端数、変更と差し戻し、通信失敗と重複送信、権限外の操作
請負・準委任・保守の使い分け
契約形態は、成果物を確定できる工程と、作業内容が変わる工程を分けて選びます。
要件が確定する前から全工程を請負にすると、変更のたびに追加費用や納期調整が起きやすくなります。一方で、すべてを準委任にすると、完成条件や検収基準が曖昧になりやすいため、工程ごとに成果物と評価方法を定めます。
要件定義は準委任、確定した開発は請負が基本候補
業務調査や現行分析、RFP作成、PoCは、準委任で専門家の作業時間を確保する進め方が合っています。
- 要件定義:要件定義書、画面仕様書、データ定義書などの成果物とレビュー回数
- 確定した開発:請負で成果物、納期、検収、契約不適合対応を明確にする
- アジャイル:スプリントごとの完成条件、デモ、未完了項目、繰越条件の記録
契約書に定める検収・保守・知財・再委託
契約書には、成果物と検収の期間や方法、修正回数を記載します。さらに、障害の重要度と、契約不適合への対応期間も書き込みます。
- 保守:商品改定、基盤更新、脆弱性、問い合わせ、障害切り分けを分けて扱う
- 対応時間:夜間・休日の対応範囲の定義
- 知財・データ:ソース、設計書、ライセンス、アカウント、返却形式、消去証明
- 委託管理:再委託の事前承認と、事故時の報告時間
企業保険設計システムの費用相場
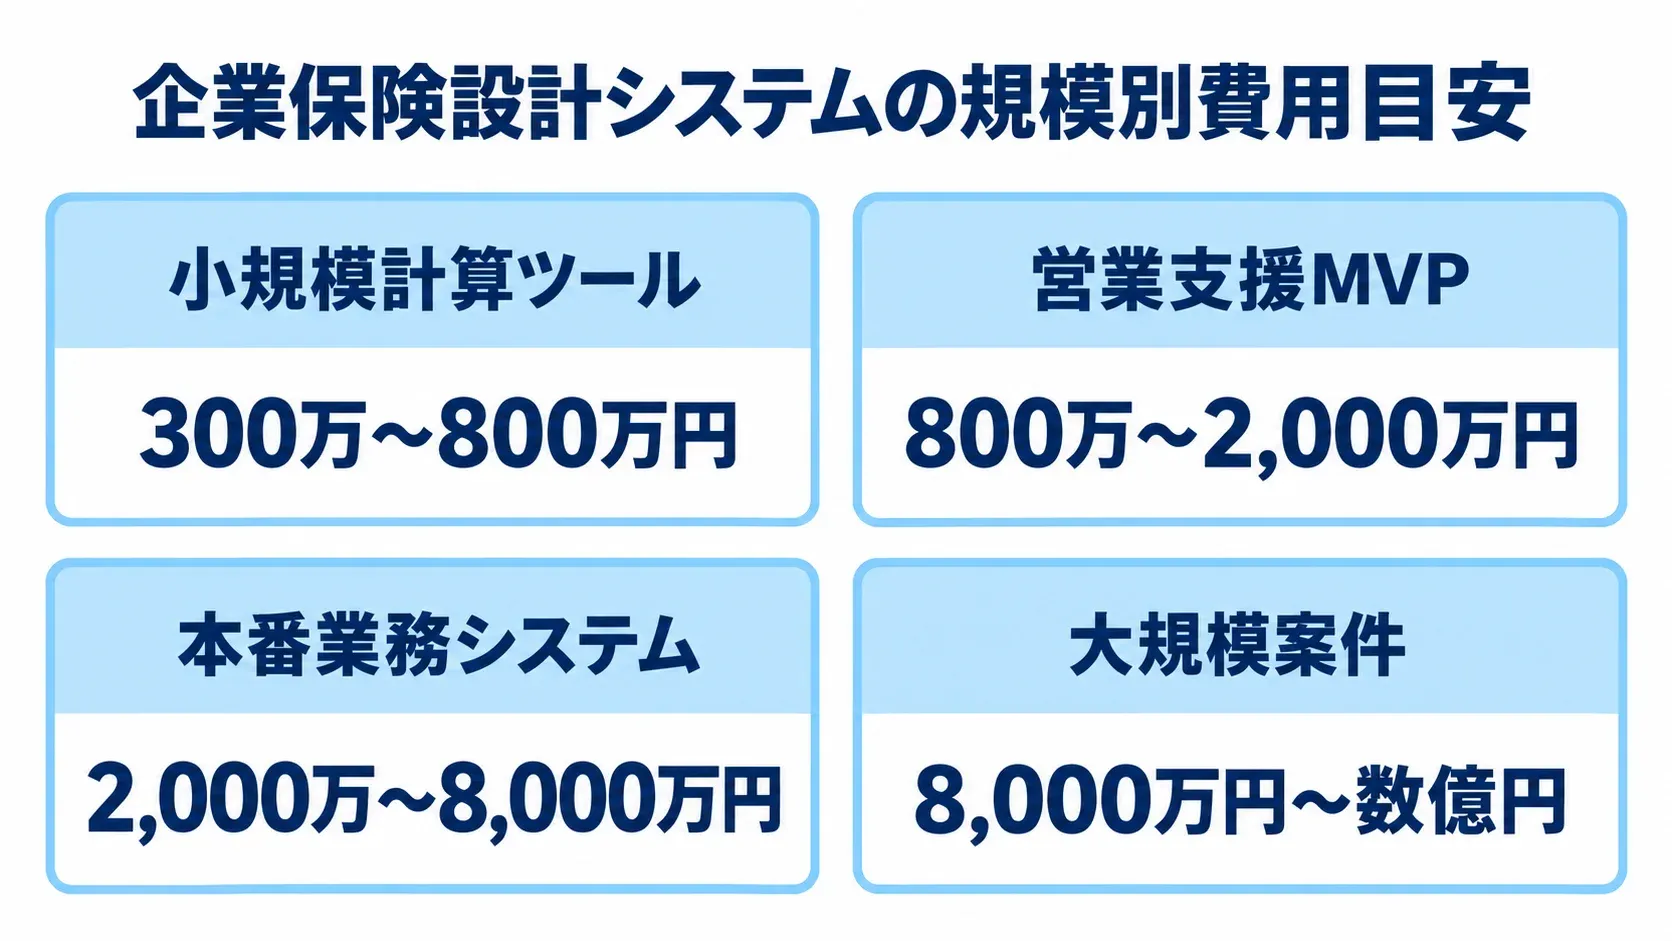
企業保険設計システム単体の公的な平均価格表はありません。以下に示すのは発注前の推定で、確定価格ではありません。
これは、2026年に公開されている一般業務システムの相場や人月単価に、保険業務の連携・監査・セキュリティ工数を組み合わせた目安です。
- 小規模計算ツール:300万〜800万円
- 営業支援MVP:800万〜2,000万円
- 本番業務システム:2,000万〜8,000万円
- 大規模案件:8,000万円〜数億円
費用は、商品数や保険会社数、利用者数、契約件数によって変わります。そのほか、連携や可用性、移行量によっても変わります。
PoC・MVP・本番・基幹連携別の費用レンジ
対象範囲を段階に分けると、費用と期間を同じ前提で見積もれます。
- PoC:1商品、簡易料率、見積PDF、社内利用の前提で300万〜800万円。期間は2〜4か月程度が目安
- MVP:顧客・案件、複数プラン、マスタ、権限、帳票、1〜2連携の前提で800万〜2,000万円。期間は5〜10か月程度として仮置き
- 本番:複数商品・代理店、承認、計上連携、ログ、移行、冗長化の前提で2,000万〜8,000万円。期間は10〜20か月程度を想定
- 大規模:多数の保険会社・代理店で契約管理、収納、更改、分析、24時間運用まで含む場合は8,000万円〜数億円。18〜36か月程度になることがあります
2026年の一般的な開発人月単価は、スキルや地域により60万〜200万円以上との情報があります(出典: SIA株式会社「システム開発の費用・相場 2026年版」)。
保険業務では、業務設計や計算、連携の工数に加えて、セキュリティやテスト、PMの工数も加わります。そのため、画面数だけで費用を推定しないことが大切です。
初期費用の内訳(要件・開発・連携・テスト)
内訳を作業別に分けると、見積もりを比較しやすくなります。ここでの割合は、保険特有の工数を加味した予算整理の目安です。
- 要件・業務設計:10〜20%程度
- 画面・アプリ開発:30〜45%程度
- 料率・ルール実装:10〜20%程度
- 連携・データ移行:10〜25%程度
- テスト・安全対策・教育:10〜20%程度
これは企業保険専用の公表平均ではありません。「一式」の見積もりは、作業と成果物に分けてもらい、前提や除外、追加単価も明示してもらいます。
初期費用と5年TCO
稼働後は、利用料や保守に加えて、商品改定や追加開発、社内運用などの継続費用が発生します。
- 基盤運用:クラウド、監視、バックアップ、データ保管
- 保守と変更:ユーザー課金、脆弱性、商品追加、API、診断、教育
- 運用費の仮置き:初期開発費の年15〜20%程度とする考え方
24時間監視や障害時の駆け付けを含むかどうかで、費用は変わります。そのうえで、5年間の利用料や保守費、商品追加費、基盤費を合算し、社内運用人件費や移行・終了費用も加えます。初期費用と総額は、分けて判断します。
委託先の選定と見積比較
委託先は、会社名や営業資料の印象より、同規模の保険業務をどこまで担当したかで評価します。そのうえで、保険業務の知識やルール実装、代理店・保険会社との接続を確かめます。加えて、金融向けの安全対策やPM、保守窓口も見ます。
公開実績が、自社の商品や代理店網、基幹、データ量に合うとは限りません。そこで、提案時の質問で適合性を確かめます。
「何を運用したか」で見る実績
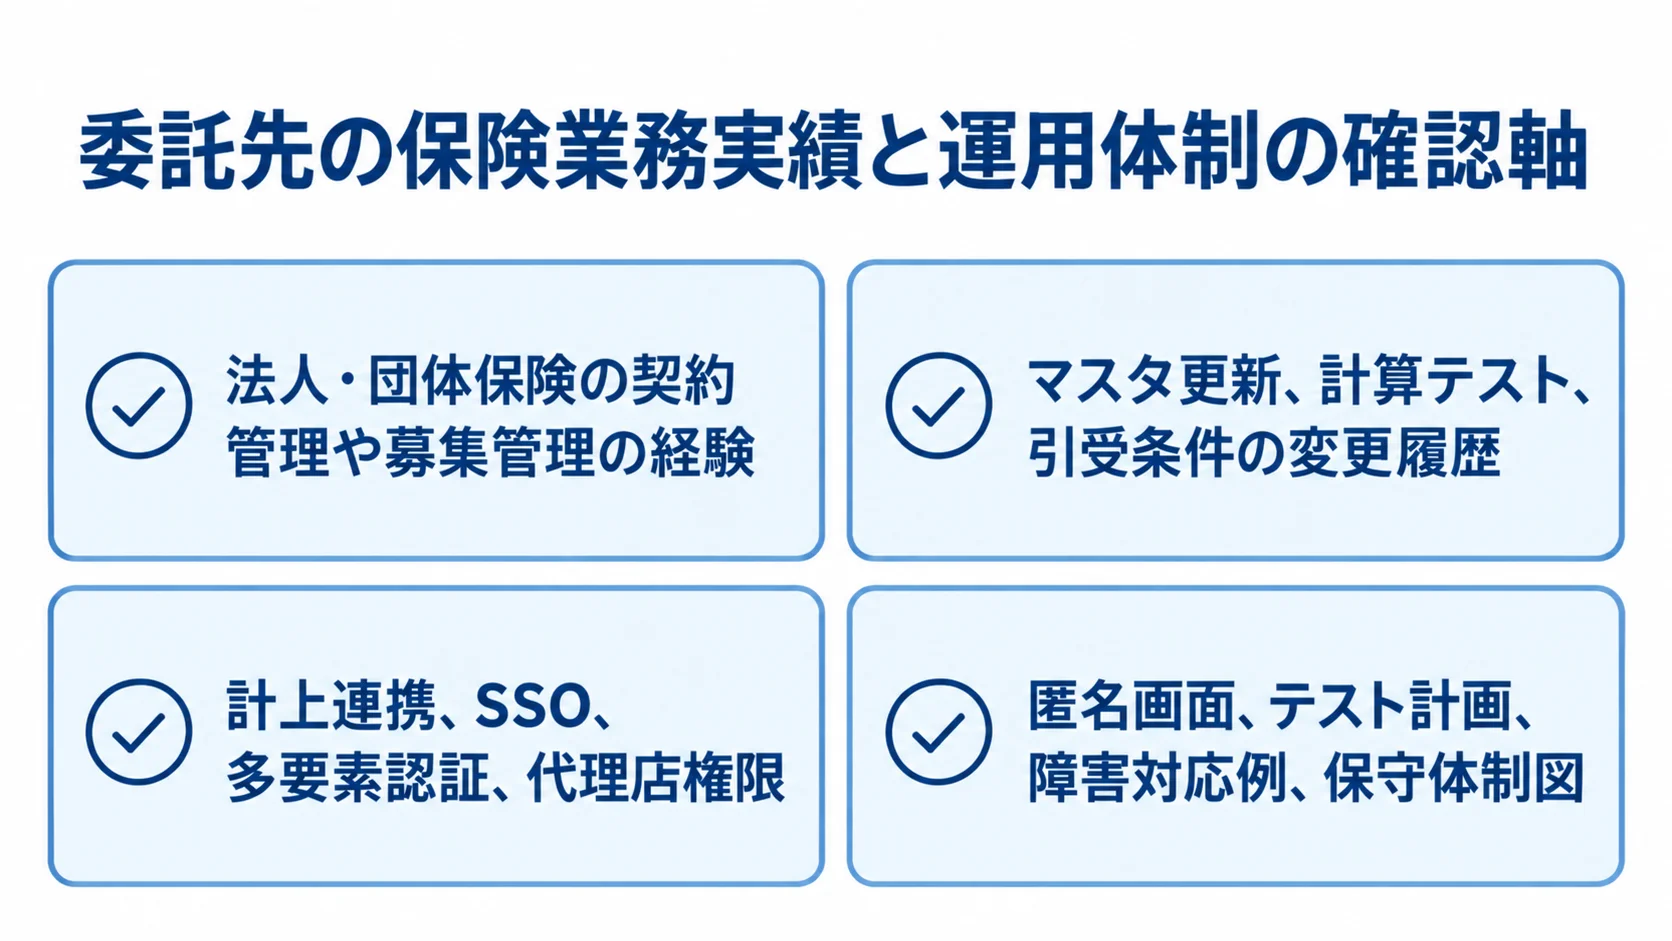
候補会社には、実装実績だけでなく、運用方法と安全管理の具体例を聞きます。
- 業務実績:法人・団体保険の契約管理や募集管理の経験
- 運用資料:マスタ更新、計算テスト、引受条件の変更履歴
- 連携・認証:計上連携、SSO、多要素認証、代理店権限、テナント分離、標準形式の交換
- 資料提示:匿名画面、テスト計画、障害対応例、保守体制図
金融庁のガイドラインの対象は、保険会社などです(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」)。同ガイドラインは、経営責任、監視、事故対応、継続的な見直しを整理しています。受託会社の体制も、発注条件に含めます。
同じ前提・同じ評価軸での相見積もり
相見積もりでは、3社程度に同じRFPとサンプルデータを渡し、条件をそろえます。
- 費用と期間:初期費用、期間、体制、前提、除外の比較
- 継続費:保守、追加単価、ライセンス、クラウド、移行、教育、診断
- 品質と適合:要件、保険業務、計算、連携、非機能、管理力の評価
- 総額:提案の透明性と5年TCOを評価軸に加える
商品追加や改定、移行が見積から除外されていると、安く見えた見積でも実際の支払額は高くなります。受入テストや障害対応が除外されている場合も、後から費用が加わります。
委託先・再委託先の情報管理
企業保険では、担当者や従業員の情報、事故履歴、補償内容を扱います。そのため、委託先の管理を契約と運用の両面で確認します。
個人情報保護委員会の指針は、委託先の安全管理措置が委託元に求める水準と同等かを、事前に確認するよう示しています。
再委託時の対応についても、個人情報保護委員会のガイドライン(出典: 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」)が示しています。その考え方では、相手方や業務内容、個人データの扱いを事前に報告を受けて承認し、必要に応じて監査します。
- 委託先:再委託先の一覧と国外処理の有無
- アクセス:権限、ログ保存、事故報告、監査権
- 終了時:データ消去証明の方法(契約前に確かめておく)
発注から導入までの進め方と失敗を防ぐポイント
発注後は、要件定義から設計・開発、テストへと進み、移行・教育を経て本番運用に入ります。商品や業務ルールの確認が遅れると、完成間近になって計算や帳票の修正が集中します。そのため、システムの境界と予算は早期に決め、現場や商品、引受の担当に加えて、コンプライアンスと情シスも各工程で確認します。
工程ごとの成果物と判断ゲート
工程の区切りで成果物と承認事項を確認すると、未決定事項を納期直前まで持ち越しにくくなります。
- 要件定義:業務フロー、境界、機能・商品・権限・連携の一覧、非機能、更新RFP
- 設計:画面、API、データ、帳票、ルール、ログの仕様書
- 開発前:商品担当者による計算式と適用期間の承認
- テスト前:代表商品と例外ケースのテストの確定
- 本番移行前:データ照合、受入、教育、障害時の連絡網の確認
公開事例に見る期間と方式の違い
損害保険ジャパン、東芝デジタルソリューションズ、Protosureの事例では、既製プラットフォームを使った募集管理システムを約8か月で開発しました。一方、ゼロからの開発は18か月超の見込みで、既製品の利用により期間を約60%削減した事例です(出典: 損害保険ジャパン・東芝デジタルソリューションズ・Protosure、2024年公開事例)。
費用は公表されておらず、この事例が自社の納期や価格を保証するものでもありません。そのため、既製品と独自開発の範囲を比べる材料として使います。
丸投げ・現場不在・非機能の後出し
料率や約款、引受条件の正解を委託先に丸投げすると、業務判断の責任が曖昧になります。開発会社は実装を担えても、商品改定や募集管理上の承認責任まで自動的に負うわけではないためです。
- 現場参加:要件定義と受入テストへの現場ユーザーの参加
- 試行:代表代理店や営業店での運用試行
- 事前合意:安全対策、バックアップ、障害報告、データ返却のRFPと契約での取り決め
これらを後から追加すると費用が膨らむため、発注前に合意しておきます。
企業保険設計システムの発注でよくある質問
外注では、費用に加えて、業務ルールの正確さやデータ管理、導入後の変更しやすさも判断材料になります。
企業保険設計システムは数百万円で開発できますか?
1商品向け計算ツールや社内PoCなら、300万〜800万円程度を仮置きできます。一方、複数商品や代理店権限、承認、計上を含む本番システムは、2,000万円以上の可能性があります。その範囲には、基幹連携や監査ログ、移行も含まれます。
数百万円の見積もりを受け取ったら、含まれる範囲と、将来費用として除外された項目を確かめます。
RFPを自社だけで作れない場合はどうすればよいですか?
現行のExcelや帳票、料率表を集め、業務フローや連携ファイルも添えて、業務整理とRFP作成を支援会社へ依頼できます。
本開発を一社へ委託する場合も、社内で計算ルールとマスタ更新の責任を決めておくと、比較しやすくなります。承認者や移行件数、受入担当も、あわせて決めておきます。提案では、完成度だけでなく、前提と未確定事項を明示してもらいます。
SaaSとスクラッチ開発はどちらを選ぶべきですか?
標準的な募集管理や帳票を早く使いたいなら、SaaSやパッケージが候補になります。一方で、独自の料率や引受条件、代理店連携が競争力に直結する場合は、スクラッチや追加開発が候補になります。
まず計算・見積・提案のMVPから始め、商品追加や契約・計上へ広げていきます。そのうえで、改定やAPI、課金、保守、返却を含む5年TCOで判断します。
委託先のセキュリティで最低限確認する項目は何ですか?
データの保管場所や暗号化、認証、多要素認証を確かめます。権限分離や操作ログ、脆弱性管理も確認します。
バックアップや復旧目標、監視、事故報告に加えて、再委託先や終了時のデータ返却と消去も見ます。
商品マスタの変更者、旧料率の再現、異常な一括出力の検知も、確かめておきたい項目です。契約後も報告と監査ができる仕組みを置いておきます。
まとめ
発注時には、計算画面に加えて、募集管理や契約・計上、基幹連携のどこまでを作るかを決めます。SaaS、パッケージ、ノーコード・ルールエンジン、スクラッチは、独自性と導入速度のバランスで選びます。
発注前のシステム境界と責任分担
対象範囲を決めたうえで、商品マスタと料率改定、監査ログをRFPに記載します。加えて、権限と連携、移行も書き込みます。
契約では、成果物と検収、変更と保守の扱いを明確にします。再委託やデータ返却も、同じ契約に盛り込みます。商品担当者と現場の承認・受入の役割も、あわせて決めます。
同じ前提の相見積もりと5年TCOによる選定
候補会社に同じRFPとサンプルを渡して比べながら、発注前の準備を次の順に進めます。
- 現行のExcel、帳票、料率表を棚卸しし、商品数、利用者、代理店、契約数、連携、移行、非機能をRFPに記載
- 初期費用、期間、除外、保守、追加開発、クラウド、安全対策、返却を、同じ評価軸で比べる
- 工程ごとに請負と準委任を選び、成果物、検収、変更、保守、SLA、再委託、知財、返却、事故報告を明記
- 改定、クラウド、保守、追加開発を含む5年TCOで比べ、予算差異を抑える
- 商品・料率・引受条件の社内承認と、現場が受入テストに加わる体制づくり
最終的には、商品改定や障害対応を含む5年TCOと、担当者が安全にルールを変えられるかどうかで判断します。
企業保険設計システムは、商品改定と募集品質を継続して管理する業務基盤です。発注前に境界を整理し、責任分担を決めておくことが、長く使われるシステムにつながります。
▼全体ガイドの記事
・企業保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。