
企業保険設計システムは、対象業務を決め、商品と料率を整理したうえで、段階的に実装と検証を重ねると現場に定着します。開発は企画と現状分析から始まり、要件定義と方式選定、設計、実装へ進みます。そのあとテストと移行、教育を行い、運用改善へ続きます。
▼全体ガイドの記事
・企業保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
企業保険設計システムの全体像
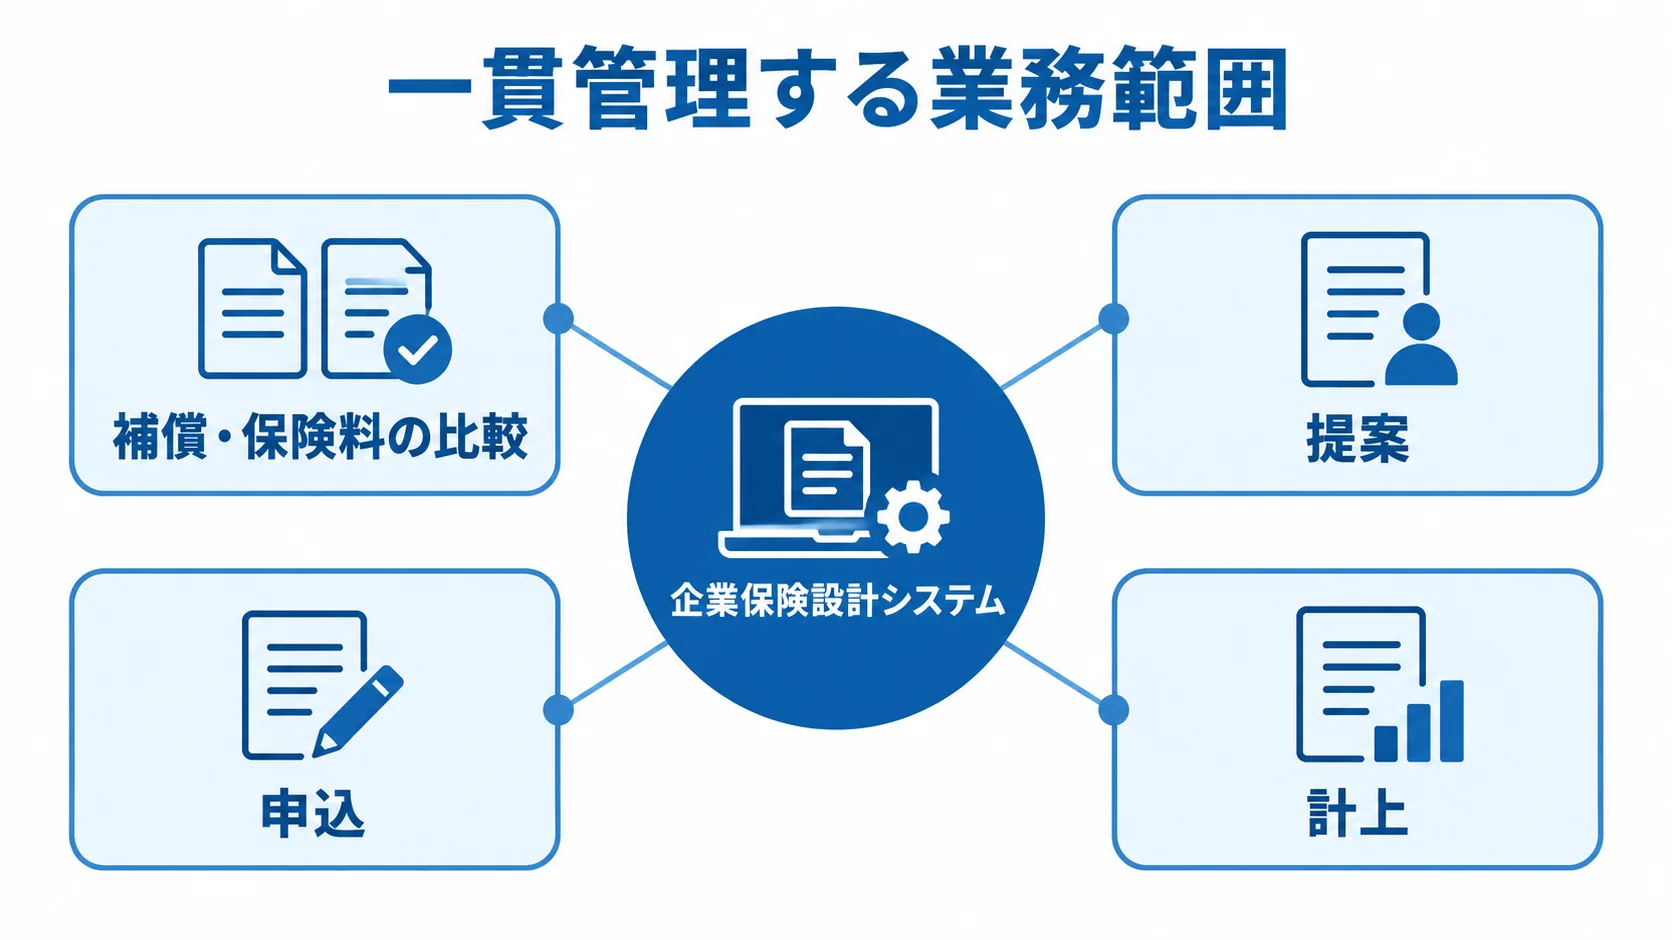
企業保険設計システムは、補償と保険料の比較から提案、申込、計上までを一貫して管理する業務システムです。まず、企業の業種や所在地、売上、資産を入力します。続いて、従業員数や事故履歴、希望する補償などを入力し、複数の商品を比較して設計します。
法人向け損害保険では、営業担当者のほか、代理店、保険会社、引受担当者、管理部門も関わります。そのため、保険料の表示だけでなく、その前後の業務まで設計の対象に含める必要があります。
「設計」だけか申込・計上までかの範囲設定
どの業務まで扱うかによって、システムの作る範囲は大きく変わります。代表的な型は、業務の広がりに沿って3つに分けられます。
- 計算・提案型:企業情報から補償と保険料を比べ、提案書を出力する範囲です。営業支援のMVPにできます。
- 募集管理型:意向確認、上長承認、引受審査、申込書作成、保険会社への送信までを加えた範囲。
- 契約管理型:契約、証券、更改、変更、解約、計上、収納を扱う範囲。基幹連携が中心になります。
範囲を決めないまま見積もると、各社が前提とする機能が食い違い、金額を比べられません。たとえば「見積作成」がPDF出力まで含むかどうかでも、工数は変わります。さらに、申込番号を採番し、保険会社の受付結果を受け取るところまで含むかどうかでも、工数は変わります。
対象商品、保険会社数、代理店数、年間見積件数、契約後の管理範囲を1枚にまとめておくと、開発会社と前提を共有できます。
機能の10のまとまりによる整理
企業保険設計システムの機能は、10のまとまりに分けて考えられます。ここでは役割の近いものをまとめ、次の4つで示します。
- 顧客・契約管理:法人や事業所、担当者の情報から、契約と証券までを管理します。
- 商品・料率管理:特約、免責、引受条件を含むマスタを扱う部分。
- 提案支援:ヒアリングから補償設計、保険料計算、比較表、帳票まで。
- 業務・連携管理:承認と外部連携に加え、進捗や操作ログ、監査証跡、ダッシュボードを扱います。
機能は段階的に増やしても構いません。その場合でも、後から機能を足すことを見込んで、データ構造と権限は先に設計しておきます。
料率や特約などの設定値は、どの値がいつから適用されるかを含めて管理します。商品コードや適用開始日、料率のほか、割増・割引や丸め規則も、設定値として持たせます。
設定値の変更は、申請と二者承認を記録し、テスト結果と適用日時も残しておけば、誤った値の適用を防ぎやすくなります。
団体契約の従業員情報と一括処理
団体保険や従業員向けの契約では、従業員名簿、加入・脱退、給与控除のほか、対象者区分や団体割引料率も扱う場合があります。
給与・人事システムとファイルで連携する場合は、取込件数や重複、退職者、再加入、エラー行をどう扱うかを決めておきます。
個別契約だけを前提に設計すると、後から一括処理を加える際に大きな作り直しが起きやすくなります。そのため、企画の段階で一括処理の要否を確認しておきます。
企業保険設計システムの進め方・開発工程
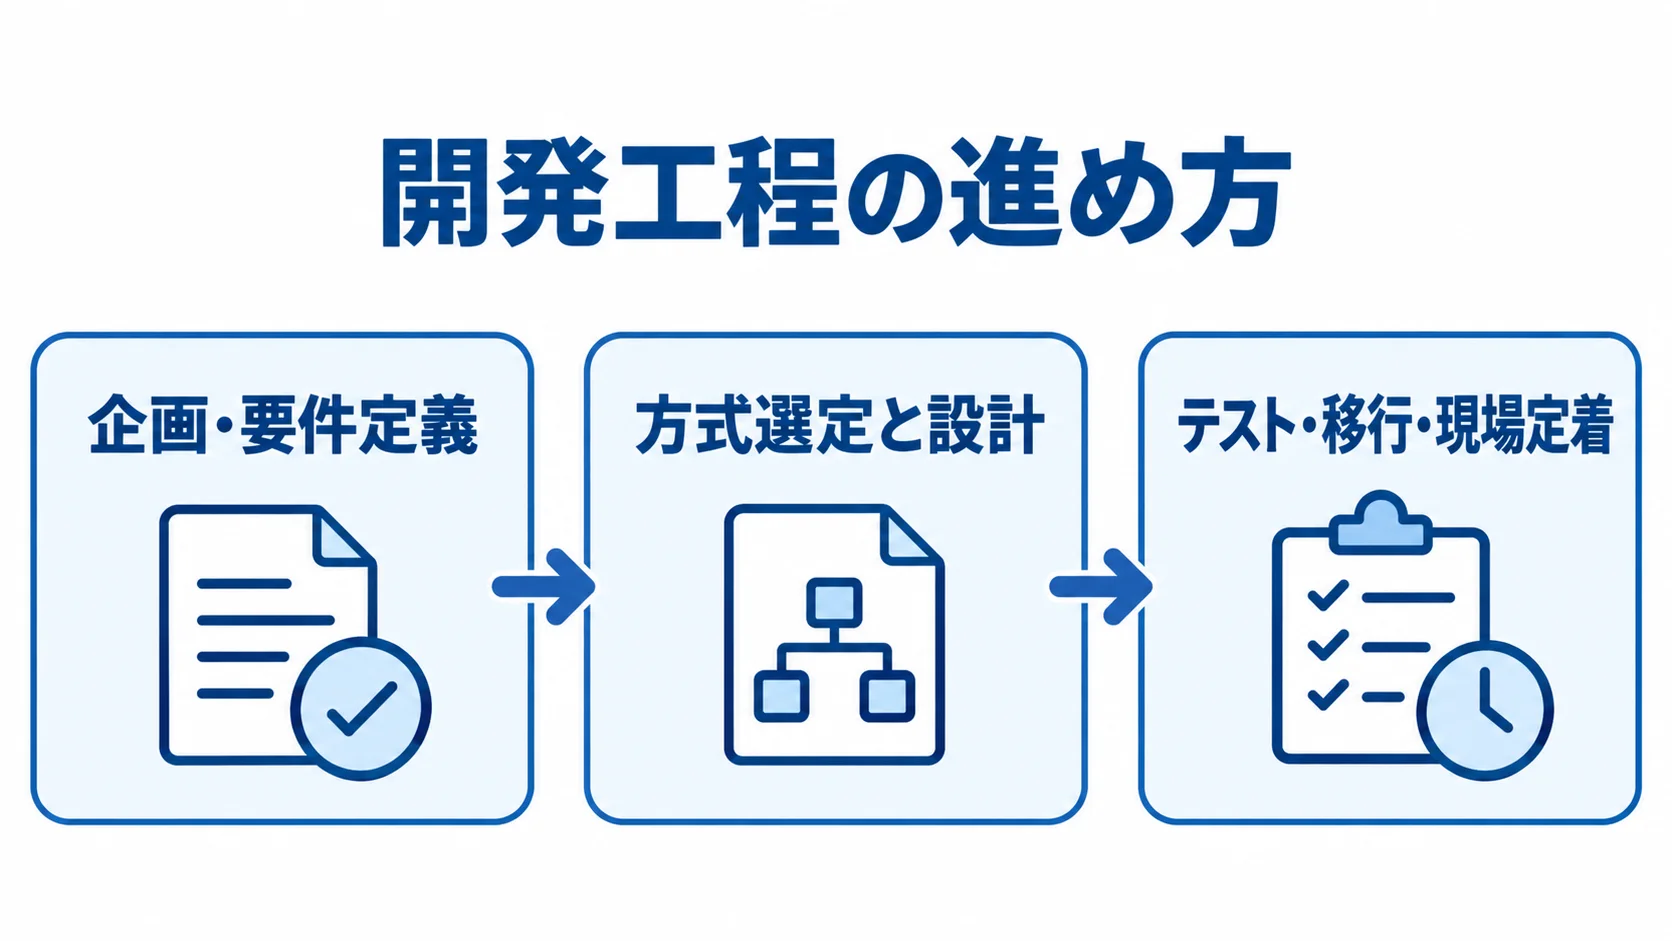
開発は企画と現状分析から始まり、要件定義と方式選定を経て、設計と実装に進みます。そのあとテストと移行、教育を行い、運用改善へ続きます。
画面から先に作ると、料率や帳票の認識違いが後半で見つかり、手戻りが増えます。そのため、各工程の完了条件と成果物、担当者が確認する時期を、着手前に決めておきます。
企画・要件定義での現行Excelと例外処理の洗い出し
企画から要件定義に進むときは、現状を数字で捉え、関係者から資料を集めて、それを仕様に落とし込みます。
- 現状と目標:業務の現状を測る指標と、達成したい数値目標。
- 関係者:営業担当、代理店、営業店、引受、コンプライアンス、情報システム、監査の各代表者。
- 現行資料:Excel、料率表、約款参照手順、提案書、申込書、意向確認書、承認メール、保険会社へ送るファイルといった、今使っている資料一式。
- 商品要件:入力項目から保持期間までを整理し、商品マスタ一覧と業務フロー図にまとめます。
現状値として、1件の提案時間、計算ミス・入力漏れ、商品改定の反映日数、承認日数、問い合わせ件数を記録しておきます。目標の数値と比べるための基準になります。
目標の例は、見積作成を平均60分から20分にすることや、改定商品を適用開始日に全代理店へ展開することです。
方式選定と設計で優先する変更しやすさ
方式選定では利用時期と独自性を、設計では変更管理と連携範囲を軸にして整理します。
- 方式:SaaS・クラウド標準機能、保険業務パッケージ、ルールエンジン、スクラッチのいずれかを選ぶ形です。
- 選定基準:早く使い始めたい場合は標準機能、独自の引受や販売を重視する場合は追加開発やスクラッチが候補になります。
- 変更費用:カスタマイズを抑え、業務を標準機能に合わせる範囲を決めておくと、改定や更新のたびに費用が増えるのを避けやすくなります。
- システム構成:Web画面、業務アプリ、顧客・見積・契約DB、帳票・文書、認証・権限、API、監査ログ、バックアップ・監視を、それぞれ分けて設計します。
- 変更統制:料率・引受ルールは設定で管理し、承認前の本番反映を防ぎます。設計書にはデータ項目、権限、連携項目、障害時の再送方法を書きます。
テスト・移行・現場定着の一体的な進め方
確認の中心は、保険料と業務結果が正しいかどうかです。そのほか、移行したデータと現場での利用状況も確かめます。
- 計算の正確性:保険料と業務結果が仕様どおりに出るかを検証します。
- 既存結果との整合:従来の計算結果との照合。
- 移行と受入:対象データと、現場での確認方法の決定。
- 段階導入:先行稼働で問題を確かめてから、広く展開する形。
検証ケースには、料率改定の前後や割増・割引、免責、特約の重複、境界値を含めます。さらに、閏年、途中解約、契約変更、団体加入・脱退、送信エラーも対象にします。
旧Excelや既存システムと同じ入力で計算し、結果の差を比べます。そのうえで、差異が仕様によるものか実装ミスかは、業務責任者が判定します。
移行の対象は、法人、事業所、担当者、過去契約、証券、商品マスタです。さらに、移行日や重複、欠損値、コード変換、保存期限のルールも決めておきます。
受入テストは、代理店や営業店の代表者が、日常の提案の流れを最初から最後まで通して行います。
まずは1商品か数拠点で先行稼働し、問い合わせと計算差異を確かめてから、段階的に広げます。
企業保険設計システムの費用相場とコストの内訳
費用は、対象範囲や商品数、保険会社・代理店数によって変わります。既存連携や契約件数、セキュリティ、データ移行も、費用を左右します。
企業保険設計システムに特化した公的な平均価格表は、確認できません。そのため、以下の金額は、2026年公開の一般相場をもとにした推定として見てください。
実際の予算は、同じ前提条件を示したうえで、複数社から見積もりを取って確かめます。
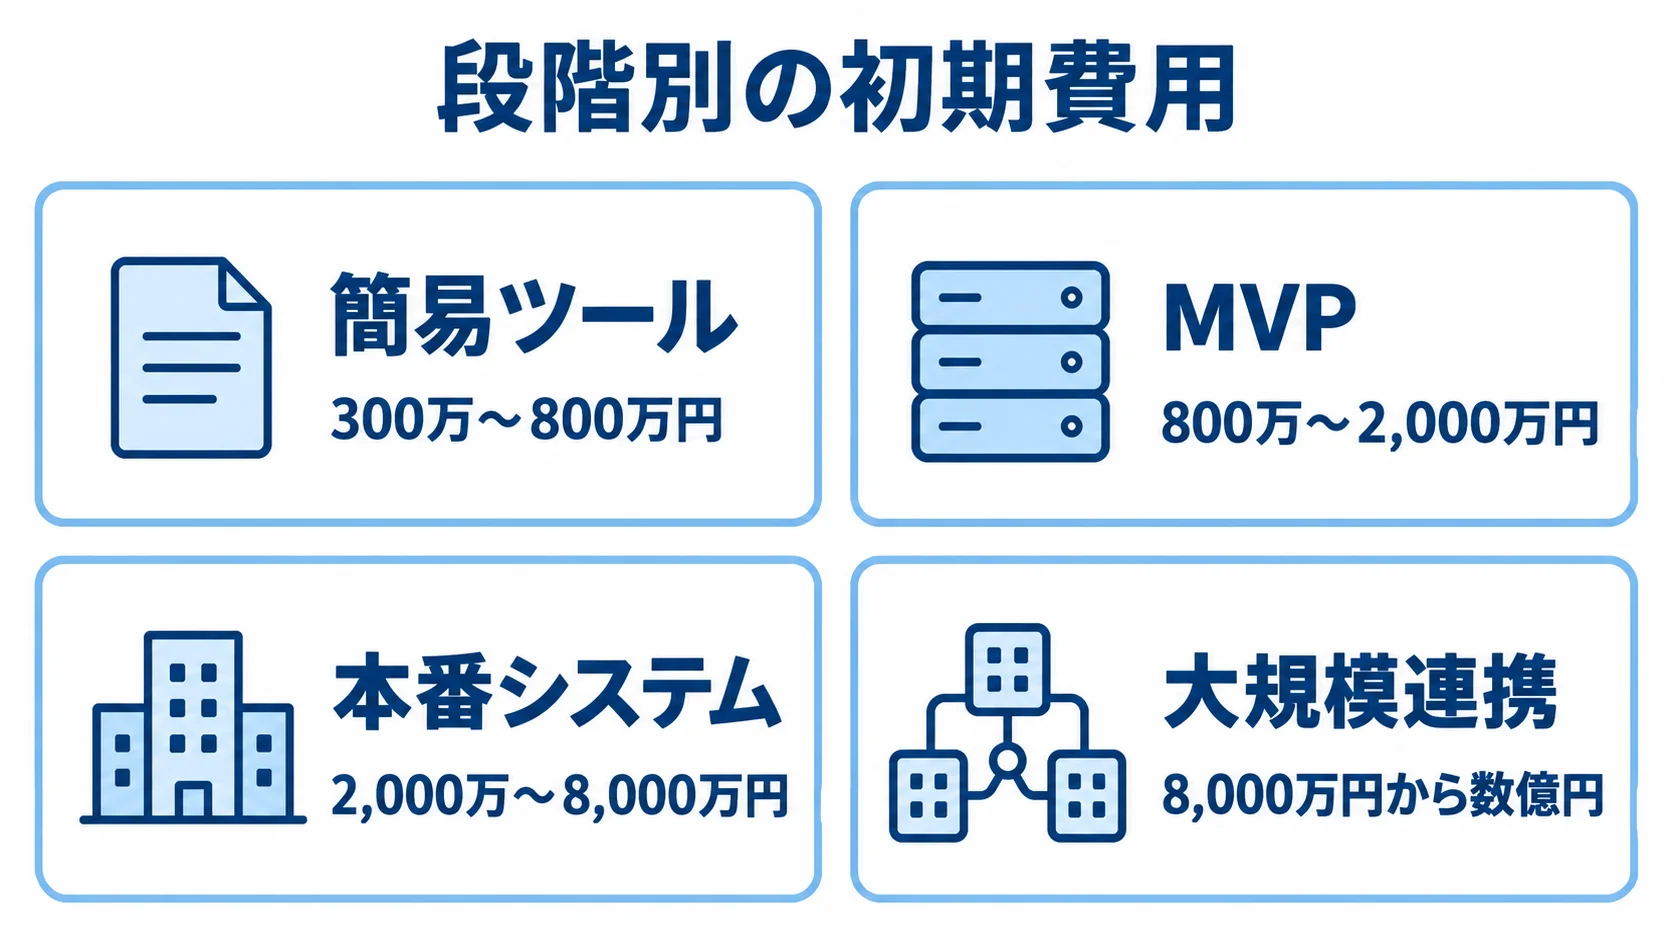
段階別の初期費用の幅
初期費用は、対象機能と連携の規模によって幅が出ます。そのため、段階ごとの機能と期間をそろえて見積もってもらうと、比べやすくなります。
- 簡易ツール:1商品、料率入力、見積PDF出力に絞ったPoC。300万〜800万円、2〜4か月が目安です。
- MVP:顧客・案件管理、複数プラン、商品マスタ、権限、帳票、1〜2本の連携を含みます。費用は800万〜2,000万円、期間は5〜10か月程度です。
- 本番システム:複数商品・代理店、承認、申込・計上連携、監査ログ、移行、冗長化を含みます。2,000万〜8,000万円、10〜20か月程度です。
- 大規模連携:多数の保険会社・代理店、契約管理、収納、更改、分析、24時間運用が対象です。8,000万円から数億円、18〜36か月程度です。
参考までに、一般業務システムの公開相場は、小規模で100万〜300万円、中規模で500万〜1,000万円、大規模で1,000万円〜数千万円です。人月単価は60万〜200万円です。
(出典:SIA「システム開発の費用・相場 2026年版」)
この相場に、保険商品、連携、監査の追加要件を加えて考えると、企業保険向けの目安になります。
開発費と保険業務特有の費用の内訳
予算を仮に置くときは、工程ごとの配分を分けて考えます。実際の比率には、プロジェクト管理費や予備費も加わります。
- 要件定義・業務設計:全体の10〜20%です。
- 画面・アプリ開発:全体の30〜45%です。
- 料率・ルール実装:全体の10〜20%です。
- 外部連携・データ移行:全体の10〜25%です。
- テスト・セキュリティ・教育:全体の10〜20%です。
比率の合計は案件によって変わります。料率計算や連携が複雑な場合は、画面の数よりも、ルール検証やデータ変換に工数がかかることがあります。
初期費用のほかに、クラウド利用料やユーザー課金、API接続料がかかります。帳票・電子契約、監視、脆弱性診断も費用の対象です。さらに、商品追加や料率改定、問い合わせ、バックアップ、障害対応、教育にも費用がかかります。
運用保守費は、初期開発費の年15〜20%を仮に置いて考えます。24時間監視や休日対応、商品改定の回数、追加開発の単価は、別に確認しておきます。
提案は、5年間の総保有コストで比べます。初期費用が安い提案でも、最終的に高くなる可能性があるためです。
既製プラットフォームの期間短縮事例
既製プラットフォームの公開事例は、期間を考えるうえで参考になります。ただし、実際の見積もりでは、その事例の適用条件も確認しておく必要があります。
- 商品適合:商品設計と標準機能が合っているかどうか。
- 対象範囲:商品数、保険会社数、代理店権限、契約管理の有無を、自社の条件と照らし合わせます。
- 導入後の条件:標準機能や設定変更の担当者、API方式、商品追加の納期、データ返却、解約時の移行支援を確認し、カスタマイズ費用と5年分の運用費を比べます。
損害保険ジャパン、東芝デジタルソリューションズ、Protosureは、既製品を使って企業向け保険商品の募集管理システムを約8か月で開発しました。
損保ジャパンの発表では、ゼロからスクラッチで開発する場合の見込みは18か月超でした(出典:損害保険ジャパン・東芝デジタルソリューションズ・Protosure「企業向け保険商品のノーコードによる保険募集管理システム構築」、2024年)。
この期間の差は、商品設計が標準機能に合い、検証済みの機能を使えた場合の参考になります。
企業保険設計システムの見積もりを取る際のポイント
相見積もりでは、同じ要件を複数社に渡して、機能や非機能、運用の前提をそろえます。「保険に詳しい」と言われても、それだけで判断せず、回答を成果物や証拠で確かめます。
質問するのは、商品マスタの更新責任や計算結果の検証、代理店認証、API実績です。さらに、データ移行や金融向けセキュリティ、リリース後の窓口も確認します。
RFPに書く商品・データ・連携の前提
見積もりの金額を比べられるよう、RFPには、各社が同じ前提で見積もれるだけの具体的な条件を書いておきます。
- 規模・利用条件:商品数と改定頻度、年間見積件数、利用者・代理店・保険会社数、過去契約の移行件数、同時接続数を示します。
- 入力・計算:企業から特約までの必須・任意を分けて示し、料率、割増・割引、丸め、税・手数料、適用期間、エラー、保存単位の例も添えます。
- 帳票・連携:帳票の例と、連携の方式を渡します。
- 運用条件:稼働時間から問い合わせ時間帯まで、復旧目標、バックアップ、ログ保存、監査、端末、ブラウザ、アクセシビリティ、教育を含めます。
帳票は、見積書、比較表、提案書を中心に渡します。申込書、意向確認書、計上データの例も含めます。
連携はAPIかファイルかを決め、頻度や項目、認証を指定します。さらに、再送や重複防止、エラー通知の扱いも決めておきます。
前提を見積もりの時点で共有しておくと、後から追加費用が生じるのを抑えやすくなります。
開発会社の実績の種類と責任分界の比較
開発会社は、実績分野と責任範囲、提案内容を照らし合わせたうえで、価格と運用力の両面から候補を比べます。
- 実績分野:保険会社の基幹や代理店業務、保険API、ルールエンジン、金融向けクラウド、データ移行の経験。
- 類似案件:自社に近い損保業務で、どこまでを担当したかの範囲。
- 責任分界:商品更新、料率テスト承認、計算誤り、再委託、障害時の連絡時間の担当を質問します。
- 提案条件:対象外、追加費用、体制、担当経験、手法、検収、瑕疵対応、SLA、知財、データ返却を、提案書に明記してもらいます。
InsureMOは、申込や支払いの機能をAPIなどで提供しています(出典:NTTデータ「保険デジタルサービスプラットフォーム InsureMO」)。
NTTデータは、複数の保険会社へシングルサインオンできる共同ゲートウェイを公開しています(出典:NTTデータ「保険会社共同ゲートウェイ」)。
公開情報は候補を絞る材料として役立ちますが、自社と同じ損保業務を担当した証拠とは限りません。
見積時点でのセキュリティと運用の確認
企業保険では、法人の機密情報や従業員の氏名、契約情報を扱う場合があります。そのため、見積もりの段階から情報保護と委託先の管理を確認しておきます。
- システム対策:認証や多要素認証、権限分離、暗号化、診断、ログ監視、CSIRT連絡、復旧訓練を、要件として盛り込みます。
- 委託管理:委託元と同等の安全管理措置があるかを確かめ、範囲や再委託、権限、事故報告、監査、消去を契約に定めます。
- クラウド運用:データの保管場所と解約時の返却を、社内審査の前に確かめます。
金融庁のガイドラインは、経営責任やリスク管理を扱います。監視や事故対応、第三者管理も対象です。
また、このガイドラインは2025年7月にも一部改正されています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
2026年施行版の通則編ガイドラインは、委託先の安全管理措置を確認する考え方を示しています。出典は、個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」です。
企業保険設計システムに関するよくある質問(FAQ)
よくある疑問に答えます。対象範囲と費用の前提をそろえておくと、自社に合う開発方法を選びやすくなります。
企業保険設計システムの開発費用はいくらですか?
簡易な計算・見積ツールは300万〜800万円、営業支援のMVPは800万〜2,000万円が目安です。本番の募集管理や基幹連携は、2,000万〜8,000万円以上になります。
この金額は、公的な平均価格ではなく、一般相場と保険固有の要件をもとにした推定です。比べるときは、商品数や保険会社数、データ移行、API、セキュリティ、保守の条件をそろえます。
SaaS・パッケージ・スクラッチはどれを選べばよいですか?
早く小さく始めたい場合は、SaaSや既製プラットフォームが候補になります。共通業務と差分を組み合わせたい場合は、パッケージが候補です。
独自の料率や引受、販売のプロセスを強みにしたい場合は、スクラッチも検討の対象になります。また、計算や提案を既製機能で先に作り、申込・計上・契約管理を後から加える方法もあります。そのうえで、標準機能に合わせる業務と、カスタマイズする業務を比べて決めます。
料率や商品改定は業務担当者だけで変更できますか?
設定テーブルやルールエンジンを使う場合は、変更の手順を決めておきます。
- 変更申請:業務担当者が出す形にして、誰でも本番の値を書き換えられない状態にします。
- 変更記録:適用日や変更前後の値、承認者、テスト結果、反映者と日時の記録。
- 本番反映:テスト環境で基準ケースを通過させたうえで、二者承認により本番へ反映します。
- 確認責任:計算結果を人が確認する責任の範囲を、要件と手順書に明記します。
代理店や外部ベンダーに委託するときの注意点は何ですか?
代理店ごとに権限が分かれているか、保険会社への送信や個人情報の委託、再委託先を確認します。加えて、アクセスログや障害連絡、終了時のデータ返却も確かめます。
金融庁と個人情報保護委員会のガイドラインを参考にしながら、認証や暗号化、監査などの対策を、契約と運用に反映します。脆弱性対応、事故報告、削除証明も含めます。
開発実績だけでなく、稼働後の商品改定や問い合わせを担当する人も確認します。
まとめ
企業保険設計システムは、保険料の計算に加えて、扱う業務範囲が広い仕組みです。そのため、どこまでを対象にするかを最初に決めることが重要です。
対象には、企業や事業所、従業員の情報、商品・料率・特約があります。さらに、補償の比較、意向確認、承認を含みます。また、申込・計上、代理店・保険会社との連携、監査証跡も対象になります。
小さく始めて変更に強い基盤を残す進め方
費用とリスクを抑えるには、まず1商品か限られた代理店でMVPを検証します。対象とする機能は、企業情報の入力、プラン比較、保険料計算、提案書の出力です。
検証のあとは、商品追加と承認、申込と計上を優先して広げます。そのうえで、団体加入・脱退と契約管理を加えます。
PoCの段階から、商品マスタや適用日、ルールの版管理、ログ、権限を設計しておくと、本番展開時の作り直しを抑えられます。
見積前の要件と責任分界の一覧
発注の前に、要件と担当を整理して、方式と総費用を比べます。
企業保険の業務知識とシステム開発力を備え、計算テストと稼働後の改善まで担えるパートナーを選びます。
- 対象商品、利用者、連携先、移行、非機能要件、セキュリティ、保守を一覧にし、項目ごとに責任者を決めます。
- 現行Excel、帳票、料率表、承認手順を整理し、標準化する業務と自社の強みとして残す業務を決めます。
- 商品改定、クラウド、API、診断、教育、問い合わせ、追加開発を含めた5年間の総額で比べます。
- SaaS、パッケージ、スクラッチのどれにするかを決め、費用と開発会社を比べます。計算テストや稼働後の改善体制も確認します。
▼全体ガイドの記事
・企業保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。