
原価管理システムは、材料費・労務費・製造間接費(経費)を製品別・工程別・製番別に配賦して製造原価を算出し、標準原価と実際原価の差異を分析する仕組みです。導入方式は、原価計算の独自性、既存システムとの連携、長期の保守負担を比べて選ぶと、フルスクラッチが自社に合うかを判断できます。各テーマの詳細は、関連記事もご覧ください。
▼全体ガイドの記事
・原価管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
生産管理パッケージ・原価モジュールとフルスクラッチの違い
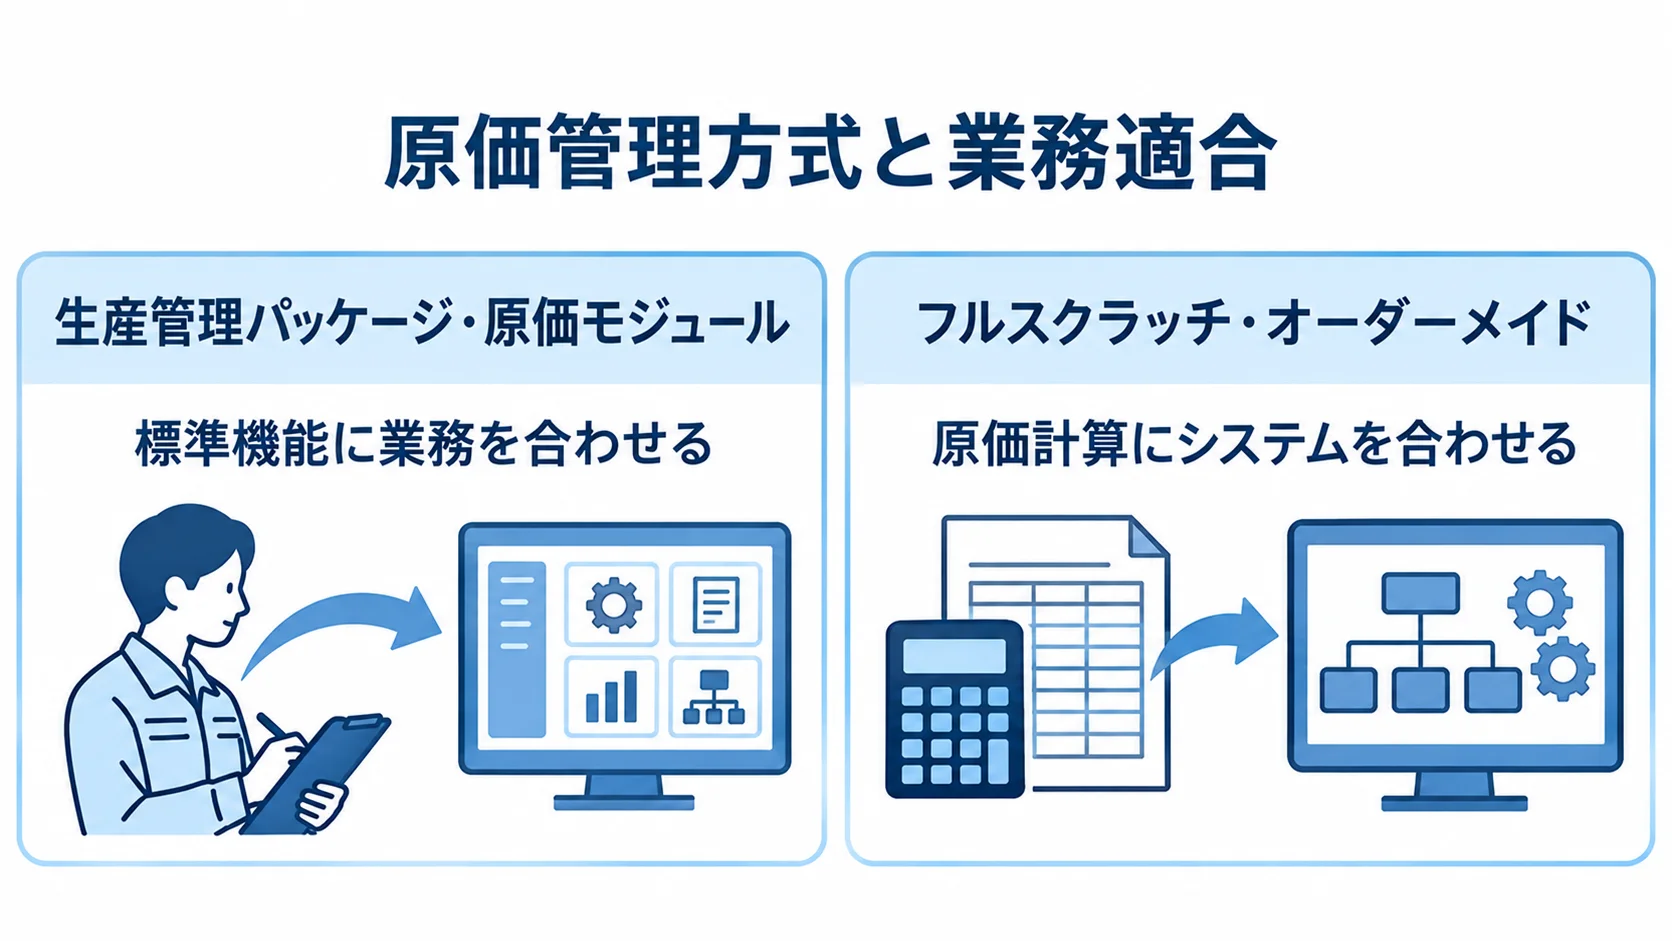
原価管理の方式は、生産管理パッケージ・原価モジュールと、フルスクラッチ・オーダーメイド開発の二つに分かれます。前者は標準機能に自社を合わせ、後者は原価計算のプロセスにシステムを完全に合わせます。
適する方式は、生産形態や独自性、変化への対応方針によって異なります。そのため、この二つの発想の違いを先に整理しておくと、後の判断基準を考えやすくなります。
生産管理パッケージ・原価モジュールのFit to Standard
パッケージには、生産管理システムに付属する原価管理モジュールや、会計システムの原価計算機能があります。原価管理に特化した製品もあります。
パッケージは、標準原価計算、実際原価計算、製造間接費の配賦、原価差異分析などを、業界のベストプラクティスとして備えています。導入の際は、自社の業務や原価計算を標準機能に合わせる「Fit to Standard」が基本方針です。
- 導入負担:比較的導入しやすく、費用も抑えやすい
- 制度対応:会計基準やインボイス制度の改正を、ベンダーのアップデートで吸収
- 生産形態との適合:受注生産・見込み生産に合う製品なら、標準機能を活用しやすい
- 個別要件:複雑な配賦ロジックや製番管理に、対応できない場合がある
制度変更に伴う追加費用が発生しにくい点は、利点です。ただし、業務を標準機能に合わせることが前提になります。独自の原価計算をそのままシステム化したい場合は、この方式とは合いにくいといえます。
フルスクラッチ・オーダーメイドのアプローチ
フルスクラッチは、既製パッケージと自社業務のギャップを埋める方式で、次の特徴があります。
- 独自開発:要件定義から作り込み、現行の原価計算と標準機能の差を埋める
- 大規模カスタマイズ:標準外の配賦や製番別管理をアドオンで作る場合も、考え方は同じ
- 原価計算への適合:独自の間接費配賦、複雑な工程・製番別集計、受注生産の個別原価管理を、妥協なく再現する
- データ連携:生産管理システムやMES(製造実行システム)との高度な連携
- 保守責任:初期投資と期間が必要で、稼働後の標準原価改訂や会計基準対応も自社で担う
原価計算の独自性が競争力の源泉だと確信できる場合に、検討する価値のある方式です。その確信の有無が、向き不向きを分けます。
フルスクラッチが向くケース・向かないケース
フルスクラッチを選ぶかどうかの分かれ目は、原価計算の独自性が経営の強みを生んでいるかどうかです。
独自の方法が見積精度や原価低減につながるなら、候補になります。一方で、標準機能で代替できる場合や、慣習が非効率を生んでいる場合は避けるべきです。
高額を投じても、パッケージでできることを再現するだけなら、投資が無駄になりかねません。
近年は、パッケージや原価管理ツールが充実してきました。そのため、複雑な配賦計算や製番別管理も、標準機能や設定で対応できる範囲が広がっています。
導入前には、最新のパッケージで要件を満たせないかを確かめておきます。
フルスクラッチが向くケース
フルスクラッチが向くのは、主に次の3つの要件が原価把握の精度や原価低減につながる場合です。
- 複雑な配賦:複数基準の多段階配賦や、共通設備費の独自按分がある
- 製番別管理:受注生産で、案件・製番ごとの原価積み上げが欠かせない
- 密なシステム連携:生産管理システムやMESの実績データを、自動で連携したい
既製品で配賦の仕組みを再現できないと、原価把握の精度が落ちます。そのため、独自開発の価値が出てきます。
組立業や部品加工業では、見込み生産向けのMRP型製品で製番別の原価を追えない場合があります。その場合は、製番別の部品展開を含めて独自に構築できます。
独自開発なら、自社独自の生産管理システムや設備から、作業時間・出来高・材料使用量をリアルタイムに近い形で取り込めます。さらに、手作業のデータ処理を完全に自動化したい場合も、連携を作り込めます。
いずれの要件も、独自の方法が原価把握の精度や原価低減を生むことが共通条件です。特に、標準機能に合わせると強みを捨てることになる要件があるときは、フルスクラッチが選択肢になります。
フルスクラッチを避けるべきケース
規程やマスタが整わないまま脱Excelを目指す場合や、定型業務を独自開発する場合は、投資に見合わない可能性があります。
- 規程が未整備:原価計算規程や標準原価マスタのルールが定まっていない状態
- 定型的な計算:標準的な生産形態で行う、一般的な原価計算
材料単価や労務レートの管理がばらばらで、配賦基準や標準原価の定義も固まっていない場合は、特に注意が必要です。曖昧なExcel業務をそのままシステム化すると、誰も理解できず修正もできない配賦ロジックになりかねません。そのため、開発より先に、原価計算規程と標準原価マスタのルールを整える必要があります。
一般的な標準原価計算や実際原価計算であれば、生産形態に合うパッケージや会計システムの原価モジュールが効率的です。従業員10〜200名規模では、パッケージ導入は100万〜500万円程度が現実的で、1,000万円から数億円のフルスクラッチが必ずしも必要とは限りません。
独自だと思っていた配賦が、標準機能で足りる場合もあります。また、慣習をそのままシステム化すると、非効率が固定化するおそれもあります。そこで、PoC・プロトタイプで既製パッケージを試し、本当に独自開発が必要かを見極めるのが賢明です。
フルスクラッチの費用感とメリット・デメリット
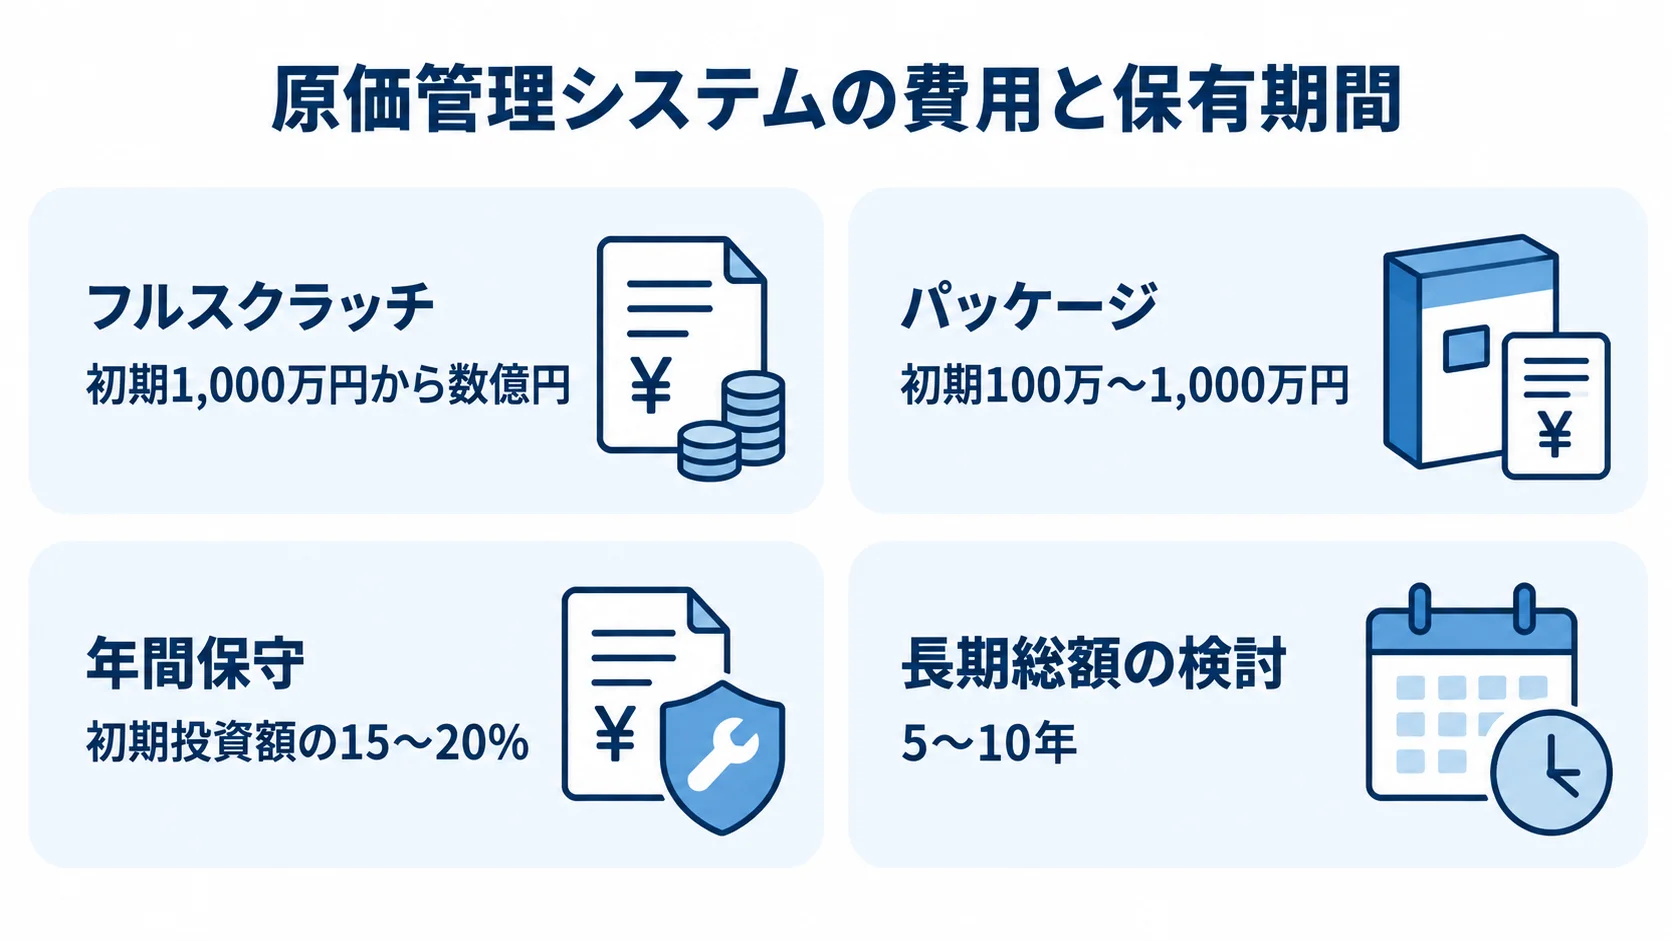
フルスクラッチは自社の原価計算に適合しやすい一方で、大きな費用と長期の保守リスクを伴います。
配賦ロジックの設計は会計と生産の両方にまたがるため、要件定義が難航しやすく、費用も膨らみやすい領域です。対象原価や配賦単位・基準、標準原価の設定を仕様として固めるには、専門知識と関係者の合意が求められます。
費用感(初期開発費と保守費)
初期開発費は規模によって変わるため、方式ごとの費用を、稼働後に続く保守・改修費と合わせて比べます。
- フルスクラッチ:完全オーダーメイドで1,000万円から。生産管理システムやMESと複数連携すると、数億円に達することもある
- パッケージ:原価モジュールで100万〜1,000万円。従業員10〜200名規模なら100万〜500万円程度
- 追加開発:パッケージのカスタマイズ費として、200万〜300万円程度から上乗せ
- 年間保守:初期投資額の15〜20%が目安。標準原価の年次改訂支援や会計基準対応費は別途
- 長期総額:初期費3,000万円なら基本保守は年450万〜600万円。10年総額が初期費の2倍を超えることもある
初期費用が大きいほど、保守費も重くなります。さらに、別途費用を含めると、実際のランニングコストは基本保守費を上回ります。そのため、中小製造業では、フルスクラッチが現実的でないケースも多くあります。
判断は、5〜10年の保守・改修を含む総額で行い、原価把握の精度向上や原価低減の効果と照らし合わせて試算します。
メリットとデメリット・リスク
自社業務への適合や情報管理が利点です。一方で、保守体制と改修負担も比べる必要があります。
- 業務適合:原価計算の流れに完全適合し、独自配賦や製番別管理を再現できる
- 連携:生産管理システムやMESと密に連携し、手作業の転記・集計ミスを徹底排除できる
- セキュリティ:製品原価データ向けに、自社専用の機能を設計できる
- 長期リスク:制度対応、原価改訂、ロックインや老朽化への責任を自社が負う(会計基準やインボイス制度、電子帳簿保存法の改修費も含む)
標準原価マスタや配賦ロジックを安全に変更できる体制も欠かせません。その体制が不十分だと、登録漏れや誤入力が棚卸差異の誤計上につながりかねません。
複雑な配賦ロジックを開発ベンダーしか保守できない状態は、ベンダーロックインのリスクです。さらに、時間とともにシステムが老朽化・ブラックボックス化し、担当者の異動やベンダー撤退で内容を理解する人がいなくなる可能性もあります。
パッケージならベンダーが対応する制度変更も、フルスクラッチでは都度、自社で手当てします。そのため、フルスクラッチは、長期的な保守責任を自社で引き受ける覚悟があって成立する選択肢です。
パッケージ導入とフルスクラッチの判断基準
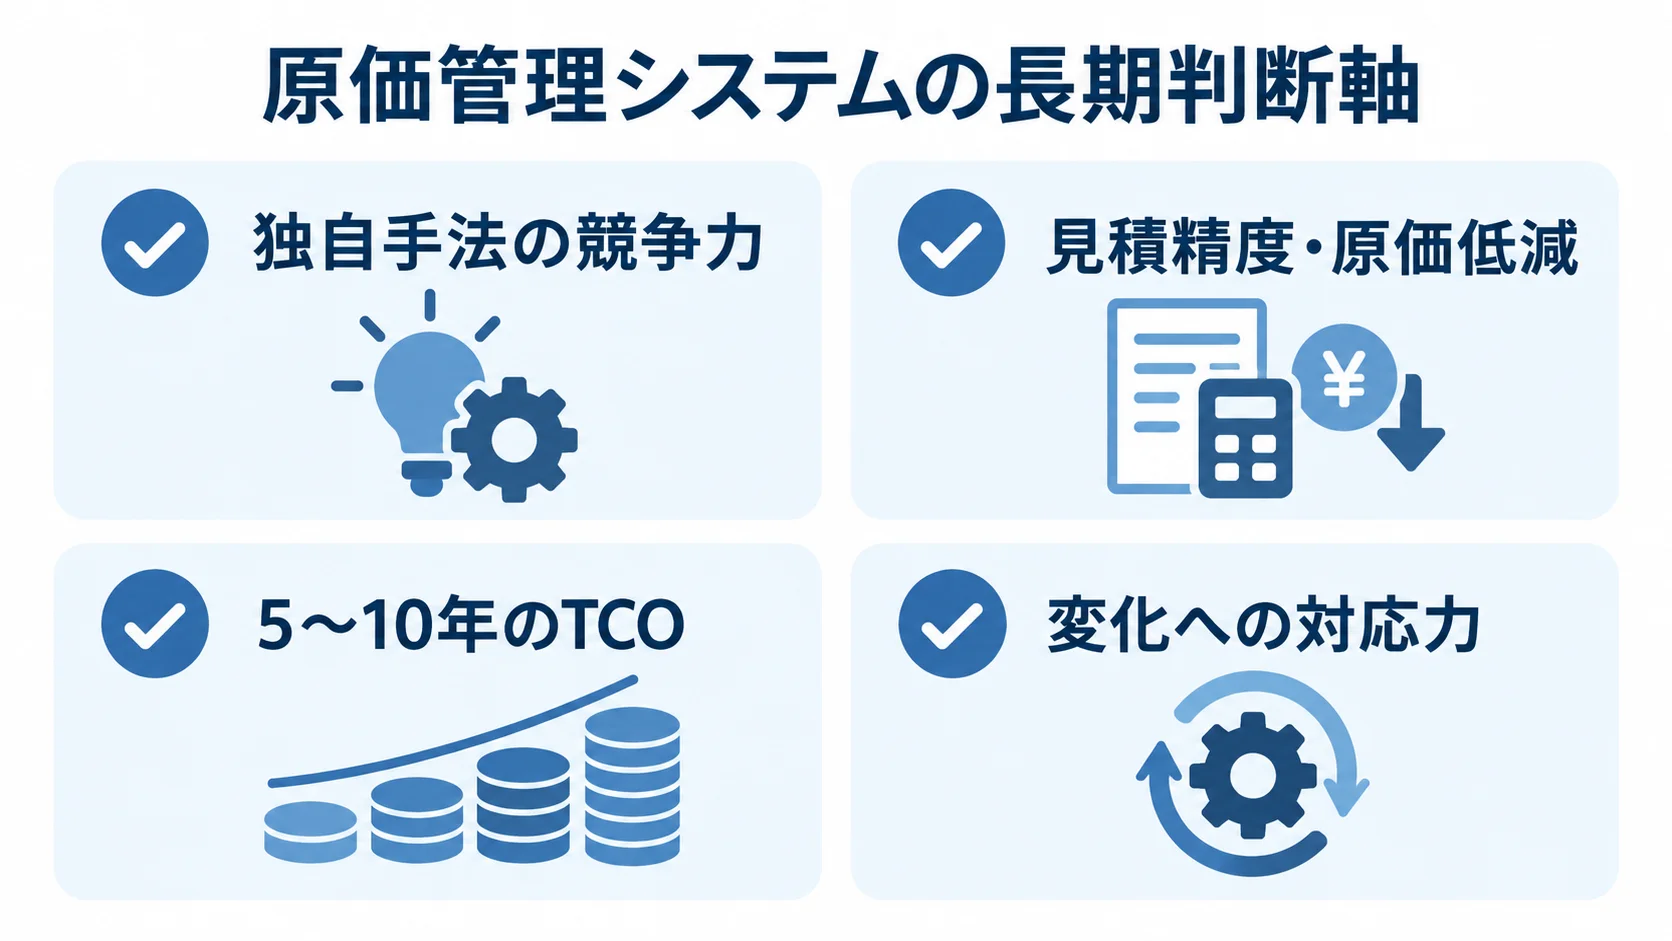
フルスクラッチかパッケージかは、明確な基準を持って選ぶことが後悔を防ぐことにつながります。判断の観点は、独自手法の競争力と、5〜10年のTCO・変化対応力の二つです。
TCO(総所有コスト)は、保有期間の費用総額を指します。情報システム部門に任せきりにせず、経理・生産管理・経営層を交えて二つの問いに向き合うと、判断しやすくなります。
独自の原価計算手法と「競争優位の源泉」
独自手法が実際の競争力なのか、見直すべき慣習なのかは、次の観点で判断します。
- 競争力:見積精度や原価低減を生むなら、独自開発の価値がある
- 慣習の見極め:長年の慣習やExcelへの固執なら、その価値を再確認する
- 固定化のリスク:非効率な原価計算を高コストでシステム化してしまうおそれ
- 業務改革:標準機能に業務を合わせるBPRも選択肢になる
判断では、正確な見積による受注獲得や、工程別の緻密な原価把握による継続的なコストダウンが実現しているかを確かめます。
導入を機に、「なぜこの配賦基準を使うのか」「この原価の集計単位は必要か」を問い直します。
標準に合わせられる業務を見直せば、身軽で変化に強い原価管理につながります。
5〜10年のTCOと変化への対応力
二つ目の判断基準は、5〜10年のTCOと変化への対応力です。長期の負担を比べるには、初期費用に加えて、保有期間全体の費用を見ることが欠かせません。
- 費用の範囲:原価計算方針の見直しを含む改修費まで含めて試算する
- 変化への対応:制度改正や製品・工程・拠点の追加を見込んでおく
- 方式ごとの負担:独自開発は自社で改修し、パッケージは範囲内の更新をベンダーに任せる
- 事業との適合:成長期はパッケージ、安定した独自業務は個別開発が候補
会計基準への対応や毎年の標準原価改訂、新製品・新工程・新拠点の追加は、いずれも後からシステムを手直しする場面になります。
フルスクラッチでは、こうした変化のたびに自社の負担で改修することになります。一方で、継続的な更新が利用料・保守料に含まれるパッケージであれば、制度対応や機能追加をベンダーに任せられます。
新製品の投入や拠点追加が見込まれる成長企業では、変化への対応を任せられるパッケージの優位性が高まります。対して、原価計算が安定し、独自性が競争力に直結する場合は、フルスクラッチのTCOが正当化されます。
初期費用の大小だけでなく、変化に対応しながら原価管理を維持できるかを、時間軸で判断します。
まとめ
パッケージは、標準機能に業務を合わせるFit to Standardで導入しやすく、会計基準にもベンダーが対応します。ただし、複雑な配賦や製番管理には限界があります。
フルスクラッチなら、独自要件や既存システムとの密な連携を再現できます。一方で、フルスクラッチの初期費用は1,000万円から数億円に及び、パッケージ導入は100万〜1,000万円です。保守費は初期投資額の年間15〜20%が目安です。
判断では、会計基準対応や標準原価改訂の改修費、ベンダーロックインのリスクも考慮し、5〜10年のTCOと変化への対応力を比べます。独自の計算方法が競争優位なのか、単なる慣習なのかを見極めることも大切です。
規程や標準原価マスタが未整備の脱Excelや、定型計算には、標準機能に合わせるBPRが適しています。まずPoC・プロトタイプで既製品を試し、独自要件を明確にします。そのうえで、複数の開発パートナーやパッケージベンダーに相談します。
最後に、初期費用と長期TCOの両面から比較し、自社に合う導入方式を選びます。
▼全体ガイドの記事
・原価管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。