
原価管理システムの保守・運用費用は、開発方式、初期投資額、改修範囲によって、年間数百万円から数千万円規模まで変わります。
独自開発の場合、年間の保守費は初期投資額の15〜20%程度が目安で、マスタ改訂や制度対応の費用が別に加わります。
▼全体ガイドの記事
・原価管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
原価管理システムの保守・運用費用の全体像
保守費用を正しく見積もるには、独自開発で費用が重くなりやすい理由を押さえておく必要があります。
SaaSやパッケージでは、維持やアップデートはベンダーの責任範囲で、会計基準や税制改正も月額料金の中で自動的に対応されます。一方、フルスクラッチやオーダーメイドでは、運用・維持費用の全額を自社で負担します。
原価管理システムは、材料費・労務費・製造間接費を製品別・工程別・製番別に配賦し、標準原価と実際原価の差異を分析する、製造現場の原価を扱うシステムです。全社の予実や連結決算を扱う経営管理システム、日々の生産計画を回す生産管理システムとは役割が異なります。
保守費用も、このシステム特有の要因から見積もる必要があります。
原価管理システムは、生産現場の変化と財務会計の双方に直結します。そのため、マスタ更新や改修が多くなります。
材料単価や労務レート、機械チャージレートの改定に応じて標準原価マスタを更新するほか、原価計算・会計基準の改定や期末の原価差異処理にも対応が必要です。
新製品・新工程・新拠点を追加すると、BOMや配賦ロジックを拡張する必要があり、維持費に加えて毎年のように追加コストが発生します。
年間保守費用の相場(初期投資額の15〜20%)
年間保守費用の目安は、独自開発システムの初期投資額(開発費・ライセンス費)の15〜20%程度です。ただし、割合はシステムの形態によって上下し、目安から外れやすい形態もあります。形態ごとのずれ方を、順に見ていきます。
- オンプレミス型基幹系:年間保守費用が初期投資額の22%程度に達することがあります。
- 生産管理パッケージの原価モジュール:年間保守費は導入費用の5〜15%程度に収まることがあります。
- 独自開発の比重が大きい場合:保守費用の割合は上がります。
たとえば、初期開発費が5,000万円なら年間750万〜1,100万円が目安で、月額に換算すると約60万〜90万円です。多拠点の原価を一元管理する大規模システムで初期開発費が1億円なら、年間1,500万〜2,200万円が目安になります。
この15〜20%は、システムを現状のまま維持する費用です。一方、材料単価・労務レートの改定に伴うマスタ更新費は、別枠になることが多いです。
会計基準変更への改修費も別に発生するため、原価改訂に伴う更新や改修を加えると、実際の費用は基準割合を上回ると見込まれます。
原価管理システムの保守を軽視できない理由
製品の値付けや原価低減、棚卸資産の評価に使う数値は、経営と会計の根拠になります。保守は、その数値の信頼性を保つために欠かせません。保守が行き届かないと、主に次のような問題が起きます。
- 原価や差異の誤り:値付けや改善判断、決算数値に影響します。
- 連携の不具合:実績データを取り込めず、原価を算出できなくなる危険があります。
- 数字への不信:現場や経理がExcelの手集計に戻り、投資が無駄になるおそれがあります。
標準原価マスタの登録漏れや、材料単価・為替レートの誤入力は、棚卸資産評価を実態からずらし、決算数値にも重大な影響を及ぼします。
ある自動車部品メーカーでは、標準原価がゼロのまま運用されていました。さらに、為替レートの誤入力もあり、棚卸差異を誤計上して監査法人から指摘を受けた事例が知られています。
連携元の生産管理システムの更新後に実績データの形式が変わり、連携プログラムを保守していない場合も危険です。
保守費用は、初期開発費と同じ重みで計画に含めておく必要があります。
保守・運用費用の内訳
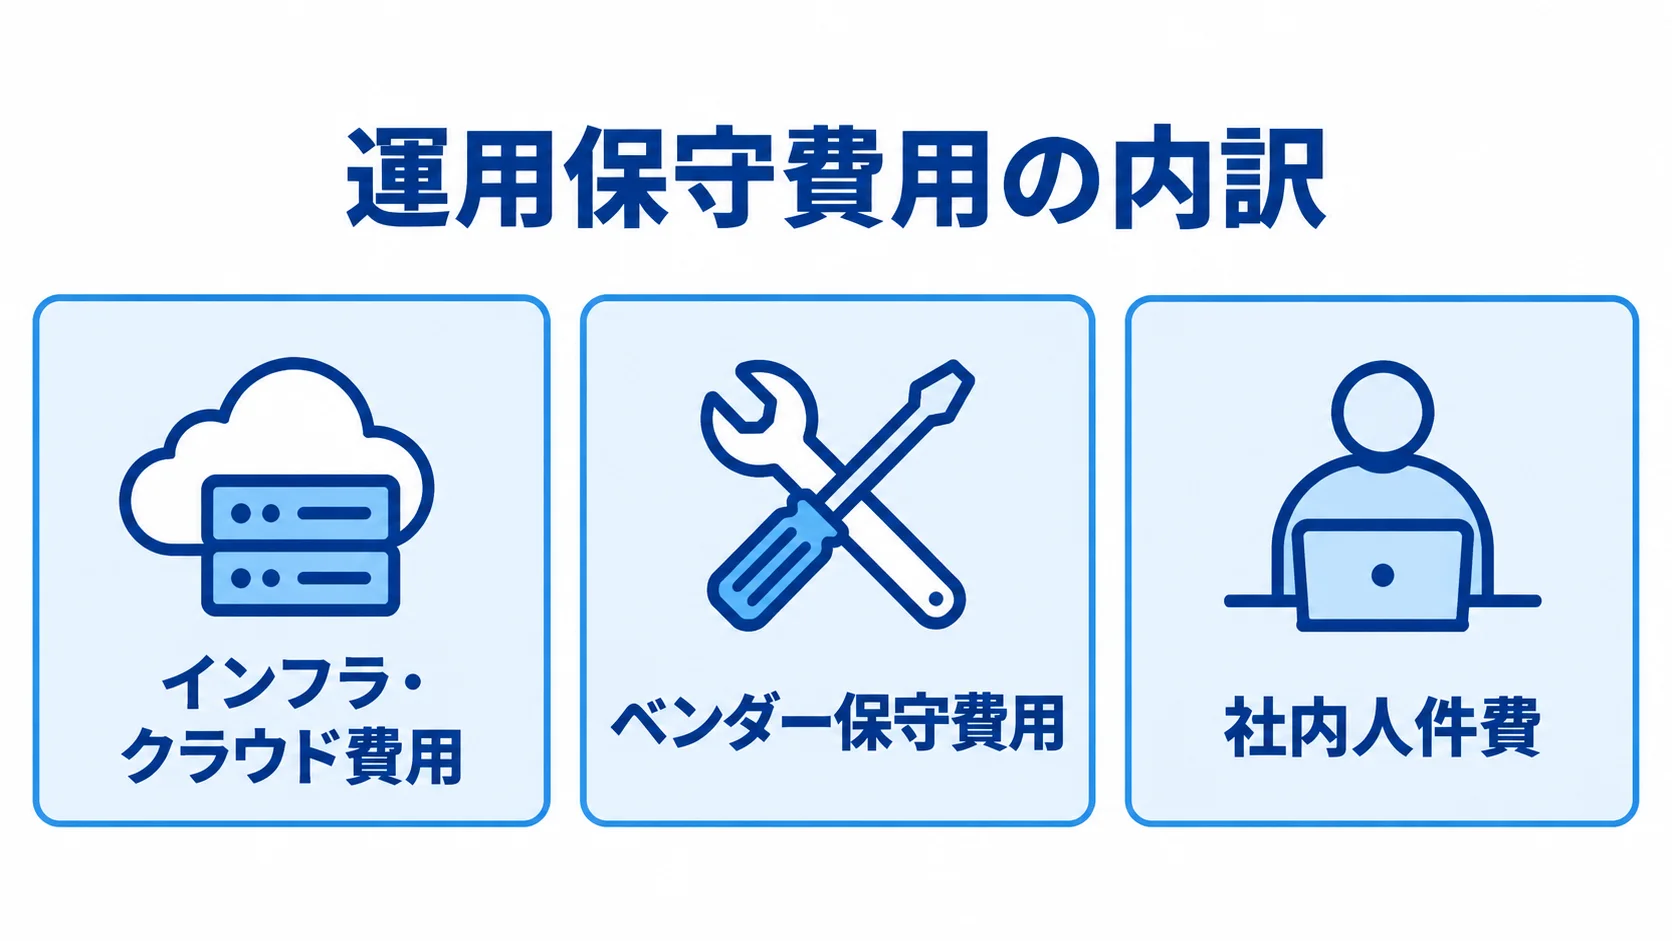
運用保守費用は、インフラ・クラウド、ベンダー保守、社内人件費の3つに分かれます。それぞれの中身を把握しておくと、見積もりの妥当性や費用の集中先を判断しやすくなります。
インフラ・クラウド費用
インフラ・クラウド費用は、システムを稼働させ続けるための基盤にかかる費用です。構成によって主な費目は変わり、クラウドか自社設備(オンプレミス)かで費用の出方も違ってきます。
- クラウド:AWS、Azure、Google Cloudなどで、サーバー・データベース・ストレージの月額利用料が発生します。
- オンプレミス:データセンター利用料と電気代がかかります。
- 共通の基盤費:バックアップ、セキュリティ、監査ログの維持費も含まれます。
オンプレミスでは、ハードウェアの定期メンテナンスや数年ごとのリプレイス費用もかかります。
原価管理システムは、月次締めに配賦計算や差異分析のバッチ処理が集中します。平常時は負荷が低いため、ピークに合わせた設計と、平常時の負荷を抑える工夫が費用を左右します。
原価データは機密性が高いうえ、生産実績や購買データも大量に取り込みます。連携先が多く、製番別・ロット別のデータが細かいほど、処理とストレージの費用は膨らみます。
ベンダー保守費用
ベンダー保守費用は、開発パートナーに支払う維持業務の対価です。発注側は、具体的な役務と対応条件を契約前に確認しておく必要があります。
- 障害対応:不具合発生時の対応や稼働監視を行います。
- 更新・問い合わせ:セキュリティパッチ、法改正対応、ヘルプデスクを含む場合があります。
- 応答時間:SLAや月次締め期間の優先対応で費用が変わります。
月次締めの時期に配賦計算や差異分析で問題が起きると、決算業務に影響します。そのため、「平日日中のみ」といった対応条件の違いが、年間費用を左右します。
独自開発では、複雑な配賦ロジックを理解している開発ベンダー以外へ保守を切り替えにくく、ベンダーロックインになりがちです。ロックインが強まると、保守費用の交渉力が下がります。契約時に範囲・単価・体制を明確にしておくことが欠かせません。
発注側が、配賦ロジックや原価計算仕様のドキュメント整備を求めることも、長期的な費用管理の土台になります。
社内人件費(見落としがちな隠れコスト)
社内人件費も、総所有コスト(TCO)を圧迫する運用費です。ベンダーへの支払いだけでなく、社内で動く人の工数も費用に含めて考える必要があります。
- 情報システム部門:システムを日々監視・管理します。
- 経理・生産管理部門:標準原価改訂、単価更新、BOM・工順登録を担います。
- 月次・期末業務:原価締め、差異分析、棚卸評価、差異の会計処理を行います。
これらの作業は業務側の担当者が主体的に関わるものですが、単価改定や新しい配賦基準、工程コードの改廃を毎回ベンダーに依頼すると、費用がかさみます。一定範囲は社内で行える設計が望ましい一方で、その作業工数は社内人件費として発生します。
ベンダー保守費だけでTCOを試算すると、稼働後に想定外の負荷が表面化することがあります。なかでも、部材点数が多い工場ほど、年次の改訂で担当者の負荷が大きくなります。そのため、工数を軽く見積もらないよう注意が必要です。
原価管理システム特有のランニングコスト要因
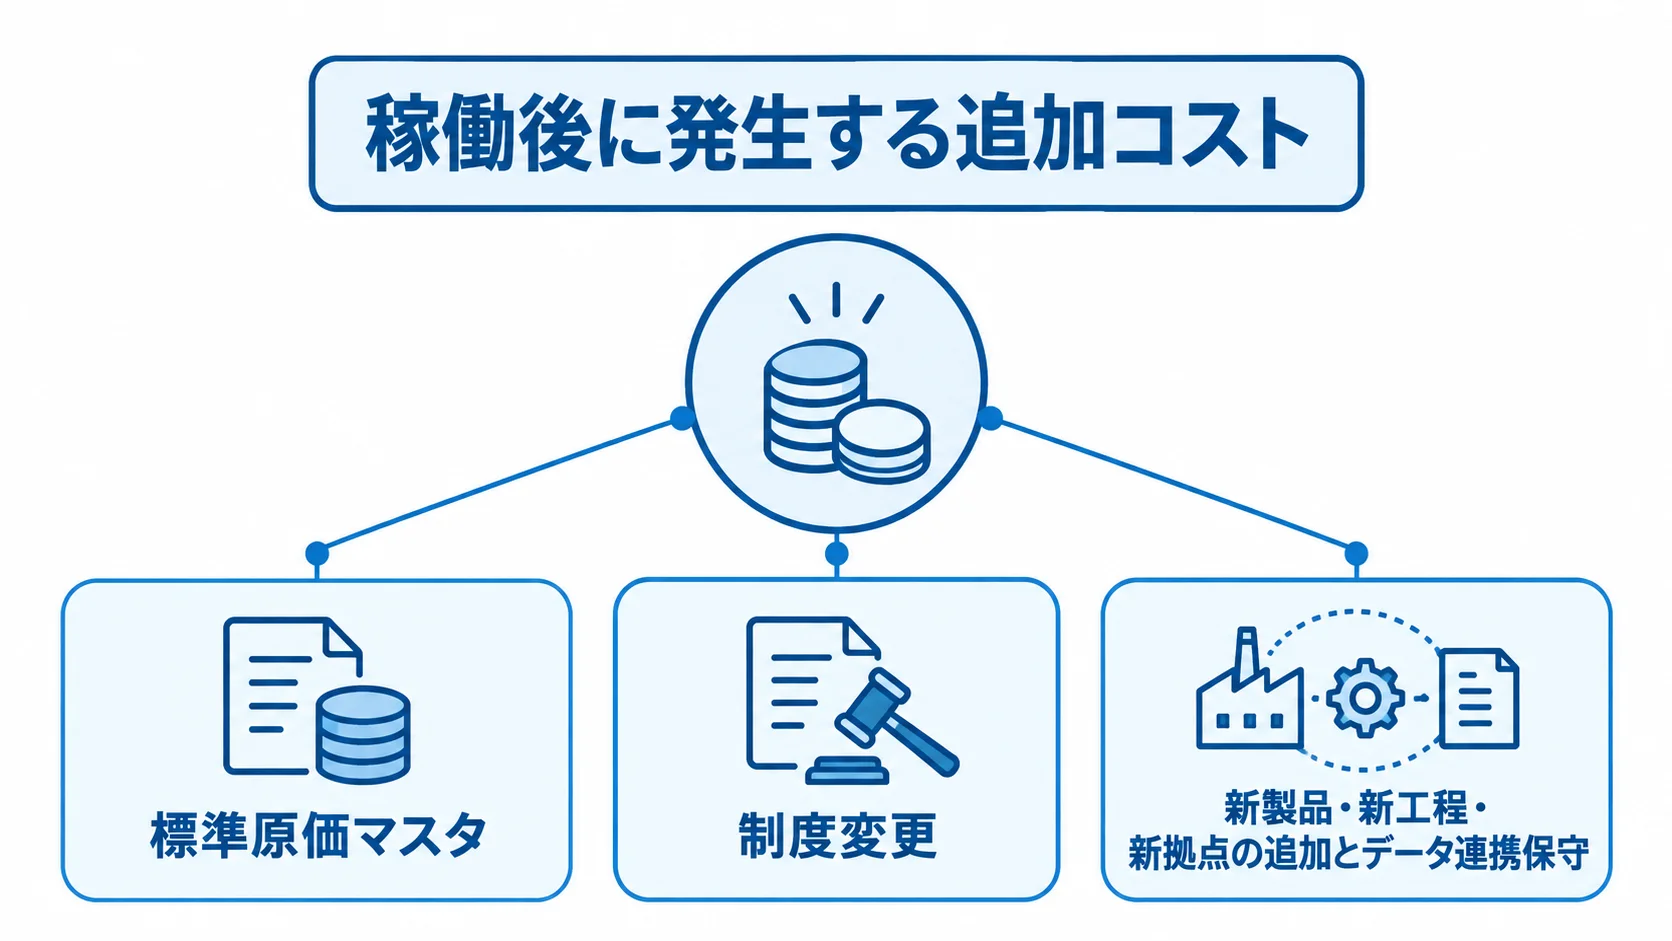
原価管理システムでは、維持費に加えて、変化に追従するマスタ更新や追加開発費が毎年のように発生します。現場では材料単価や労務費、工程・設備が変わり、制度面では会計基準の改定も続きます。
一方、SaaSやパッケージでは自動更新や標準機能で吸収される変更も、独自開発では都度自社で対応します。追加コストは、マスタ改訂、基準対応、新製品やデータ連携の追加の3つに分けられます。
標準原価マスタの年次改訂とレート改定対応
標準原価マスタは、材料の仕入価格や設備の稼働コストが変わるたびに書き換える必要があります。年次改訂とレート改定への対応は、継続的に発生する費用です。
- 材料単価:仕入価格が市況によって変わるため、更新します。
- 労務レート:法定福利費を含む労務費などを登録します。
- 機械チャージレート:設備の稼働コストの変化を取り込みます。
昇給やベースアップで労務費が変わるため、多くの企業は年に一度、標準原価を全面改訂します。
部材点数や製品バリエーションが多いほど、マスタ更新作業は膨大になり、運用負荷が高まります。さらに、更新漏れや誤入力があると、製品原価が実態とかけ離れ、棚卸資産の評価や決算数値に影響します。
標準原価がゼロのまま、または材料単価や為替レートを誤入力した場合、棚卸差異の誤計上につながることがあります。
こうしたマスタエラーが監査法人の指摘につながった事例もあります。そのため、改訂の工数とチェック体制を、毎年の予算に含めておく必要があります。
原価計算基準・会計基準対応と配賦差異の会計処理
追加コストの2つ目は、原価計算・会計基準や税制改正への対応と、期末の原価差異(配賦差異)処理です。
- 制度変更:棚卸資産の評価方法や収益認識基準が更新されます。
- 税制対応:インボイス制度や電子帳簿保存法への対応があります。
- 期末処理:標準原価と実際原価の差を売上原価と期末棚卸資産に配分します。
制度は数年おきに改められるため、SaaSやパッケージでは、ベンダーが月額料金の中で変更を取り込みます。
独自開発では自社専用の改修が必要になり、都度、数百万円から、大規模な基準変更では数千万円規模の費用を全額自社で負担します。
差異の按分ロジックが誤ると、棚卸資産評価額と売上原価が歪み、決算の妥当性を失います。棚卸差異の誤計上も、この領域で起きやすい問題です。
制度と決算への対応は期限内に行う必要があるため、年間保守費とは別に、制度対応・決算対応の改修予算を確保しておくことが大切です。
新製品・新工程・新拠点の追加とデータ連携保守
新製品などを追加するときは、周辺システムとのデータ連携の保守も必要になります。
- 製品・工程・拠点:BOM、工順、配賦ロジックの設定と改修が必要になります。
- データ取り込み:実績・単価データを受け取るAPIやCSVの改修が発生します。
- 保守契約の範囲:追加対応を契約内に含めるか、都度発注にするかを、事前に線引きしておく必要があります。
製造業では、部材バリエーションが数万点単位になることも珍しくありません。そのため、新製品の立ち上げや新工程、拠点追加のたびに改修・運用費が発生し、製品ラインが広がるほどマスタ拡張が積み上がります。
原価管理システムは、生産管理と販売管理に加えて、購買や会計とも密に連携します。さらに、連携元の更新や仕様変更のたびに、連携プログラムの見直しも必要になります。
連携元が多いほど、周辺システムの変更に巻き込まれて改修する頻度が上がります。つまり、周辺システムの変化に伴って費用が発生する構造です。
ランニングコストを抑えるための考え方
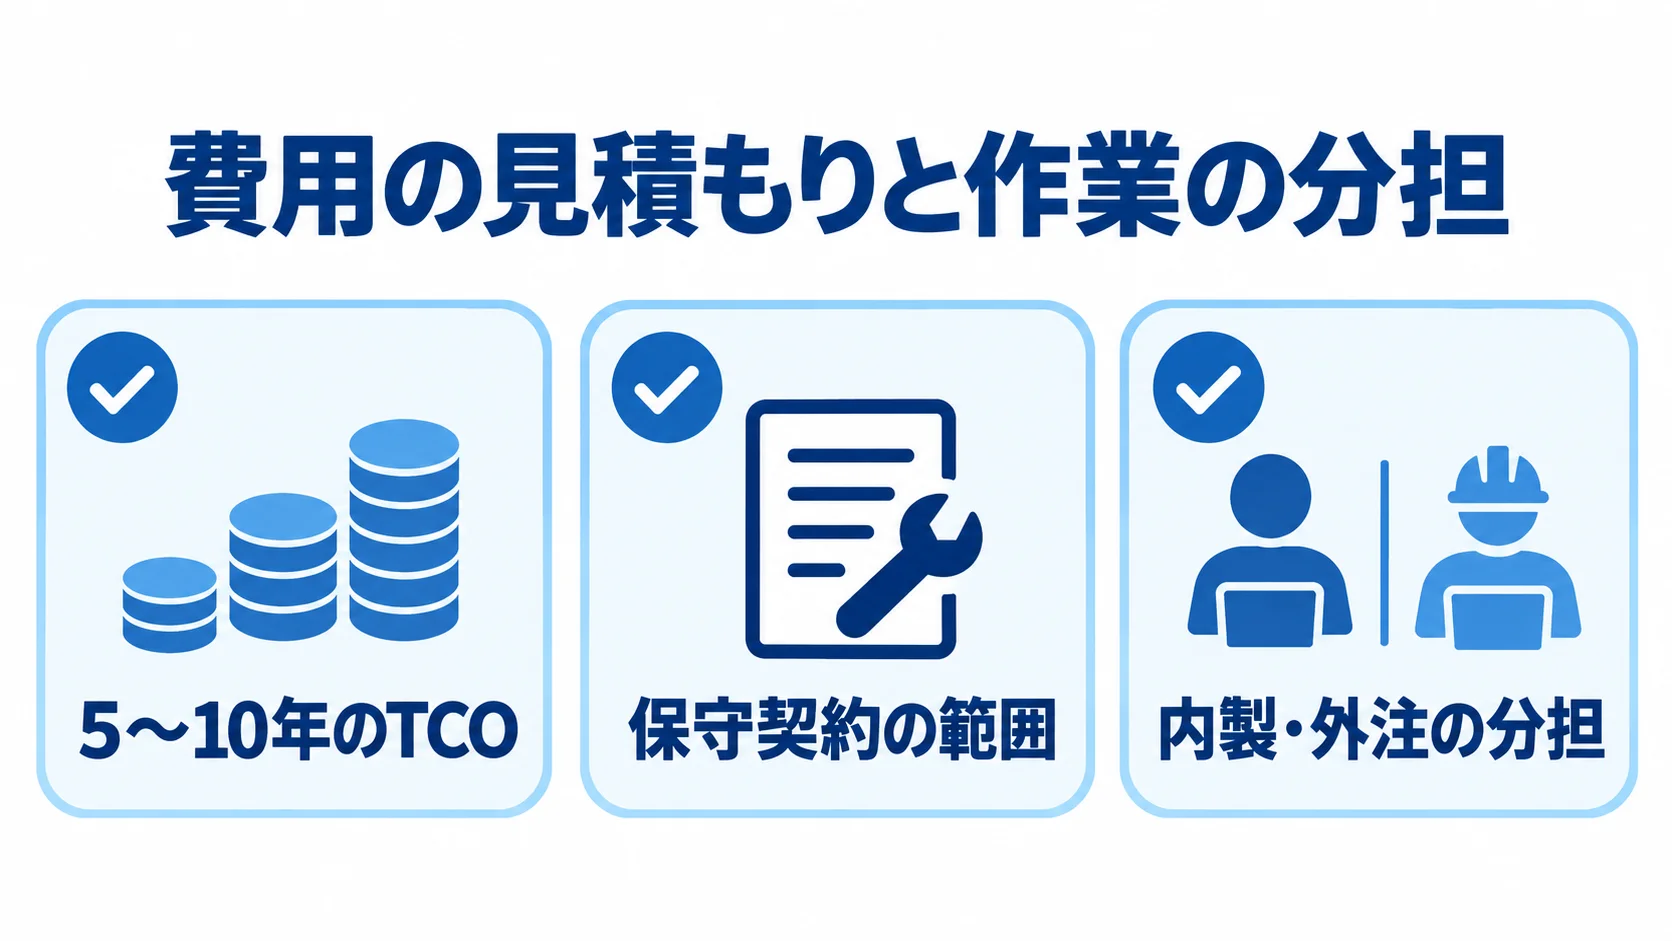
独自開発では、年間15〜20%の保守費に加えて、マスタ改訂や制度・新製品対応の費用が積み上がります。そのため、費用を抑える鍵は、開発方式と保守体制にあります。
生産管理パッケージ・原価モジュールとの比較でTCOを見極める
まず、独自開発が必要かどうかを、初期費用だけでなく、毎年のマスタ改訂や変化対応を含む5〜10年のTCOで見極めます。
- パッケージ:制度対応や機能追加を、ベンダーが継続して提供します。
- 独自開発:特殊な配賦ロジックや製番別管理を実現できる場合に検討します。
- TCO比較:年次改訂・制度・新製品対応まで含めた総額で比べます。
生産管理パッケージの原価モジュール、会計システムの原価計算機能、原価管理に特化したパッケージなどがあります。
これらは制度対応費を自社で負担せずに済みます。初期費用では独自開発が安く見えても、5〜10年で逆転することがあります。
標準原価改訂の支援や制度対応、新製品対応を積み上げると、その合計がパッケージの利用料・保守料を上回る場合があります。
受注生産か見込み生産かなど、自社の生産形態に合うパッケージなら、標準機能で業務に合わせやすくなります。その場合、高額になりがちなカスタマイズ費用を抑えられます。
ただし、要件が特殊で、パッケージでは競争優位を生む配賦ロジックを標準機能で再現できない場合は、独自開発のTCOが正当化されます。改修予算は、改訂や制度変更、新製品の立ち上げがどの程度の頻度と規模で起きるかを想定したシナリオで見積もるとよいでしょう。
保守契約と内製・外注の設計
独自開発でも、保守契約と内製・外注の分担を工夫すれば、ランニングコストを抑えられます。
- 定額保守と追加開発:月額に含む範囲と都度発注の境界を、契約時に明確にしておく必要があります。
- 社内対応:定型作業を社内で行うためのツールと権限の設計です。
- 外部委託:専門的な作業を、必要な範囲で外部に任せます。
たとえば、障害対応やパッチ適用を定額に含め、基準対応や大規模な新製品対応は都度見積もりにする方法があります。線引きが曖昧だと、想定外の請求や、使わない保守枠への支払いが生じます。
標準原価改訂や単価更新、BOM・工順登録は、自社の経理・生産管理部門で行える設計にします。簡単な原価レポートの追加も、社内で扱える範囲に含めておくとよいでしょう。
特に配賦計算ロジックやデータ取り込み部分は、専門性が高いため外部パートナーに委託します。
社内と外部で分担するこの体制は、コストと機動力を両立させるのに有効です。原価管理の主導権を保ち、ロックインによる保守費の高止まりを避けられます。
稼働後の費用は、開発方式と保守設計で決まります。そのため、開発前の段階から保守フェーズの体制を描いておく必要があります。
まとめ
独自開発の保守費は、初期投資額の年間15〜20%が目安です。たとえば初期開発費が5,000万円なら、年750万〜1,100万円になります。
保守費には、インフラ、ベンダー保守、社内人件費が含まれます。そこに、標準原価マスタの年次改訂と、基準対応・配賦差異の期末処理が加わります。さらに、新製品・新工程・新拠点の追加に伴うデータ連携の保守も、追加費用として重なります。
そのため、初期費用だけでなく5〜10年のTCOで比べることが大切です。更新漏れや誤入力は棚卸差異の誤計上や決算に影響するため、保守は原価数値の信頼性を守るための投資だといえます。
SaaSやパッケージでは、変更を自動更新や標準機能で吸収します。一方、独自開発では対応費用を自社で負担します。
生産管理パッケージと独自開発を比べ、保守契約の範囲や内製・外注の分担を設計したうえで、複数の開発パートナーに相談します。
▼全体ガイドの記事
・原価管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。