
信用情報管理システムの開発会社は、対象業務、接続要件、運用体制を比べて選ぶと、自社業務に合う導入につながります。
会社選びの理由や6社の得意領域、選定の基準を順に説明します。全体像は、信用情報管理システム開発の完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・信用情報管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
信用情報管理システムの開発会社選びが重要な理由
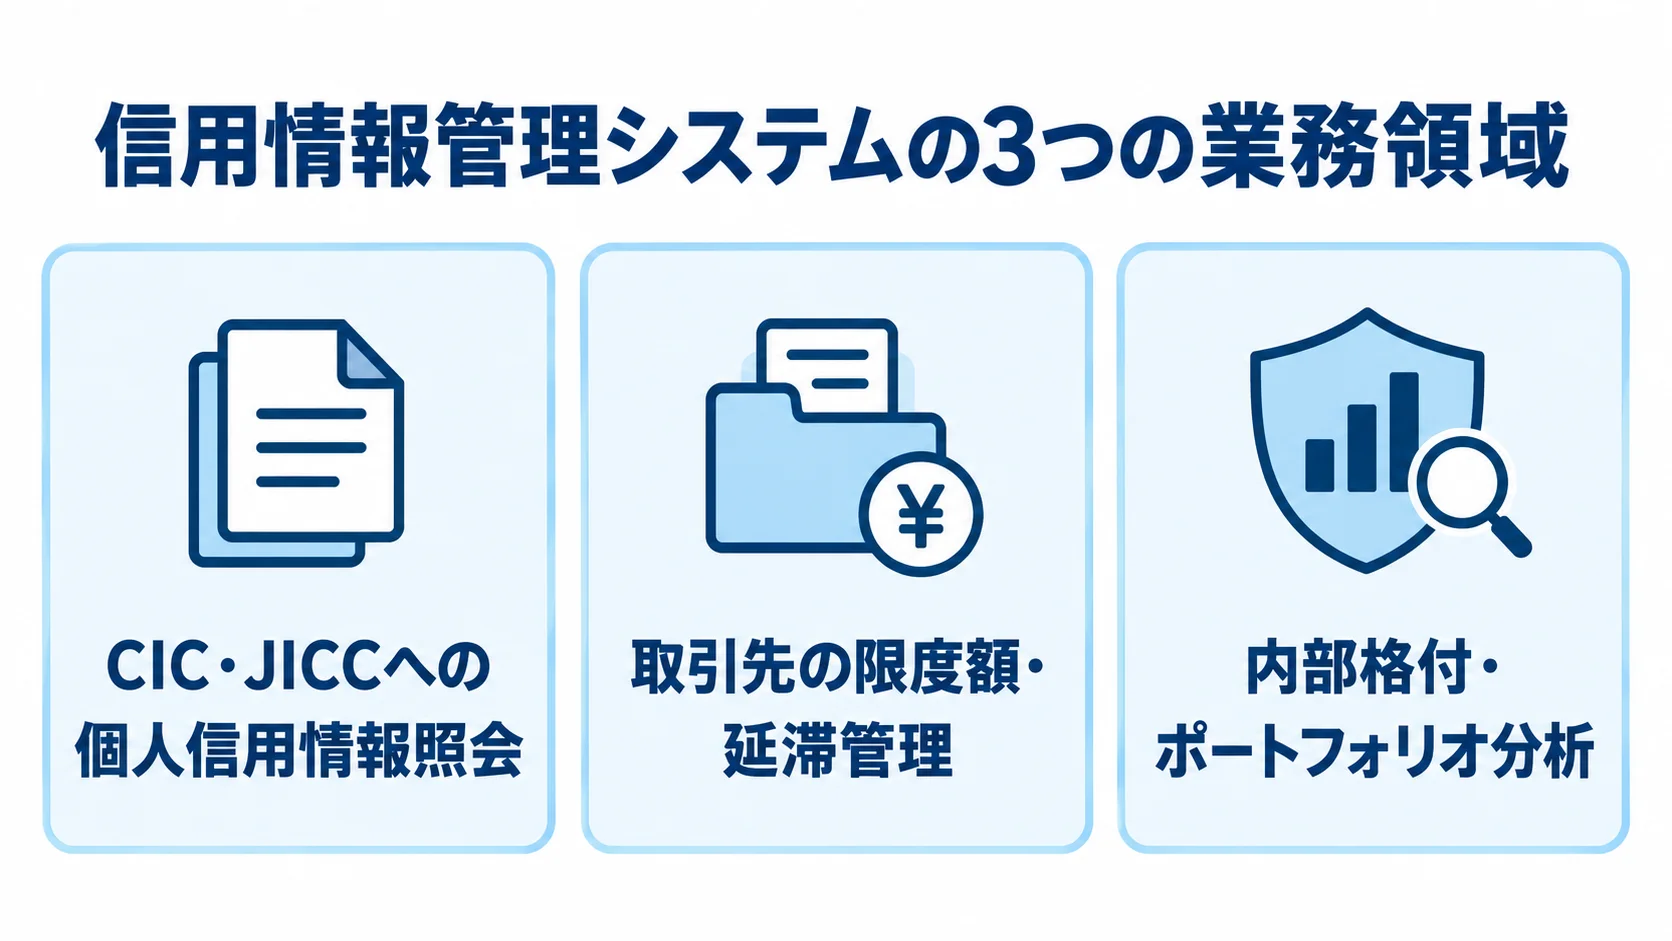
信用情報管理システムは、顧客情報を保存するだけの台帳とは異なり、外部の信用情報機関から取得した情報を正しく照会・登録します。また、審査の判断根拠と操作履歴を残し、日々の契約や返済状況を更新する業務基盤でもあります。
特に、開発会社の経験が自社の業務とずれると、機能は完成しても実務で使えない、または運用開始後に追加費用が膨らむ可能性があります。
3種類の業務の区別
信用情報管理システムの業務は、少なくとも3種類に分かれます。対象が違えば、必要な接続先やデータモデルも異なります。
- 個人信用情報照会:貸金会社やカード会社が、CIC、JICC、全国銀行個人信用情報センターなどへ照会し、審査に使います。
- 与信・債権管理:取引先の与信限度額、支払状況、売掛残高、延滞を、一般企業が管理する業務です。
- 信用リスク管理:銀行などが、内部格付、自己査定、バーゼル対応、ポートフォリオ分析を行う業務です。
同じ信用情報を扱う場合でも、必要な接続先、データモデル、ユーザー権限、保存期間、可用性は大きく異なります。
個人信用情報の照会が目的でも、信用リスク計算を得意とする会社から、専用線や照会結果の取込仕様まで提案されるとは限りません。
問い合わせの初めに対象業務を伝えることが、会社を比べる出発点になります。
発注前に確認する項目
比較の前に、発注側は対象ユーザー、月間照会件数、接続機関を一覧にします。さらに、既存システム、移行データ量、必要な稼働時間も書き出しておきます。
- 個人信用情報:同意、目的外利用防止、閲覧権限、訂正・削除、保存期間、操作ログ。
- 法人与信:名寄せ、限度額承認、入金消込、延滞通知、営業と審査の権限分離。
- 接続条件:加盟資格、契約、接続方式、証明書更新、再送、応答データの保存可否。
- 例外時の処理:重複照会、通信断、本人特定不能、訂正依頼への対応手順。
「API連携に対応できます」と聞いたら、その説明を入り口として扱います。そのうえで、正常時の動きに加え、例外時の手順も確認します。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一貫して支援する企業です。社内DXを推進してきたIT事業会社としての経験を活かして、成果の創出とシステムの定着を支えます。
営業、顧客、生産、販売管理など、幅広い基幹システムの構築と導入実績があります。こうした実績をふまえ、企業の業務要件に応じて柔軟に対応します。
業務整理から要件定義までの伴走支援
現場ごとに異なる審査手順や例外処理は、開発の前に整理します。riplaでは、既存のExcelや業務フロー、担当者へのヒアリングをもとに、業務整理の段階から相談を受けられます。
誰がどのデータを見て、どの条件で承認し、何を記録するかを整理する段階からも相談できます。
- 要件定義:個人信用情報照会、法人与信、顧客・契約管理の対象を切り分けます。
- 段階導入:全機能を一度に作らず、差別化業務と共通業務を分けて検討します。
- 見積もり:要件定義、画面やAPI、移行、テスト、研修、保守を分けます。
業務を標準機能に合わせる前に、差別化する業務と共通化できる業務を分けて提案を受けます。さらに、見積項目を分けておくと、追加費用が発生する箇所を押さえられます。
基幹システム連携と定着支援を重視する企業向け
信用情報管理システムを、CRMや販売管理、会計とつなぎたい企業に適しています。融資管理や本人確認、反社・AMLチェックとの連携を考える場合にも、候補になります。
大規模金融機関向けの完成済みパッケージとは異なり、柔軟な開発を求める企業に合う会社です。
- 運用課題:二重入力、審査の属人化、更新漏れ、承認根拠の不足の具体的な状況を書き出します。
- 開発方針:柔軟な開発や既存システムを活かした刷新を重視する場合に候補です。
- 接続と統制:自社接続かパートナー協業か、監査ログやデータ保持の範囲を確認します。
課題を具体的に伝えると、システムの機能と運用の変更を一緒に検討しやすくなります。
セイコーソリューションズ株式会社|個人信用情報照会に特化した実績
セイコーソリューションズ株式会社は、金融機関向けの個人信用情報照会システム「L-CRIP」などを提供しています。個人向けローンやカードローンの審査で、信用情報機関の情報を扱いやすく整理する領域に強みがあります。
個人信用情報の照会を中心に検討する企業にとって、業務との適合性を確かめやすい候補になります。
照会結果の要約と審査業務の効率化
京都信用金庫の公開事例では、L-CRIPを住宅ローンや消費者ローンの審査に活用しています。信用情報機関ごとの情報を、審査で使いやすい形に整理する仕組みです。
- 判定と算出:本人・ポジネガ・重複判定に加え、年間返済額と借入比率を算出します。
- 導入の決め手:照会結果の要約と価格面が挙げられています。
- 活用の狙い:専用端末の回答を読む担当者の経験差を小さくします。
同じ事例では、導入前に1件約7分かかっていた業務が、約3分短縮されたと紹介されています(出典:セイコーソリューションズ「導入事例 京都信用金庫」、公開事例)。
ただし、この数値がすべての企業に当てはまるとは限りません。自社で処理時間や差し戻し件数、担当者間の判断差を測るときの参考になります。
信用金庫やローン審査の定型業務向け
信用金庫、銀行、保証会社など、個人向け融資の審査を複数拠点で行う企業は候補にできます。そのうえで、利用可能な機関や融資管理システムとの連携を確認してください。
- 対応範囲:Web申込、非対面契約、拠点別権限、障害時の代替手順を確認します。
- 追加開発:審査全体や顧客管理を刷新する場合、見積もりで境界を明記します。
- 費用内訳:ライセンスや初期構築、機関接続と端末連携、帳票や制度改定、移行と保守。
- 効果検証:現在の1件あたりの処理時間と担当者の作業内容を提示します。
株式会社VISK|信用情報照会APIと業務システムの連携開発
株式会社VISKは、業務アプリ開発や既存システム改修を手がけ、信用情報照会管理システムの開発事例を公開しています。
貸金業向け事例では、信用情報照会APIと連携して顧客の照会を自動化します。専用線を使い、照会から登録までをひとつの流れで管理する仕組みです。
API連携を含む個別開発の相談範囲
受付から登録までを一つの流れにまとめたい企業に適しています。
- 業務フロー:受付、本人情報入力、照会、結果表示、登録を一続きにします。
- 既存連携:営業管理、本人確認、申込受付とAPI連携できるかを確認します。
- 例外処理:エラー時の再処理や担当者への通知も設計範囲に含めます。
公開事例には、信用情報照会APIと専用線による接続が記載されています(出典:株式会社VISK「信用情報照会管理システム開発事例」)。
ただし、公開されている機能が自社にそのまま提供されるとは限りません。接続先、利用資格、API契約の主体、認証方式、データ保存場所を確かめ、実装範囲を要件定義書に記載します。
既存業務に合わせた柔軟な連携を優先する企業向け
既存の顧客管理や申込画面を活かして、信用情報照会の自動化を進めたい企業に向いています。また、小規模な貸金業者も、照会と登録の二重入力を減らす範囲から相談できます。
見積もりは、API接続や専用線、画面の項目で分けてもらいます。バッチ処理、監査ログ、テスト環境、運用監視も、項目ごとに区切ってもらいます。発注側が月間照会件数とピーク時間を伝え、同時実行数やタイムアウト時の再送を確認します。
さらに、長時間停止時の手動運用も提案に含めてもらいます。AIによる審査補助を加える場合は、人が確認した履歴を残せる設計が必要です。
株式会社しんきん情報システムセンター|信用金庫向けの共同利用基盤
株式会社しんきん情報システムセンターは、信用金庫業界向けに「しんきん個人信用情報システム」を提供します。
公開情報では、全国銀行個人信用情報センターを経由し、JICCやCICの情報の一部を中継する業務構造です。個別に接続方式を一から設計するより、共同利用や標準運用に合わせたい場合の候補になります。
業界標準に沿った個人信用情報業務への対応
信用金庫では、店舗や担当者が違っても、一定のルールで審査し、照会と登録の記録を残します。そのため、共同基盤なら個別開発を抑えながら、業界に沿った接続や手順を使える場合があります。
- 導入条件:対象機関、利用資格、各金庫の設定、融資・審査システムとの連携方式。
- 日常統制:照会目的、利用者権限、閲覧範囲、履歴、誤登録の訂正を確認します。
- 運用条件:制度変更の担当、障害時の連絡体制、ログ保持期間、データ返却・移行条件。
信用金庫の共同運用を重視する企業向け
信用金庫の既存業務や業界ルールに沿うことを優先する場合に向いています。一方で、独自画面や審査ロジックを大きく変えるなら、標準機能と追加開発の範囲を先に確認します。
- 選定軸:標準化による安定性と個別要件への柔軟性を比べます。
- 費用内訳:利用料、接続・設定、端末・ネットワーク、制度改定、保守、研修。
- 将来費用:店舗・利用者の追加や業務変更に伴う単価も確認します。
- 比較方法:共同利用型と個別開発型を初期費用だけで比べないようにします。
株式会社NTTデータ|金融機関の信用リスク・制度対応を支援
株式会社NTTデータは、金融機関向け制度対応ソリューション「Masterシリーズ」を提供します。公開情報には、信用リスクアセット計算、外部格付参照、金融属性データ管理などの機能があります。
個人信用情報の照会画面を作るより、リスクや経営管理のデータを整え、制度変更に対応する大規模基盤を検討する場合の候補です。
信用リスク計算とデータ基盤の統合
銀行や大手金融機関では、データが複数のシステムに分かれている場合があります。融資や預金、市場のデータに加え、外部格付や企業属性のデータも含まれます。また、月次・四半期の計算前に、手作業でデータを集める業務もあります。
- 統合管理:計算式に加え、データの出所、更新日、変換ルール、欠損値、承認履歴を管理します。
- 制度対応:制度変更への備えとして、Masterシリーズを含めて検討できます。
- 接続範囲:勘定系、データウェアハウス、格付、会計・経営管理との連携を確認します。
- 開発分担:標準機能と個別開発の境界を提案時に確かめます。
NTTデータは、制度変更の際に、独自開発ではなく制度準拠のパッケージやサービスを導入する重要性を説明しています(出典:NTTデータ「金融制度対応ソリューション Masterシリーズ」)。
大規模金融機関や制度対応を重視する企業向け
信用リスクアセット計算、外部格付、自己査定、経営管理を一体化したい金融機関では候補になります。
単一の照会画面を短期間で作る場合は、検討範囲が大きくなりやすいです。
- 導入範囲:対象業務、部門、データ量、制度対応期限、可用性を示し、分割可否を聞きます。
- 費用項目:利用料や連携、既存改修、移行、テスト、制度変更・監視・災害対策。
- 契約条件:制度改定が保守内か追加契約か、データ補正が別費用か確認します。
- 運用比較:大規模案件は責任分界と運用体制も比較します。
三井情報株式会社(MKI)|高度な信用リスク分析に対応
三井情報株式会社(MKI)は、信用リスク管理システム「CARM」を提供します。
公開情報では、格付遷移やPD推計、個社別ULを扱います。与信限度額や採算管理も扱う、金融機関向けのソリューションです。
個人信用情報の照会だけでなく、蓄積したデータを使ってリスク分析をしたい金融機関や、ポートフォリオと限度額の管理を望む企業に向きます。
格付や与信限度額の分析への接続
分析結果を継続的な管理や実務に生かすには、分析項目から運用まで、一つずつ検討します。
- 分析項目:格付の変化、デフォルト確率、与信限度額、採算性を継続分析します。
- 取引後の監視:データ更新頻度や分析モデルの版を管理します。
- 承認記録:担当者の確認内容や限度額変更の承認記録をつなげます。
- 導入実績:件数だけでなく、自社に近い規模、業態、データ粒度を確認します。
- 活用と運用:格付やPDを経営会議・審査・営業でどう使うかを決め、運用まで提案を受けます。ダッシュボードの作成で止めない提案かどうかも見ます。
高度な信用リスク管理を行う金融機関向け
銀行や大手金融機関など、内部格付や信用リスク計量を高度化する企業に向いています。
個人信用情報照会だけが目的なら、機能が過剰になりやすいです。
- システム分担:照会・登録とCARMの役割、勘定系・融資管理・DWHのデータ配置を整理します。
- 二重管理:データの重複をどう防ぐか、提案内容を評価します。
- 見積もり:モデルや外部データ、クレンジング、移行、計算・帳票、教育を分けます。
- モデル統制:AIや統計モデルを使う場合に、精度や説明可能性、バイアスを確認します。更新履歴、人の承認、異議対応も、確認の対象にします。
特に、信用情報管理では、説明できて再現できるプロセスが求められる場面があります。
信用情報管理システムの開発会社を選ぶポイント
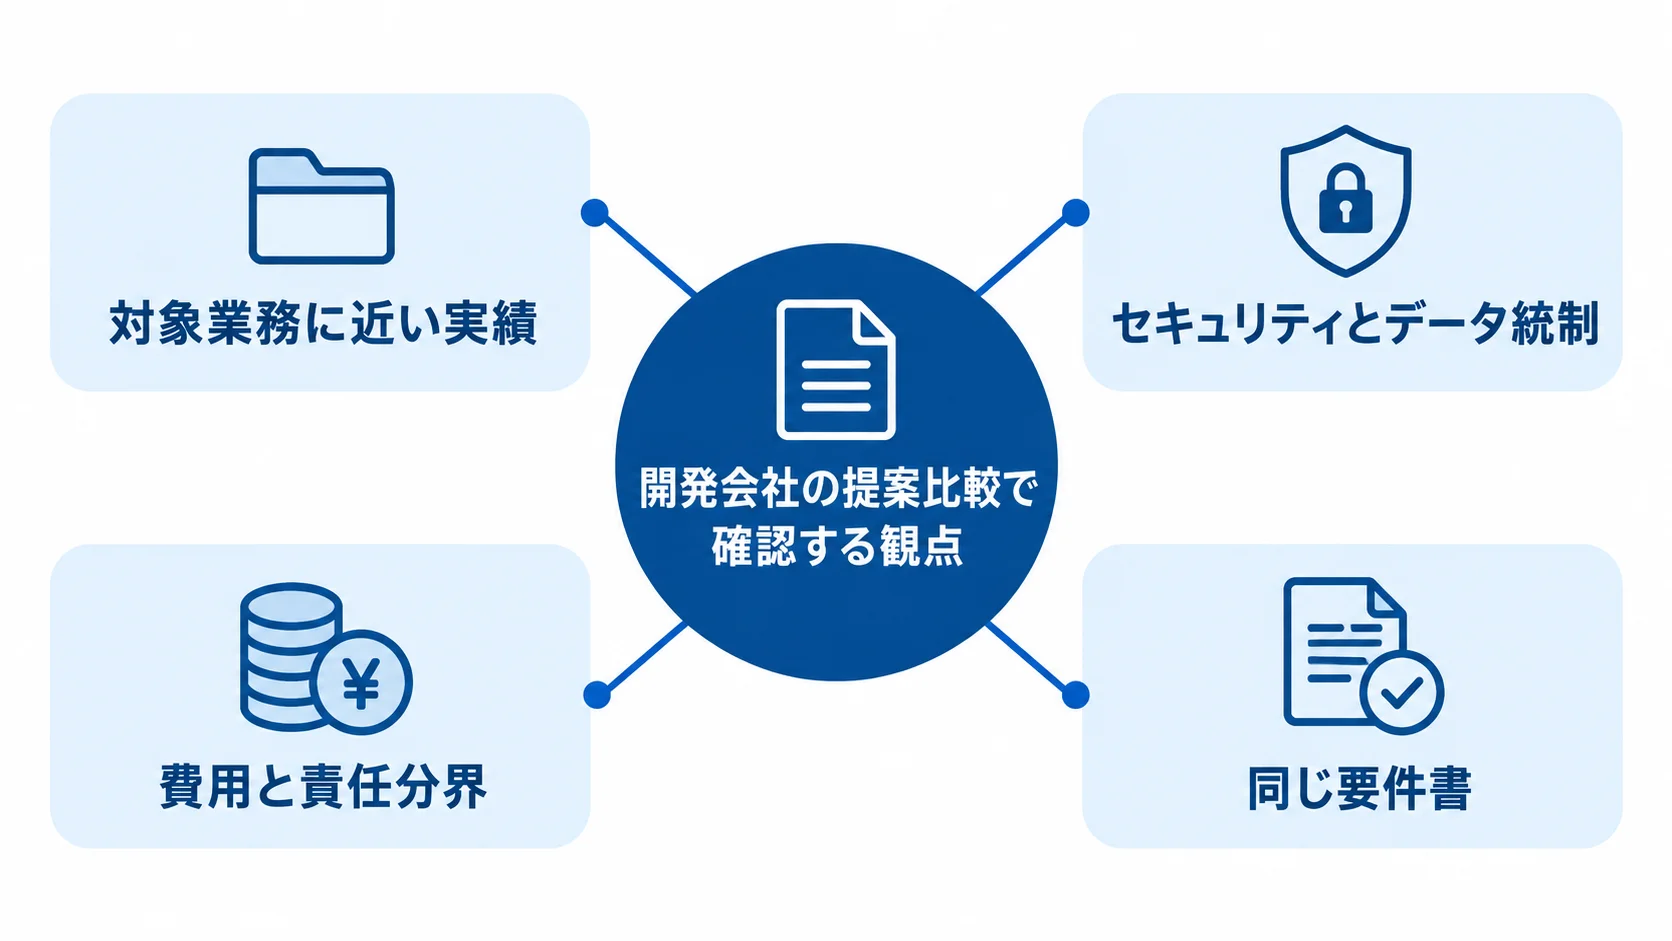
紹介した6社は、得意領域がそれぞれ異なります。そのため、順位としてではなく候補として見るのが適切です。
まず、照会、法人与信、金融機関のリスク分析のどれを重視するかを決め、2〜3社に同じ要件書を渡します。提案を比べるときは、対象業務に近い実績、セキュリティとデータ統制、費用と責任分界を確認します。
対象業務までの実績確認
「金融向けの実績がある」という説明は、判断の材料としてはまだ粗い面があります。個人情報照会と法人売掛与信、内部格付では、扱うデータと運用が異なります。自己査定や信用リスク計算も含め、業務ごとに確認が必要です。
対象業務、接続機関、利用者数を聞くとともに、照会件数や稼働時間、移行データ量も確かめます。導入後の保守体制も含め、自社に近い事例を2件以上確認してください。
導入効果については、自動化した作業、標準化した業務ルール、担当者教育の内容も確認します。データ品質や既存システムが違うと、同じ効果が出る条件も変わります。
要件に入れるセキュリティとデータ統制
信用情報では、漏えいのほか、目的外の閲覧や、誤った名寄せ・登録もリスクになります。訂正漏れや保存期間の超過も、見落とせない問題です。そのため、要件の段階から統制を組み込んでおく必要があります。
- アクセス統制:職務別権限を設け、照会・登録・変更・出力を監査ログに残します。
- 情報保護:通信と保存データの暗号化、バックアップ、ログ改ざん防止を要件化します。
- 継続運用:障害時の復旧目標と委託先管理もRFPに含めます。
JICCは、2026年6月末時点で、加盟総会員数1,234社、登録件数5億2,107万件、登録残高328兆7,793億円を公表しています(出典:日本信用情報機構「信用情報に関する統計」、2026年6月末)。
この規模の情報を扱う業務では、画面の使いやすさに加えて、データ品質や可用性を一体で評価します。アクセス制御と更新処理の正確性も、同じ評価の中で確認します。
費用と責任分界の比較条件
費用は、業務範囲や接続先によって変わります。既存システムやデータ移行、可用性も影響します。また、企画段階の推定レンジは、案件規模ごとに異なります。
- 小規模:既存パッケージ連携中心で300万〜1,000万円程度。
- 中規模:個別開発とAPI連携を含み1,000万〜3,000万円程度。
- 複数業務連携:中堅金融機関向けで3,000万〜8,000万円程度。
- 大規模:基幹連携を含み8,000万円〜2億円超となる場合があります。
上の金額は、一般的な基幹システムの工数相場と信用情報特有の要件を組み合わせた推定レンジです。公開された一律料金とは異なります。
たとえば、エンジニアの月額単価を80万〜120万円程度と置く試算もあります。
さらに、要件定義は全体工数の約10%、設計は10〜20%、開発は40〜60%、テストは10〜20%を仮置きします。ただし、人数と期間によって金額は変わります。
見積もりは、要件定義、設計、開発、接続試験の工程で分けてもらいます。移行、受入試験、研修、保守も分けたうえで、追加費用の条件を確認します。
2026年のデジタル化・AI導入補助金の通常枠は、対象ITツールの業務プロセス数に応じて補助額が変わります。5万円以上150万円未満、または150万円以上450万円以下です。
なお、補助率は1/2以内、要件により2/3以内です。
ソフトウェア購入費や最大2年分のクラウド利用料、導入設定・研修などが対象になり得ます(出典:中小企業基盤整備機構「デジタル化・AI導入補助金2026 通常枠」)。
ただし、登録ITツールや支援事業者などの条件があります。任意のスクラッチ開発費が自動的に補助される制度ではないため、申請前に対象経費を確認してください。
信用情報管理システムに関するよくある質問
信用情報管理では、法令や契約条件、機関ごとの接続要件が関係します。そこで、開発会社へ相談する前によく確認される内容を取り上げます。
CICとJICCを同じシステムへ接続できますか?
複数の接続先を扱う設計は可能です。ただし、利用企業側の加盟資格、契約、接続方式、照会・登録ルールを先に確認します。
接続先を増やせるかに加えて、目的別の権限、結果の保存、エラー時の再処理、各機関の仕様変更への対応主体を質問してください。
信用情報管理システムをクラウドで運用できますか?
クラウド運用は可能です。ただし、金融機関や個人信用情報を扱う企業では、データの所在や委託先、アクセス経路を審査します。暗号化やログ、バックアップ、障害復旧も審査の対象です。
先に必要な可用性と接続条件を整理し、そのうえでクラウドかオンプレミスかを検討します。金融向けの運用監視や災害対策も含めて比べる必要があります。
AIで審査を自動化すれば担当者の承認は不要ですか?
AIは情報要約やリスク兆候の検出を支援できますが、最終判断をすべて置き換えるとは限りません。
入力データの品質や説明可能性を確かめ、誤判定やバイアスの検証を設計します。加えて、モデルの更新履歴、担当者の承認、異議申立てへの対応も決めておきます。そのうえで、判断材料と人の確認結果も記録してください。
信用情報管理システムの開発会社選びまとめ
まず、対象業務を個人信用情報照会、法人与信、金融機関の信用リスク管理に分けます。そのうえで、候補は株式会社ripla、セイコーソリューションズ株式会社、株式会社VISKです。
さらに、株式会社しんきん情報システムセンター、株式会社NTTデータ、三井情報株式会社(MKI)も候補です。対象に近い実績を持つ2〜3社へ相談します。
自社の対象業務の一枚への整理
まずは、利用者や対象データ、承認者を一枚にまとめ、照会・登録の流れも書き添えます。詳細な機能一覧は、後から作っても構いません。こうしておくと、提案の精度が上がります。
二重入力や更新漏れ、接続したい既存システムも書き出します。個人信用情報を扱う場合は、同意や閲覧権限、保存期間を必須項目にします。訂正、削除、監査ログも必須項目に含めます。
2〜3社に同じRFPを渡す比較
各社に同じRFPを渡し、提案の内容をそろえて比べます。
- 見積項目:機能、接続、権限・ログ、移行、テスト、保守を分けます。機能は照会・登録、審査、名寄せごとに分けます。
- 運用設計:知名度や初期価格だけでなく、制度・契約条件と継続利用の可否を見ます。
- 導入範囲:必要ならPoCや小規模な要件定義から始め、過剰投資や手戻りを抑えます。
▼全体ガイドの記事
・信用情報管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。