
信用情報管理システムの開発費用は、対象業務、接続先、統制・可用性の要件によって300万円〜2億円超まで変わります。費用を左右するのは、どの業務まで扱うか、どの機関とつなぐか、統制と可用性をどこまで求めるかです。
▼全体ガイドの記事
・信用情報管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
信用情報管理システムの対象範囲と費用の前提
同じ「信用情報管理システム」という名称でも、指す業務は会社によって異なるため、見積もりが難しくなります。何の信用情報を、誰が、どの判断に使うかによって、機能・接続先・費用が変わります。
個人信用情報の照会・登録を管理するシステム
個人信用情報の照会・登録は、対象会社、処理フロー、管理機能の三つに分けて整理すると、機能の範囲をつかみやすくなります。
- 対象会社:貸金業者、カード会社、信販会社、保証会社、リース会社、金融機関
- 処理フロー:顧客情報入力、本人特定、照会依頼、回答取込、結果確認、登録更新
- 管理機能:審査回付、承認記録、照会履歴、名寄せ、重複防止、権限、監査証跡、障害時の再処理
JICCの公開統計では、2026年5月末時点で加盟総会員数が1,233社、同月の総照会件数が1,428万件です。さらに、CICでも2026年6月20日時点の総登録情報件数は8億2,472万件です。2026年5月21日から6月20日までの総照会件数は2,573万件となっています(出典: 日本信用情報機構「信用情報に関する統計」2026年、CIC「信用情報統計データ」2026年)。
設計では、検索画面だけでなく、名寄せ、重複防止、権限、監査証跡、障害時の再処理まで含める必要があります。
法人与信管理と信用リスク管理の要件の違い
法人与信と信用リスク管理は、業務の対象も管理項目も異なるため、別々に確認する必要があります。
- 対象:一般企業が売掛先の取引限度額、支払条件、入金、延滞、回収を管理する
- 管理項目:顧客・取引先マスタ、請求・入金データ、与信枠、承認、回収アラートを扱う
- 費用の前提:個人信用情報機関への接続がなければ、費用を抑えられる可能性がある
銀行などが内部格付や自己査定、バーゼル対応を扱う場合は、信用リスク管理システムの要件になります。PD推計、ポートフォリオ分析、与信限度額まで含めると、対象はさらに広がります。
三井情報のCARMは約50の金融機関への導入実績を公表しています。格付遷移分析やPD推計に加え、個社別ULや与信限度額も扱います(出典: 三井情報「信用リスク管理システム CARM」、2026年閲覧)。この領域では、分析モデルや制度対応、データ基盤との接続が加わるため、個人信用情報の照会受付だけの案件より高額になりやすいです。
費用の起点は業務上の責任範囲
費用の範囲は、登録・検索までにとどめるか、照会から履歴の説明まで担保するかで変わります。設計、テスト、運用をどこまで含めるかによっても、範囲は変わります。
- 基本範囲:顧客情報を登録し、検索できる機能を用意する
- 拡張範囲:照会結果の自動取得、審査承認、訂正・削除履歴の説明まで扱う
- 統制要件:目的外利用防止、閲覧権限、取得・提供・訂正の記録、保存期間、漏えい対策
個人情報保護委員会の信用分野ガイドラインでも、与信事業者には個人データの漏えい、滅失、毀損を防ぐための適正な管理体制が求められています(出典: 個人情報保護委員会「信用分野における個人情報保護に関するガイドライン」)。
信用情報管理システムでは、画面の開発費だけでなく、ログ保管や暗号化、監視も見積もりに含めます。教育、障害対応、監査資料の整備も同じく対象です。
信用情報管理システムの開発費用相場と規模別の目安
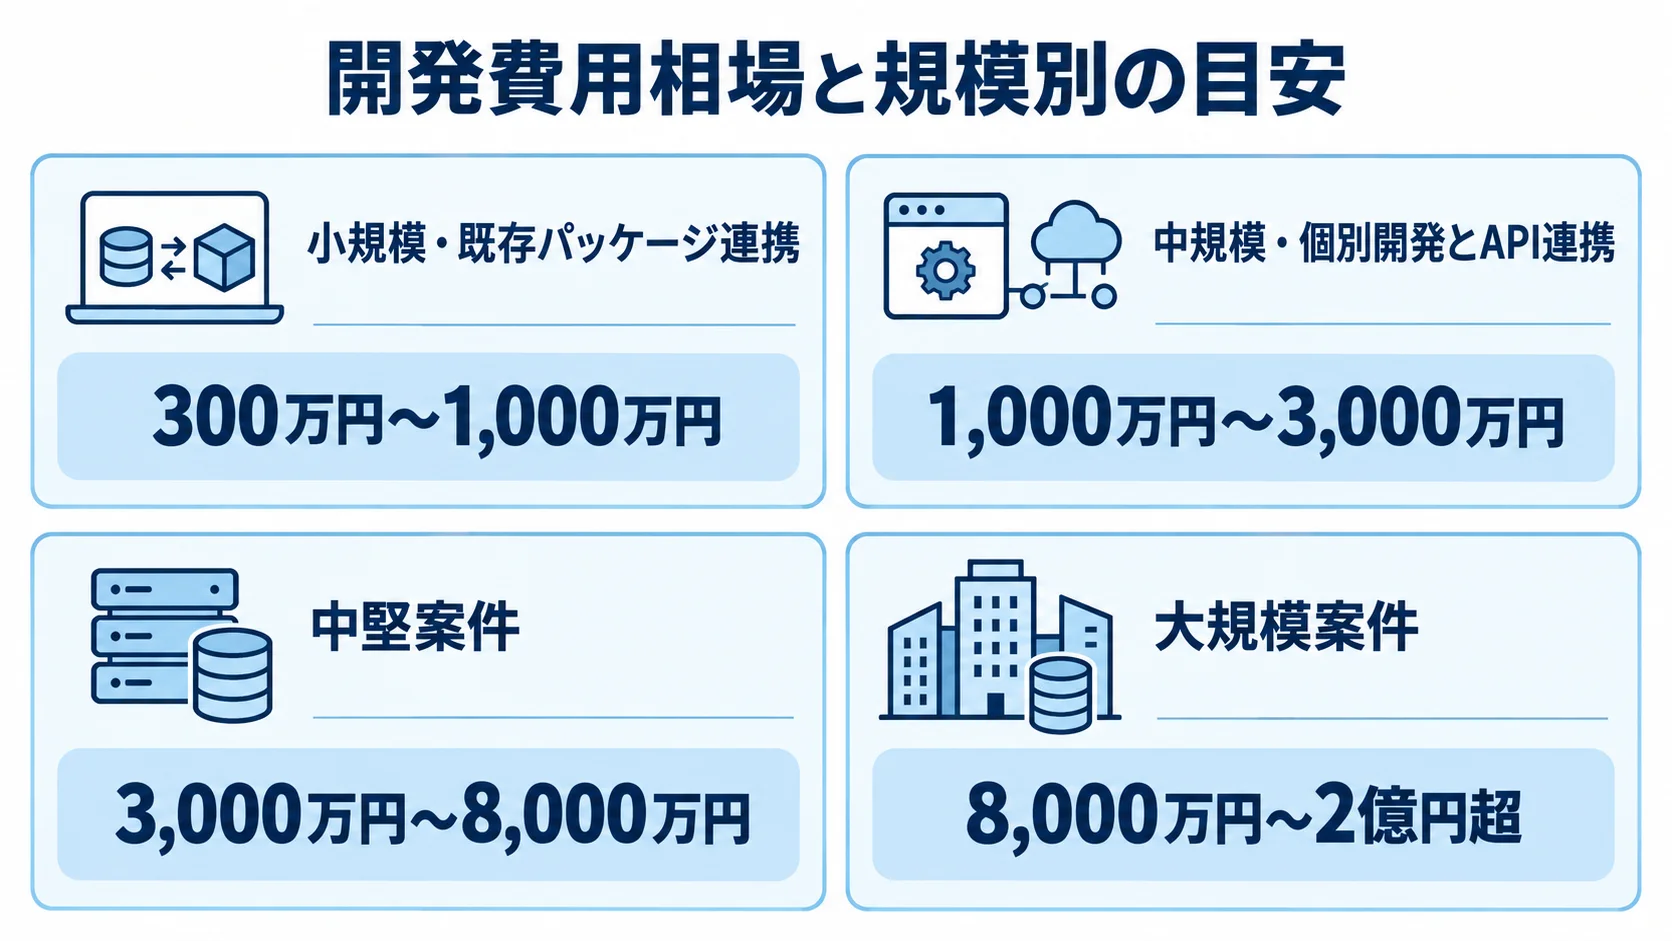
費用相場には、一律の価格表がありません。同種の基幹システム開発費、エンジニア工数、金融向けの運用・セキュリティ要件から判断します。
ここに挙げる金額は、企画段階で予算を置くための推定レンジです。正式な見積もりでは、照会件数や接続先、データ量を確認します。既存システム、可用性、審査ロジックも前提として揃えます。
小規模・既存パッケージ連携は300万円〜1,000万円の目安
小規模案件では、対象機能と利用方式を分けて見ると、費用と期間の前提が明確になります。
- 対象機能:顧客台帳、担当者権限、照会受付、結果ファイル取込、基本操作ログ
- 利用方式:既存パッケージや業界共同システムを利用できる場合を想定する
- 目安:初期費用は300万円〜1,000万円程度、期間は2〜4か月程度
なお、この金額は、外部信用情報機関への接続方式が確定している場合の想定です。また、既存データが一定の品質にあり、複雑な審査ロジックや大規模な移行がないことも前提になります。
特に、専用線の開通や加盟資格の確認が新たに必要になると、同じ小規模案件でも追加費用が発生します。接続試験や結果データの変換、現場ごとの権限設定が新たに必要になる場合も、追加費用が出ます。
個別開発とAPI連携を含む中規模案件の目安は1,000万円〜3,000万円
中規模案件では、接続先と個別機能を分けて見ると、費用と期間の前提がはっきりします。
- 接続先:CIC、JICCなど複数の機関を扱う
- 個別機能:申込取込、名寄せ、審査ワークフロー、承認権限、基幹・CRMのAPI連携、監査帳票
- 目安:費用は1,000万円〜3,000万円程度、期間は4〜9か月程度
中規模案件では、API呼び出しの実装に加えて、例外時の処理も必要になります。タイムアウト時の再送、重複照会の防止、欠損の検知が含まれます。さらに、接続先障害時の手動運用や訂正履歴、根拠を追えるログも求められます。
要件定義の段階で例外処理まで洗い出しておくと、後工程の追加費用を抑えやすくなります。
複数業務・基幹連携まで含めた場合の費用帯は3,000万円〜2億円超
大規模案件では、業務範囲と継続運用の要件、金融機関の規模によって、金額の幅が分かれます。
- 中堅案件:複数チャネル、保証会社共有、内部格付、自己査定、DWH、経営ダッシュボード
- 継続運用:冗長化、災害対策、データ移行、並行稼働、24時間運用
- 費用帯:中堅は3,000万円〜8,000万円、大規模は8,000万円〜2億円超
- 大規模要件:大規模金融機関で勘定系、融資管理、信用リスクを統合し、受入試験とDR環境を整える
複数システムの顧客ID・契約情報の統合や、業務停止を避ける移行が含まれるため、大規模案件の金額は幅が大きく膨らみやすくなります。さらに、環境の二重化や監査・セキュリティ検査も、金額の前提に入ります。
予算を決める際は、初期開発費と、移行・運用・教育費を分けて提示してもらうのがよいです。そうすると、金額の妥当性を比べる材料になります。
信用情報管理システムの費用内訳と、人件費・連携費・運用費の分け方
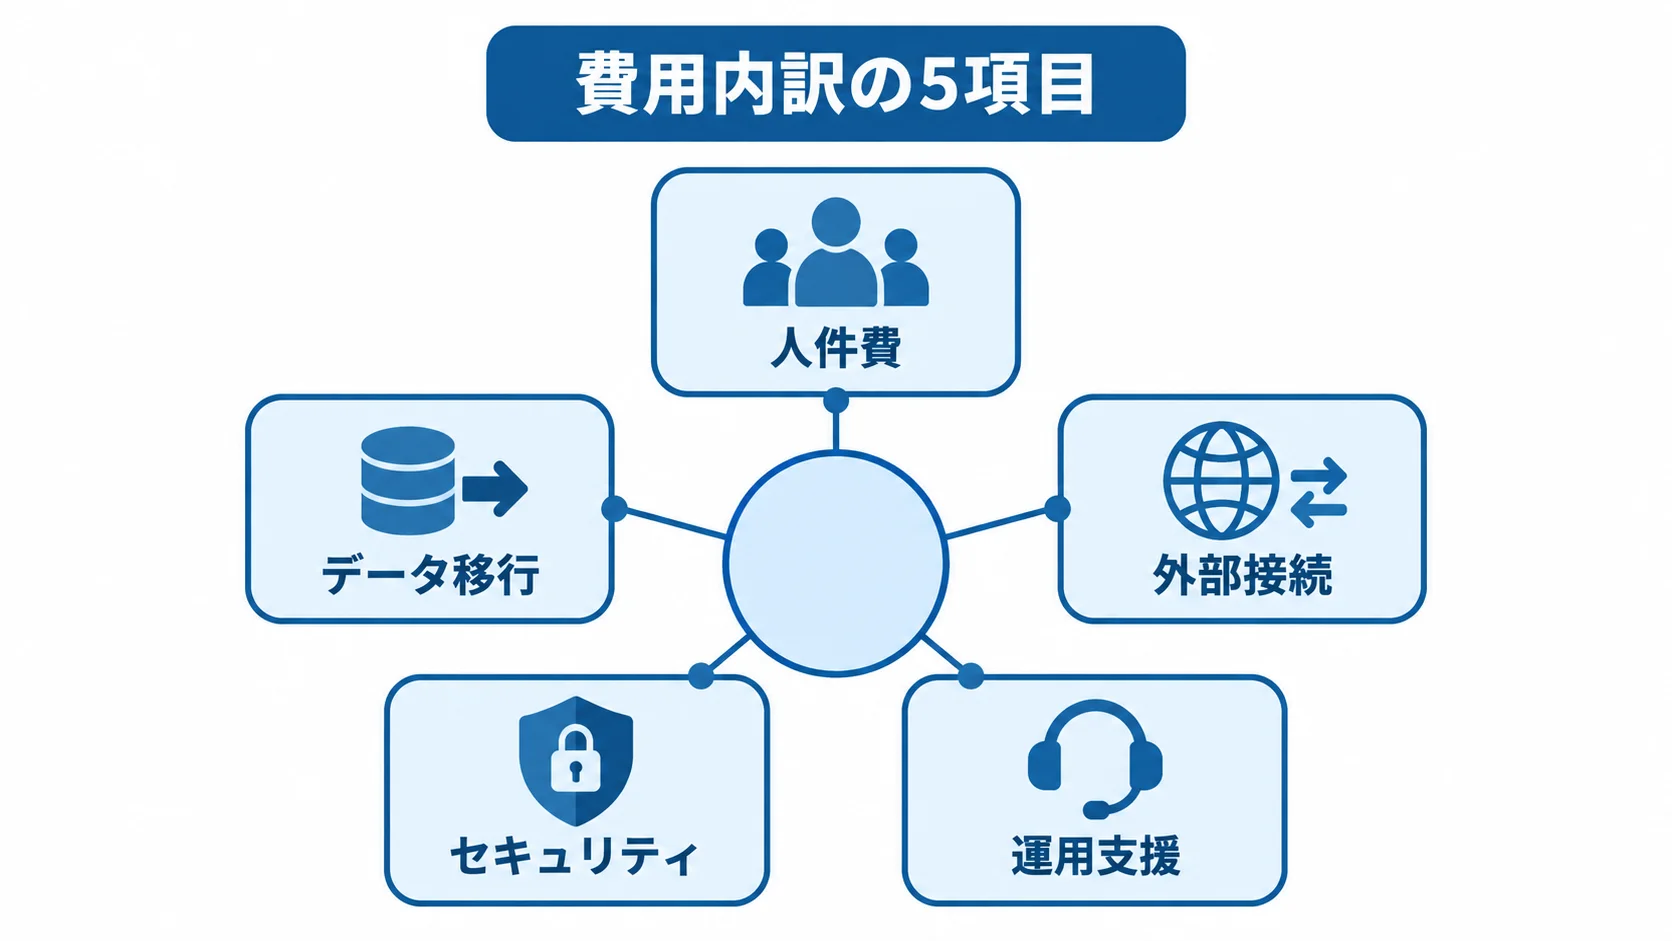
総額だけで比べると、移行や保守が別料金になっている提案を見落としやすくなります。費用は次の五つに分けて見ると、抜けを確かめやすくなります。
- 人件費:要件定義からテストまでの工数で決まる
- 外部接続:外部信用情報機関などへの接続、専用線、閉域接続
- データ移行:古い顧客コードとの対応づけ、名寄せ、件数と残高の照合
- セキュリティ:権限、監査記録、ログ管理、暗号化、脆弱性診断
- 運用支援:監視、バックアップ、保守、教育、インシデント対応
要件定義からテストまでの工数で決まる人件費
人件費は、関わる職種と工程ごとの比率、稼働人数と期間を組み合わせて見積もられます。
- 体制:エンジニア、プロジェクトマネージャー、業務、セキュリティ、テストの担当者
- 単価:NotebookLM調査ではエンジニア月額80万円〜120万円
- 工程比率:要件定義約10%、設計10%〜20%、開発40%〜60%、テスト10%〜20%
- 計算例:5人が6か月稼働すると人件費は2,400万円〜3,600万円
信用情報分野では、業務ルール、外部接続、個人情報保護・セキュリティの担当者が必要です。画面開発だけを安く見積もると、後から専門家を加えることになり、スケジュールと費用が膨らみます。
提案の段階で、どの工程に誰が何人入るのかを聞いておくと、体制の抜けを早めに見つけられます。
API・専用線・データ移行は別の費用項目
外部連携では、接続先ごとの作業と、通信基盤の費用を分けて見積もります。
- 接続先:外部信用情報機関、本人確認サービス、反社・AMLチェック、CRM、融資管理、会計、保証会社
- 接続作業:仕様調査、認証、データ変換、テスト、障害時の復旧処理
- 通信基盤:専用線、閉域接続、証明書、監視、通信費が別計上になる場合がある
データ移行では、まず古い顧客コードと新しい顧客IDの対応を確認します。そのうえで、氏名・住所の表記揺れや重複顧客を洗い出し、欠損した契約情報や保存期間を超えたデータも見ておきます。
移行費用は、件数に加えて、クレンジングの難しさや、移行後の照合作業によって左右されます。照合では、旧システムと新システムの件数や残高を突き合わせます。
移行を後回しにすると、稼働直前に追加費用が出やすいです。そのため、サンプルデータを使って早い段階で検証しておきます。
権限・ログ・監査・セキュリティにかかる費用
個人信用情報や審査結果を守る費用は、役割別の権限、監査記録、ログ管理の三つに分けて考えます。
- 権限:担当者、承認者、管理者、監査担当者ごとに閲覧・登録・訂正・出力を分ける
- 監査記録:誰が、いつ、どの顧客の情報を何の目的で見たかを記録する
- ログ管理:改ざんを防ぎ、一定期間保管する
暗号化、脆弱性診断、バックアップを費用に含めます。また、監視、アクセス制御、端末管理も費用の対象です。
教育、インシデント対応、復旧訓練の費用もあわせて見込みます。個人情報保護委員会のガイドラインに沿う管理体制と要求水準は、RFPに明記します。
後から監査ログや権限管理を追加すると、データモデルや画面設計の修正まで必要になりやすいです。
継続してかかるクラウド利用料・保守費・外部サービス利用料
クラウド費用は、初期作業と継続費用、金融向け運用の条件に分けて比べます。
- 初期作業:初期設定、環境構築、データ移行、連携開発
- 継続費用:月額利用料、監視、バックアップ、保守、外部サービス利用料
- 公表例:NECが2025年に公表した金融クラウドは標準最小構成で月額50万円から
- 別途費用:初期構築費用とAWS利用料が別途(出典: NECプレスリリース、2025年6月)
- 比較条件:24時間365日監視や個別対応を含む金融向け環境は、業務SaaSより高い前提
企画段階では、クラウドパッケージの初期設定・移行・連携開発を300万円〜1,500万円程度と仮に置きます。また、月額の利用料と保守は、10万円〜100万円程度で考えます。
保守運用費を初期開発費の年額5%〜15%程度と仮置きする場合もあります。ただし、金額は監視時間や障害対応の範囲によって変わります。制度改定や追加開発を含むかも、確認が必要です。
見積書では、月額に含まれる作業と含まれない作業を分けて示してもらう必要があります。
信用情報管理システムの費用が変動する要因
同じ信用情報管理システムでも、照会件数や対象機関、利用者数によって見積もりは変わります。審査ロジックや停止時間、既存データの状態も、金額を動かす要因です。見積もりの金額差は、値引きの大小ではなく、含まれる要件をそろえて比べることで読み取れます。
接続先の数と契約条件による費用差
接続先を比べるときは、利用条件と接続仕様を先に確かめます。そのうえで、費用と障害対応を分けて見ます。
- 対象機関:CIC、JICC、全国銀行個人信用情報センター
- 利用条件:利用資格、契約、接続方式、照会・登録ルールを確認する
- 接続確認:加盟資格、契約主体、専用線・端末、テスト環境の有無
- 運用条件:利用料と障害時の連絡経路を確認する
- API条件:ベンダーがAPI対応でも、自社で利用できるとは限らない
1接続だけであれば、データ変換と試験の範囲を絞れます。複数の機関をつなぐと、結果フォーマットの差異や本人特定のルールを吸収する設計が必要になります。エラーコードや再照会の扱いも、設計の対象になります。
接続先ごとに見積もりを分けてもらい、初期費用と月額費用を確かめると、導入後の予算を立てやすくなります。従量課金と更新費用も、別の項目として示してもらいます。
データ量と名寄せの難しさによる移行費用の差
データ量と品質は、件数だけでなく、移行作業と性能要件、名寄せ作業に分けて見ます。
- 件数の影響:移行、検索性能、バックアップ容量、監視、履歴保管が増える
- 品質の問題:漢字違い、住所変更、旧顧客コード、法人番号欠落、重複登録
- 費用への影響:名寄せルールの設計と人手による確認が増える
移行前にデータプロファイリングを実施し、重複率と欠損率を把握します。更新日や保存期間、参照元の正しさも確かめます。
自動名寄せの候補と、人が確認する範囲を分けると、品質と費用のバランスを取れます。
移行件数を根拠に固定価格を提示された場合は、品質確認や差分修正が含まれるかを確かめます。
可用性・災害対策・復旧目標の水準と費用
可用性の費用は、利用時間、冗長化や復旧対策、業務継続の効果に分けて見ます。
- 利用時間:営業時間内だけか、夜間や休日も止められないかを決める
- 復旧対策:冗長化、複数リージョン、バックアップ、災害復旧環境、監視、訓練
- 継続効果:手動運用の手順まで整えると費用は増えるが、障害時に継続しやすい
「高可用性」と伝える前に、RTO(復旧時間目標)とRPO(復旧時点目標)を決めておく必要があります。決めていないと、ベンダーごとに前提が食い違います。
たとえば、数時間以内の復旧と、ほぼリアルタイムの切り替えでは、構成もテスト方法も異なります。そのため、必要な時間帯と停止許容時間、代替手段を業務部門と合意してから、見積もりを依頼します。
統制設計を含めたAI審査・スコアリングの費用
AI審査の費用は、モデル開発、統制、説明責任の三つに分けて見ます。
- モデル開発:学習データ整備、精度検証、モデルの更新履歴、性能監視
- 統制:バイアス確認、人による承認、異議申立ての仕組み
- 説明責任:判定理由を説明できなければ、実務や監査で使いにくい
本番の判断にAIを組み込む前に、照会結果の要約や入力漏れの検知、審査案件の優先順位付けなど、担当者を支える用途から始める方法もあります。
AIを後から使えるように、データ構造とログを先に作っておくと、初期費用を抑えながら将来の拡張余地を残せます。
信用情報管理システムの開発の進め方と費用確定の手順
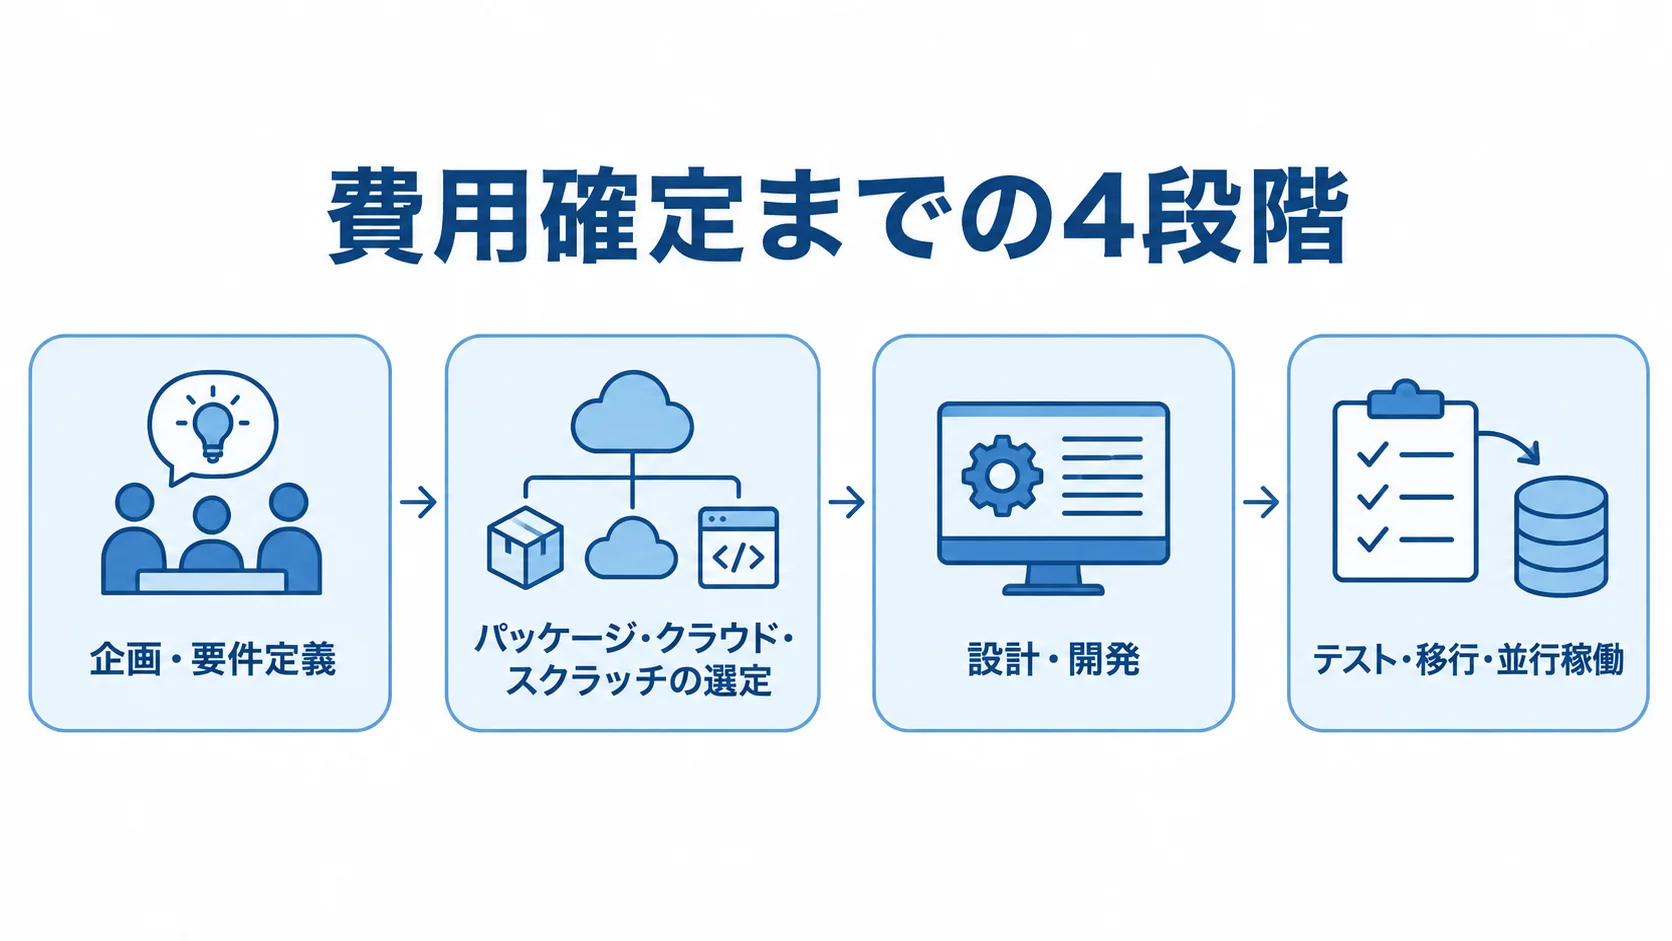
業務目的とデータの流れを先に整理しておくと、開発方式を選ぶときの判断材料がそろいます。費用は、次の4段階を経て確定していきます。1段階目の企画・要件定義は最初の見出し、2段階目の方式選定は次の見出しで扱います。3段階目の設計・開発は独立した見出しがなく、そこで整理するテスト項目を最後の見出しで扱います。4段階目のテスト・移行・並行稼働も最後の見出しに当たります。
- 企画・要件定義で対象業務とMUST機能を決める
- パッケージ・クラウド・スクラッチを要件に合わせて選ぶ
- 設計・開発を進め、必要なテスト項目を整理する
- テスト・移行・並行稼働を経てリリースする
企画・要件定義での対象業務とMUST機能の決定
最初に、個人信用情報の照会・登録、法人の取引先与信、信用リスク分析のどれが対象かを決めます。
次に、利用者や業務フロー、データの正本を整理します。業務フローは、申込から審査・承認・契約・返済・更新・訂正までを含みます。加えて、接続先と照会件数、保存期間、監査要件も整理します。
機能は、稼働初日から必要なMUSTと、将来追加するWANTに分けます。初期費用の上限を管理しやすくするため、それぞれの内容を書き出しておきます。
- MUST:権限管理、照会受付、結果取込、重複防止、審査履歴、訂正履歴、操作ログ、障害時の再処理
- WANT:AIスコア、予測分析、経営ダッシュボード、モバイル対応
要件に合わせたパッケージ・クラウド・スクラッチの選定
開発方式は、標準機能の活用、クラウドの条件、独自開発の必要性を分けて比べます。
- パッケージ:標準的な照会・登録や与信管理に向き、差別化部分だけ追加開発する
- クラウド:冗長化、監視、バックアップ、アップデートを利用しやすい
- 確認条件:データ所在、委託先、ログ保管、外部接続制約、個別審査を確認する
独自の審査ルールや既存基幹との深い連携が競争力に直結する場合は、スクラッチ開発やパッケージの大規模拡張を検討します。
スクラッチでは、ソースコードや設計書、テスト仕様書の扱いを契約で明確にしておきます。データ所有権やベンダー変更時の引き継ぎ条件も同様です。さらに、短期的な初期費用だけでなく、制度改定や担当者交代後の保守性も比べます。
テスト・移行・並行稼働による業務停止のリスク低減
テストと移行では、機能、統制、業務の三つの観点で確認します。
- 機能確認:正常系・エラー系、タイムアウト、再送、重複登録、訂正、削除
- 統制確認:権限違反、ログ出力、外部機関の停止を確認する
- 業務確認:審査担当者の結果理解と承認者の根拠追跡を検証する
移行では、件数と残高を照合します。契約状態や延滞状態、照会履歴も、同じように確かめます。必要に応じて、旧システムと新システムを一定期間並行稼働させます。
セイコーソリューションズの京都信用金庫の事例では、個人信用情報審査の1件あたり所要時間が約7分から約3分になりました。
平均40件の照会で1日約2時間の省力化につながったとされています(出典: セイコーソリューションズ「導入事例 京都信用金庫」)。この効果を検証するため、導入前の処理時間や手入力件数を測っておきます。
信用情報管理システムのコスト最適化のポイント
コスト最適化では、必要な統制は残したうえで、初期開発と将来拡張の境界を設計します。信用情報の誤登録や目的外利用、照会ミスが起きた場合の損失も、あわせて考えておきます。審査遅延や障害停止も同様です。
照会受付・結果取込・監査ログからの段階導入
段階導入では、基盤機能を先に整え、連携や分析を後から追加します。
- 第1段階:照会受付、結果取込、権限、監査ログ、訂正フロー
- 次の段階:審査ワークフロー、保証会社連携、基幹連携、分析機能
- 導入効果:現場で効果を確認し、要件の見直しを次のフェーズに反映する
後から追加する機能を使えるようにするため、基本データの設計は初期段階で決めておきます。顧客ID、契約ID、照会IDなどの識別子が対象です。審査案件IDやログIDも同様に決めます。
初期リリースで機能を絞ることはできます。ただし、データ構造を場当たり的に作ると、将来の追加開発で大きな改修費が発生します。
標準機能を活用し、独自性が必要な部分だけを作る方針
標準機能と独自開発は、費用、保守、差別化の観点で分けて判断します。
- 標準機能:顧客マスタ、権限、ワークフロー、帳票、バックアップを評価する
- 独自開発:独自の審査ロジックや既存システム連携に絞る
- 費用効果:標準機能を使うと初期費用、テスト、保守、制度改定対応を抑えやすい
標準機能の制約が業務に合うかは、デモだけでなく、実データに近いサンプルで確認します。
実際の担当者に、照会結果の表示や名寄せ、例外承認を操作してもらいます。訂正やログ検索、データ出力も同じように試してもらい、追加開発が本当に必要な箇所を絞ります。
パッケージの価格が安くても、大幅なカスタマイズが必要なら、個別開発との総額を比べます。
補助金の対象ITツールと対象経費の確認
補助金は、対象事業者と補助額・補助率、対象経費に分けて確認します。
- 対象者:中小企業・小規模事業者は通常枠を確認できる
- 補助額:1〜3プロセスは5万円以上150万円未満、4つ以上は150万円以上450万円以下
- 補助率:原則2分の1以内
- 対象経費:ソフトウェア、最大2年分のクラウド、設定、研修、保守サポートなど
- 出典:中小企業基盤整備機構「デジタル化・AI導入補助金2026 通常枠」
ただし、任意のスクラッチ開発費がそのまま補助されるわけではありません。登録されたITツール、IT導入支援事業者、対象プロセスを確認します。申請前後の手続きや、交付決定前に契約・発注していないことも確かめます。
補助金を前提に過大な機能を追加すると、対象外費用や運用負担が増えるため、補助金なしでも投資効果が説明できる範囲で活用します。
信用情報管理システムの見積もりを比べるポイント
相見積もりで比べるには、各社に同じ前提を渡すことが大切です。そのうえで、金額に加えて成果物と体制、除外項目を見ます。追加費用の条件も確かめます。
RFPには、対象業務、利用者数、月間・ピーク時の照会件数を明記します。接続先、既存システム、移行データも、同じく記載します。運用時間、セキュリティ水準、稼働希望日もあわせて書きます。
RFPに書く件数・接続先・例外処理
機能一覧では解釈が分かれやすいため、取込と審査自動化は作業単位まで分けて書きます。
- 情報取込:機関、形式、頻度、顧客IDとの紐づけ、エラー時の担当を明記する
- 審査自動化:スコア計算、承認権限、例外承認、差し戻し、再審査、理由記録
冒頭の項目に加えて、上の箇条書きにある情報取込と審査自動化の作業単位も書きます。
ピーク時の同時利用者数や検索応答時間、ログの保存期間も、RFPに明記します。さらに、バックアップ頻度と復旧目標、データ出力の制限も明記します。
前提が揃うほど見積もりの幅は小さくなり、金額の差が、必要な作業を削った結果か、設計を効率化した結果かを判断しやすくなります。
対象業務との一致で見る実績の比較
候補会社は、対象業務に近い実績と導入領域を分けて比べます。
- 個人照会:L-CRIPやVISKなどで外部機関接続・照会業務の実績を確認する
- 共同利用:しんきん情報システムセンターの業界向けサービスも候補にする
- リスク管理:NTTデータ、キヤノンITソリューションズ、三井情報などを比較する
候補会社には、同規模・同業種の導入実績と接続先を質問します。移行件数や障害時の手動運用、24時間監視も確かめます。さらに、セキュリティ監査、保守体制、設計書とデータの返却条件も質問しておきます。
公開事例の効果が自社でも再現できるかは、処理件数や入力方法、既存ワークフローといった条件をそろえて確かめる必要があります。担当者数も、あわせて見ておきます。
追加費用と保守条件の確認
見積もりは、除外項目と過剰な仕様、費用区分に分けて見ます。
- 除外項目:要件定義、移行、接続試験、脆弱性診断、教育、休日対応、制度改定
- 過剰仕様:必要以上の冗長化や個別カスタマイズが含まれていないか確認する
- 費用区分:初期、月額、従量課金、保守、追加開発、解約・移行費用を分ける
契約では、請負か準委任か、仕様変更や受入条件、瑕疵の扱いを確かめます。障害優先度と復旧時間、再委託も確認します。データ返却やソースコード利用権も、契約書で明確にしておきます。
納品機能だけでなく、5年後の監査や制度改定への対応も含めて、総額を判断します。
信用情報管理システムのよくある質問
開発費用や接続、クラウド、補助金について、見積もり前によく寄せられる質問に順に答えます。自社の対象業務と照らし合わせながら、必要な確認事項を整理してください。
CICとJICCを両方つなげられますか?
複数の接続を一画面で扱うことはできますが、各機関の利用資格と契約が前提になります。API対応かどうかだけでなく、接続方式や専用線、照会・登録ルールも確認します。さらに、データ項目とエラー処理、接続試験の担当範囲も見ておきます。
信用情報を自社データベースに保存できますか?
保存の可否や期間、利用目的は、契約・法令・ガイドライン・業界ルールで決めます。第三者提供と訂正・削除も、同じ根拠に基づいて定めます。
保存には、目的外利用を防ぐ権限や暗号化、アクセスログを含めます。出力制限や、期限後の削除・匿名化、訂正履歴も必要になります。
金融機関でもクラウド型を利用できますか?
利用の可否は、金融機関の方針やデータ所在、委託先で判断します。さらに、アクセス制御とログ、可用性と障害時の対応、監査要件も確認します。
料金はSaaS利用料に加えて、初期構築とAWS基盤利用料を含めて比べます。24時間監視や個別対応も、同じ前提で並べます。
補助金はスクラッチ開発にも使えますか?
補助金は、登録されたITツールや対象役務が中心です。そのため、任意のスクラッチ開発費全額が対象になるわけではありません。
対象ツールや支援事業者、プロセスを確認し、経費と申請時期も合わせて見ます。交付決定前の契約・発注は避けます。
信用情報管理システムの費用を抑えるには何を後回しにしますか?
後回しにしやすいのは、経営ダッシュボードや予測分析、AI自動判定です。高度な複数チャネルの最適化も、初期リリースの対象から外せます。
一方で、照会・結果取込、権限、ログは基盤にあたるため、費用だけを理由に削りません。訂正や保存期間、再処理、必要な外部接続も同様です。
まとめ:範囲を分けて見積もる信用情報管理システムの費用
初期費用の目安は、パッケージ連携で300万円〜1,000万円、個別開発・API連携で1,000万円〜3,000万円です。いずれも企画段階の推定です。
複数業務や基幹連携まで含めると3,000万円〜8,000万円、大規模な金融機関向けでは8,000万円〜2億円超が推定レンジになります。
これらは公開定価ではありません。エンジニア工数や類似する基幹システムの相場、信用情報特有の接続・監査・可用性要件を組み合わせた目安です。
接続先・データ・統制・可用性の四つで変わる費用
見積もりでは、CIC・JICCなどの接続先と、照会件数およびデータ移行量を分けて確認します。統制と可用性についても、権限・ログ・暗号化、冗長化・監視・復旧目標ごとに見ていきます。
AIや分析機能は、初期リリースの必須機能と分けて段階的に導入すると、投資効果を見ながら拡張できます。
業務分類とRFPの整理から始める2〜3社への相談
導入では、対象業務、RFP、相談先と比較条件を、この順に整理します。
- 業務分類:個人信用情報の照会・登録、法人の与信・債権管理、信用リスク分析から対象を決める
- RFP整理:MUST機能、接続先、移行、セキュリティ、運用時間、復旧目標をまとめる
- 会社比較:対象業務の実績がある2〜3社へ同じ条件で相談する
- 総額確認:追加費用、保守、データと設計書の扱いを比較する
価格だけでなく、追加費用の条件と導入後の保守も、同じ前提で比べます。データと設計書の扱いまで見比べると、予算と業務品質を守りやすくなります。
▼全体ガイドの記事
・信用情報管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。