
信用情報管理システムの発注は、対象業務を整理し、接続とデータの要件を確定して、同じ条件で提案を比べると、過不足のない委託につながります。
発注の流れは、種類の見極めから要件、契約と費用、委託先の選定へと進みます。全体像は、信用情報管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・信用情報管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
信用情報管理システムの概要
信用情報管理システムは、個人や法人の信用情報を収集、照会、登録、審査、更新、保管する業務基盤です。融資やカード、リース、保証、掛取引などの判断に使われます。
同じ名称のシステムでも、対象業務は異なります。そのため、発注の前に、自社が必要とするシステムの種類を切り分けておきます。
3種類の信用情報システムの区別
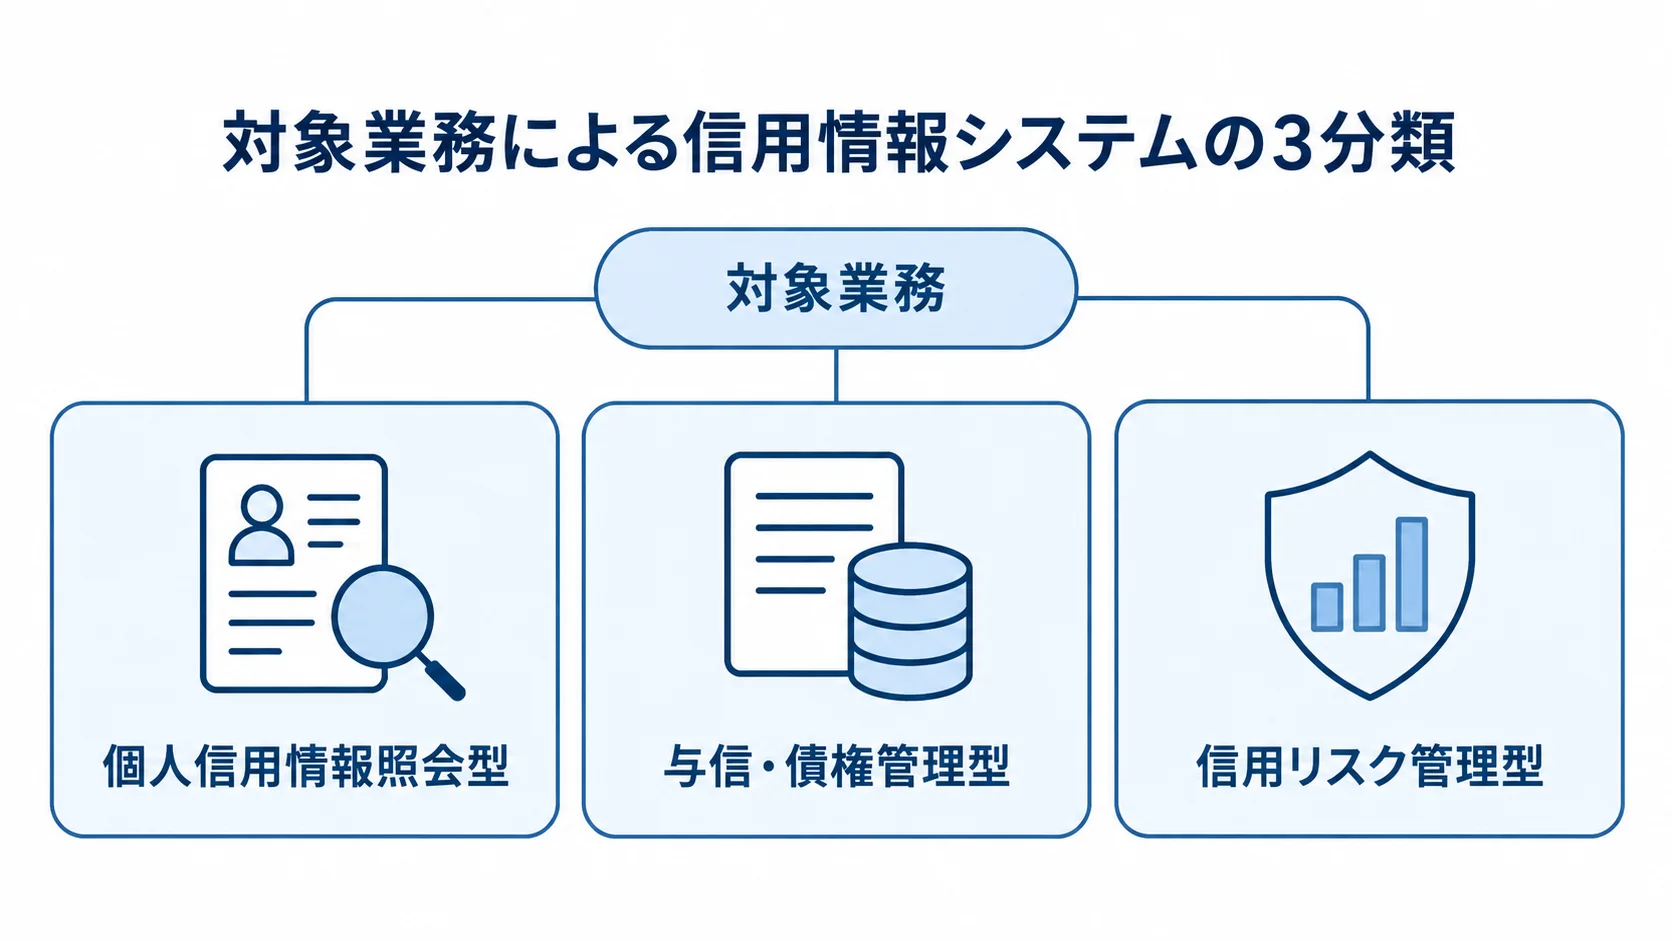
信用情報システムは、扱う情報と判断業務によって次の3種類に分かれます。
- 個人信用情報照会型:貸金業者、カード会社、保証会社などが信用情報機関へ照会し、結果と履歴を扱います。
- 与信・債権管理型:一般企業が取引先の限度額、支払状況、延滞、入金消込、債権回収を管理する用途です。
- 信用リスク管理型:内部格付、自己査定、PD推計、ポートフォリオ分析、バーゼル対応に使われます。
照会型の利用先は貸金業者、カード会社、保証会社などで、CIC、JICC、全国銀行個人信用情報センターへ接続します。3種類は、接続先、利用資格、保存データ、可用性、評価指標がそれぞれ異なります。そのため、信用リスク管理用の製品が照会業務にも使えるとは限りません。
RFPの冒頭で発注する型を明記しておけば、提案や見積もりの過不足を減らせます。
JICCは2026年5月末時点で加盟総会員数1,233社、同月の総照会件数1,428万件を公表しています(出典:日本信用情報機構「信用情報に関する統計」、2026年5月末)。こうした規模の照会業務では、ピーク時の処理能力や重複防止、更新漏れの検知、監査可能性を発注条件に含めておく必要があります。
発注前の対象業務と納品範囲の確定
まず、利用部門と対象顧客、照会・登録件数を整理します。あわせて、既存システムと許容できる停止時間を確かめておきます。個人信用情報を扱うなら、取得目的のほか、権限や訂正、保存と削除のルール、第三者提供や委託先の監督まで洗い出す必要があります。
納品物は画面に限りません。設計書として要件定義書、接続仕様、権限表を含めます。さらに、試験計画、移行報告、運用と障害時の手順書も納品対象に加えます。
納品物を決めていないと、稼働後に設計書や説明資料が別料金になる可能性があります。
信用情報管理システムの発注・外注の進め方
発注は、課題を整理して方式を選び、RFPを作って提案を比べる段階から始まります。その後は、要件定義、開発、受入試験、移行の順に進み、運用を開始します。
外部機関や既存の基幹システムとの接続は、後から変えにくい部分です。そのため、開発会社を決める前に、業務とデータの境界を整理しておきます。
パッケージ、クラウド、スクラッチの比較
まず、標準機能で足りる範囲と独自の要件を見極めます。そのうえで、方式ごとの向き不向きを比べます。
- パッケージ:金融・与信向けの標準的な照会、結果取込、権限、ログ、帳票に向きます。
- クラウド:冗長化、監視、バックアップ、災害対策を組み込みやすい方式です。
- スクラッチ:独自審査や複雑な既存連携に適します。
パッケージは導入を早めやすく、また、過去の業務知識を持つ製品から選べます。パッケージやクラウドを基本にし、不足する連携だけを個別に開発する方法もあります。
ただし、独自の審査ルールや既存基幹との深い連携は、追加費用になりやすい点に注意が必要です。クラウドを選ぶなら、データの所在地と委託先を審査します。
接続回線やログ保存期間、更新の承認も、確認すべき項目です。スクラッチの場合は、ソースと設計書を契約で確保します。あわせて、データ所有権と保守移管の条件も決めておきます。
RFPの配布と同条件での提案比較
各社が同じ条件で回答できるよう、RFPでは次の項目をそろえておきます。
- 業務と規模:業務フロー、対象範囲、ユーザー数、月間・ピーク照会件数。
- 環境と時期:接続先、既存システム、移行量、希望時期、セキュリティ条件。
- 提案回答:対応可否、標準機能か追加開発か、前提、除外範囲を同じ形式で回答します。
- 接続準備:機関との契約・加盟資格の保有者と、接続試験の担当者を確認します。
セイコーソリューションズのL-CRIPでは、加盟登録、回線敷設、各種試験に4か月程度必要と案内されています。そのため、開発期間だけで計画すると、接続準備で稼働が遅れる可能性があります。
小さく始めて段階的に広げる進め方
段階導入では、初回に扱う対象や追加機能、完了の判定方法を、あらかじめ決めておきます。PoCで何を確かめるかも、同じ時期に定めます。
- 初回リリース:顧客マスタ、照会受付、結果取込、権限、監査ログ、基本検索に絞る方法があります。
- 追加機能:審査フロー、保証会社連携、名寄せ、分析、AI補助機能。
- 完了条件:移行前後の件数一致、重複登録ゼロ、権限外の閲覧拒否、障害時の再送成功、受入試験の合格率。
- PoC:画面試作だけで終わらせず、匿名化データで名寄せとエラー処理を検証します。
追加機能は、次の段階で加えていきます。このため、現場が使わない機能への先行投資を抑えられます。
RFP・要件整理で決めるべき項目
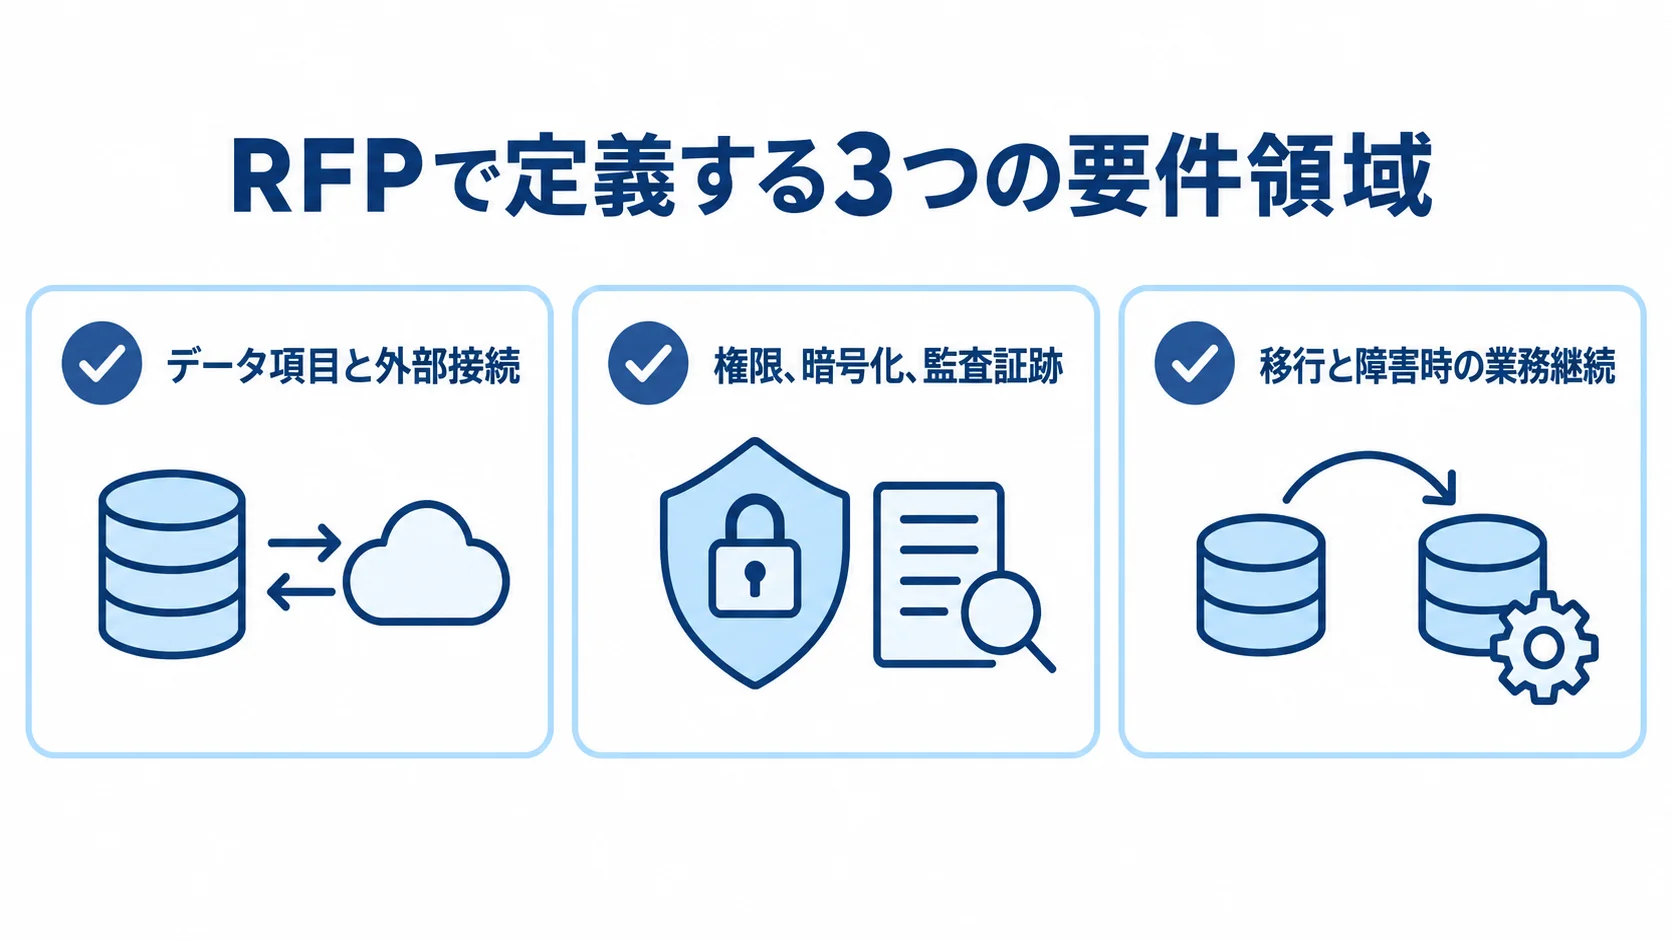
RFPは要望を伝える文書であると同時に、発注側が業務の曖昧さに気づく資料でもあります。そのため、機能名だけでなく、業務シナリオに沿って利用者と扱う情報、目的を示します。次の担当者へ渡す状態も書きます。
データ項目と外部接続の具体化
データ項目と接続条件を定め、それぞれがどこで管理される情報かをはっきりさせます。
- 顧客・契約:顧客ID、氏名、生年月日、住所、契約、保証人、担保を整理します。
- 与信・履歴:限度額、返済・支払状況、延滞、完済、照会記録も含めます。
- 接続条件:機関ごとの資格、契約、目的、結果の保存・利用範囲を確認します。
各項目には、入力元と正本システムを付けます。そのうえで、更新者と頻度を決めておきます。保存期間や訂正方法、表示の可否も定めます。
名寄せでは、表記の揺れや法人番号、住所・代表者の変更を踏まえて、統合するキーを決めます。
CIC、JICC、全国銀行個人信用情報センターへの接続では、接続方式のほかに、利用資格と契約を確認します。さらに、照会目的や結果の保存範囲も見ておきます。
しんきん情報システムセンターは、信用金庫と全国銀行個人信用情報センターを接続します。また、同センター経由で、JICCやCIC情報の一部も中継します。
そのため、自社がすべての機関へ直接接続するとは限りません。業界の共同利用方式も、検討対象にします。
権限、暗号化、監査証跡の要件
権限と監査は、個人情報の利用範囲から試験項目まで一続きで設計しておく必要があります。
- アクセス権:閲覧、登録、訂正、出力を業務・役職・拠点・案件で分けます。
- 管理対象:画面、CSV、API、管理操作、バックアップ、テスト環境を含めます。
- 利用記録:照会理由と承認者を残し、不要な一括出力を制限します。
個人情報保護委員会のガイドライン「信用分野における個人情報保護に関するガイドライン」は、正確性や安全管理などを示しています。従業者や委託先の監督、漏えい報告に加えて、第三者提供と開示請求も対象になります。
試験項目には、ログの保存期間や改ざん防止、暗号化を入れます。さらに、脆弱性対応や事故報告の時間、再委託の管理も含めます。
移行と障害時の業務継続の設計
移行元の把握と停止時の代替手順は、セットで要件に含めます。
- 移行元:Excel、専用端末、融資管理、CRM、会計、eKYC、反社・AML確認を洗い出します。
- 移行データ:件数だけでなく、顧客IDの重複や欠損、古い住所、異動情報、訂正履歴、添付まで確認します。
- リハーサル:複数回実施し、移行後に元データを参照できる期間を定めます。
- 停止時の対応:外部機関や専用線の停止時に、受付停止、照会保留、手動代替のどれにするかを決めます。
- 復旧確認:再送時の重複、タイムアウト、部分成功、機関ごとの障害表示、復旧後の突合を定めます。
金融業務では、完全停止を避けることが大切です。機能の数よりも、障害時の運用手順が発注の成否を左右します。
信用情報管理システムの契約形態の選び方
契約形態は、要件がどれだけ確定しているか、納品物を固定できるか、発注側がどこまで関われるかで選びます。全範囲を最初から請負で固定せず、要件定義は準委任などで進めます。仕様が固まった開発部分を請負にするなど、段階で分けて契約する方法が適しています。
請負契約の成果物と受入条件の固定
請負は、合意した成果物を完成させ、発注側が検収する契約です。そのため、納品物と条件を事前に定めておく必要があります。
- 成果物:画面、API、帳票、移行ツール、設計書、試験結果を明記します。
- 受入条件:検収期間、不具合修正、仕様変更、遅延時の扱いを決めます。
接続仕様や既存データの品質が未確定のまま固定価格にすると、開発会社はリスクを見込んで、見積もりを高めに出す可能性があります。加えて、開発会社から追加変更を求められる場合もあります。請負は、完成状態を客観的に判定できる範囲に向いています。
要件定義と継続改善に使う準委任契約
準委任は、専門家の作業や支援を時間や体制の単位で依頼する形です。このため、成果を進めながら具体化する段階に合っています。
- 企画・調査:業務ヒアリング、RFP作成支援、現行調査に使います。
- 検討・改善:構成検討、PoC、運用改善に活用できます。
週次報告や課題一覧を成果として定めます。設計レビューや意思決定の記録、翌月の計画も含めます。
準委任では、発注側も担当者を出し、判断を先送りしない体制を作ります。丸投げに近い状態で準委任を選ぶと、期間が延びても要件が固まりません。そのため、どこまでを発注側が担い、どこから開発会社が担うかを明確にします。
要件定義・開発・運用を分けた発注
発注は、次の5段階に分けます。段階ごとに、継続するか縮小するかを判断できる区切り(ゲート)を設けます。
- 要件定義
- 基本設計・プロトタイプ
- 開発・連携
- テスト・移行
- 保守運用
接続試験と移行リハーサルは、開発完了後に回さず、早い段階で実施します。
複数社へ分ける場合は、要件定義と連携開発の担当を会社ごとにはっきり決めます。パッケージと運用の役割も定めます。
発注先が増えるほど、障害の原因やデータの責任をめぐって、会社同士の押し付け合いが起きやすくなります。そのため、全体構成やAPI仕様は一つの文書で管理します。ログの責任と切り分けの窓口も、同じ文書に書いておきます。
信用情報管理システムの費用相場とコスト内訳
次に示すのは、企画段階の推定レンジです。NotebookLM Q&A「ERP・経営管理」(2026年8月6日)の基幹システム相場に、信用情報特有のAPI、セキュリティ、監査、移行の要件を加えています。
一律の公開価格表は少ないため、正式な見積もりでは、照会件数や接続先、既存システムを確認します。さらに、移行量や可用性、審査ロジックも見ます。
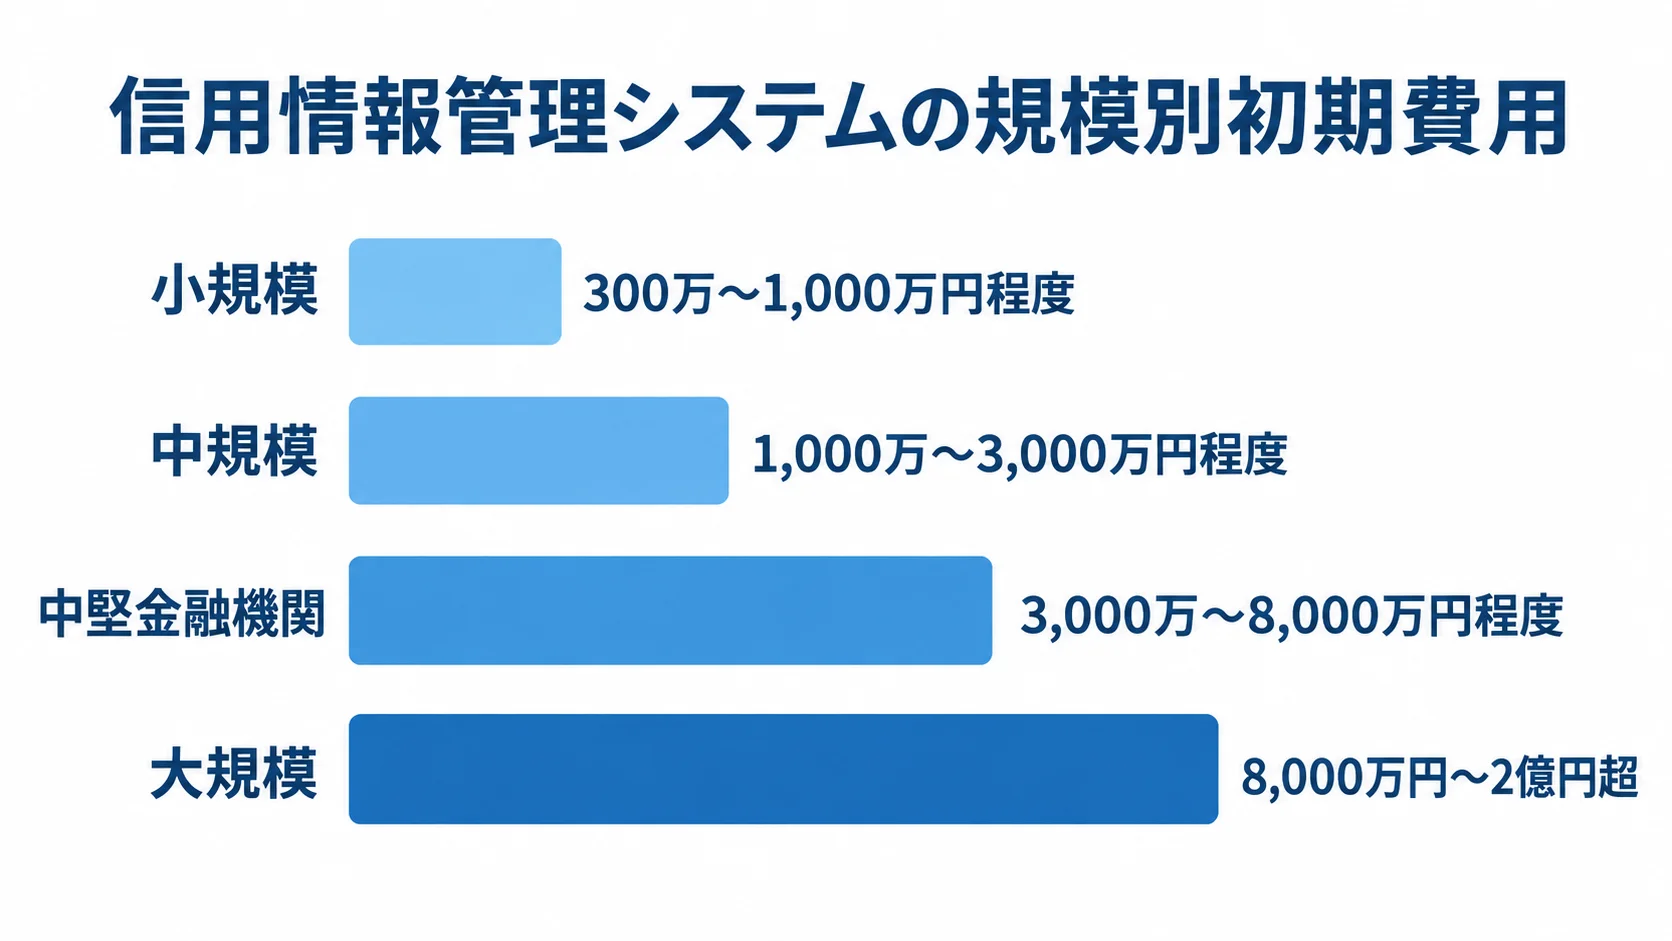
規模別の初期費用は300万円から2億円超の幅
小規模の300万円台から大規模の2億円超まで、規模が上がるほど初期費用は段階的に大きくなります。その差を生むのは、業務範囲と接続の複雑さです。
- 小規模:台帳、権限、照会受付、結果取込、基本ログを含み300万〜1,000万円程度です。
- 中規模:個別開発、API連携、審査フロー、名寄せ、基幹・CRM連携、監査帳票で1,000万〜3,000万円程度です。
- 中堅金融機関:複数チャネル、保証会社連携、内部格付、DWH、冗長化、移行、並行稼働で3,000万〜8,000万円程度です。
- 大規模:勘定系・融資・信用リスクを統合し、24時間運用、災害対策、厳格な受入試験を求めると8,000万円〜2億円超の可能性があります。
上記は、要件を絞った場合の推定で、公開価格ではありません。接続先が増えると、試験や回線の費用が増えます。運用設計と移行の費用も、それに伴って膨らみます。
要件定義・開発・テストの配分
基幹システム開発の計画では、工程ごとに次のような配分を置く考え方があります。
- 要件定義:全体の約10%です。
- 設計:10〜20%程度です。
- 開発:40〜60%程度を占めます。
- テスト:10〜20%程度です。
信用情報管理では、外部接続試験や移行、権限監査、障害訓練も加わります。そのため、開発費だけで予算を決めないことが大切です。
エンジニア単価を月額80万〜120万円程度と仮置きすると、5人を6か月稼働させるだけで、人件費は2,400万〜3,600万円になります。
これは、一般的な基幹開発の計画用の前提であり、確定した価格ではありません。そのうえで、PMや業務・セキュリティ・移行の担当、外部機関の試験費は、別途積み上げます。
クラウド利用料、回線、保守の費用
クラウド費用は、初期費用と月額費用、外部接続や保守の条件に分けて確認します。
- 導入費:初期設定、移行、連携開発は300万〜1,500万円程度が目安です。
- 月額費用:利用・保守は10万〜100万円程度を仮置きすることがあります。
- 接続等:機関利用料、専用線、本人確認、監視、バックアップ、ログ保管で変わります。
- 金融クラウド:NECは2025年6月公表の標準最小構成を月額50万円からと案内しています。
- 保守:初期開発費の年額5〜15%程度を仮置きし、障害対応時間と更新作業を確認します。
上記は一般的な導入計画の幅です。外部機関の利用料や専用線を含むかどうかで、金額は変わります。
NECの金融クラウドは初期構築費とAWS利用料が別途です(出典:NEC「NEC 金融クラウドソリューション」、2025年6月)。金融向けの監視、セキュリティ、運用を含むクラウドは、一般業務SaaSより高い前提で比べます。
信用情報管理システムの委託先の選定
知名度や総額より、自社と同じ信用業務の経験を重視します。照会、法人与信、銀行の信用リスク分析では、求められる知識が異なるためです。導入実績は、名称だけでなく、対象業務と接続先、処理量、稼働後の運用体制まで確かめます。
金融・信用分野の業務単位での実績確認
実績は、会社名や導入社数よりも、改善した業務と処理内容で見ます。
- 照会業務:同じ処理件数、手入力の課題、保証会社連携を比べます。
- リスク管理:候補製品の機能領域が自社目的と合うか見ます。
京都信用金庫の公開事例では、個人信用情報審査1件あたりの所要時間が、約7分から約3分に短縮されました。さらに、平均40件の照会で1日約2時間の省力化につながったとされています(出典:セイコーソリューションズ「導入事例(京都信用金庫)」)。
また、三井情報のCARMは約50の金融機関への導入実績を公開し、内部格付、PD推計、与信限度額、採算管理に対応します(出典:三井情報「信用リスク管理システム CARM」)。個人信用情報照会型と信用リスク管理型は、同じランキングに並べず、自社の目的と候補の得意領域を照らし合わせます。
API、専用線、セキュリティの責任範囲
機関対応の説明に加えて、自社の資格と契約を前提に、接続と運用の担当を確認します。
- 接続:API、専用端末、回線、証明書、接続試験を誰が担うか。
- 運用:保管、再送、制度変更時の改修を誰が担うか。
- 安全管理:個人情報の委託先管理、再委託、ログ監査、脆弱性対応、バックアップ復旧、管理者権限の分離を確認します。
VISKの公開事例では、信用情報照会APIと専用線を組み合わせ、照会から登録までを一つの流れで扱っています。そのうえで、自社でも同じ構成が実現できるかを確かめます。
ISO27001やSOCなどの保証は、判断材料の一つにすぎません。提案書の「対応済み」を裏付ける設定例や試験記録を確かめ、運用手順と事故時の連絡網も見ておきます。
移行、教育、運用を任せられるかの確認
稼働後も更新や訂正が続きます。そのため、開発後の引き渡しで終わらせず、運用契約の範囲も決めておきます。
- 移行・教育:並行稼働、現場研修、操作マニュアルを含めます。
- 日常運用:窓口、手動運用、月次ログ確認を定めます。
- 変更対応:制度や外部接続仕様の変更対応を確認します。
ベンダーを変える場合に備えて、標準形式でのデータ返却や、ソース・設計書の受領、第三者保守の可否を契約に記載します。
解約時の返却日数と形式も決めます。さらに、会議議事録や設計判断の履歴も納品対象に含めます。これにより、仕様が特定の担当者に偏るのを防げます。
信用情報管理システムの見積比較で見るべきポイント
合計額を見る前に、各社が同じ範囲を見積もっているかを確認します。RFPの要求番号と見積項目を対応させ、各社の見積もりを横並びにします。
標準機能と設定、追加開発の別を分けて見ます。さらに、外部費用や発注側の作業、除外事項も並べて確認します。
見積範囲と前提条件のそろえ方
機能範囲と性能条件を一覧にして、会社ごとの前提をそろえます。
- 機能:画面、API、バッチ、帳票、権限、ログ、通知を確認します。
- 環境:移行ツール、試験環境、件数、利用者数、稼働時間を確認します。
- 品質:目標応答時間、可用性、バックアップ復旧時間の条件をそろえます。
見積もりに、外部機関料や回線、クラウド、証明書、監視の費用が含まれるかを確認します。あわせて、脆弱性診断やデータクレンジング、研修、出張の扱いも見ておきます。保守や税、予備費の有無も確かめます。
「一式」とされた項目は、作業内容や工数、完了条件、追加費用の条件を質問します。条件がそろっていないと、安い見積もりに必要な作業が含まれていない場合があります。
工数と品質で見る価格差の理由
価格差は、削られた作業や不要な独自機能の有無から見ていきます。
- 不足の確認:要件、セキュリティ、試験、移行、教育、運用設計を比べます。
- 削減の検討:標準機能を使い、重複する独自画面を減らします。
要件や移行の作業が不足すると、初期費用を下げても稼働後の手戻りにつながります。一方で、不要な機能を標準機能へ寄せれば、品質を保ったまま費用を下げられる場合があります。
各社には、タイムアウト時の再送や名寄せ精度の測定について質問します。権限外の出力の防止や、移行件数の承認者も確認します。
外部仕様変更の費用を、誰が負担するかも確かめます。具体的な回答は、見積もりの再現性を判断する材料になります。
契約前に決める追加費用と責任の分け方
追加費用の主な要因を確かめたうえで、発生したときの手続きを先に定めます。
- 変更要因:要件変更、データの欠損・重複、外部接続仕様、性能不足、セキュリティ追加対応。
- 管理方法:移行増加や受入試験のやり直しも変更管理票で扱います。
変更管理票や単価表を用意し、承認者と予算の上限を決めます。さらに、影響評価の期限も定めておきます。追加費用を完全になくすのは難しいため、こうした手続きは早めに決めておく必要があります。
契約では、成果物の権利や個人情報の扱い、再委託、秘密保持を確認します。また、障害連絡や損害賠償の範囲、データ返却、終了時の移行支援も見ます。
見積もりと契約は、業務、情報システム、法務・コンプライアンスの担当者が同時に確認します。
よくある質問(FAQ)
発注の現場では、接続条件や法令対応、費用、契約形態について質問が寄せられます。判断に役立つ回答を、よくある質問ごとに整理します。
CICとJICCを両方つなぐことはできますか?
可能性はありますが、業態や加盟資格、契約を個別に確認します。接続方式と利用目的も、あわせて見ておきます。ベンダーのAPI対応だけで判断せず、照会と登録の情報や経路、結果の保存期間をRFPに記します。
信用情報を自社データベースに保存できますか?
可否と範囲は、機関との契約や法令、利用目的によって決まります。保存期間や社内規程も関わります。
保存する場合は、取得や提供、訂正、削除の履歴を残します。閲覧と出力の履歴も残し、目的外の利用を防ぐ権限と監査を設けます。保存の可否だけでなく、アクセス制御と削除の証跡も、開発会社に確かめます。
信用情報管理システムをクラウド化できますか?
可能ですが、データの所在地と委託・再委託先を確認します。通信と鍵管理、ログも含めて見ます。バックアップと復旧、接続の制約も、確かめておきます。
金融機関では、サービスの統制を自社のリスク評価と監査で説明できることが大切です。
2026年の補助金はスクラッチ開発にも使えますか?
通常枠は、登録ITツールのソフトウェア、クラウド利用料、導入支援などが対象です。業務プロセスが1〜3つなら5万円以上150万円未満、4つ以上なら150万円以上450万円以下で、補助率は原則2分の1以内です(出典:デジタル化・AI導入補助金2026「通常枠」)。
任意のスクラッチ費が、そのまま対象になる制度ではありません。そのため、登録ツール、支援事業者、対象経費を事前に確認しておきます。
信用情報管理システムの費用を抑える方法はありますか?
対象業務を個人信用情報照会、法人与信、信用リスク分析のいずれかに絞り、標準機能を優先します。そのうえで、AIスコアリングや高度なダッシュボードは、最初から作り込まず、照会受付、結果取込、権限、ログ、訂正、移行を先に稼働させます。
追加開発の効果を検証しながら進めると、業務停止のリスクも抑えられます。
まとめ
信用情報管理システムの発注では、個人照会、法人の与信・債権管理、金融機関の信用リスク管理を、まず区別することが大切です。そのうえで、接続資格や名寄せ、権限、監査をRFPへ落とし込みます。訂正・保存と移行、障害時の運用も、同じRFPに書きます。
最初に整理する項目
対象業務を3種類のいずれかに分類します。そのうえで、利用部門や照会件数、接続先、既存システム、移行量、希望時期を1枚にまとめます。
MUST機能は、照会や結果取込、権限、ログ、訂正、障害時の運用に絞ります。追加機能は、段階導入の候補として分けておきます。
委託先へ相談するときの準備
初回相談で伝える情報と、候補会社へ確認する内容は、次のように整理します。
- 相談情報:対象業務、月間照会件数、既存システム、機関との契約状況、必要納期、エラーや二重入力などの課題。
- 提案比較:2〜3社から同じ条件で受け、要件定義、接続試験、移行、教育、保守、返却を比べます。
- パッケージ連携:企画段階の推定費用は300万〜1,000万円程度です。
- 個別開発・API連携:企画段階の推定費用は1,000万〜3,000万円程度です。
- 複数業務・金融基幹連携:3,000万〜8,000万円程度です。接続、移行、可用性、安全管理、運用で変わる推定値です。
金額は公開価格ではないため、同じRFPをもとに、作業内容と除外条件を比べます。要件定義は準委任、確定後の開発は請負、運用は別契約にするなど、不確実性に応じて契約を分けます。
▼全体ガイドの記事
・信用情報管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。