
損害査定システムの発注は、業務範囲を整理し、発注形態とRFPを決め、契約形態と見積を比べて委託先を選ぶ流れで進みます。
その後に開発と導入へ進みます。各工程で確認すべき点を、順に説明します。
▼全体ガイドの記事
・損害査定システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
損害査定システムの全体像と発注前の把握点
損害査定システムは、事故や損害の受付、契約内容の照会、損害調査、保険金額の算定を管理します。
このシステムは、承認、支払い、顧客や代理店への連絡、監査までを一貫して扱う業務基盤です。
発注の成否を左右するのは、画面の使いやすさに加えて、データ連携の設計です。契約管理や会計、銀行・決済との連携は、発注時に整理しておきます。代理店、鑑定人、修理工場とのつながりも、発注時に決めておきます。
受付から支払いまでの一貫した案件管理
発注時には、案件の流れと証拠資料の管理方法を、次のとおり整理しておきます。
- 案件の流れ:事故受付、契約・補償照会、担当割り振り、初動確認。
- 調査から完了まで:損害調査、証拠資料の収集、査定、承認、支払い、案件クローズ。
- 証拠の管理:案件単位で保存し、確認者と確認時点を追えるようにします。
- 対象資料:写真、動画、ドライブレコーダー、位置情報、修理見積、診断書、鑑定レポート。
受付画面だけを刷新しても、別画面への転記やメールでの承認回覧が残れば、外注の効果は限られます。
ルール・証拠・AIを分けた要件化
条件がはっきりした判定は、ルールエンジンに分けておくと、商品改定のときの変更を小さく済ませられます。
- 判定ルール:補償条件、免責金額、限度額、過失割合、重複請求、不正請求の兆候。
- AIの支援:自由記述の診断書や画像を読み解く部分を支援します。
- 人の判断:支払可否の最終確認と、根拠・承認履歴の記録。
2026年の日本IBMと太陽生命の発表では、年間約50万件の査定を対象としています。
両社は、約720のルールを洗い出し、ルールエンジンと生成AIを使い分けます。
査定担当者が最終判断する方針です(出典:日本IBM・太陽生命ニュースリリース、2026年)。
損害査定システムの発注形態の選び方
発注形態は、パッケージやSaaS、既存システムへの機能追加、スクラッチ開発から検討します。
方式は会社の規模だけでなく、業務や既存資産に合わせて選びます。
判断材料になるのは、商品固有の査定ルールや既存基幹の寿命です。そのほか、年間事故件数、自動化の水準、内製人材の有無も見ておきます。
判断に迷う場合は、現状分析や小さなPoCで方式を比べてから決める方法もあります。
標準化と導入スピードを重視する場合のパッケージ・SaaS
パッケージやSaaSは、標準機能を活用して導入する方式です。比べるときは、標準機能への適合性と連携条件を確認します。
- 標準機能:自社業務を標準機能に寄せられる場合、独自ロジックの保守負担を抑えやすくなります。
- 比較条件:確認するのは、国内商品への適合性、API、データ移行、ライセンス、導入パートナー、更新費用です。
Guidewireは2025年、日本市場に今後5年間で6,000万ドルを投資すると発表しました。
同社の製品は、国内大手損害保険会社10社超に採用され、日本の損害保険業界の総収入保険料の60%以上がClaimCenter上で稼働しているとの発表です。
(出典:Guidewire Softwareの2025年発表)
独自ルールと既存資産を活かすスクラッチ開発
独自商品が多いときや、過失割合・支払条件が複雑なとき、既存の契約管理や会計を細かく活用したいときは、スクラッチ開発や大規模な機能追加が候補になります。
ただし、画面を自由に作れることと、長く運用しやすいことは別の話です。ルールをプログラムに埋め込みすぎると、商品改定のたびに開発が必要になります。
担当者が替わっても仕様が分かるように、次の項目を設計に含めておきます。
- ルール管理:判定ルールを、商品改定に合わせて変えられる形で保存します。
- API:既存の契約管理や会計とつなぐ窓口の仕様。
- テストデータ:ルールを変えたときに、結果を確かめる案件データ。
- 監査ログ:誰が、いつ、どの判定をしたかの記録。
レガシー基幹のリスクを抑える段階移行
現行のメインフレームや長年の個別改修がブラックボックス化している場合は、段階移行を検討します。
- 更改範囲:全機能を一度に作り替えず、優先度の高い機能から切り出します。
- 段階移行:事故受付、書類管理、査定支援、顧客連絡をAPIやイベント連携で現行基幹へつなぐ方式です。
- 拡張先:業務への影響を測りながら、契約・支払の領域へ広げます。
- 災害対応:受付急増時は、平時の処理速度だけでなく、通常の何倍を処理できるかを確認します。担当者の再配置も発注条件に含めます。
RFPと要件整理で決めておくこと
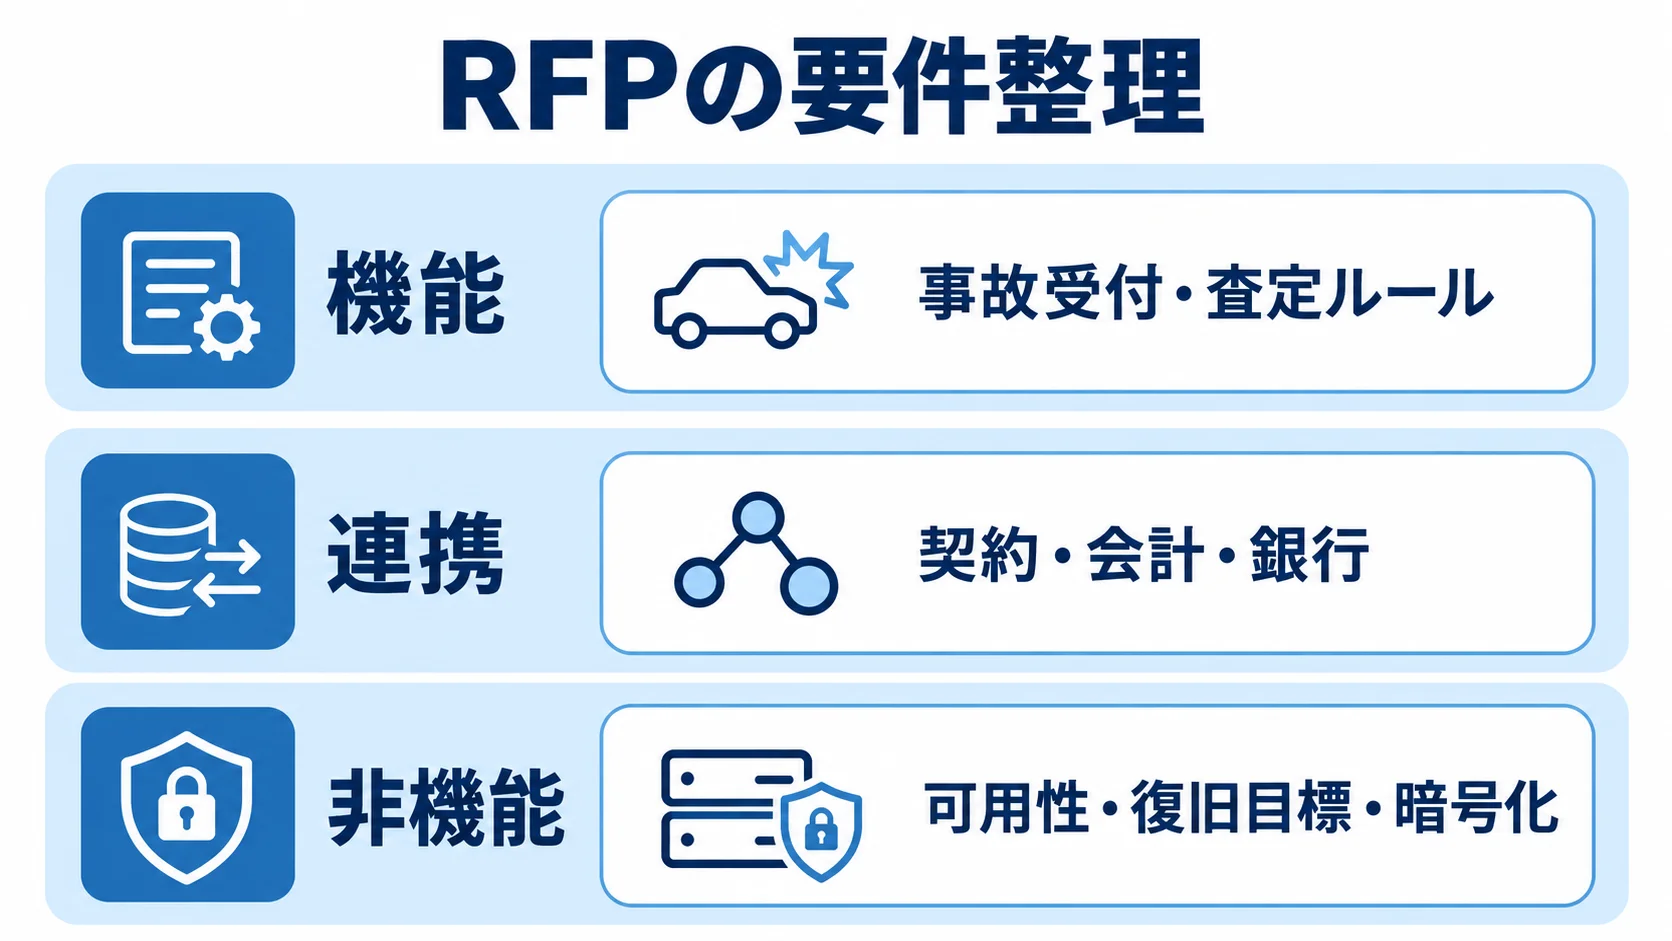
提案と見積を同じ前提で比べるため、RFPは基準書として書きます。
RFPには、現行業務と対象範囲を最初に書きます。そのほか、データや連携、性能も記載します。セキュリティと移行、運用、評価方法も、同じRFPに含めます。
範囲を具体化すると、「一式」見積や後出しの追加費用を減らせます。
業務部門と情報システム部門の認識差は、作成前のワークショップで洗い出します。
現行業務と関係者の棚卸しと業務用語の統一
同じ言葉でも、損害サービス担当者やアジャスター、代理店、会計、コンプライアンスの間で、判断範囲が異なる場合があります。そのため、現行業務を次の項目で書き出し、関係者ごとの違いを見えるようにしておきます。
- 業務の全体:事故種目、年間事故件数、受付チャネル。
- 判断の分担:担当者の役割、承認者、例外処理、支払期限。
業務フローには、誰が、どのデータを使い、何を判断し、どんな証拠を残すかを記録します。
通常案件と、高額・不正疑義・自然災害の案件とで業務フローを分けて整理すると、要件の漏れを見つけやすくなります。
機能・連携・非機能の3層によるRFPの記載
RFPでは、機能、外部連携、非機能を分けて記載します。連携方式や性能の条件までそろえておくと、提案を同じ土台で比べられます。
- 機能:事故受付、契約照会、書類・画像管理、担当割り振り、査定ルール、承認、支払依頼、通知、検索、レポート。
- 連携:契約、顧客、会計、銀行、代理店、鑑定人・修理工場、事故情報交換。
- 非機能:可用性、復旧目標、同時利用者数、災害時能力、アクセス制御、暗号化。
連携ごとに、APIかファイルか、送受信の頻度、再送方法、データ項目の責任者を決めておきます。非機能要件には、操作ログや保存年限、バックアップ、監査対応も含めます。
発注書に書くセキュリティとAIの利用条件
個人情報や診断書、事故画像を扱う金融システムでは、機密性、正確性、可用性、説明責任を要件として定めます。
金融庁のガイドラインは、金融機関の規模や特性に応じた管理態勢を求めています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年改正)。
委託先や重要なサードパーティのリスクは、発注の時点で確認しておきます。
- 委託条件:再委託の承認、脆弱性診断、インシデント報告時間、ログ保管場所。
- データ・AI:返却・消去の方法、学習への二次利用の可否をRFPに記載します。
損害査定システムの契約形態と請負・準委任の使い分け
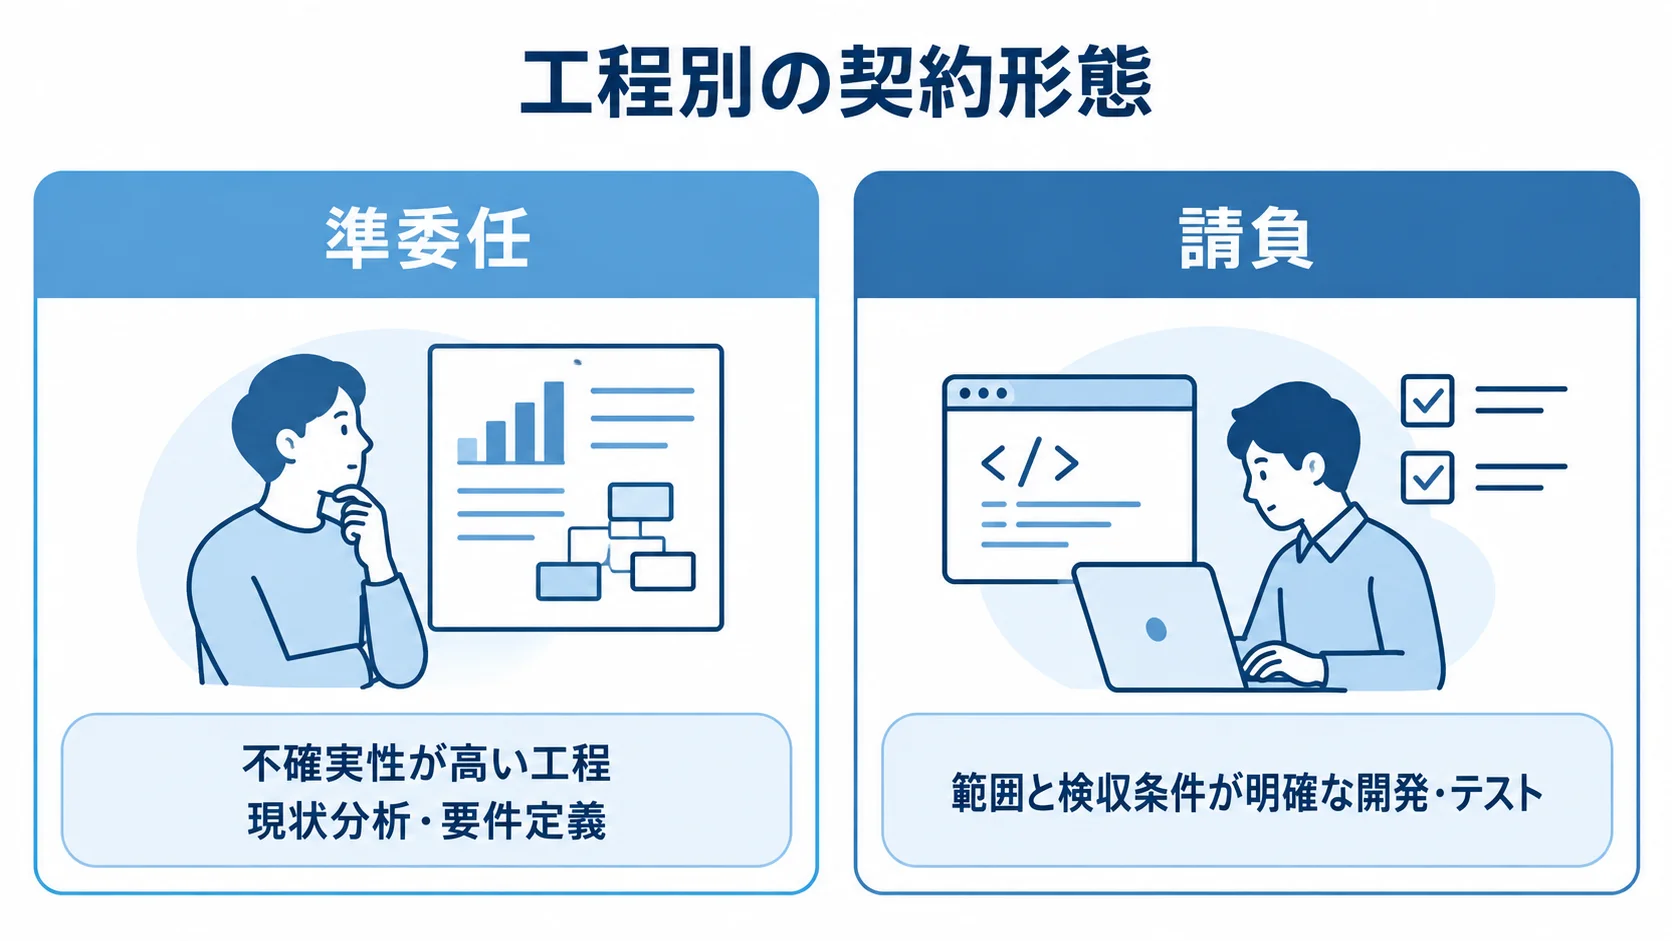
契約形態は、成果物と完成条件をどこまで確定できるかで使い分けます。そこで、工程ごとに契約の境界を設計します。
要件が固まる前に開発全体を固定価格の請負にすると、変更のたびに追加費用や納期延長が起きやすくなります。また、明確な設計書やテスト仕様書まで準委任だけで進めると、納品・検収の基準が曖昧になりがちです。
不確実性の高い工程での準委任
準委任契約は、受託者が専門人材を配置して業務を行い、稼働時間や役務に応じて報酬を支払う形態です。
現行解析や業務ヒアリング、データ・連携の棚卸し、RFP作成支援、技術検証に向いています。調査の結果で次の作業が変わる工程ほど、準委任が合います。
作業の見えにくさを防ぐため、契約書や個別発注書に、月ごとの作業と役割、予定工数、追加単価を明記します。報告書や会議体、課題管理も書いておくと、進捗を追う手がかりになります。
範囲と検収条件が明確な工程での請負
請負契約は、合意した成果物を完成させて検収を受ける工程に適しています。そのうえで、成果物の形式と合格条件を細かく定義します。
成果物には、基本設計、確定した画面・API、移行プログラム、テスト結果、操作マニュアルなどがあります。
検収基準には、不具合の重大度や性能試験の数値、未解決課題、再納品期限、受入テストの分担を含めます。
契約前に確認する知財・データ・再委託・SLA
契約では、プログラム、設定、ルール、学習済みモデル、ドキュメントの権利帰属と利用範囲を確認します。
事故情報や画像の管理者、バックアップを含む保管場所を定めます。契約終了時の返却・消去の形式も、あわせて決めておきます。
再委託先に海外が含まれる場合は、範囲、事前承認、監査権、事故報告、秘密保持が再委託先まで及ぶかを確認します。復旧時間、窓口、休日対応、サービスレベル違反時の扱いは、SLAで合意します。
損害査定システムの費用相場の目安
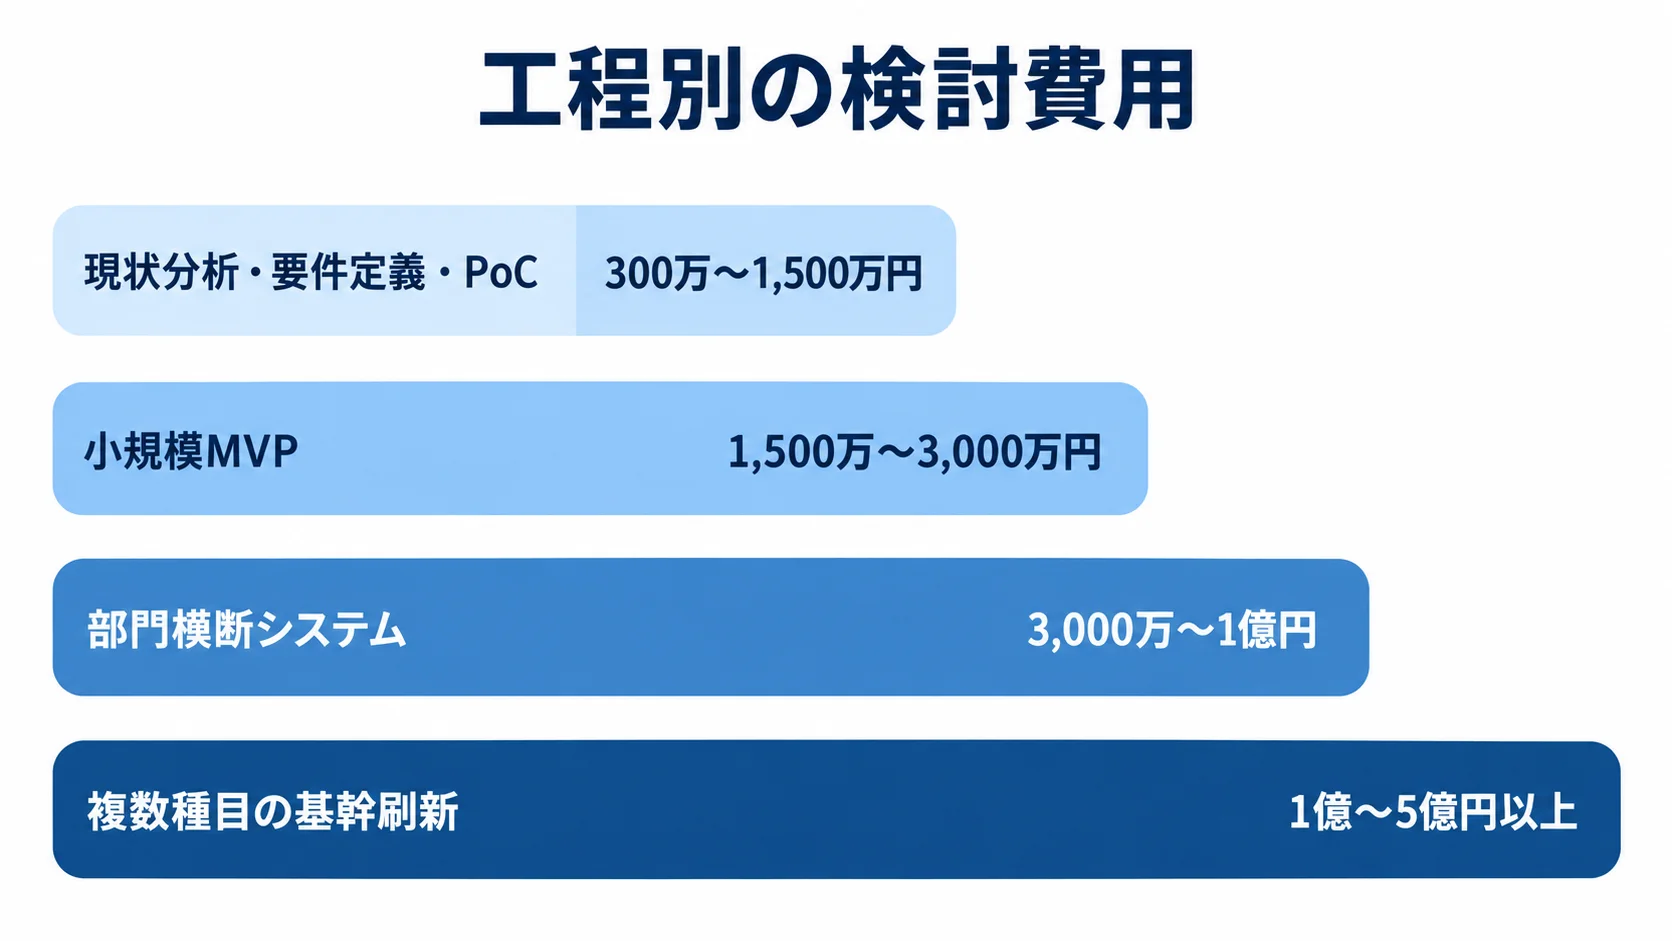
費用は、対象商品や年間事故件数、利用者数、移行データの品質によって変わります。既存システム数や可用性、外部サービスの有無も影響するため、一律の価格表はありません。
2026年時点の発注計画では、次の金額帯を仮の検討レンジとして使えます。いずれも損害査定専用の公表価格ではなく、編集部の推定です。
- 現状分析・要件定義・PoC:300万〜1,500万円。
- 小規模MVP:1,500万〜3,000万円。
- 部門横断システム:3,000万〜1億円。
- 複数種目の基幹刷新:1億〜5億円以上。
工程別費用の比べ方と対象範囲のそろえ方
工程ごとに対象範囲を分けておくと、費用差の理由を確認しやすくなります。小さく始める場合でも、実装する範囲は明確にしておきます。
- 分析・要件定義・PoC:業務調査、現行解析、データ・連携の棚卸し、AI検証、概算RFP。
- MVP:1商品・1部門の受付、案件・書類管理、基本ワークフロー、手動承認。
- 部門横断:代理店・契約・支払・会計連携、ルールエンジン、監査ログ、権限、移行、教育。
- 基幹刷新:複数商品、大量受付、24時間運用、災害対策、レガシー移行、AI連携。
人月と体制から見る見積の妥当性
一般業務システムの人月単価は、60万〜200万円程度とする例があります(出典:SIA「システム開発の費用・相場 2026年版」)。
人月で試算するときは、損害査定に必要な役割と配置規模を照らし合わせます。
- 必要な役割:PM、開発者、保険業務アナリスト、アーキテクト、セキュリティ、移行、テスト。
- 5人を6か月配置:単純計算で1,800万〜6,000万円です。
- 8人を12か月配置:単純計算で5,760万〜1億9,200万円です。
- 見積確認:人数、期間、役割、単価、稼働率を分け、過少な体制でないか確認します。
保守・クラウド・AI・移行・セキュリティの別費用
初期開発費だけで予算を組むと、稼働後に費用が不足しがちです。
- 保守:年間費用は開発費の15〜25%程度を仮置きします。
- 基盤・運用:クラウド、ストレージ、監視、ライセンス、第三者診断、バックアップ、災害復旧、教育、窓口。
- 保存費:画像・動画は保存年限とデータ量からストレージ費を試算します。
- AI運用:AI推論料、データ整備、評価用データ、誤判定の人手確認、再学習、モデル変更管理。
委託先の選定と見積比較の観点
委託先は、知名度や総額も見ますが、保険業務、既存基幹との連携、移行・テスト、セキュリティ、運用力を基準に評価します。
提案書は、同じ並びで記載してもらうと比べやすくなります。まず対象範囲、除外作業、前提を並べ、次にリスクと体制を書いてもらいます。そのうえで、工程、費用、代替案の順に続けます。
実績は、会社名に加えて、担当業務、データ量、利用者数、稼働後の保守範囲まで確認します。
役割別に見る保険業務・データ連携・AIの実績
保険業務を整理する力と、クラウドやAIを実装する力は、別々に確かめます。候補先には、役割ごとの経験を質問します。
- 業務・連携:査定ルール整理、契約・支払・会計API、代理店・鑑定人連携。
- 技術・移行:画像・帳票・音声、レガシー移行、FISC基準を踏まえた管理。
- 体制:内製化支援、コア製品・AI会社・SIer間で、どこまでを誰が受け持つか。
WBSで比べる見積と除外項目・追加条件
見積はWBSに分けて、工数、単価、期間をそろえて比べます。担当者と成果物も同じ形で示してもらい、前提と除外範囲もそろえます。安さよりも、作業範囲が一致しているかを見ます。
- 開発工程:要件定義、設計、画面・API、外部連携、移行、テスト。
- 導入工程:セキュリティ、教育、リリース、保守。
- 漏れやすい作業:データ整備、過去画像の変換、性能試験データの作成。
- 運用準備:第三者診断、受入支援、並行稼働、休日リリース。
提案段階で見極める委託先のリスクと運用体制
提案の段階で確かめておきたいのは、体制の継続性、AIの管理方法、障害時の操作です。
- 運用体制:責任者の稼働後の関与、地方・休日の障害対応、再委託先の人員を確認します。
- AI管理:自動割り振りやAI査定を導入する場合の、誤判定検知、手動切替、根拠表示、更新承認者。
- デモ操作:例外、通信障害、繁忙期、権限不足、再処理を実演してもらいます。
金融庁の2025年保険モニタリングレポートは、AI-OCRやオンラインストレージの事例を紹介しています。ただし、PDF化だけで連携がなければ、目視や手入力が残る点も示されています。
発注後の開発・導入の進め方
発注後は、業務部門が使える状態まで検証し、移行と教育を経て段階的に稼働させます。
進める順番は次のとおりです。各段階に意思決定者と完了条件を置くと、課題を次の工程へ持ち越しにくくなります。
- 目的とKPIを合意する。
- 現行業務を洗い出し、方式を選ぶ。
- 要件定義を行い、PoCまたはMVPで確かめる。
- 設計・開発し、受入テストを行う。
- データ移行と教育を行い、並行稼働する。
- 本番リリース後に効果を測る。
PoCとKPIによる自動化効果の小規模な検証
AI機能は、いきなり全体へ広げず小さく検証します。結果は、複数の観点で評価します。
- 対象:AI-OCR、画像査定、音声要約、不正請求検知のうち、帳票や事故種目を限定します。
- 検証項目:正解率、データ品質、処理・確認時間、誤判定時の手戻り、説明可能性、個人情報。
- 業務KPI:初回連絡までの時間、査定リードタイム、手入力率、一次判定の自動化率、再鑑定率、支払遅延、問い合わせ件数。
KPIは、導入の前後で比べられるように設定します。
例外案件と繁忙期を再現する受入テストと移行
受入テストでは、通常案件に加えて例外案件と災害時の負荷を再現します。
- 査定の例外:高額損害、複数契約、補償対象外、重複請求、不正疑義。
- 連携・処理:代理店経由、大容量画像、支払差戻し。
- 繁忙期の備え:ピーク性能、増員、優先順位、代替受付、復旧手順を計画に含めます。
自然災害では短期間に受付が集中し、支払いが長期化する場合があります。加えて、アジャスターや修理会社のキャパシティ不足も、長期化の要因になります。
金融庁の2025年保険モニタリングレポートは、2022〜2024年度に3年連続で大規模な雹災が発生したとしています。そのため、受付と調査の集中への対応が必要です。
教育と並行稼働による現場への定着
査定担当者が従来のExcelやメールに戻ってしまうと、システムの効果は出ません。そのため、業務手順書、操作マニュアル、例外FAQ、窓口、権限申請手順を用意します。
現場の代表者が先に操作を確かめたうえで、リリース直後は旧・新システムを一定期間並行稼働させます。案件数や処理時間、差戻し、入力漏れを比べます。
並行稼働を終える条件と、問題が起きたときに旧手順へ戻す判断者は、事前に決めておきます。
損害査定システムの発注でよくある質問
費用やAI導入の時期、開発会社の選び方、現行システムとの接続について、よくある疑問に答えます。
損害査定システムの開発費用は最低いくらからですか?
金額は仮の検討レンジで、損害査定専用の公表価格ではありません。
- 現状分析・PoC:300万〜1,500万円。
- 小規模MVP:1,500万〜3,000万円。
一般業務システムの相場と、保険業務の複雑さから見た編集部の推定です。
金額は、対象商品や連携数、データ移行、セキュリティ、運用体制によって変わります。そのため、要件定義、テスト、移行、保守が見積に含まれるかを確認します。
損害査定にAIを導入すると人の確認は不要になりますか?
人の確認を外すより、定型判断を自動化して、難しい案件や例外案件に担当者が集中する設計が現実的です。
AIの信頼度や証拠、判断根拠、承認履歴を記録しておき、誤判定が起きたときは手動査定へ切り替えます。AI-OCRや画像認識は、対象を絞ったPoCで精度と効果を確かめます。
損害査定システムの外注先は大手SIerを選ぶべきですか?
大手SIerが常に最適とは限りません。大規模な刷新や24時間運用には、大手が合います。一方で、業務整理や既存システムへの機能追加、段階導入に強い会社が適する場合もあります。
保険業務と連携・移行を、同じRFPで比べます。セキュリティや運用、担当の継続性、見積の透明性も同じ条件で確かめ、自社の課題に合う委託先を選びます。
まとめ|損害査定システムの発注における要件・契約・見積の分け方
外注では、事故受付から支払い・監査までの流れを一覧にし、対象範囲、連携、データを整理します。例外やAIの扱い、セキュリティ、災害時の性能も、同じ一覧で確かめます。
方式は、パッケージ、SaaS、スクラッチ、段階移行から比べます。契約は、要件定義やPoCを準委任、範囲が確定した後の開発を請負とするなど、工程ごとに分けます。
発注前に確認する項目のチェックリスト
見積を依頼する前に業務とシステムの条件を整理し、候補会社の提案内容と照らし合わせます。
- 業務・システム:年間事故件数、ピーク受付数、対象商品・部門、利用者・権限、連携方式、移行データ、保存年限。
- 運用条件:AI範囲、監査ログ、復旧目標、教育、保守窓口。
- 提案・契約:含む・含まない作業、体制、WBS、追加変更の単価、再委託、SLA、知財、データ返却、終了時の移行条件を提示してもらいます。
相場も参考にしながら、自社の業務リスクと必要な品質を満たす先を選びます。
現状分析とRFP作成支援からの相談
現行システムがブラックボックス化している場合や、部門間で要件がまとまらない場合は、開発全体の発注に入る前に、準備から始めます。
- 現状把握:現状分析と業務整理を行います。
- 発注準備:データ・連携の棚卸し、PoC、RFP作成支援から始めます。
損害査定システムは、受付画面ではなく、査定品質や迅速な支払い、監査可能性、災害時の継続性を支える基盤として捉えます。長期運用を見据えて、委託先を選びます。
▼全体ガイドの記事
・損害査定システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。