
損害査定システムの開発は、現行の業務フローを洗い出し、対象範囲とKPIを決めてから、MVPで効果を検証する順に進めます。この順で進めると、査定業務の改善につながります。
全体像については、損害査定システム開発の完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・損害査定システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
損害査定システムの全体像
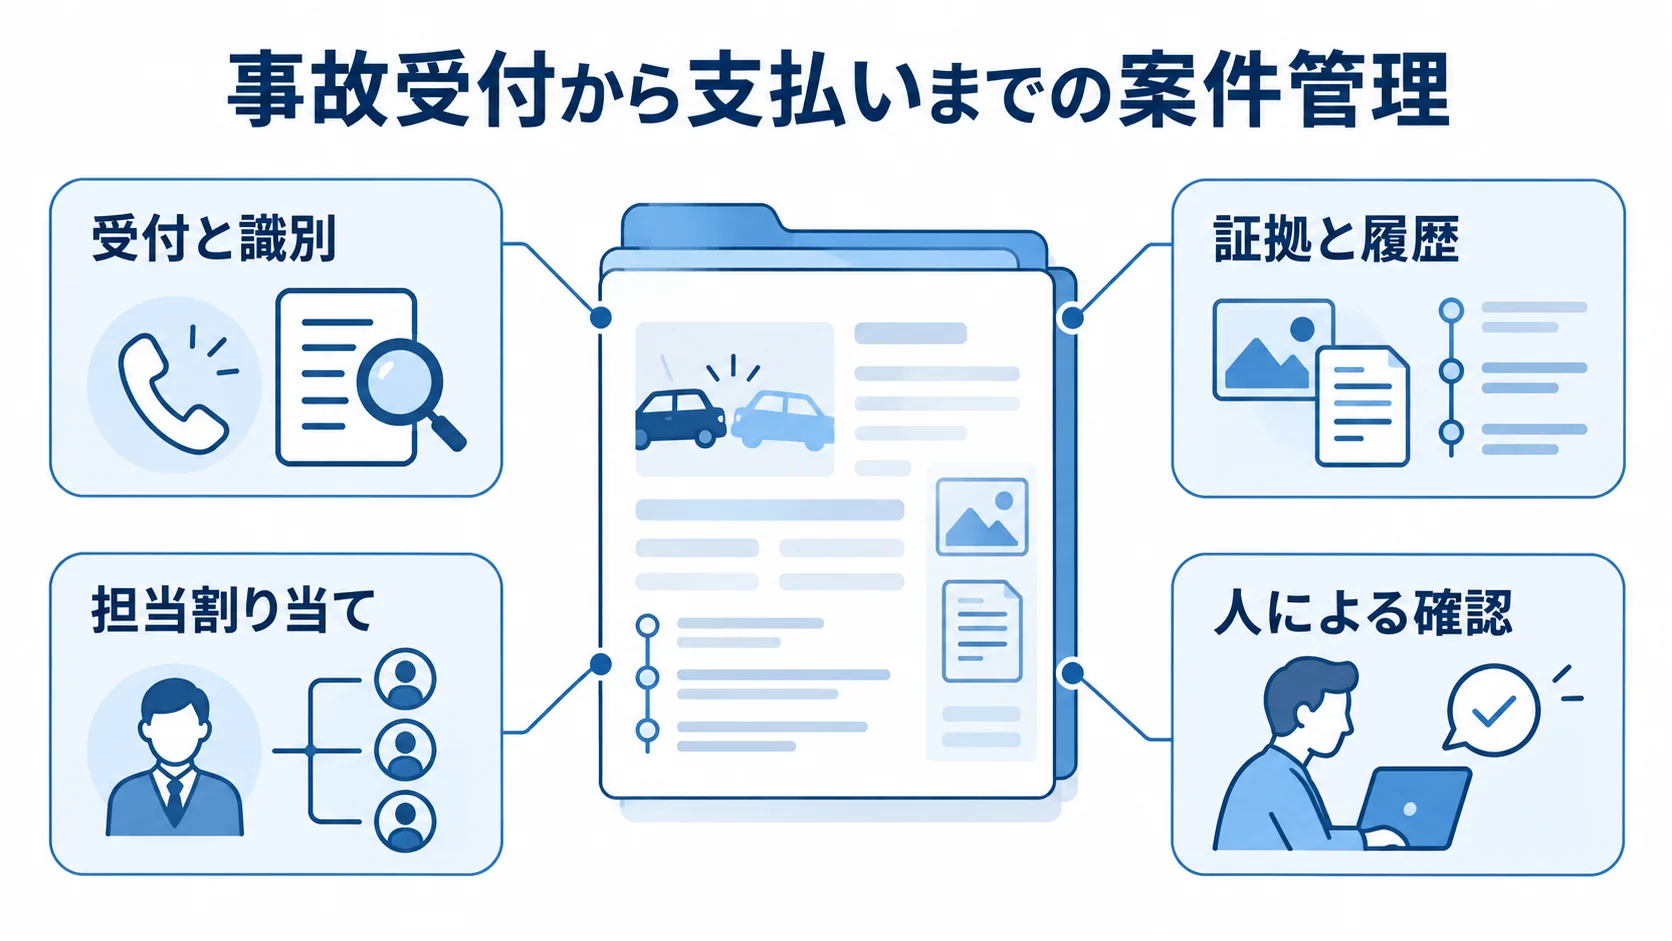
損害査定システムは、事故受付から損害調査、算定、承認、支払い、事後検証までを管理する業務基盤です。契約・会計・代理店のシステムとつながって動きます。
事故受付から支払いまでの案件管理
事故受付から査定、支払い、監査まで案件単位で追跡できるよう、管理する情報を案件に結び付けておきます。
- 業務の流れ:受付から始まり、契約・補償確認、割り当て、初動連絡、調査、査定、承認、支払い、クローズを経て、監査・分析で終わる
- 受付と識別:Web、電話、SMS、LINE、代理店、外部受付の情報を、契約者、証券番号、事故日、補償種目、担当者とあわせて同じ案件IDに結び付ける
- 証拠と履歴:写真、動画、ドラレコ映像、位置情報、見積、診断書、鑑定レポートを案件ごとに保存し、誰がいつ確認・変更したかを追える
- 担当割り当て:商品種目、地域、損害規模、難易度、専門資格、案件数を条件に、担当者を決める
台風や雹災による受付の急増に備えて、キュー制御や応援要員の権限付与を設計しておきます。さらに、重複する受付を統合できることも要件に含みます。
ルールエンジンとAIによる査定担当者の支援
損害査定の根拠を説明できるよう、ルール設定やAIの使い方、記録の方法を次のとおり設計します。
- 算定条件:補償条件、免責金額、限度額、過失割合、修理費を算定に反映し、不正や重複請求の兆候も確認できるようにする
- ルール管理:商品改定のたびにコードを書き換えずに済むよう、業務ルールを設定値やルールエンジンで管理する
- 根拠の記録:ルールの適用結果、参照した契約情報、担当者が行った例外判断を残す
- AIによる支援:帳票の読み取り、損傷候補、見積の確認、音声の要約、事例検索、不正請求の検出を段階的に導入する
- 人による確認:AIの結果だけで支払いを決めず、信頼度、参照データ、判定理由、承認、差し戻し、再査定の履歴を記録する
金融庁のAI官民フォーラムでは、リスクに応じた管理と継続的なモニタリング、経営の関与が示されました(出典:金融庁「AI官民フォーラム」第1回・第4回、2025年)。
損害査定システム開発の進め方・流れ
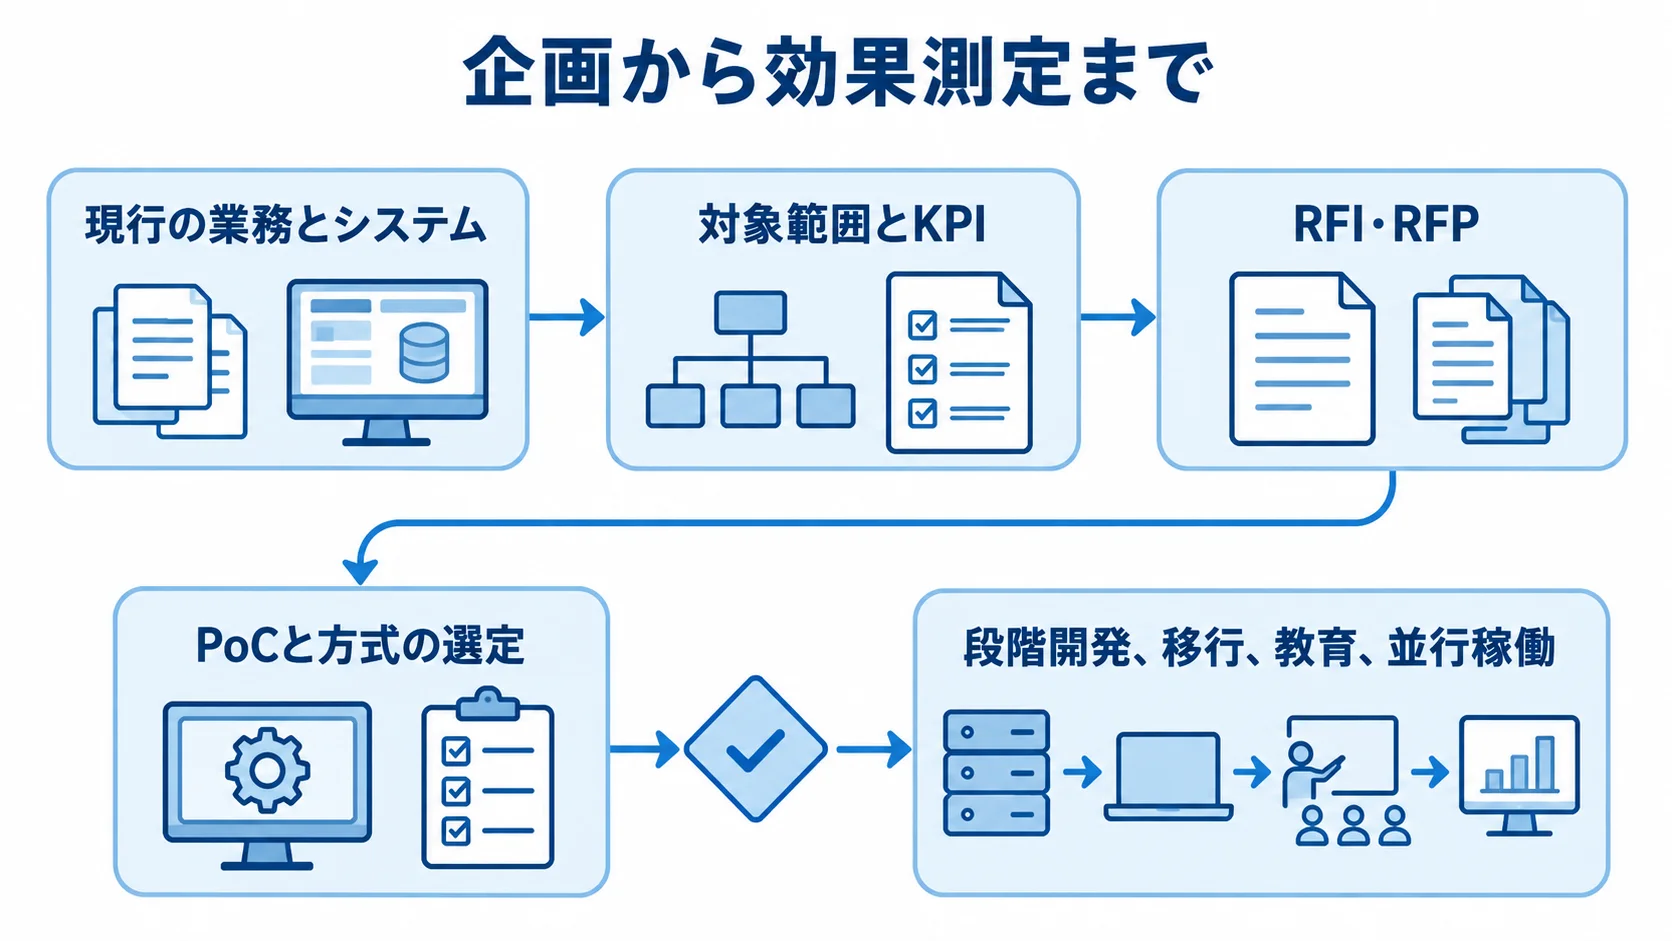
開発は、目的と現状を整理して対象範囲を決めてから、提案依頼や検証に進みます。全商品・全拠点を一度に扱うより、事故種目と部門を絞って始める方法が現実的です。
企画と要件定義での対象範囲と判断基準の決定
企画から効果測定までは、次の順に進め、要件定義までに対象業務と測定方法を固めます。
- 経営と業務の目的を定め、現行の業務とシステムを洗い出す
- 対象範囲とKPIを決め、RFI・RFPで提案の条件をそろえる
- PoCと方式の選定を行ってから、要件定義に進む
- 段階開発、移行、教育、並行稼働を経て、効果を測る
KPIの候補は、事故受付から初回連絡までの時間と、査定リードタイムです。手入力率と再鑑定率も候補になります。
さらに、支払い遅延と問い合わせ件数も挙げられます。現状値と目標値は、分けて記録しておきます。
要件定義には、損害サービス、アジャスター、代理店の代表者を集めます。契約管理や会計、コンプライアンス、監査、情報システムの代表者も加わります。そのうえで、同じ用語や例外処理の違いを確認します。
業務シナリオには、補償対象外や過失割合の争い、書類不足の案件を含めます。さらに、重複請求や災害時の大量受付も書き出します。また、ルールの責任者、例外の承認者、証拠の保存年限、職務の分け方も決めておきます。
方式の選定と連携を前提とした設計・開発
方式は、商品やルールがどの程度独自か、保守体制を組めるか、どこまで標準化できるかを基準に比べます。
- パッケージ・クラウド:標準化できる業務に使い、アップグレードへの対応も考えておく
- 機能単位のSaaS:必要な機能を組み合わせて使う
- スクラッチ:独自商品や複雑な過失・支払いのルールに対応しやすい一方、保守は自社で担う必要がある
- モダナイゼーション:既存の基幹は残したまま、周辺機能から段階的に更新する
標準的な業務はパッケージに任せ、独自性の高い査定支援だけを周辺サービスとして開発する組み方も選べます。
Guidewireは2025年、今後5年間で日本市場に6,000万ドルを投資し、国内チームとパートナー網を広げると発表しました。同社は、国内損保の総収入保険料の60%以上がGuidewire ClaimCenter上で稼働するとしています(出典:Guidewire「日本市場に6,000万ドルを投資」、2025年)。ただし、この割合はベンダー発表の数値です。
提案を比べるときは、自社の商品、帳票、代理店運用への適合性を別途確認します。
技術構成の候補には、クラウド上のコンテナとマネージドDB、APIゲートウェイがあります。イベント連携やルールエンジンも候補にします。文書や画像のストレージと検索に加え、監査ログや強固な認証認可も必要です。
既存ホストとの連携がAPIだけでは済まない場合は、ファイル連携や再送、重複排除を設計に入れます。障害時の手動運用も設計書に明記します。
移行・テスト・並行稼働による本番事故の防止
受入テストでは、画面が正しく表示されるかだけでなく、業務シナリオごとに結果と履歴を検証します。
- 契約情報と補償条件を正しく参照できる
- 算定結果と根拠が一致している
- 支払いのデータが、重複なく会計へ渡る
- 変更履歴と承認履歴が残っている
通常案件に加えて、証拠不足の案件や支払いの差し戻し、担当者の変更も対象にします。さらに、外部連携の遅れや災害時の受付集中もテストします。
移行の対象は、過去案件や契約者情報、証拠画像です。支払履歴、マスタ、ルールの旧版も含みます。そのうえで、欠損や重複、文字コード、保存年限を確認します。
移行は全件を一度に行わず、サンプル移行、リハーサル、照合、差分修正を繰り返します。また、旧システムとの並行稼働の期間も設けます。
リリース後の問い合わせ窓口と障害時の切り戻し条件を決めておくと、現場の不安を抑えられます。
損害査定システムの費用相場とコストの内訳
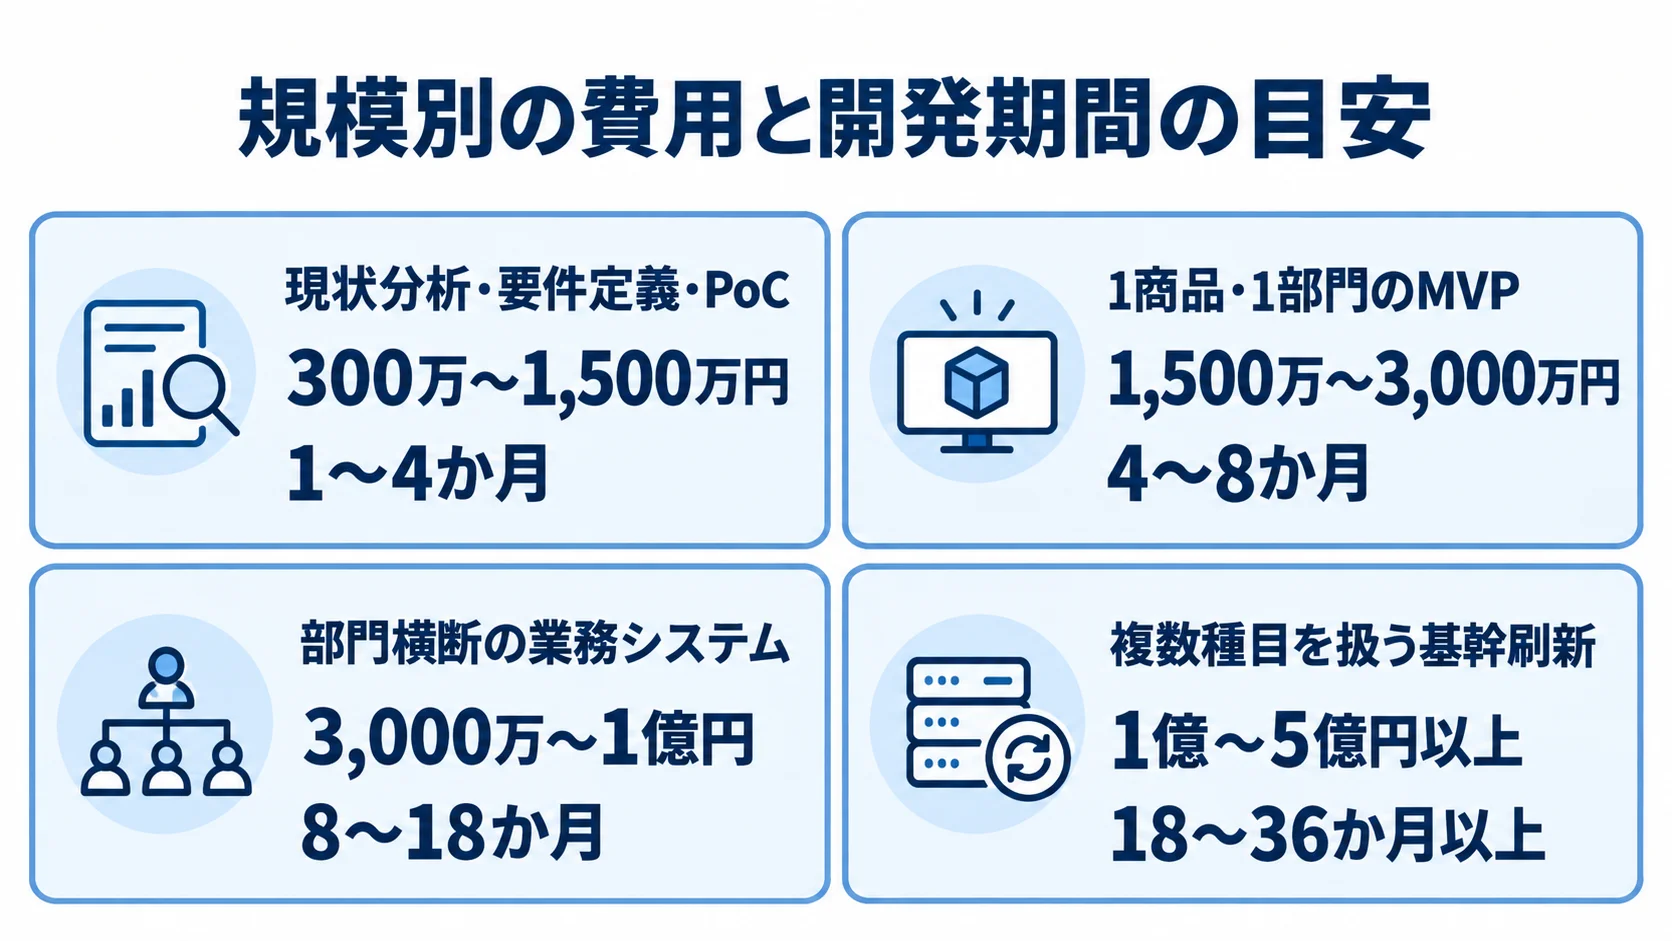
損害査定システムの専用の価格表は、ほとんど公開されていません。以下の金額は、2026年時点の一般的な業務システム相場に、保険基幹連携や監査、データ移行、セキュリティ、AI要件を加味した編集部の推定です。
見積もりでは、対象商品、年間事故件数、利用者数、接続先を分けて算出します。現行データの品質、可用性、外部サービス費も、それぞれ見積もります。
規模別の費用と開発期間の目安
開発規模ごとの費用と期間は、対象業務とシステム連携の範囲によって変わります。
- 現状分析・要件定義・PoC:300万〜1,500万円、1〜4か月
- 1商品・1部門のMVP:1,500万〜3,000万円、4〜8か月
- 部門横断の業務システム:3,000万〜1億円、8〜18か月
- 複数種目を扱う基幹刷新:1億〜5億円以上、18〜36か月以上
分析・要件定義・PoCには、現行業務の調査が含まれます。加えて、データと接続先の洗い出し、AI-OCRや画像査定の小規模な検証、概算RFPも含まれます。
MVPの対象には、事故受付、案件と書類の管理、基本のワークフロー、手動の承認を含められます。AIによる自動判断を後工程に分けておくと、範囲を管理しやすくなります。
部門横断システムの対象には、損害サービスと代理店が含まれます。契約・支払・会計の連携やルールも入ります。さらに、監査ログや権限、移行も対象になります。
基幹刷新では、24時間運用や大量受付に加え、災害対策やAI連携も対象になり得ます。
各金額は標準価格ではなく、要件の組み合わせによる推定レンジです。2026年版の一般相場では、小規模が100万〜300万円、中規模が500万〜1,000万円、大規模が1,000万円〜数千万円以上です。
一般的な人月単価は60万〜200万円程度とされます(出典:SIA「システム開発の費用・相場【2026年版】」)。損害査定では、保険業務の人材、PM、アーキテクトが必要になります。また、セキュリティ、移行、テストも加わり、上振れしやすい傾向があります。
開発費以外の初期費用とランニングコスト
見積書では、初期費用と継続費用を分けて確認します。AIやパッケージでは、別途発生する費用もあります。
- 開発初期費用:要件定義、設計、開発、外部連携、移行、テスト、診断、教育、リリース支援
- AI査定PoC:500万〜2,000万円、2〜6か月が仮置きの目安
- パッケージ・SaaS:導入設定や対応、連携、移行、テスト、教育を含めると、初期費用は3,000万〜1.5億円以上になる場合もある
- 年間保守:開発費の15〜25%程度を、比べる際の起点にする
AIの画像や帳票のラベル付け、学習データの整備、精度評価、人手による確認画面は、PoCの費用とは別になることがあります。パッケージやSaaSの価格は、個別に確認する必要があります。
運用費には、クラウドやDB、画像・文書の保管、監視、バックアップが含まれます。さらに、DRやAI推論、外部API、ヘルプデスクも含まれます。また、脆弱性対応やルールの改定、モデルの更新も見込みます。
SaaS利用料や第三者診断は、保守費とは別の項目で確認します。また、移行、教育、障害対応、データの返却、終了時の移行条件は、初期見積もりに含まれない場合もあります。
5人で6か月開発し、単価が1人月60万〜200万円なら、人件費は1,800万〜6,000万円です。8人で12か月なら5,760万〜1億9,200万円です。
このほかに、ライセンス、クラウド、移行、テスト、教育、保守の費用が加わります。
予算は、人月の計算だけでなく、WBSごとの作業量と前提を確認して決めます。
損害査定システムの見積もりを取る際のポイント
見積もりの精度は、機能数よりも前提条件の具体性で決まります。各社に同じ条件で提案してもらうため、業務とシステムの情報を一つにまとめておきます。
RFPでの機能・連携・非機能の書き分け
RFPには、見積もりの条件として、対象商品、事故件数、利用者、業務フローを記載します。加えて、既存システム、データ件数、保存年限、KPI、予算、期限も含めます。
事故件数は年間の件数、利用者は人数で示します。非機能要件や希望するKPIも含めて、前提をそろえます。
- 機能要件:受付、契約照会、調査、証拠管理、査定、支払承認、通知、監査レポート
- 連携要件:接続先、方式、頻度、データ、エラー時の再送、どこまでを誰が受け持つか
- 非機能要件:同時利用者数、平時・災害時の受付件数、応答時間、稼働時間、RTO・RPO、バックアップ、監査ログ、権限、暗号化、脆弱性対応
- AI要件:対象データ、ラベル、信頼度閾値、人の確認、差し戻し、更新、二次利用、ログ保存期間
連携先には、契約管理や顧客情報、会計・支払、代理店が含まれます。さらに、鑑定人や修理工場、地図・気象・車両データも含めます。
AIについては、正解ラベルの作り方と、誤判定の差し戻しを明記します。
学習への二次利用とログの保存期間も、あわせて書きます。
日本IBMが2026年に発表した太陽生命の事例では、年間約50万件の給付金査定を対象にしています。
同事例では、定型判断を自動化し、担当者の業務時間を従来比4割程度削減する見込みです(出典:日本IBM「太陽生命、給付金支払査定業務に生成AIを本格導入」、2026年)。
これは生命保険の事例なので、損害保険への効果や費用を、そのまま当てはめることはできません。自社のデータでPoCを行います。
複数社の同条件での比較と得意領域の見極め
保険業務への適合性や導入後の支援力を見極めるため、実績と体制を複数の面から比べます。
価格の安さだけでなく、保険業務の知識や損保コア製品の経験、技術面の対応力も比べます。
- 保険業務:保険知識、損保コア製品、監査対応
- 技術・移行:AI・OCR、ホスト移行、代理店連携、クラウド認証、監査対応
- 導入後:内製化支援、保守、運用体制
- 関連実績:基幹刷新ではGuidewire、NTT DATA、富士通、Accentureなど、事故データ重視ではSCSKなども候補
会社名だけで決めず、対象商品や本番稼働年、担当範囲、保守体制、再委託先を提案書で確認します。
導入先は、一社型と、保険コア、AI専門サービス、SIerを組み合わせる複数社型に分けられます。一社型は、どこまでを誰が受け持つかを整理しやすい一方で、特定のベンダーに依存しやすくなります。
複数社型は専門性を組み合わせやすいものの、APIや障害対応の調整が必要です。また、データの所有権と終了時の移行責任を定めます。業務分析や現行解析、受入テストを支援する会社も確認します。
セキュリティ・契約・運用の抜け漏れ防止
損害査定では、契約者情報や事故写真、診断書、口座情報を扱います。こうした情報を扱う保険会社と少額短期保険業者も、金融庁のサイバーセキュリティガイドラインの対象です。同ガイドラインは、2025年7月に組織改組に伴う改正が公表されました(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
RFP、契約、災害時の運用では、見積もりと文書に次の条件を具体的に盛り込みます。
- セキュリティ:認証・認可、特権ID、職務分掌、暗号化、操作ログ、脆弱性管理、インシデント報告、委託先・サプライチェーン管理、バックアップ、災害復旧
- 契約条件:請負・準委任の範囲、固定価格の前提、変更単価、検収、SLA、障害対応時間、再委託
- 権利とデータ:知的財産権、データ所有権、ログや学習データの利用目的、終了時の返却・消去・移行
- 工程ごとの契約:現行解析やPoCは準委任、仕様確定後の開発は請負などを検討
- 災害時の運用:受付が平時の何倍でも処理できるか、応援要員の権限、外部停止時の受付、復旧後の再同期
条件を非機能要件と運用手順書に落とし込むと、稼働後に想定外の追加開発が発生するリスクを抑えられます。
損害査定システム開発でよくある質問
発注前によくある質問を、判断の基準とあわせて取り上げます。要件ごとの違いを踏まえると、開発会社の提案を比べやすくなります。
損害査定システムの開発費用はいくらですか?
小規模MVPは1,500万〜3,000万円、部門横断システムは3,000万〜1億円、基幹刷新は1億〜5億円以上が推定目安です。
損害査定専用の一律の価格はありません。そのため見積もりでは、現行解析、連携、移行、セキュリティ、教育、保守の費用を分けて確認します。
損害査定にAIを導入すれば自動で支払いまでできますか?
AIは帳票の読み取り、損傷候補、事例検索、定型案件の判定支援から段階導入できます。補償条件や例外を含む最終判断は、AIだけに任せず人が担います。
信頼度が低い案件は人へ回し、根拠や承認者、誤判定、更新の履歴を残します。限定したデータで精度と業務時間を測り、効果とリスクを確かめてから対象を広げます。
パッケージとスクラッチ開発はどちらがよいですか?
商品や査定ルールを標準化でき、アップグレードやクラウド移行を重視するなら、パッケージが候補になります。
独自商品や複雑な例外処理、既存資産との厳密な連携が競争力に直結するなら、スクラッチや周辺機能の個別開発も候補に挙がります。
コア業務、受付、書類管理、AI査定支援のそれぞれについて、標準化する範囲と独自に開発する範囲を比べます。
損害査定システムの開発期間はどのくらいですか?
現状分析・要件定義・PoCは1〜4か月、MVPは4〜8か月、部門横断システムは8〜18か月、基幹刷新は18〜36か月以上が目安です。
データ移行や既存ホストとの連携、複数部門の受入テストがあると、期間は延びます。納期から逆算する前に、対象範囲と業務シナリオを決めておきます。
まとめ
業務フローとKPIから始める開発
事故受付だけでなく、契約確認、調査、査定、承認、支払い、顧客・代理店への連絡、監査までを一つの業務フローとして扱います。
現行業務と基幹連携を洗い出し、商品とKPIを絞り込みます。MVPやPoCで効果を確かめてから、段階的に対象を広げます。
連携・移行・運用まで分解した見積もり
損害査定システムの予算と運用体制を見通すため、費用の幅から見積もりの条件、AIやクラウドの管理まで整理します。
- 分析・MVP:分析・要件定義・PoCは300万〜1,500万円、MVPは1,500万〜3,000万円
- 大規模開発:部門横断は3,000万〜1億円、基幹刷新は1億〜5億円以上
- 見積もり範囲:連携、移行、テスト、セキュリティ、教育、クラウド、AI、保守、災害時運用の各項目とWBS
- AI・クラウド管理:人の確認、根拠、監査ログ、個人情報、委託先、モデル更新、障害時の代替運用の設計
- 運用体制:損害サービス部門と情報システム部門が共同で運用できる体制の整備
契約終了時の移行条件も確認し、部門をまたいで運用を続けられるよう、責任の分担を決めておきます。
▼全体ガイドの記事
・損害査定システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。