
投資一任管理システムの開発会社は、riplaとベンダー5社を、業務知識と設計力、金融システムとの連携力の二つで比べます。契約から報酬計算まで設計できる会社であれば、稼働後の業務継続につながります。選び方の全体像は、投資一任管理システム開発の完全ガイドでも確認できます。
▼全体ガイドの記事
・投資一任管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
投資一任管理システムのパートナー選びが重要な理由
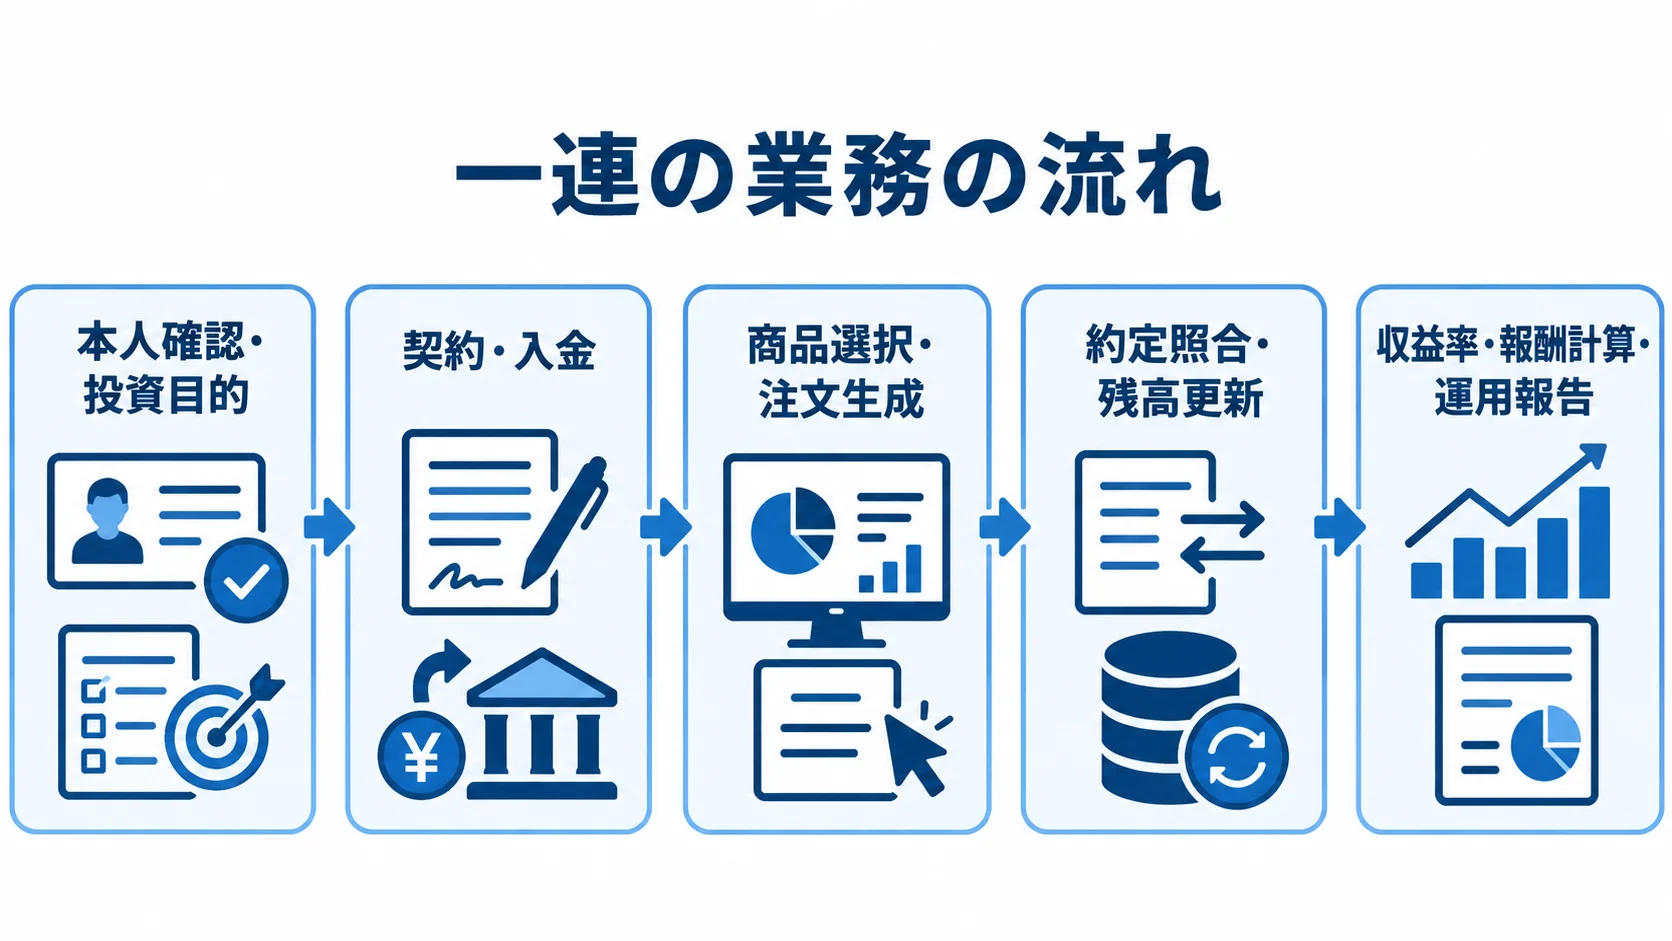
投資一任管理システムは、顧客管理や証券売買に加え、顧客属性や適合性の確認から報酬、開示資料まで一連の流れを扱います。モデルポートフォリオの設定から約定・受渡、評価額、成果の算出まで、工程がつながっています。特に、知名度だけで開発会社を決めると、個別機能は完成しても、日次締めや訂正取引の場面で運用が止まるおそれがあります。
一連の業務の流れを任せる必要性
投資一任では、本人確認や投資目的の確認から始まり、契約と入金を経て、商品選択、注文生成へと進みます。その後は約定照合と残高更新、収益率と報酬の計算、運用報告が続きます。
さらに、訂正や取消のほか、分配金、営業日の変更、解約も起こり得ます。そのため、会社選びでは画面開発だけでなく、正データや異常時の再実行、承認者まで提案できるかを見ておきます。
発注前に決める業務範囲と責任分界
関係会社が同じ情報を扱う場合は、正データの所在を先に整理し、RFPに記載する条件を決めておきます。関係者から見積比較まで、5つの項目を分けて書いておくと、RFPの記載に抜けが出にくくなります。
- 関係者:投資運用会社や販売会社、信託銀行に加え、カストディや外部データ会社が関わります。
- 正データ:申込は販売会社、約定は証券会社、受渡や残高は信託銀行にある場合があります。
- 接続条件:外部接続の数と連携方式、日次締めの時刻、障害時の再送方法を記載します。
- 運用条件:移行の対象年数、RTO・RPO、制度改定時の保守範囲を記載します。
- 見積比較:複数社に同じサンプル計算と異常系のケースを渡し、比べます。
株式会社ripla|コンサルから開発までの一気通貫支援
riplaは、コンサルティングから開発まで一気通貫で支援する企業です。社内DXを進めたIT事業会社としての経験を活かして、成果の創出とシステムの定着を支援します。
営業や顧客、生産、販売管理など、幅広い基幹システムの構築と導入の実績があります。企業ごとの業務要件にも合わせて、柔軟に対応します。
特徴と強み
まず事業モデルと業務フローを整理し、そのうえで投資一任管理システムの開発範囲を決めます。
- 構想から定着まで:ヒアリングから要件定義、設計、開発、テストまでを一つにつなぎます。
- 独自化の範囲:顧客・契約・注文・残高・報酬・報告のうち、どこを独自に作るかを検討します。
標準機能を生かしながら、どの業務を独自に作り込むかを一緒に検討できます。新規事業で要件や社内ルールがまだ固まっていない場合は、MVPから始める方法もあります。たとえば、MVPでは国内投信と基本的なモデルポートフォリオ、標準的なリバランス、運用報告から始める考え方を取り入れられます。
海外ETFやドル建て、成功報酬、定時定額払戻などは、段階的に追加していく考え方も取り入れられます。
得意領域・実績
riplaとの適合性は、業務整理から金融機関向けの確認まで、5つの場面で見られます。
- 業務整理:基幹システムの構築と導入で培った経験を生かし、業務の課題を整理します。
- 周辺領域:顧客管理や会計、問い合わせ管理、データ分析基盤まで含めて検討できます。
- 連携・拡張:自社業務への拡張や既存システムとのAPI連携を重視する企業に合います。
- 相談準備:商品や契約数の見込みを、販売チャネルや既存システム、帳票、フィー計算とあわせて共有します。
- 金融機関向け確認:承認フローや操作ログ、データ訂正の証跡を、早い段階で確かめます。
野村総合研究所(NRI)|投資一任業務を支える共同利用型プラットフォーム
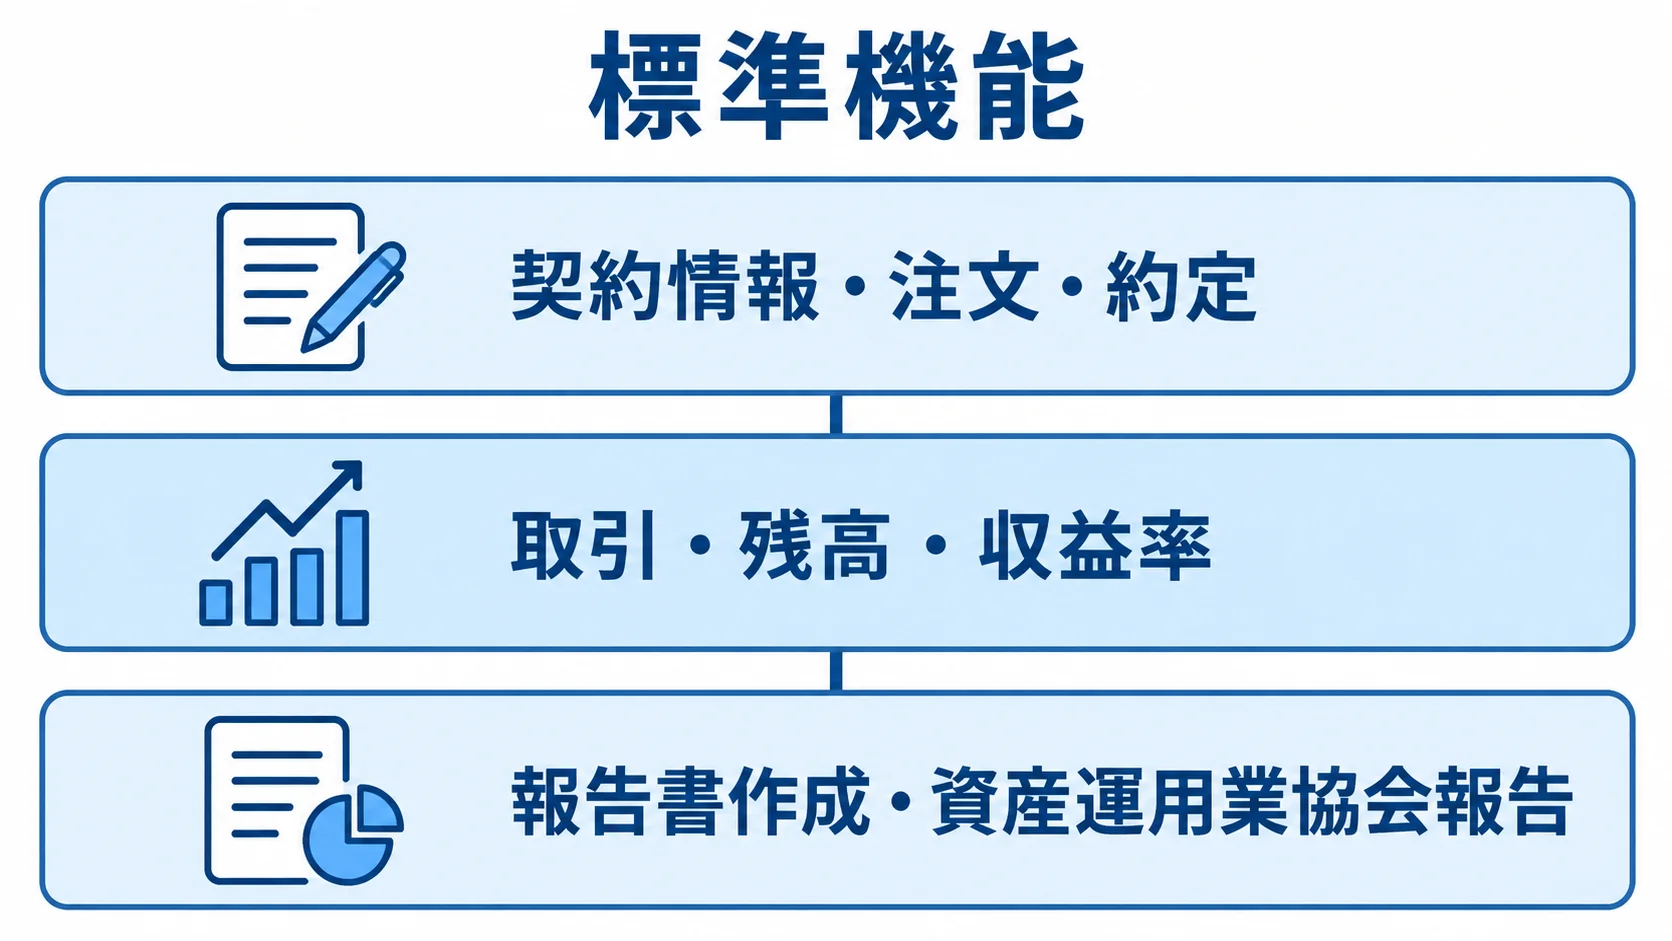
野村総合研究所(NRI)は、金融機関向けの調査・コンサルティングとシステム開発の実績を持ちます。
「ラッププラットフォーム(WPF)」は、契約・売買・フィー管理から取引・残高・収益率・報告まで扱う共同利用型の基盤です。資産運用業協会報告も対象に含まれ、公式に範囲が示されています。専用基盤を比べる際の候補の一つになります。
特徴と強み
WPFは、契約情報や注文・約定、フィーの管理に加え、取引・残高・収益率の管理やデータ検索を標準機能として備えています。
- 運用報告:報告書作成や標準形式のデータファイルを選べます。
- 取引管理:ロスカット、プロフィットロック、強制修正・再計算を扱えます。
- 商品・口座:複数口座、外国投信、国内外ETF、ドル建て運用を追加できます。
標準サービスと選択機能を組み合わせたい企業に適しています。あわせて、条件変更後のフィー再計算や訂正取引の証跡も確認しておきます。
提案の場では、条件変更や訂正、取消、再計算の操作と出力を、デモで確かめておきます。標準機能と個別対応の範囲は、契約書やサービス水準定義書で区別して確かめます。
得意領域・実績
導入先の業種と共同利用の運用範囲を確かめ、自社の標準化の方針と照らし合わせます。
- 導入対象:証券会社や信託銀行、地方銀行への導入が示され、標準化や早期立ち上げを重視する金融機関に合います。
- 運用範囲:運用会社と販売会社、信託銀行の間のデータ、外部報告、ヘルプデスク、障害通知の扱いを確かめます。
- 個別対応:独自モデルや特殊報酬、独自画面が多い場合の、追加費用と納期を見ておく必要があります。
- 長期費用:標準機能に合わせる業務を分けたうえで、5年間の保守や制度対応の費用を評価します。
株式会社FOLIO|自社ブランドの投資一任サービスを実現する4RAP
株式会社FOLIOは、金融機関向けのSaaS型基盤「4RAP」を提供しています。公式サイトでは、自社の銀行口座や証券口座を使い、自社ブランドでサービスを提供できる点を示しています。運用基盤と運用商品をワンストップで提供するため、ファンドラップやロボアドを顧客接点にしたい銀行・証券会社の候補になります。
特徴と強み
4RAPでは、リスク許容度診断や国際分散投資、AIを使う運用商品を、対面チャネルと組み合わせられます。自社ブランドの利用者体験を設計しつつ、運用基盤を一から構築する負担を抑えやすい点が特徴です。導入前には次の点を確かめます。
- 商品説明:リスク説明とモデル変更の反映方法を確かめます。
- 顧客対応:報告や手数料表示が商品ごとにどう変わるかを確かめます。
- 運用記録:提案の理由や適合性、注文条件、モデル変更の承認履歴を確認します。
金融庁の2025年7月のモニタリングは、ファンドラップについて、総コスト控除後のリターンを継続して確認する重要性を示しています(出典: 金融庁「リスク性金融商品の販売・組成会社による顧客本位の業務運営に関するモニタリング結果」、2025年)。
機械学習の高度さに加え、コスト控除後の成果と説明責任を記録できるかも評価します。
得意領域・実績
導入事例や提供実績、取扱残高を見るとともに、自社の役割に応じた機能の範囲や責任分界を、契約の前に確かめます。
- 導入事例:足利銀行の「あしぎん投資一任サービス STORY」は2025年6月6日に提供開始されました。
- 提供実績:岡三証券とUBSアセット・マネジメント、愛媛銀行向けの事例も掲載されています。
- 取扱残高:公式ニュースは2025年12月24日に4RAPが3,000億円を突破したと案内しています(出典: FOLIO「4RAP」公式サイト、2025年)。
- 提案・連携:口座開設と本人確認、販売チャネルと商品選択、報告の流れ、既存CRMとの連携を確認します。
- 責任分界:運用主体か販売主体かを踏まえて、標準と個別対応、商品、制度変更時の担当を整理します。
大和総研|資産運用・CRMと投資管理をつなぐ構想力
大和総研は大和証券グループのシンクタンクです。金融・資本市場の調査、コンサルティング、システム開発などを手がけます。
専用SaaSと並べて比べたい候補です。顧客情報・KYC・CRMから、投資管理、商品選択、デジタル報告までを一つの構想としてつなぐ形で検討できます。
特徴と強み
CRMと投資管理をつなぐ際は、顧客情報と営業活動の連携を検討します。分断時に起こる問題と、連携で相談できる点を4つ挙げます。
- 制約の反映:CRMと投資管理が分かれると、顧客の制約が注文や報告に反映されない場合があります。
- 運用状況:営業担当者が正確な運用状況を把握できない問題も起こります。
- 顧客体験:提案、適合性判定、商品選択、運用報告を一つの体験として設計できます。
- フロント機能:提案画面や投資制約、商品比較、面談履歴、運用後のフォローも相談します。
大和総研の2025年4月の論考はCRM、ウェルスマネジメント、投資管理を整理しています(出典: 大和総研「日本のウェルス・アセットマネジメントビジネスの方向性」、2025年4月)。
得意領域・実績
資産運用や証券業務の知見を踏まえ、構想の段階から導入条件まで確かめられます。
- 構想支援:資産運用・証券業務の知見をもとに、業務・制度・システムを検討します。
- 対象範囲:契約や、販売会社と運用会社の役割、顧客資料、社内管理指標まで詰められます。
- 導入条件:専用パッケージや、勘定系・証券系・CRMとの接続、制度保守の範囲を確認します。
- 引継ぎ:契約主体が分かれる場合、要件定義書、データモデル、テスト、運用手順書の所有権と引継ぎを確かめます。
NTT DATA|大規模な金融インフラ・API連携・運用の支援
NTT DATAは日銀ネット、全銀システム、ANSERなどの決済基盤や共同センターの構築・運用に携わってきた大規模SIerです。
公式の金融ページでは、銀行や証券、決済向けの金融IT基盤、クラウド、API、業務アプリが紹介されています。専用SaaSと比べると、勘定系や証券系、認証、データ基盤と接続する大規模案件で主担当となる候補です。
特徴と強み
金融基盤を刷新する場合、既存資産との連携と、共通の制度対応をどこまで既製サービスに任せるかを分けて見ると、NTT DATAの強みと限界が見えてきます。
- 全体構成:契約・運用・報告に加え、勘定系・認証・データレイク・監視・災害対策・外部接続を扱います。
- 運用設計:高可用性や24時間運用が必要な案件で、構成と運用をまとめやすい点が強みです。
- 段階刷新:Open Service Architecture、クラウド、オープンAPIで既存資産を活用できます。
- 制度対応:既製サービスで共通対応を効率化できますが、独自機能まで解決できるとは限りません。
共通の制度対応を標準化すると、独自の顧客体験や運用モデルへの投資を整理する際に役立ちます。
得意領域・実績
NTT DATAに依頼する範囲は、案件の規模と発注体制に応じて決めます。RFPの内容や費用と体制も、範囲の判断材料になります。
- 案件規模:複数社が参加し、数年単位で基盤を運用する案件に合います。
- RFP:連携や移行、監視、障害対応のほか、セキュリティ監査と運用要員の教育も含めます。
- 費用と体制:体制が厚い一方、費用や意思決定が大きくなりやすい点に注意します。
- MVP検証:専用基盤や小規模開発会社と比べ、基盤・連携・運用の発注範囲を整理します。
富士通|金融基幹のモダナイゼーションと安定運用
富士通は、金融業界向けにクラウドや新サービス、既存システムの刷新、データ活用・自動化を支援しています。専用サービス単体よりも、既存資産を生かしながら、フロント・本部・コンプライアンス・基幹・データ基盤を段階的に刷新したい企業の候補になります。
特徴と強み
富士通の金融向け施策は、既存システムの柔軟性と制度変更への対応を重視しています。
- モダナイゼーション:レガシー刷新、クラウド移行、API化、マイクロサービス化を進めます。
- 既存データ連携:勘定系・証券系のデータを顧客画面や運用報告につなげます。
- 制度変更:Finance Automationはデータ変更、制度改正、新サービスに対応する運用基盤を掲げています。
特に、訂正や承認、監査、再処理まで含めた標準化を提案できるかを確かめます(出典: 富士通「Finance Automation」、2026年時点の公式情報)。
得意領域・実績
段階導入では、対象業務と移行計画、将来の拡張方針をあわせて検討します。
- 導入適性:大規模な金融基幹を持ち、サービスを段階導入したい企業に合います。
- 全体最適:会計や帳票のほか、コンプライアンス、監査、運用監視も対象にします。
- クラウド移行:移行中の並行稼働と残高照合の方法を提案に含めます。
- 段階開発:個別開発が広いほど費用・期間が増えるため、最小業務と拡張用API・データモデルを先に定義します。
最小業務には、モデルポートフォリオや基本リバランス、報酬計算、運用報告などがあります。そのうえで、将来の海外商品や複数通貨への拡張も検討します。
投資一任管理システムのパートナー選びで確認すべきポイント
6社の得意領域は異なります。NRIとFOLIOは専用基盤、大和総研は資産運用・CRM・投資管理の構想が中心です。
NTT DATAと富士通は、大規模な金融システム連携に強みがあります。そのため、自社の課題を分類したうえで、同じ要件で各社を比べます。
投資一任・金融業務の実績の確認
実績は、会社名や導入社数だけでなく、案件の業務範囲で確かめます。
- 管理範囲:契約・口座だけか、注文・約定、残高・収益率まで含むか。
- 報告範囲:報酬、運用報告、協会報告まで対象か。
- 運用体制:障害対応フローと導入後の保守体制があるか。
可能なら匿名画面、データ項目一覧、テスト計画も提示してもらいます。訂正取引と再計算の受入テストの方法や、制度改定後の保守担当者についても質問します。
金融機関との連携では、販売会社や運用会社、信託銀行のどの立場を支援したかも確かめます。ただし、同じ立場の実績がない場合でも、近いデータの責任分界や日次処理の経験は参考になります。
技術力と金融向けの非機能要件の評価
金融向けの技術と非機能要件は、連携から安全対策まで5つの観点で確かめます。
- 連携:API、冪等性、再送、差分同期を確認します。日次締めやタイムゾーン、営業日の扱い、照合レポート、監査ログも確かめます。
- 処理設計:バッチとリアルタイム処理を分け、障害時の自動復旧範囲を決めます。
- フィー計算:料率変更や日割り、割引、成功報酬を試算し、信託報酬の表示や途中解約も確かめます。
- 基準の確認:FISCの第13版も安全対策の確認材料にします。
- 安全対策:MFA、特権ID、最小権限、暗号化、鍵管理、脆弱性診断をRFPに含めます。
このほか、監視やバックアップ、RTO・RPOも対象になります。また、委託先監査、事故対応、復旧試験も対象です。なお、FISCは2025年3月に第13版を公表しました。金融庁のサイバーセキュリティに関するガイドラインなどを踏まえ、項目を新設・見直ししています(出典: FISC「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年3月)。
プロジェクト管理と契約条件の確認
投資一任では、要件定義の後に例外処理が見つかりやすいため、工程ごとの成果物と見積の確定時点を契約に記しておきます。工程は4段階に分けて考えます。1段階目は要件定義と業務設計、2段階目は設計と実装です。3段階目はテストと品質保証、4段階目は移行と運用準備です。
契約形態ごとには、次の点を確かめます。
- 準委任:作業範囲と体制を確認します。
- 請負:完成条件と受入基準を確かめます。
- SaaS:標準、個別設定、追加開発、月額利用料を分けます。
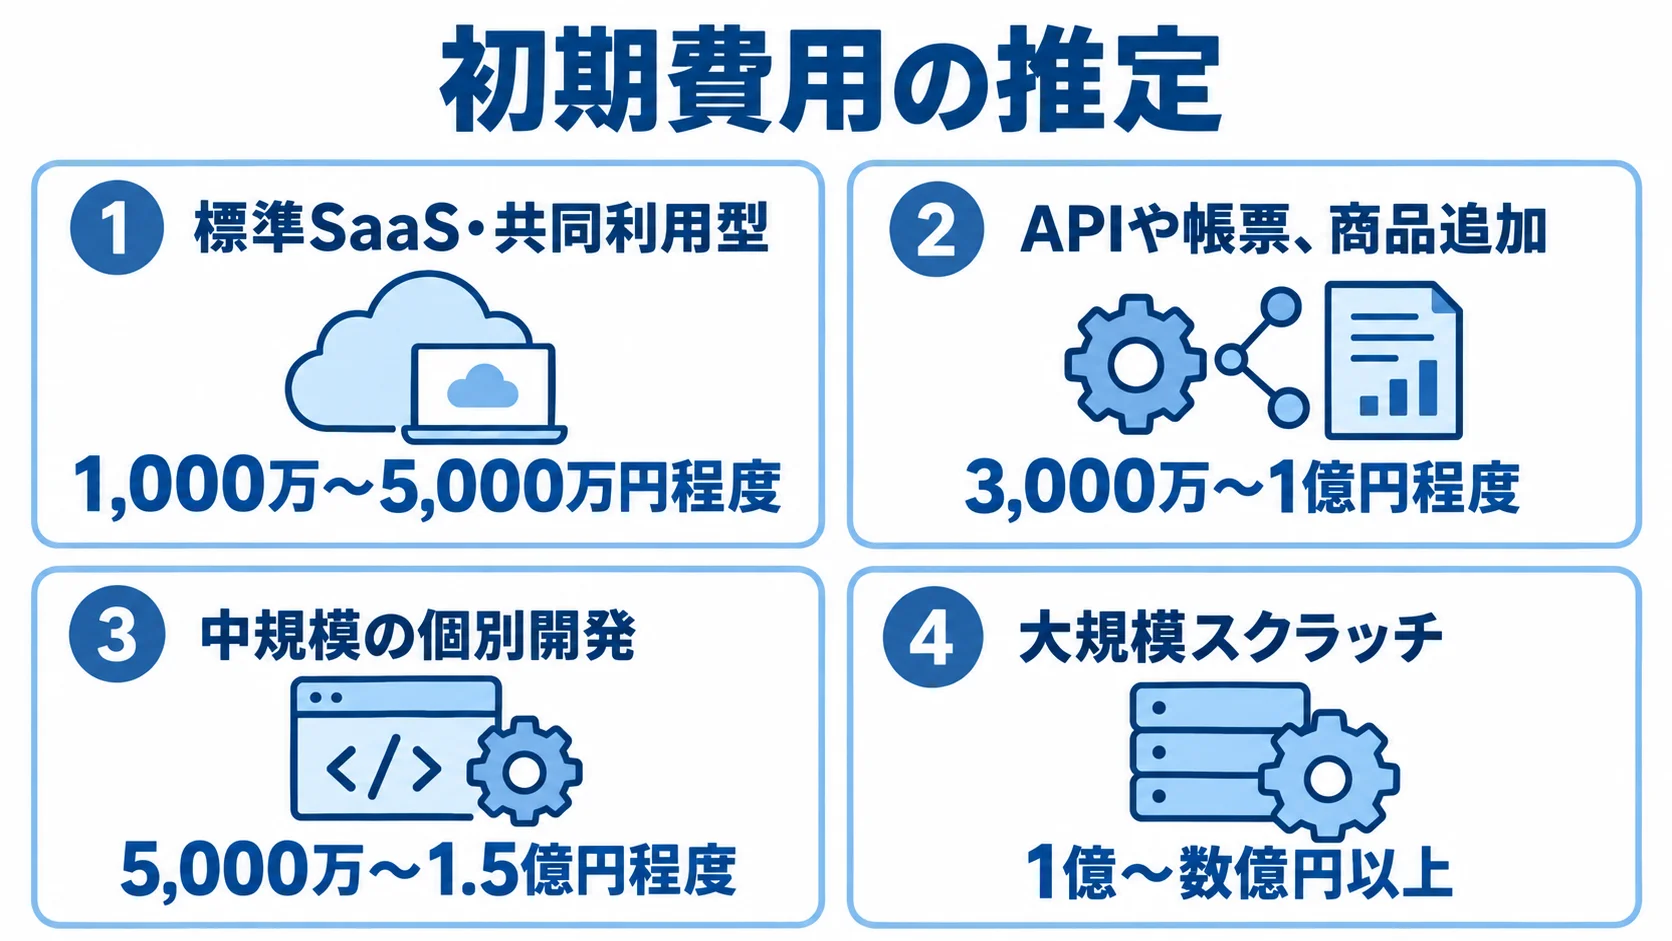
初期費用の推定は、標準SaaS・共同利用型で1,000万〜5,000万円程度です。ただし、公開されている価格ではありません。
基盤にAPIや帳票、商品追加を加える場合は3,000万〜1億円程度、中規模の個別開発は5,000万〜1.5億円程度と推定されます。大規模スクラッチは1億〜数億円以上と推定されます。金融系受託開発と共同利用基盤の範囲から整理した目安です。
月額利用料、外部データ、監視、脆弱性診断を含めて見積を比べます。さらに、制度対応や問い合わせ、移行、5年分の保守も加えたTCOで判断します。
よくある質問
会社選びでは、専用基盤の有無に加えて、業務モデルや既存システム、規模、運用体制との相性を確認します。
投資一任管理システムの開発費用はいくらですか?
標準SaaS・共同利用型は初期1,000万〜5,000万円程度、個別連携や帳票を含む場合は3,000万〜1億円程度です。中規模の個別開発は5,000万〜1.5億円程度が推定の目安です。公開価格が少ないため、実額は要件で変わります。
顧客数や商品数、市場・通貨、外部接続の条件を確認します。さらに、帳票や移行量、監査要件も要件として整理します。月額・保守・制度改定費を加えた5年TCOで比べます。
SaaSとスクラッチ開発はどちらが向いていますか?
標準的な業務を早く始めたい場合は、SaaSや共同利用型が向いています。一方で、独自モデルや特殊な報酬体系、既存基幹との深い統合を競争力にする場合は、スクラッチかハイブリッドを検討します。
契約・報酬・報告を標準化しつつ、顧客体験や独自ロジックをAPI・画面・周辺機能で拡張する方法もあります。
ベンダーに見積を依頼するとき何を準備すればよいですか?
見積条件をそろえるため、RFPには事業情報から未確定事項まで4つの内容を盛り込みます。
- 事業情報:事業モデルや関係会社、顧客・契約・口座数、商品・市場・通貨を整理します。
- 業務・システム:売買やリバランス、報酬、帳票を整理します。外部接続、移行、権限、SLA、RTO・RPOもまとめます。
- 例外ケース:約定訂正、取消、分配金、休日、途中解約、手数料率変更を同じ形式で渡します。
- 未確定事項:未決定項目と決定期限を書き、後からの追加費用を抑えやすくします。
まとめ
開発会社の選び方は、専用基盤による早期導入を重視するか、既存の金融基幹との連携を重視するか、顧客体験や運用モデルを独自化するかで変わります。
紹介した6社は、ripla、野村総合研究所(NRI)、株式会社FOLIO、大和総研、NTT DATA、富士通です。
自社の優先順位に合わせた候補の絞り込み
NRIとFOLIOは投資一任の基盤を重視する企業に、大和総研は資産運用・CRM・投資管理を一体で構想したい企業に合います。一方で、NTT DATAと富士通は金融インフラや基幹連携、riplaは構想から開発・導入まで柔軟に進めたい企業の相談先になります。
RFPで確認する業務フロー・コスト・証跡
候補を比べるときは、業務の証跡と総保有コストを同じ条件で確かめます。
- 業務フローと証跡:契約から日次運用、報酬、報告までの流れを示してもらいます。正データや例外、再計算、復旧、監査ログも確認します。
- 5年TCO:月額や保守、制度改定、外部データを含めます。監視や診断、移行も加えて比べます。
運用の成果とコストを説明し続けられる仕組みになるかも判断材料にし、複数社に相談してください。
▼全体ガイドの記事
・投資一任管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。