
電子決済システムの開発は、要件定義から設計・開発・テスト・リリースへと進みます。課金モデルや決済手段、決済フローを要件定義で明確にすることが、費用と品質を大きく左右します。
決済代行会社のAPI連携、セキュリティ、法規制への対応も含めて、仕組み・工程・費用・発注先の順に見ていきます。
▼関連記事一覧
企画・実装・費用・発注を深掘りする関連記事をまとめました。
- 電子決済システム開発の進め方・やり方・流れについて
- 電子決済システム開発でおすすめの開発会社6選と選び方
- 電子決済システム開発の見積相場や費用・コストについて
- 電子決済システム開発の発注・外注・委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
電子決済システム開発の全体像
開発プロジェクトを進めるには、まず電子決済システムとは何か、どのような決済方式があるのかを理解しておくことが第一歩です。
電子決済システムとは何か・基本的な仕組み
電子決済システムとは、現金を介さずにデジタル手段で代金をやり取りするための一連の仕組みを指します。
決済が承認されるまでは、次の順に処理が進みます。
- 消費者が商品やサービスを購入する際に、決済情報を入力します。
- その情報はシステム内を通じて、カード会社や銀行などの金融機関へ安全に送られます。
- 与信審査や残高確認を経て、決済が承認されます。
この一連の流れはわずか数秒で完了しますが、裏側では複数のシステムが連携して動いています。
決済の登場人物は全部で6者です。消費者、加盟店、決済代行会社(PSP)の3者に加え、カードブランド(VisaやMastercardなど)が関わります。残る2者は銀行で、イシュイング銀行(カード発行銀行)とアクワイアリング銀行(加盟店の取引銀行)です。
そのため、自社で開発する場合は、これらすべての連携フローを設計する必要があります。特に決済代行会社のAPIとの連携は技術的な難易度が高く、専門的な知識と経験が求められます。
主要な決済方式の種類と特徴
決済方式によって、利用者の操作や必要な連携は異なります。このため、事業の課金モデルに合わせて対応する方式を検討します。
- クレジットカード:Visa・Mastercardなどの国際ブランドで決済する方式。
- QRコード:スマートフォンでコードを提示または読み取って決済する方式。
- 電子マネー:交通系ICや流通系電子マネーなど、チャージした残高で支払う方式。
- 定期課金:サブスクリプションなど、継続的に料金を請求する課金モデル。
電子決済システム開発の進め方・流れ
電子決済システムの開発は、要件定義から設計・開発・テスト・リリースまでの各フェーズを一つずつ丁寧に進めることが大切です。各工程での手戻りを防ぐには、段階を追って進める方法が欠かせません。
要件定義・企画フェーズ
要件定義フェーズでは、「誰が・どのサービスで・どのタイミングで・何を支払うのか」という業務の実態を最優先で徹底的に整理し、次の3点を明確にします。
- 課金の方式:都度課金か、継続課金(サブスクリプション)か。
- 決済手段:対応する決済手段は何か。
- 管理画面:必要な機能は何か。
要件定義での曖昧さが、後工程での大幅な手戻りを生む最大の原因になります。
そのうえで、利用する決済代行サービス(Stripe・GMOペイメントゲートウェイ・SBペイメントサービスなど)の選定も、このフェーズで行います。サービスごとにAPIの仕様や手数料体系、対応する決済手段が異なるため、自社の要件に最もフィットするものを慎重に選ぶ必要があります。
発注側では、資金決済法や割賦販売法などの法規制への準拠要件も確認し、コンプライアンス担当者や法律の専門家との連携も視野に入れておくとよいでしょう。
設計・開発フェーズ
設計フェーズでは、システムアーキテクチャ、データベース、APIインターフェースの設計を行います。
電子決済システムでは特にバックエンドの設計が重要で、決済フローの各ステータス管理(決済中・承認済み・失敗・返金済みなど)を正確に実装する必要があります。
開発フェーズでは、次の作業を並行して進めます。
- フロントエンド開発:決済フォームのUI。
- サーバーサイド開発:決済ロジックとAPI連携。
- インフラ構築:クラウドサーバー、ロードバランサー、WAF。
フロントエンドの見た目以上に、バックエンドの設計と検証に工数がかかることを前提に計画を立てましょう。
クレジットカード番号などの機密情報を自社サーバーで直接受け取らず、決済代行会社のトークン化技術を活用することで、PCI DSS準拠の負担を軽減できます。また、Webhookを活用した決済完了通知の実装、エラーハンドリング、ログ管理なども、開発工数として計上する必要があります。
テスト・リリースフェーズ
テストフェーズでは、決済代行会社が提供するテスト環境(サンドボックス)を使い、決済成功・失敗・タイムアウト・返金など、考えられるすべてのシナリオを網羅的にテストします。特に本番環境への切り替え時は、テストカード番号から実際のカード番号処理への移行に伴う設定変更を、慎重に行う必要があります。
リリース後は、24時間365日の監視体制と、障害発生時に迅速に対応するフローの整備が欠かせません。また、段階的なロールアウト(少数ユーザーへの先行公開)を行うことで、本番環境での問題を最小限に抑えられます。決済システムのダウンタイムは直接的な売上損失に直結するため、冗長化構成の採用と定期的な負荷テストの実施を強くお勧めします。
関連テーマを詳しく知りたい場合は、電子決済システム開発の進め方・やり方・流れについてをご覧ください。
電子決済システム開発の費用相場とコストの内訳
電子決済システムの開発費用は、対応する決済手段の数、機能の複雑さ、セキュリティ要件の水準によって大きく異なります。
発注側が予算を立てる際には、初期開発費用だけでなく、運用保守のランニングコストも含めた総合的な試算が必要です。
開発規模別の費用目安
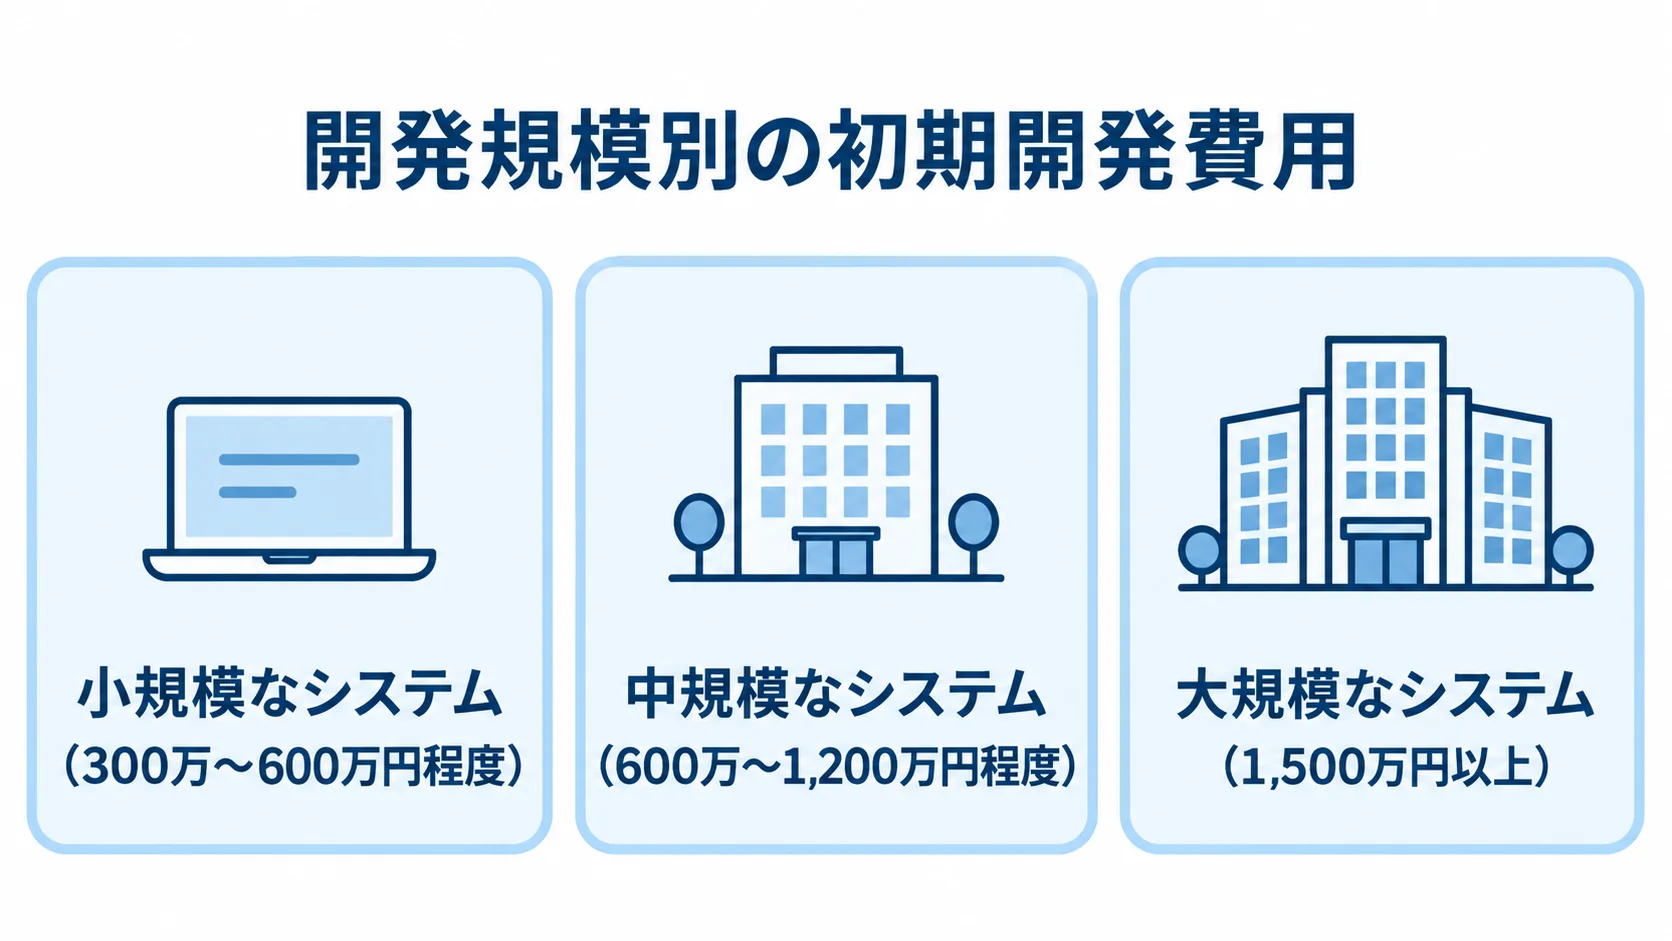
開発費用は規模によって大きく異なり、小規模なシステム(単一決済手段・簡易管理画面のみ)では300万〜600万円程度が目安です。クレジットカード1種類のみに対応し、既存のECプラットフォームや決済代行APIを最大限活用することで、コストを抑えられます。
中規模なシステム(複数決済手段・返金機能・売上管理画面・外部システム連携あり)では600万〜1,200万円程度となります。さらに大規模なシステム(継続課金・分割払い・複数サービス連携・高度なセキュリティ対応)では、1,500万円以上になるケースが多く、要件によっては3,000万円を超えることもあります。
また、開発完了後の運用保守費用として、月額20万〜50万円程度を見込む必要があります。これには、サーバー費用や決済代行サービスの月額費用のほか、セキュリティ監視費用やバグ修正対応などが含まれます。
費用に影響する主なコスト要因
費用は、人材の確保と、決済手段や審査など仕様の広がりによって大きく変わります。
- 人件費:開発費用の7〜8割を人件費が占め、エンジニアの単価は技術スキルや経験によって月60万〜150万円程度と幅があります。
- 必要な職種:フロントエンドやバックエンド、インフラ、セキュリティ専門家など複数にわたります。
- 決済専門のエンジニア:決済の知識を持つ人材は希少性が高く、単価も上昇傾向にあります。
- PCI DSS準拠の審査:第三者審査費用は年間数十万〜数百万円かかる場合があります。
- 決済手段の追加:対応する決済手段が増えるほど、開発工数は指数的に増加します。
QRコード決済を追加する場合は、各サービス事業者(PayPay・LINEPay・楽天Payなど)との個別の加盟店契約とAPI連携が必要になり、その分の作業が加わります。クレジットカードの3Dセキュア2.0対応や不正検知システムの導入も、追加コストとして計上しておく必要があります。
関連テーマを詳しく知りたい場合は、電子決済システム開発の見積相場や費用・コストについてをご覧ください。
電子決済システム開発の発注・外注方法
電子決済システムを外部に発注・外注する際は、自社の状況と開発規模を踏まえて、最適な進め方を選ぶことが大切です。発注形態を選ぶところから依頼先を絞り込むまでの流れを、あらかじめ理解しておくとよいでしょう。
自社開発vs外注の判断基準
自社開発を選ぶべきケースは、自社に決済システムの開発経験を持つエンジニアが複数名在籍している場合、または自社コアサービスの中核として決済機能を深く組み込む必要がある場合です。自社開発はコントロールが容易で、ノウハウを社内に蓄積できる利点がある一方、採用・育成コストと開発期間が外注と比べて長くなる傾向があります。
外注が適しているケースは、社内に決済システムの開発知識が不足している場合、または早期リリースが優先される場合です。外注では経験豊富な開発会社に依頼することで、リスクを低減し、開発品質を確保できます。
ただし、仕様書の作成や進捗管理、品質確認など、発注側としての管理業務が発生します。自社のリソース状況とプロジェクトの優先度を総合的に見て、どちらにするかを判断してください。
外注・委託時の注意点とポイント
外注先は、決済システムの開発実績を必ず確認する必要があります。一般的なWebシステムの開発実績が豊富でも、決済システム特有のセキュリティ要件や金融API連携の経験がない会社に依頼すると、後工程で問題が発覚するリスクがあります。ポートフォリオや事例を詳細に確認し、類似案件の実績がある会社を選ぶことが大切です。
契約形態も慎重に検討する必要があります。要件が固まりにくく仕様変更が起きやすいため、一括請負契約より準委任契約(アジャイル開発)が柔軟に対応できる場合があります。ソースコードの帰属先や保守の範囲と期間、セキュリティインシデント時の対応義務は、契約書に必ず明記しておく必要があります。見積もりは複数社から取り、費用だけでなく、提案内容の質と担当チームの信頼性も比べて評価します。
関連テーマを詳しく知りたい場合は、電子決済システム開発の発注・外注・委託方法についてをご覧ください。
おすすめ開発会社の選定ポイント
電子決済システムの開発を依頼する会社は、費用が安いかどうかだけでなく、技術力、実績、プロジェクト管理体制の3点から多角的に評価します。
実績と技術力の確認方法
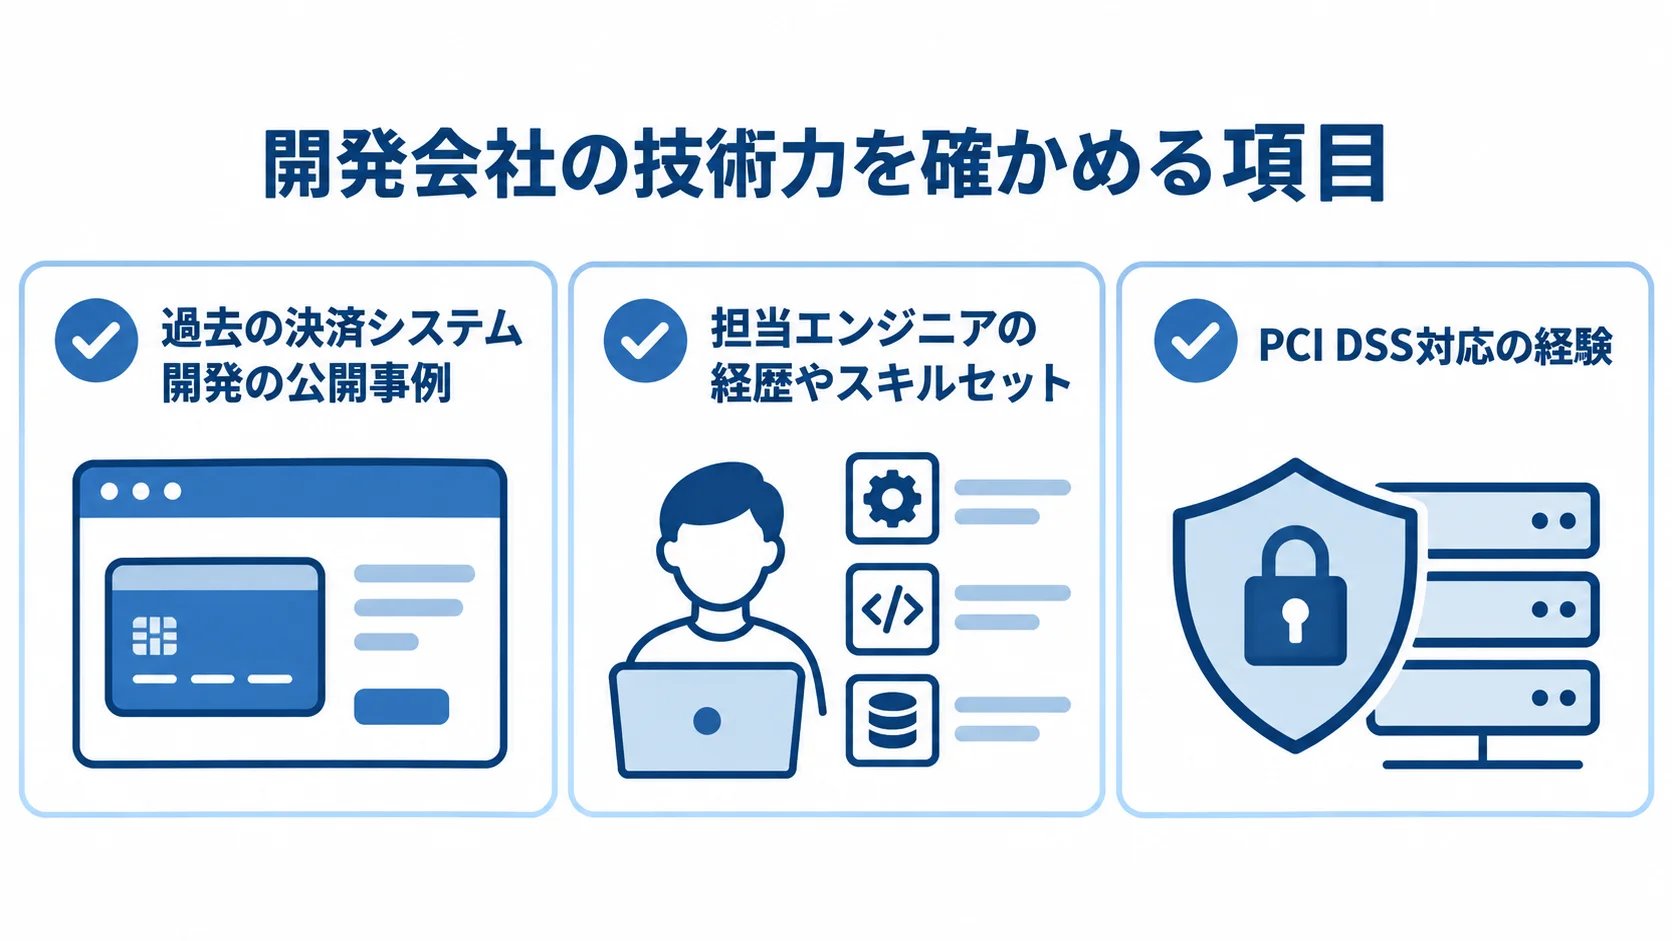
開発会社の技術力は、過去の決済システム開発の公開事例を確認するとともに、担当エンジニアの経歴やスキルセットを具体的に質問して評価することが大切です。PCI DSS対応の経験、StripeやGMOペイメントゲートウェイなど主要決済APIとの連携経験、セキュリティ診断の受診経験は、必ず確認しておく必要があります。
また、開発言語・フレームワーク・クラウドインフラ(AWS/GCP/Azure)の選定理由を明確に説明できる会社は、技術的な判断力が高い傾向があります。参考として、riplaはコンサルティングから開発まで一気通貫で支援できる企業です。IT事業会社として社内DXを推進してきた経験を活かし、ビジネスへの成果創出とシステムの定着支援に強みがあります。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があり、企業の業務要件に合わせて柔軟に対応できる体制を整えています。さらに、要件定義の段階からビジネス視点での提案を受けられる点は、純粋な開発会社と比べた大きな違いです。
提案から契約までのプロセスと評価ポイント
複数の開発会社に見積もりを依頼するときは、同じ要件定義書を共有して条件を揃えます。見積もり金額だけでなく、提案書の内容と工数の根拠、リスクへの言及、担当チームの体制も比べてください。費用が極端に安い会社は、スコープが絞られているか、経験不足による見積もり漏れがある可能性があるため注意が必要です。
開発会社とのコミュニケーション頻度と報告体制も、重要な評価軸です。週次の進捗報告会、課題管理ツール(JiraやBacklogなど)を使ったタスク管理、テスト環境の定期公開など、透明性の高いプロジェクト管理を実践している会社は、信頼性が高いと言えます。初回の打ち合わせでの担当者の姿勢や質問への回答の質も、長期的なパートナーとして適切かを見極める材料です。
関連テーマを詳しく知りたい場合は、電子決済システム開発でおすすめの開発会社6選と選び方をご覧ください。
電子決済システム開発におけるセキュリティと法規制対応
電子決済システムの開発では、セキュリティと法規制への対応が、最も重要な課題の一つです。
不正対策を怠ると、不正利用による直接的な損失に加え、ブランドイメージの失墜や法的リスクを招く可能性があります。
PCI DSS準拠の必要性と対応方法
PCI DSS(Payment Card Industry Data Security Standard)は、クレジットカード業界が定めたカード会員データのセキュリティ基準で、自社の対応範囲を決める出発点になります。
- 要件の構成:PCI DSSには12のセキュリティ要件があり、ネットワーク構成の保護、カード会員データの保護、脆弱性管理プログラムの維持などが含まれます。
- 追加で求められる事項:強固なアクセス制御、定期的なモニタリングとテスト、情報セキュリティポリシーの維持です。
- 適用の範囲:クレジットカード決済を扱うすべての事業者に適用されます。
- 未準拠のリスク:準拠していない場合は、カードブランドから加盟店契約を解除されるリスクがあります。
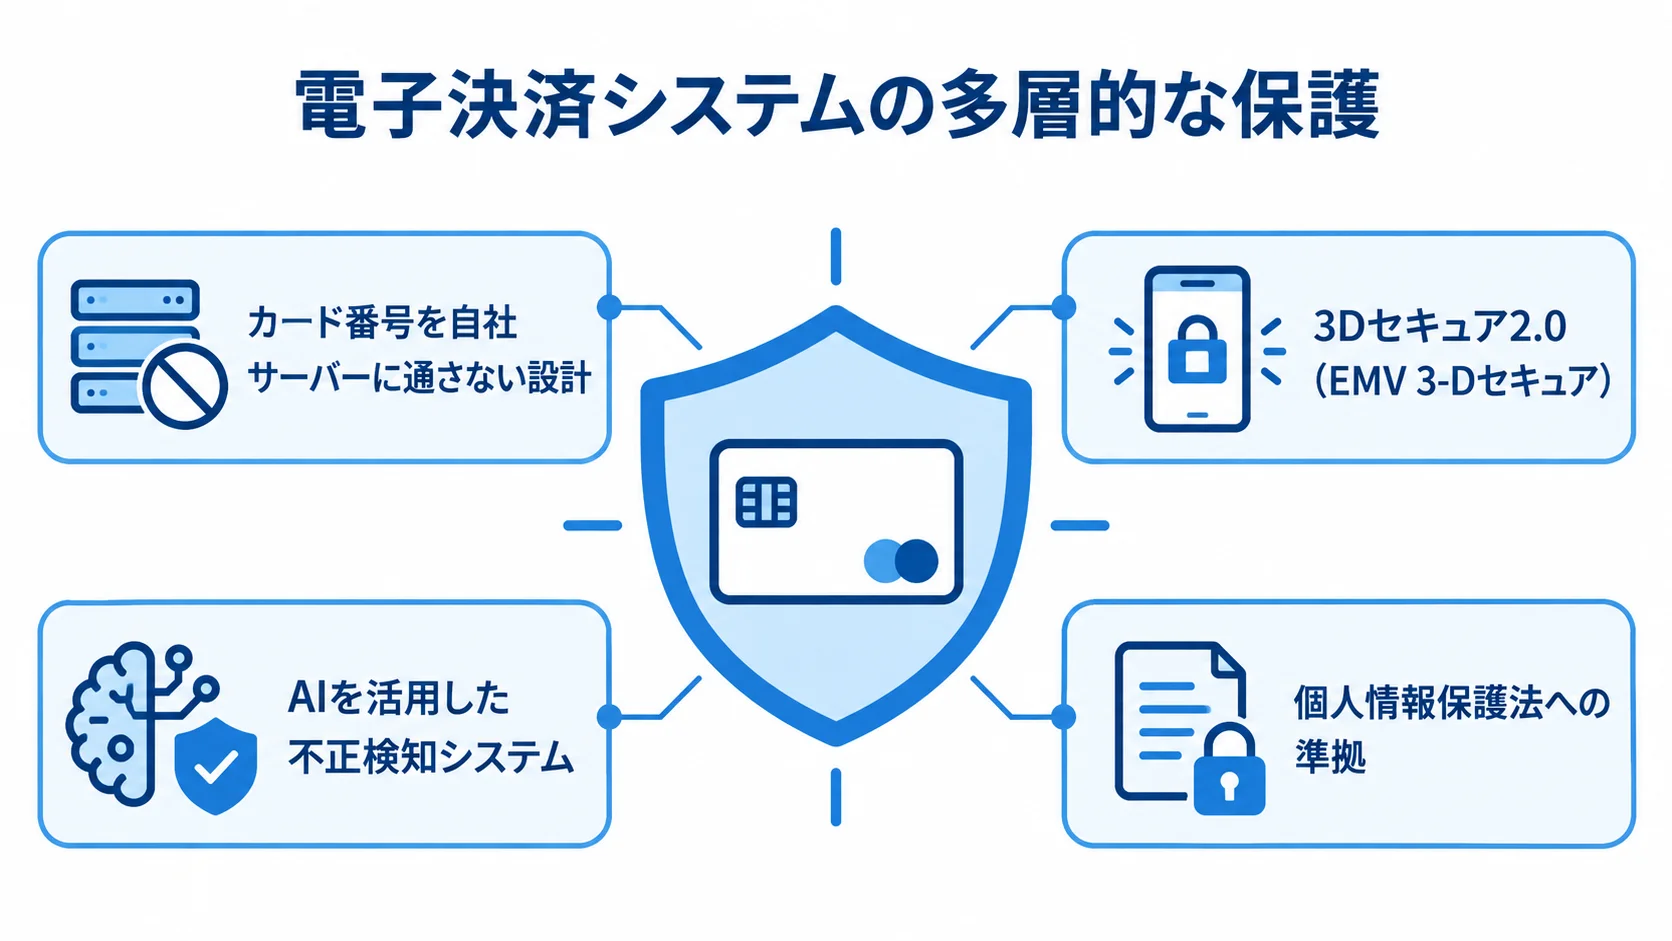
自社でのPCI DSS完全準拠は大きなコストと工数がかかるため、多くの場合は決済代行会社のトークン化機能を使い、カード番号を自社サーバーに通さない設計を採用します。これにより、PCI DSS準拠の範囲を大幅に縮小(SAQ A対応レベル)できます。
たとえば、StripeやSquareなど国際的な決済代行サービスは、すでにPCI DSS Level 1準拠を取得しており、これらのAPIを活用することは、セキュリティ上も合理的です。
不正利用対策と個人情報保護
近年、クレジットカードの不正利用被害は増加傾向にあり、2023年の国内被害額は540億円超に達しています。さらに、2025年3月末をもって経済産業省はECサイトへの3Dセキュア導入を義務化しており、新規開発する電子決済システムでは必須の対応となっています。
電子決済システムでは、3Dセキュア2.0(EMV 3-Dセキュア)による本人認証の導入、AIを活用した不正検知システムの導入、IPアドレスや端末情報に基づくリスクスコアリングなど、多層的な不正対策が求められます。また、個人情報保護の観点では、個人情報保護法への準拠が必要です。
決済情報には氏名・カード番号・メールアドレスなどの個人情報が含まれるため、収集目的の明示・適切な保管・第三者提供の制限・開示請求への対応などが義務付けられています。なお、資金決済法に基づく前払式支払手段の発行業者登録や資金移動業者登録が必要な場合があるため、弁護士など法務専門家への事前相談をお勧めします。
まとめ
電子決済システムの開発は、技術的な実装力に加えて、セキュリティ・法規制・プロジェクト管理・コスト計画など幅広い知識が求められる複合的なプロジェクトです。
ここまで、全体像から開発の進め方・費用相場・発注方法・開発会社の選定・セキュリティ対応まで、成功のために必要な知識を順に見てきました。
特に要件定義の段階で「どの決済方式を・誰向けに・どのような課金モデルで」実装するかを明確にすることが、その後の開発コストと品質を大きく左右します。
費用面では、初期開発費用に加えて運用保守のランニングコストも含め、長期的な視野で予算を計画する必要があります。
外注する場合は、決済システム専門の実績がある会社を複数比べ、技術力・実績・管理体制を総合的に評価して、パートナーを選んでください。
セキュリティについては、PCI DSS対応と3Dセキュア2.0の導入を必須要件として、計画に組み込んでおくとよいでしょう。
電子決済システムの開発は難易度が高い一方で、適切なパートナーとともに進めれば、確実に事業成長に貢献する強力な基盤になります。下記の関連記事も合わせて、プロジェクトの成功に役立ててください。
▼関連記事一覧
工程、費用、発注先を詳しく知りたい場合は、こちらの記事が役立ちます。
- 電子決済システム開発の進め方・やり方・流れについて
- 電子決済システム開発でおすすめの開発会社6選と選び方
- 電子決済システム開発の見積相場や費用・コストについて
- 電子決済システム開発の発注・外注・委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。