
大手企業向けシステムの保守・運用費は、初期費用の15〜20%程度の年間保守費に、多重下請け、内部統制・監査、グループ統制の負担が加わって増えます。
その背景には、技術費に監査や改修要望、ベンダー調整の費用が重なる構造があります。全体像は、大手企業向けのシステム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・大手企業向けのシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
大手企業向けシステムの保守運用費が高くなる理由
大手企業向けシステムの保守・運用費が高くなるのは、監査の証跡管理、グループ各社の改修要望、多重下請け体制の維持が、恒常的な費用として加わるからです。これらは技術的な高性能とは別に生じるもので、中小企業向けシステムにはあまり見られない、大手企業の組織を運営するための対応コストです。
技術ではなく組織対応から生まれる費用は、大規模システムのTCO(総所有コスト)で見る費用とは性質が異なります。
技術の規模より組織対応が生むコスト
大手企業向けシステムでは、通常の技術コストに組織対応の費用が加わります。
- 技術コスト:インフラの利用と運用作業にかかる費用
- 組織対応コスト:監査、改修要望、ベンダー調整にかかる費用
一般的な保守・運用費は、サーバーやクラウドの利用料と、監視やバックアップ、障害対応などの人件費で構成されます。ソフトウェア更新の人件費も含まれます。
大手企業向けでは、アクセスログや変更履歴を監査に耐える形で記録・保管します。さらに、グループ各社の仕様変更要望への対応や、複数ベンダー間の調整も必要になります。
これらは機能を増やさないため、何に費用がかかるのか分かりにくい項目です。それでも、大手企業でシステムを適正に運用し続けるには欠かせません。
一般に、稼働後の年間保守費は初期導入費用の15〜20%程度とされます。大手企業向けでは、この保守費に組織対応の費用が加わるため、実際の負担はさらに大きくなります。
見積もりでは、まず技術コストと組織対応コストを分けて捉えることが出発点になります。
大規模システムのTCOとの視点の違い
大手企業向けシステムの運用費と、大規模システムのTCOは分けて考える必要があります。
- 大規模システム:システムの大きさで決まる技術費
- 大手企業向け:組織の複雑さと統制で決まる対応費
大規模システムでは、マルチAZ構成や災害対策のDR環境が費用を生みます。膨大なデータ転送量による従量課金や、24時間365日の監視体制も費用を生みます。
これらは、技術的なスケールが直接生むインフラ・運用費です。一方で、大手企業向けでは、システムが巨大でなくても組織対応費が発生します。
一部門で使う中規模システムでも、上場企業のものなら内部統制の対象です。監査証跡の維持や定期的な監査対応も求められます。
大手企業が大規模な基幹システムを使う場合は、両方のコストが重なります。その場合は、インフラのスケールと組織対応を分けて捉えないと、削減策を誤ります。
発注者である大手企業の組織・商習慣が生む運用費は、技術の規模とは別に積み上がります。
多重下請け構造と中間マージンが生むコスト
大手企業向けシステムの費用を分かりにくくする要因は、多重下請け構造です。発注側が大手SIerと契約しても、実作業は二次請けや三次請けが担うことがあります。
階層ごとに中間マージンが積み重なり、保守・運用費の高止まりにつながります。その仕組みは、単価差と中抜き、属人化・ブラックボックス化という形で表れます。
元請け・下請けの単価差と中抜きの実態
エンジニアの人月単価は、発注先の階層によって変わります。
- 大手SIer:人月単価は150万〜200万円ほど
- 中小企業・フリーランス:開発会社は80万円〜120万円、フリーランスは50万円〜80万円ほど
同じ作業でも、発注先によって2〜3倍の開きが生じます。元請けの大手SIerは要件定義や全体管理などの上流工程を担い、プログラミングやテストなどの下流工程は二次請け・三次請けが担います。
元請けから下請けへの再委託で生じる差額が中間マージンで、階層が深くなるほど、中抜きが何重にも重なります。その結果、末端の現場に届く費用が目減りし、総額に対する費用対効果が悪化します。
保守・運用でも、元請けの管理費、下請けの作業費、各層のマージンが積算されます。そのため、軽微な改修でも想定より高い見積もりになることがあります。
見積もりでは、実作業、管理、マージンのそれぞれに、いくらかかっているかを分けて見ます。
属人化・ブラックボックス化が招く保守費の高止まり
多重下請けは、費用を不透明にするだけでなく、保守費を長期的に高止まりさせます。その影響は、引き継ぎと価格交渉の2つの面に表れます。
- 引き継ぎ不足:内部構造を把握できる人の不足
- 交渉力の低下:対応できるベンダーの不足
元請けと作業者が別会社になると、品質管理の基準がずれ、引き継ぎの穴も生じやすくなります。その結果、システムの中身を正確に知る人が限られてしまいます。
独自の設計思想で作り込んだシステムは、属人化しやすい傾向があります。特定のベンダーや社内の一部だけが中身を理解する状態が、ブラックボックス化です。
ブラックボックス化は、ベンダーロックインにもつながります。開発後に、実作業を担った下請け企業のメンバーが離脱することもあり、キーパーソンの交代時に設計意図や仕様を引き継げないと、運用が難しくなります。
不具合対応にも時間がかかり、少しの改修でも調査工数が増えます。対応できるベンダーが限られるため、価格交渉も効きにくくなります。他社への切り替えも難しくなり、既存ベンダーに頼る状況が固定化します。
発注側が、開発段階からドキュメントを整備し、属人化を防ぐ体制を求めることが、費用削減につながります。
内部統制(J-SOX)・監査対応の継続コスト
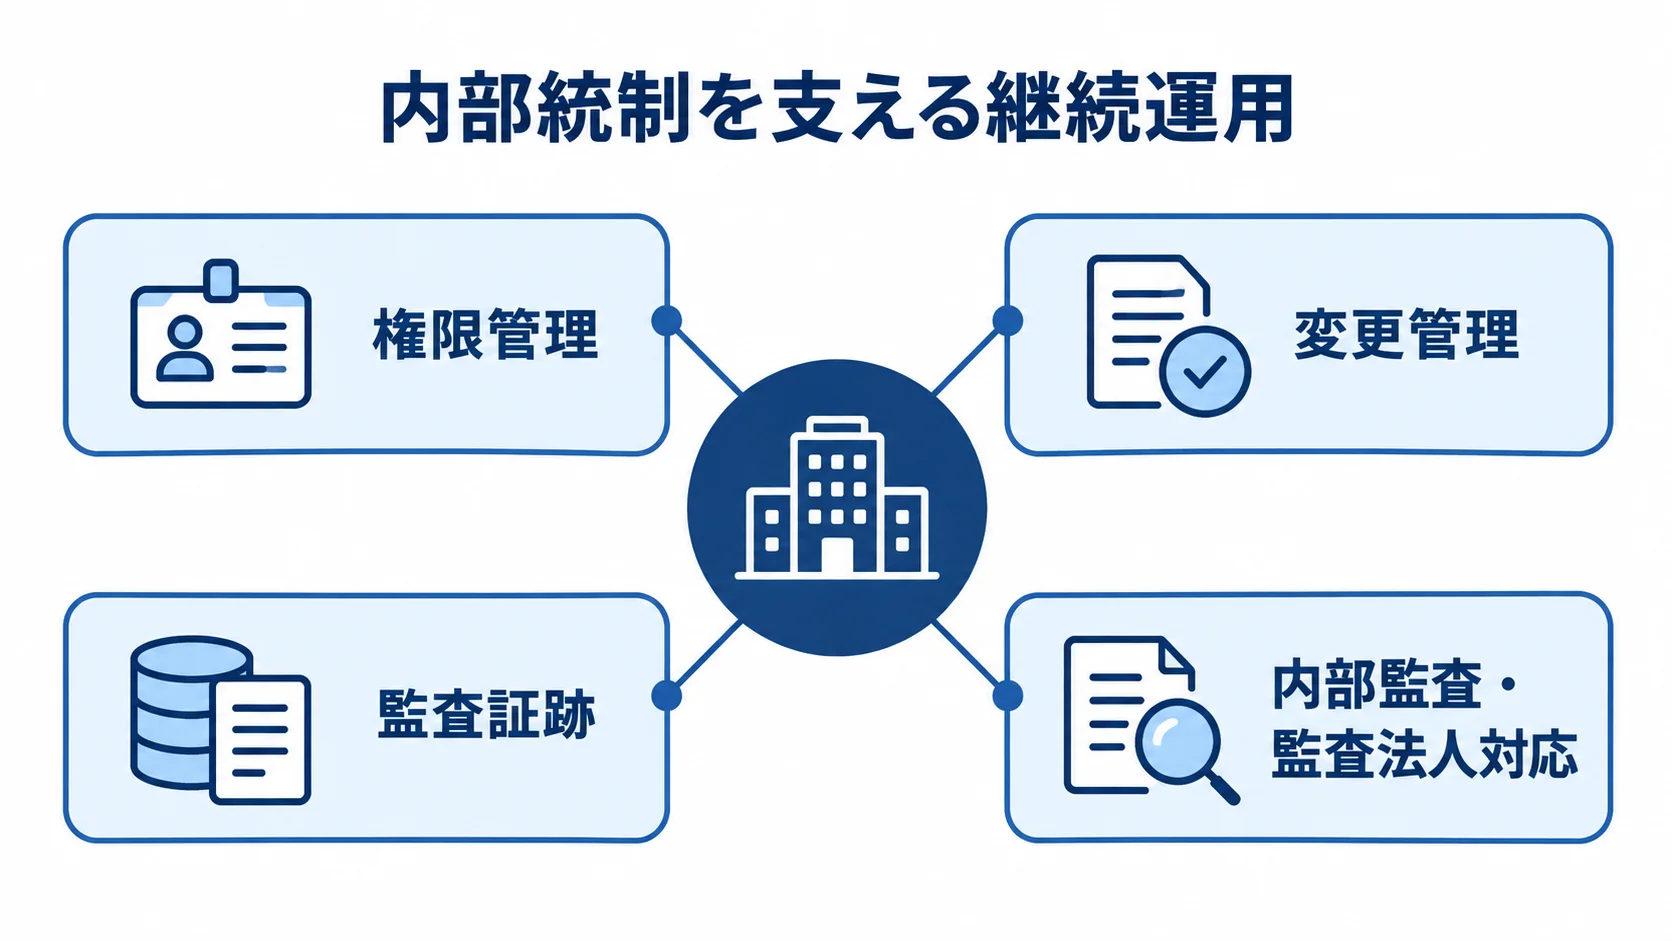
上場している大手企業では、システムが財務報告の正確性と信頼性を支える監査対象になります。そのため、内部統制(J-SOX、財務報告に係る内部統制)に対応した運用が欠かせません。
統制の仕組みは開発時だけでなく、稼働後も有効性を維持し、その証明を続ける必要があります。権限管理と変更管理には、稼働後も継続的な費用がかかります。監査証跡や内部監査の対応も、継続的な費用を生みます。
アクセス権限・変更管理・監査証跡の維持
J-SOX対応システムでは、データ操作を管理する運用を続ける必要があり、その中心は次の2つです。
- 権限管理:職務分掌に沿ってアクセス範囲を保つ
- 証跡管理:変更と処理の記録を保管して監査に備える
誰がどのデータに触れられるかは、設定したまま放置せず、定期的に棚卸しして確かめる必要があります。人事異動や退職のたびに権限を見直す作業も、稼働中ずっと発生します。
仕様変更や新しいオペレーションを導入する際には、変更管理を行います。変更の妥当性とリスクをレビューし、承認を経てシステムに反映する手順です。承認手続きを一件ずつ回すこと自体にも工数がかかります。
いつ、誰が、どの処理を行ったかは、監査証跡として追跡できる形で取得・保管します。ログは統制が有効に機能した証拠になるため、一定期間の保存が求められます。
ログの保管領域と管理作業も、継続的な費用になります。これらを怠ると、監査で統制不備を指摘され、より大きな是正費用を招きます。
運用費には、内部統制を維持し続けるための恒常的な費用が含まれます。
内部監査・監査法人対応という組織的コスト
内部統制の費用は、システムそのものの運用費以外にも広がります。
- 社内監査対応:統制を監視し、子会社を調査する
- 外部専門家対応:評価や監査を監査法人へ委託する
大手企業では、適正運用を組織として証明する監査対応コストが発生します。内部統制部など専門部署の運営費も、そこに含まれます。
内部監査部門は、国内外の子会社へ定期的に往査(現地調査)を行います。海外子会社のJ-SOX評価や業務監査にかかる費用もあります。
改修や新規導入のたびに、内部統制への影響を監査の観点で確認します。そのうえで担当者は、説明資料を作成し、監査部門からの質問にも対応します。
法改正や税制度の変更では、システム改修と統制要件の再確認が必要です。これらは一見すると運用費と別に見えますが、大手企業では切り離せません。
総所有コストには、監査に耐える状態を保つための組織的な費用も含めます。
グループ会社統制・セキュリティ規定準拠の運用コスト
大手企業の多くは、子会社や関連会社からなる企業グループを形成しています。そのため、保守・運用にもグループ全体を統制する視点が必要です。
単一企業には少ない運用費に加え、厳格な情報セキュリティ規定への対応費も生じます。
連結・グループ各社対応の改修要望
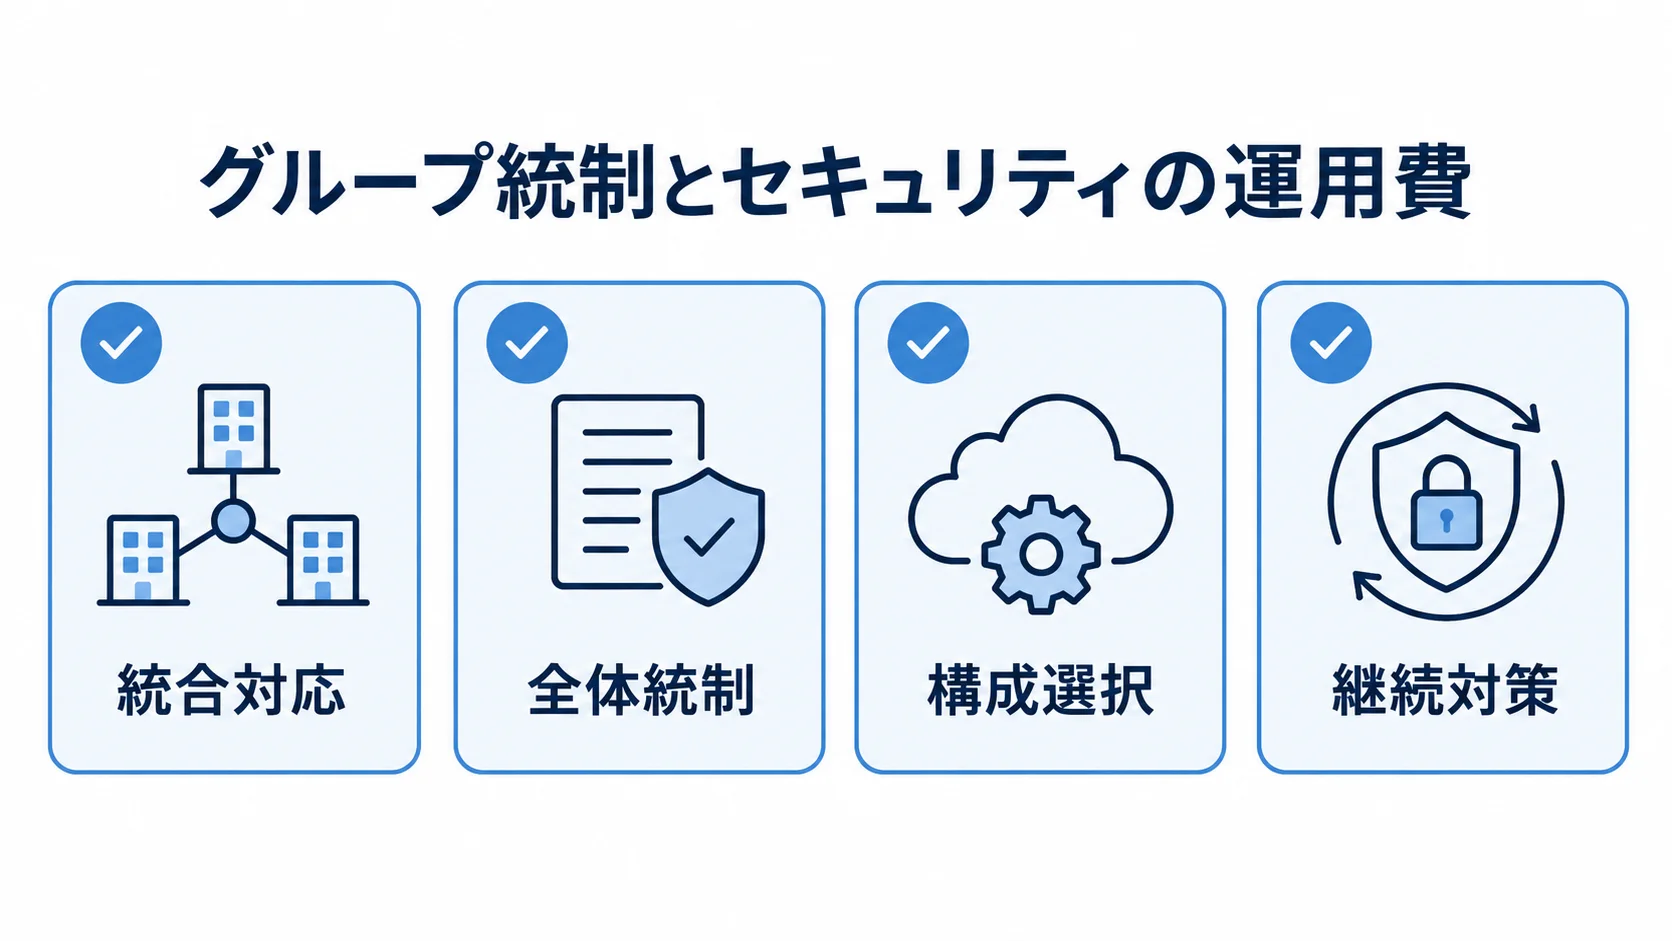
グループ各社の違いを吸収しながら、統合システムの整合性を保つ必要があります。
- 統合対応:業務プロセスとマスタデータの違いを調整する
- 全体統制:各社の要望を整理し標準化を進める
各社が別々のシステムを使うと、データ連携ができず二重入力が生じます。転記ミスが常態化し、リアルタイムな経営状況の把握も難しくなります。
データ連携の課題に対応するため、グループ統合システムや連結会計に対応したERPを導入する企業もあります。
各子会社は、業務の進め方もデータの持ち方も微妙に異なります。
一社の業務変更でも、他社の運用へ影響しないか確認する必要があります。影響範囲はグループ全体に及ぶため、一件の改修にも慎重な検証が欠かせません。
親会社がITガバナンスを主導する場合は、要望の優先順位付けを進める調整役の負荷が、継続して発生します。
子会社に任せきりにすると、J-SOX要件を満たさない運用になる危険があります。
親会社が関与し続ける体制そのものも、グループ統制の運用費になります。
セキュリティ規定準拠のランニングコスト
厳格な情報セキュリティ規定を持つ大手企業では、遵守が運用の前提になります。
- 構成選択:規定に合わせてクラウド構成を判断する
- 継続対策:診断、監査、訓練で安全水準を保つ
機密性の高いデータを扱う場合は、パブリッククラウドを使ってよいかを慎重に見極めます。ハイブリッドクラウド、プライベートクラウド、ゼロトラストを選ぶこともあります。
なかには、より高コストな構成を選ばざるを得ない場合もあります。
定期的な脆弱性診断、セキュリティ監査、アクセスログ監視にも、費用がかかります。インシデント対応訓練など、安全水準を維持する活動も続きます。
対策を怠ると、情報漏えいや信用失墜という重大なリスクにつながります。そのため、セキュリティ費は削減しにくく、投資が年々増える傾向があります。
社内規定の改定に合わせ、システム設定や運用を見直す作業も発生します。この費用は目立ちにくいものの、企業のガバナンスを支える不可欠な運用費です。
機能維持とは別に、セキュリティと統制の費用を見積もっておくことが、予算超過を防ぐことにつながります。
保守運用費を適正化する発注側の視点
大手企業向けシステムの費用は、技術コストに組織対応コストが重なって形成されます。
大手企業である以上避けにくい費用でも、発注側の関与によって適正化の余地があります。その中心になるのは、再委託の統制と、内製・外部委託のバランスです。
再委託の範囲と契約による統制
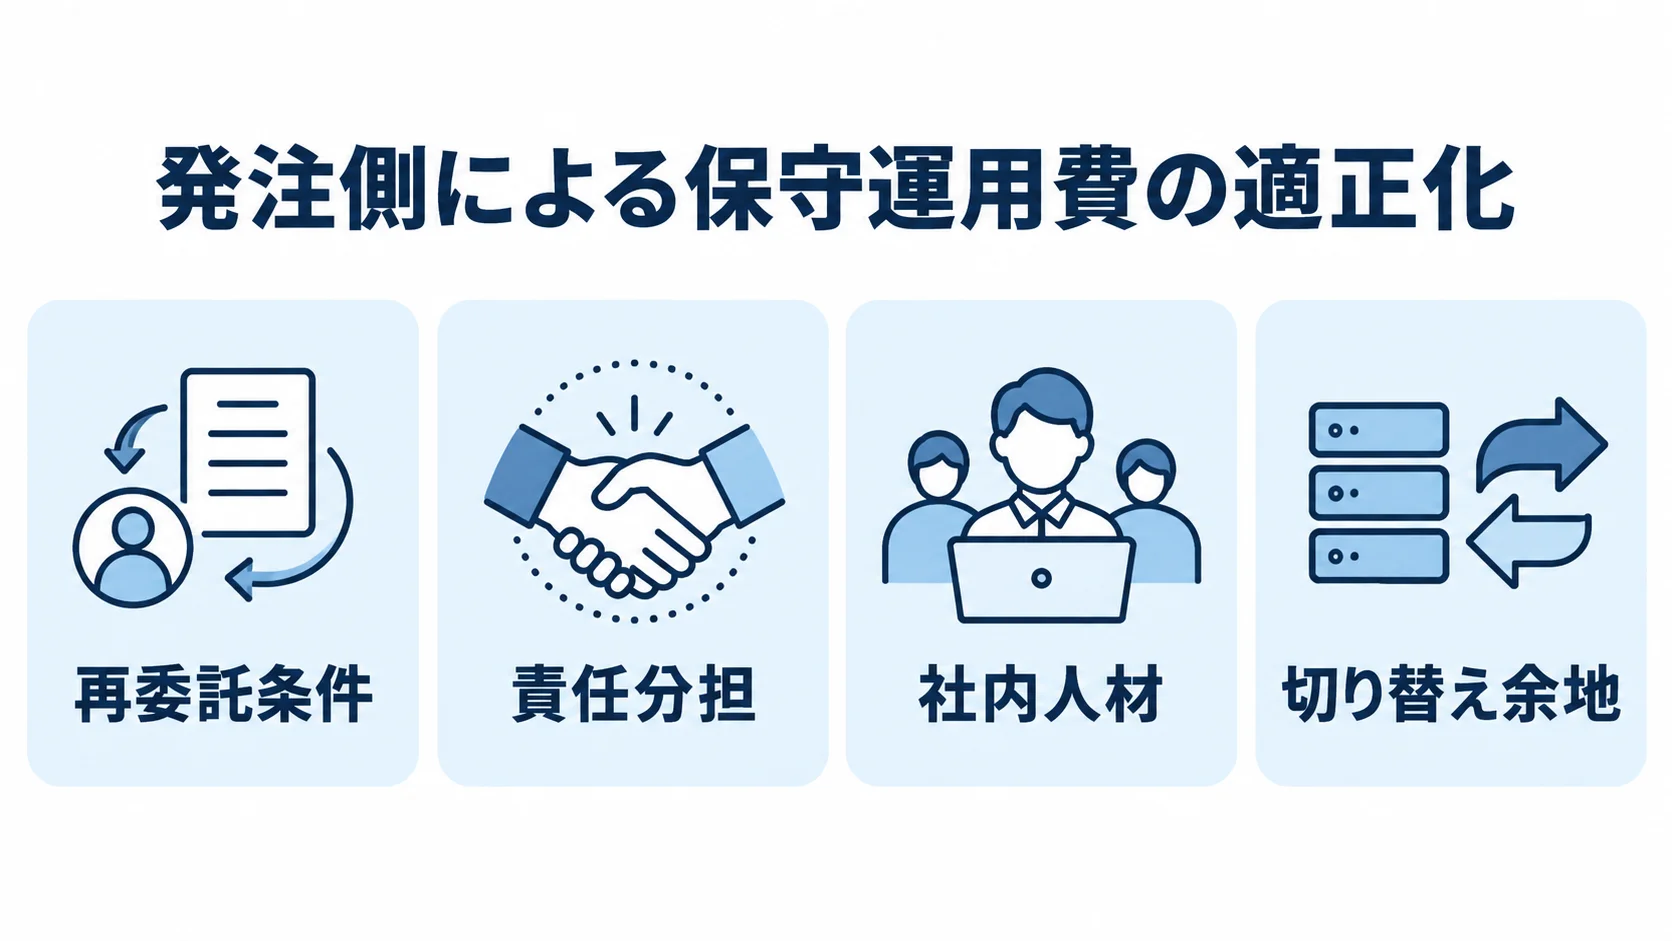
再委託のルールを契約段階で明確にすると、費用の不透明さを抑えられます。
- 再委託条件:範囲と承諾手続きを契約で定める
- 責任分担:品質や秘密保持の責任を整合させる
発注者の側からは、中間マージンや末端の作業者が見えにくい状況になりがちです。
まず、契約書やNDA(秘密保持契約)で再委託の可否を決めます。再委託した場合の責任の所在も、あらかじめ明確にしておきます。
請負契約では原則として下請けへの再委託が可能です。一方、準委任契約では原則認められませんが、双方の合意があれば可能です。
こうした違いを押さえたうえで、無断の再委託を防ぐ条項を設けます。再委託先が入っていても、発注者に対しては元請けが責任を負う前提で管理します。
品質基準や検査、秘密保持の取り決めを、元請けと下請けで揃えます。知的財産権や損害賠償についても、揃えておきます。契約上の統制は、費用構造の透明性を確保し、不必要なマージンを牽制します。改修ごとの見積もり内訳を確認し、作業量と費用を継続的に点検することも欠かせません。
内製・外部委託のバランスとロックイン回避
内製と外部委託のバランスを見直すことが、保守費の高止まりを防ぎます。
- 社内人材:仕様を理解し、ベンダーと交渉する
- 切り替え余地:文書化して別ベンダーを選べる状態にする
保守を外部の元請けに丸投げすると、社内に理解者が育ちません。改修のたびに、ベンダーの提示する費用を払い続けることになります。
そのため、社内に仕様や設計思想を把握できる人材を残すことが大切です。日常的な監視や軽微な運用を内製する、ハイブリッド体制も有効です。
設計書や運用手順書を開発段階から整備するよう、ベンダーに求めます。文書化によって属人化とブラックボックス化を防ぎ、将来の切り替え余地を残します。
別ベンダーに切り替えられる状態は、既存ベンダーとの価格交渉力を高めます。
発注側が丸投げせず、当事者としてプロジェクトを管理することが重要です。
組織対応コストを一覧にして無駄を省けば、費用を適正な水準に保てます。
まとめ
大手企業向けシステムの保守・運用費には、組織・商習慣・ガバナンスの費用が含まれます。高くなる理由は、技術的な規模だけではありません。
多重下請けの中間マージンも、費用を押し上げる要因です。内部統制(J-SOX)の権限・変更管理・監査証跡も、継続的な費用になります。さらに、内部監査や監査法人への対応、グループ統制、マスタ統合も、継続的な費用になります。
厳格なセキュリティ規定への準拠にも、継続的な費用がかかります。年間保守費は一般に初期費用の15〜20%程度が目安ですが、組織対応費が上乗せされます。
再委託の範囲を契約で明らかにし、属人化を防ぐことで、適正化の余地が生まれます。内製と外部委託のバランスを取り、ベンダーロックインを避けることも重要です。
技術コストと組織対応コストを分けて捉え、発注側が主体的に関与できる体制を整えます。
▼全体ガイドの記事
・大手企業向けのシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。